副業の売上が伸びてきて、「1,000万円を超えたら消費税がかかる」と聞いたことがあるかもしれません。ただ、超えたその年から納めるわけではありません。消費税を納めるかどうかは、2年前の売上で決まります。
1,000万円の線をどう数えるのか、超えた年から納税までに何が起きるのか。届出の時期と、インボイスの登録や2割・3割特例との関係まで、国税庁の資料をもとに確認しましょう。
消費税を納めるかは、2年前の売上で決まる
個人の場合、その年に消費税を納めるかは、前々年(基準期間)の課税売上高で決まります。1,000万円以下なら、原則として納める義務はありません(免税事業者)。1たとえば2026年分は、2024年の副業の売上を見ます。
数えるのは副業の売上で、会社からもらう給与は入れません。給与は雇用契約にもとづく労働の対価で、事業として行う取引ではないため、消費税の対象外だからです。2また、1,000万円は経費を引く前の売上の額です。
免税だった年の売上は、税込みで数える
うっかりしやすいのが、税込みか税抜きかです。免税事業者だった年の売上は、消費税が課されていないので、受け取った全額がそのまま課税売上高になります。3
たとえば免税事業者の年に、税抜950万円に消費税相当の95万円を上乗せして請求し、合計1,045万円を受け取ったとします。この場合、課税売上高は1,045万円で、1,000万円を超えます(説明用の作例)。「税抜なら1,000万円以下だから大丈夫」とは考えないようにしましょう。
前の年の1月から6月でも判定される
2年前の売上が1,000万円以下でも、前の年の1月1日から6月30日まで(特定期間)の課税売上高が1,000万円を超えると、その年は課税事業者になります。1
ただし、この特定期間の判定は、課税売上高の代わりに、給与などの支払額の合計で判定してもかまいません。どちらで判定するかは本人が選べます。1人を雇っていない副業なら、給与などの支払額は1,000万円を超えないので、そちらで判定すれば、この特例で課税事業者になることはありません(編集部の目安)。
1,000万円を超えた年から、納税までの年表
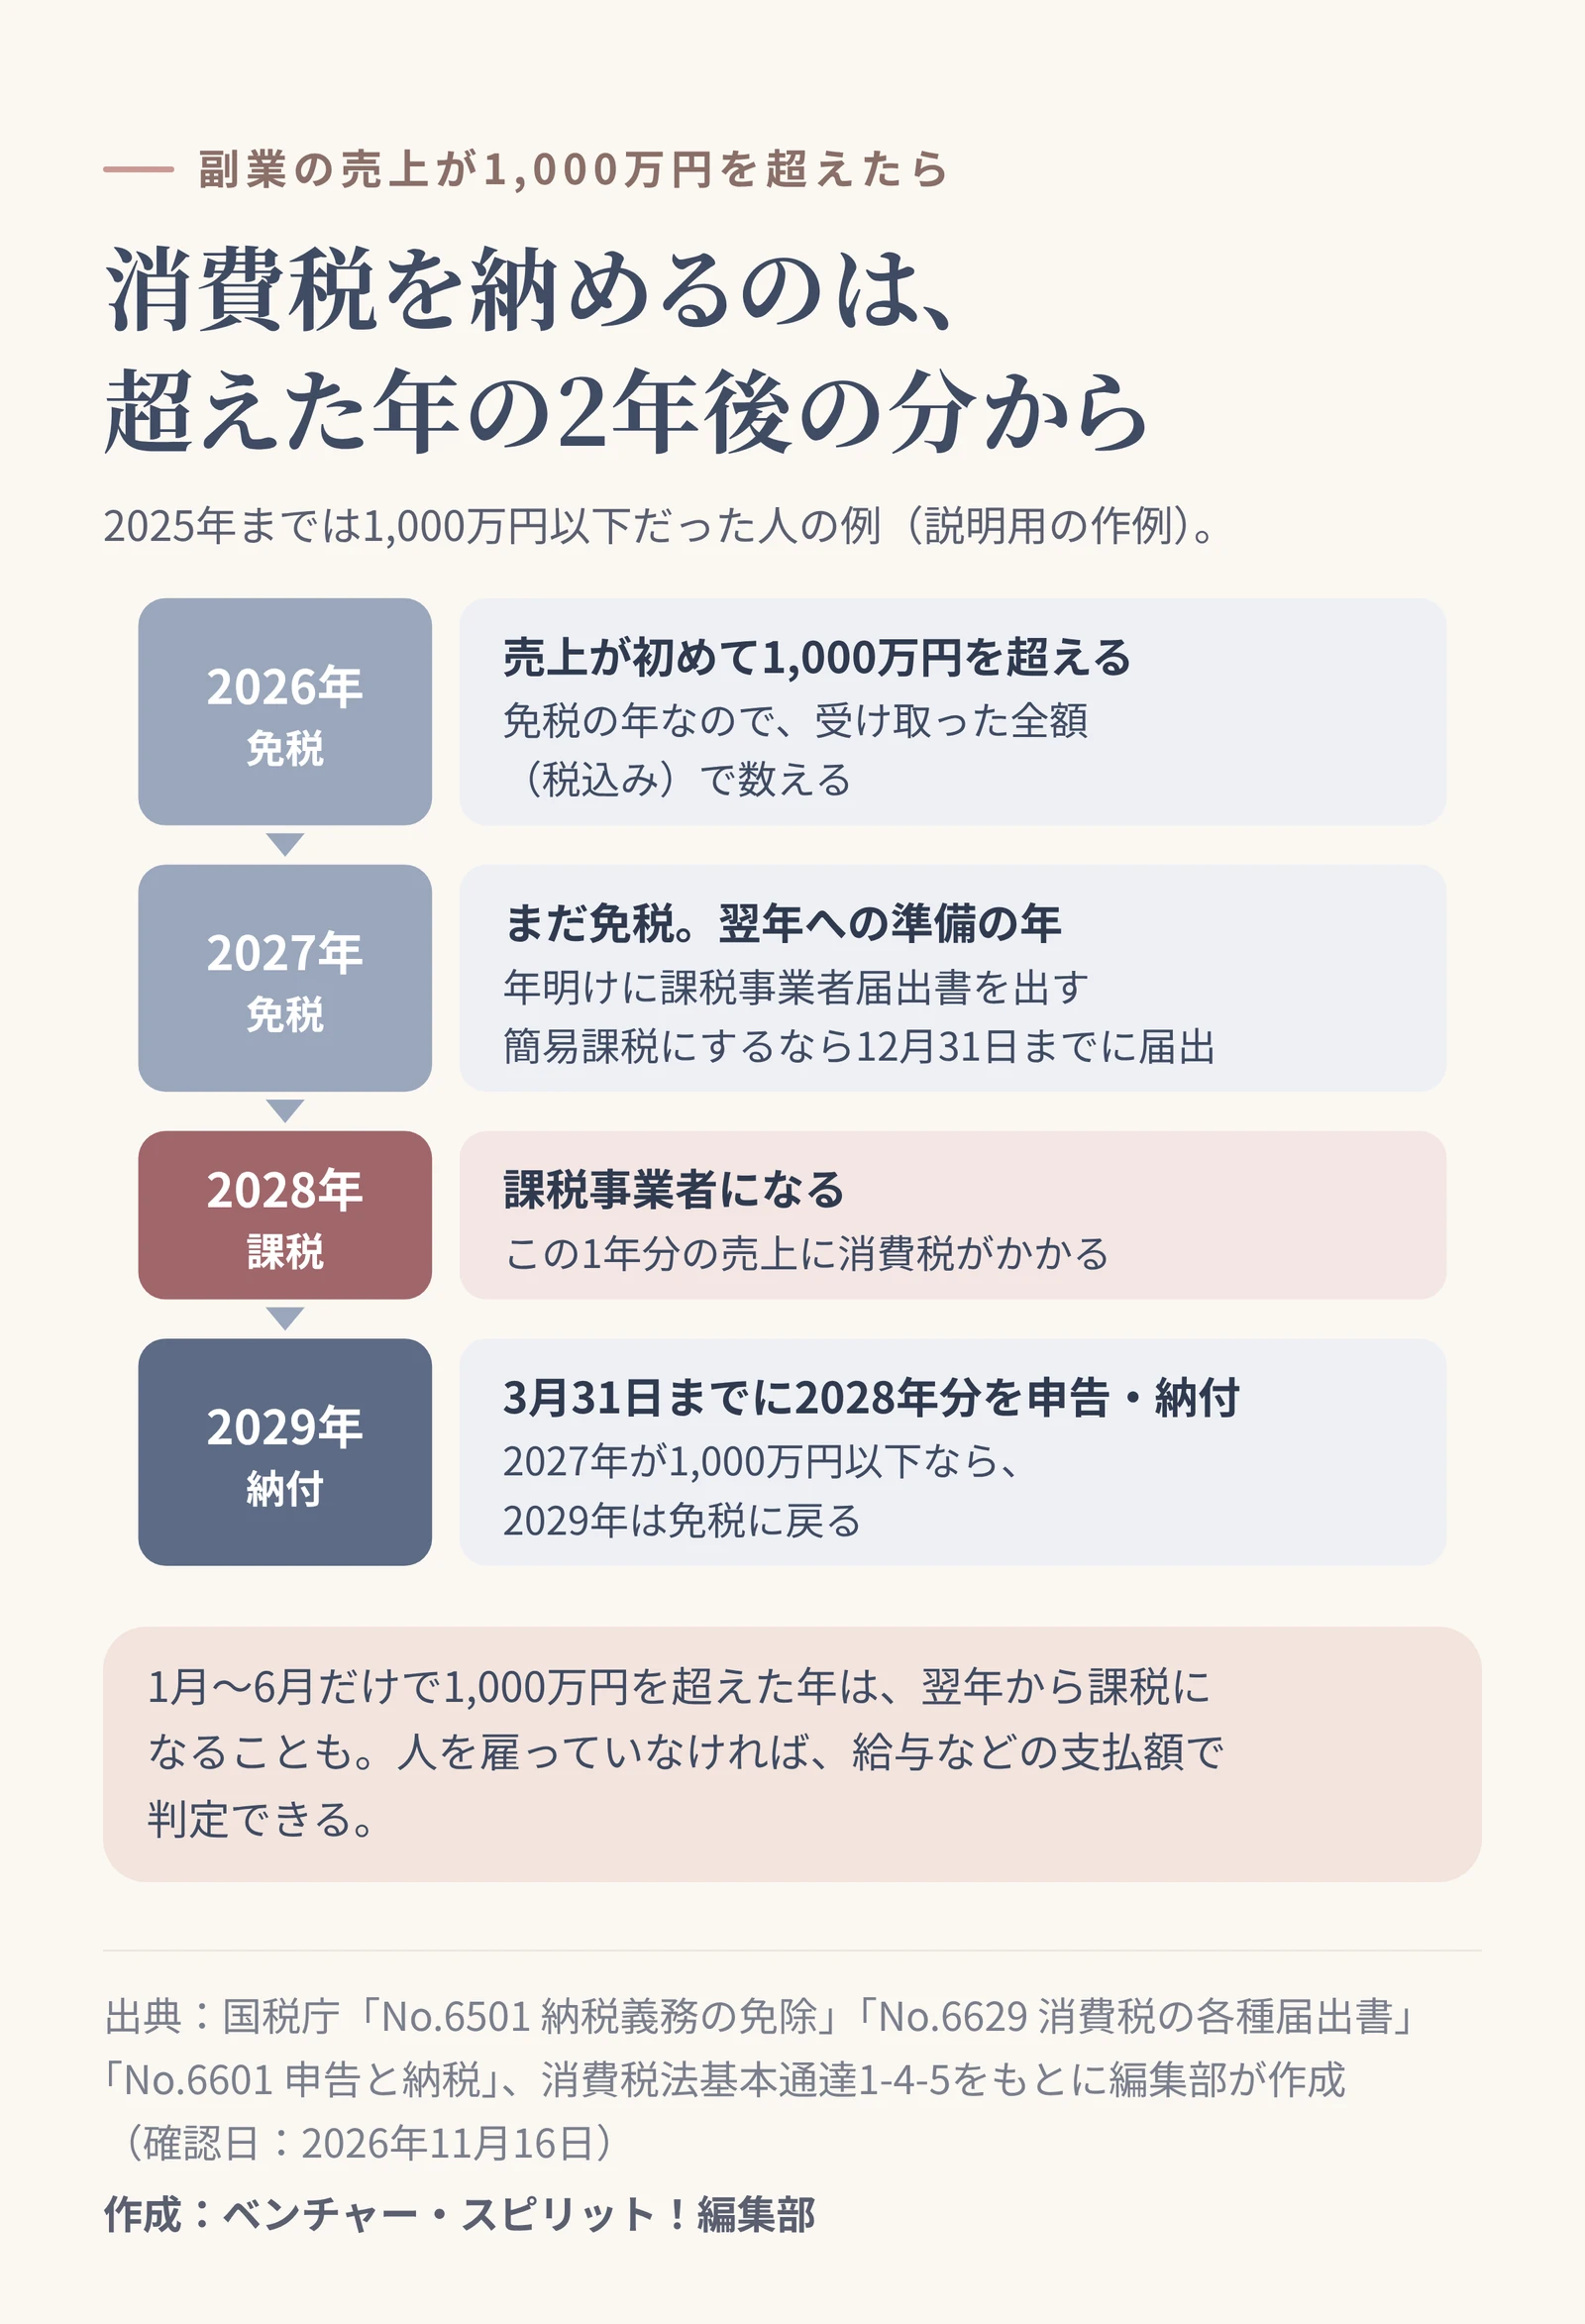
2026年に初めて副業の売上が1,000万円を超えた場合を例に、流れを追ってみます(説明用の作例)。
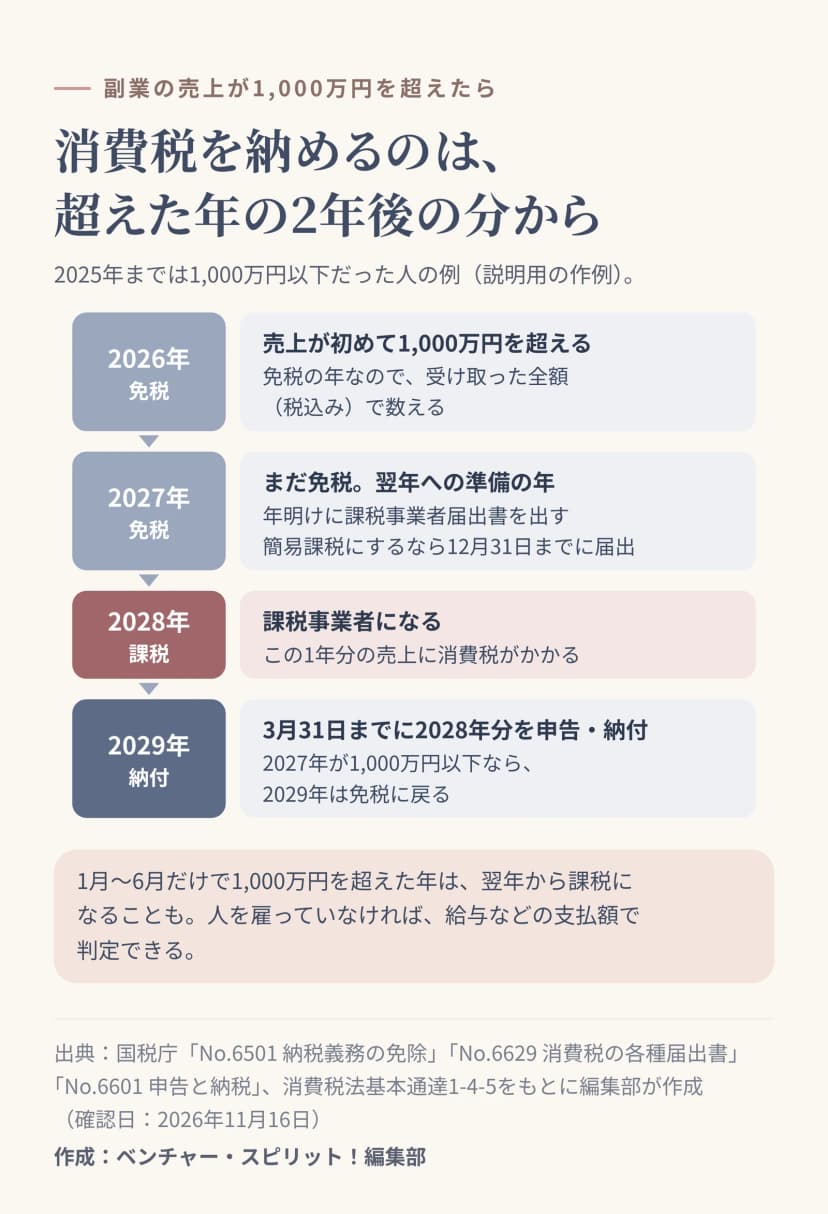 副業の売上が1,000万円を超えた年から、消費税を納めるまでの流れ作成: 編集部 / 出典: ベンチャー・スピリット!編集部
超えた年の翌年は、まるごと準備に使えます。2026年の売上が1,000万円を超えたと分かったら、「消費税課税事業者届出書(基準期間用)」を速やかに税務署へ出します。42028年に簡易課税で計算したいなら、「消費税簡易課税制度選択届出書」を、適用を受けたい年が始まる前日、つまり2027年12月31日までに出します。4
そして2028年の1年分の消費税は、2029年3月31日までに申告して納めます。個人の確定申告の期限は、法人とは違い3月31日です。5なお、2027年の売上が1,000万円以下に戻れば、2029年はまた免税事業者になれます。そのときは「消費税の納税義務者でなくなった旨の届出書」を出します。4
計算の方法は、一般の計算か簡易課税
課税事業者になると、納める消費税は「売上で預かった消費税から、仕入れや経費で払った消費税を引く」のが基本の計算ですが、経費の少ない副業では、引ける額が小さくなりがちです。
そこで検討したいのが簡易課税です。2年前の課税売上高が5,000万円以下なら、届出をして、売上の消費税に業種ごとのみなし仕入率を掛けた額を、引ける額にできます。6みなし仕入率は、たとえばサービス業(飲食店業を除く)で50%、小売業で80%です。6経費の領収書を細かく集めなくても計算できるので、副業の手間を減らせます。
たとえばサービス業で、税抜1,000万円の売上に消費税100万円を受け取った年なら、簡易課税で納める額は100万円×(1−50%)で50万円です(地方消費税を含む・説明用の作例)。一般の計算なら、経費で払った消費税がこれより多いときだけ有利になります。どちらが得かは経費の額で変わるので、届出の前に一度試算してみましょう。
課税事業者になる年からは、入金のたびに消費税の分を別の口座に移しておくと、翌年3月の納税で慌てずに済みます(編集部の目安)。副業の口座を分ける手順は、副業用の銀行口座と屋号で確認できます。
インボイスの登録とは、どうつながるか
1,000万円の線とインボイスの登録は、別の話です。課税事業者になっても、インボイス(適格請求書)を出せる事業者に自動で登録されるわけではありません。登録しないまま課税事業者になると、消費税は納めるのに、取引先には適格請求書を出せない状態になります。取引先が会社なら、課税事業者になる年に合わせて、登録も検討しておきましょう。
すでにインボイスに登録している人は、売上が1,000万円以下でも課税事業者です。1この人たちが使える2割特例(2026年分まで)と、個人の2027年分と2028年分の3割特例は、免税事業者が登録して課税事業者になった人のための特例です。そのため、2年前の課税売上高が1,000万円を超える年は使えません。78売上が伸びた年の2年後からは、一般の計算か簡易課税に切り替わると覚えておきましょう。
登録するかどうかの考え方は、副業のインボイス登録は必要?で、取引先の控除と自分の納税額を比べながら確認できます。
売上が伸びてきたら確認すること
売上1,000万円は、副業が事業として育ってきたしるしでもあります。消費税は2年後からなので、慌てず準備できます。まずは今年の売上を、税込みの受け取った額で集計してみてください。
この記事は、国税庁のタックスアンサーと消費税法基本通達、インボイス制度のQ&A(2026年11月16日に確認)をもとにしています。自分の場合に当てはまるか迷うときは、税務署や税理士に相談してください。