3月15日をとっくに過ぎてから、副業の確定申告を出していなかったと気づく。冷や汗が出る場面ですが、まずは落ち着いて大丈夫です。
国税庁は、期限内に申告を忘れても、気づいたらできるだけ早く申告するよう案内しています。期限を過ぎて出す申告は「期限後申告」と呼ばれます。1税務署から連絡が来る前に自分から出せば、上乗せされる無申告加算税は納める税金の5%。しかも加算税は5,000円未満なら切り捨てなので、納める税金が10万円未満ならかかりません。12延滞税も、早く出して納めるほど小さくなります。
まず、出す必要があったかを確認する
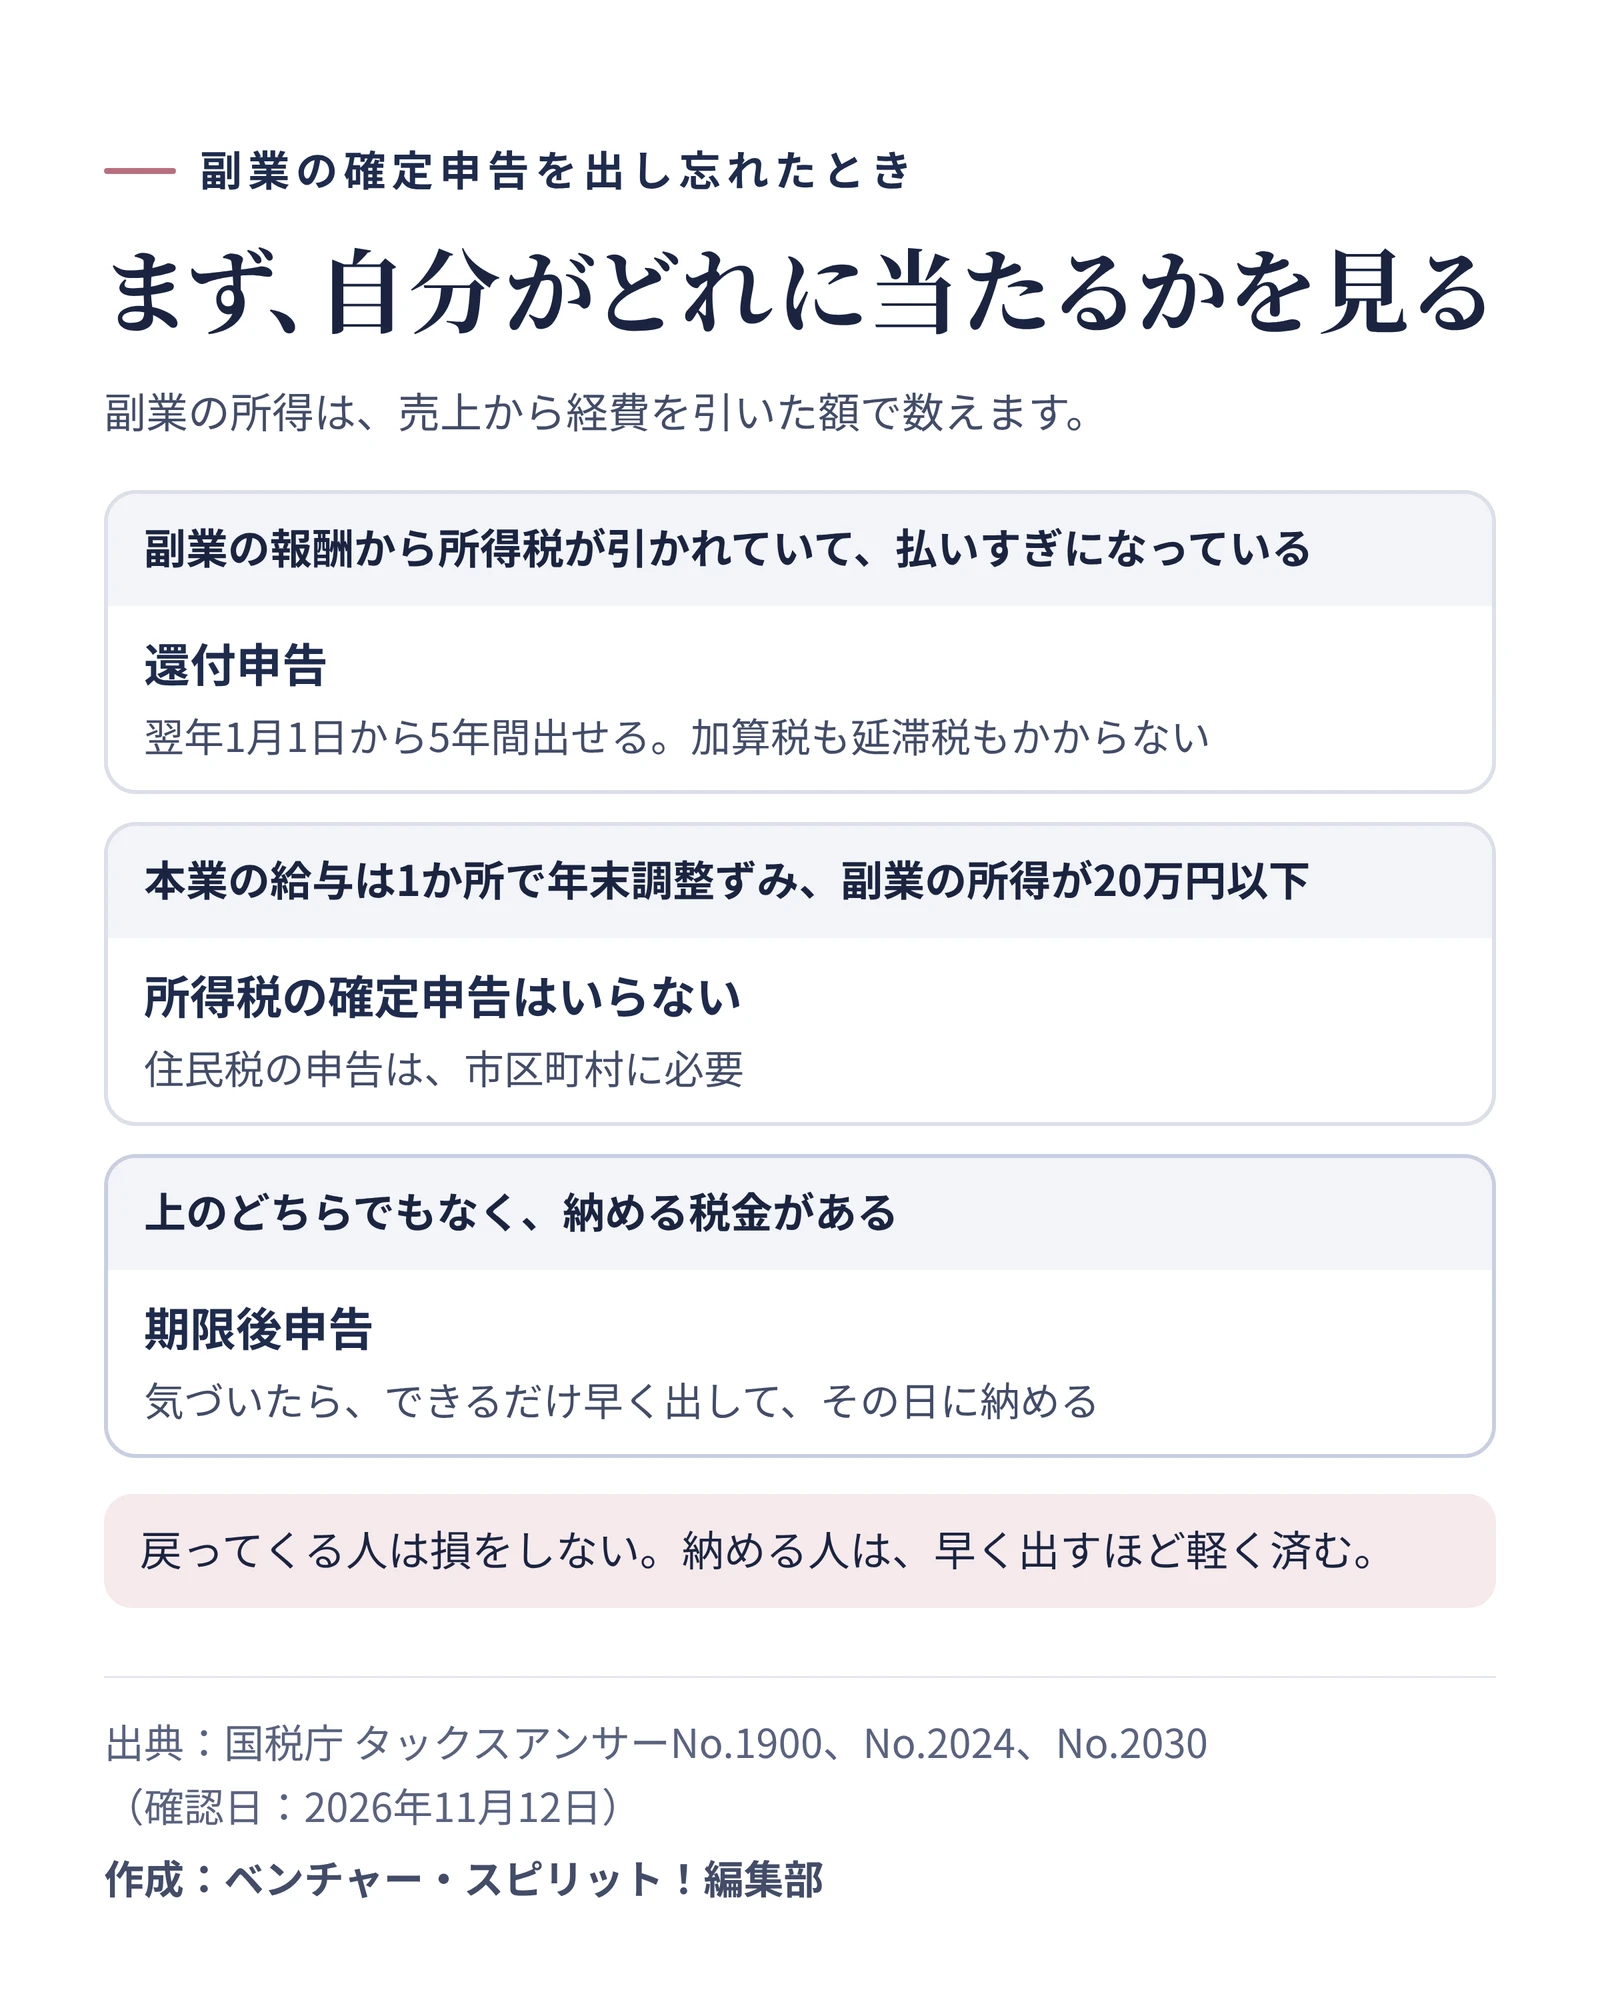
でも、焦って書類を作る前に、そもそも出す必要があったのかを見ておきましょう。
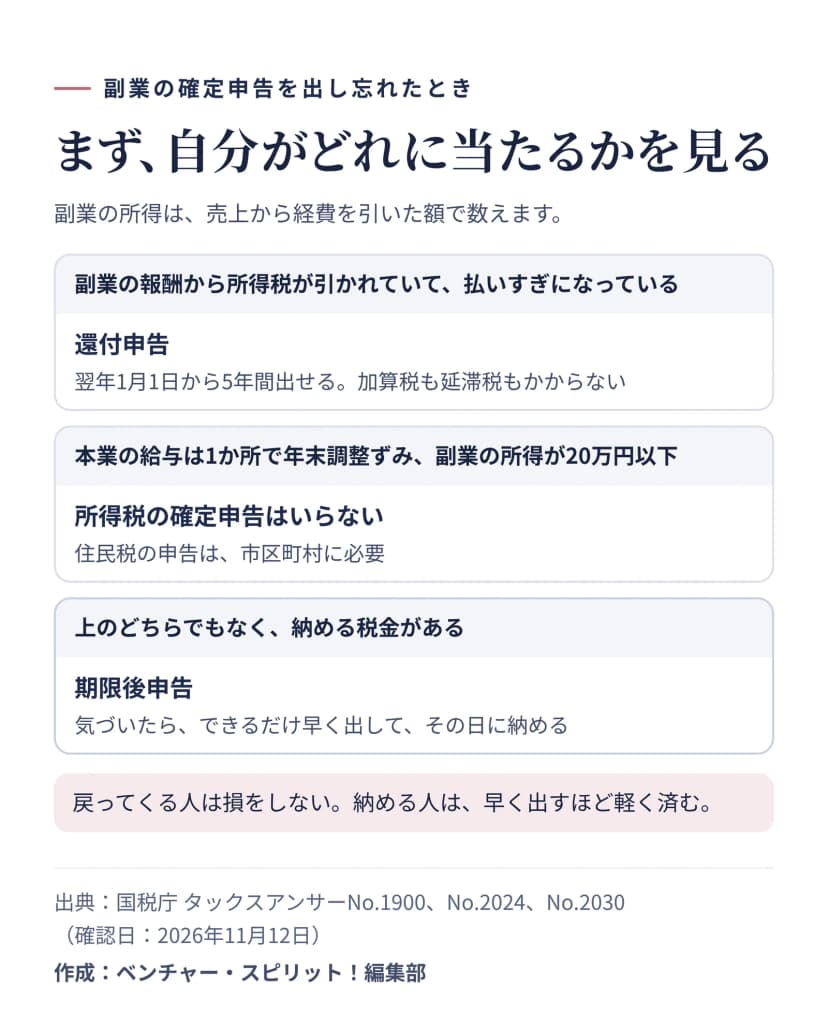 出し忘れに気づいたら、まず還付になるか、申告がいらないかを確認する作成: 編集部 / 出典: 国税庁
| 状況 |
所得税の確定申告 |
| 本業の給与は1か所で年末調整ずみ、副業の所得が20万円以下 |
いらない(住民税の申告は必要) |
| 本業の給与は1か所で年末調整ずみ、副業の所得が20万円を超える |
必要。期限後申告として出す |
| 副業の報酬から所得税が源泉徴収されていて、払いすぎになっている |
還付申告。翌年1月1日から5年間出せる |
副業の所得は、売上から経費を引いた額で数えます。給与を1か所から受けて年末調整を済ませた会社員なら、副業の所得が20万円以下のとき、所得税の確定申告はいりません。3ただし住民税にはこの決まりがないので、市区町村への申告が別に必要です。
原稿料やデザイン料のように、報酬から所得税が差し引かれていた副業なら、申告すると税金が戻ってくる場合があります。この還付申告は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます。4戻ってくる人には加算税も延滞税もかからないので、早めに出して受け取りましょう。
自分から出せば、無申告加算税は5%
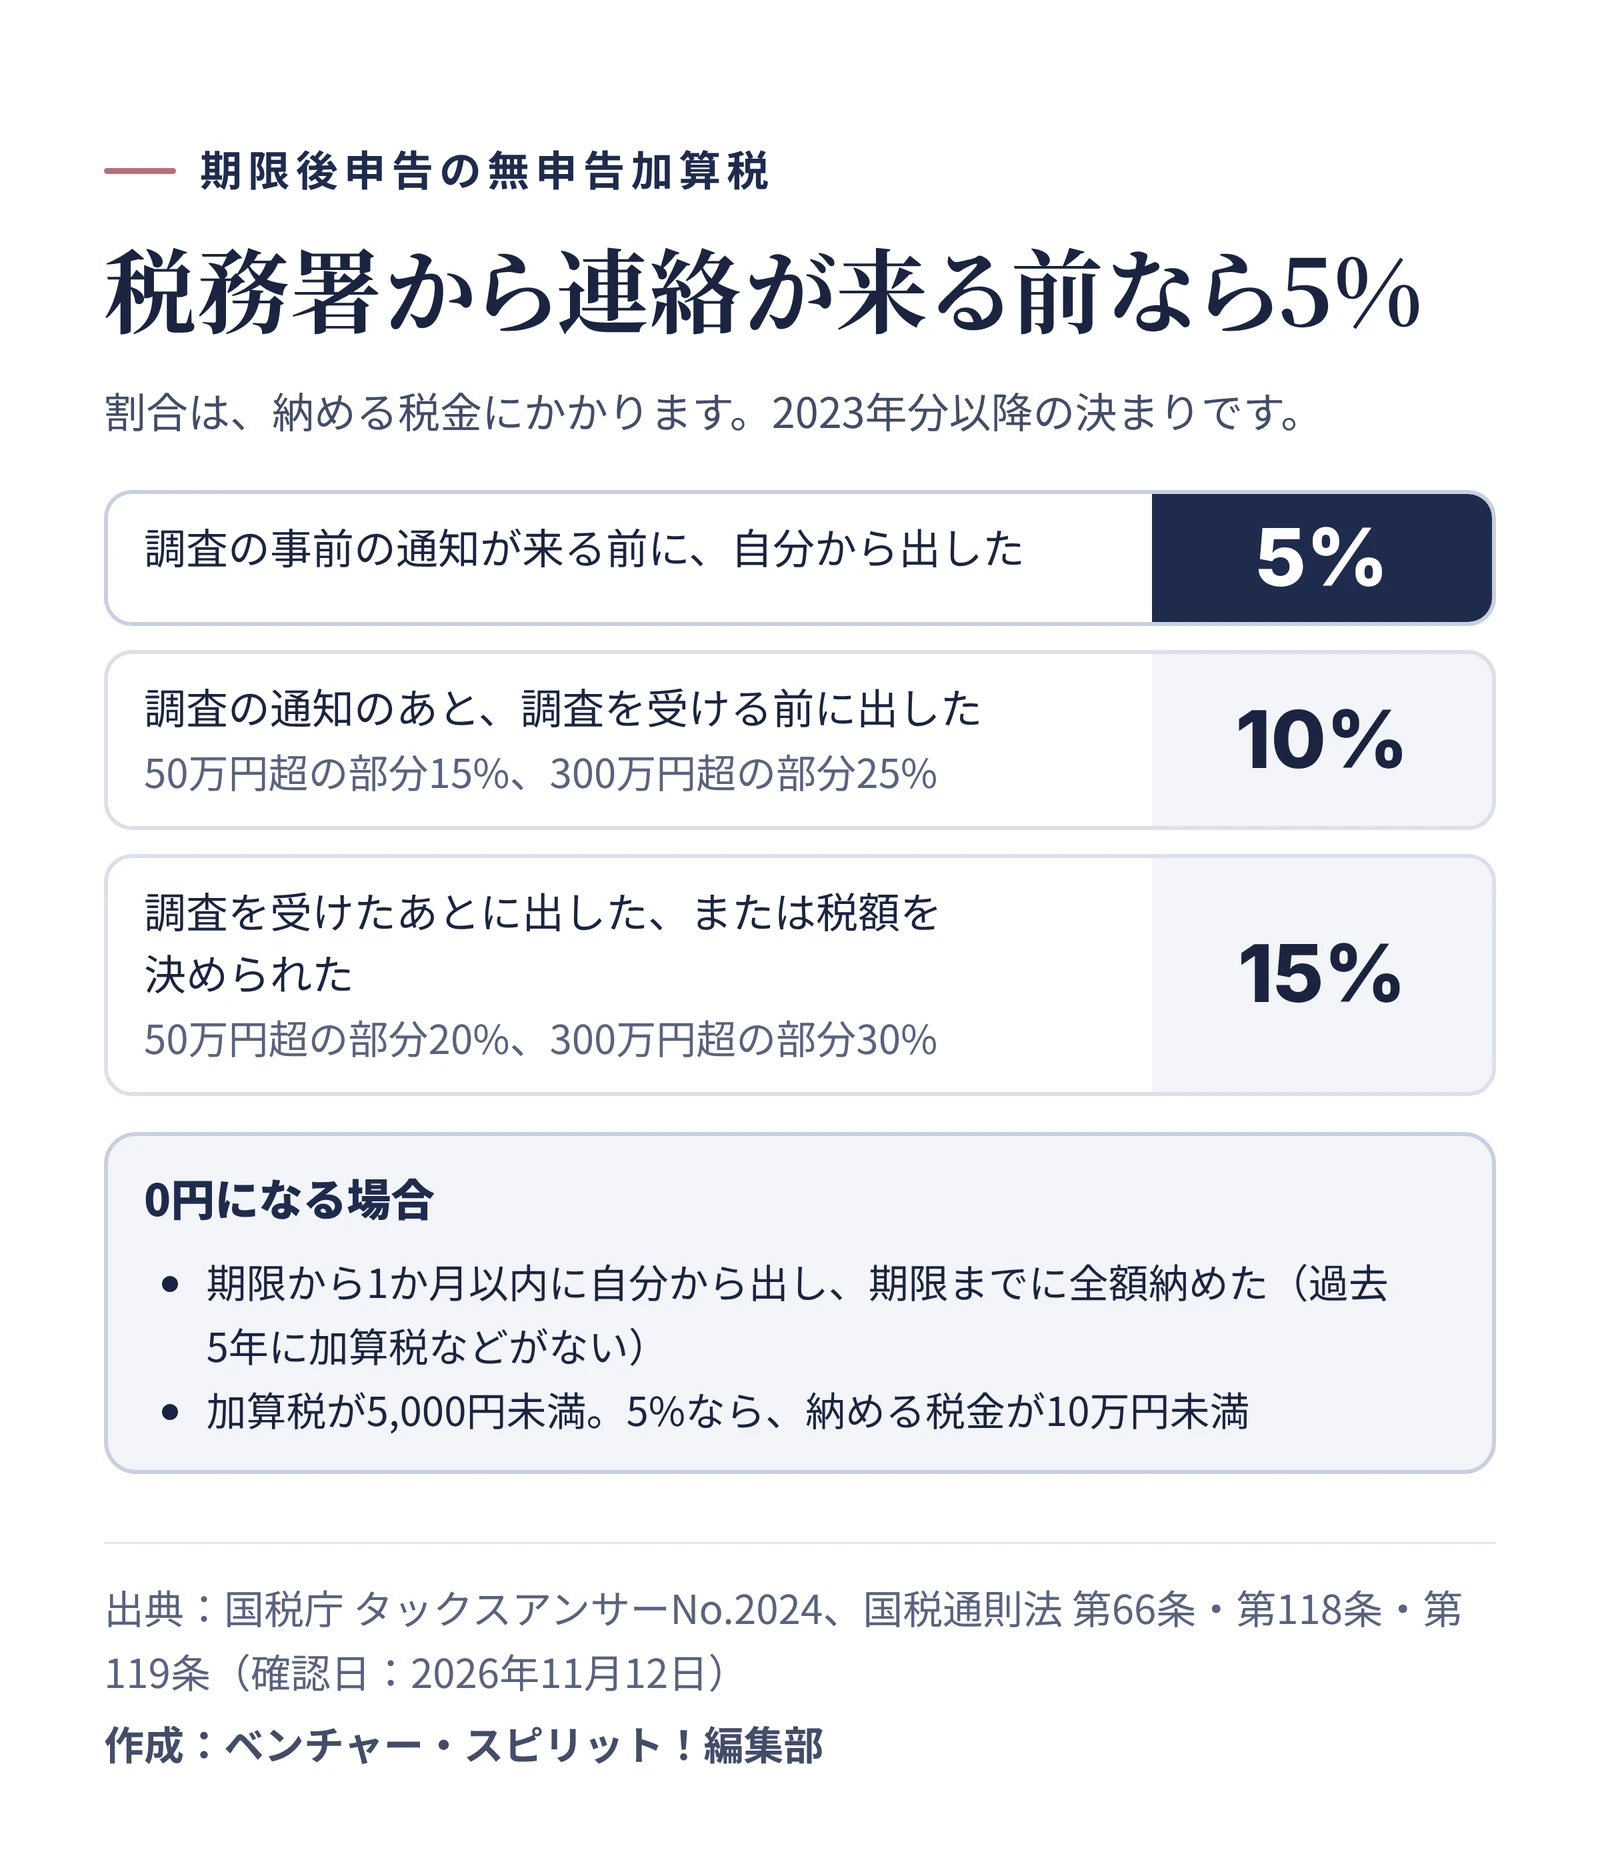
納める税金がある人が期限後申告をすると、無申告加算税がかかります。割合は、いつ出したかで変わります。1
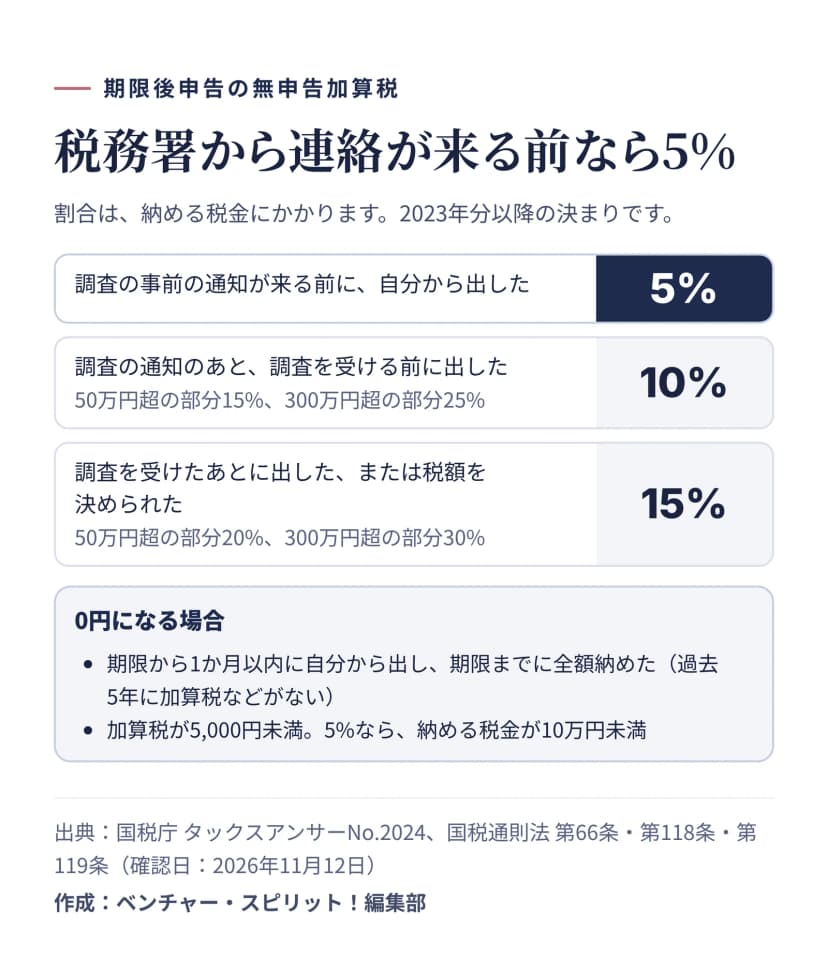 無申告加算税は、税務署から連絡が来る前に自分で出せば5%。10万円未満の税金なら0円作成: 編集部 / 出典: 国税庁・e-Gov法令検索
| 出した時期 |
無申告加算税の割合 |
| 税務署から調査の事前の通知が来る前に、自分から出した |
5% |
| 調査の通知のあと、調査を受ける前に出した |
10%(50万円を超える部分は15%、300万円を超える部分は25%) |
| 調査を受けたあとに出した、または税務署に税額を決められた |
15%(50万円を超える部分は20%、300万円を超える部分は30%) |
前の年と前々年の分も申告していなくて加算税がかかっていた場合は、さらに10%が上乗せされます。1出し忘れが続いているなら、気づいた今がいちばん軽く済む時期です。
一方、次の条件をすべて満たせば、無申告加算税はかかりません。1
- 法定申告期限から1か月以内に、自分から出した
- 納める税金を、法定納期限までに全額納めた
- 過去5年のうちに、無申告加算税や重加算税を課されたり、この扱いを受けたりしていない
ただ、1か月を過ぎていても、あきらめなくて大丈夫。加算税は、計算の元になる税額の1万円未満を切り捨てて計算し、出てきた額が5,000円未満なら切り捨てられます。25%の場合、納める税金が10万円未満なら、加算税は0円です。
加算税は、申告書を出すときに自分で納めるものではありません。あとで税務署から通知が届き、通知が出た日の翌日から1か月以内に納めます。2
延滞税は、申告した日に納めれば低い率で済む
期限後申告で納める税金は、申告書を出した日が納期限です。その日に、延滞税と合わせて納めます。1延滞税は、本来の納期限の翌日から納めた日までの日数で計算され、率は2026年の間なら年2.8%。ただし、申告した日から2か月を過ぎても納めないと、その先は年9.1%に上がります。5申告と納付を同じ日に済ませれば、低い率のまま終わります。
延滞税にも端数の決まりがあります。計算の元になる税額の1万円未満は切り捨て、出てきた額が1,000円未満なら納めなくてかまいません。2
2025年分(令和7年分)の申告期限は、3月15日が日曜日だったので2026年3月16日でした。この分を2026年11月30日に自分から出して、同じ日に納めた場合を計算すると、次のようになります(説明用の作例)。
| 納める所得税 |
無申告加算税 |
延滞税(259日) |
本来の税金に上乗せされる額 |
| 3万円 |
0円(計算すると1,500円) |
0円(計算すると596円) |
0円 |
| 10万円 |
5,000円 |
1,900円 |
6,900円 |
| 30万円 |
15,000円 |
5,900円 |
20,900円 |
延滞税は日数で増えます。だから、1日でも早く出すほど軽くなります。計算に迷ったら、所轄の税務署で確認できます。
今から出す手順
期限後申告でも、書類の作り方はふつうの確定申告と変わりません。
 出し忘れた年の入金の記録と領収書を、年分ごとに分けてから作り始めるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
- 副業の収入と経費を集める。入金の記録や支払調書、請求書の控え、経費の領収書をそろえます。
- 本業の源泉徴収票を用意する。手元になければ、本業の会社の給与の担当に再発行を頼みます。
- 確定申告書等作成コーナーで、その年分の申告書を作る。国税庁の作成コーナーは、画面の案内どおりに入力すれば税額が自動で計算されます。作ったデータはe-Taxで送るか、印刷して税務署に郵送します。1
- 申告した日に納める。納める税金に延滞税を加えて、その日のうちに納付します。
- 加算税の通知が届いたら、1か月以内に納める。
青色申告をしている人は、1つ気をつけたいことがあります。55万円や65万円の青色申告特別控除は、期限内に申告書を出すことが条件です。期限後申告では、受けられる控除が10万円になります。6
確定申告書を出せば、住民税の申告もしたことになります。7市区町村に別の書類を出す必要はありません。
出す前の確認表
出し忘れに気づいたとき、いちばん損をするのは、こわくて先延ばしにすることです。自分から出せば加算税は5%、税額が小さければ0円。今年の分は、2月16日から3月15日の期間に間に合うよう、12月のうちに準備を始めておきましょう。
この記事は、2026年11月12日時点の国税庁の公表資料と法令をもとにしています。自分の場合の税額や加算税は、所轄の税務署で確認してください。