税抜10万円の副業の仕事で、登録しないと、原則課税の取引先が控除できなくなる消費税は3,000円。登録して自分が納める消費税も、2027年なら3,000円です。
取引先から「インボイスの登録番号を教えてください」と言われても、登録は義務ではありません。登録しなくても取引はできますし、変わるのは相手が納める消費税の計算のほうです。どちらの負担が大きくなるかは年によって動くので、2026年10月からの割合で並べてみると、登録するかどうかも、相手とどう話すかも見えてきます。
会社員の給与は、消費税の売上に数えない
 登録するか、免税のままでいくか。2つの数字を並べて比べるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
消費税を納めなくてよい「免税事業者」に当たるかどうかは、副業の売上だけで決まります。個人の場合に見るのは、2年前の売上です。前々年の課税売上高が1,000万円以下なら、原則として免税事業者。1たとえば2026年分なら、2024年の副業の売上を見ればいいわけです。
給与はこの売上に入りません。国税庁は給与や賃金を、雇用契約にもとづく労働の対価で、事業として行う取引ではないと説明しています。給与所得者がたまたま自家用車を売るような取引も、事業には当たりません。2本業の給与がいくら高くても、副業の売上が小さければ、免税事業者のままなのです。
消費税でいう「事業として」は、対価を得る取引を反復、継続、独立して行うことを指します。所得税の雑所得や事業所得の分け方とは別の話なので、そちらは副業の雑所得と事業所得の違いを読んでみてください。
登録しなくても、取引に響かない相手がいる
登録しなくても困らない相手は、思ったより多いかもしれません。公正取引委員会などが連名で出しているQ&Aでは、売上先が次のどれかなら、免税事業者のままでも取引への影響は生じないと考えられる、としています。3
- 個人のお客さん(消費者)か、免税事業者
- 簡易課税制度か2割特例で、消費税を計算している事業者
- 医療や介護など、消費税が非課税のサービスを提供する事業者に、そのサービスに使う物を売っている場合
簡易課税と2割特例は、売上の税額をもとに納める額を決める計算です。だから、仕入れのインボイスを取っておかなくても控除を受けられるのです。
1回の取引が小さいときも、影響が出ないことがあります。前々年(会社なら前々事業年度)の課税売上高が1億円以下などの相手なら、税込1万円未満の仕入れは、2029年9月30日まで帳簿だけで控除できるからです。登録していない人からの仕入れにも使える特例なので、単価の小さいイラストやライティングの仕事なら、相手がこの特例を使えるか、聞いてみる価値はあるでしょう。4
残るのは、仕入れの税を実額で計算する「原則課税」の相手です。登録していない人に払った分は、本来は控除できません。ただ経過措置があり、2026年10月1日から2028年9月30日までの仕入れなら、税の70%を控除できます。そのあとは50%、30%と下がり、2031年10月からはゼロ。5年ごとの割合なら、インボイス制度とはの年表が便利です。
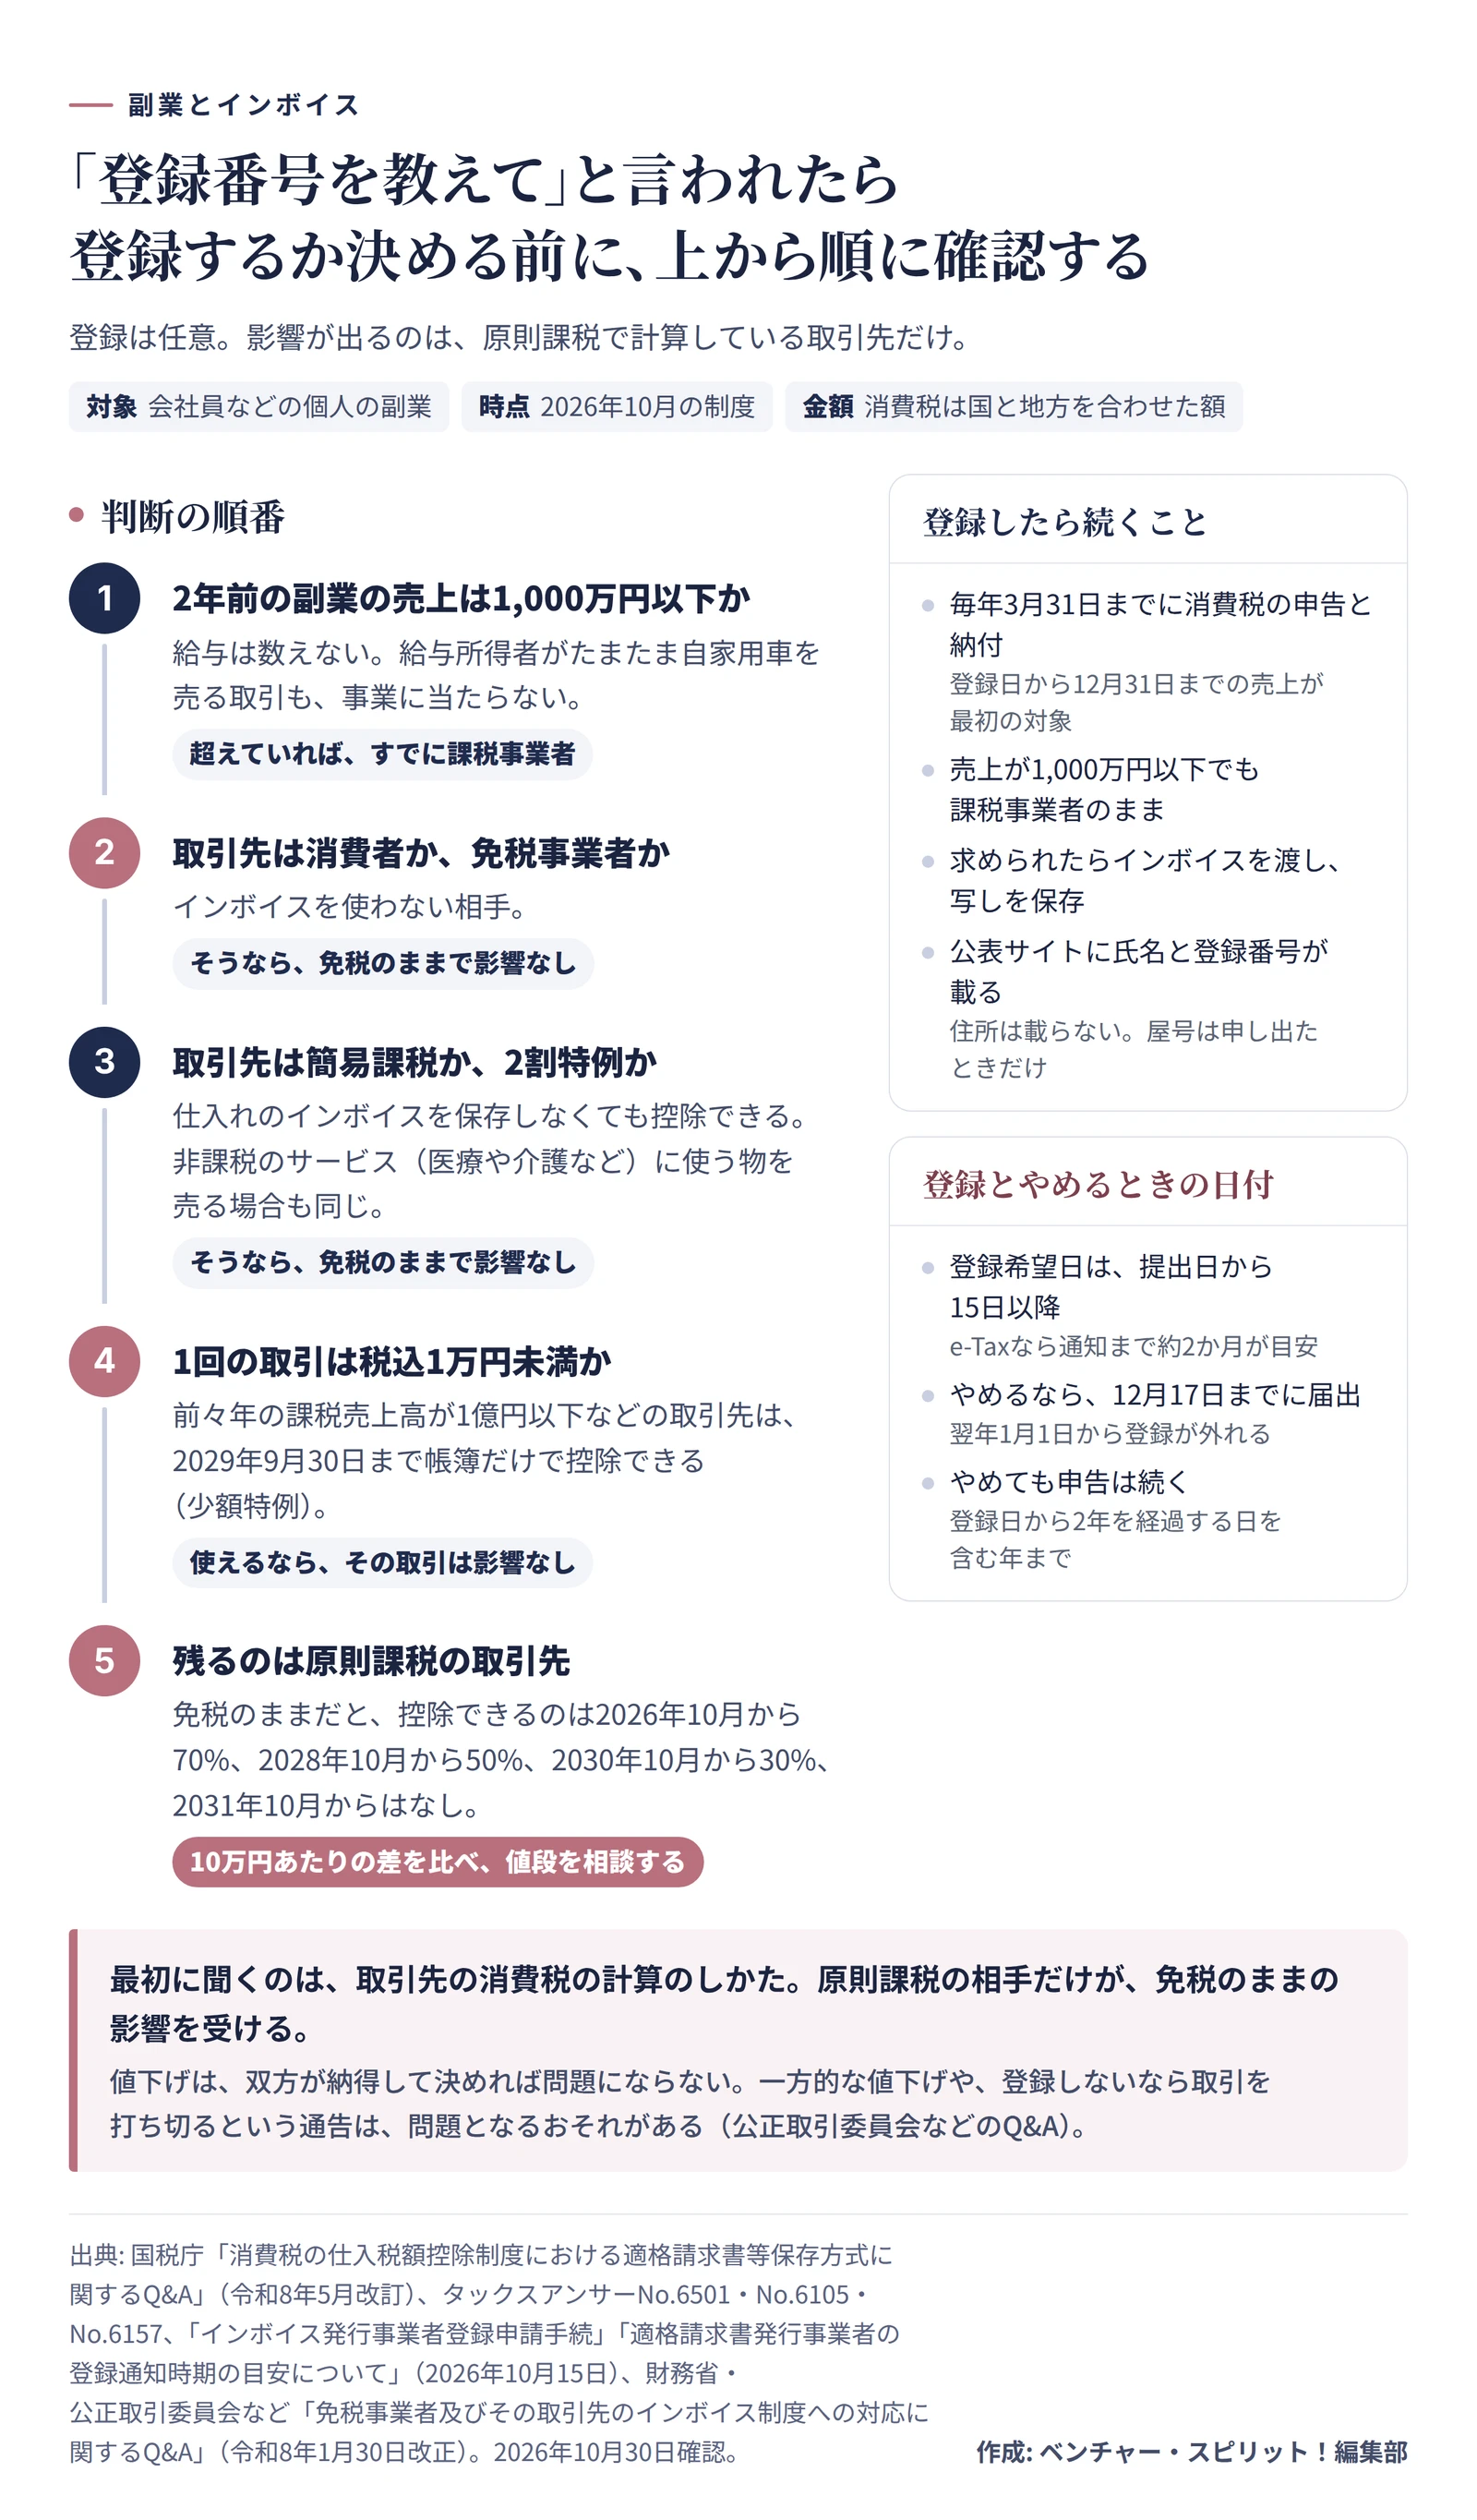
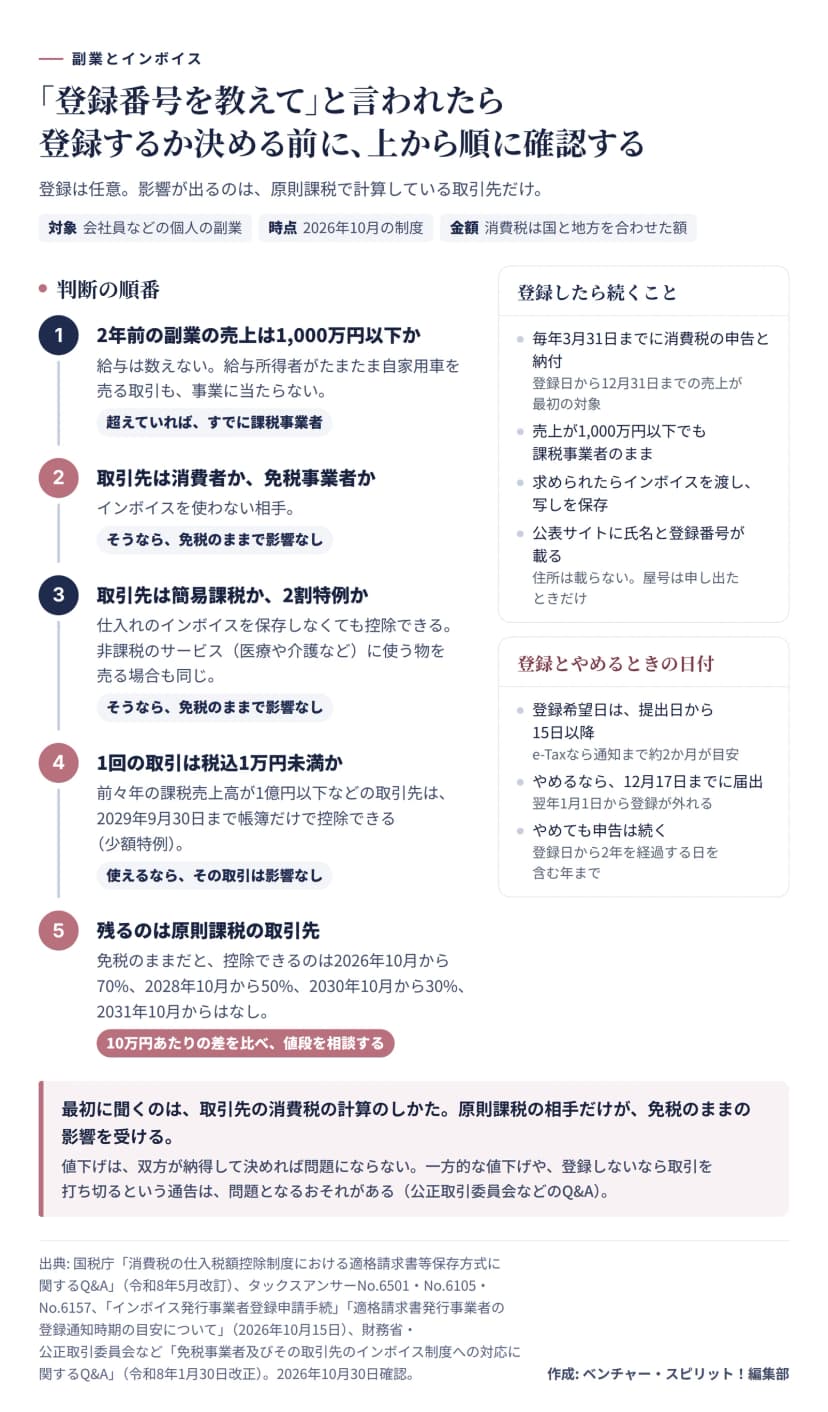 インボイスの登録を求められたら、上から順に確認する5つの問いと、登録したら続くこと作成: 編集部 / 出典: 国税庁・公正取引委員会ほか
相手が原則課税かどうかは、外からは分かりません。取引先に計算のしかたを聞くのは、少し気が引けますよね。でも、返事をする前にこう聞いてみると、話が早いはずです。
免税事業者のままでも、請求書はこれまでどおり出せます。相手が経過措置を使うには、書類を作った人の名前、取引の日付と内容、税率ごとの税込の合計額、受け取る側の名前が書かれた請求書が必要です。5ただし、登録番号に似た英数字を書くなど、インボイスと間違われるおそれのある書き方は禁止されていて、罰則もあります。6
10万円の仕事で、取引先と自分の差を比べる
では、登録した場合としない場合で、お金はどれくらい動くのでしょうか。税抜10万円に消費税相当の1万円をのせて、支払いは11万円のまま変えない仕事を例に、編集部が計算しました。相手は原則課税、自分はサービスの副業という前提です。
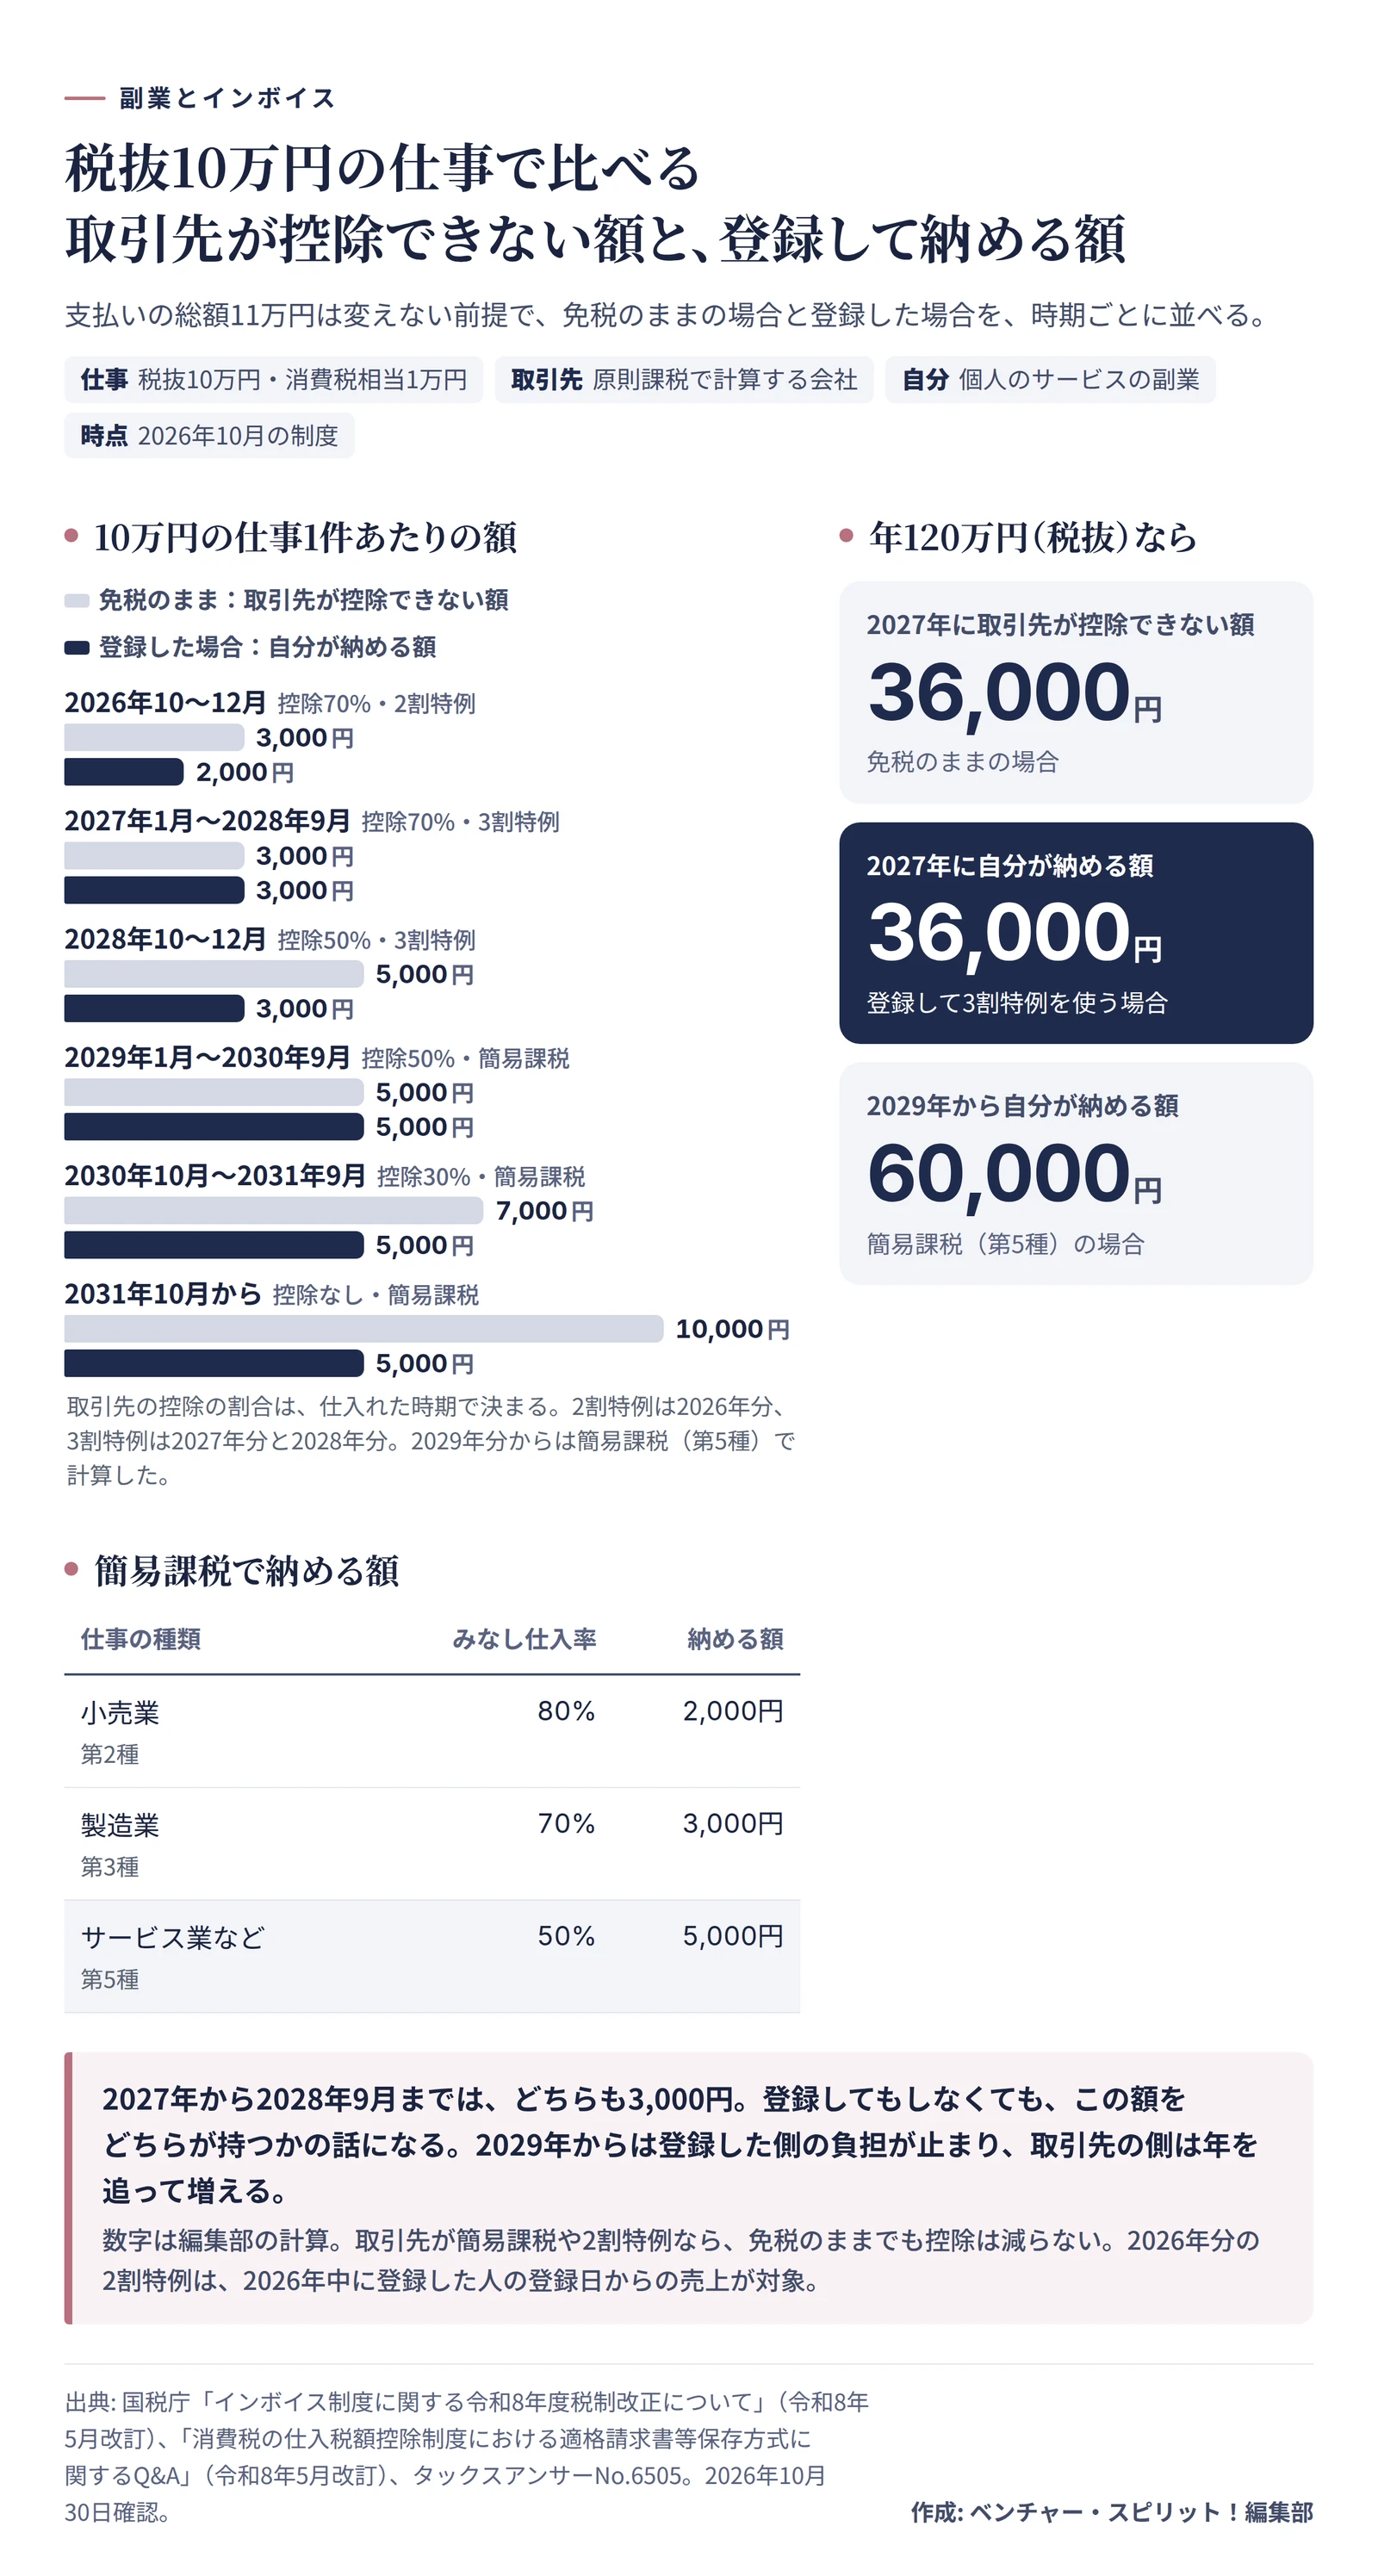
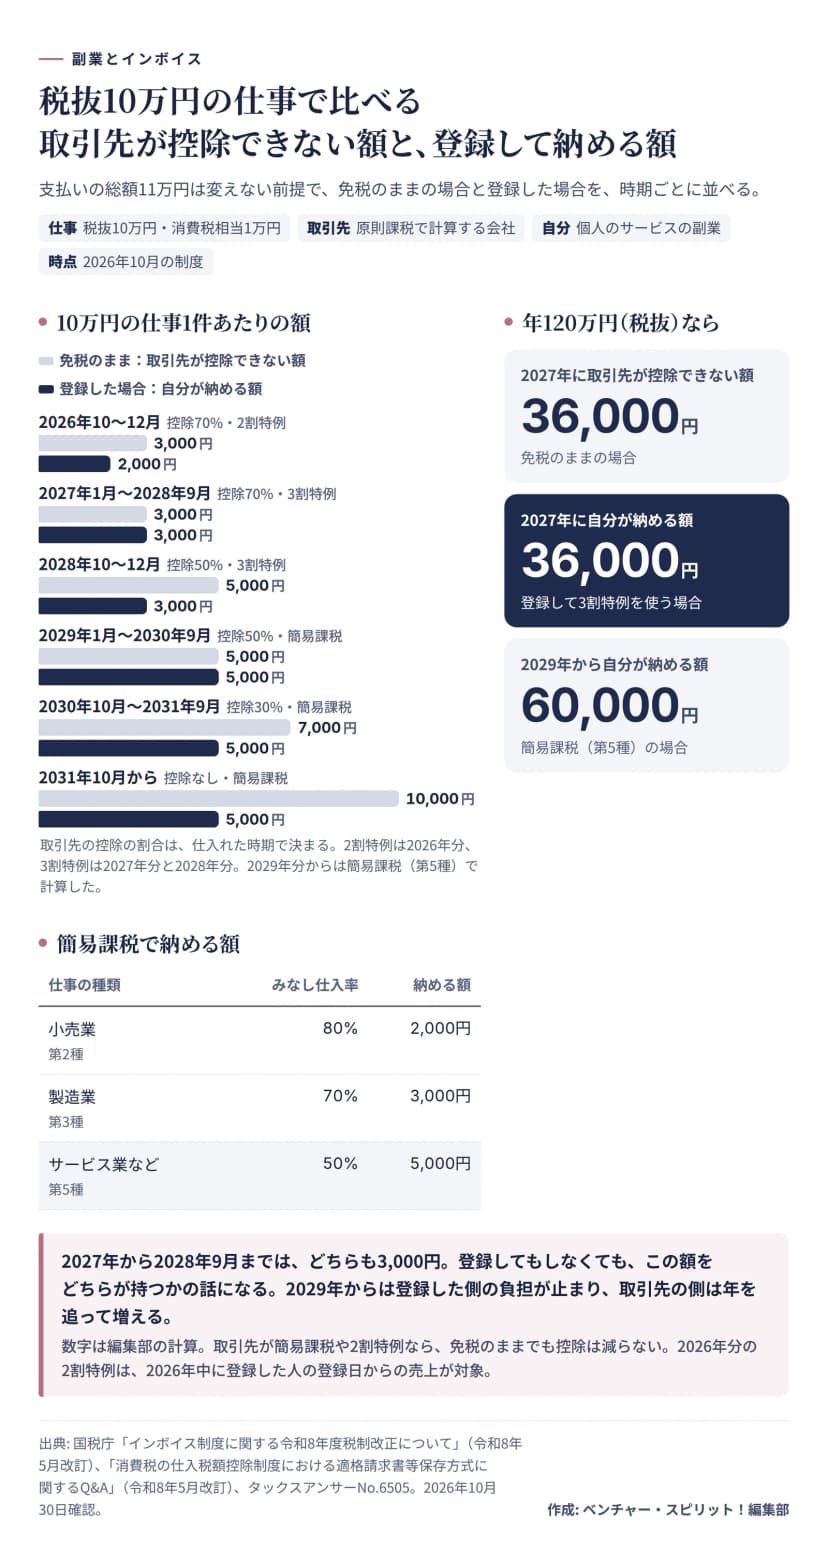 税抜10万円の仕事で、取引先が控除できない額と、登録して自分が納める額を時期ごとに比べる作成: 編集部 / 出典: 国税庁「インボイス制度に関する令和8年度税制改正について」ほか
| 時期 |
登録しない場合に、取引先が控除できない額 |
登録した場合に、自分が納める額の目安 |
| 2026年10月〜12月 |
3,000円(70%を控除) |
2,000円(2割特例) |
| 2027年1月〜2028年9月 |
3,000円(70%を控除) |
3,000円(3割特例) |
| 2028年10月〜12月 |
5,000円(50%を控除) |
3,000円(3割特例) |
| 2029年1月〜2030年9月 |
5,000円(50%を控除) |
5,000円(簡易課税の第5種) |
| 2030年10月〜2031年9月 |
7,000円(30%を控除) |
5,000円(簡易課税の第5種) |
| 2031年10月から |
10,000円(控除なし) |
5,000円(簡易課税の第5種) |
2027年から2028年9月までは、相手が控除できない額と自分が納める額が、どちらも3,000円で並びます。この間は登録してもしなくても「3,000円をどちらが持つか」の話になるわけです。2029年からは登録した側の負担が5,000円で止まり、相手の側は年を追って増えていきます。なお、2026年分の2割特例は、2026年中に登録した人が、登録した日からの売上に使えるものです。
自分の場合を出すなら、副業の1年の売上(税抜)を10万円で割って、表の金額を掛けてみてください。たとえば税抜で年120万円なら、2027年は相手が控除できない額も、自分が納める額も36,000円。2029年からの簡易課税なら、自分の分は60,000円です。
簡易課税で控除できる割合(みなし仕入率)は、仕事の種類によって違います。サービス業などの第5種は50%ですが、仕入れた品物をそのまま売る小売業なら80%、製造業なら70%。10万円の仕事で納める額にすると、順に5,000円、2,000円、3,000円です。小売業なら3割特例より簡易課税のほうが納める額は少なくなる、と国税庁も説明しています。7計算のしくみは消費税の仕組みと計算で詳しく扱いました。
登録すると、毎年3月に消費税の申告が加わる
登録すると、消費税の確定申告と納付が毎年の予定に入ってきます。これがいちばん大きな変化でしょう。
今から2029年までに登録するなら、前もって別の届出を出さなくても、登録した日から課税事業者になります。8その年は登録した日から12月31日までの売上について、次の年の3月31日までに申告して納めます。9副業の売上が1,000万円に届かなくても、登録している間は免税事業者に戻りません。10
納める額の出し方は、年によって3段階。
- 2026年分は、売上の税額の2割を納める「2割特例」
- 2027年分と2028年分は、個人だけが使える「3割特例」。前々年の課税売上高が1,000万円以下であることが条件
- 2029年分からは、簡易課税か、仕入れの税を実額で引く原則課税
毎年の申告は少し手間が増えますが、2割特例と3割特例なら、売上の税額に割合を掛けるだけで納める額が出ます。どちらも前もって届け出る必要はなく、申告書にその旨を書くだけで使えます。11簡易課税はふつう、使う年が始まる前に届出書を出すものです。ただ、3割特例を使った次の年の分は、その年の申告期限までに出せば間に合います。2029年分なら、2030年4月1日まで。12一度選ぶと2年は続けることになるので、売上と経費の見込みで選びましょう。
公表サイトに名前が載ることも、知っておきたい点です。国税庁の公表サイトに出るのは、氏名と登録番号、登録した年月日など。個人の住所は、載せる項目に入っていません。屋号や事務所の所在地は、申し出たときだけ載ります。名前のほうも、住民票に旧姓を併記していれば、旧姓で載せるよう申し出られます。13
請求書の形も変わり、課税事業者から求められたら、登録番号や税率ごとの消費税額などを書いたインボイスを渡して、写しを保存します。書き方は請求書の書き方を見ておくと迷いません。
やめたくなっても、2年は申告が続く
登録はあとから取りやめられます。やめるための届出書を出せば、次の年の1月1日から登録が外れるしくみです。個人なら、出すのは12月17日まで。土日や祝日に当たっても、後ろには延びません。14
ただ、登録が外れても、すぐに免税事業者へ戻れるわけではありません。これから登録する人は、登録日以後2年を経過する日の属する年まで、課税事業者として申告を続ける決まりです。14そのうえで、2年前の売上が1,000万円以下であることも必要です。
値下げを求められたときに知っておくこと
登録しないと伝えたら、値段の見直しを持ちかけられることもあるでしょう。公正取引委員会などのQ&Aによると、取引の条件を見直すこと自体は、すぐに問題になるわけではありません。免税事業者が仕入れで払っている消費税も考えたうえで、お互いが納得して決めた価格なら、結果として下がっても独占禁止法上の問題にはならない、という考え方です。15
問題になりうるのは、話し合いが形だけで、仕入れのときに払った消費税も払えないほど低い価格を、相手の都合だけで決める場合です。課税事業者になるよう求めること自体は問題ないものの、ならなければ値下げする、それにも応じなければ取引を打ち切る、と一方的に通告すると、問題となるおそれがあると書かれています。15
登録するなら、値段の話は逆向きです。同じQ&Aによれば、消費税相当分をのせていなかった免税事業者が課税事業者になったときは、取引価格に消費税相当額を上乗せすることが相当だと考えられます。新しく納める消費税について、はっきり協議しないまま価格を据え置くことも、問題となるおそれがあります。15
話し合いがまとまらないときや、一方的だと感じたときは、公正取引委員会や中小企業庁の窓口が相談先です。窓口の一覧は同じQ&Aの最後に載っています。
登録すると決めたら、e-Taxでの手順
申請はe-Taxソフト(WEB版)から出せます。国内の個人事業者なら、スマホやタブレットからでも大丈夫です。16
- マイナンバーカードと、e-Taxの利用者識別番号を用意する。番号がなければ、WEB版で取れる
- e-Taxソフト(WEB版)で「適格請求書発行事業者の登録申請書」を作る
- 登録希望日を書く。提出した日から15日以降の日を選ぶ
- 送信し、メッセージボックスに届く登録通知を待つ
- 通知が届いたら、請求書のひな形に登録番号を入れる
- 翌年3月31日までに、消費税の確定申告をして納める
通知までの目安は、2026年10月15日時点でe-Taxなら約2か月、書面なら約2.5か月。17けっこう待ちますが、登録の効力が生じるのは登録日からです。待つ間に出した請求書は、通知のあとで登録番号など足りない事項を書面で知らせれば、前の請求書と合わせてインボイスの記載事項を満たせます。18
最初の連絡にどう返すかは、相手が消費税をどう計算しているかと、自分の副業の1年の売上が分かれば決められます。「この期間は3,000円をどちらが持つかの話です」と数字で言えれば、値段の相談でも落ち着いて話を進められるはずです。
この記事は2026年10月30日時点の消費税法と、国税庁、財務省、公正取引委員会などの資料で確認した内容です。副業ができるかどうかは勤め先の就業規則で確認できます。自分の場合の税金で迷ったら、税務署やインボイスコールセンター(0120-205-553)、税理士に聞くのが近道です。