副業で確定申告をした年の6月、税務署から「予定納税額の通知書」が届くことがあります。開いてみると、7月と11月に所得税を納めるように書いてある。確定申告で払ったばかりなのに、と戸惑う人も多いはずです。
予定納税は、前年の所得をもとに、その年の所得税の一部を前払いする決まりです。払いすぎになっても、翌年の確定申告で精算されます。対象になる基準、副業の所得の種類で変わること、所得が減りそうなときの減額の申請を、順に確認しましょう。今年の11月分の減額申請は、11月16日(月)が期限です。1
前年の申告納税額が15万円以上なら、7月と11月に3分の1ずつ
所得税法は、予定納税基準額が15万円以上の人に、その3分の1ずつを、7月(第1期)と11月(第2期)に納めるよう定めています。2基準額は、原則として、その年の5月15日の時点で確定している前年分の申告納税額です。3確定申告で計算した所得税と復興特別所得税から、給与などで源泉徴収された分を引いた金額だと考えると分かりやすいでしょう。
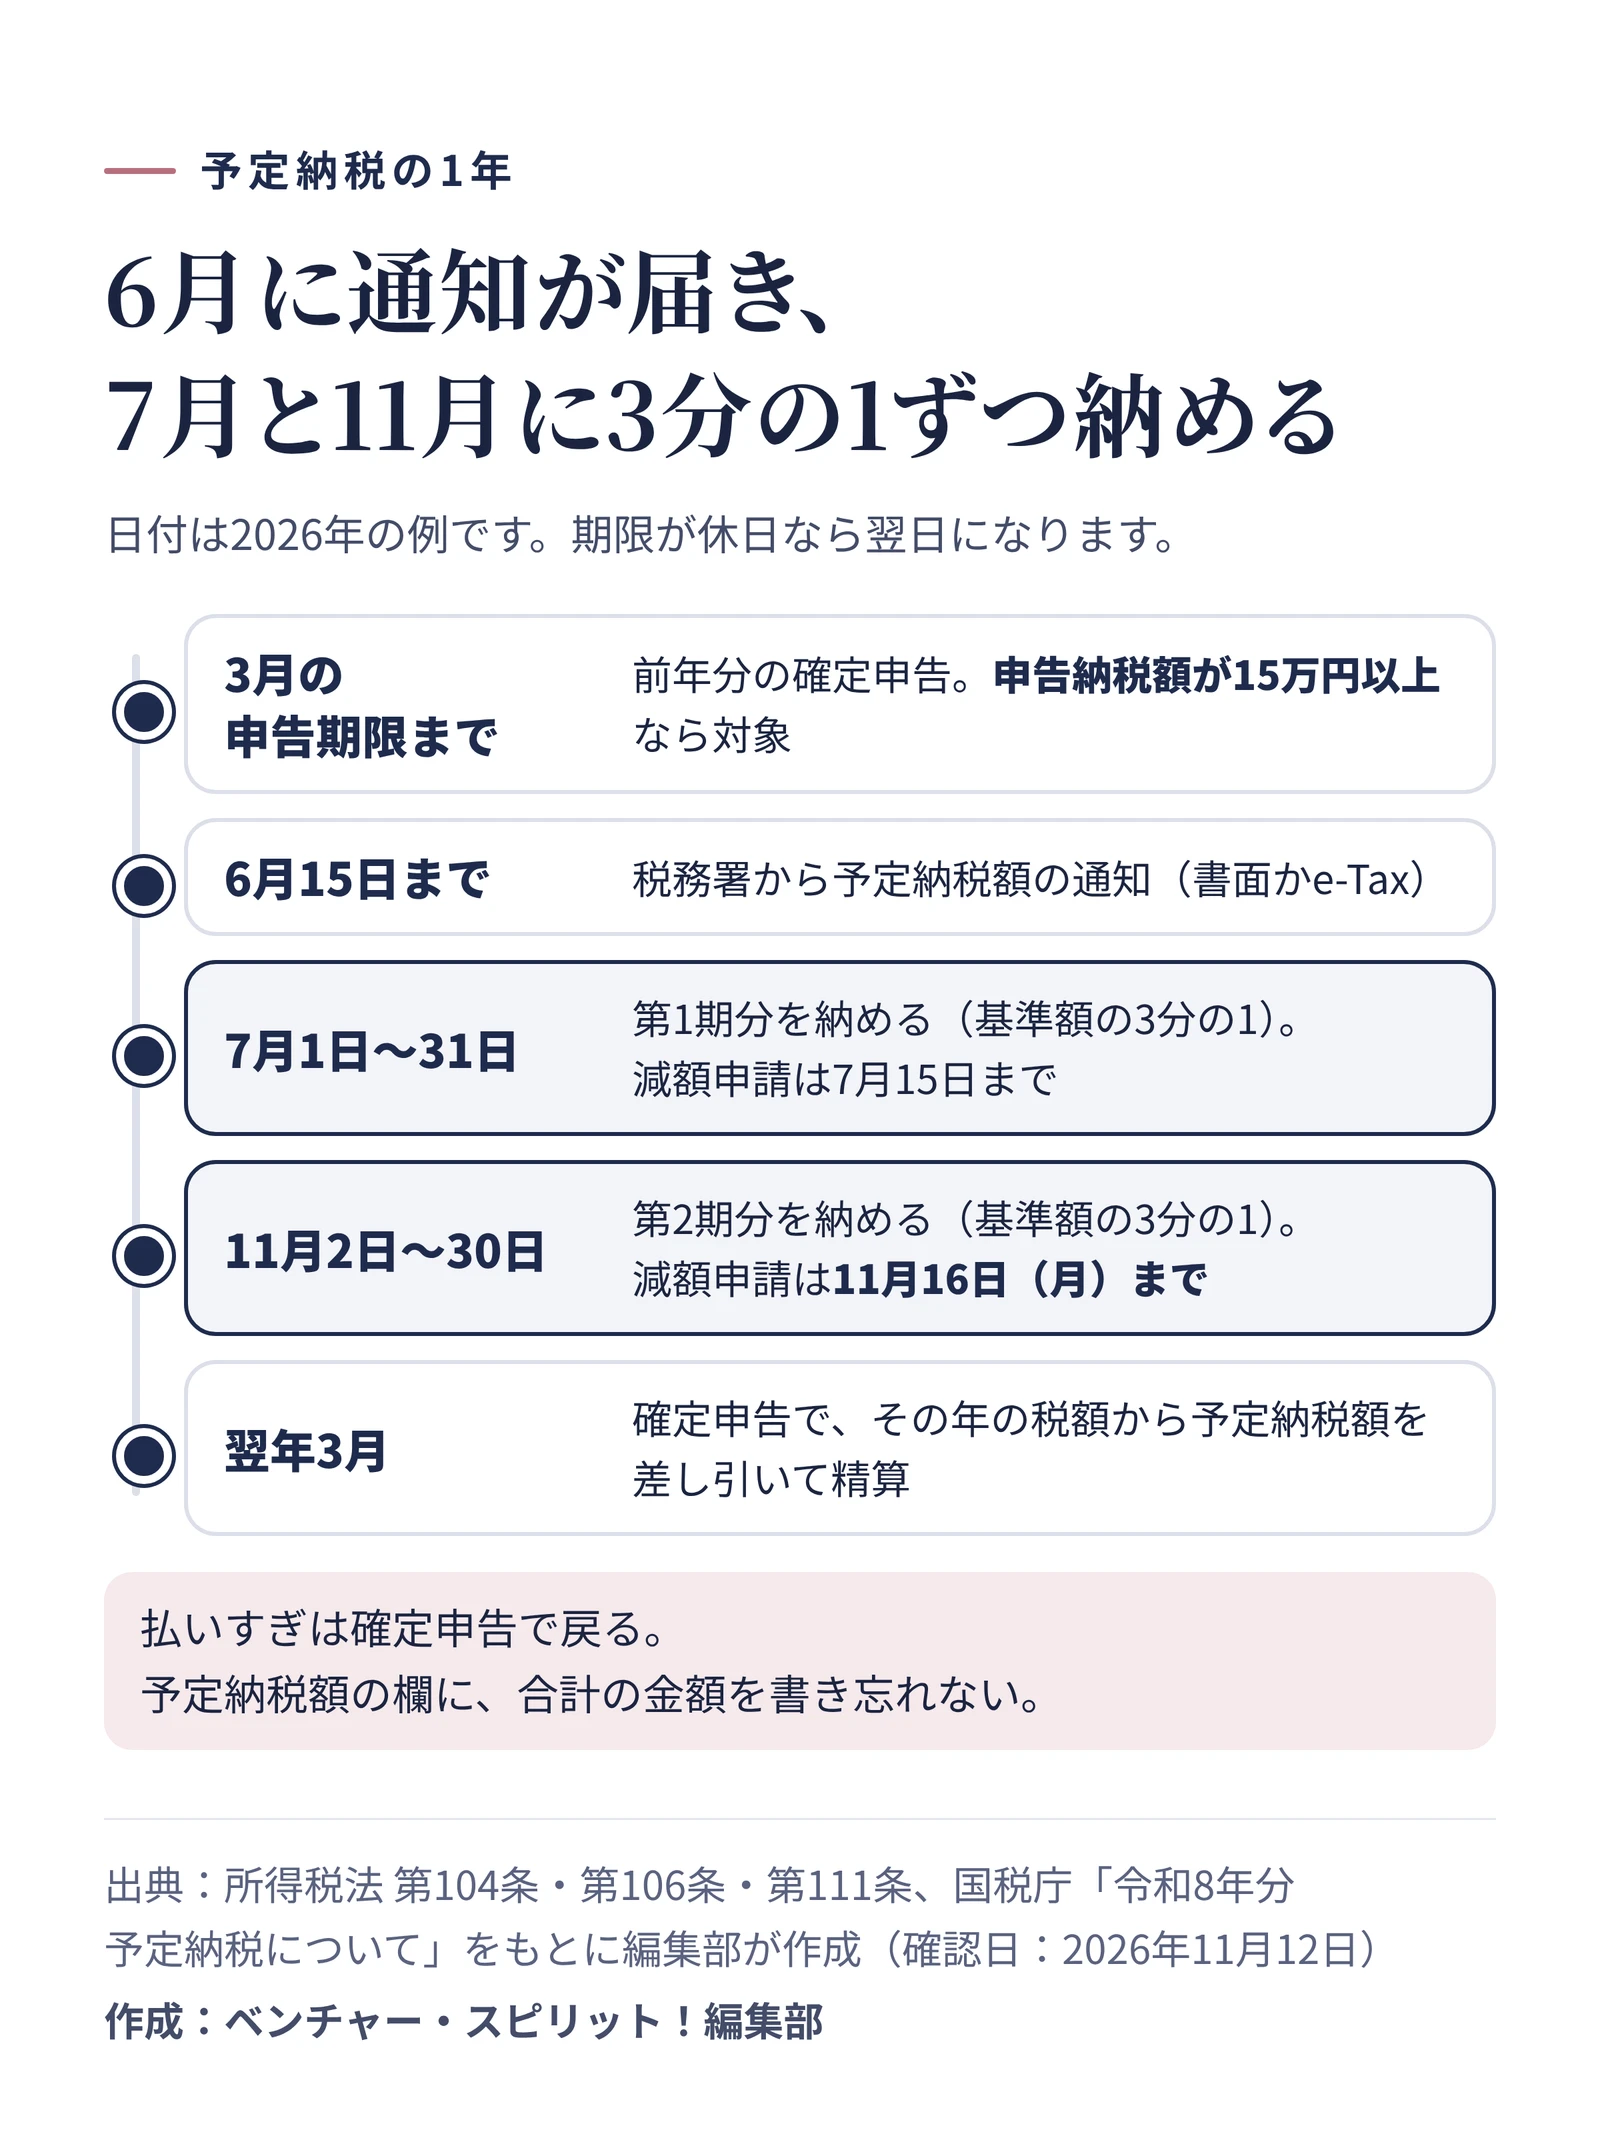
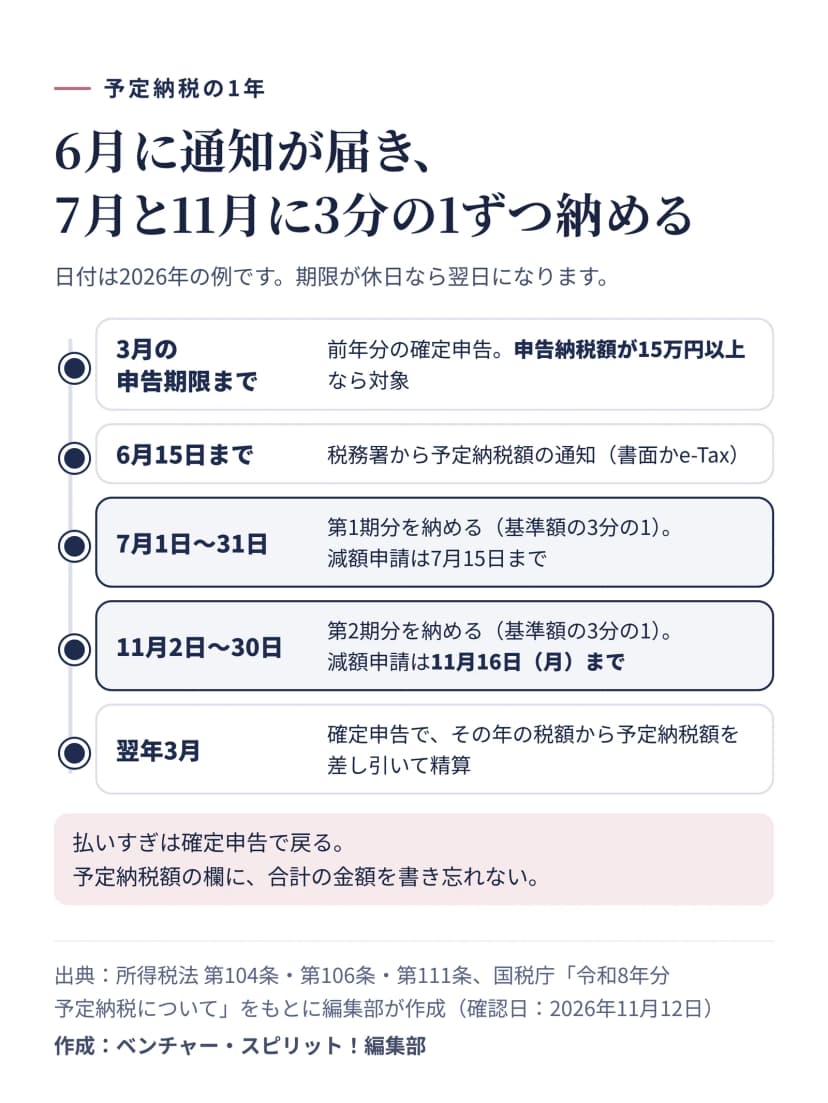 予定納税は6月15日までに通知が届き、7月と11月に予定納税基準額の3分の1ずつを納め、翌年の確定申告で精算する作成: 編集部 / 出典: 編集部が作成(出典: 所得税法 第104条・第106条・第111条、国税庁「令和8年分 予定納税について」・2026年11月12日確認)
税務署は、6月15日までに予定納税額を書面かe-Taxで通知します。23通知書には、予定納税基準額、第1期分と第2期分の金額、振替納税を使っている人は引き落としの金融機関が書かれています。12026年の納期は次のとおりです。1
- 第1期分:7月1日から7月31日まで
- 第2期分:11月2日から11月30日まで(振替納税の人は11月30日に引き落とし)
副業の雑所得は、基準額の計算から外れる
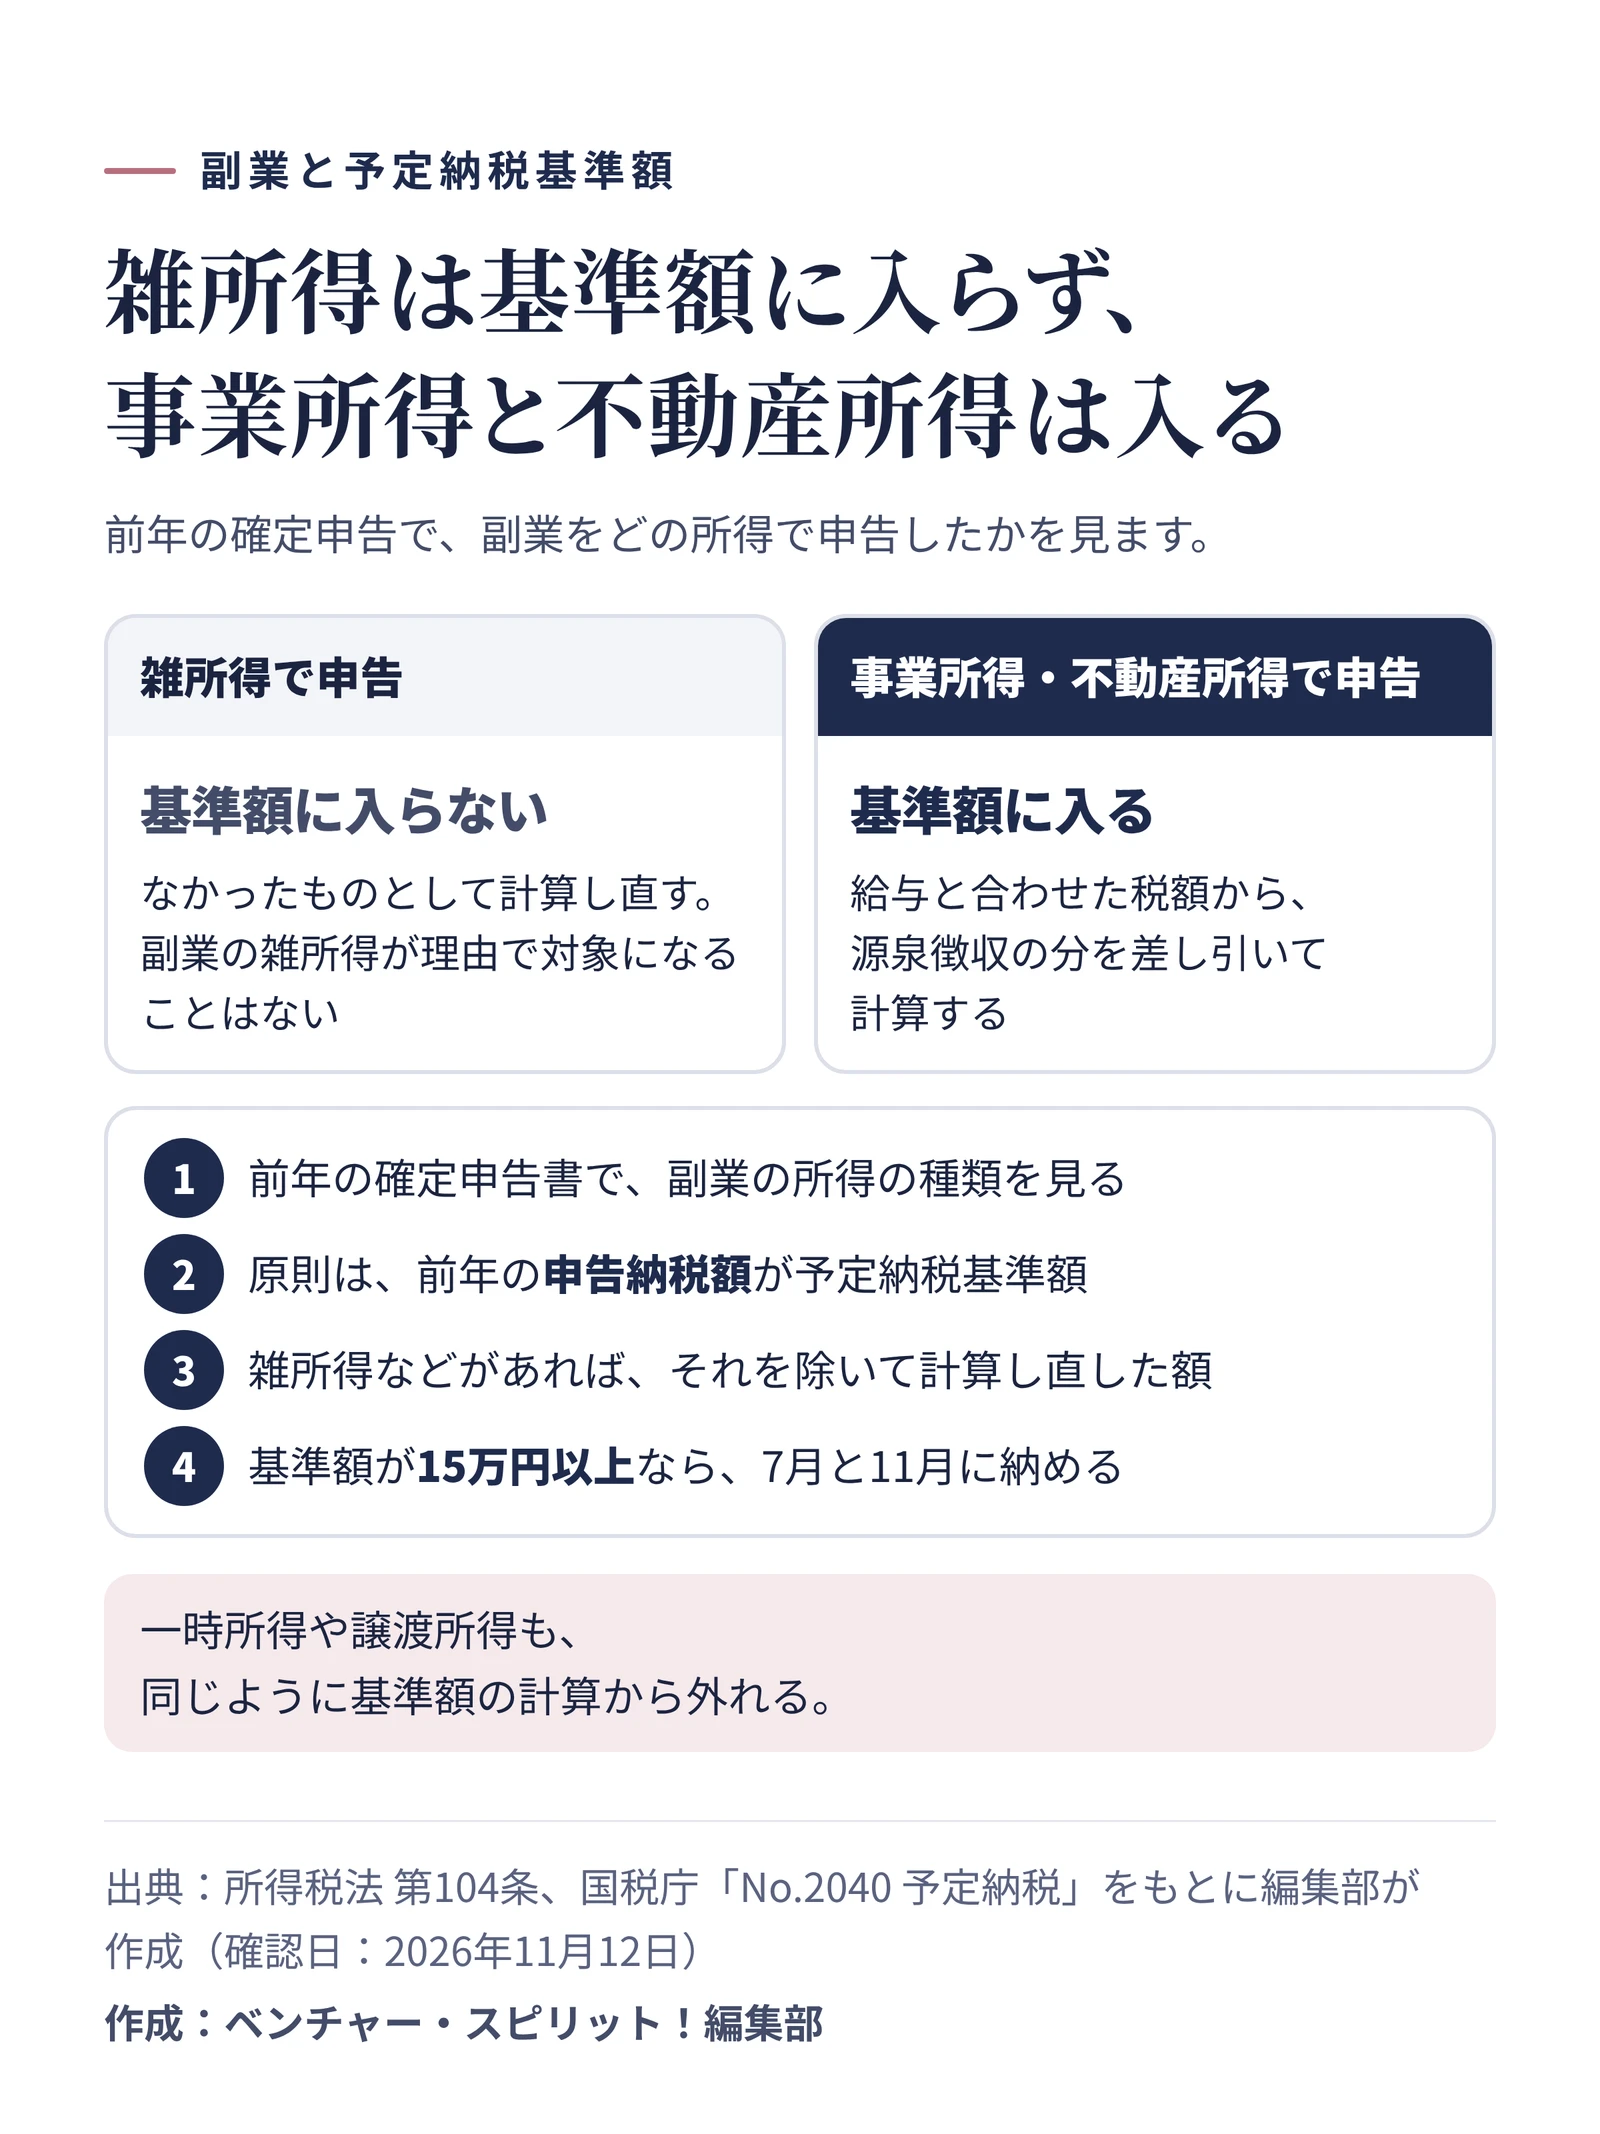
副業の人にとって大切なのが、所得の種類です。予定納税基準額の計算では、前年の所得のうち、副業などの雑所得、ものを売って得た所得、懸賞の賞金や保険の満期金のような一時の所得を、なかったものとして計算し直します。23源泉徴収された税も、これらの所得の分は引きません。2法律の名前でいうと、雑所得、譲渡所得、一時所得、平均課税を受けた臨時所得の4つです。
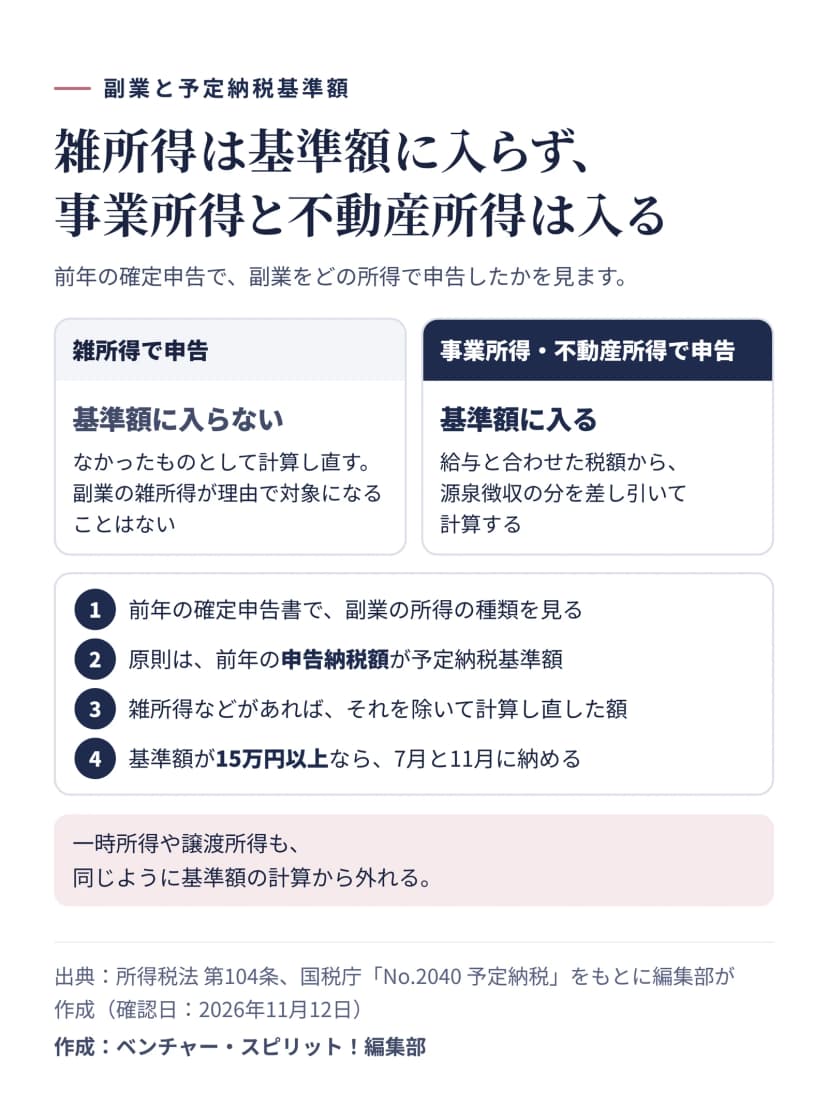 副業を雑所得で申告していれば予定納税基準額に入らず、事業所得や不動産所得なら入る作成: 編集部 / 出典: 編集部が作成(出典: 所得税法 第104条、国税庁「No.2040予定納税」・2026年11月12日確認)
つまり、副業の所得を雑所得として申告している場合、副業の分は基準額に入りません。副業の雑所得が理由で、予定納税の対象になることはないということです。
反対に、副業を事業所得や不動産所得として申告している人は、その分が基準額に入ります。副業を初めて事業所得として確定申告した年の6月に、初めて通知が届くこともあります。自分の副業がどちらにあたるかは、前年の確定申告書で確かめられます。
所得が減りそうなら、減額を申請できる
今年の所得が前年より少なくなりそうなときは、予定納税額の減額を税務署に申請できます。申請は2回あり、それぞれ基準になる日と期限が決まっています。2
- 7月の減額申請:6月30日の状況で見積もり、7月15日までに申請する。第1期分と第2期分が対象
- 11月の減額申請:10月31日の状況で見積もり、11月15日までに申請する。第2期分だけが対象
2026年は11月15日が日曜日なので、11月の減額申請の期限は11月16日(月)です。1
国税庁は、減額を申請できる例として、廃業や休業、業況不振で所得が明らかに少なくなりそうな場合や、医療費控除や扶養控除などが前年より増える場合を挙げています。1副業をやめた、取引先との契約が終わって売上が大きく減った、といった場合が当てはまります。反対に、今年も前年と同じくらい稼げそうなら、申請はしなくてかまいません。
申請には、今年の所得と税額の見積もりを書いた「予定納税額の減額申請書」を出し、見積もりの根拠になる取引の記録などを添えます。24e-Taxでも出せます。1税務署が承認すると、減った額で納めればよくなります。
ひとつ注意があります。2026年度の税制改正による基礎控除の見直しは、予定納税額の計算にも、減額申請の見積もりにも入っていません。基礎控除が増える分は、確定申告で精算されます。31基礎控除が増えることだけを理由に減額を申請することはできません。
納め方と、確定申告での精算
予定納税は、振替納税、ダイレクト納付、インターネットバンキング、クレジットカード納付のほか、届いた納付書で金融機関や税務署の窓口でも納められます。30万円以下なら、バーコード付きの納付書でコンビニでも払えます。1期限に遅れると、期限の翌日から延滞税がかかります。32026年の第2期分なら、12月中に納めた場合の割合は年2.8%です。2027年1月中も12月と同じ計算のしかたですが、割合は年ごとに変わり、2027年の分は財務大臣が11月30日までに告示する数字で決まります。2月1日以後は、年14.6%と「延滞税特例基準割合+7.3%」の低いほうに上がります。3
振替納税を使っている人は、第2期分が11月30日に口座から引き落とされます。前日までに残高を確かめておきましょう。残高が足りずに引き落とされなかったときも、延滞税の対象になります。1副業の売上を入れている口座と、引き落としの口座が別なら、11月の下旬に一度移しておくと慌てません。
払った予定納税は、翌年の確定申告で、その年の税額から差し引かれます。申告書の予定納税額の欄に、通知書の合計の金額を書き忘れると、納める税金が多く計算されてしまいます。1払いすぎていた分は、還付で戻ってきます。
 通知書が届いたら、前年の確定申告書と見比べて、金額と期限を確かめるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
予定納税は所得税の決まりで、住民税にはありません。副業の住民税の納め方は、別の記事で確認できます。
通知書が届いたら確認すること
予定納税の通知は、前の年に副業がしっかり伸びた証でもあります。仕組みが分かれば、7月と11月の支払いも、確定申告での精算も落ち着いて迎えられます。通知書を手元に置いて、まずは前年の確定申告書と見比べてみてください。
この記事は、2026年11月12日時点の法令と国税庁の案内をもとにしています。個別の税額や減額申請の判断は、所轄の税務署か税理士に確認してください。
2026年11月13日 訂正:第2期分の延滞税の割合について「年が明けるとさらに上がります」としていたのを、国税庁の予定納税の案内(No.2040)の表のとおり「2027年1月中も12月と同じ計算のしかたで、高い割合になるのは2月1日以後」に直しました。