副業の収入に加えて、株や投資信託、FXや暗号資産でも利益が出た。会社員なら「給料のほかの所得が20万円以下なら確定申告はいらない」と聞くけれど、投資の利益もこの20万円に入るのでしょうか。
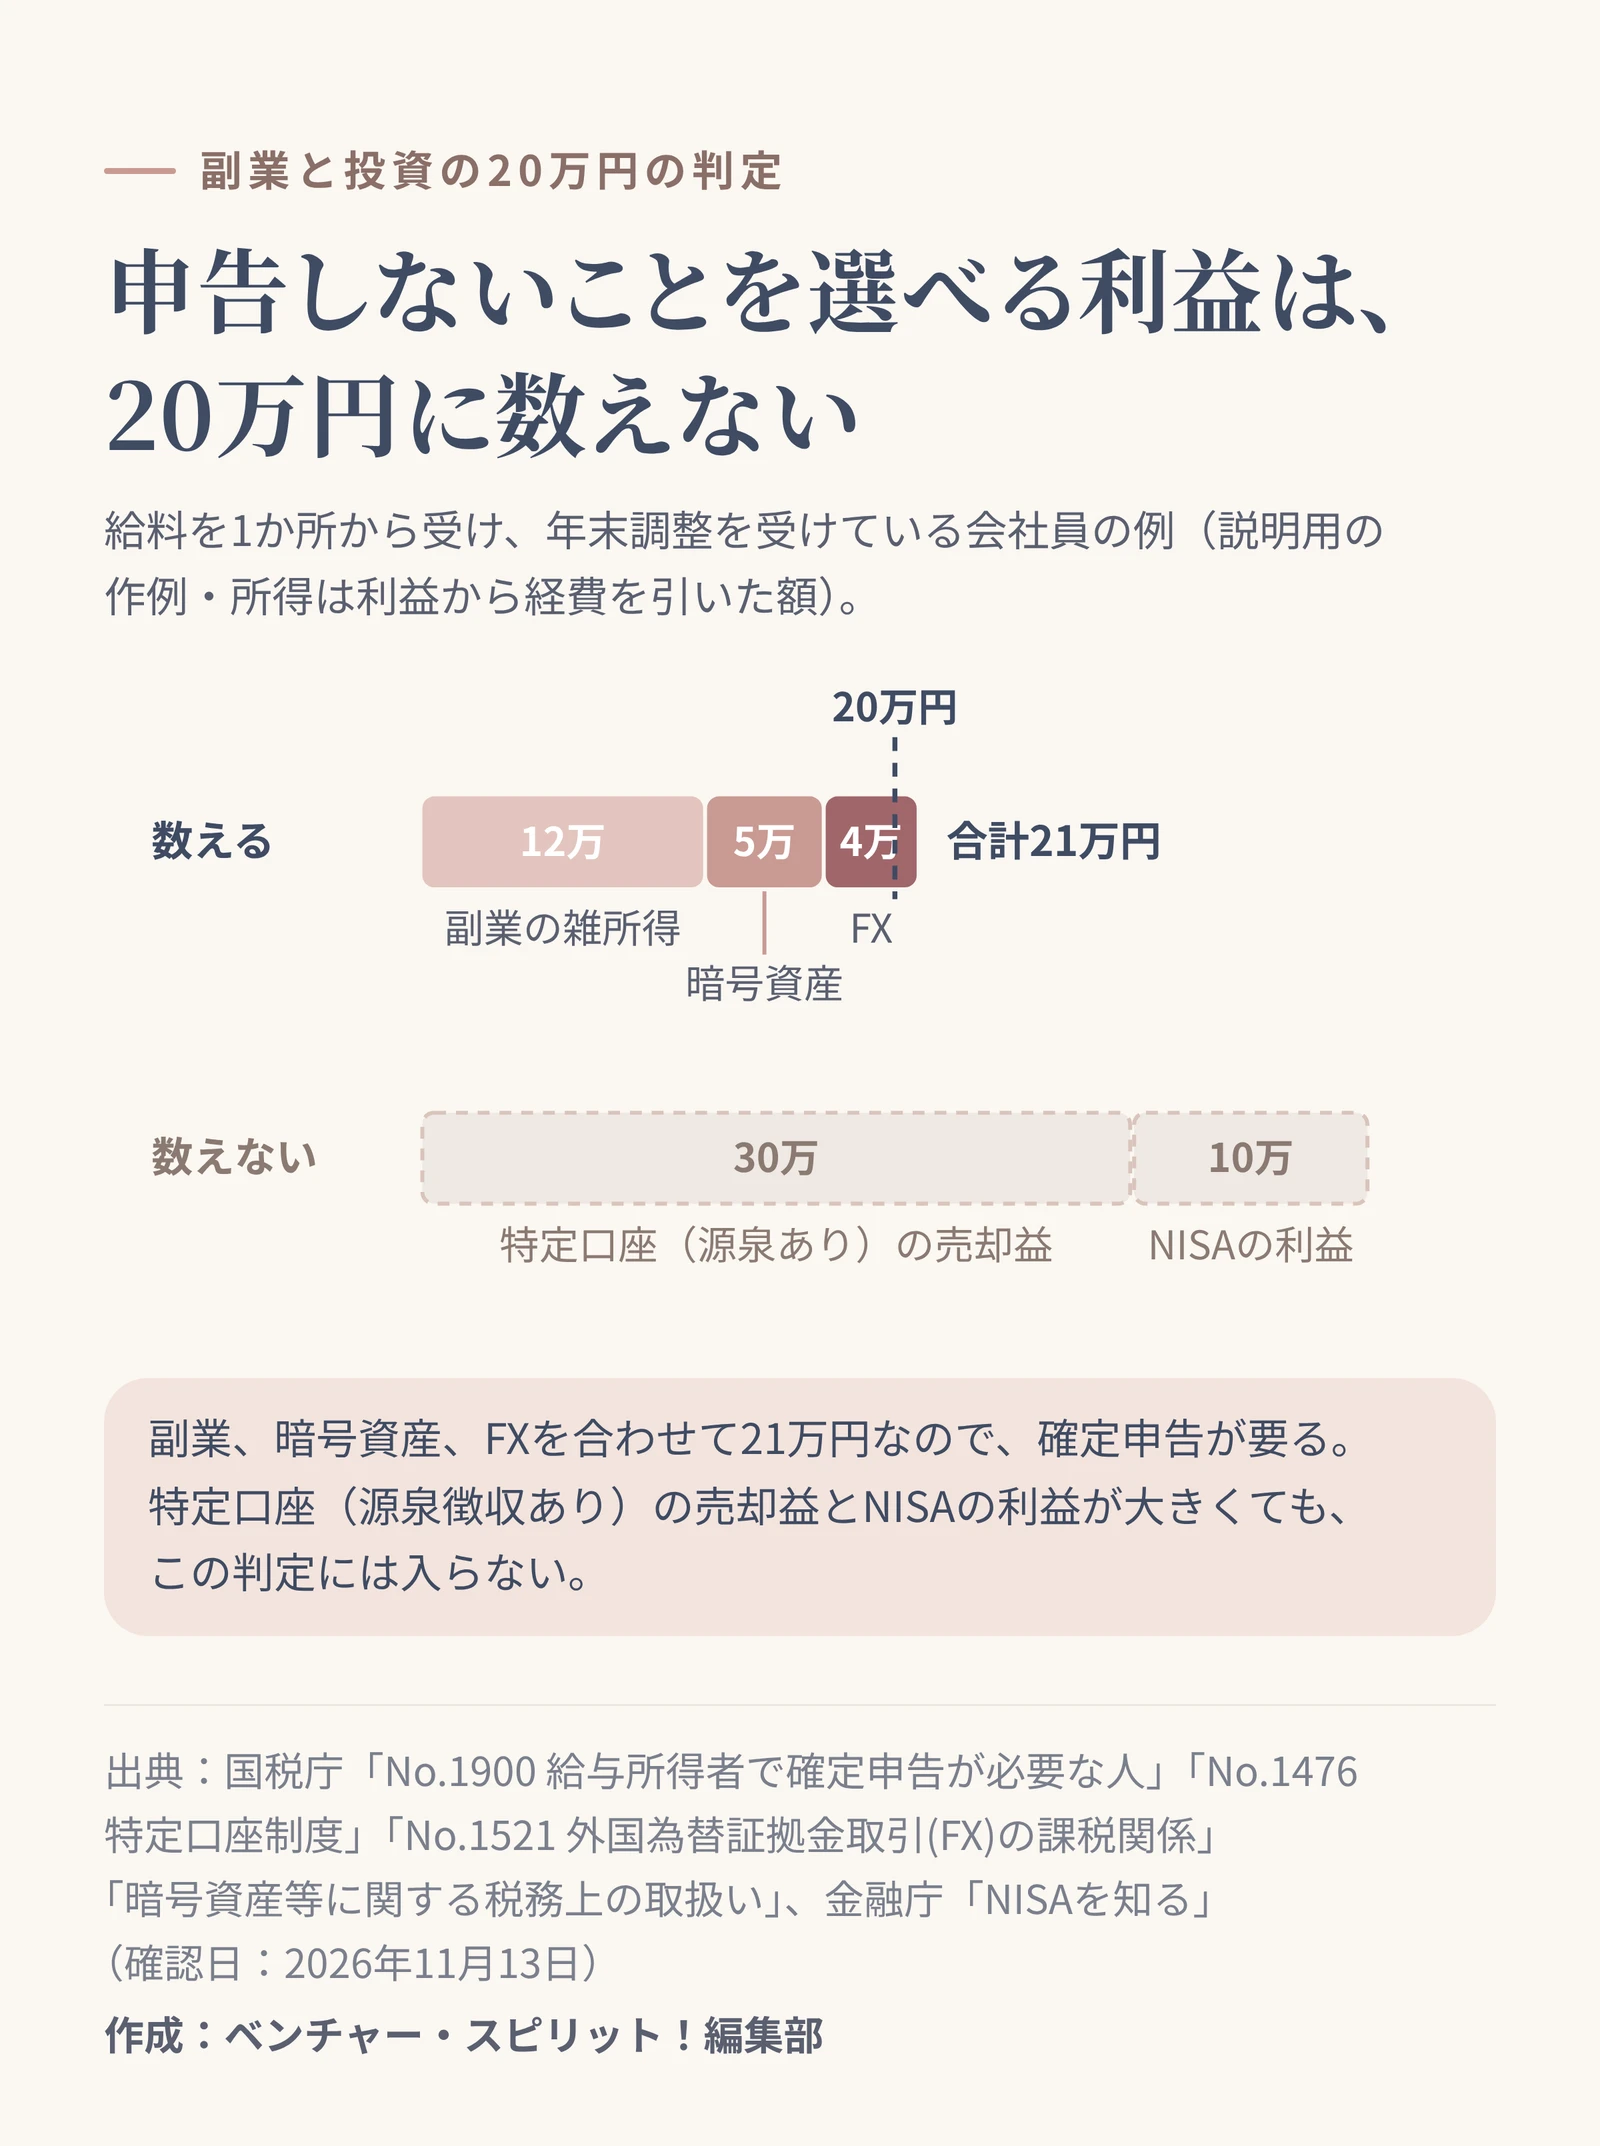
答えは、投資の種類と口座で分かれます。確定申告をしないことを選べる利益は20万円に数えず、そうでない利益は副業と合わせて数えます。所得の種類ごとに確認しましょう。
20万円は、給料のほかの所得を合わせて数える
給料を1か所から受け、年末調整を受けている会社員は、給与所得と退職所得のほかの所得の合計が20万円以下なら、原則として確定申告はいりません。1ここでいう所得は、収入から経費を引いた額です。副業の所得も、投資の利益も、この合計に入るのが基本です。
ただし、国税庁は、この合計に入れない所得をはっきり挙げています。1
- 上場株式などの配当や、非上場株式の少額配当などで、確定申告をしないことを選んだもの
- 特定口座の源泉徴収ありの口座での上場株式などの売却益で、確定申告をしないことを選んだもの
- 特定公社債の利子で、確定申告をしないことを選んだもの
- 源泉分離課税とされる預貯金の利子など
つまり、売るときや受け取るときに税金が引かれ、申告しなくても済む形を選んだ利益は、20万円に数えません。
なお、この20万円の決まりは、副業の収入が業務委託や物販などの場合の話です。副業がアルバイトなどの給与なら、2か所から給与を受け取っている人の決まりで判定します。1こちらは次の記事で確認できます。
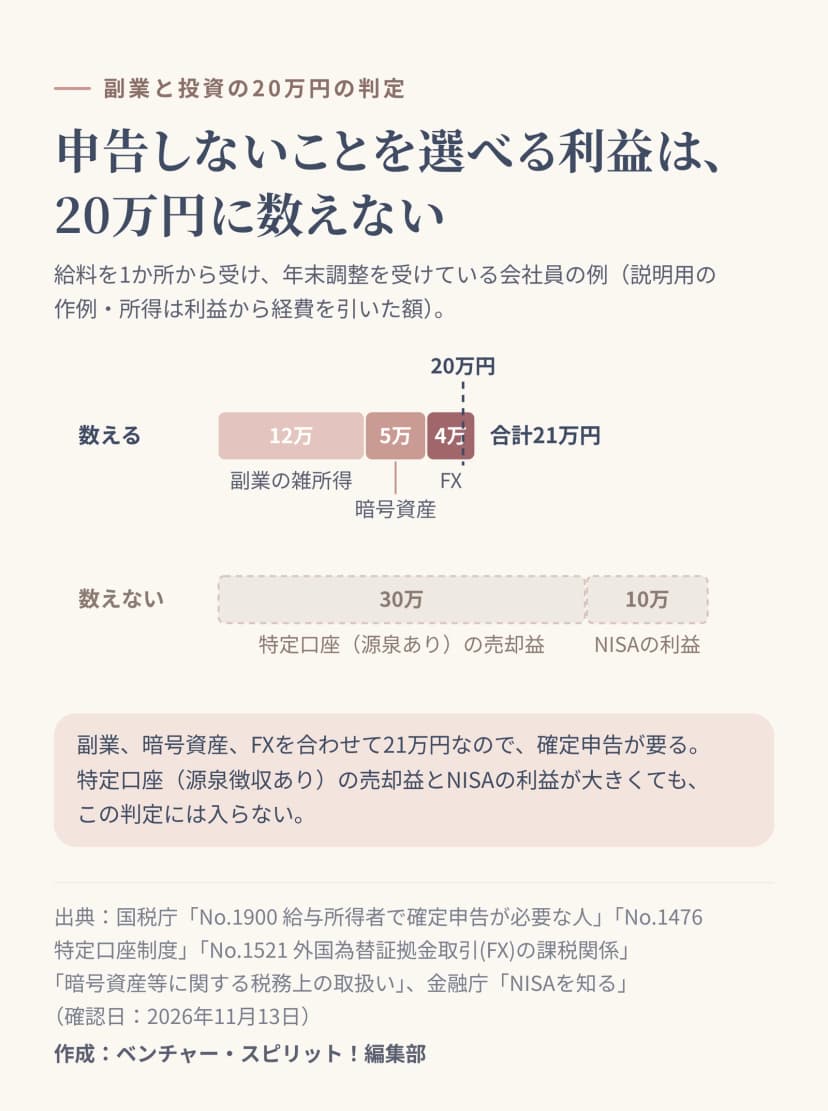 副業、暗号資産、FXの利益は合わせて数え、源泉徴収ありの口座の売却益とNISAは数えない作成: 編集部 / 出典: ベンチャー・スピリット!編集部
数えない利益:源泉徴収ありの口座、申告しない配当、NISA
特定口座で源泉徴収ありを選ぶと、株などを売るたびに、利益から所得税と住民税が差し引かれます。その口座の売却益は、申告しないことを選べます。2申告しないなら、20万円の判定にも入りません。1
上場株式の配当も、受け取るときに税金が差し引かれ、確定申告をしないことを選べます。31ただし、発行済株式の3%以上を持つ大口の株主が受け取る配当などは、申告不要を選べず、総合課税の対象です。3
株式の投資信託の分配金も、配当所得にあたります。3特定口座で売り買いした投資信託も、株と同じように口座の種類で考えましょう。
NISAの口座で投資した商品の売却益や配当は、そもそも税金がかかりません。4税金がかからない利益なので、20万円の判定に入れる必要もありません。
数える利益:一般口座の株、FX、暗号資産
反対に、申告しないことを選べない投資の利益は、副業と合わせて数えます。
- 一般口座や、特定口座の源泉徴収なしの口座で売った株の利益。売るときに税金が引かれていないので、申告しないことは選べません21
- FXの利益。国内の業者を通じた取引なら、「先物取引に係る雑所得等」として、ほかの所得と分けて税金を計算します(申告分離課税)5
- 暗号資産を売ったり使ったりした利益。原則として雑所得で、確定申告が必要です6
暗号資産の利益は、副業の雑所得と同じ雑所得なので、合わせて計算します。損が出た場合は、雑所得の中で差し引けても、給料から差し引くことはできません。6FXの損も、ほかの「先物取引に係る雑所得等」とだけ差し引けます。5
| 投資の利益 |
20万円に数えるか |
メモ |
| 特定口座(源泉徴収あり)の株の売却益 |
数えない(申告しないことを選んだとき) |
口座ごとに申告するかを選べる |
| 上場株式の配当 |
数えない(申告しないことを選んだとき) |
大口の株主は選べない |
| NISAの売却益・配当 |
数えない |
税金がかからない |
| 一般口座・源泉徴収なしの株の売却益 |
数える |
申告分離課税 |
| FXの利益 |
数える |
先物取引に係る雑所得等(申告分離課税) |
| 暗号資産の利益 |
数える |
原則として雑所得 |
自分の口座がどれにあたるかは、証券会社などから届く「特定口座年間取引報告書」で確かめられます。2源泉徴収ありの口座なら、引かれた税額も載っています。一般口座で取引した分は報告書に載らないので、取引の履歴から自分で利益を計算します(編集部の目安)。
申告するなら、源泉徴収ありの口座も選び直せる
医療費控除やふるさと納税などで確定申告をするときは、20万円以下の所得も合わせて書くのが決まりです。ただ、源泉徴収ありの口座の売却益は、確定申告をする場合でも、口座ごとに申告するか、しないかを選べます。2
ほかの口座の売却損と差し引きたいときや、損を翌年以降に繰り越したいときは、確定申告が必要です。2損を出した年は、申告したほうが得になることがあります。
気をつけたいのは住民税です。2024年度の住民税からは、上場株式などの配当や売却益について、所得税の確定申告で選んだ課税方式が、住民税でも同じになりました。7所得税で申告すると、住民税の計算にも同じように入ることを覚えておきましょう。
副業の20万円と住民税の申告の関係は、次の記事で確認できます。
年明けまでに確認すること
副業も投資も、どちらも自分の力でお金を増やす大切な手段です。口座の種類と所得の種類を押さえておけば、確定申告の要る・要らないで迷う時間はぐっと短くなります。
この記事は、2026年11月13日時点の国税庁と金融庁の案内をもとにしています。ポイントや謝礼など一時所得の数え方は、ポイ活やアンケートの謝礼の記事で確認できます。個別の判断に迷うときは、税務署か税理士に相談してください。