医療費控除の申告で、いちばん面倒に感じやすいのが明細書です。病院や薬局の領収書を1枚ずつ書き写すのかと思うと、気が重くなりますよね。
健康保険組合などから届く「医療費のお知らせ」(医療費通知)を使えば、通知に載った分は明細を書かずに済みます。ただ、通知に載らない医療費は、これまでどおり領収書をもとに記入します。明細書の3つの欄の埋め方と、医療費通知で代えられる範囲を順に確認しましょう。
医療費控除の明細書は、3つの欄でできている
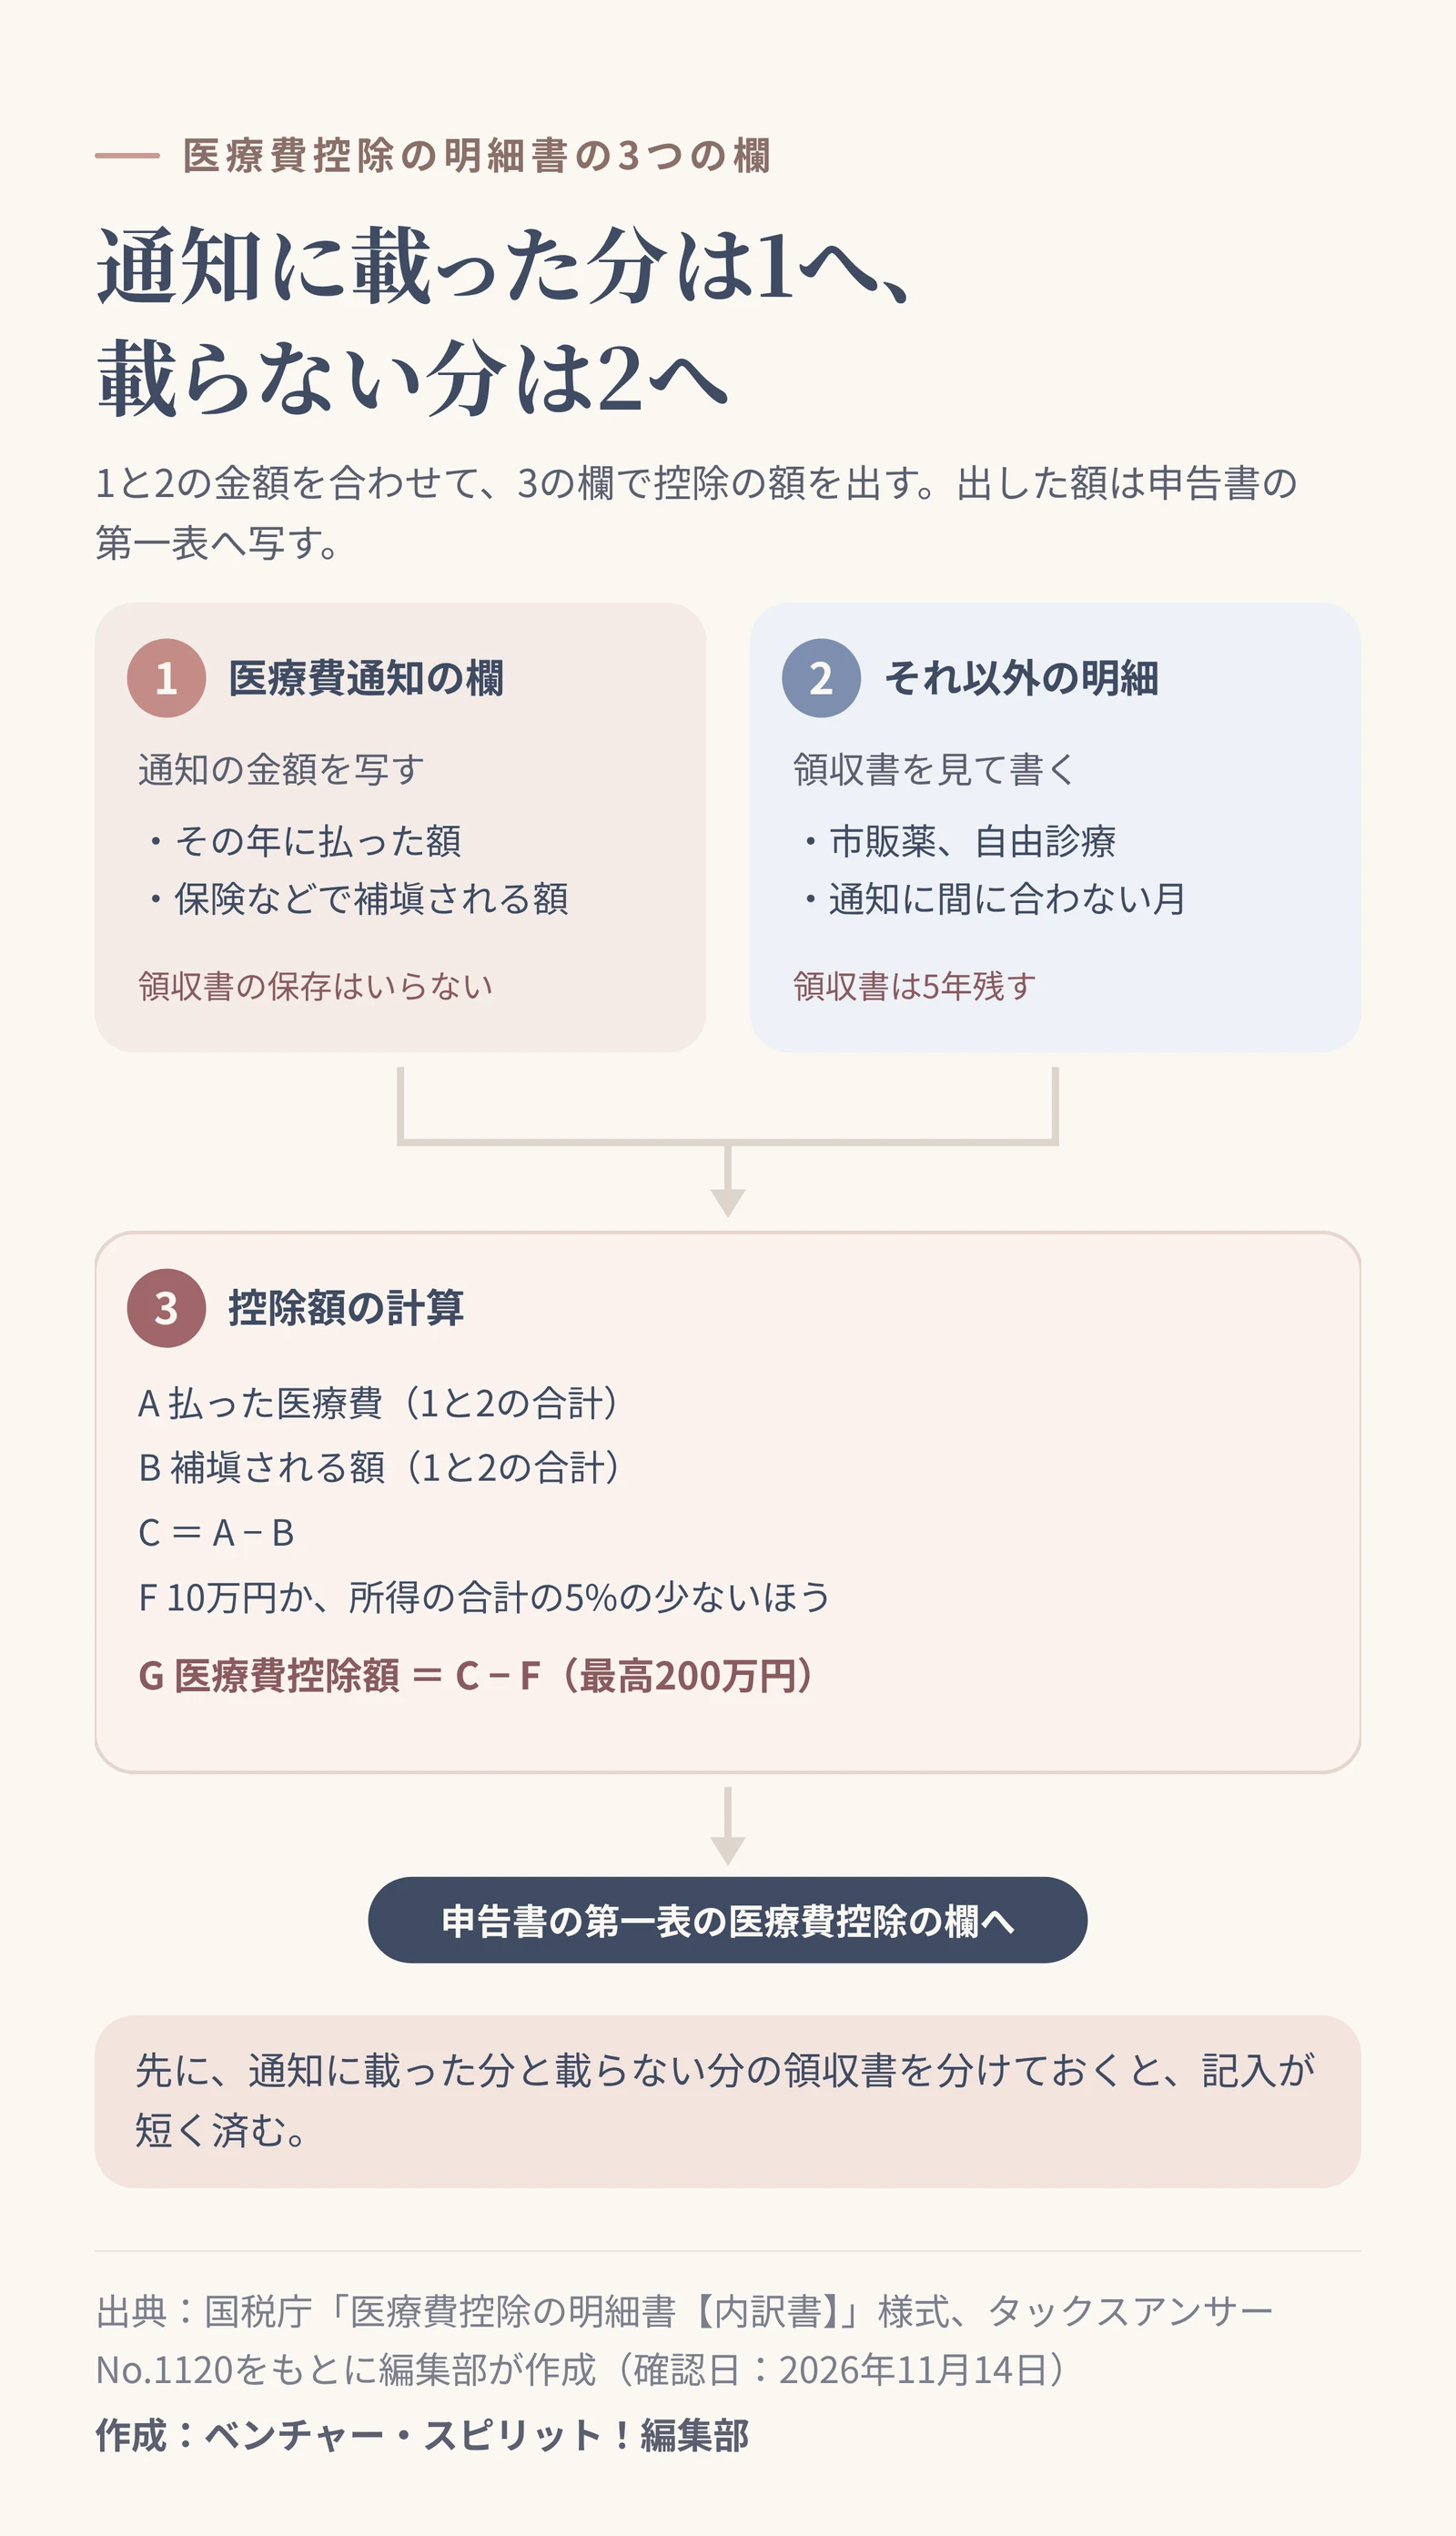
医療費控除を受けるには、領収書をもとに「医療費控除の明細書」を作り、確定申告書に添えて出します。1国税庁の明細書の様式は、次の3つの欄に分かれています。2
- 医療費通知に記載された事項:医療費通知を添える分の金額を書く。
- 医療費(上記1以外)の明細:通知に載らない分を、領収書をもとに書く。
- 控除額の計算:1と2の合計から、控除の額を出す。
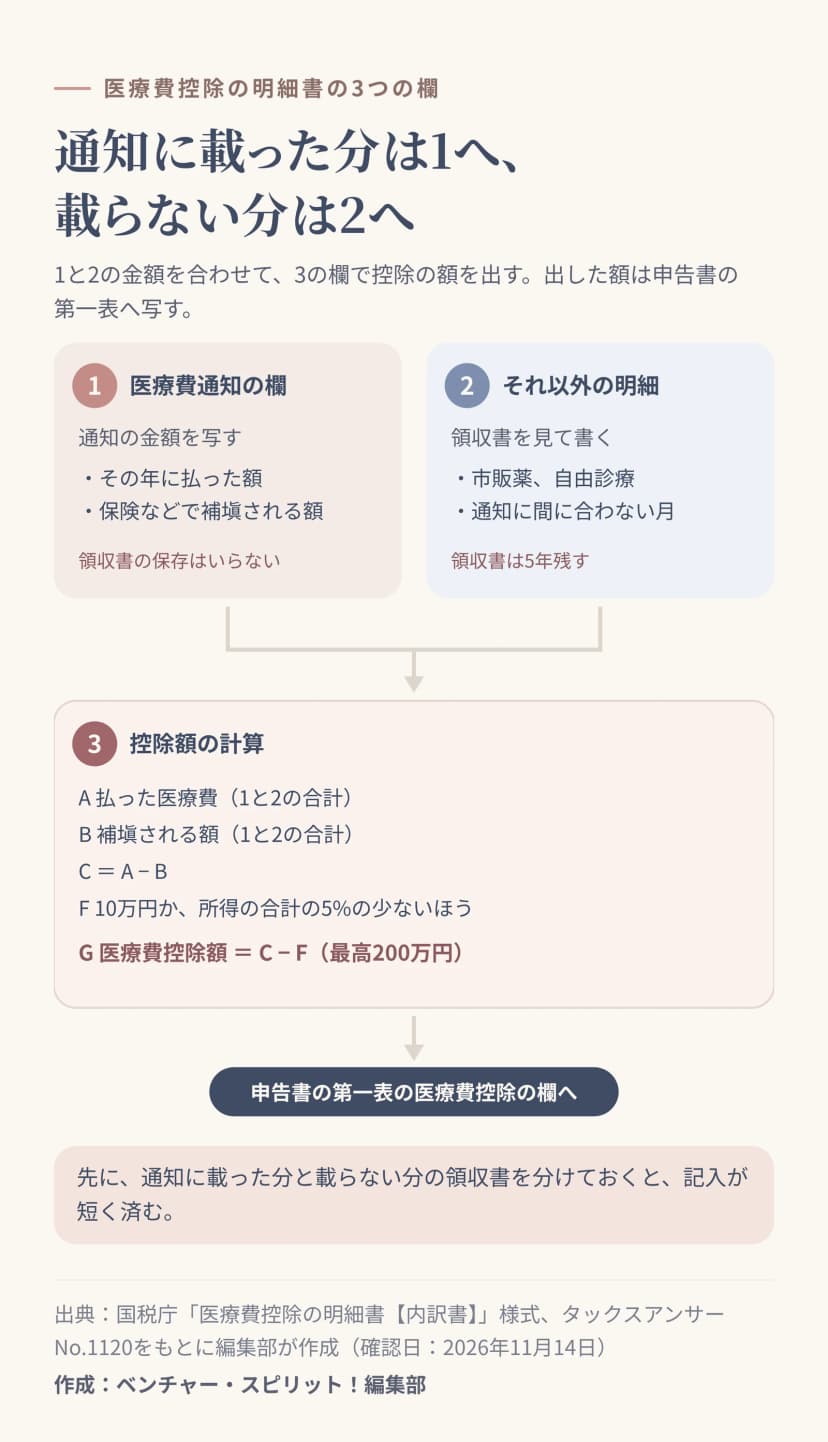 医療費控除の明細書の3つの欄。通知に載った分は1へ、載らない分は2へ作成: 編集部 / 出典: ベンチャー・スピリット!編集部
3の欄で出した控除の額は、確定申告書の第一表の医療費控除の欄に写します。2国税庁の確定申告書等作成コーナーで金額を入れていけば、明細書も自動でできあがります。領収書が多い人は、表計算ソフトで医療費を集計する国税庁の「医療費集計フォーム」を作り、作成コーナーで読み込むこともできます。1
医療費通知で代えられるのは、通知に載った分だけ
明細書の記入を簡単にできるのは、医療保険者が出す医療費通知のうち、次の6つの項目がすべて載っているものです。1
- 被保険者等の氏名
- 療養を受けた年月
- 療養を受けた者
- 療養を受けた病院、診療所、薬局等の名称
- 被保険者等が支払った医療費の額
- 保険者等の名称
健康保険組合の「医療費のお知らせ」も、この6つがそろっていれば使えます。3お知らせに「医療費控除に使用できない」と書いてあっても、6つの項目がそろっていれば扱いは同じです。4インターネットで受け取った医療費通知情報も、医療保険者の電子署名が付いたものなら使えます。1
どれかの項目が欠けているときは、欠けている事項を書き足すか、領収書をもとに明細書を作ります。この場合、その医療費の領収書は確定申告期限などから5年間、残しておきます。3
ただし、明細を省けるのは、医療費通知に載っている医療費だけです。4通知に載らない医療費は、領収書を見ながら2の欄へ記入しましょう。
| 医療費の例 |
書く欄 |
| 医療費通知に載った保険診療の自己負担 |
1(通知の金額を写す) |
| 通知への反映が間に合わなかった月の分 |
2(領収書から書く) |
| 薬局で買った医薬品 |
2(領収書から書く) |
| 自由診療 |
2(領収書から書く) |
国税庁のQ&Aも、自由診療や薬局での医薬品の購入、通知への反映が間に合わない医療費を、医療費通知に載らない例として挙げています。4通知と明細書の両方を、確定申告書に添えて出す形です。
1の欄は、医療費通知の金額を写す
1の欄に入れる金額は、3つあります。2
- (1)医療費通知に記載された医療費の額(自己負担額):通知に載っている合計。
- (2)(1)のうちその年中に実際に支払った医療費の額:控除の計算に使う額。
- (3)(2)のうち生命保険や社会保険などで補塡される金額:高額療養費や、保険の入院給付金など。
(1)と(2)が分かれているのは、通知の額と実際に払った額が、ずれることがあるためです。明細書の様式にも、医療費通知には前の年に支払った分の医療費が載っている場合がある、と注意書きがあります。2医療費控除の対象は、その年の1月1日から12月31日までに支払った医療費です。1前の年の分は、(2)から外しましょう。
自治体の医療費の助成で窓口の負担がなかったのに、通知には自己負担額が載っていることもあります。国税庁のQ&Aでは、(2)に実際に支払った額を書き、通知に減免の分があることを書き添えて出す方法を示しています。4
2の欄は、領収書を人と支払先ごとにまとめる
2の欄は、領収書1枚ごとに書く必要はありません。「医療を受けた方」と「病院・薬局など」ごとに、まとめて書けます。2欄は次の5つです。
- (1)医療を受けた方の氏名
- (2)病院・薬局などの支払先の名称
- (3)医療費の区分(診療・治療、介護保険サービス、医薬品購入、その他の医療費から選ぶ)
- (4)支払った医療費の額
- (5)(4)のうち生命保険や社会保険などで補塡される金額
たとえば、医療費通知に載らない分が次のようにあったとします(説明用の作例)。
| 医療を受けた方 |
支払先 |
区分 |
支払った額 |
補塡される額 |
| 本人 |
○○歯科医院(12月分) |
診療・治療 |
18,000円 |
0円 |
| 本人・子 |
○○薬局 |
医薬品購入 |
6,200円 |
0円 |
1枚の領収書に家族の分がまとめて載っているときは、2行目のように名前を並べて書く例が、国税庁のQ&Aに載っています。4
2の欄に書いた分の領収書は、確定申告期限などから5年間、自宅などで保管します。2明細書の内容を確かめるために、税務署から見せるよう求められることがあるからです。医療費通知を添えた分の領収書は、この対象から外れます。1
3の欄で、控除の額を出す
3の欄は、上から順に計算していきます。2
- 支払った医療費(A):1の欄の(2)と、2の欄の(4)の合計を足す。
- 保険金などで補塡される金額(B):1の欄の(3)と、2の欄の(5)の合計を足す。
- 差引金額(C):AからBを引く。
- 所得金額の合計額(D):申告書の第一表の「所得金額等」の合計欄から写す。
- 所得の5%(E):Dに0.05を掛ける。
- 差し引く額(F):Eと10万円の、少ないほう。
- 医療費控除額(G):CからFを引く(最高200万円)。
たとえば、医療費通知の(2)が11万2,000円、2の欄の合計が2万4,200円、補塡はなし、所得金額の合計額が300万円なら、次のようになります(説明用の作例)。Aは13万6,200円で、Eは15万円なので、Fは10万円。Gの医療費控除額は3万6,200円です。
FがEと10万円の少ないほうになっているのは、所得の合計が200万円より少ない人は、10万円ではなく所得の5%を超えた分が控除になるからです。1
なお、医療費控除と、市販薬の購入費を対象にするセルフメディケーション税制は、どちらか一方を選びます。この明細書で医療費控除を受ける人は、セルフメディケーション税制を受けられません。2
明細書を書く前に確認すること
医療費通知を使えば、明細書に書くのは通知に載らない分だけになります。届いた通知と領収書を並べて、どちらの欄に入るかを先に分けておくと、記入は短い時間で済みます。
この記事は、2026年11月14日時点の国税庁のタックスアンサーとQ&A、明細書の様式をもとにしています。個別の事情での判断は、税務署や税理士に相談してください。