災害の支援や、応援している団体の活動に寄附をした年は、確定申告で税金が戻ることがあります。ふるさと納税と同じ「寄附金控除」の仕組みで、相手が国の決めた団体なら受けられます。
認定NPO法人や公益法人への寄附なら、税金の軽くなり方を2通りから選べます。どちらが有利かの見分け方と、受領証から確定申告までの手順を確認しましょう。
寄附金控除の対象は、国が決めた相手への寄附
寄附金控除は、「特定寄附金」を払ったときに受けられる所得控除です。1特定寄附金に当たる主な相手は、次のとおりです。1
- 国や地方公共団体(ふるさと納税もここに入ります)
- 公益社団法人、公益財団法人、学校法人、社会福祉法人などの特定公益増進法人(法人の主な目的の業務に関係する寄附)
- 所轄庁の認定を受けた認定NPO法人と特例認定NPO法人(特定非営利活動の事業に関係する寄附)
- 政党や政治資金団体など、一定の政治活動に関する寄附
一方で、学校の入学に関する寄附や、寄附をした人に特別な利益が及ぶものは対象外です。1認定を受けていないNPO法人への寄附も、所得税の寄附金控除は受けられません。相手が認定NPO法人かどうかは、内閣府NPOホームページの一覧で確かめられます。1
所得控除は、寄附した額から2,000円を引いて所得から差し引く
寄附金控除の額は、その年に払った特定寄附金の合計から2,000円を引いた額です。ただし、寄附の合計は、総所得金額等の40%が限度になります。1
この額を所得から差し引くので、戻る税金は「控除の額×所得税の税率」です。所得税の税率が10%の人なら、控除の額の1割が所得税から軽くなります。
2,000円は、寄附ごとではなく、1年の寄附の合計から1回だけ引きます。12いくつかの団体に少しずつ寄附した人も、合計して計算できます。
認定NPO法人や公益法人なら、税額控除も選べる
認定NPO法人や、一定の要件を満たす公益社団法人、学校法人、社会福祉法人などへの寄附は、所得控除のかわりに税額控除を選べます。23税額控除の額は、寄附の合計から2,000円を引いた額の40%で、所得税の額から直接差し引きます。2
上限は2つあります。寄附の合計は総所得金額等の40%まで、税額控除の額は所得税の額の25%までです。23どちらにするかは、有利なほうを自分で選んで申告できます。2
3万円の寄附で比べると、税額控除のほうが多く戻る
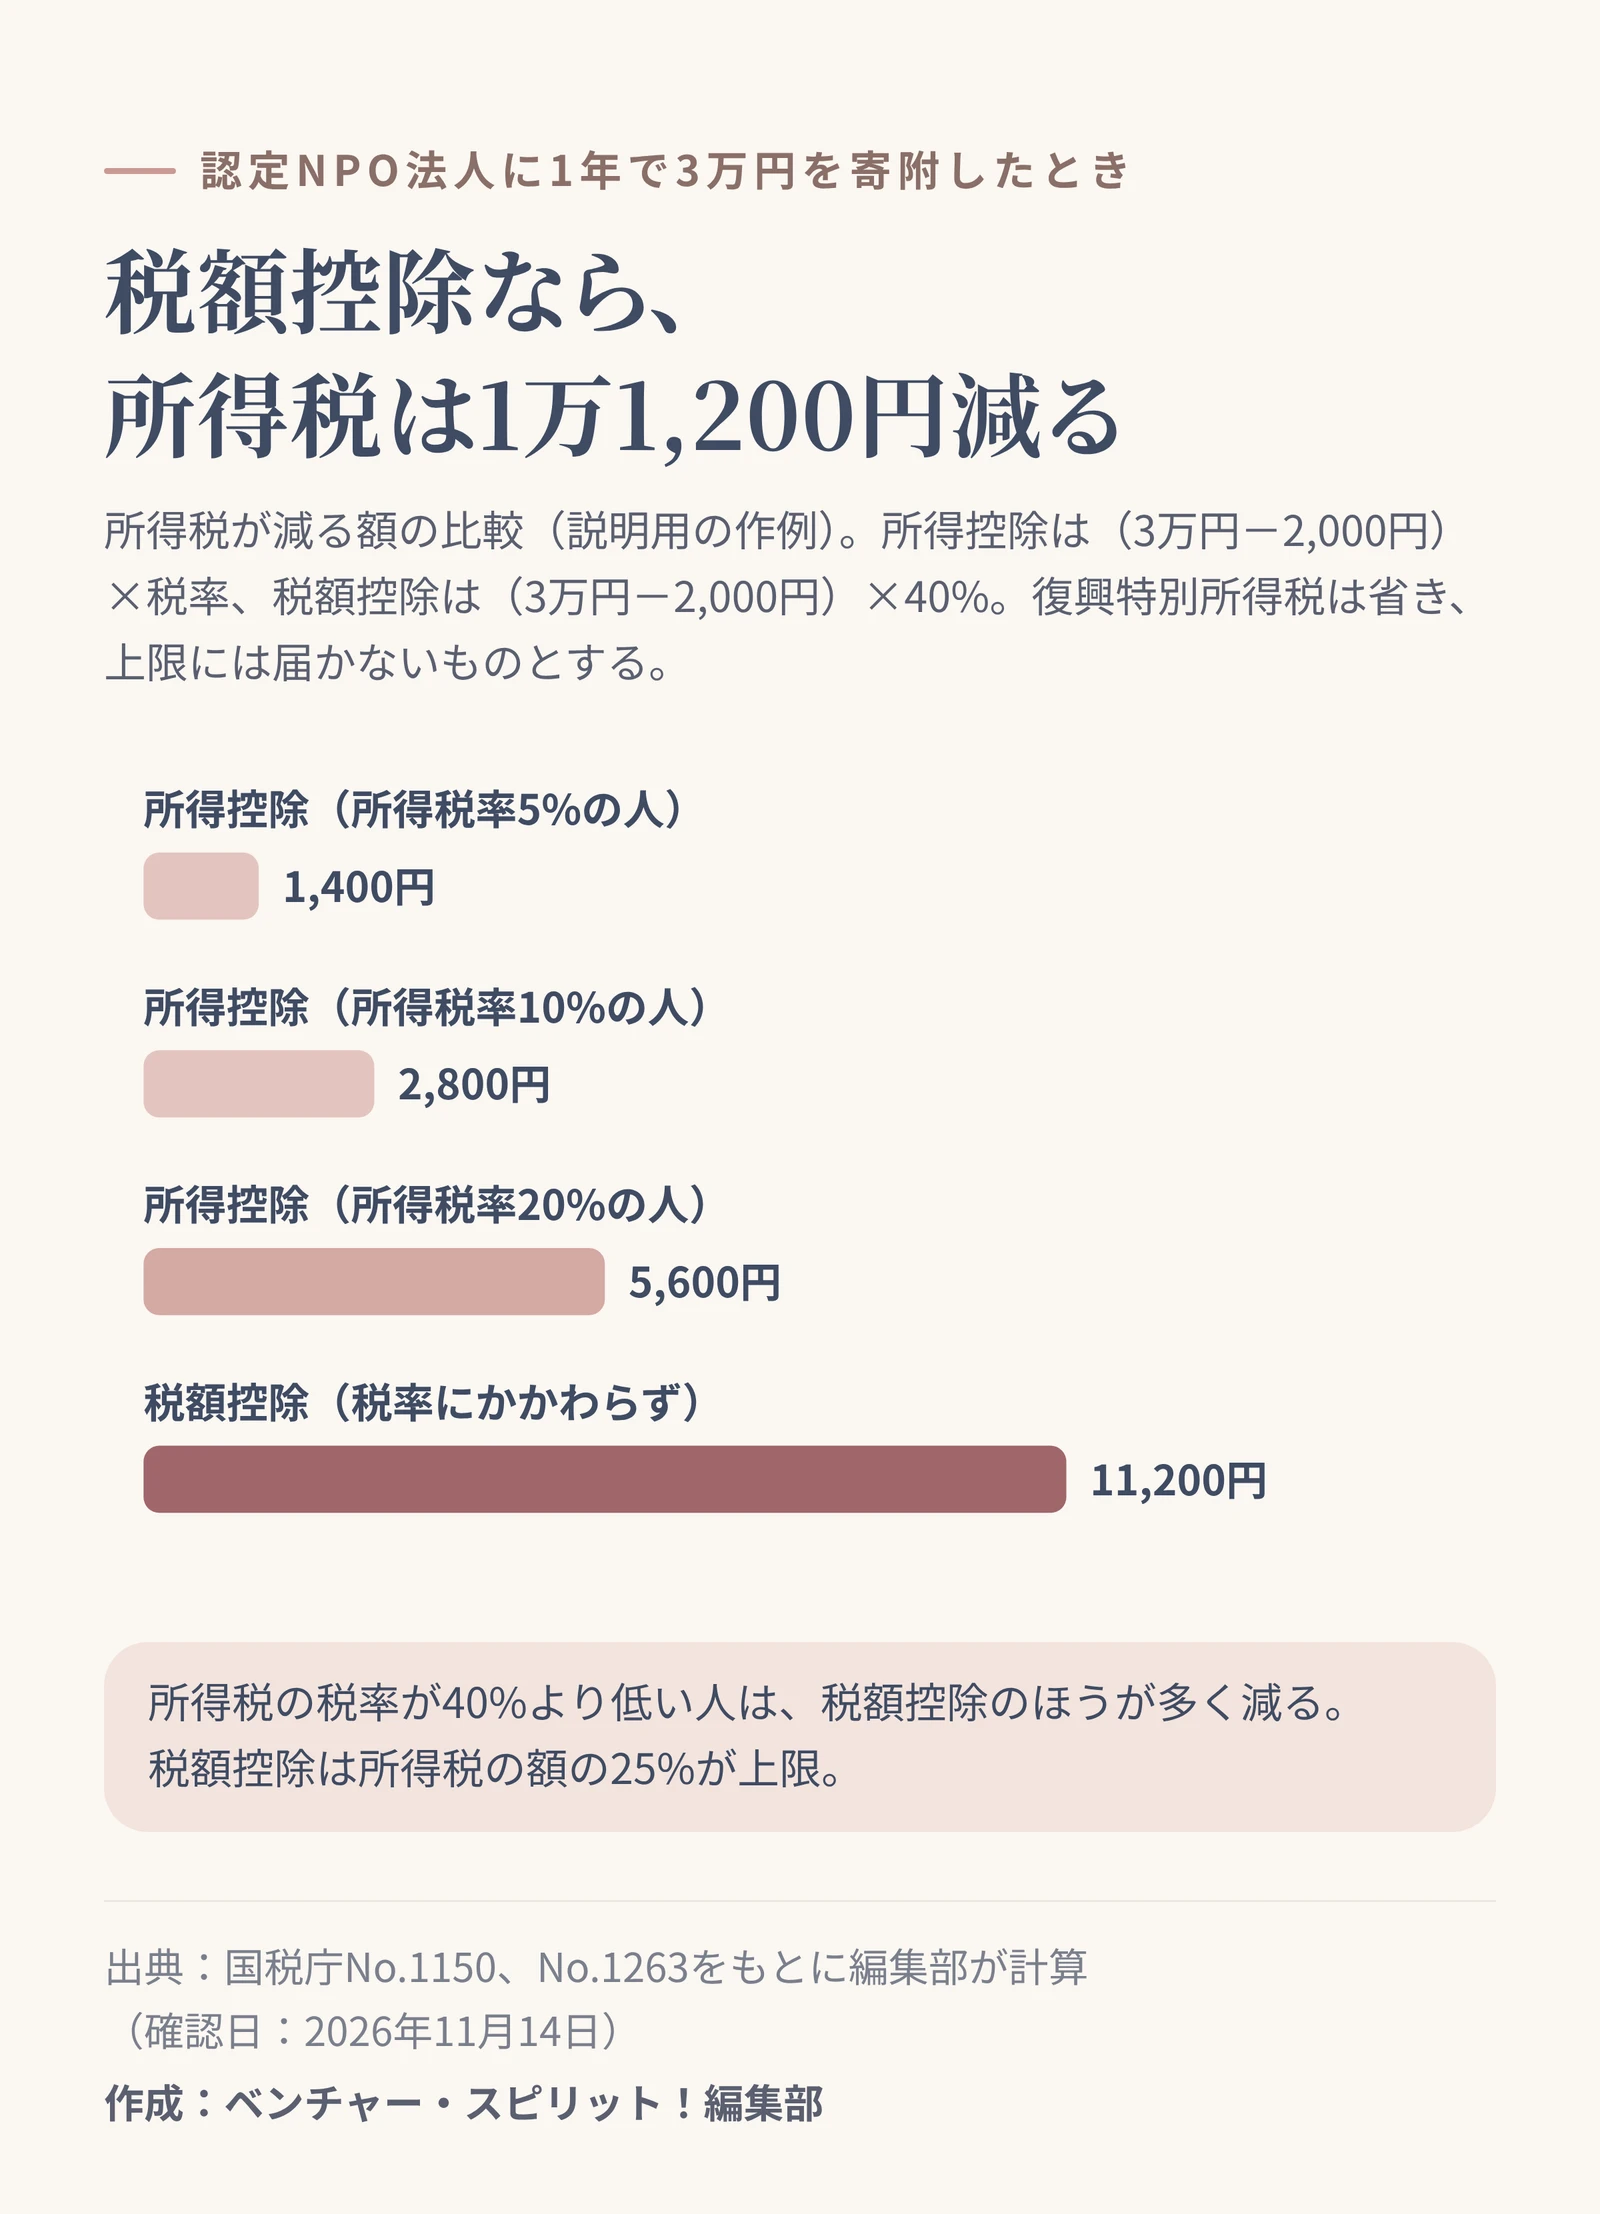
認定NPO法人に1年で3万円を寄附した場合で、所得税が減る額を比べてみましょう(説明用の作例。復興特別所得税は省き、上限には届かないものとします)。
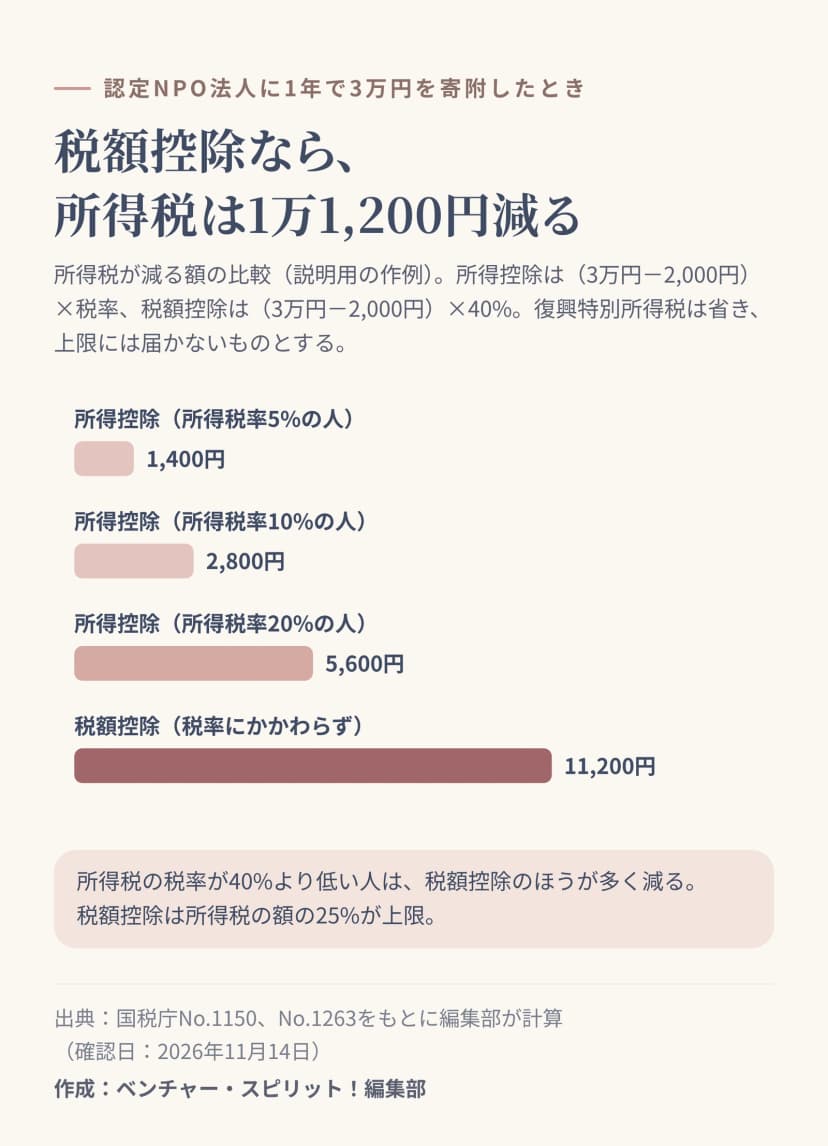 認定NPO法人に3万円を寄附したとき、所得税が減る額の比較作成: 編集部 / 出典: ベンチャー・スピリット!編集部
所得控除なら、3万円から2,000円を引いた2.8万円に税率を掛けます。所得税の税率が10%の人で2,800円、20%の人でも5,600円です。一方、税額控除なら2.8万円の40%で、税率にかかわらず1万1,200円が所得税から減ります(編集部の計算)。
所得控除は「控除の額×税率」、税額控除は「控除の額×40%」なので、所得税の税率が40%より低い人は、税額控除を選ぶほうが所得税は多く減る計算です(編集部の計算)。ただし、所得税の額が少ない人は、25%の上限で税額控除が頭打ちになることがあるので、申告書を作るときに両方を計算して比べましょう。
住民税も、条例で指定された寄附なら軽くなる
住民税は、所得税とは別に計算します。都道府県や市区町村が条例で指定した認定NPO法人などへの寄附は、住民税の寄附金税額控除の対象になります。4
住民税の控除の額は、寄附の合計から2,000円を引いた額の10%です。都道府県だけが指定した寄附なら4%、市区町村だけなら6%で、寄附の合計は総所得金額等の30%が限度です。4寄附先が自分の住む自治体で指定されているかは、自治体か寄附先の団体に確かめておきましょう。
ふるさと納税でワンストップ特例を出した人は、全部まとめて申告する
ふるさと納税でワンストップ特例の申請書を出していても、ほかの寄附のために確定申告をすると、特例の申請は無効になります。国税庁は、ワンストップ特例を申請した分も含めて、寄附金控除の額を計算するよう案内しています。5
確定申告をするなら、ふるさと納税の受領証も、ほかの寄附の受領証と一緒に申告書に入れましょう。ふるさと納税の分を書き忘れると、その分の控除が受けられなくなります。
受領証をそろえて、確定申告をする手順
寄附金控除は、確定申告で受けます。会社員も、年末調整とは別に申告が要ります。国税庁の案内でも、給与所得者が還付申告できる例に、特定の寄附をしたときが挙がっています。6
- 寄附先から受け取った受領証(領収書)を、年ごとにまとめて保管する1
- 受領証に、自分の住所と氏名、寄附の額、受け取った日付が書かれているかを確かめる2
- 税額控除を選ぶなら、計算明細書を作る。公益社団法人などへの寄附では、寄附先から受け取る所轄庁の証明書の写しも添付する23
- 確定申告書に受領証などを添付するか、提出のときに見せる1
- e-Taxで受領証の内容を入力して添付を省いたときは、法定申告期限から5年間、受領証を保存する7
寄附をした年に申告しなかった場合でも、還付申告ならその年の翌年1月1日から5年間出せます。6受領証をなくさないよう、届いたらすぐに年ごとの封筒に入れておきましょう。
寄附する前と、申告の前に確認すること
寄附は、応援したい活動を支えると同時に、決まった手続きを踏めば税金の面でも報われます。受領証の保管と確定申告の2つを押さえておけば、来年の春の申告で迷わずに済みます。
この記事は、2026年11月14日時点の国税庁と内閣府の案内をもとにしています。自分の場合の金額は、確定申告書の作成コーナーで計算するか、税務署に確認してください。