寄附をたくさんした年は、冬のあいだに返礼品が次々と届きます。うれしい反面、気になるのが税金です。返礼品にも、所得税はかかるのでしょうか。
答えは「一時所得になるが、1年50万円までは税金がかからない」です。ただ、50万円は返礼品だけの枠ではありません。生命保険の満期金や懸賞の賞金など、ほかの一時所得と合わせて数えます。数える年と、会社員が確定申告をする目安を順に確認しましょう。
返礼品は、自治体からもらった「一時所得」
国税庁の質疑応答によると、ふるさと納税の返礼品は一時所得にあたります。1
理由は3つです。所得税法では、お金のほか、物などの経済的な利益も収入に入ります。返礼品は、税金がかからない所得(非課税所得)のどれにもあたりません。そして自治体は法律上の法人なので、返礼品は法人から贈られたものと考えられます。1法人から贈られた金品は、国税庁が一時所得の例に挙げているものです。2
一時所得には、ほかにも次のようなものがあります。23
| 一時所得になるもの |
例 |
| 懸賞や福引きの賞金品 |
キャンペーンで当たった家電や商品券 |
| 競馬や競輪の払戻金 |
趣味で買った馬券の払戻金 |
| 生命保険の一時金、損害保険の満期返戻金 |
自分で保険料を払った養老保険の満期金 |
| 法人から贈られた金品 |
ふるさと納税の返礼品 |
| 国などから付いたポイント |
マイナンバーカードを作ったときなどのマイナポイント |
返礼品が届いた年に、保険の満期やキャンペーンの当選が重なっていないか。まずはそこから見てみましょう。
数えるのは、返礼品を受け取った年
一時所得は、原則として支払を受けた日の年の収入です。そのため、返礼品は寄附をした年ではなく、実際に受け取った年の一時所得になります。4
たとえば、2026年12月に寄附をして、返礼品が2027年1月に届いたら、2027年分の一時所得です。一方で、寄附金控除は寄附をした2026年分。年末にまとめて寄附をする人ほど、この「年のずれ」が出ます。届いた日をメモしておくと、あとで数えるときに迷いません。
50万円を引いて半分にしたものが、税金の計算に入る
一時所得の金額は、次の順で出します。2
- その年に受け取った一時所得の総収入金額を合計する
- 収入を得るために直接使った金額を引く
- 特別控除の50万円を引く(残りが50万円に満たなければ、その額まで)
- 残った額の2分の1を、給与などのほかの所得と合わせて税額を計算する
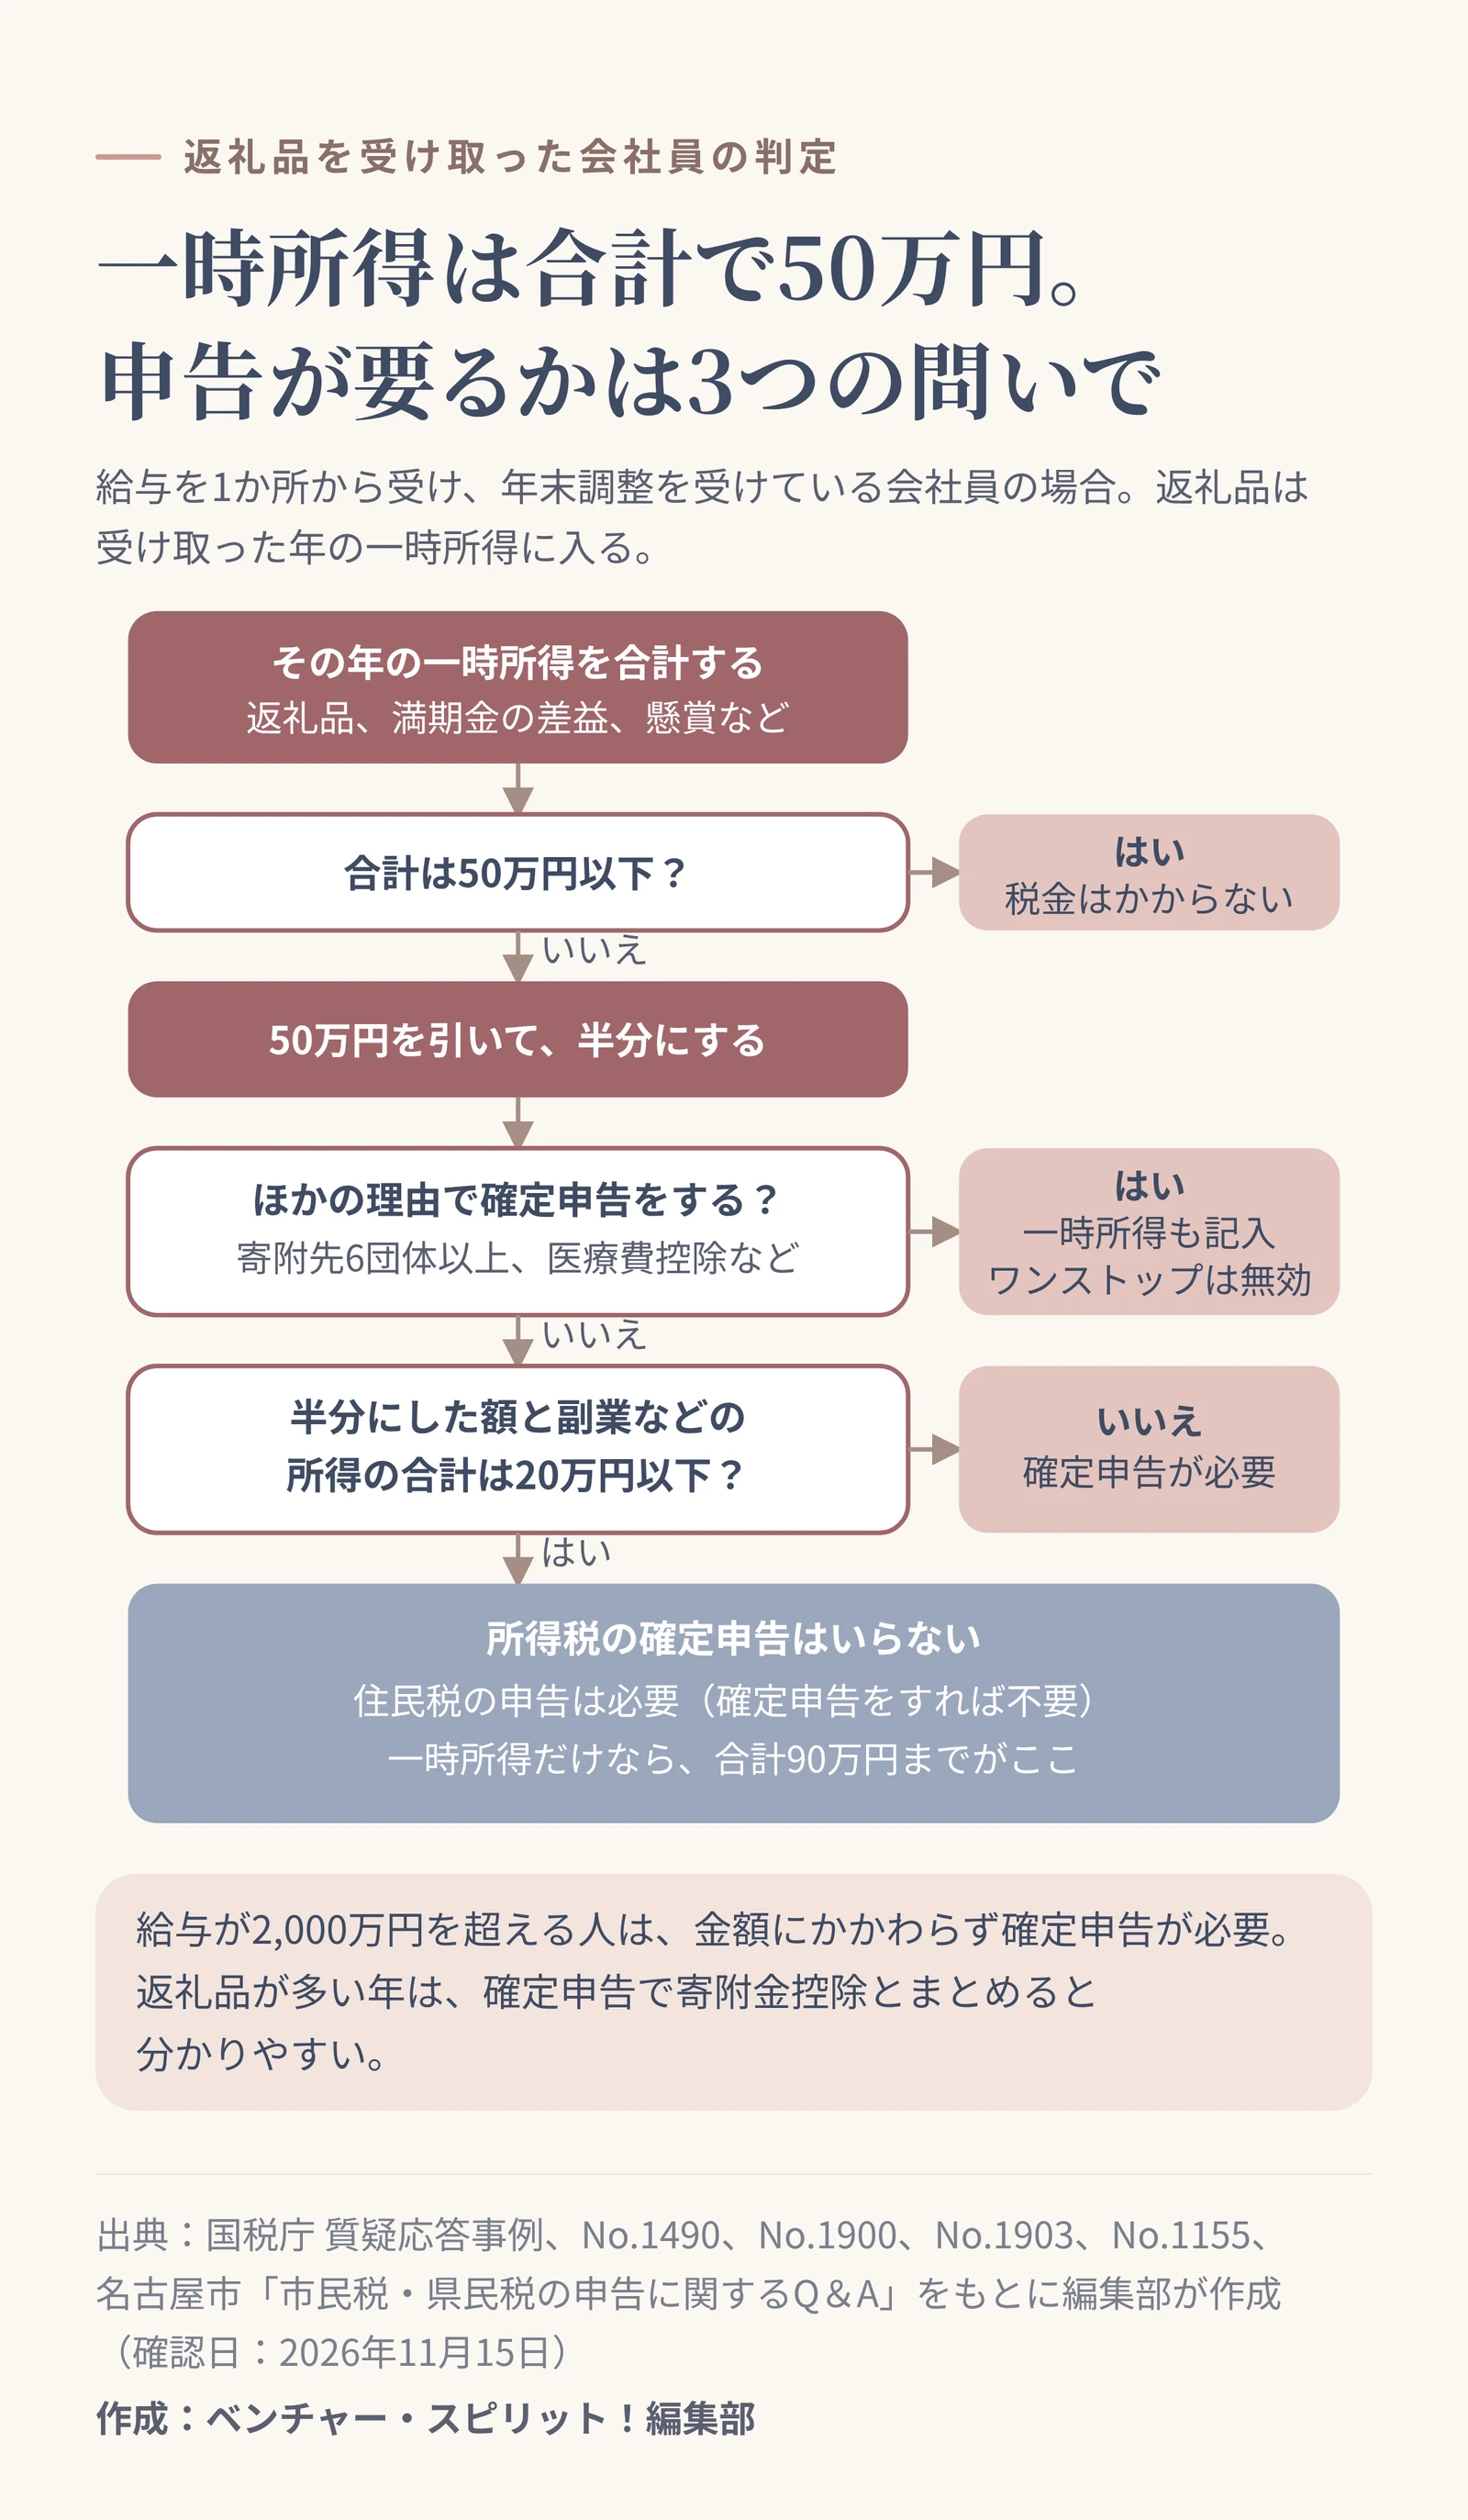
ほかの一時所得も含めた総収入金額の合計が50万円を超えなければ、税金はかかりません。4つまり、50万円は1年でひと枠。返礼品だけで判断せず、合計で見ます。
返礼品の金額は、寄附額の3割を上限の目安に
総務省の基準で、返礼品の返礼割合は寄附額の3割以下と決まっています。5寄附額の3割を上限の目安にすると、50万円の内に収まるかの見当がつきます。返礼品だけで50万円に届くのは、寄附額がおよそ167万円を超えるあたりからです(編集部の試算)。
説明用の作例では、合計の額によって次のように変わります。給与は1か所で年末調整を受けていて、ほかに副業などの所得がない会社員の例です。
| その年の一時所得の合計 |
50万円を引いた額 |
税金の計算に入る額(半分) |
所得税の確定申告 |
| 返礼品30万円だけ |
0円 |
0円 |
いらない |
| 返礼品45万円+懸賞10万円=55万円 |
5万円 |
2.5万円 |
いらない(20万円以下) |
| 返礼品60万円+保険の満期の差益30万円=90万円 |
40万円 |
20万円 |
いらない(20万円以下) |
| 返礼品60万円+保険の満期の差益40万円=100万円 |
50万円 |
25万円 |
必要(20万円超) |
保険の満期の差益は、受け取った満期金から払い込んだ保険料を引いた額です。6
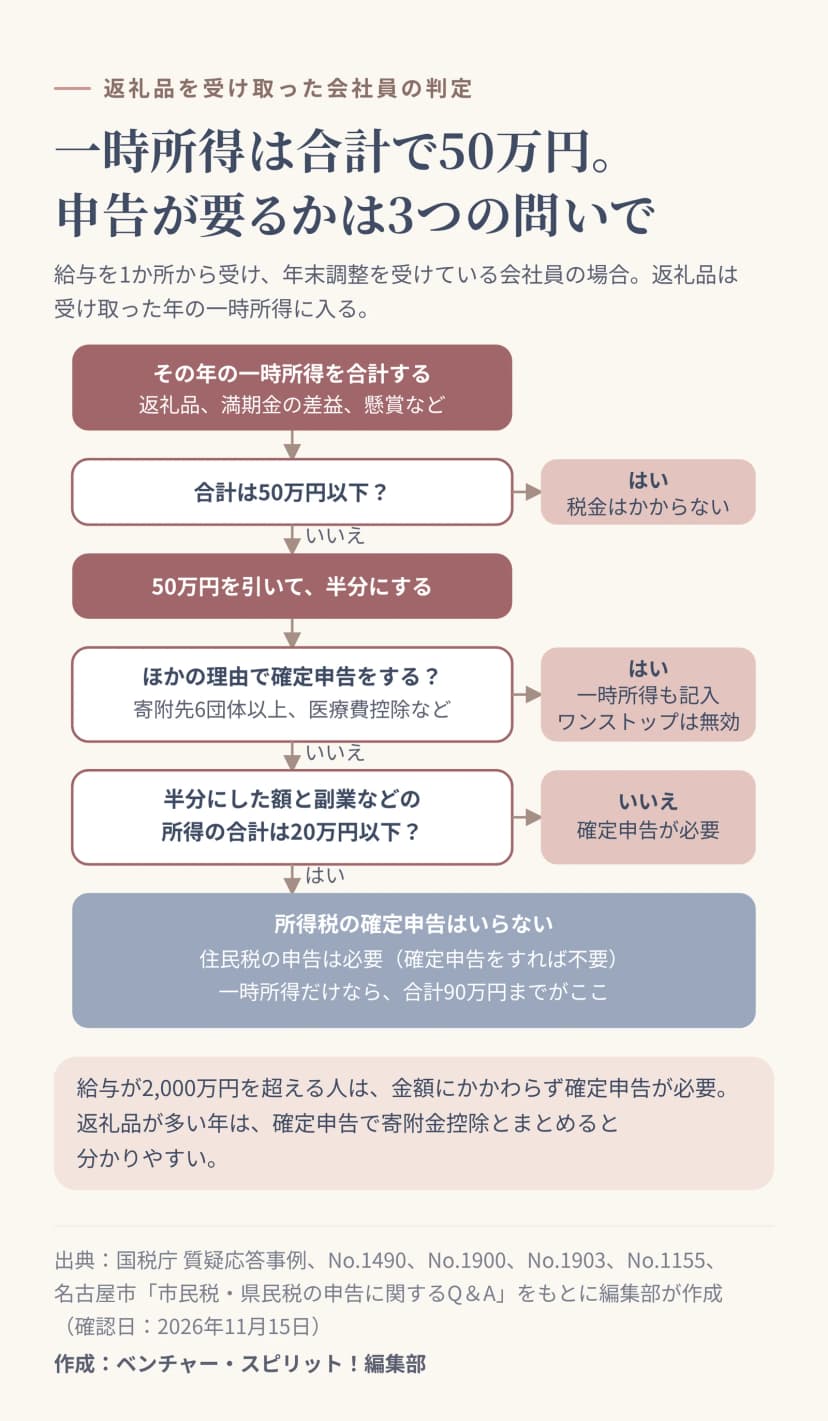 返礼品を受け取った会社員の、税金と申告の判定作成: 編集部 / 出典: ベンチャー・スピリット!編集部
会社員の確定申告は、合計90万円が目安
給与を1か所から受け、収入が2,000万円以下の会社員は、給与のほかの所得が20万円以下なら、所得税の確定申告をしなくてかまいません。7一時所得だけなら、50万円を引いて半分にした額で20万円を比べます。6国税庁の案内では、ほかの一時所得と合わせて90万円を超えない限り、確定申告はいりません。3
ただし、次の人は話が変わります。
- 給与の収入が2,000万円を超える人:一時所得の額にかかわらず、確定申告が必要です。7
- 確定申告をする人:ふるさと納税の寄附先が6団体以上、医療費控除を受けるなどで確定申告をするなら、20万円以下の所得も申告に入れます。820万円の決まりは「申告しなくてよい」場合の決まりで、申告するときに省いてよいわけではないからです。
- 副業などの所得がある人:一時所得の半分の額と、副業の所得を合わせて20万円と比べます。7
所得税の申告がいらなくても、住民税の申告は要る
所得税の申告がいらない場合でも、住民税は別です。名古屋市の案内によると、市民税・県民税には所得税のような申告の省略範囲がありません。給与のほかの所得が20万円以下でも、申告が必要です。所得税の確定申告をすれば、住民税の申告はあらためて出さなくてかまいません。9
ここで気をつけたいのが、ワンストップ特例です。国税庁によると、確定申告をする人や住民税の申告をする人は、ふるさと納税の金額も寄附金控除に含めて申告します。確定申告をすると、ワンストップ特例の申請は無効になります。10
一時所得が50万円を超える年は、確定申告をして、寄附金控除も一時所得もまとめて出すのが分かりやすい方法です(編集部の目安)。住民税の申告も、それで済みます。確定申告書等作成コーナーでは、「一時」を選んで一時所得の欄に入力します。11
年が明ける前に確認すること
返礼品が多い年は、12月のうちに次の点を見ておくと、年明けにあわてずに済みます。
12月に寄附する分の返礼品は、来年の一時所得になるかもしれません。来年の分の一覧にも、忘れずに書き足しておきましょう。