会社には、法律で「何年残す」と決められた書類がたくさんあります。帳簿や請求書は税の法律、議事録は会社法、賃金台帳は労働基準法、社会保険の書類は健康保険法などと、根拠になる法律も期間もばらばらです。この記事では、2026年10月時点の条文と国税庁などの案内で確かめた保存期間を一覧表にしました。あわせて、倉庫や共有フォルダを片づけるときの段取りをまとめます。
なぜ書類ごとに保存期間が違うのか
保存期間は、その書類を後から確かめる役所や人に合わせて、法律ごとに決められています。帳簿は税務署が申告の中身を確かめるため、議事録は株主や債権者が会社の決定を確かめるためのものです。賃金台帳は、労働基準監督署が働き方を確かめるときに使います。
そのため、同じ決算書でも法人税法と会社法の両方に保存の決まりがあり、期間が違います。総務・経理・労務で書類を分けて持っている会社では、担当ごとに別の期間で管理していることも珍しくありません。
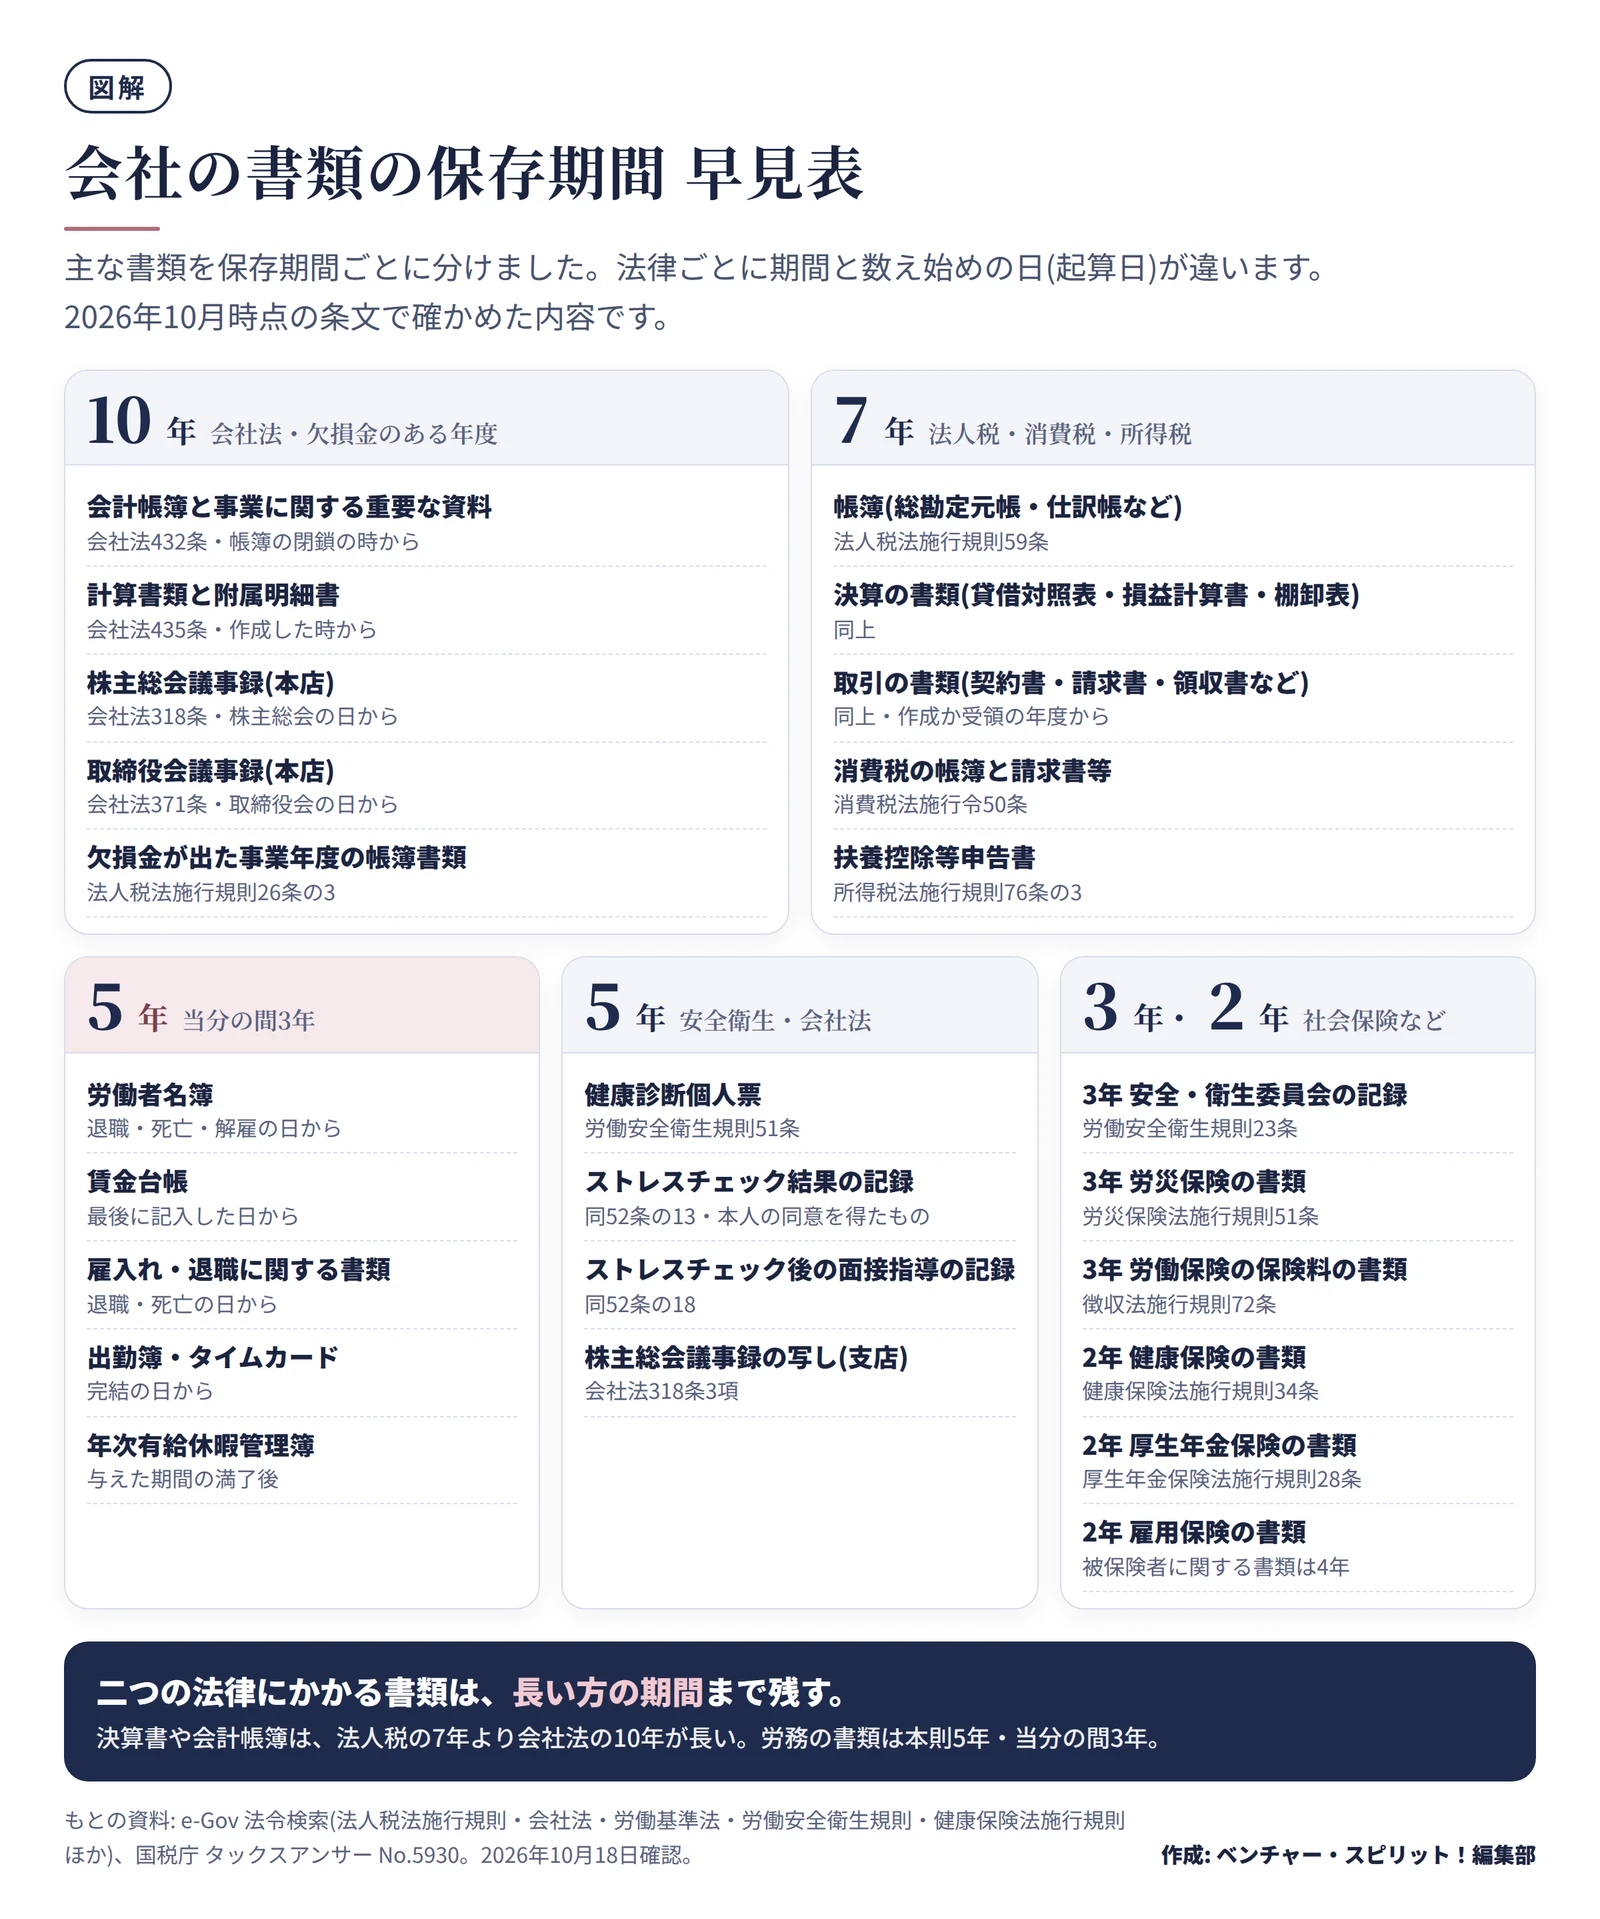
まずは「どの法律の書類か」「何年か」「いつから数えるか」の3つをそろえて、会社全体で一つの一覧にします。下の図は、主な書類を期間ごとに分けたものです。
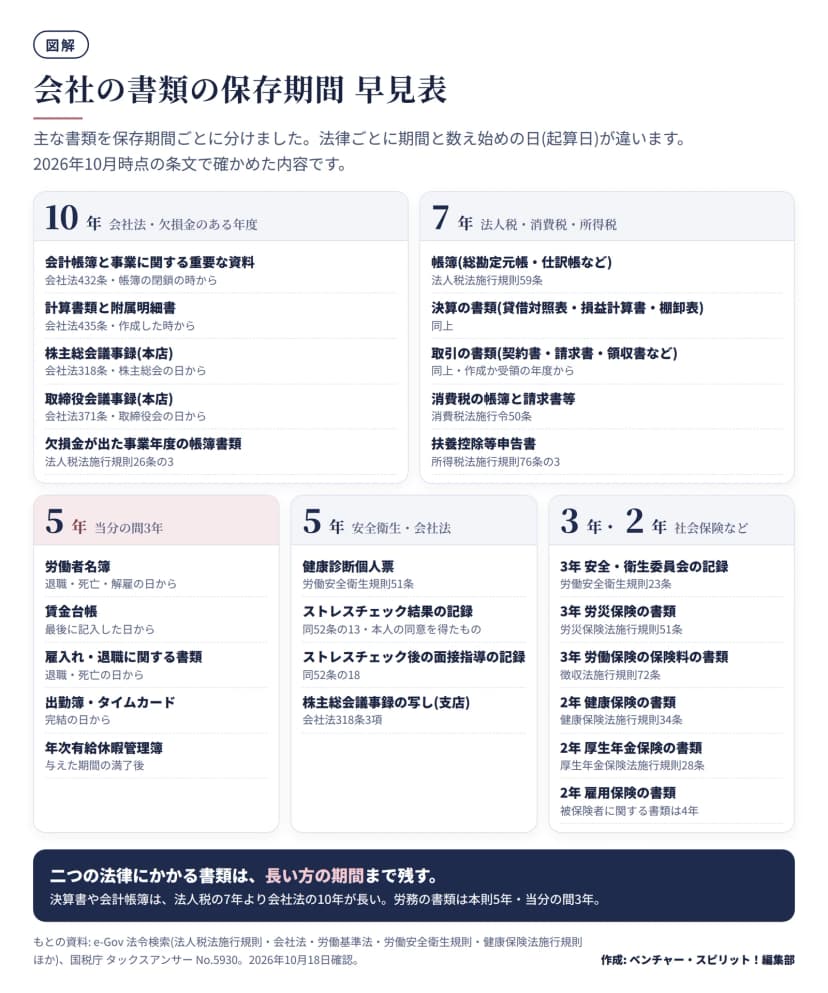 会社の書類の保存期間を10年・7年・5年・3年・2年に分けた早見表作成: 編集部 / もとの資料: e-Gov 法令検索の各法令・国税庁 タックスアンサー No.5930
書類の保存期間の一覧表(2026年10月時点)
主な書類の保存期間を、起算日(数え始める日)と根拠の条文とあわせて表にしました。期間は2026年10月18日に e-Gov 法令検索の条文で確かめています。
| 書類 |
保存期間 |
起算日(数え始め) |
根拠 |
| 帳簿(総勘定元帳・仕訳帳・現金出納帳など) |
7年(欠損金が出た年度は10年) |
事業年度終了の翌日から2か月を経過した日 |
法人税法施行規則59条・26条の3・国税庁 No.5930 |
| 決算の書類(貸借対照表・損益計算書・棚卸表) |
7年 |
同上 |
法人税法施行規則59条 |
| 取引の書類(契約書・請求書・領収書・見積書・注文書) |
7年 |
作成・受領した事業年度の終了の翌日から2か月を経過した日 |
法人税法施行規則59条 |
| 消費税の帳簿と請求書等 |
7年 |
課税期間の末日の翌日から2か月を経過した日 |
消費税法施行令50条 |
| 扶養控除等申告書 |
7年 |
提出期限の属する年の翌年1月10日の翌日 |
所得税法施行規則76条の3 |
| 会計帳簿と事業に関する重要な資料 |
10年 |
帳簿の閉鎖の時 |
会社法432条 |
| 計算書類と附属明細書 |
10年 |
作成した時 |
会社法435条 |
| 株主総会議事録 |
10年(本店)、写しは5年(支店) |
株主総会の日 |
会社法318条 |
| 取締役会議事録 |
10年(本店) |
取締役会の日 |
会社法371条 |
| 労働者名簿 |
5年(当分の間3年) |
死亡・退職・解雇の日 |
労働基準法109条・附則143条・同施行規則56条 |
| 賃金台帳 |
5年(当分の間3年) |
最後に記入した日(支払期日が後ならその日) |
同上 |
| 雇入れ・退職に関する書類 |
5年(当分の間3年) |
退職・死亡の日 |
同上 |
| 出勤簿・タイムカードなど労働時間の記録 |
5年(当分の間3年) |
完結の日(支払期日が後ならその日) |
同上・厚生労働省のガイドライン |
| 年次有給休暇管理簿 |
5年(当分の間3年) |
有給休暇を与えた期間の満了後 |
労働基準法施行規則24条の7・附則71条 |
| 健康診断個人票 |
5年 |
定めなし |
労働安全衛生規則51条 |
| ストレスチェック結果の記録(本人の同意を得て受け取ったもの) |
5年 |
定めなし |
労働安全衛生規則52条の13 |
| ストレスチェック後の医師の面接指導の記録 |
5年 |
定めなし |
労働安全衛生規則52条の18 |
| 安全委員会・衛生委員会の記録 |
3年 |
開催の都度 |
労働安全衛生規則23条 |
| 労災保険に関する書類 |
3年 |
完結の日 |
労働者災害補償保険法施行規則51条 |
| 労働保険の保険料に関する書類 |
3年 |
完結の日 |
労働保険徴収法施行規則72条 |
| 健康保険に関する書類 |
2年 |
完結の日 |
健康保険法施行規則34条 |
| 厚生年金保険に関する書類 |
2年 |
完結の日 |
厚生年金保険法施行規則28条 |
| 雇用保険に関する書類 |
2年(被保険者に関する書類は4年) |
完結の日 |
雇用保険法施行規則143条 |
出勤簿やタイムカードは、条文に名前が出てきません。厚生労働省の「労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン」が、労働基準法109条の書類にあたるとしています。
保存期間で迷いやすい5つの点
二つの法律にかかる書類は、長い方に合わせる
決算書や会計帳簿は、法人税法では7年、会社法では10年です。両方の義務を満たすには、長い10年まで残す必要があります。経理の書類を「税は7年」とだけ覚えていると、会社法の分が足りなくなります。
会社法は、会計帳簿とあわせて「事業に関する重要な資料」も10年と定めています。ただ、どの書類が重要な資料にあたるかは条文に一覧がありません。契約書や請求書まで10年で管理するかは、顧問の税理士や弁護士と相談して社内で決めておくと、担当が替わっても迷いません。
「当分の間3年」は、本則が5年
労働者名簿・賃金台帳・出勤簿などは、労働基準法109条の本則では5年です。附則143条で「当分の間、3年」と読み替えられているため、2026年10月時点の義務は3年です。
本則と附則の二段になっているのは、いずれ見直される前提の書き方だからです。社内の規程や台帳には「5年(当分の間3年)」と両方を書いておくと、改正があったときに一か所直すだけで済みます。
起算日しだいで、終わりの日が変わる
労働者名簿は退職した日から、賃金台帳は最後に記入した日から数えます。在籍している社員の名簿は、退職するまで数え始めません。作った年から3年たったので捨てる、という扱いは早すぎます。
健康保険・厚生年金保険・雇用保険の書類は「完結の日」から数えます。条文には書類ごとの完結の日の一覧がないため、迷う書類は年金事務所やハローワークに確かめてから期間を決めます。
置き場所が決まっている書類もある
法人税の帳簿書類は、納税地(本店の所在地など)に保存します。取引の書類は、その取引をした事務所や営業所に置いてもかまいません(法人税法施行規則59条)。
株主総会議事録と取締役会議事録は、本店に「備え置く」書類です。株主総会議事録は、株主や債権者が営業時間内にいつでも閲覧を求めることができます(会社法318条)。取締役会議事録も、株主が権利を使うために閲覧を求めることがあります(監査役を置く会社などでは裁判所の許可が要ります。会社法371条)。どちらも倉庫の奥にしまい込まず、すぐ出せる場所に置きます。支店には、株主総会議事録の写しを5年置きます(議事録を電子で作り、支店でも閲覧に応じられる措置をとっている場合は不要です)。
電子で受け取った請求書と、マイナンバーの書類
メールやクラウドで受け取った請求書などの電子データは、電子帳簿保存法で保存のしかたが決められています。紙で受け取った書類をスキャンして紙を捨てる方法(スキャナ保存)にも、同じ法律で要件があります。データは紙と同じ箱では管理できません。経理の流れは請求書の受け取りから支払いまでもあわせて読んでみてください。
マイナンバーが書かれた書類は、扱いがほかと違います。個人情報保護委員会のガイドラインは、法令で定められた保存期間を過ぎたら、個人番号をできるだけ速やかに廃棄か削除をするよう求めています。
書類を残す・捨てる段取り
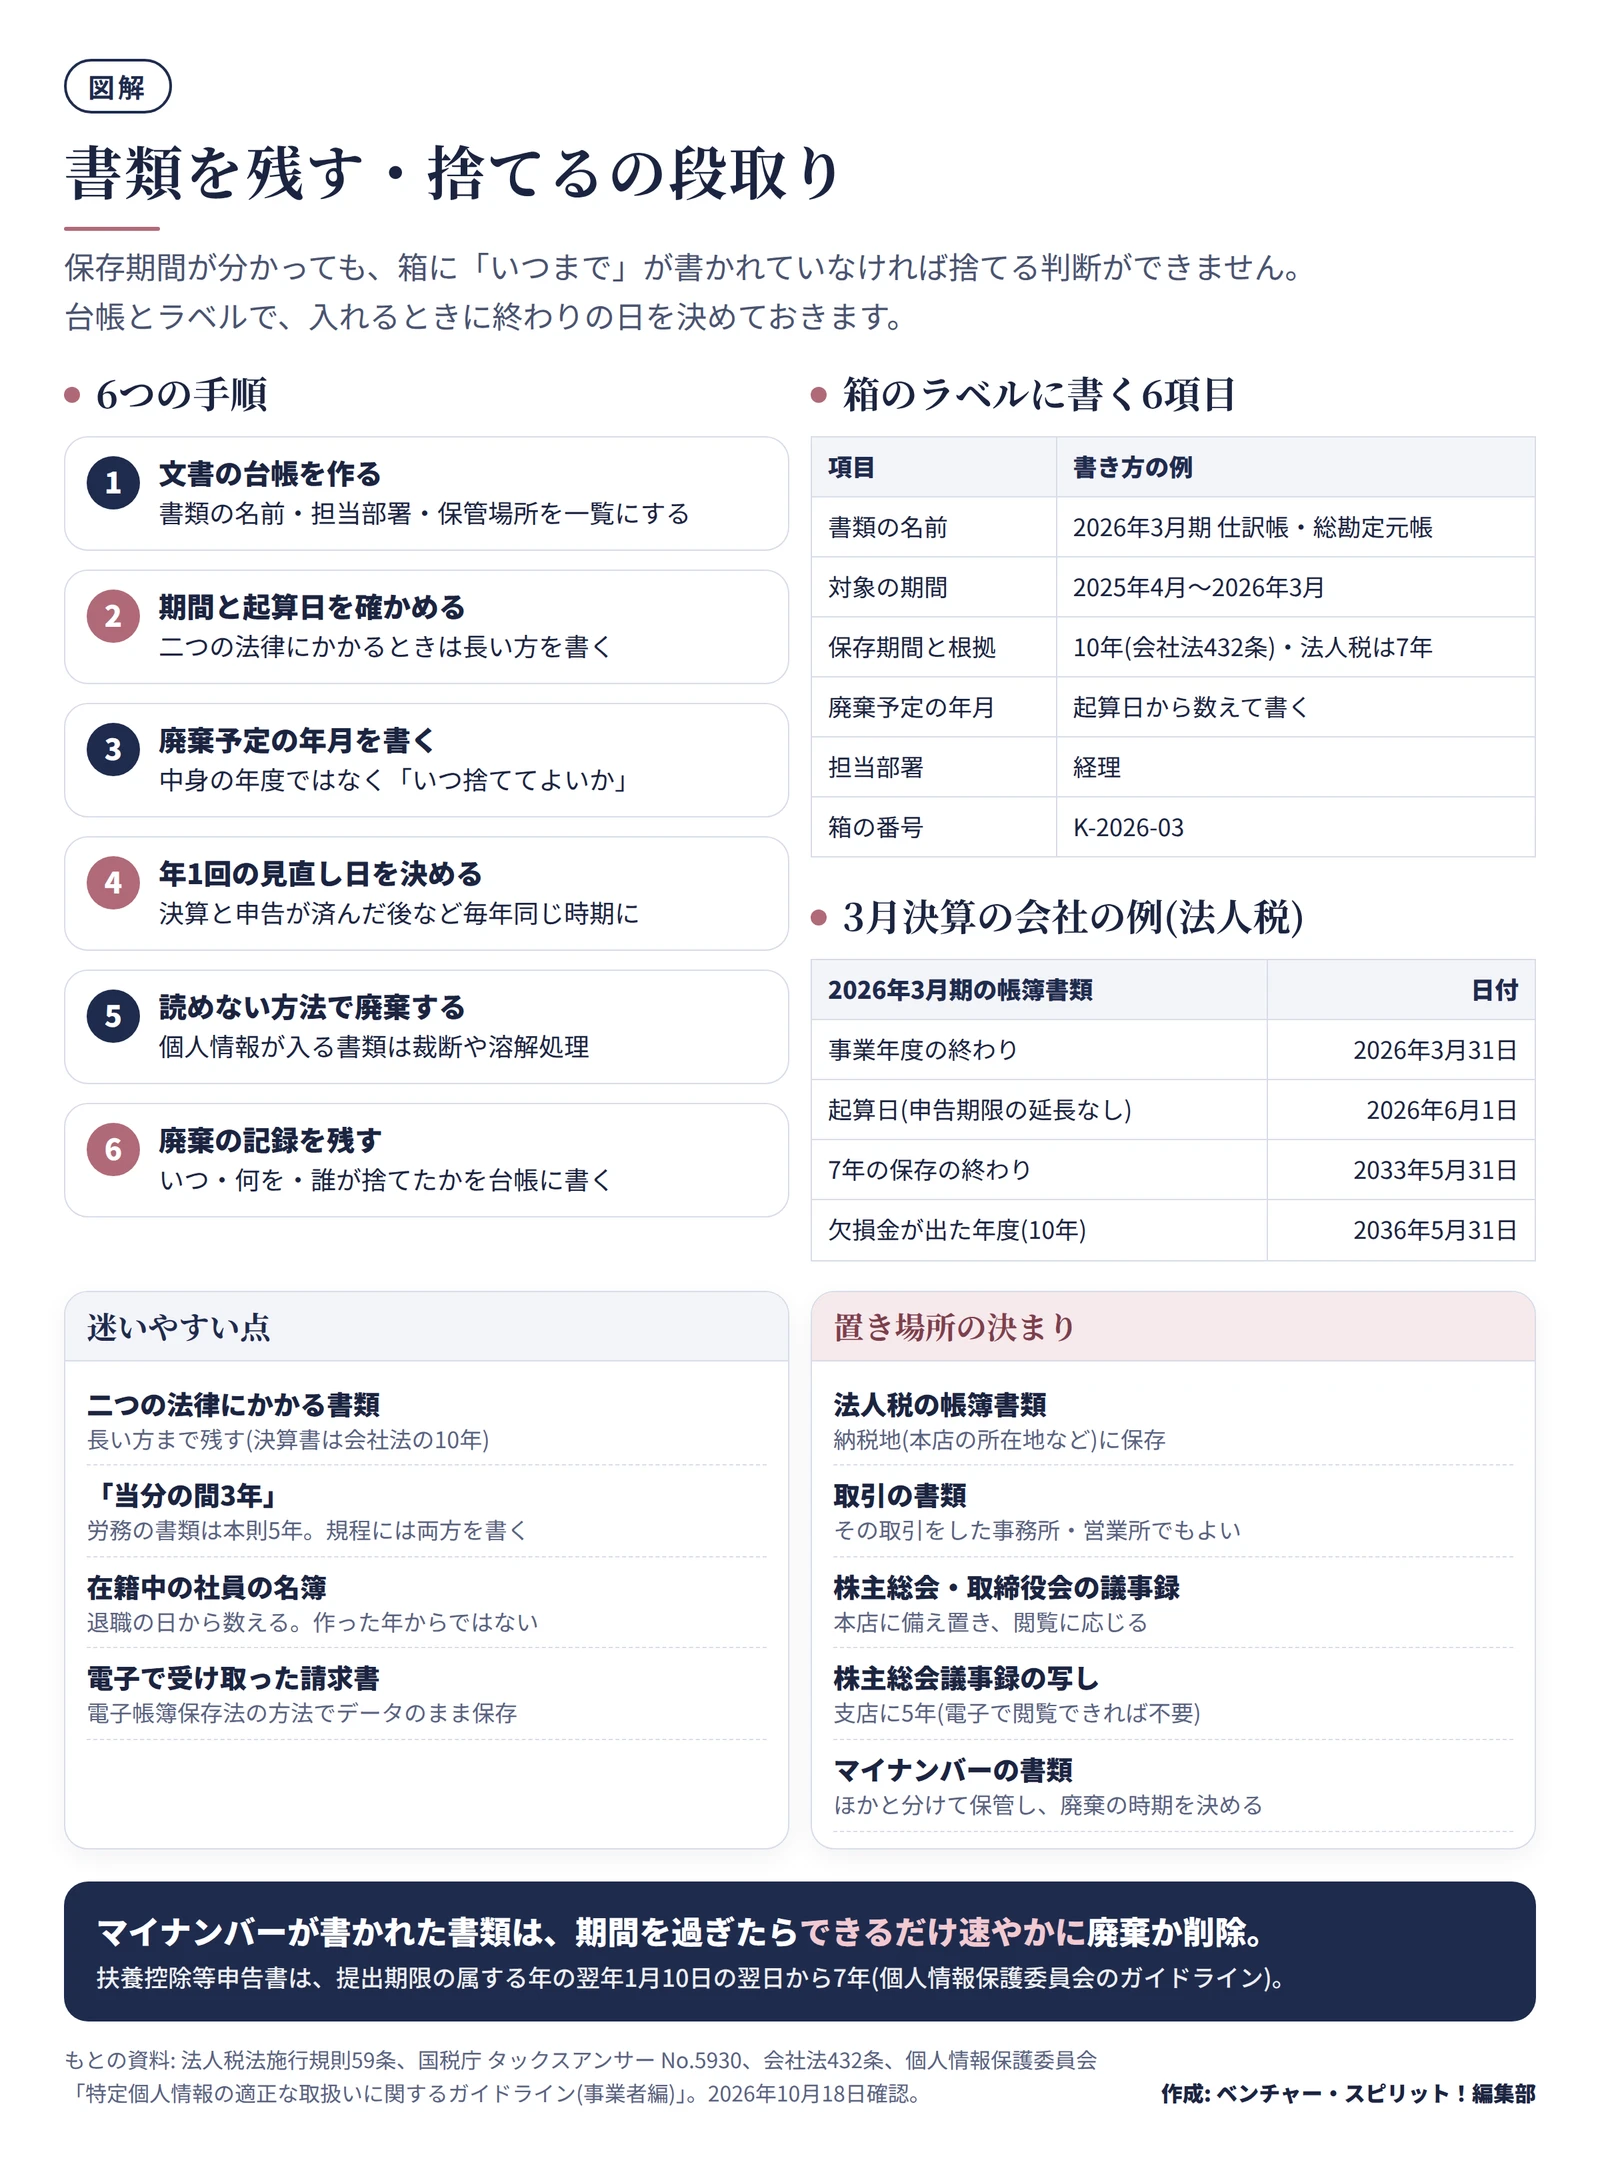
保存期間が分かっても、倉庫の箱に「いつまで」が書かれていなければ、誰も捨てる判断ができません。冷蔵庫の作り置きに日付のシールを貼るのと同じで、入れるときに終わりの日を書いておくのがいちばん確かです。
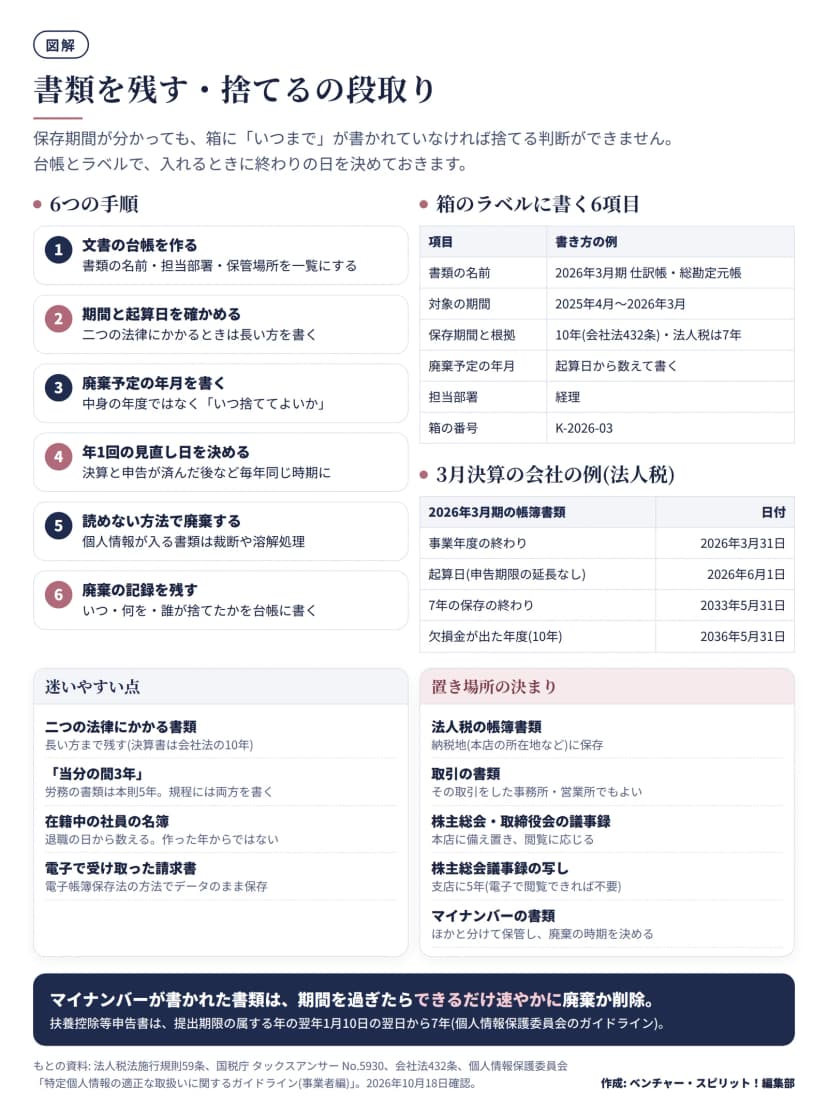 書類を残す・捨てるの6つの手順と、箱のラベルに書く項目作成: 編集部 / もとの資料: 法人税法施行規則59条・国税庁 No.5930・個人情報保護委員会ガイドライン
- 文書の台帳を作る。 書類の名前・担当部署・保管場所(箱の番号やフォルダ)を一覧にします。
- 期間と起算日を法律で確かめる。 上の一覧表を使い、二つの法律にかかるときは長い方を書きます。
- 箱とフォルダに廃棄予定の年月を書く。 中身の年度ではなく「いつ捨ててよいか」を書くのがこつです。
- 年に1回、見直す日を決める。 決算と申告が済んだ後など、毎年同じ時期にすると忘れません。
- 中身が読めない方法で廃棄する。 個人情報が入る書類は、裁断や溶解処理を選びます。
- 廃棄の記録を残す。 いつ・何を・誰が捨てたかを台帳に書き、後から問われても答えられるようにします。
箱のラベルには、次の6つを書いておくと引き継ぎが楽になります。
| ラベルに書く項目 |
書き方の例 |
| 書類の名前 |
2026年3月期 仕訳帳・総勘定元帳 |
| 対象の期間 |
2025年4月〜2026年3月 |
| 保存期間と根拠 |
10年(会社法432条)・法人税は7年 |
| 廃棄予定の年月 |
社内で決めた年月(起算日から数えて書く) |
| 担当部署 |
経理 |
| 箱の番号 |
K-2026-03 |
今日からできること
一覧表の期間は、2026年10月18日時点の条文と公式の案内で確かめたものです。業種によっては、ここにない法律で別の保存期間が決まっている書類もあります。
自社の書類で判断に迷うときは、顧問の税理士・社会保険労務士・弁護士か、所轄の税務署・労働基準監督署・年金事務所に確かめてください。総務の1年の流れは総務の年間スケジュールにまとめています。