年が明けると、源泉徴収票、保険料の控除証明書、ふるさと納税の受領証明書と、家に届く書類が一気に増えます。去年の分も引き出しに残ったままで、どれを捨ててよいのか迷う人も多いのではないでしょうか。
家庭の書類は、税金や給与の決まりにある期間から逆算すると、残す長さを決めやすくなります。書類ごとの目安と、年ごとにまとめる整理のしかたを確認しましょう。
確定申告に使った書類は、5年が目安
税務署が申告の内容を直せる期間は、原則として法定申告期限から5年です。1反対に、払いすぎた税金を直してもらう「更正の請求」ができるのも、法定申告期限から5年以内です。1この5年が、申告に使った書類を残す長さの目安になります。
国税庁の案内でも、次の書類は5年を区切りにしています。
- 医療費控除に使った医療費の領収書は、確定申告期限から5年を経過する日まで、税務署から提示や提出を求められる場合があります。2
- e-Taxで申告し、生命保険料控除や地震保険料控除、寄附金控除などの証明書の添付を省いたときは、法定申告期限から5年間、その証明書を保存しておく必要があります。3
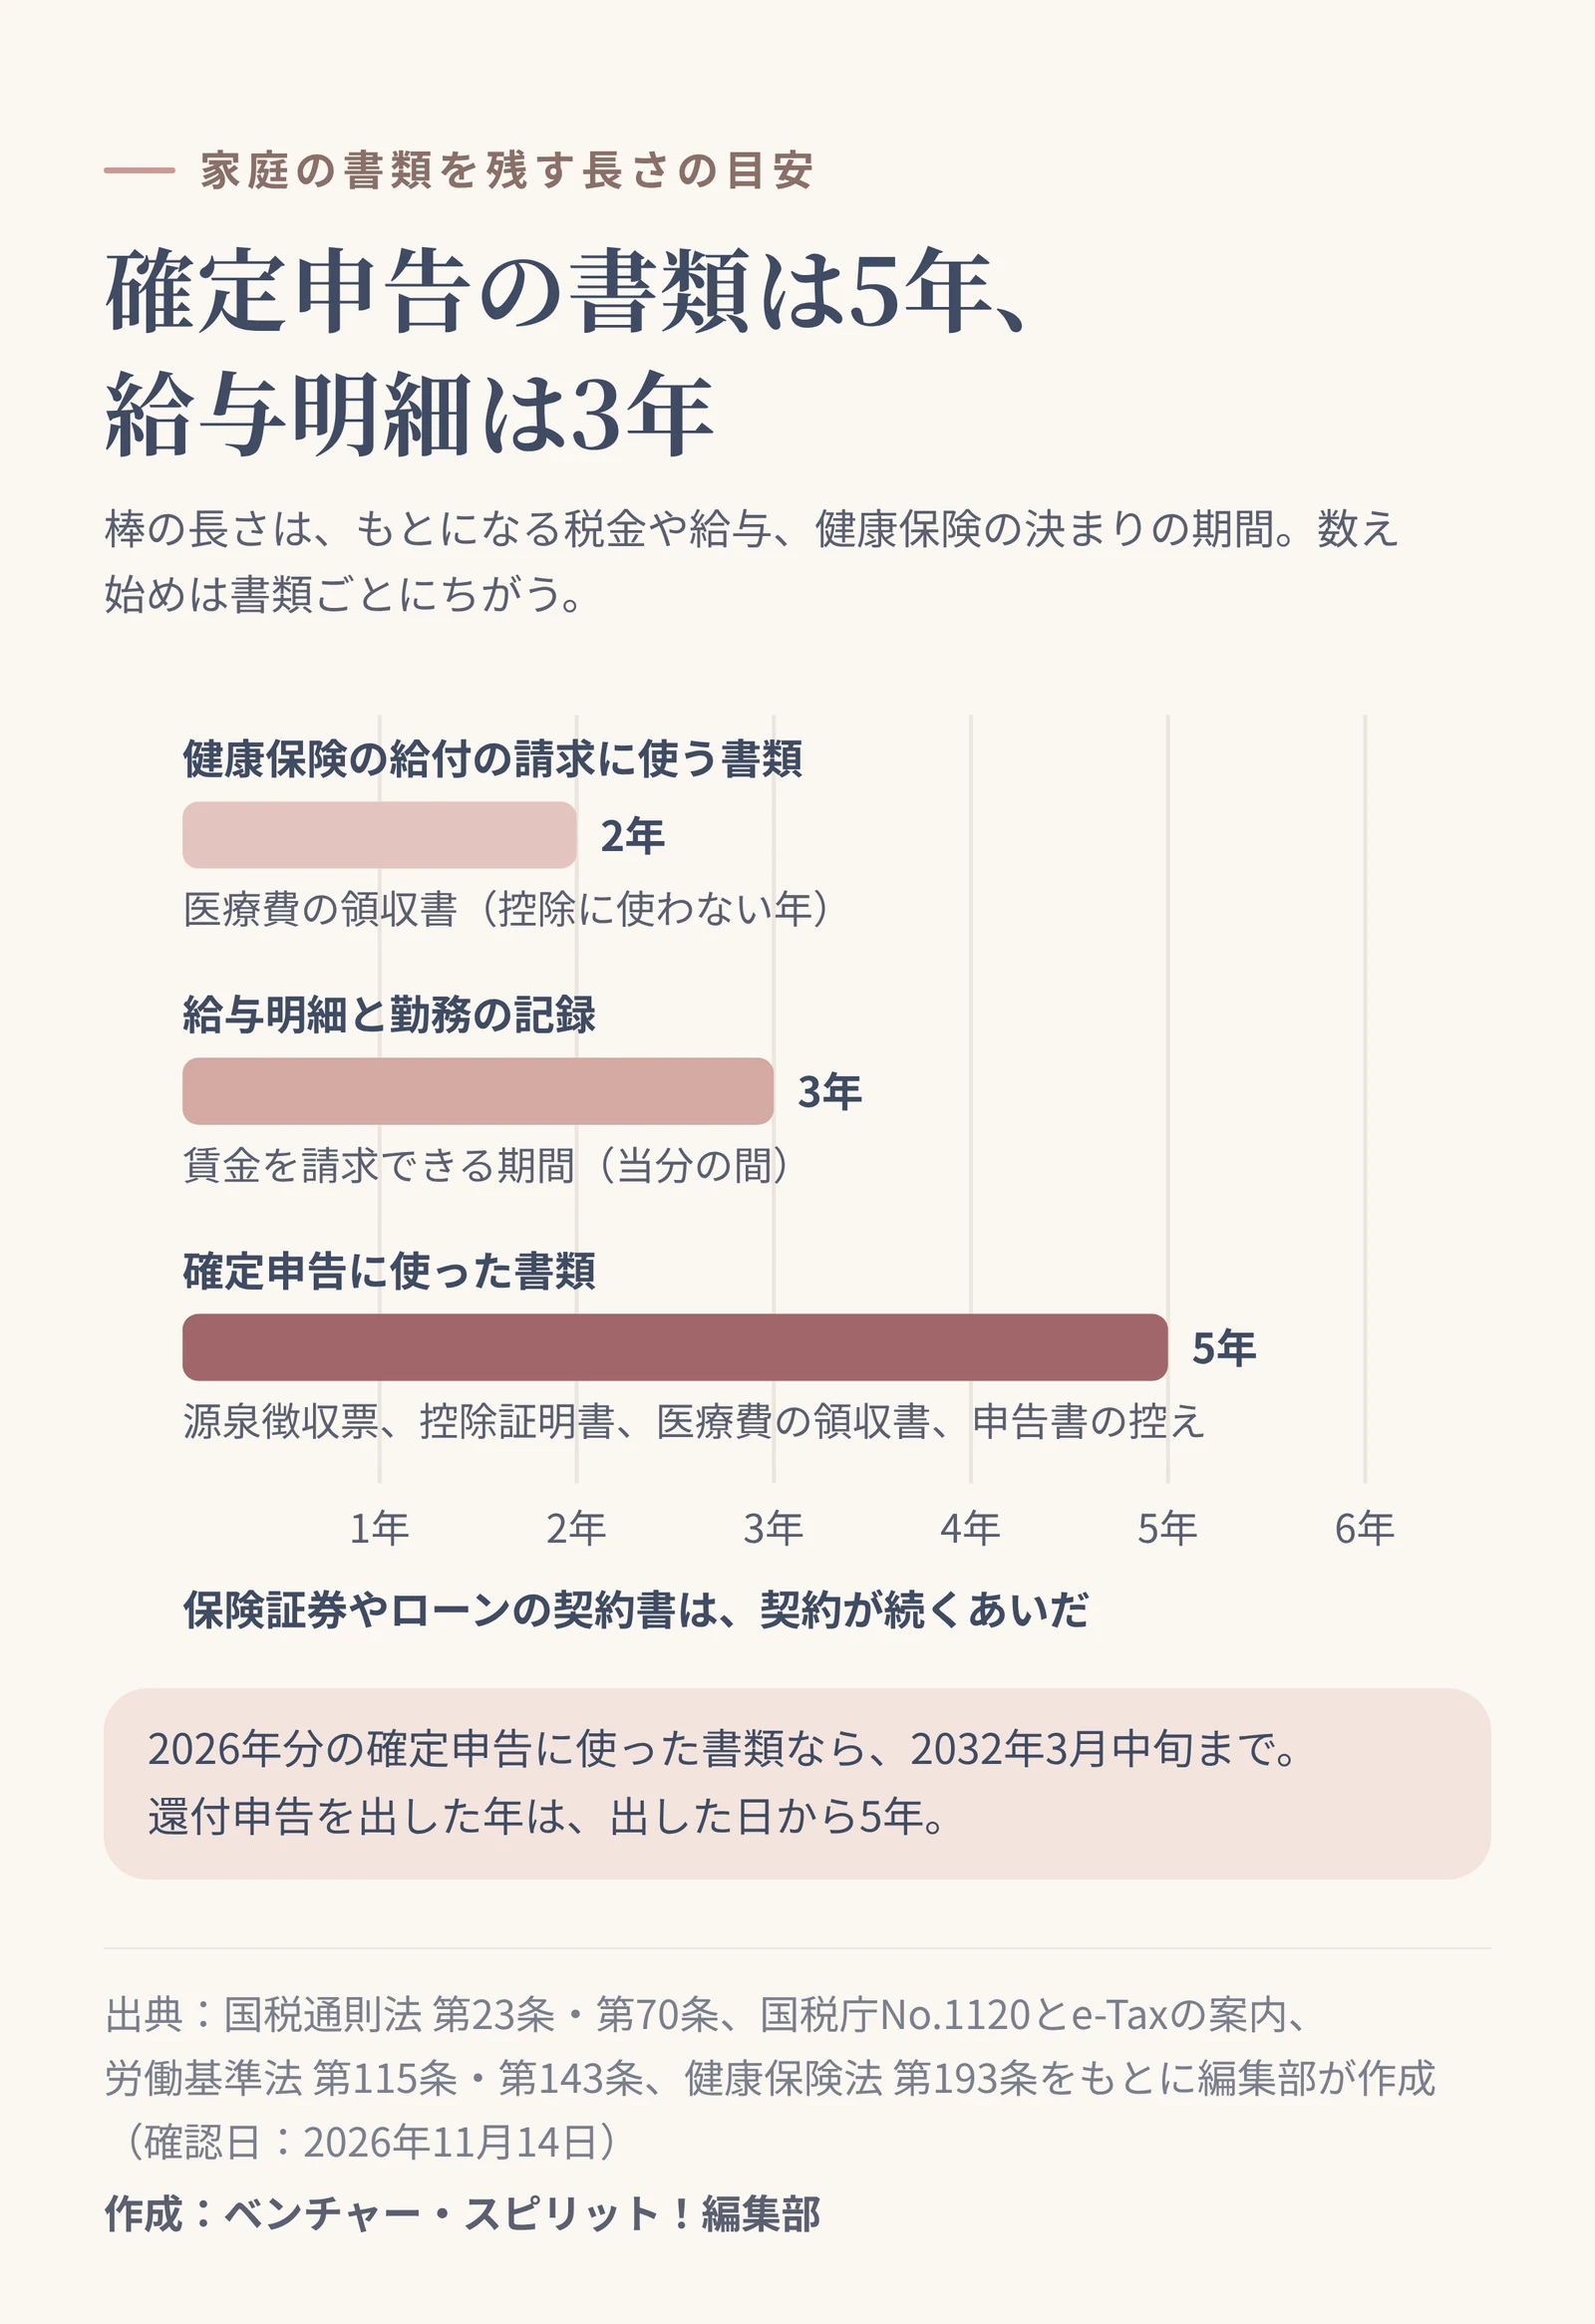
たとえば2026年分の確定申告なら、法定申告期限は2027年3月15日です。そこから5年なので、2032年3月中旬までは残しておく計算です(編集部の計算)。言いかえると、毎年3月の確定申告の時期を過ぎたら、6年前の年の分を処分できるようになります。2027年の3月中旬を過ぎれば、2021年分の書類が対象です。
ただし、確定申告の義務がない人が還付申告を出した年は、数え始めが変わります。還付を求める申告書の場合、税務署が直せる期間は、申告書を出した日から5年です。1たとえば2026年分の還付申告を2028年に出したなら、その年の書類は出した日から5年残しておきましょう。
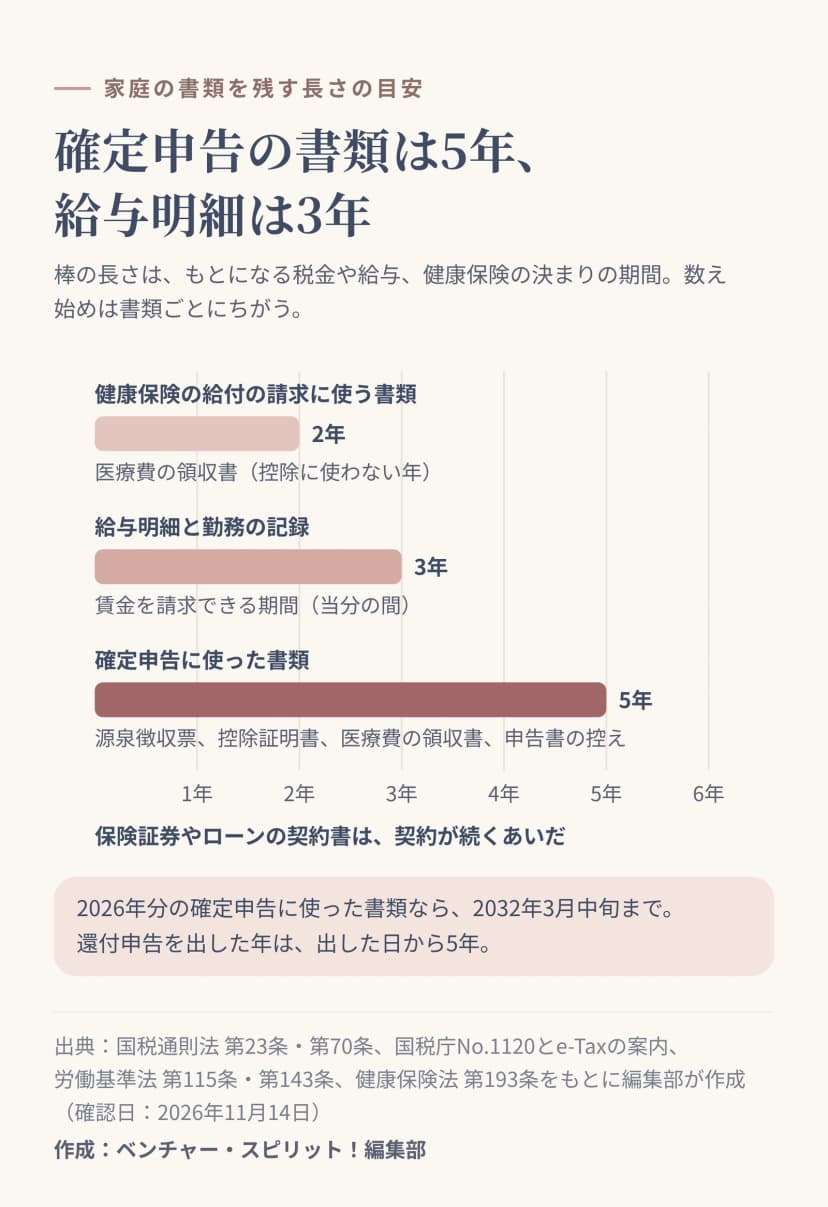 書類ごとに残す長さの目安。確定申告に使った書類は5年、給与明細は3年作成: 編集部 / 出典: ベンチャー・スピリット!編集部
源泉徴収票は、出さなくても5年は手元に
2019年4月1日からは、給与の源泉徴収票を確定申告書に付けたり、見せたりする必要がなくなりました。3とはいえ、申告書を作るときには金額を書き写すので、手元にあると作業が早く進みます。
年末調整だけで済ませている会社員も、源泉徴収票は残しておきましょう。払いすぎた税金を取り戻す還付申告は、その年の翌年1月1日から5年間出せます。4医療費控除を忘れていた年があっても、5年以内なら申告し直せるので、そのときに源泉徴収票が役立ちます。
年末調整で会社に出した保険料の控除証明書は、原本が会社に渡るので、手元には残りません。出す前に写真やコピーを撮っておくと、あとで金額を確かめたいときに困りません(編集部の目安)。
給与明細は3年、健康保険の書類は2年を目安に
給与明細には、法律で決まった保管の期間はありません。目安にしやすいのは、未払いの残業代などを請求できる期間です。労働基準法では、賃金を請求できるのは5年とされていますが、当分の間は3年です。5給与明細と勤務の記録を3年分残しておけば、計算がおかしいと気づいたときに、あとから確かめられます。
医療費の領収書は、医療費控除に使わなくても、高額療養費などの申請に使うことがあります。健康保険の給付を受ける権利は、受けられるようになった時から2年で時効になります。6医療費控除に使った年の分は5年、使わなかった年の分も2年は残しておくと、申請し忘れに気づけます(編集部の目安)。
ふるさと納税と住宅ローンの書類も、使った年の封筒へ
ふるさと納税の受領証明書も、確定申告で寄附金控除を受けたなら、申告に使った書類に入ります。e-Taxで証明書の内容を入力して添付を省いたときは、法定申告期限から5年間残しておく決まりです。3ワンストップ特例を使って確定申告をしなかった年の分は、翌年の住民税の通知書で控除が反映されたのを確かめてから処分すると、行き違いに気づけます(編集部の目安)。
住宅ローン控除の2年目以降に使う借入金の年末残高証明書も、e-Taxで添付を省ける書類に入っています。3確定申告で使ったなら、ほかの控除証明書と同じく5年を目安に残しましょう。
家族の医療費の領収書は、申告する人の封筒に
医療費控除は、自分の分だけでなく、生計を一にする配偶者や親族のために払った医療費も対象です。2家族それぞれが領収書を持っていると、年が明けてから集めるのに手間がかかります。家族の分は、申告する人の「2026年分」の封筒にまとめて入れておくと、合計を出すときにそろっています。
健康保険の組合などから届く医療費通知(医療費のお知らせ)を申告に使えば、そこに載っている分は明細書の記載を簡単にできます。2通知に載らない薬局の市販薬や、通院の交通費の記録は、別にメモを残しておきましょう。
保険証券やローンの書類は、契約が続くあいだ
生命保険の証券や、住宅ローンの契約書は、法律で決まった年数ではなく、契約が続いているあいだ残しておく書類です(編集部の目安)。保険金を請求するときや、契約の内容を確かめるときに必要になるからです。解約や完済のあとも、最後の年の控除証明書や残高証明書を申告に使ったなら、その申告の分として5年残しておきましょう。
年ごとの封筒にまとめて、捨てる日を書いておく手順
書類を種類ごとに分けると、どの年の分か分からなくなりがちです。年ごとにまとめておくと、捨てる時期がそろうので、片づけが一度で済みます。
- 「2026年分」のように、年ごとの封筒かファイルを1つ用意する
- 源泉徴収票、控除証明書、医療費の領収書、ふるさと納税の受領証明書、確定申告書の控えを入れる
- 表に「2032年4月以降に処分」のように、捨ててよい時期を書く
- 給与明細は別の封筒にまとめ、3年たったら古い年から処分する
- 保険証券やローンの契約書は、契約ごとに分けて、終わるまで別に保管する
- 捨てるときは、名前や口座番号が読めないよう、シュレッダーにかけるか細かく切る
書類を残す期間が分かると、「念のため全部とっておく」から抜け出せます。年に一度、確定申告の前に封筒を入れ替えるだけで、引き出しはぐっと軽くなります。去年の分を入れる1月から2月に、古い年の封筒も一緒に見直すと、片づけが一度で済みます(編集部の目安)。
この記事は、2026年11月14日時点の法令と国税庁の案内をもとにしています。自営業や副業で帳簿をつけている人は、帳簿や書類の保存に別の決まりがあるので、国税庁の案内もあわせて確認してください。