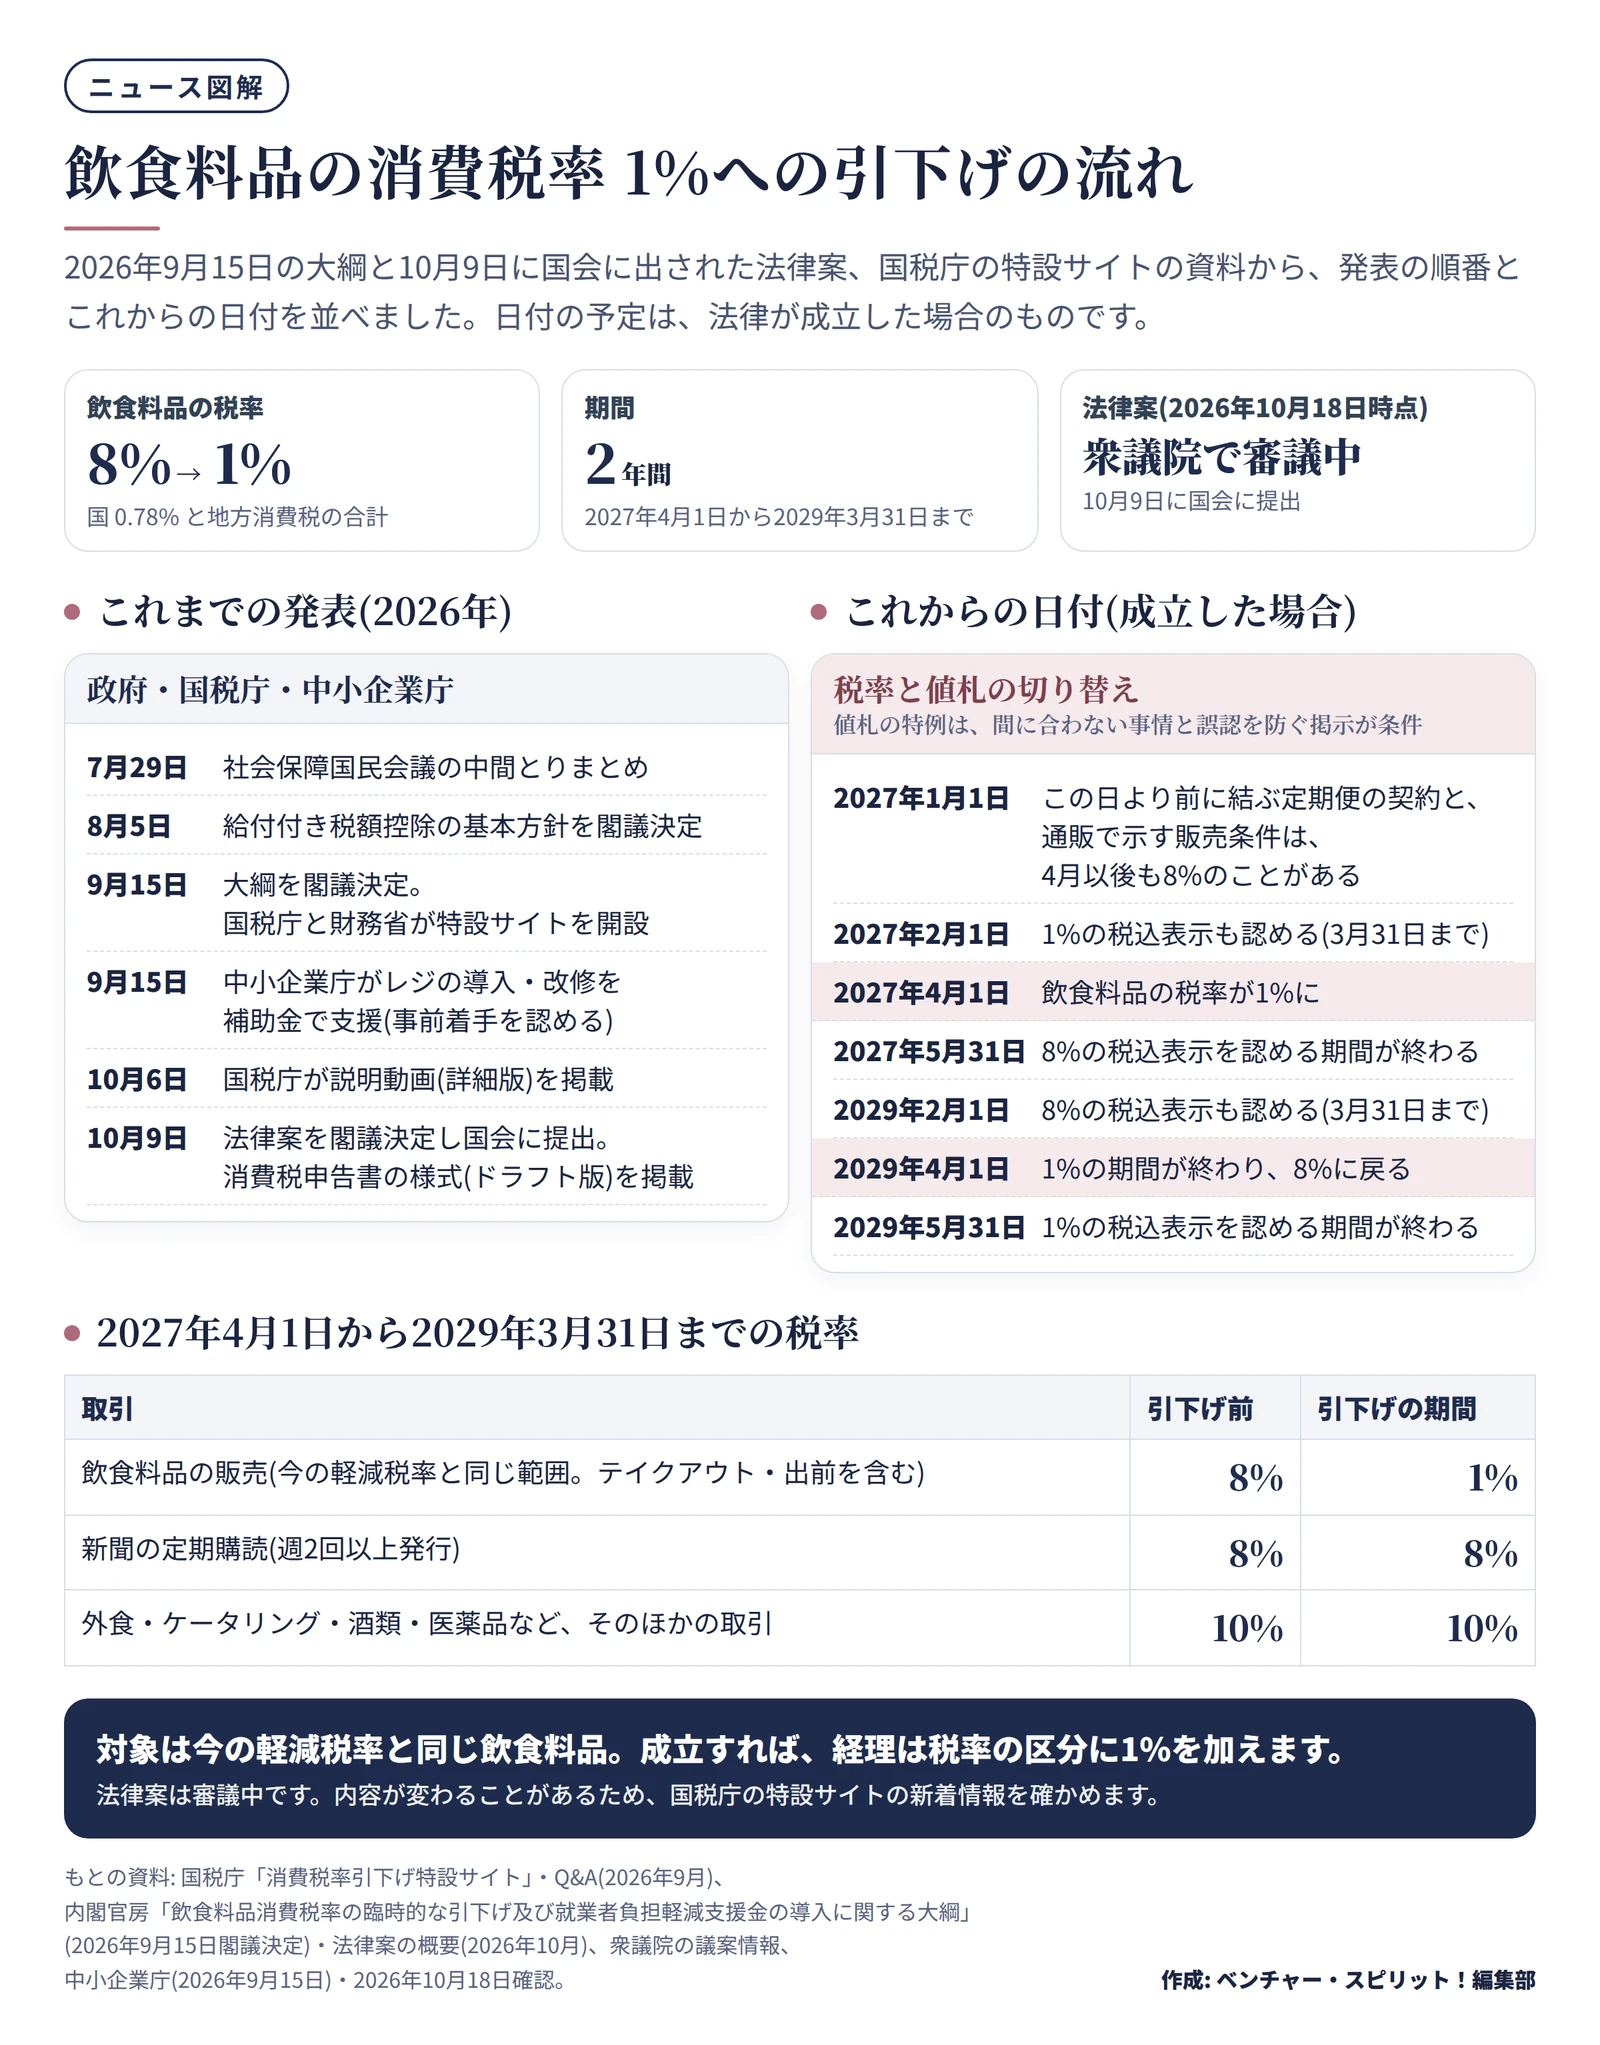
政府は2026年9月15日、飲食料品の消費税率を2027年4月1日から2年間、1%(国と地方の合計)に下げる大綱を閣議決定しました。同じ日に国税庁と財務省は「消費税率引下げ特設サイト」を開き、リーフレット・パンフレット・Q&Aを公開しています。10月9日には法律案が閣議決定され、国会に提出されました。2026年10月18日時点で衆議院で審議中のため、この記事で紹介する内容は法律が成立した場合のものです。
何が変わる予定か 飲食料品は1%、ほかの税率はそのまま
国税庁のリーフレットは、法律が成立した場合の内容として次のように説明しています。2027年4月1日から2029年3月31日までの2年間、飲食料品の消費税率が1%になります。内訳は国の消費税0.78%と地方消費税0.22%相当で、合わせて1%です。
| 取引 |
2027年3月31日まで |
2027年4月1日から2029年3月31日 |
| 飲食料品の販売(今の軽減税率と同じ範囲) |
8% |
1% |
| 新聞の定期購読(週2回以上発行) |
8% |
8% |
| 外食・ケータリング・酒類など、そのほかの取引 |
10% |
10% |
1%の対象は、2027年3月31日までに8%の対象である飲食料品と同じ範囲です。国税庁のQ&Aの図では、テイクアウトや出前は1%の対象、外食とケータリングは10%のままとして示されています。軽減税率が始まった2019年10月1日から、経理は8%と10%の2つの税率を扱ってきました。2027年4月からは、1%・8%・10%の3つを扱うことになります。
同じ法律案には、所得に応じて市区町村が支給する「就業者負担軽減支援金」も入っています。要件や支給額は政令で定めるとされており、この記事では消費税の部分を扱います。
発表の流れとこれからの日付
大綱の閣議決定から法律案の提出までは24日でした。国税庁の特設サイトは、制度の詳細をできる限り早く公表するという大綱の方針を受けて開かれたもので、新着情報が順に足されています。
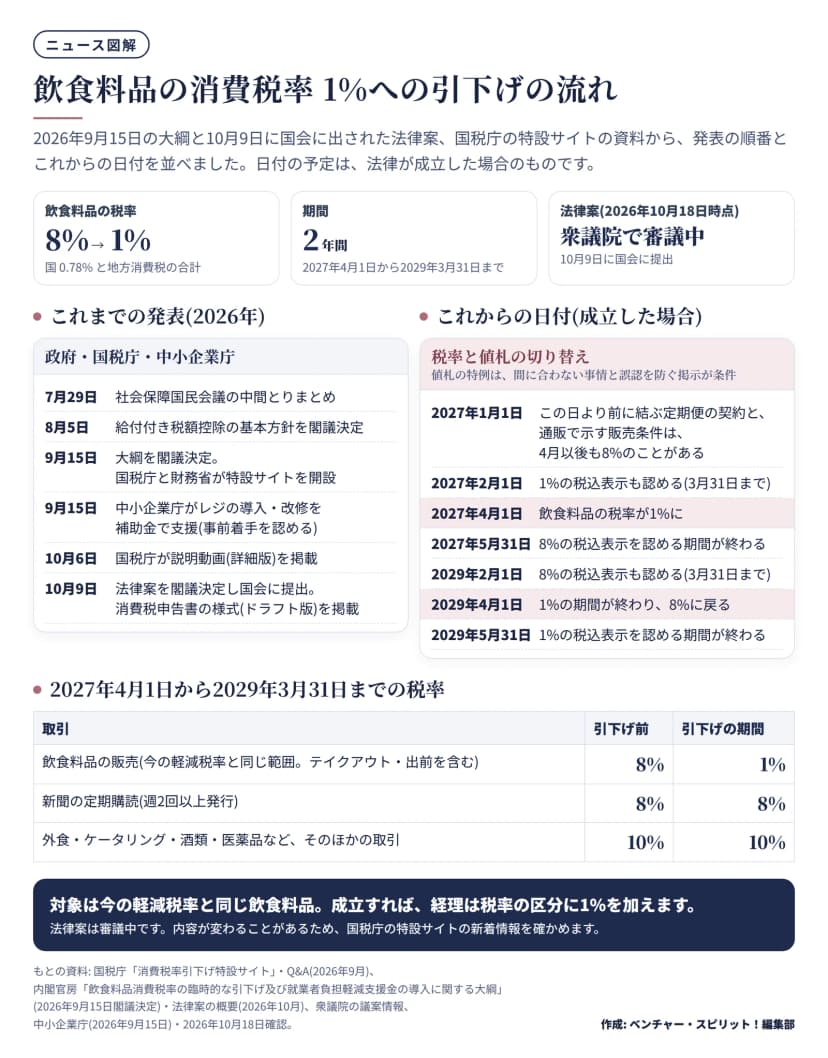 飲食料品の消費税率1%への引下げ 発表の流れとこれからの日付作成: 編集部 / もとの資料: 国税庁「消費税率引下げ特設サイト」
| 日付 |
出来事 |
| 2026年7月29日 |
社会保障国民会議が中間とりまとめ |
| 2026年8月5日 |
「給付付き税額控除」の制度導入の基本方針を閣議決定 |
| 2026年9月15日 |
大綱を閣議決定。国税庁と財務省が特設サイトを開設。中小企業庁がレジの導入・改修を補助金で支援すると発表 |
| 2026年10月6日 |
国税庁が説明動画(詳細版)を掲載 |
| 2026年10月9日 |
法律案を閣議決定し国会に提出。国税庁が消費税申告書の様式(ドラフト版)を掲載 |
| 2027年1月1日 |
この日より前に結ぶ定期便の契約・通販の販売条件は、4月以後も8%のことがある |
| 2027年2月1日 |
1%の税込表示も認める期間が始まる(3月31日まで) |
| 2027年4月1日 |
飲食料品の税率が1%に |
| 2027年5月31日 |
8%の税込表示を認める期間が終わる |
| 2029年2月1日 |
8%の税込表示も認める期間が始まる(3月31日まで) |
| 2029年4月1日 |
1%の期間が終わり、8%に戻る |
| 2029年5月31日 |
1%の税込表示を認める期間が終わる |
税込表示の特例は、値札の貼り替えが間に合わないなどの事情があり、実際の支払額と取り違えないための掲示をしている場合に限られます。
10月9日に載った消費税申告書の様式はドラフト版です。国税庁は、正式な様式を後日あらためて特設サイトに載せるとしています。
影響する会社・しない会社
- 影響する: 飲食料品を売る会社(小売・卸・製造・通信販売・定期便など)。レジ、値札、請求書、申告を1%に合わせます。
- 影響する: 飲食料品を仕入れる会社。飲食店では、店内飲食の売上は10%のままで、仕入れる食材は1%の対象になります。
- 影響する: 会議の弁当や来客用の菓子、社内で出すお茶など、飲食料品を経費で買う会社。経費精算と会計ソフトの税区分に1%が加わります。
- 影響する: 飲食料品を売る免税事業者と、簡易課税を選んでいる事業者。届出の時期や税額の計算に特例が設けられる予定です。
- 影響しない: 飲食料品の売り買いがまったく無い会社。事務用品やサービスなど、10%の取引の税率は今のままです。
- 影響しない: 新聞の定期購読(週2回以上発行)の購入。8%のまま変わりません。
経理が確かめる請求書と仕入れの扱い
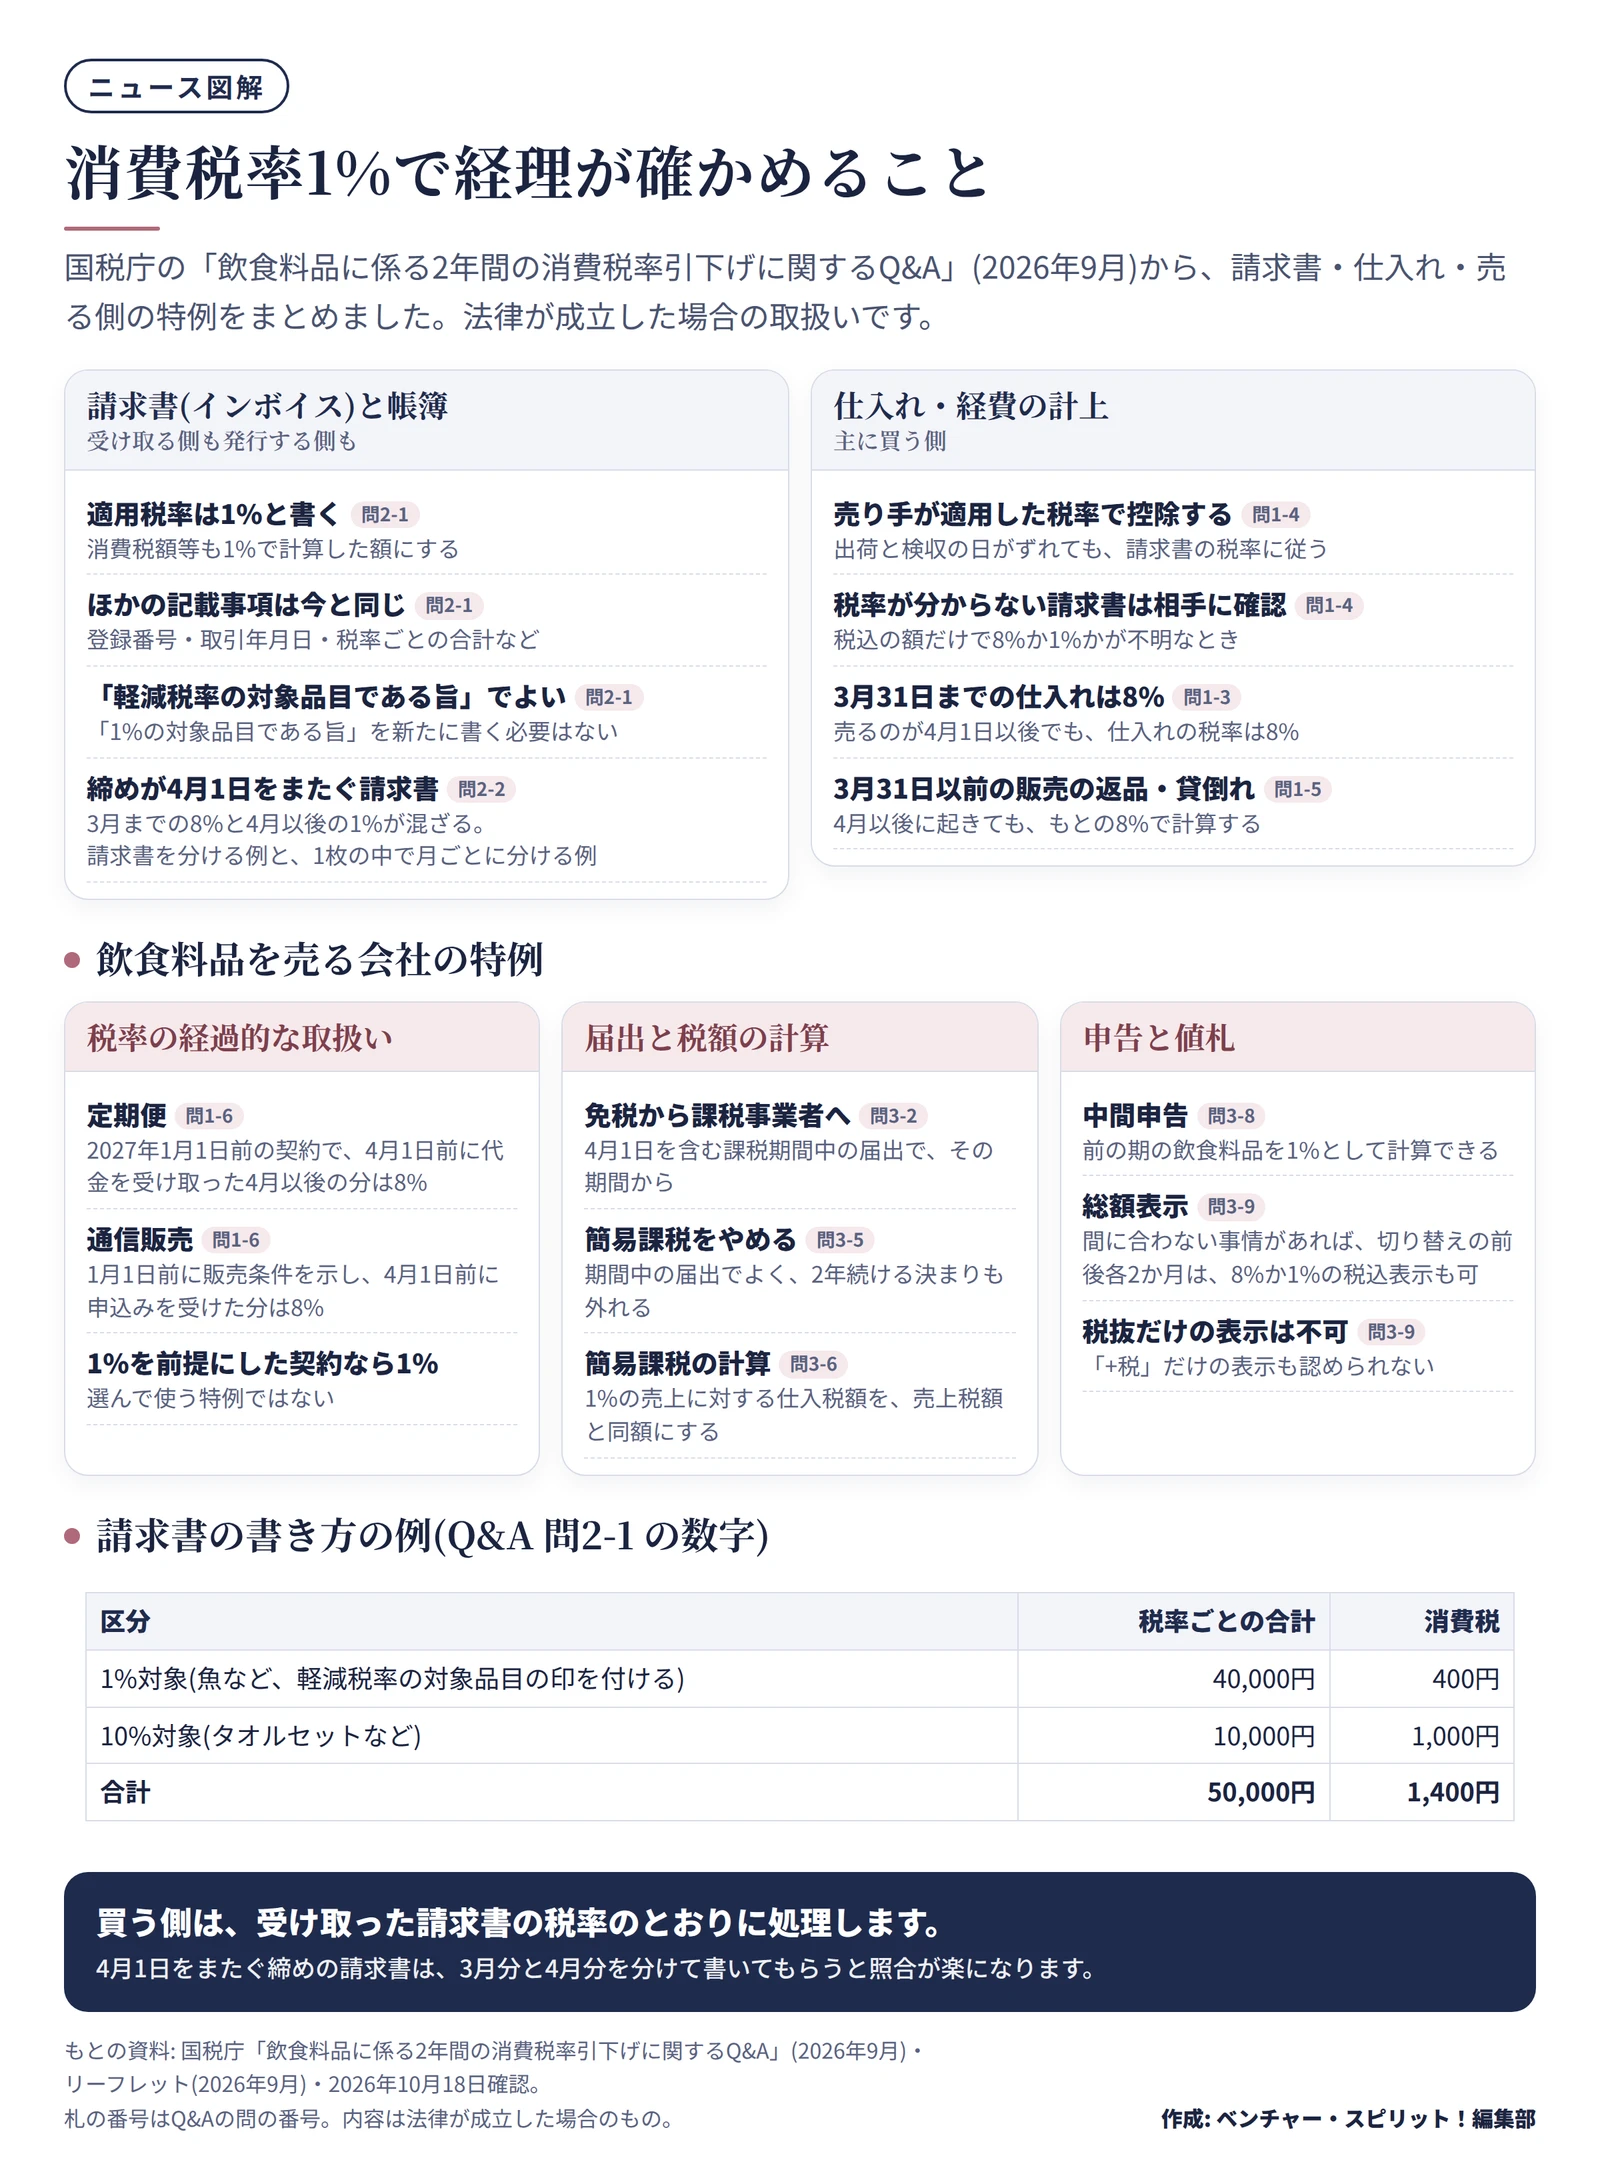
国税庁のQ&Aは、請求書(インボイス)の書き方と、仕入れの税率の考え方を問答で示しています。経理に関わるのは、主に次の点です。
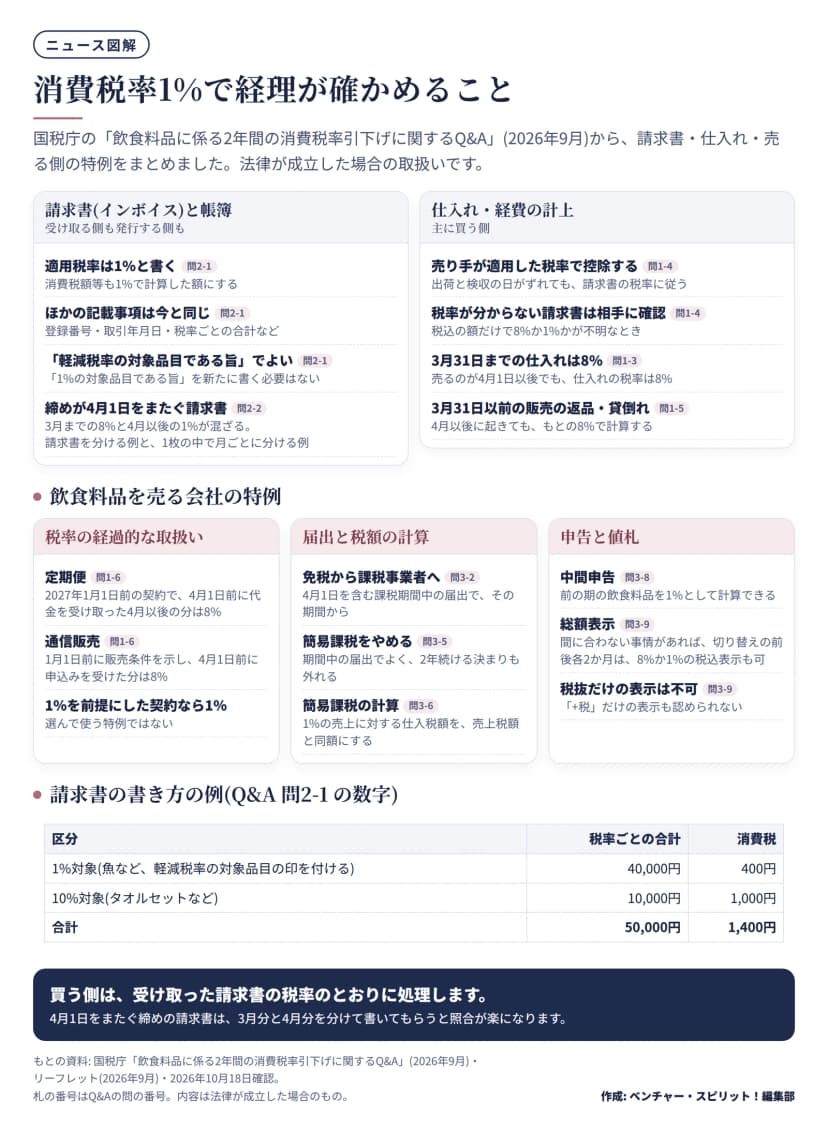 消費税率1%で経理が確かめること(国税庁Q&Aの要点)作成: 編集部 / もとの資料: 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」
| 確かめること |
Q&Aの答え(要約) |
問 |
| インボイスの税率と税額 |
適用税率は1%、消費税額等は1%で計算した額。ほかの記載事項は変わらない |
問2-1 |
| 対象品目の印 |
「軽減税率の対象品目である旨」を書けば、「1%の対象品目である旨」は不要 |
問2-1 |
| 締めが4月1日をまたぐ請求書 |
3月までの8%と4月以後の1%が混ざる。請求書を分ける例と、1枚の中で3月分と4月分を分けて書く例が示されている |
問2-2 |
| 売り手と計上日がずれる取引 |
買い手は、売り手が適用した税率(請求書の税率)で仕入税額控除をする |
問1-4 |
| 3月31日までの仕入れ |
売るのが4月1日以後でも8% |
問1-3 |
| 3月31日以前の販売の返品・貸倒れ |
4月1日以後に起きても8%で計算 |
問1-5 |
問2-1の記載例では、1%対象40,000円(消費税400円)と10%対象10,000円(消費税1,000円)を分けて書いています。合計は50,000円、消費税は1,400円です。税率ごとに分けて合計し、消費税額も税率ごとに出す形は、今のインボイスと同じです。
受け取った請求書やレシートは、税率が変わっても保存の決まりは同じです。保存の期間と整理のしかたは会社の書類の保存期間 一覧表と整理のしかたにまとめています。
飲食料品を売る会社の特例
法律案には、売る側のために、税率の切り替えに合わせた特例がいくつも入っています。小売や卸の会社は、表の6つを税理士と一緒に確かめておくと、2027年に向けた準備の順番を決めやすくなります。
| 特例 |
中身 |
問 |
| 定期便・通信販売の経過的な取扱い |
2027年1月1日前の定期便の契約で4月1日前に代金を受け取った分や、1月1日前に販売条件を示し4月1日前に申込みを受けた通販は、4月以後も8%。1%を前提にした契約なら1%。選んで使う特例ではない |
問1-6 |
| 免税事業者から課税事業者へ |
4月1日を含む課税期間中に届出を出せば、その期間から課税事業者になれる |
問3-2 |
| 簡易課税をやめる |
4月1日を含む課税期間中の届出でよく、2年間続ける決まりも適用しない |
問3-5 |
| 簡易課税の計算 |
1%の売上に対する仕入税額を、業種にかかわらず売上税額と同額にする(2割特例・3割特例も同様) |
問3-6 |
| 中間申告 |
前の期の飲食料品を1%として計算した額で、仮決算による中間申告ができる |
問3-8 |
| 総額表示 |
値札が間に合わない事情があり、誤認を防ぐ掲示をすれば、切り替えの前後各2か月は8%か1%の税込表示も可。税抜だけの表示は不可 |
問3-9 |
レジの入れ替えや改修については、中小企業庁が9月15日に支援策を発表しました。「デジタル化・AI導入補助金」で、スマートレジの導入やPOSレジの改修を支援します。9月15日以降に先に導入し、後から補助金を申請できる「事前着手制度」が設けられています。
会社が今日やること
- 飲食料品の売上・仕入れ・経費がどれだけあるか、取引先と勘定科目ごとに洗い出します。
- 会計ソフト・経費精算・請求書の発行・レジの提供元に、1%の税区分と、4月1日をまたぐ請求への対応予定を聞きます。中小企業がレジを入れ替える場合は、中小企業庁の補助金の事前着手の条件を確かめます。
- 飲食料品を定期便や通販で売る会社は、2027年1月1日より前に結ぶ契約や販売条件に、1%への変更の定めを入れるかを決めます。
- 飲食料品を売る免税事業者・簡易課税の事業者は、届出の特例を使うかを税理士と相談します。
- 法律案の審議で内容が変わることがあるので、国税庁の特設サイトの新着情報を月に一度は確かめます。
この記事は、2026年10月18日時点の大綱・法律案と国税庁の資料にもとづいています。法律案の審議で内容が変わることがあります。個別の判断は、税理士や所轄の税務署に確かめてください。