請求書の処理は、受け取って払えば終わりではありません。インボイスかどうかの確認、帳簿の書き方、データで届いたものの保存、支払いの期日と、それぞれに税金や取引の法律の決まりがあります。この記事では、経理の流れを6つの段階に分け、2026年10月時点の決まりを国税庁と公正取引委員会の資料で確かめました。
請求書の処理は6つの段階で考えます
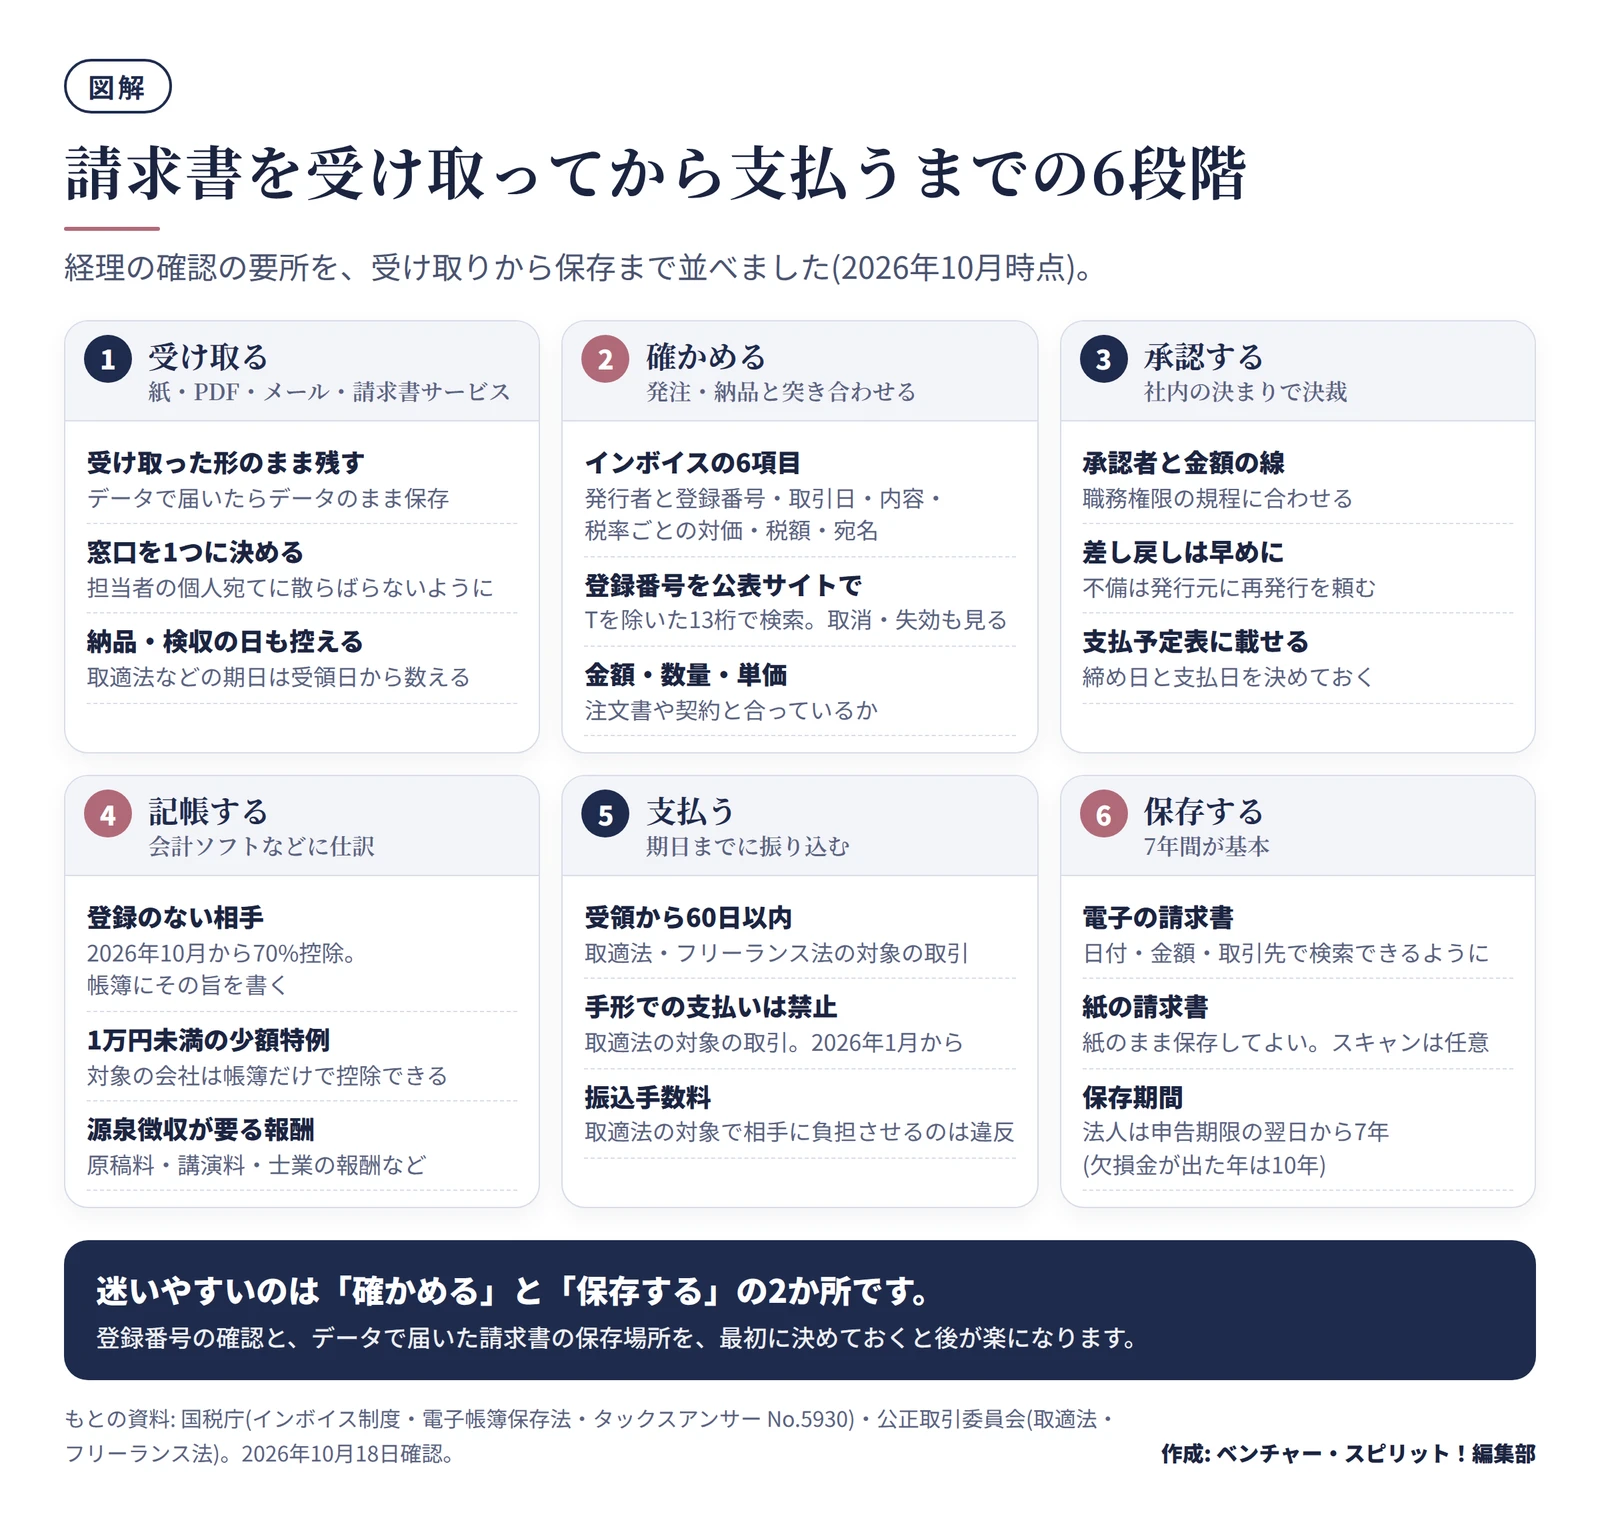
請求書を受け取ってから保存するまでを、6つの段階に分けて図にしました。
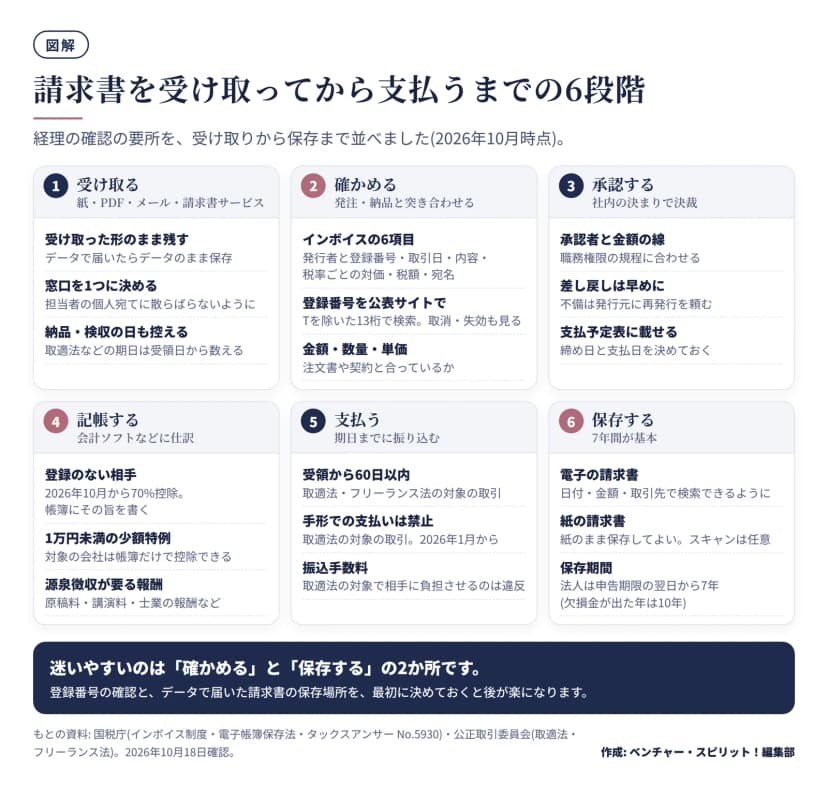 請求書を受け取ってから支払い・保存するまでの6段階と確認の要所作成: 編集部 / もとの資料: 国税庁・公正取引委員会の公表資料
| 段階 |
すること |
確かめる決まり |
| 1 受け取る |
届いた形のまま受け付け、納品・検収の日も控える |
電子取引データの保存(電子帳簿保存法) |
| 2 確かめる |
発注・納品と突き合わせ、インボイスの項目と登録番号を見る |
インボイス制度 |
| 3 承認する |
社内の規程に沿って決裁し、支払予定に載せる |
社内の職務権限の規程 |
| 4 記帳する |
仕訳を入れ、経過措置や少額特例の扱いを決める |
仕入税額控除の要件 |
| 5 支払う |
期日までに振り込み、必要なら源泉徴収をする |
取適法・フリーランス法・所得税法 |
| 6 保存する |
紙は紙で、データはデータで7年間 |
消費税法・法人税法・電子帳簿保存法 |
経理の担当が少ない会社ほど、1の受付の窓口を決めておくと効果があります。請求書が担当者の個人宛てのメールに届き、確認が遅れて支払いに間に合わない、という行き違いを防げるからです。
インボイスの6項目と登録番号を確かめます
消費税の仕入税額控除を受けるには、原則として、帳簿と、適格請求書(インボイス)などの請求書等の両方を保存します。インボイスは名称を問わず、請求書・納品書・領収書・レシートなどが当たります。記載事項は次の6つです。
- 発行する事業者の氏名・名称と登録番号
- 取引の年月日
- 取引の内容(軽減税率の対象であればその旨)
- 税率ごとに区分して合計した対価の額と、適用する税率
- 税率ごとに区分した消費税額等
- 受け取る事業者の氏名・名称
小売業・飲食店業・タクシー業などは、宛名を省いた適格簡易請求書(簡易インボイス)を出せます。宛名がないレシートでも、不備ではない場合があります。
登録番号は、法人なら「T」と法人番号の13桁、個人事業者などは「T」と13桁の数字です。国税庁の適格請求書発行事業者公表サイトで、Tを除いた13桁を入れて検索すると、名称や登録の年月日、取消や失効の年月日を確かめられます。
登録のない相手からの請求書は、2026年10月から70%控除です
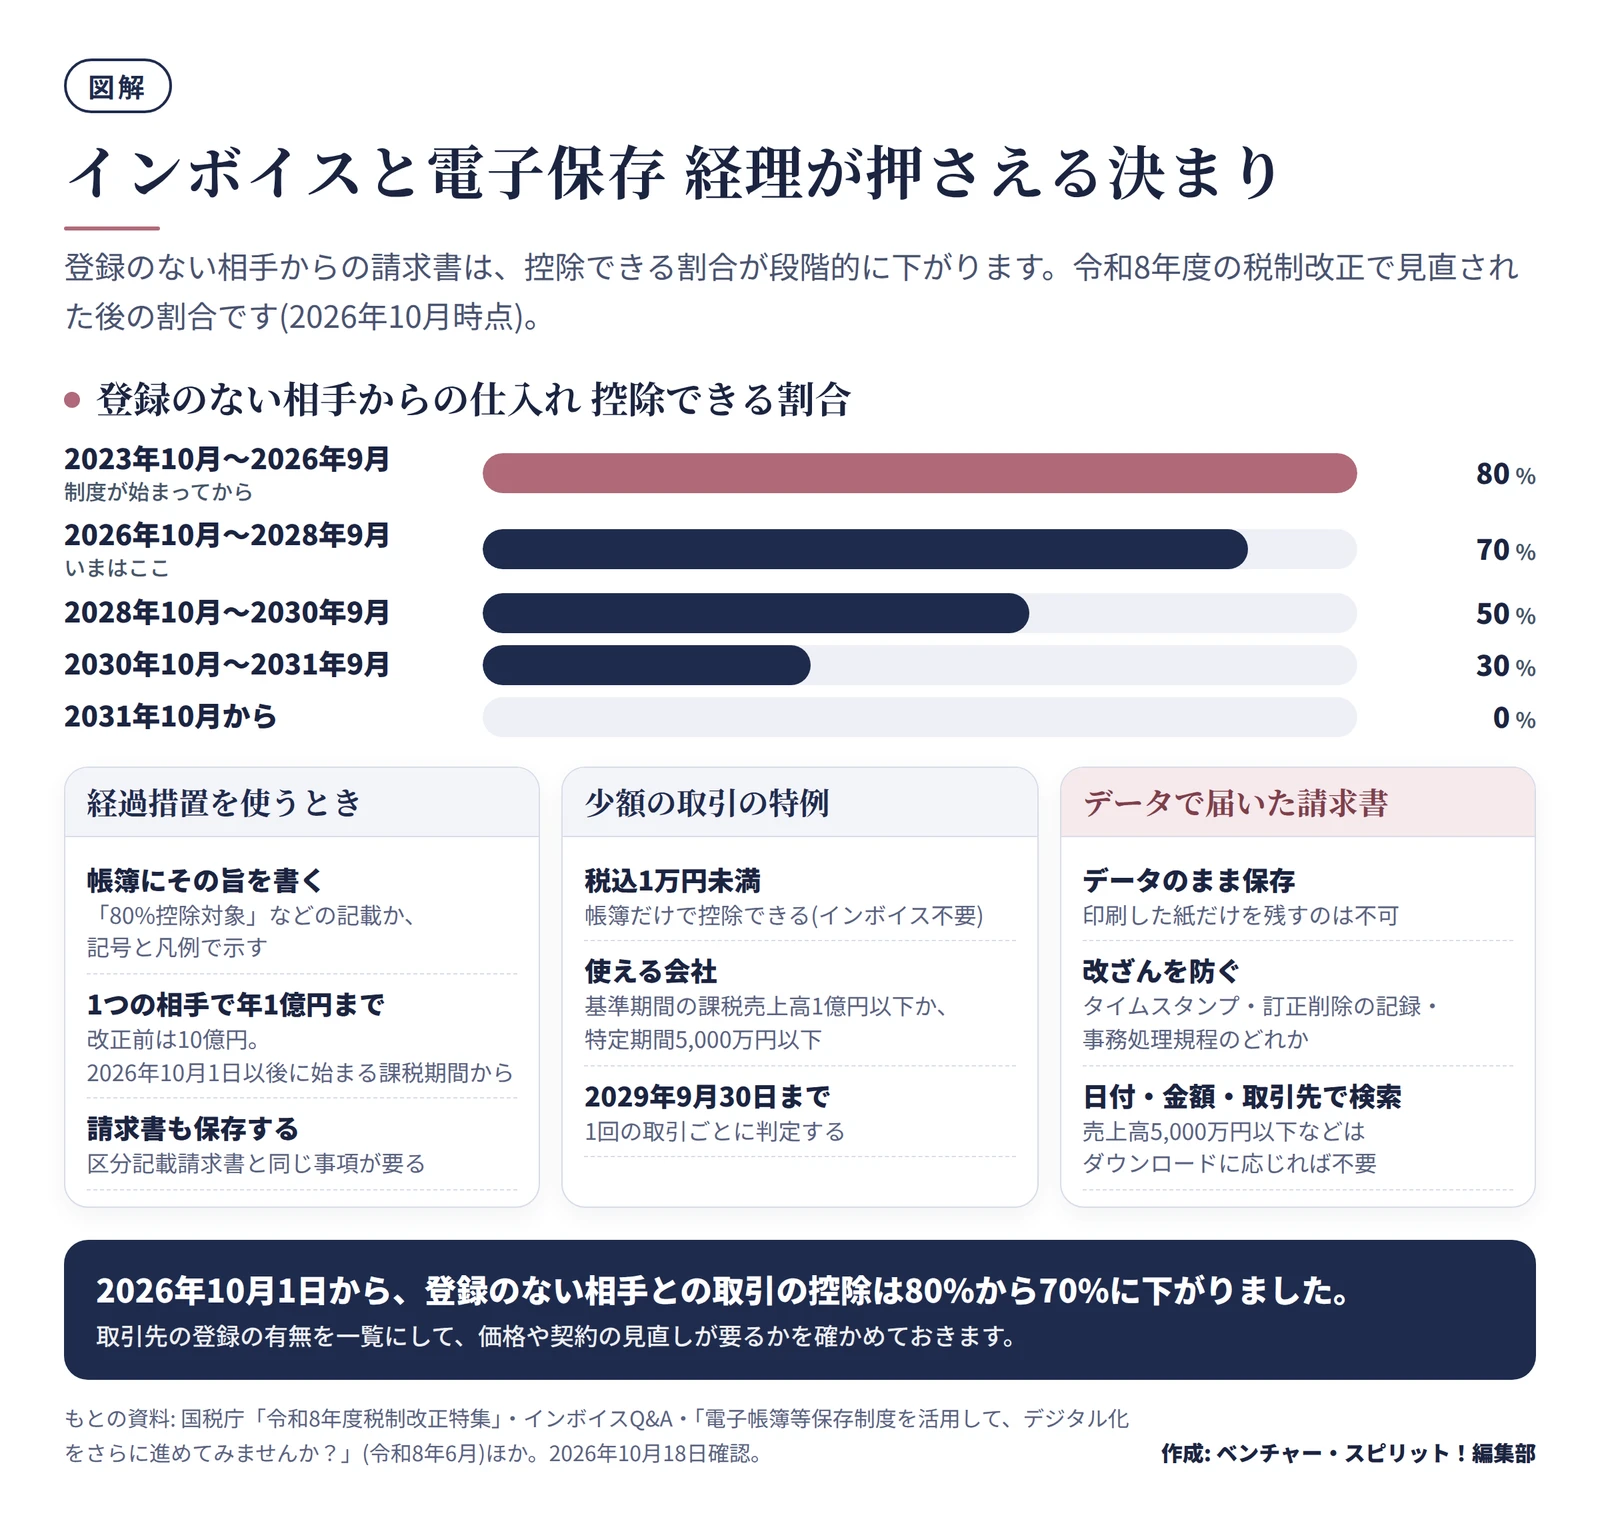
免税事業者など、インボイスを発行できない相手からの仕入れは、本来は仕入税額控除ができません。ただし経過措置があり、一定の割合を控除できます。この割合は令和8年度の税制改正で見直され、2026年10月1日から次のとおりになりました。
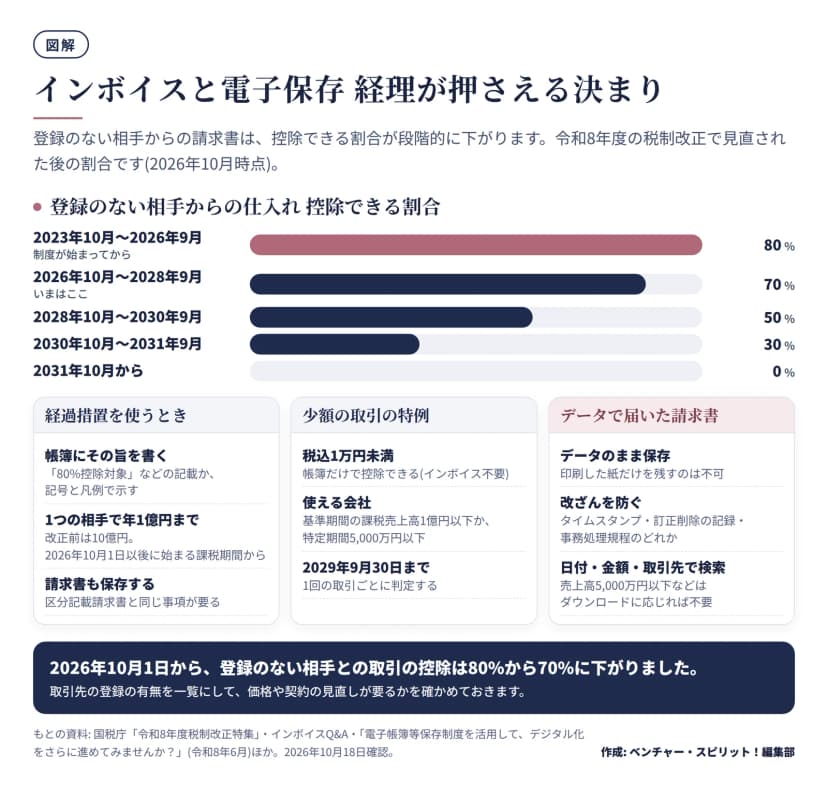 登録のない相手からの仕入れの控除割合と、少額特例・電子保存の要点作成: 編集部 / もとの資料: 国税庁「令和8年度税制改正特集」ほか
| 仕入れの時期 |
控除できる割合 |
| 2023年10月1日〜2026年9月30日 |
80% |
| 2026年10月1日〜2028年9月30日 |
70% |
| 2028年10月1日〜2030年9月30日 |
50% |
| 2030年10月1日〜2031年9月30日 |
30% |
| 2031年10月1日から |
控除できない |
あわせて、1つの相手からの仕入れの合計(税込み)が、その年または事業年度で1億円を超える場合、超えた部分には経過措置が使えなくなりました。改正前は10億円で、2026年10月1日以後に始まる課税期間から適用されます。
経過措置を使うときは、帳簿に通常の記載事項に加えて、経過措置の対象であることを書きます。国税庁の資料では「80%控除対象」などと書く例や、記号と凡例で示す方法が示されています。請求書は、区分記載請求書と同じ事項が書かれたものを保存します。
少額の取引と振込手数料の扱い
1万円未満の少額特例
税込み1万円未満の課税仕入れは、インボイスがなくても帳簿だけで仕入税額控除ができます。使えるのは、基準期間の課税売上高が1億円以下か、特定期間の課税売上高が5,000万円以下の事業者です。期限は2029年9月30日までで、令和8年度の改正でも変わっていません。1万円未満かどうかは1回の取引ごとに判定し、月ごとにまとめた請求書の額では判定しません。
振込手数料を差し引くとき
取引先が負担する約束で、振込手数料を差し引いて支払う会社もあります。国税庁のQ&Aでは、売手がこれを売上値引きとして扱う場合、1万円未満の返還インボイスは交付しなくてよいとされています。
ただし、取適法の対象となる取引では、当事者間の合意の有無にかかわらず、振込手数料を相手に負担させて代金から差し引くことは禁止されています。自社の取引が取適法の対象かどうかを、支払条件を決める前に確かめてください。
データで届いた請求書の保存
メールのPDFや請求書サービスなど、データで受け取った請求書は「電子取引データ」に当たります。印刷して保存することを認めていた宥恕措置は2023年12月31日で終わり、2024年1月1日以後の取引はデータのまま保存します。保存の要件は次の2つです。
| 要件 |
内容 |
| 真実性の確保(どれか1つ) |
タイムスタンプが付いたデータを受け取る、受け取ったデータに速やかにタイムスタンプを付ける、訂正や削除の履歴が残るシステムを使う、改ざん防止の事務処理規程を作って運用する |
| 可視性の確保(すべて) |
ディスプレイやプリンタを備える。「日付・金額・取引先」で検索でき、範囲や組み合わせでの検索ができるか、税務調査でダウンロードの求めに応じられる |
基準期間(2年前)の売上高が5,000万円以下の会社などは、ダウンロードの求めに応じられるようにしておけば、検索の要件は満たさなくて構いません。国税庁の資料では、検索の要件を満たす方法として、表計算ソフトで索引簿を作る方法が示されています。ファイル名を「日付・金額・取引先」の順にそろえ、特定のフォルダにまとめる方法でも構いません。改ざん防止は、事務処理規程を作って運用する方法なら、新しいシステムがなくても始められます。
紙で受け取った請求書は、紙のまま保存して構いません。スキャナで読み取って保存する制度は、希望する会社だけが使うものです。同じ内容を紙とデータの両方で受け取り、紙を正本として扱うと社内で決めている場合は、紙だけの保存で足ります。
支払期日と支払い方の決まり
取適法(2026年1月1日施行)
下請法が改正され、2026年1月1日から中小受託取引適正化法(取適法)になりました。対象は、製造や修理、情報成果物の作成、役務の提供などを委託する取引のうち、発注する側と受ける側の資本金や従業員数が一定の関係にあるものです。従業員数の基準(300人、役務提供委託などは100人)も加わり、対象が広がりました。
- 代金の支払期日は、物品などを受領した日から60日以内のできるだけ短い期間で決めます。
- 支払いが遅れると、年14.6%の遅延利息を払う義務があります。
- 手形での支払いは禁止で、支払期日までに満額の現金を得られない電子記録債権やファクタリングなども認められません。
- 振込手数料を相手に負担させることも、違反になります。
フリーランス法(2024年11月1日施行)
個人で働くフリーランスに業務を委託するときは、フリーランス・事業者間取引適正化等法の決まりもあります。取引の条件はすぐに書面かメールなどで示し、従業員を使っている発注者は、給付を受け取った日から60日以内のできるだけ短い期日に報酬を払います。支払期日を「〇日まで」「〇日以内」と書くだけでは、期日を定めたことにならないとされています。
2027年4月からの支払告示
公正取引委員会によると、2027年4月1日から支払告示が施行されます。取適法の対象にならない製造委託などの取引でも、受領から60日を過ぎて代金を払わないことが禁止されます。また、2027年3月31日に電子交換所での手形・小切手の交換が廃止されます。多くの金融機関は2026年9月30日を手形・小切手の最終の振出期限にしていたため、新しく手形を振り出せない銀行もあります。手形で払う取引が残っている場合は、振込などへの切り替えを急いでください。
源泉徴収が必要な支払い
個人に払う原稿料・講演料・デザイン料や、弁護士・税理士などへの報酬は、払うときに所得税を源泉徴収します。
| 区分 |
内容 |
| 税率 |
同じ人に1回に払う額が100万円以下なら10.21%。100万円を超える部分は20.42% |
| 納付期限 |
払った月の翌月10日。原稿料・講演料などは納期の特例の対象外 |
| 支払調書 |
原稿料や講演料、弁護士・税理士などへの報酬は、同じ人への年間の支払いが5万円を超えると、翌年1月31日までに税務署へ(2026年分は2027年2月1日まで) |
2027年1月からは防衛特別所得税が加わりますが、復興特別所得税の率が下がるため、合わせた率は変わらず、10.21%と20.42%のままです。
保存期間は7年が基本です
消費税の仕入税額控除のために、帳簿と請求書等は、課税期間の末日の翌日から2か月を経過した日から7年間保存します。6年目と7年目は、帳簿か請求書等のどちらか一方で構いません。法人税では、帳簿書類を確定申告書の提出期限の翌日から7年間保存し、青色申告で欠損金が出た事業年度は10年間です。保存の期間全体の考え方は会社の書類の保存期間にまとめています。
経理担当の確認表(今日からできること)
契約書を受け取ったときの確認は契約書を受け取ったら確認することで扱っています。支払条件は契約の段階で決まるため、あわせて見直すと効果的です。
この記事は、2026年10月18日時点で国税庁・財務省・公正取引委員会が公表している資料をもとにしています。2027年4月からの飲食料品の消費税率の引下げは、2026年10月18日時点で法律案の審議中のため含めていません。動きは飲食料品の消費税率1%法案 2027年4月から2年間の予定と経理の準備で追っています。個別の判断は、税理士や所轄の税務署、公正取引委員会の相談窓口に確かめてください。