「決算」は、会社の1年をしめくくる仕事です。経理の仕事と思われがちですが、決算月の前後は経費の精算や請求書の扱いなど、どの部署にも関わる場面があります。この記事では、事業年度・決算月の決まり、決算日から株主総会・税の申告までの流れ、決算書の3つの表の読み方を整理します。条文と国税庁の資料で確かめた内容です。
決算は1年間の成績と財産をまとめる作業です
株式会社は、事業年度ごとに計算書類と事業報告を作らなければなりません(会社法第435条第2項)。その元になるのが、日々の取引を記録した会計帳簿です(同第432条第1項)。決算とは、事業年度の終わりに帳簿を締め、1年間の成績と期末の財産の状態を書類にまとめる作業をいいます。
なぜ毎年まとめるのかというと、会社のお金を出した株主に結果を報告し、承認を受けるためです(会社法第438条)。もう1つは税の申告です。法人税の確定申告は「確定した決算」にもとづいて行います(法人税法第74条第1項)。
事業年度と決算月は会社が定款で決めます
事業年度は、会社の成績と財産を計算する単位となる期間です。法人税法は、定款などで定めた会計期間を事業年度としています(第13条第1項)。決算月とは、事業年度の最後の月のことです。
事業年度は1年を超えることができません(会社計算規則第59条第2項)。決算月を変えるときは定款を変え、変えた最初の事業年度だけは1年6か月まで認められます。設立したばかりの会社では、最初の事業年度が1年より短くなることもあります。
ただし法人税では、1年を超える期間は1年ごとに区切って事業年度とします(法人税法第13条第1項)。決算月を変えたときは、遅滞なく税務署に届け出ます(同第15条)。
いちばん多いのは3月決算
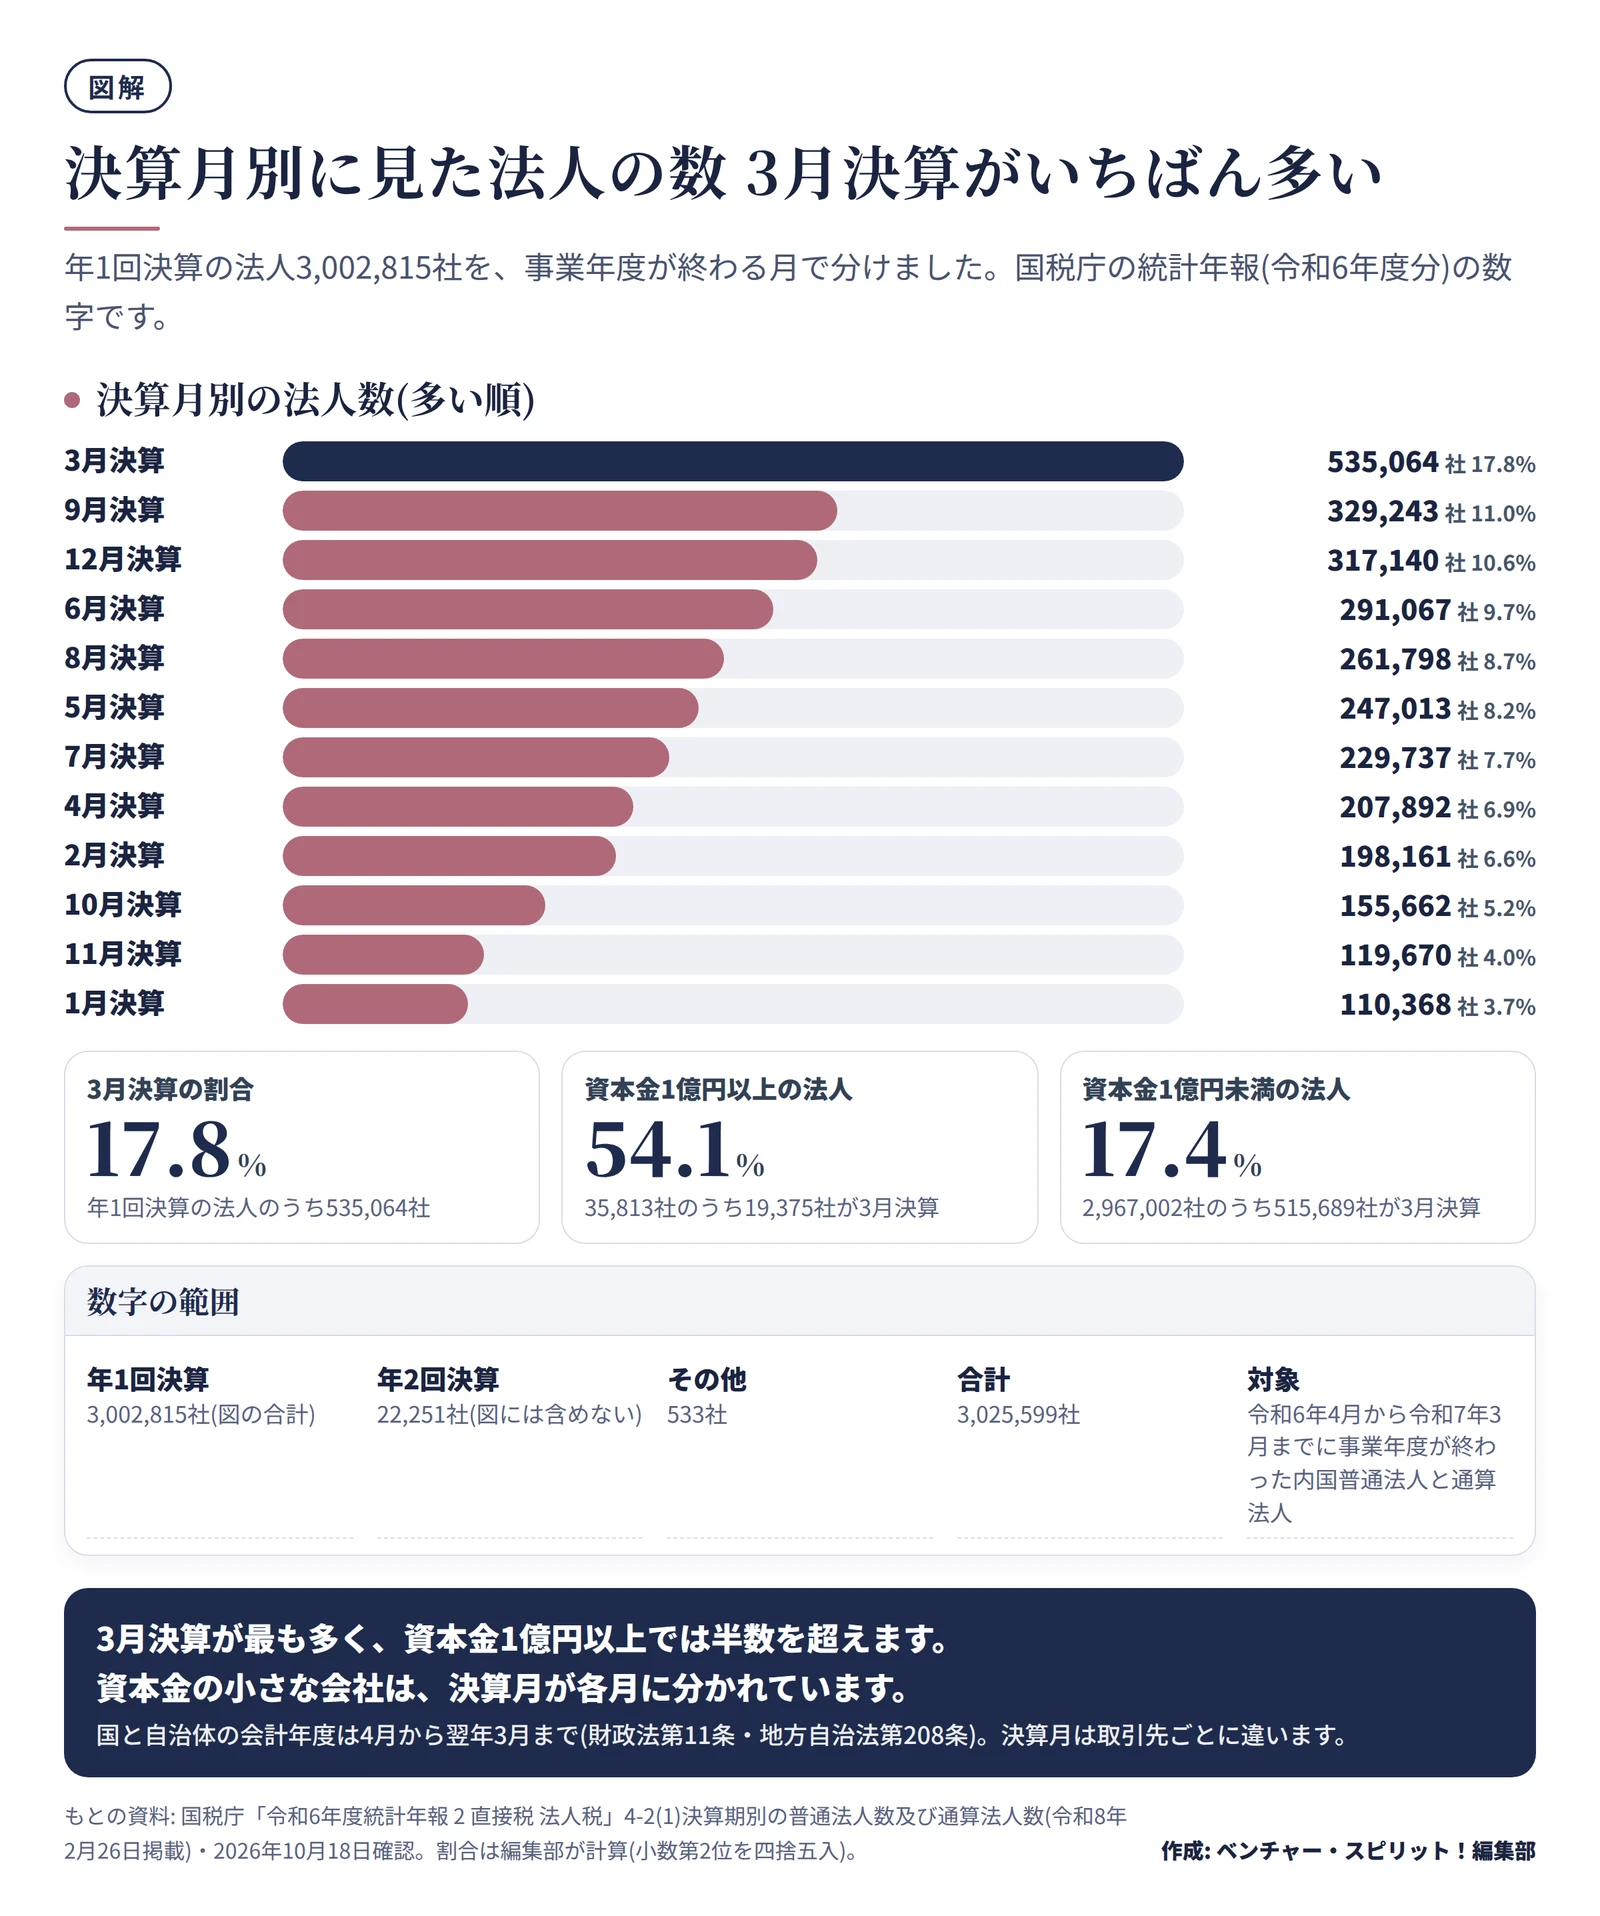
国税庁の統計年報(令和6年度分)で、年1回決算の法人3,002,815社を決算月別に見ました。3月が535,064社で最も多く、全体の17.8%です。2番目は9月(11.0%)、3番目は12月(10.6%)です。
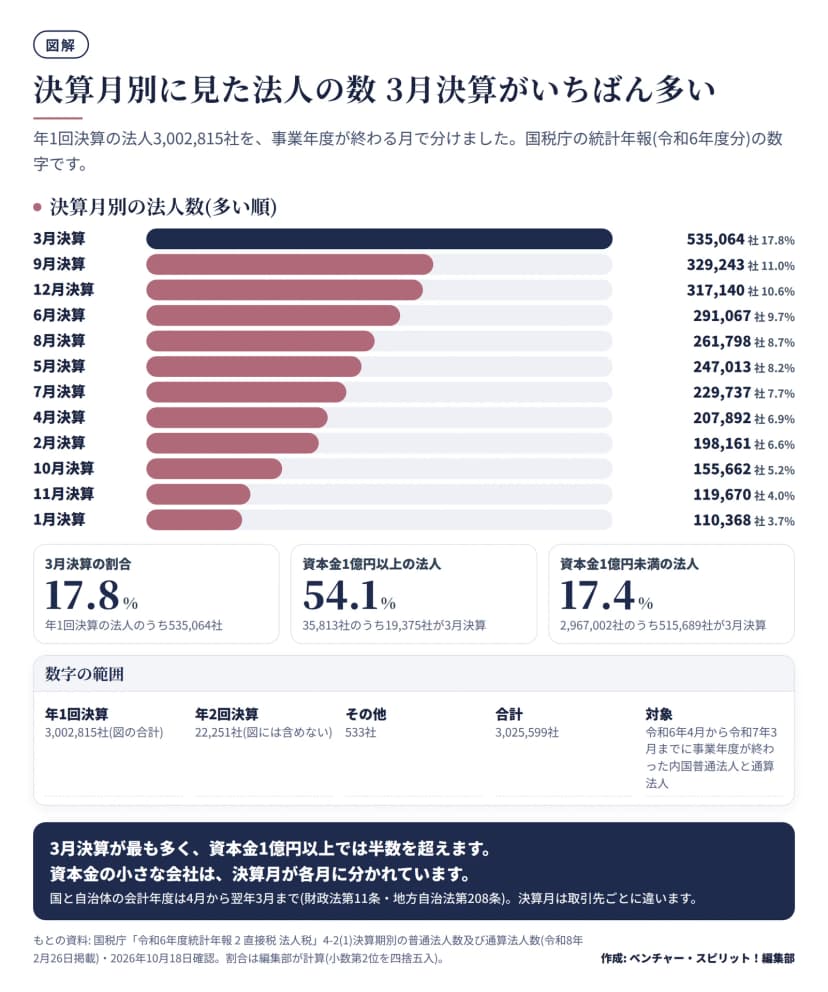 決算月別に見た法人の数(令和6年度分)。3月決算が17.8%で最も多い作成: 編集部 / もとの資料: 国税庁「令和6年度統計年報 法人税」
| 決算月 |
法人数 |
割合 |
| 3月 |
535,064社 |
17.8% |
| 9月 |
329,243社 |
11.0% |
| 12月 |
317,140社 |
10.6% |
| 6月 |
291,067社 |
9.7% |
| 8月 |
261,798社 |
8.7% |
| 5月 |
247,013社 |
8.2% |
| 7月 |
229,737社 |
7.7% |
| 4月 |
207,892社 |
6.9% |
| 2月 |
198,161社 |
6.6% |
| 10月 |
155,662社 |
5.2% |
| 11月 |
119,670社 |
4.0% |
| 1月 |
110,368社 |
3.7% |
割合は年1回決算の法人の合計に対するもので、編集部が計算しました。会社の大きさで見ると、違いがはっきりします。資本金1億円以上の法人では35,813社のうち19,375社(54.1%)が3月決算でした。1億円未満では2,967,002社のうち515,689社(17.4%)にとどまります。
国の会計年度は4月から翌年3月までで(財政法第11条)、都道府県や市町村も同じです(地方自治法第208条)。一方で、資本金の小さな会社の決算月は1年じゅうに散らばっています。取引先の決算月が自社と違うことはよくあるので、請求や支払いの締めの相談では、相手の決算月も意識しておくと話が進みやすくなります。
決算日から申告・株主総会までの流れ
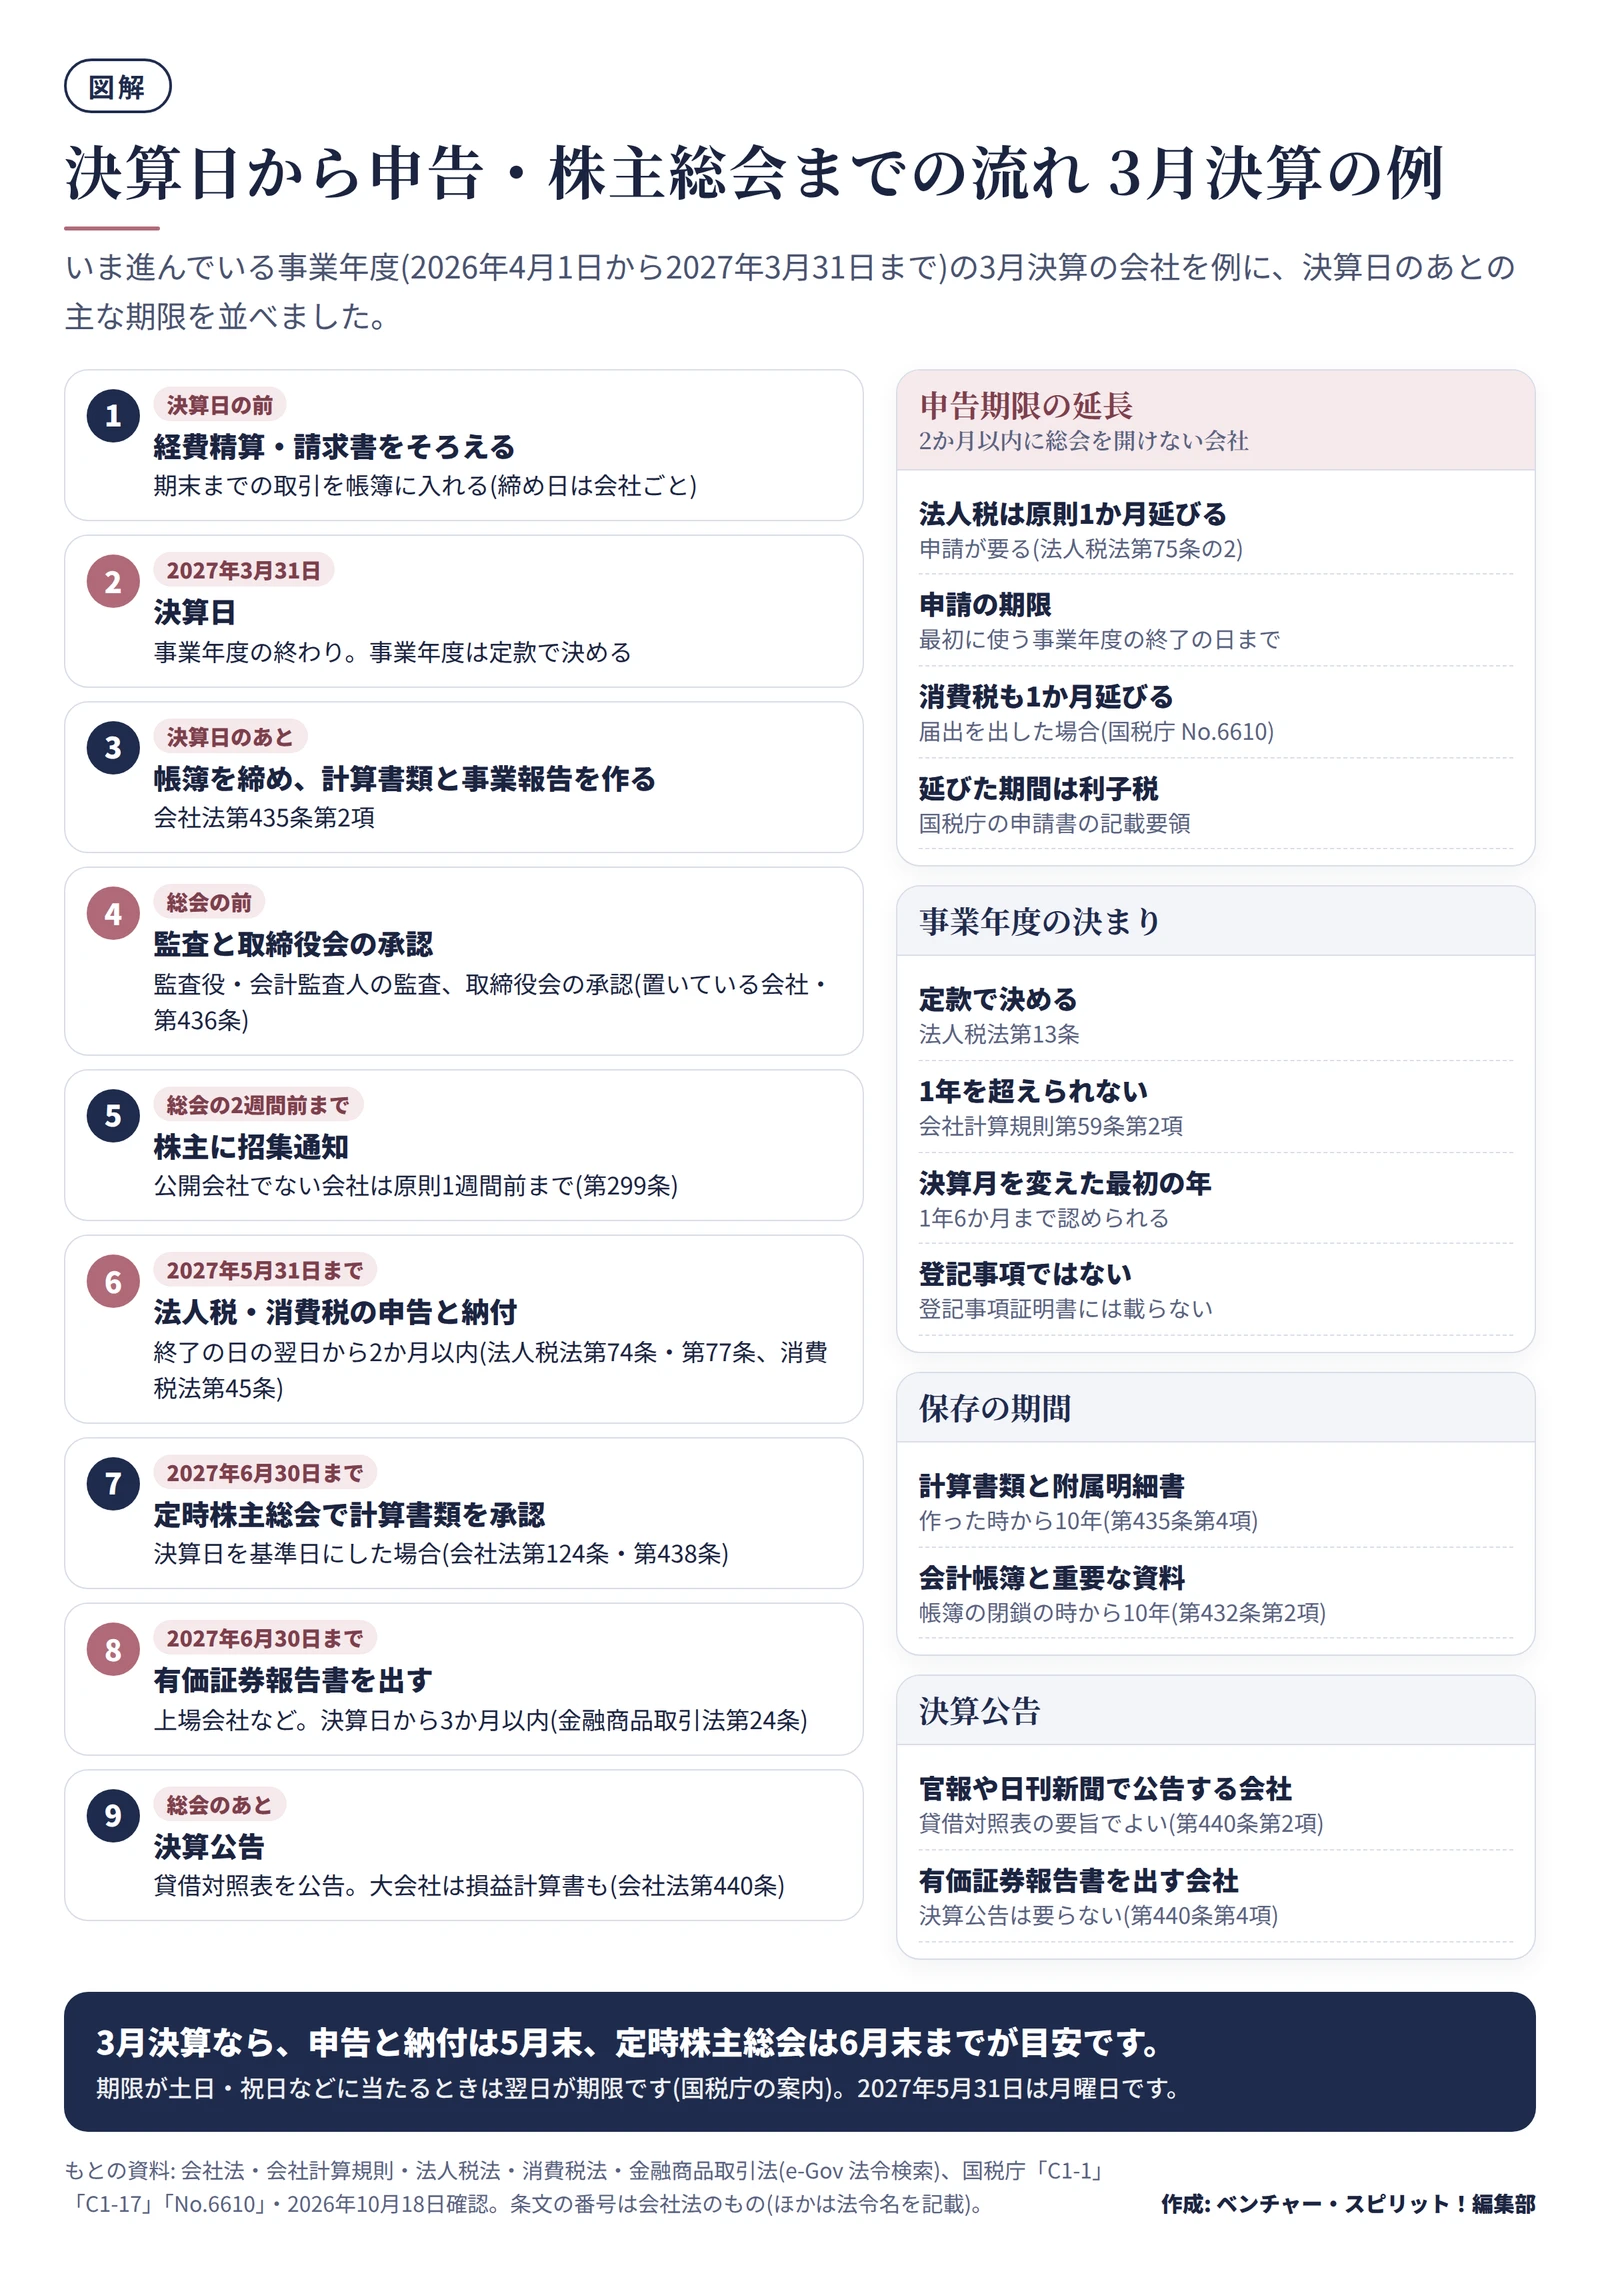
3月決算の会社で、いま進んでいる事業年度(2026年4月1日から2027年3月31日まで)を例に、決算日のあとの流れを見てみます。
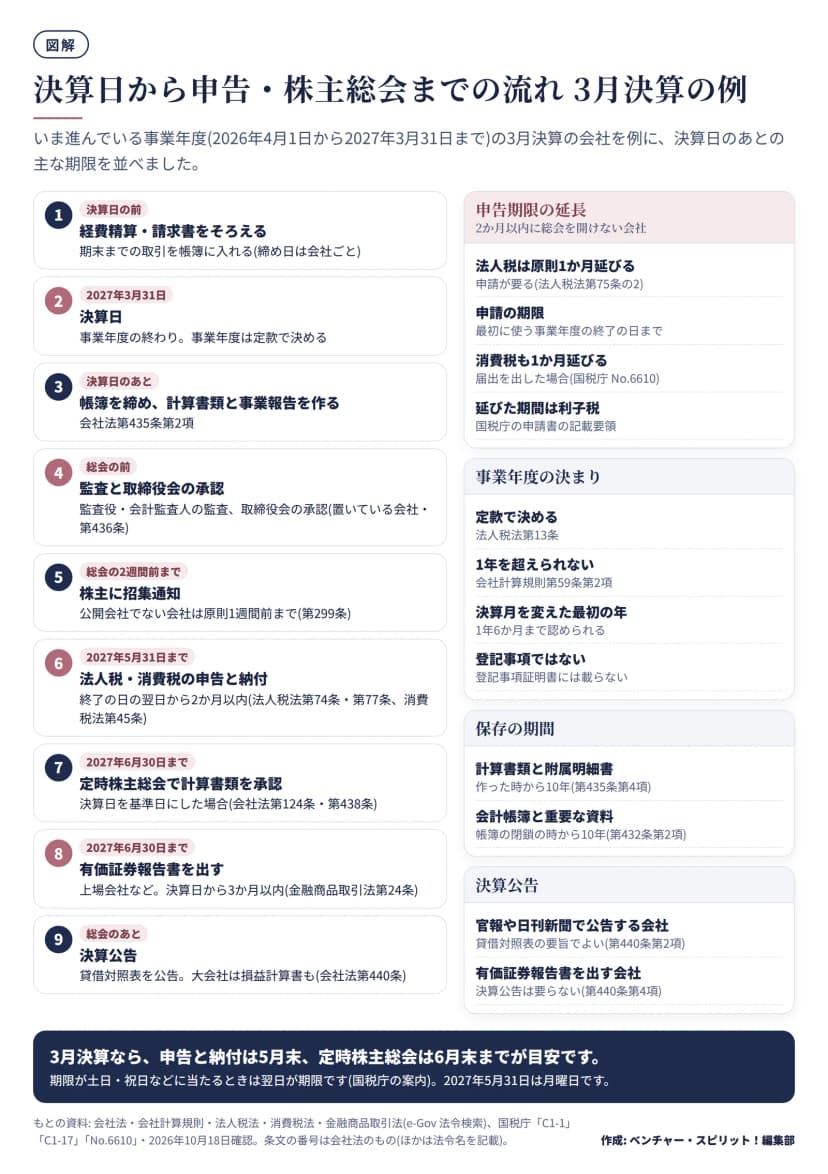 3月決算の会社の決算日から申告・株主総会・決算公告までの流れ作成: 編集部 / もとの資料: 会社法・法人税法・消費税法(e-Gov 法令検索)・国税庁
| 時期 |
すること |
根拠 |
| 2027年3月31日 |
決算日(事業年度の終わり) |
定款 |
| 決算日のあと |
帳簿を締め、計算書類と事業報告を作る |
会社法第435条 |
| 総会の前 |
監査役の監査と取締役会の承認(置いている会社) |
会社法第436条 |
| 総会の2週間前まで |
株主に招集通知を出す(公開会社でない会社は原則1週間前) |
会社法第299条 |
| 2027年5月31日まで |
法人税・消費税の確定申告と納付 |
法人税法第74条・第77条・消費税法第45条 |
| 6月末まで |
定時株主総会で計算書類を承認(決算日を基準日にした場合) |
会社法第124条・第438条 |
| 6月末まで |
有価証券報告書を出す(上場会社など) |
金融商品取引法第24条 |
| 総会のあと |
貸借対照表を公告する(大会社は損益計算書も) |
会社法第440条 |
申告の期限は2か月、延ばせるのは1か月が基本
法人税の確定申告書は、事業年度が終わった日の翌日から2か月以内に出します(法人税法第74条第1項)。期限が土日・祝日などに当たるときは、その翌日が期限です(国税庁の案内)。消費税の課税事業者である法人も、2か月以内に申告します(国税庁 No.6610)。
定款の定めなどで、2か月以内に定時株主総会を開けない会社は、申請すれば法人税の申告期限を原則1か月延ばせます(法人税法第75条の2)。申請は、最初に使う事業年度が終わる日までに出します。消費税も、届出を出せば1か月延びます。
3月決算の総会が6月になる理由
株主総会で票を入れられる株主は、決算日などの基準日で決めることができます。会社法は、基準日の株主が権利を使える期間を3か月以内としています(第124条第2項)。決算日を基準日にした3月決算の会社は、6月末までに総会を開くことになります。
株主総会のしくみは、株式会社とは 株主・株主総会・取締役・監査役の関係で図解しています。
決算書の3つの表は何を表すか
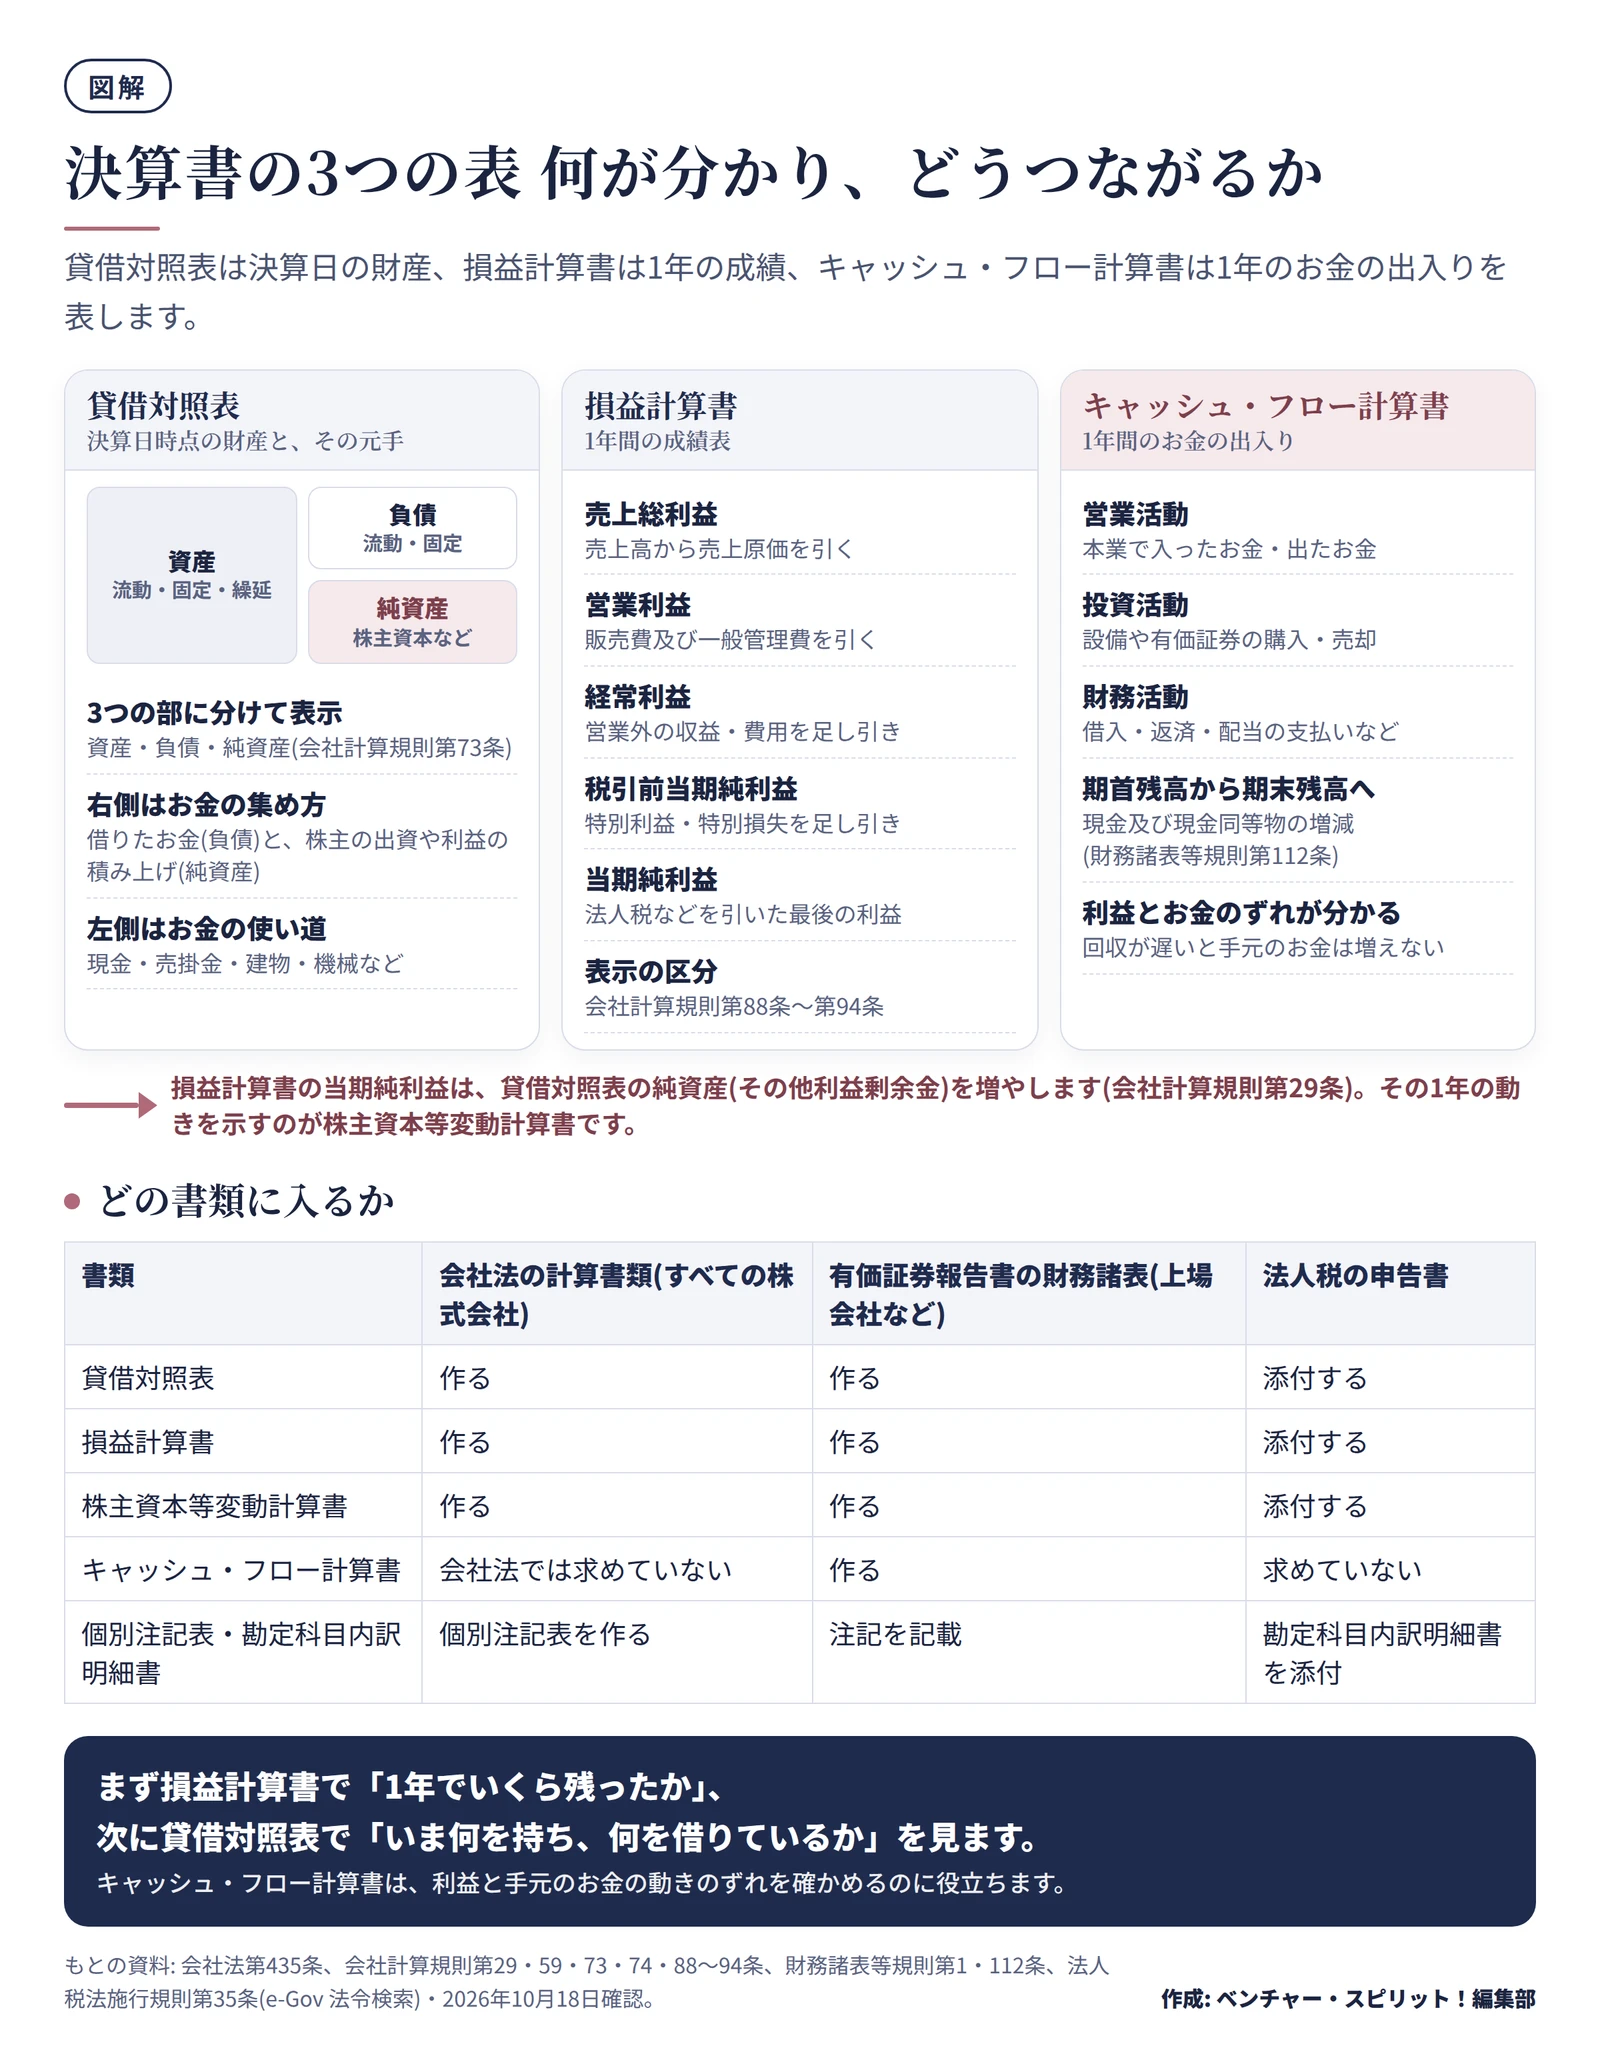
決算書の中心になるのは、貸借対照表・損益計算書・キャッシュ・フロー計算書の3つの表です。家計にたとえると、損益計算書は1年分の家計簿、貸借対照表は年末時点の預金とローンの一覧にあたります。
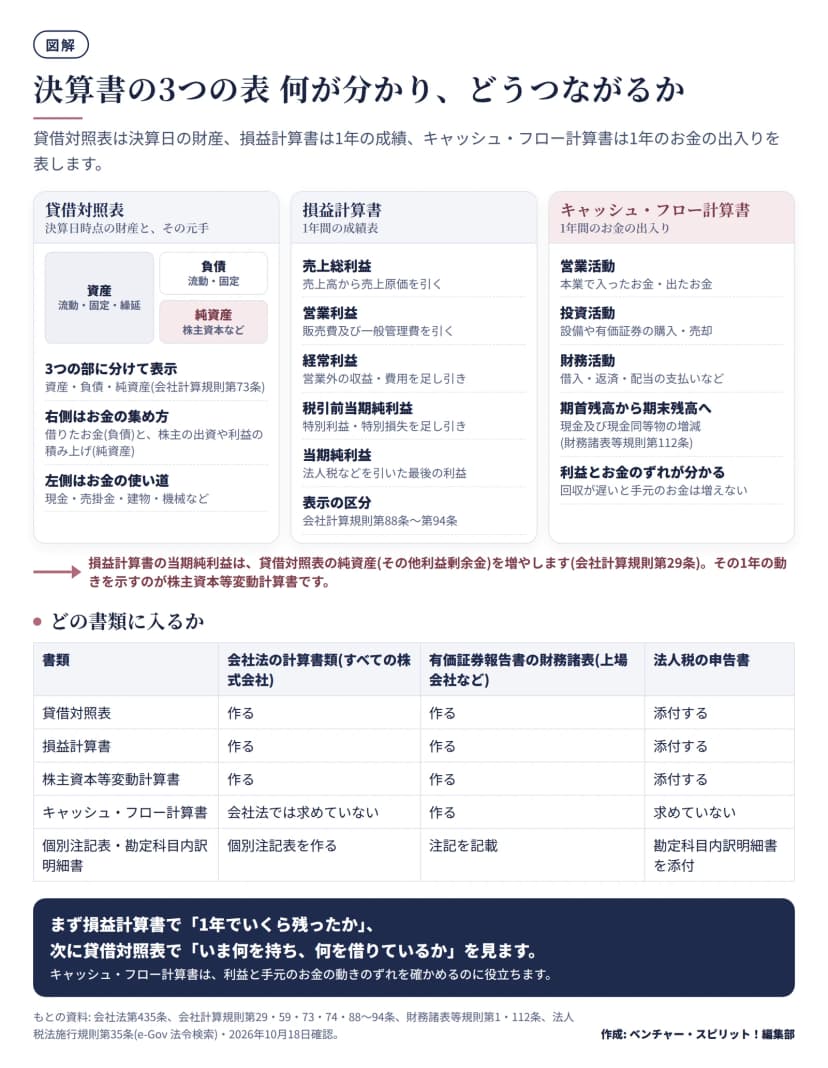 決算書の3つの表が表すことと、会社法・有価証券報告書・法人税申告での扱い作成: 編集部 / もとの資料: 会社計算規則・財務諸表等規則・法人税法施行規則(e-Gov 法令検索)
| 表 |
何が分かるか |
主な区分 |
| 貸借対照表 |
決算日時点の財産と、その元手 |
資産・負債・純資産 |
| 損益計算書 |
1年間でいくら稼ぎ、いくら残ったか |
売上高から当期純利益まで |
| キャッシュ・フロー計算書 |
1年間のお金の出入り |
営業・投資・財務の活動 |
貸借対照表は「決算日の財産の一覧」
貸借対照表は、資産・負債・純資産の3つの部に分けて表示します(会社計算規則第73条)。右側の負債と純資産は「お金をどこから集めたか」、左側の資産は「そのお金が今どんな形になっているか」を表します。
資産は流動資産・固定資産・繰延資産に分かれます(同第74条)。現金や売掛金は流動資産、建物や機械は固定資産です。
損益計算書は「1年の成績表」
損益計算書は、売上高・売上原価・販売費及び一般管理費・営業外収益・営業外費用・特別利益・特別損失に分けて表示します(会社計算規則第88条)。そこから利益を段階ごとに計算します。
| 利益 |
計算のしかた |
| 売上総利益 |
売上高から売上原価を引く |
| 営業利益 |
売上総利益から販売費及び一般管理費を引く |
| 経常利益 |
営業利益に営業外の収益と費用を足し引きする |
| 税引前当期純利益 |
経常利益に特別利益と特別損失を足し引きする |
| 当期純利益 |
税引前当期純利益から法人税などを引く |
当期純利益が出ると、貸借対照表の純資産にある「その他利益剰余金」が増えます(会社計算規則第29条第1項)。純資産の1年間の動きを示すのが、株主資本等変動計算書です。
キャッシュ・フロー計算書は「お金の流れ」
キャッシュ・フロー計算書は、現金及び現金同等物の1年間の増減を、営業活動・投資活動・財務活動に分けて示します(財務諸表等規則第112条)。利益が出ていても、売掛金の回収が遅ければ手元のお金は増えません。そのずれを確かめるための表です。
赤字の法人はめずらしくない
国税庁の会社標本調査(令和6年度分)では、法人2,999,680社のうち欠損法人が1,807,925社で、割合は60.3%でした。欠損法人は、税務上の所得がマイナスかゼロだった法人です。決算書の利益とは計算が違うため、そのまま比べられない点に気をつけてください。
経理以外の人が決算期に気をつけたいこと
決算は経理だけでは終わりません。期末までの取引をもれなく帳簿に入れるには、各部署の協力が欠かせません。社内のルールは会社ごとに違うので、経理から届く案内を先に確かめてください。
- 立て替えた経費は、決算日の前に精算する
- 取引先から届いた請求書・納品書は、すぐに経理へ回す
- 決算日をまたぐ取引(納品は3月、請求は4月など)は、日付を経理に伝える
- 社内の締め日と、経理が決めた提出期限をカレンダーに入れる
今日からできること 自社の決算を確かめる手順
- 自社の事業年度(何月から何月まで)を、定款・決算書・会社案内で確かめる
- 決算日・申告期限・定時株主総会の時期を、自分の予定表に入れる
- 上場会社なら、有価証券報告書や決算短信で3つの表を実際に見てみる
- 経理から届く決算期の案内(精算の締め・請求書の期限)を読み、部署内で共有する
決算書の保存期間は会社法で10年と決まっています(会社法第432条第2項・第435条第4項)。書類の保存のしかたは会社の書類の保存期間もあわせてご覧ください。この記事は、2026年10月18日時点の法令と国税庁の公表資料にもとづいています。個別の判断は、税理士や所轄の税務署に確かめてください。