2026年(令和8年分)の年末調整は、令和8年度の税制改正で基礎控除などが上がったため、例年より確かめることが増えます。この記事では、改正の中身を国税庁の資料で確かめました。そのうえで、10月の申告書の配付から2027年2月1日の源泉徴収票の交付までの段取りを月ごとに整理しています。内容は2026年10月18日時点のものです。
令和8年分の年末調整で変わる4つの点
令和8年度の税制改正は、原則として2026年12月1日に施行され、令和8年分以後の所得税に適用されます。そのため、12月に行う年末調整から事務が変わります。国税庁は、11月までの給与の源泉徴収事務には変更が生じないとしています。
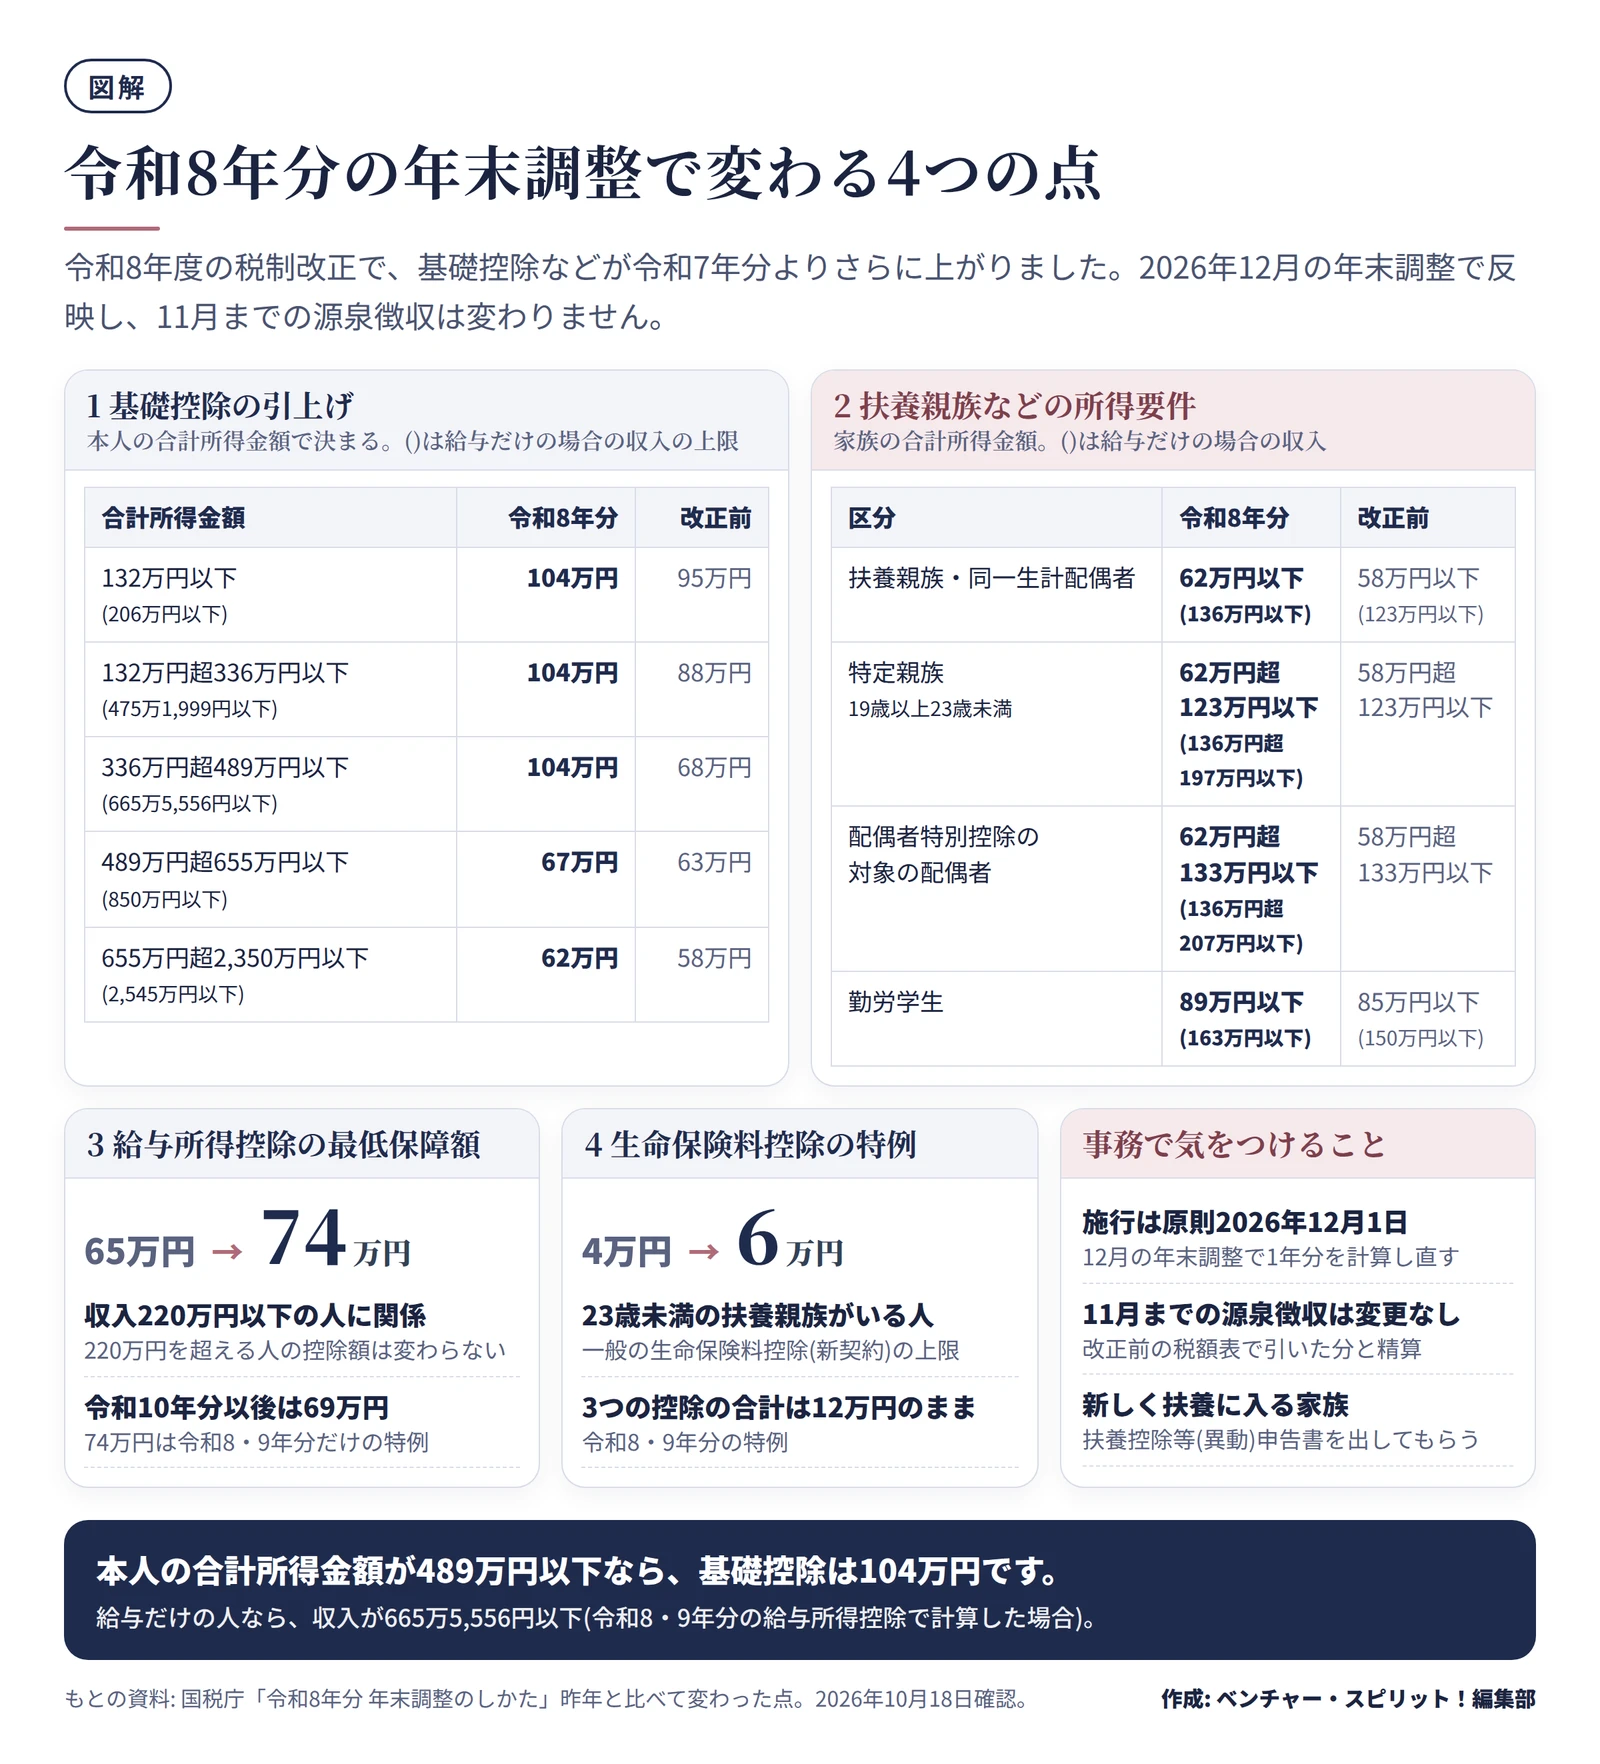
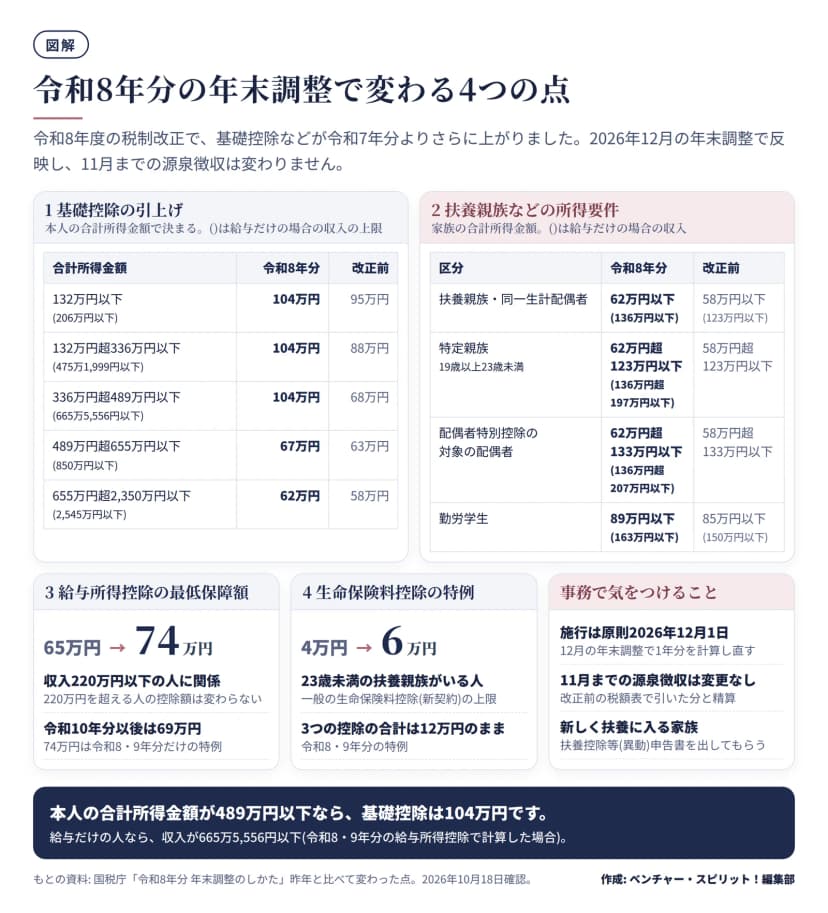 令和8年分の年末調整で変わる4つの点(基礎控除・所得要件ほか)作成: 編集部 / もとの資料: 国税庁「令和8年分 年末調整のしかた」
1 基礎控除の引上げ
本人の合計所得金額に応じた基礎控除額は、次のとおりです。給与だけの人の収入の目安は、令和8・9年分の給与所得控除で計算した場合の金額です。
| 本人の合計所得金額 |
給与だけの場合の収入 |
令和8年分の基礎控除 |
改正前(令和8年分) |
| 132万円以下 |
206万円以下 |
104万円 |
95万円 |
| 132万円超336万円以下 |
206万円超475万1,999円以下 |
104万円 |
88万円 |
| 336万円超489万円以下 |
475万1,999円超665万5,556円以下 |
104万円 |
68万円 |
| 489万円超655万円以下 |
665万5,556円超850万円以下 |
67万円 |
63万円 |
| 655万円超2,350万円以下 |
850万円超2,545万円以下 |
62万円 |
58万円 |
所得税法で定める基礎控除額(本則)は58万円から62万円に上がり、合計所得金額655万円以下の人には特例の加算があります。加算は令和8・9年分と令和10年分以後で違い、令和10年分以後は132万円以下の人が99万円、それを超える人は62万円になります。2,350万円を超える人の基礎控除額に改正はありません。
2 給与所得控除の最低保障額
給与所得控除の最低保障額は、65万円から74万円に上がりました。74万円は令和8・9年分の特例で、令和10年分以後の最低保障額は69万円です。給与の収入が220万円を超える人の給与所得控除額は変わりません。年末調整では、改正後の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」を使います。
3 扶養親族などの所得要件
基礎控除の引上げに合わせて、家族を扶養控除などの対象にできる所得の線も上がりました。
| 区分 |
令和8年分(合計所得金額) |
給与だけの場合の収入 |
改正前 |
| 扶養親族・同一生計配偶者 |
62万円以下 |
136万円以下 |
58万円以下(123万円以下) |
| 特定親族(19歳以上23歳未満) |
62万円超123万円以下 |
136万円超197万円以下 |
58万円超123万円以下 |
| 配偶者特別控除の対象の配偶者 |
62万円超133万円以下 |
136万円超207万円以下 |
58万円超133万円以下 |
| 勤労学生 |
89万円以下 |
163万円以下 |
85万円以下(150万円以下) |
特定親族特別控除の額は、特定親族の合計所得金額が62万円超85万円以下(給与収入136万円超159万円以下)なら63万円です。所得が上がるにつれて段階的に下がり、120万円超123万円以下で3万円になります。
4 23歳未満の扶養親族がいる人の生命保険料控除
年齢23歳未満の扶養親族がいる人は、令和8・9年分の一般の生命保険料控除の上限が4万円から6万円に上がりました。新契約の保険料が12万円を超えると6万円になります。生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計の上限は12万円のままです。
| 項目 |
令和7年度改正の前 |
令和7年分 |
令和8年分 |
| 基礎控除(合計所得132万円以下) |
48万円 |
95万円 |
104万円 |
| 基礎控除(655万円超2,350万円以下) |
48万円 |
58万円 |
62万円 |
| 給与所得控除の最低保障額 |
55万円 |
65万円 |
74万円 |
| 扶養親族の所得要件 |
48万円以下 |
58万円以下 |
62万円以下 |
| 特定親族の所得の範囲 |
(制度なし) |
58万円超123万円以下 |
62万円超123万円以下 |
| 勤労学生の所得要件 |
75万円以下 |
85万円以下 |
89万円以下 |
2026年1月からの毎月の源泉徴収は、令和7年度の改正に合わせて改められた源泉徴収税額表で行われてきました。12月の年末調整では、令和8年度の改正後の控除で1年分を計算し直し、差額を精算します。
2026年10月から2027年2月までの段取り
年末調整は、毎月の給与から引いてきた概算の所得税を、1年分の給与が確定する12月に正しい税額と比べて精算する手続きです。毎月の税額表は1年間同じ給与が続くものとして作られており、生命保険料控除などは年末調整のときにしか差し引かないため、ずれが出ます。今年はこれに、改正で上がった控除の分の精算が加わります。
国税庁の案内にある流れに、今回の期限を書き込むと次のようになります。
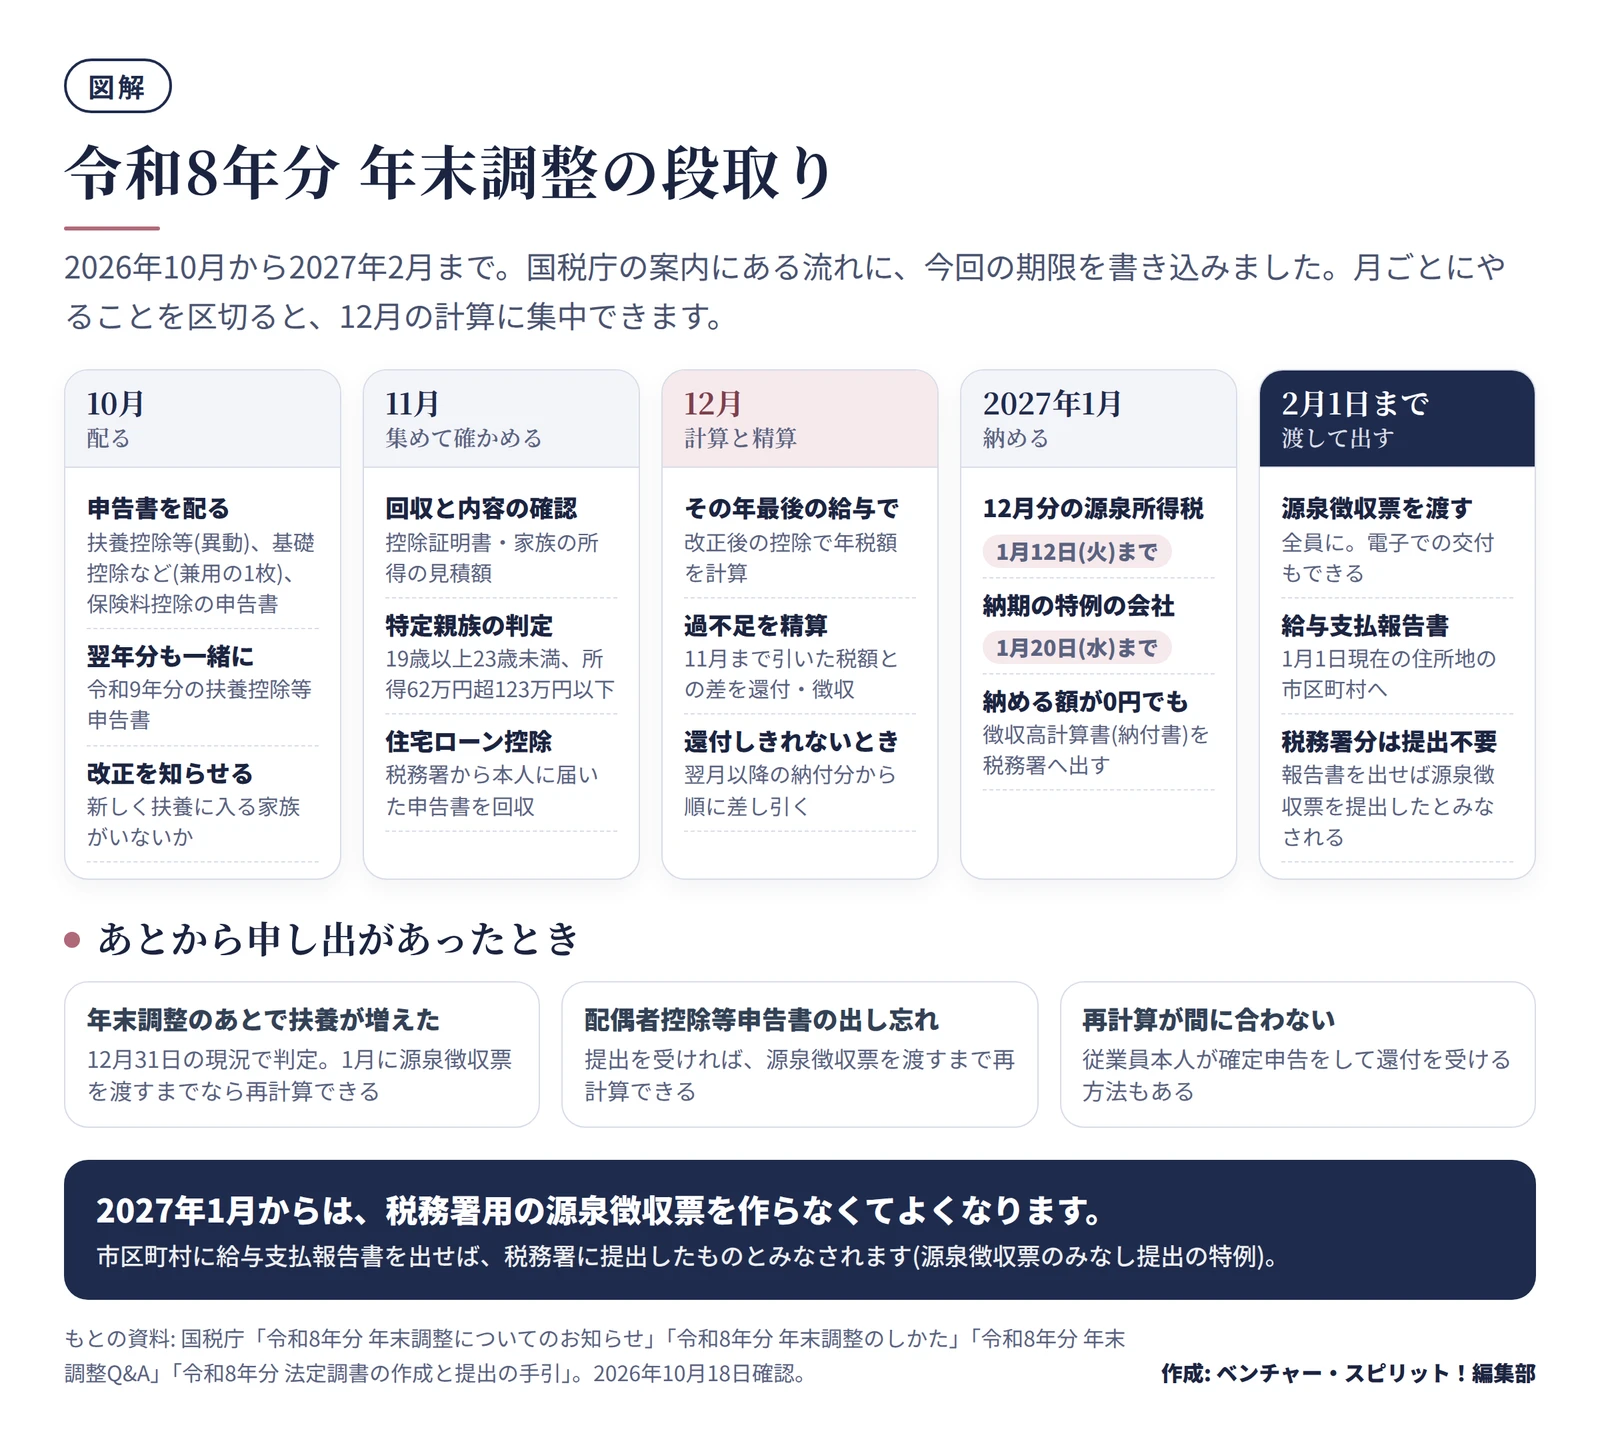
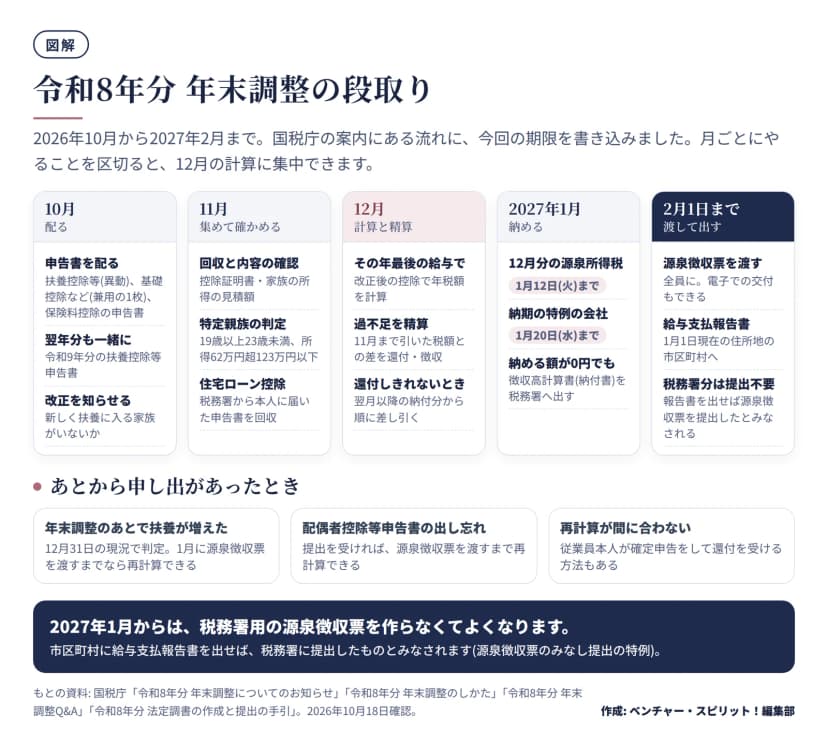 令和8年分の年末調整の段取り。2026年10月から2027年2月1日まで作成: 編集部 / もとの資料: 国税庁「令和8年分 年末調整についてのお知らせ」ほか
| 時期 |
やること |
期限・ポイント |
| 10月 |
申告書を配り、改正を知らせる |
令和9年分の扶養控除等申告書も一緒に配ると効率的 |
| 11月 |
申告書を回収して中身を確かめる |
控除証明書、家族の所得の見積額、特定親族の判定 |
| 12月 |
その年最後の給与で年税額を計算し、過不足を精算 |
改正後の控除で計算する |
| 2027年1月 |
12月分の源泉所得税を納める |
1月12日(火)。納期の特例の会社は1月20日(水) |
| 2027年2月1日まで |
源泉徴収票を渡し、給与支払報告書を市区町村へ |
1月31日が日曜日のため2月1日(月) |
10月: 申告書を配り、改正を知らせる
配る申告書は3種類です。扶養控除等(異動)申告書と保険料控除申告書、それに基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の4つの申告書を兼ねた1枚です。住宅ローン控除を受ける人は、税務署から本人に届いた住宅借入金等特別控除申告書を出してもらいます。
今年は、所得要件の改正で、新しく扶養に入れられる家族がいる人もいます。国税庁の「年末調整を受ける際の注意事項」などの周知用の資料を添えて、家族の所得の見積額を62万円の線で見直すよう知らせると、出し直しが減ります。
11月: 回収して中身を確かめる
国税庁の「令和8年分 年末調整チェック表」から、今年とくに間違えやすい点を抜き出しました。
12月: 計算して過不足を精算する
その年最後の給与を払うときに、1年分の給与と源泉徴収した税額を集計し、改正後の控除で年税額を計算します。復興特別所得税を含めた年調年税額は100円未満を切り捨てます。
今年は基礎控除などが上がったため、毎月引いてきた税額との差を還付する人が多くなる場合があります。還付額が12月分として納める源泉所得税より多いときは、その後に納める分から順に差し引いて還付します。翌月から2か月を経過しても還付しきれない見込みのときなどは、税務署に還付請求書を出して還付を受けます。
2027年1月から2月1日まで: 納めて、渡して、出す
12月分の源泉所得税は2027年1月12日(火)まで、納期の特例の承認を受けている会社は7月から12月分を1月20日(水)までに納めます。2027年は1月10日が日曜日、11日が成人の日のため、原則の10日から12日に延びています。年末調整の結果、納める税額が0円になっても、所得税徴収高計算書(納付書)は税務署に出します。
源泉徴収票は、提出範囲にかかわらずすべての受給者に、2月1日(月)までに渡します。本人の承諾などの要件を満たせば、電子での交付もできます。給与支払報告書は、受給者の2027年1月1日現在の住所地の市区町村に、同じく2月1日(月)までに出します。
年末調整の対象になる人・ならない人
年末調整は、原則として扶養控除等(異動)申告書を出している人全員に行います。対象かどうかで迷いやすいのは、年の途中で辞めた人と、2か所から給与を受けている人です。
| 区分 |
対象になる人 |
対象にならない人 |
| 在籍の状況 |
1年を通じて勤務している人、年の途中で就職し年末まで勤務している人 |
年の途中で退職した人(右の例外を除く) |
| 年の途中の退職 |
死亡による退職、12月の給与を受けた後の退職、パートなどで年間の給与が136万円以下の人(他から給与を受ける見込みがない場合)など |
上記に当たらない退職者 |
| 収入・申告書 |
主たる給与を受け、扶養控除等申告書を出している人 |
主たる給与の収入が2,000万円を超える人、申告書を出していない人(乙欄) |
| その他 |
年の途中で海外転勤などで非居住者になった人(その時に行う) |
非居住者、日雇労働者など(丙欄) |
年末調整の対象にならない人は、自分で確定申告をして税額を精算します。退職者などに源泉徴収票を渡すときに、そのことを一言添えると親切です。
2027年1月から変わること
年末調整が終わったあとの1月にも、事務の変化があります。
- 源泉徴収票のみなし提出: 2027年1月1日以後に市区町村へ給与支払報告書を出すと、税務署に源泉徴収票を出したものとみなされます。税務署用の源泉徴収票は作らなくてよくなりますが、本人には引き続き渡します。
- 提出範囲の拡大: 令和8年分から、税務署への源泉徴収票の提出範囲が給与支払報告書と同じになりました。年の途中で退職し、支払額が30万円以下の人などを除く全員が対象です。
- 電子提出の線: 前々年の枚数が30枚以上の法定調書は、e-Taxなどで出す必要があります(2026年12月までは100枚以上)。給与支払報告書も30枚以上でeLTAXなどの電子での提出が必要です。
- 新しい源泉徴収税額表と防衛特別所得税: 2027年1月1日以後に払う給与は「令和9年分 源泉徴収税額表」で計算します。防衛特別所得税が加わり、復興特別所得税は1.1%に下がるため、合わせた2.1%は変わらず、計算方法も変わりません。
担当者のチェックリスト(今日からできること)
10月中旬の今からでも、次の順に進めれば12月に間に合います。
- 国税庁の「令和8年分 年末調整のしかた」を手元に置く: 改正点は3〜4ページ、控除額の表は55〜56ページにあります。
- 給与ソフトの更新を確かめる: 改正後の基礎控除と給与所得控除の表に対応した版か、ベンダーの案内を確認します。
- 申告書と周知の文書を配る: 令和9年分の扶養控除等申告書も同時に配り、回収の締め切りを11月中旬などに決めます。
- 扶養の見直しを呼びかける: 62万円(給与収入136万円)の線で、新しく扶養に入る家族がいないか確かめてもらいます。
- 提出の方法を決める: 給与支払報告書と法定調書の枚数を数え、電子での提出が要るかを確かめます。
この記事は、2026年10月18日時点で国税庁が公表している「令和8年分 年末調整のしかた」などの資料をもとにしています。個別のケースの判断は、税理士や所轄の税務署、国税庁のチャットボットなどで確かめてください。