取引先から「来月から単価を上げたい」「納期を1か月延ばしたい」と言われたとき、契約書を最初から作り直す必要はありません。変える部分だけを書いた覚書を交わせば、元の契約はそのまま生かせます。
覚書と契約書はなにが違うのか、覚書にはなにを書けばいいのか。印紙が要る覚書と要らない覚書の見分け方や、増やすときと減らすときで変わる印紙の額まで、国税庁の資料をもとに確認しましょう。
覚書と契約書、変更契約書の違いは呼び方
民法では、契約は申込みを相手が承諾したときに成り立ち、書面の作り方に決まりはありません。1表題が「覚書」でも「変更契約書」でも、当事者が合意した内容を書き、双方が署名や記名押印をすれば、合意を示す書面としての重みは変わりません(編集部の目安)。
印紙税の扱いも同じです。国税庁は、契約書を名前にかかわらず、契約の成立や、内容の変更、補充を証明する文書だと説明しています。覚書や念書、協定書も、中身によっては契約書になります。2
実務では、次のように使い分けることが多いでしょう(編集部の目安)。
| 場面 |
向く書類 |
| 金額や納期、期間など、一部の条件を変える |
覚書(変更契約書) |
| 元の契約にない決まりを足す |
覚書(補充の覚書) |
| 取引の中身が大きく変わり、変更が何か所にもわたる |
契約書を作り直す |
ただ、覚書が何枚も重なると、どれが今の条件なのか分かりにくくなります。2回、3回と変更が続いたら、作り直しを取引先に相談してもよいころです。
覚書を作る前に、元の契約書の「変更」の条項を見る
覚書を作る前に、元の契約書を読み直します。契約書には「本契約の変更は、甲乙が書面で合意した場合に限る」のような条項が入っていることがあります。この場合、メールや電話だけの合意では足りず、覚書のような書面が必要です(編集部の目安)。
あわせて、契約の期間と自動更新があるかどうか、変えたい条項の番号も控えておきます。というのも、覚書では、どの契約のどの条項を変えるのかを番号で示すからです。
覚書に入れる項目と例文
覚書に入れる項目は、次の7つです(編集部の目安)。
- 表題(覚書、変更契約書など)
- 当事者(甲と乙)
- 元の契約の特定(契約書の名前、締結した日)
- 変える条項と、変更前と変更後の内容
- 変更の効力が始まる日
- 覚書にないことは元の契約のとおりとする一文
- 作った日と、双方の記名押印(または署名)
変更前と変更後の両方を書いておくと、あとで覚書を読んだ人が、何がどう変わったのかを元の契約書と見比べずに分かります。効力が始まる日を別にしたいときは、「本覚書は○年○月○日から効力を生じる」の1条を足します。
印紙が要る覚書、要らない覚書
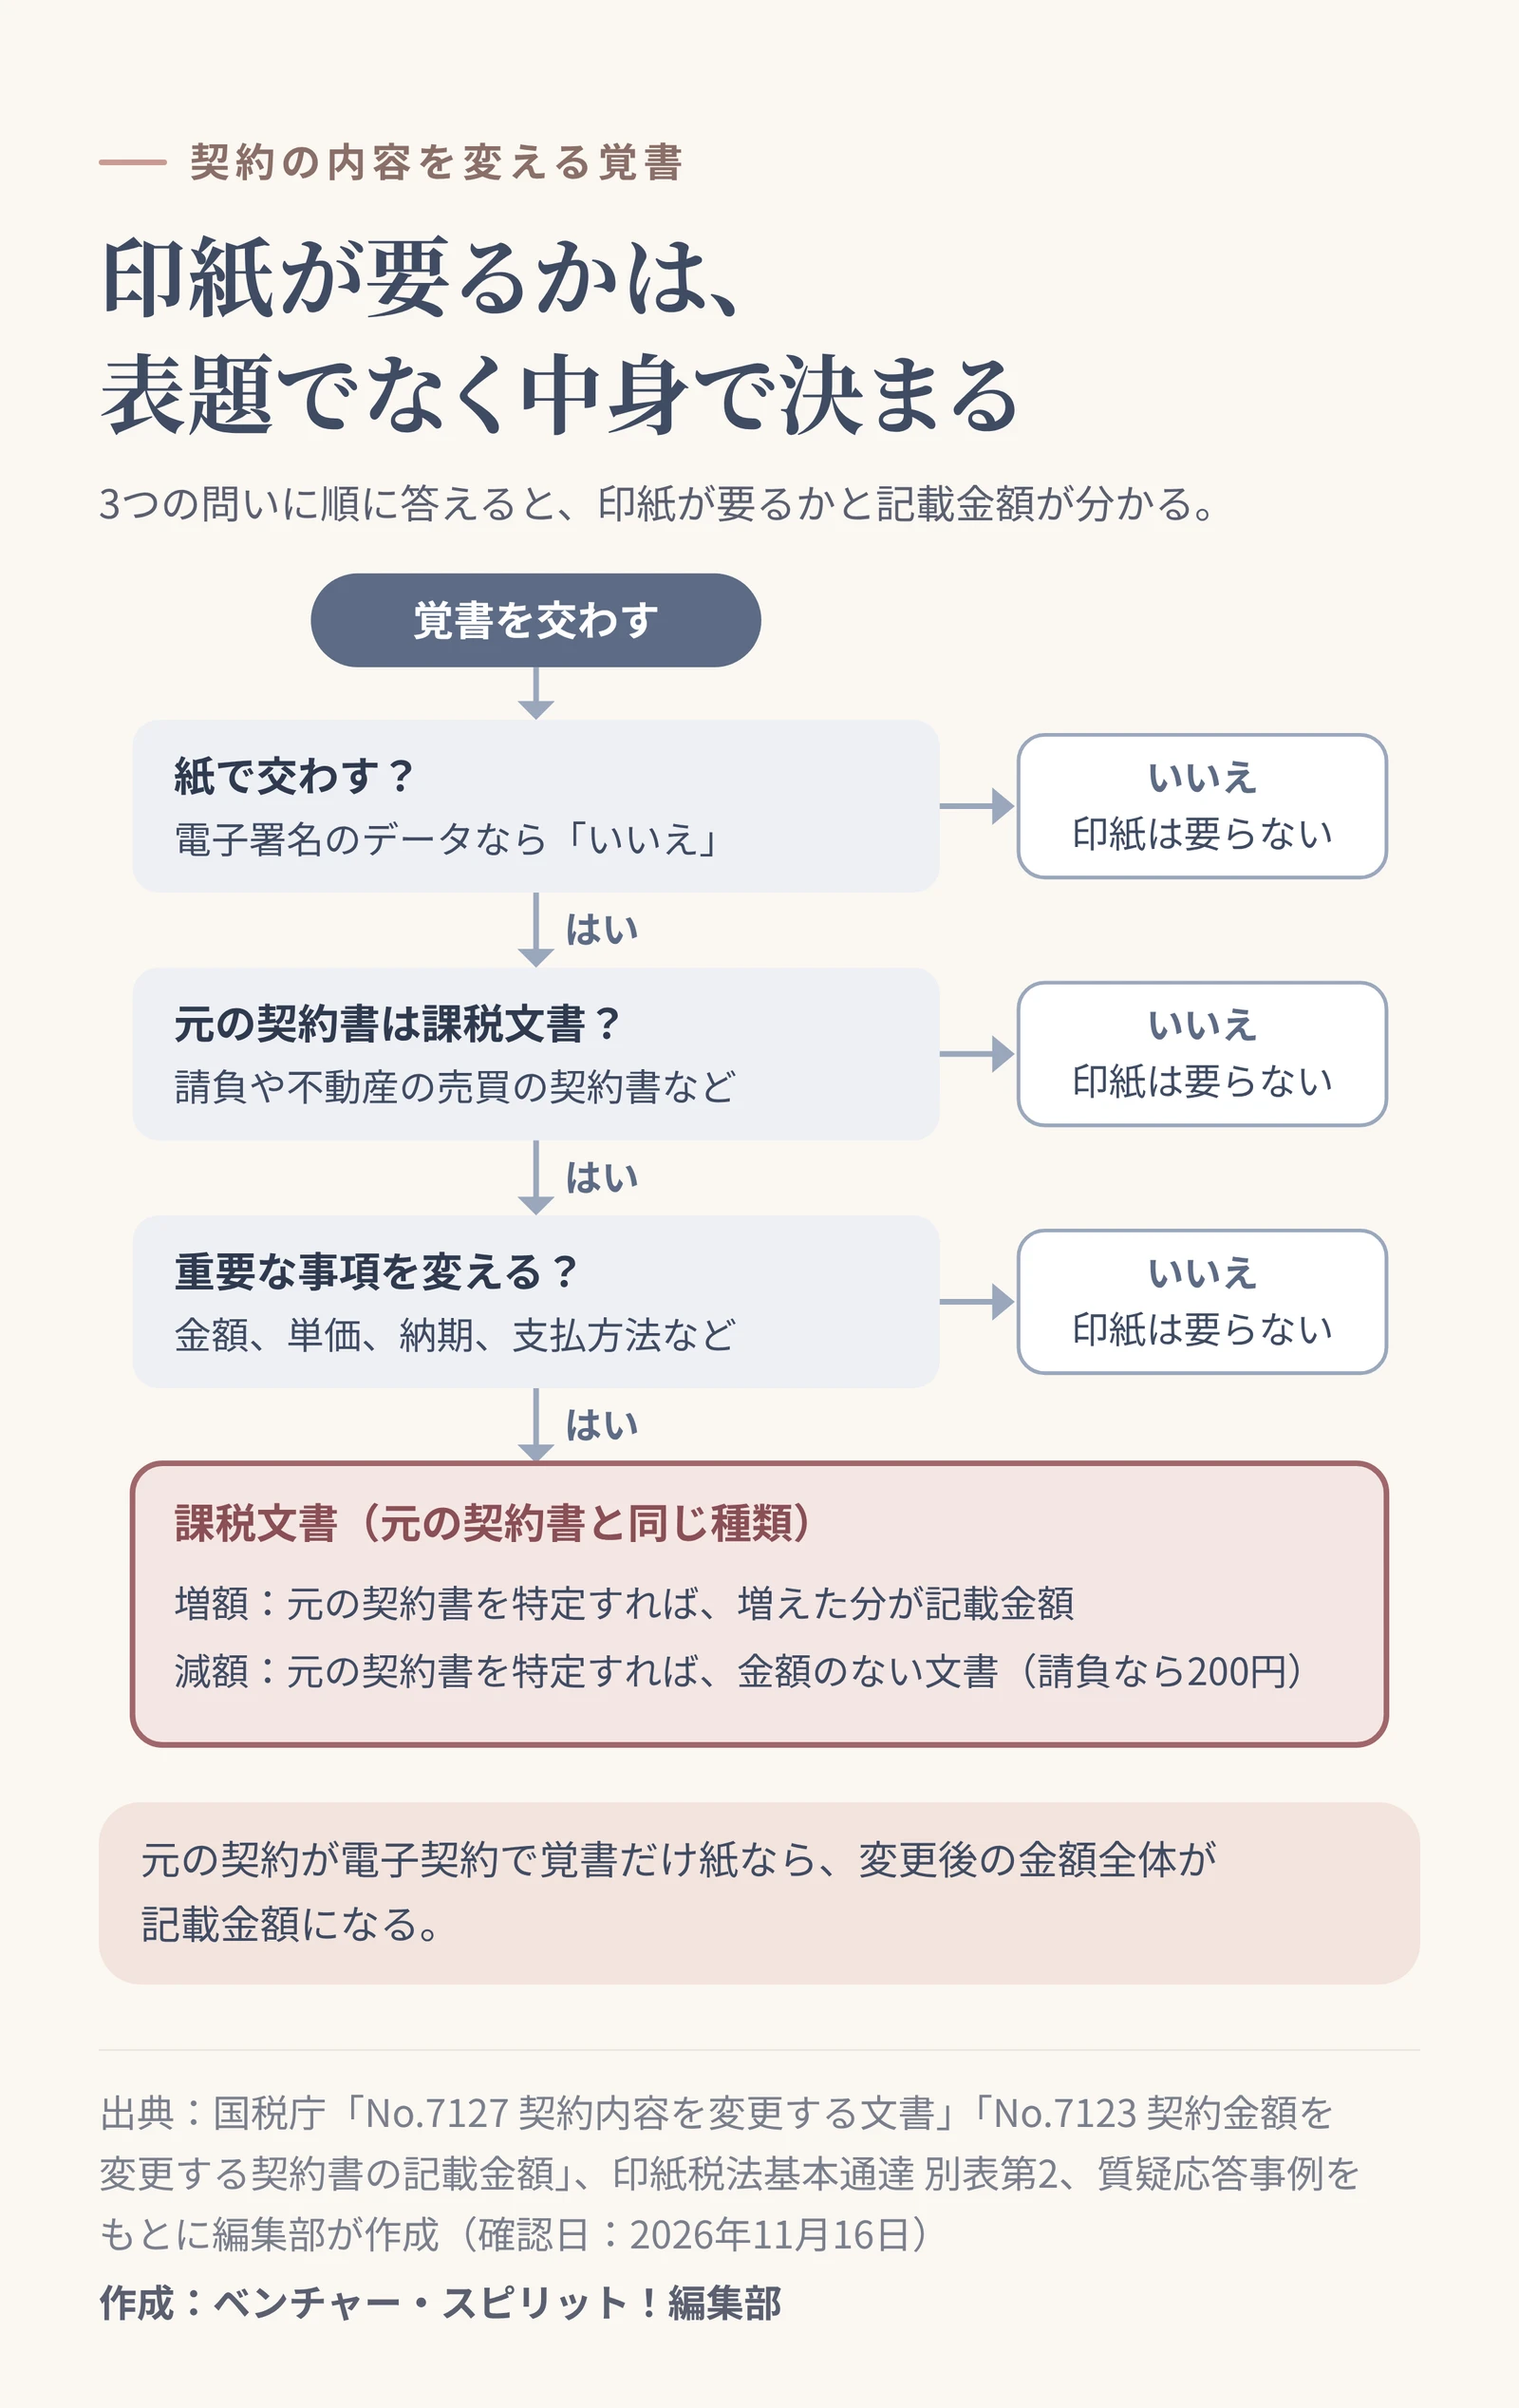
覚書に印紙が要るかは、表題ではなく、元の契約のどの事項を変えるかで決まります。元の契約書が課税文書で、その「重要な事項」を変える覚書は、元の契約書と同じ種類の課税文書になります。重要な事項を含まなければ、課税文書には当たりません。3
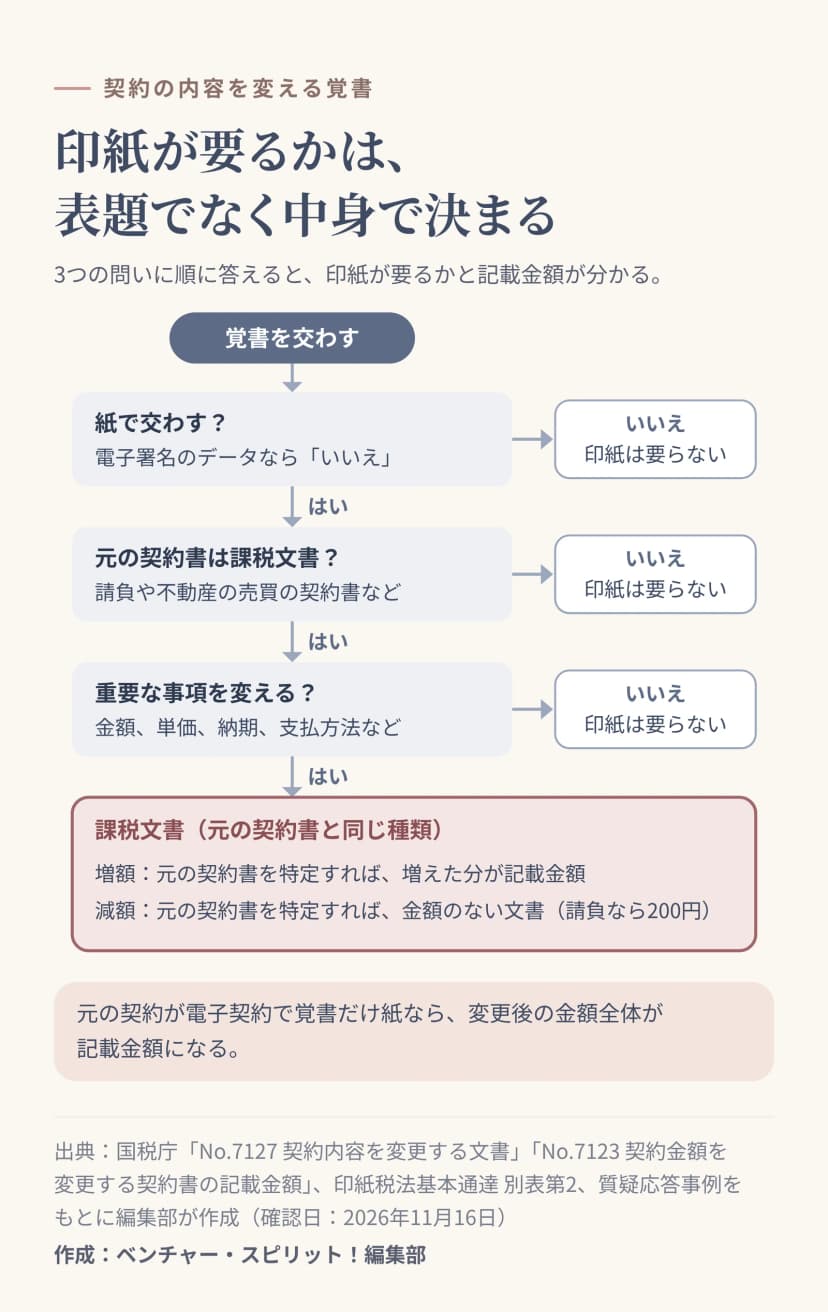 覚書に印紙が要るかは、3つの問いで見分ける作成: 編集部 / 出典: ベンチャー・スピリット!編集部
重要な事項は、文書の種類ごとに国税庁の通達で例が示されています。請負の契約書なら、請負の内容、期日や期限、契約金額、取扱数量、単価、支払方法や支払期日、契約期間、解除の条件、損害賠償の方法などです。4上の作例は、請負の契約金額と納期を変えるので、課税文書に当たります。
金額を変えるときの記載金額
印紙の額を決める記載金額は、元の契約書を特定しているかどうかで変わります。5
| 覚書の書き方 |
記載金額 |
| 元の契約書を特定し、増額を書く |
増えた分の金額 |
| 元の契約書を特定し、減額を書く |
記載金額のない文書 |
| 変更後の金額だけを書く |
変更後の金額 |
| 元の契約書を特定しない |
変更後の金額(増額でも減額でも、差額だけ書けば差額) |
作例の覚書は、原契約を名前と日付で特定したうえで、変更前と変更後の金額を示しています。しかも消費税額を分けてあるので、記載金額は税抜で増えた分の20万円です。56請負の契約書で1万円以上100万円以下なら、印紙は200円になります。7減額の覚書でも、請負なら記載金額のない文書として200円の印紙が要ります。7
電子契約なら印紙は要らない
覚書をPDFなどのデータにして電子署名で交わす場合は、印紙税はかかりません。印紙税の対象は紙の文書で、データは文書に含まれないからです。8
ただし、元の契約を電子契約で結び、金額を増やす覚書だけ紙で交わす場合は注意が要ります。元の契約は印紙税の上では「文書」ではないため、覚書に元の契約の日付や表題を書いても、増えた分ではなく、変更後の金額全体が記載金額になります。9
覚書を交わすまでの段取り
覚書は、いきなり案を送るより、先に変える内容をそろえておくと、やり取りが1回で済みます(編集部の目安)。
- 変える条項と、変更後の金額や日付を、メールで取引先と確認する
- どちらが覚書の案を作るかを決め、案を送って読んでもらう
- 紙なら2通作って双方が記名押印し、1通ずつ持つ。電子契約なら、同じサービスで双方が署名する
- 元の契約書の控えにとじ、契約の管理台帳に覚書の日付と変えた内容を書き足す
双方が記名押印した紙の覚書を2通作れば、2通とも課税文書になります。正本をコピーしただけで押印のないものは、課税対象になりません。10印紙は、それぞれが自分の持つ1通に貼るのが一般的です(編集部の目安)。
交わしたあとに確認すること
覚書は短い書類ですが、元の契約書と組み合わせて初めて意味を持ちます。交わしたら、元の契約書の控えの後ろにとじておきましょう。半年後に条件を聞かれても、2つを開けばすぐに答えられます。
この記事は、民法と、国税庁のタックスアンサー、印紙税法基本通達、質疑応答事例(2026年11月16日に確認)をもとにしています。印紙税の扱いで迷うときは、税務署に確認してください。