公正取引委員会は2026年10月22日、王子コンテナー株式会社に勧告を行いました(中小企業庁と同時の発表です)。発注を長期間しない印版、木型、金型を、取引先に無償で保管させたことが理由です(公正取引委員会の発表、経済産業省の発表)。この記事では、勧告の中身は短く押さえ、型を預ける側と預かる側が、会社で何を見直すのかを整理します。2026年10月22日時点の公式の資料にもとづきます。
勧告の事実は、同じ日のニュース公正取引委員会、王子コンテナーに勧告 印版等の無償保管で費用支払いへと、段ボール業界への要請を扱った公正取引委員会など、段ボール業界に印版等の無償保管見直しを要請にあります。
何が問題とされたのか 勧告2件の共通点
公正取引委員会は、この1年間に段ボール製品、紙器製品などの製造販売業者へ、同じ種類の勧告を2件行っています。要請文の別紙にある内容を並べます。
| 勧告の日 |
会社 |
取引先の数 |
預けていた型の数 |
期間 |
| 2026年3月13日 |
日本トーカンパッケージ株式会社 |
132名 |
7,846個 |
遅くとも2024年4月1日以降 |
| 2026年10月22日 |
王子コンテナー株式会社 |
140名 |
9,610個 |
遅くとも2024年6月1日から2025年11月26日 |
どちらも、貸与した印版などを使う製品の発注を長期間しないのに、保管にかかる費用を負担せず、取引先に預け続けた事案です。公正取引委員会は、この行為を不当な経済上の利益の提供要請に当たると判断しました。
王子コンテナーへの勧告の内容は、次のとおりです。
- 保管させた費用に相当する額のうち、2026年7月までに140名のうち127名へ支払った額を除いた分を、公正取引委員会の確認を得たうえで速やかに支払う。
- 今後、同様の要請をしないことを取締役会の決議で確認する。
- 取適法の研修を行うなど、社内の体制を整える。
つまり、保管費の支払いだけでなく、会社の仕組みの直しまで求められています。要請文には、無償で預かってもらうことが段ボール業界の商慣習になっていたことも書かれています。「昔からそうしてきた」は、理由になりません。
なお、どちらの法律が使われるかは、製造を委託した時期で決まります。2025年12月までの委託には改正前の下請法、2026年1月以降の委託には取適法(中小受託取引適正化法)が適用されます。2件の勧告は改正前の下請法にもとづきますが、同じ行為は取適法でも禁止されています。
型・印版の無償保管は、なぜ不当な経済上の利益の提供要請になるのか
型を預かる取引先には、置き場所、倉庫代、運送費、手入れの手間といった費用がかかります。その費用を発注側が持たず、取引先に負担させる形になるのが問題です。
公正取引委員会のよくある質問(Q119)と、取適法の運用基準は、次のように説明しています。
- 対象の物は、金型、木型、治具、検具、製造設備などの「型等」です。印版も同じ考え方で扱われています。
- 部品などの発注を長期間しない事情があるのに、保管費用を払わず預けさせると、不当な経済上の利益の提供要請に当たります。取適法の条文では第5条第2項第2号です。改正前の下請法では第4条第2項第3号でした。
- 保管費用には、自社の倉庫の使用料に相当する額、外部倉庫の使用料、倉庫までの運送費、メンテナンス費用などが入ります。
- 型を所有しているのが発注側でも、取引先でも対象になります。取引先の所有でも、廃棄に発注側の承認が要るなど、発注側が事実上管理しているときは同じです。
特に迷いやすいのは、「発注を長期間行わない等の事情」とは具体的に何か、という点です。Q&Aは、事案ごとに異なるとしたうえで、これまでの違反事例を4つ挙げています。
| 事情 |
違反事例の内容 |
| 発注が長期間ない |
型を使う製品の発注を1年間以上しないのに、無償で保管させていた |
| 取引先が廃棄・引き取りを希望している |
希望を伝えられていたのに、無償で保管させ続けていた |
| 次の発注時期を示せない |
今後1年間の具体的な発注時期を示せない状態なのに、無償で保管させ続けていた |
| 再び使う予定がない |
製品を作り終え、型を使う予定がないのに、無償で保管させ続けていた |
もう一つ大事なのは、支払いの時期です。Q&Aは、保管費用は取引先からの請求の有無にかかわらず、保管の期間に応じて払う必要があるとしています。型の稼働状況を毎日追うのが双方の負担になる場合は、年度ごとに発注の状況を確認し、その年度の保管期間分をまとめて払うことも認められています。
発注側がやること 棚卸しから取り決めまで
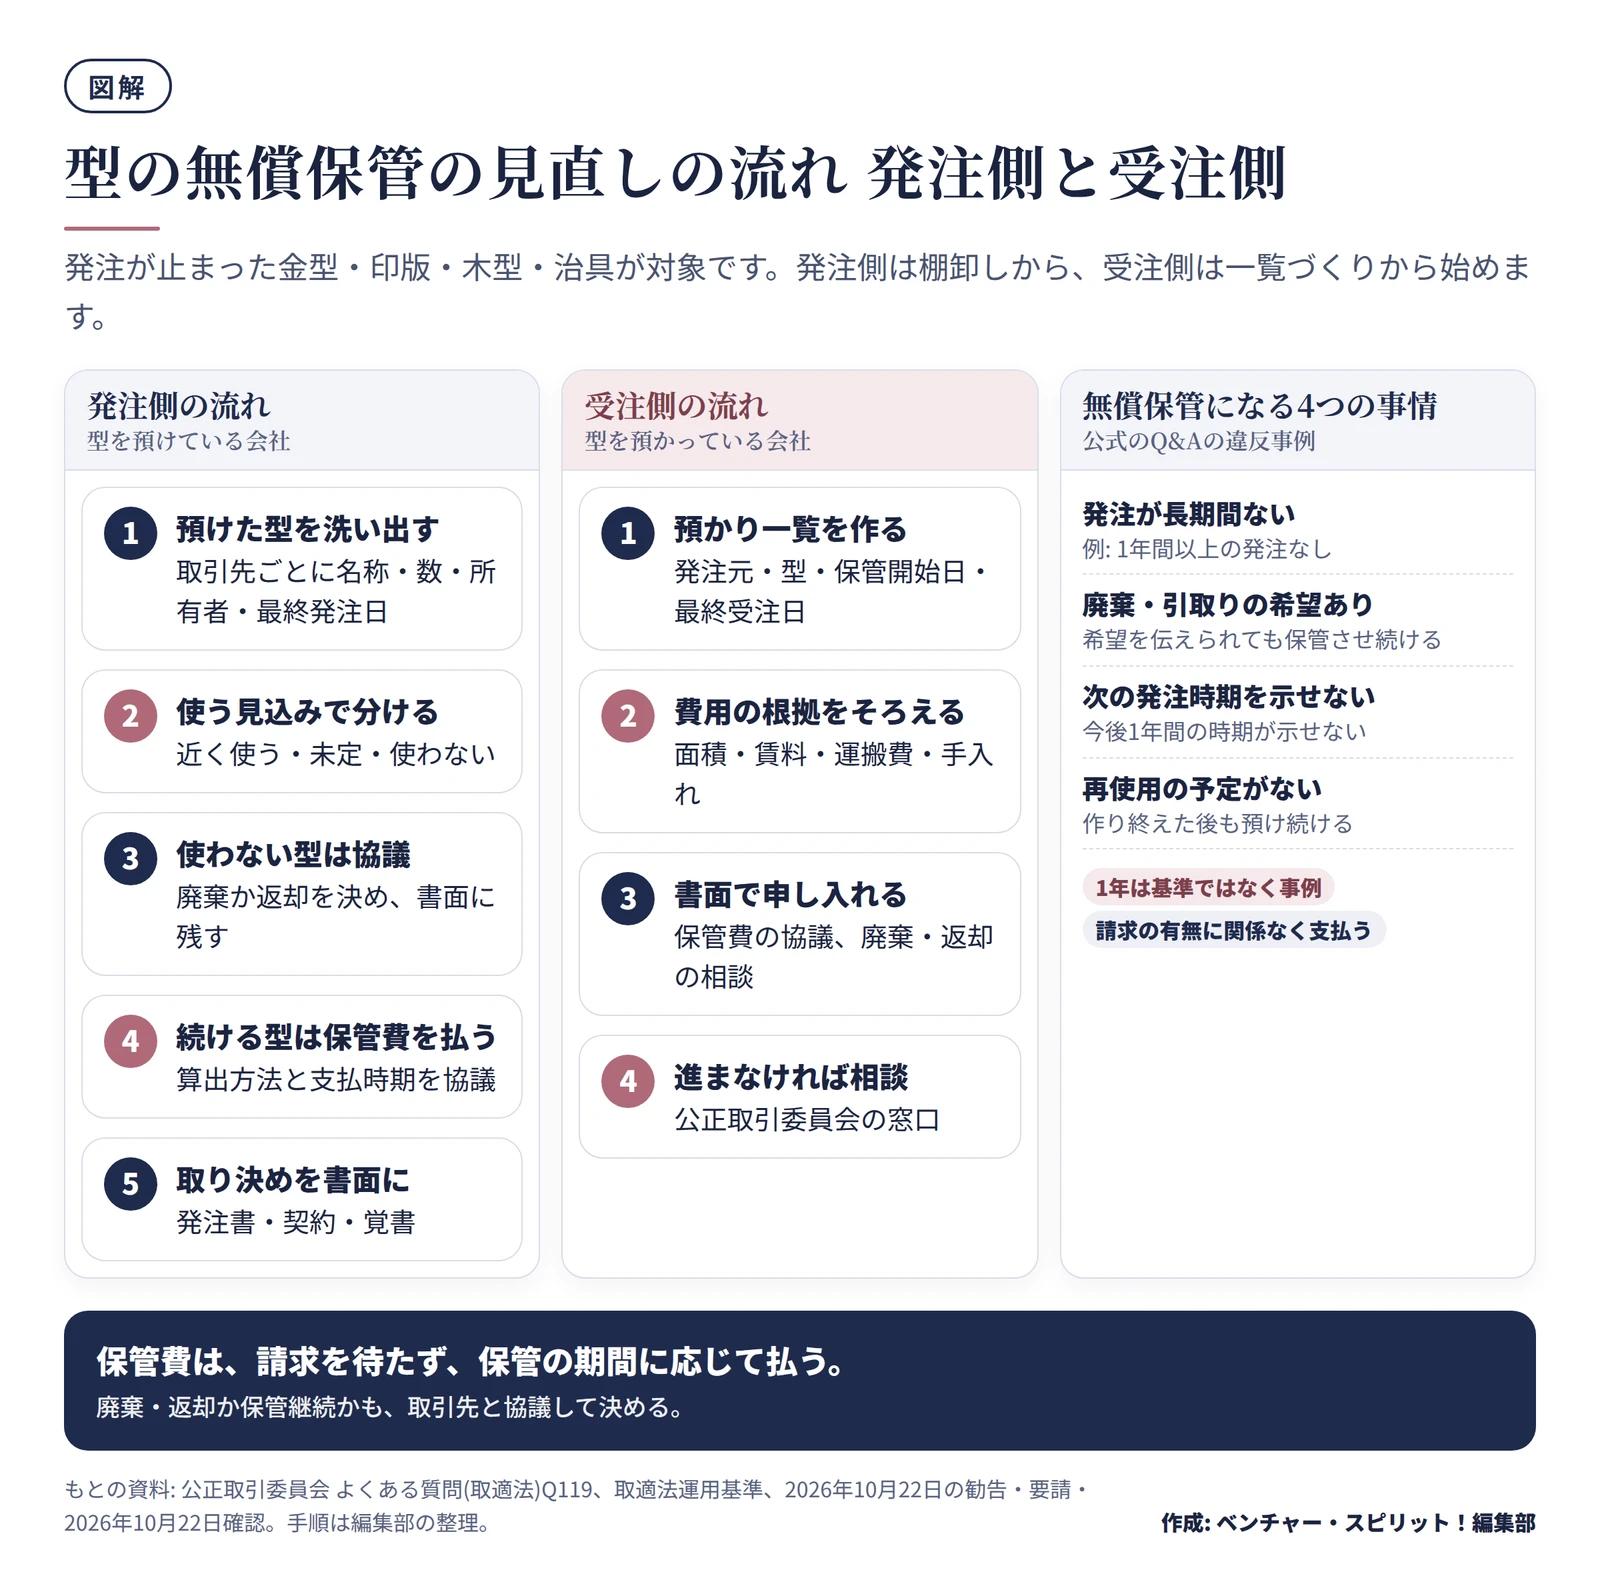
型を預けている会社の見直しは、次の順に進めると整理しやすくなります。ここでの手順は、公式の資料を実務に置き直した編集部の提案です。
 型の無償保管の見直しの流れ(発注側・受注側)と、無償保管になる4つの事情作成: 編集部 / もとの資料: 公正取引委員会 よくある質問(取適法)Q119
1. 預けている型を全部洗い出す
総務、購買、製造、品質保証など、型に関わる部署から情報を集めます。取引先ごとに、型の名称、数、所有者、最後に発注した日、取引先の保管場所を一覧にします。所有者が取引先でも、廃棄に自社の承認が要るものは入れます。
2. 使う見込みで3つに分ける
一覧の型を、次の3つに分けます。
- 近く発注する具体的な予定がある型
- 発注の予定が決まっていない型
- 使う予定がない型
発注が長期間ない、次の発注時期を示せない、再び使わない。いずれも先の表の事情に当たる型です。優先して見直すのは、後ろ2つです。
3. 使わない型は、廃棄か返却を協議する
Q&Aは、型を廃棄・回収するか、保管を続けるかについても、取引先と協議する必要があるとしています。使う予定のない型は、廃棄の承認か、回収の段取りを取引先と決めます。引き取るまでの保管期間中の費用は、払います。
廃棄を決めたら、日付、対象の型、承認者を書面に残します。取引先から廃棄の希望を伝えられたまま返事をしない状態が、違反事例に挙がっている点に注意します。
4. 保管を続ける型は、保管費を協議して払う
将来また使う型は、保管を続けます。その場合は取引先と協議し、保管費の算出方法、支払いの時期、保管の期間と更新の方法を決めます。算出の項目は、公式の資料にある次の4つが基本です。
| 項目 |
例 |
| 自社倉庫の使用料相当額 |
型が占める棚や床の面積をもとにした額 |
| 外部倉庫の使用料 |
外部の倉庫を借りているときの賃料 |
| 運送費 |
倉庫までの運搬にかかった費用 |
| メンテナンス費用 |
さび止め、点検、補修などの手入れ |
金額は、取引先の実際の費用を見て、双方が納得する根拠で決めます。以下の数字は、考え方を示すための仮のものです。
5. 取り決めを書面に残す
保管の条件は、口約束にしません。後で説明する「取り決めに書くこと」を、発注書や基本契約、型の取扱いに関する覚書に書きます。公式の資料の振興基準では、型の取引条件を明確にするため、書面化の参考例として「型の取扱いに関する覚書」の活用が勧められています。
経理は、何を整えるのか
経理の役割は、保管費を「払い忘れない」仕組みを作ることです。次の3点が目安です。
- 型の保管費を、取引先ごとに管理する表を作る。保管の期間、金額、支払いの有無を並べて記録する。
- 年度ごとに、発注の状況を確認する日を決める。年度末や決算前に、保管期間分をまとめて払うか判断する。
- 請求書を待たない。請求の有無にかかわらず払う必要があるため、取引先からの請求がなくても、経理から払うか確認する。
仕訳の科目や、消費税、インボイスの扱いは、会社の経理規程と、顧問の税理士に確認してください。支払いの時期は、取り決めに書いた条件にそろえます。
受注側がやること 預かっている型を整理して、書面で伝える
型を預かる会社は、「頼まれたら預かるもの」と思いがちです。取引が続いているほど、費用の話を切り出しにくくなります。ただ、費用の負担は法律上の問題です。落ち着いて、順に整理します。
1. 預かっている型の一覧を作る
発注元ごとに、型の名称、数、保管を始めた日、最後に受注した日、保管場所を一覧にします。ここで、発注が1年以上ないもの、今後の予定を聞いていないもの、もう使っていなそうなものに印を付けます。
2. 保管にかかる費用の根拠を用意する
置き場所の面積、倉庫の賃料、運搬費、手入れの費用を、取引先ごとにまとめます。請求書や賃貸の契約書があれば、写しを揃えます。発注側が保管費を決めるときの根拠になります。
3. 書面で申し入れる
電話だけで済ませず、メールか文書で伝えると、後で経過を示せます。文例を2つ示します。
文例は編集部の例です。会社の事情に合わせて直してください。
4. 相談の窓口
申し入れが難しい、話が進まないときは、公的な窓口を使えます。公正取引委員会は、取適法の考え方についての相談と、取適法違反が疑われる事実の申告を受け付けています。
公正取引委員会などに違反を知らせたことを理由に、取引を減らしたり止めたりすることは、報復措置として取適法で禁止されています(第5条第1項第7号)。
保管の取り決めに書くことのチェックリスト
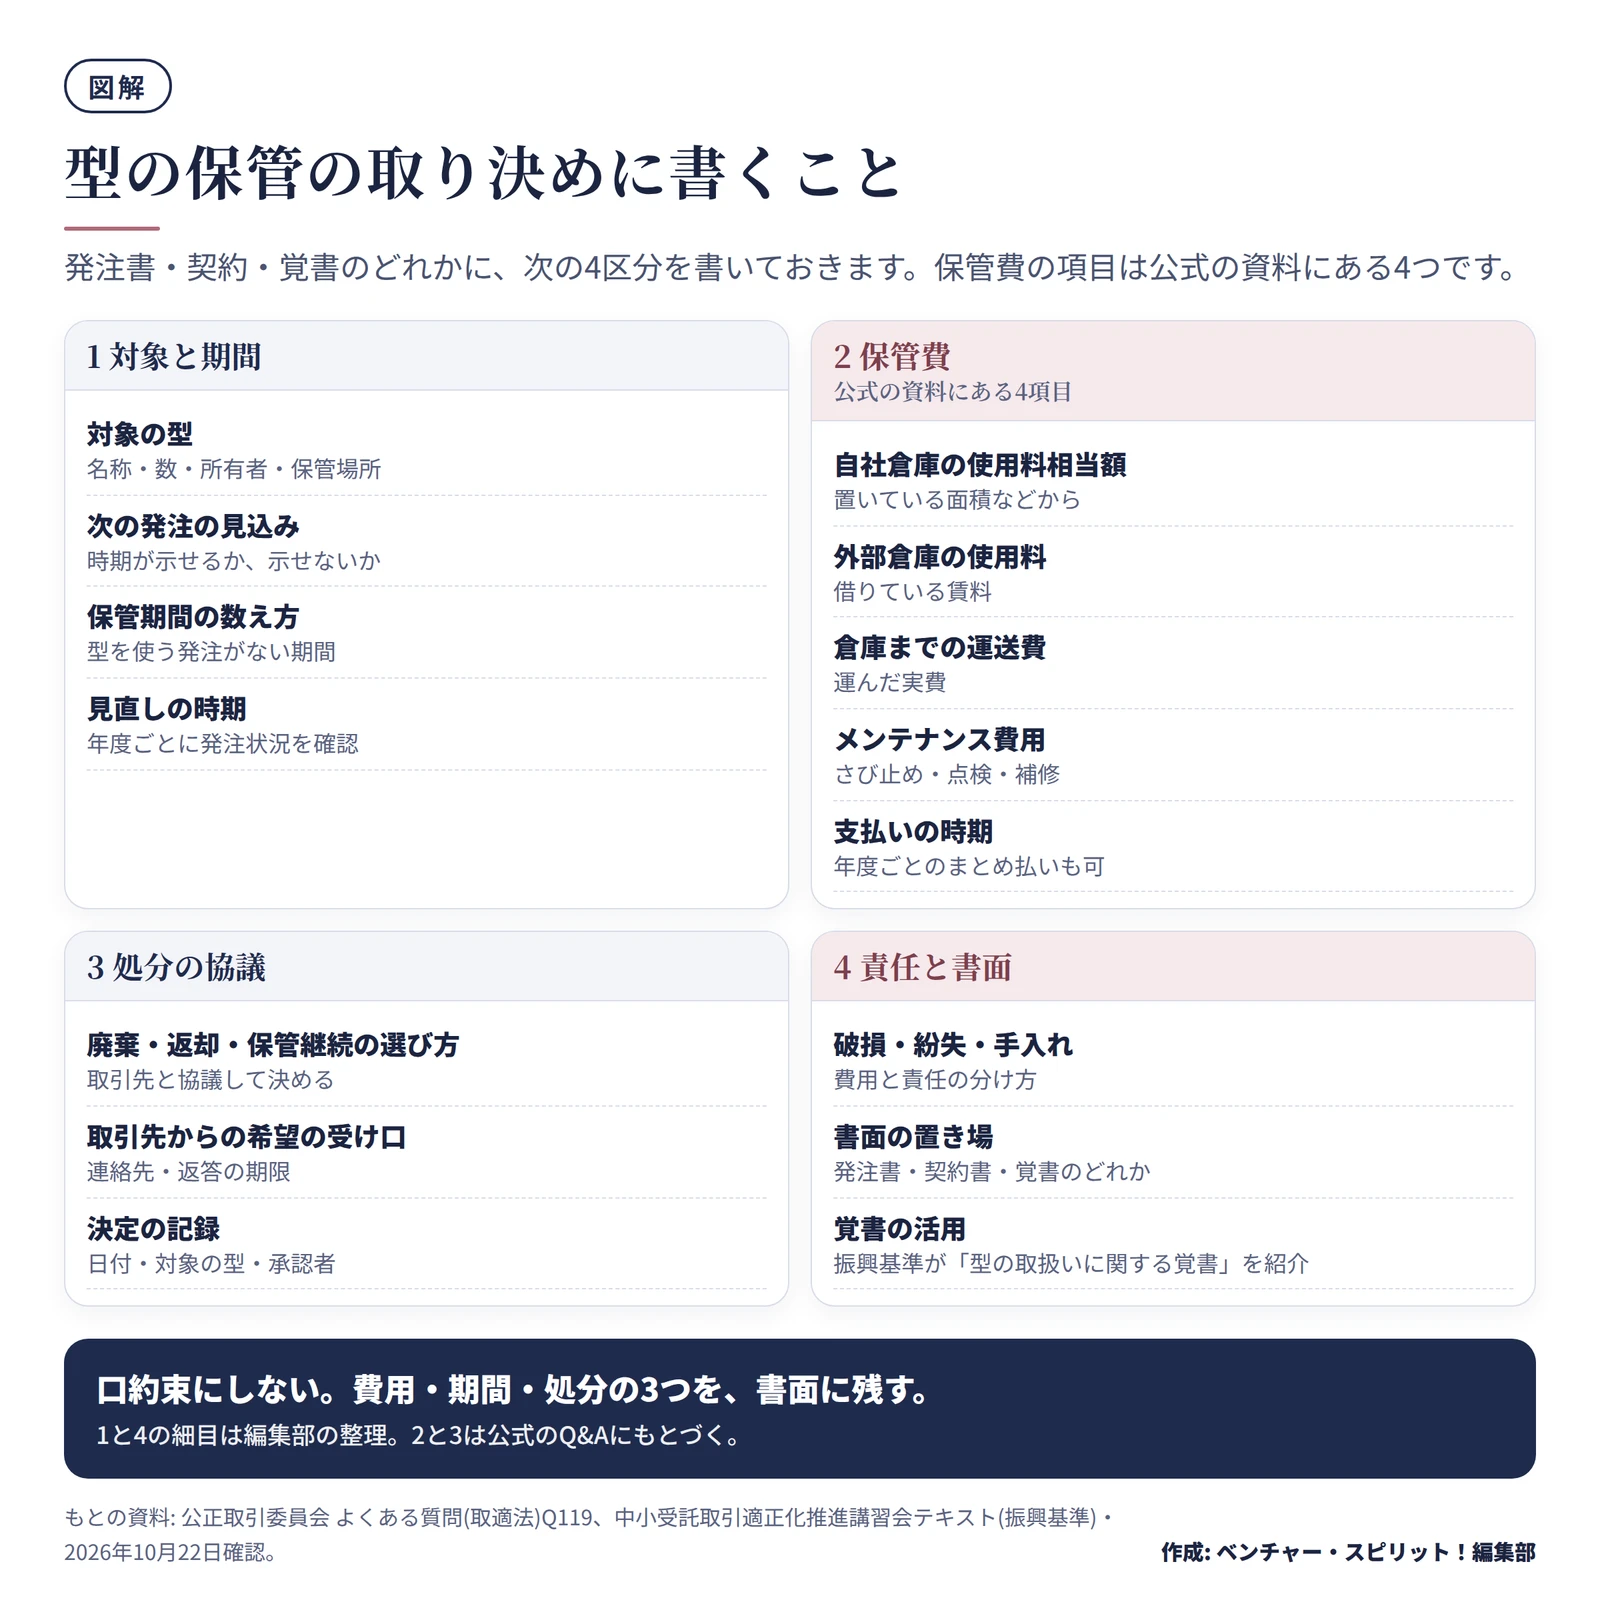
型を預けるときは、発注書や契約、覚書に、次の項目を書いておくと、後で食い違いが起きにくくなります。
 型の保管の取り決めに書くこと(対象と期間・保管費・処分・責任と書面)作成: 編集部 / もとの資料: 公正取引委員会 よくある質問(取適法)Q119・講習会テキスト
表にすると、次のとおりです。
| 区分 |
書くこと |
根拠・位置づけ |
| 対象 |
型の名称、数、所有者、保管場所 |
編集部の提案 |
| 期間 |
発注のない期間の数え方、見直す時期 |
公式のQ&Aの保管期間の考え方をもとにした編集部の提案 |
| 費用 |
算出の項目、金額、支払いの時期 |
公式のQ&Aの保管費用の考え方 |
| 処分 |
廃棄・返却・保管継続の協議の手順 |
公式のQ&Aは、協議が必要としている |
| 責任 |
破損、紛失、手入れの費用負担 |
編集部の提案 |
| 書面 |
発注書・契約・覚書のどれに残すか |
振興基準が覚書の活用を勧めている |
発注の際に書面で示す「4条明示」(取適法第4条)の対象や、発注の記録を2年間保存するルール(第7条)は、型の保管とは別の義務です。型を貸与して製造を委託する取引では、あわせて確認してください。物流まで含めた取適法の義務は荷主の会社が運送の発注で守ること 取適法・物流効率化法のチェックリストに、フリーランスとの取引はフリーランス法の取引条件の明示 発注書の書き方と支払期日60日・禁止行為の確認にあります。契約書そのものの見方は契約書を受け取ったら確認すること 法務がいない会社のチェックポイントを参考にしてください。
自社は対象か どこまで確認するか
取適法が適用されるかは、会社の規模と取引の種類で決まります。物品の製造を委託する場合、委託する側の資本金が3億円を超えて受託側が3億円以下、または委託側が1千万円超3億円以下で受託側が1千万円以下、のどちらかなら対象です。資本金の基準に当たらない場合は、従業員の基準(委託側が常時使用する従業員300人超で、受託側が300人以下)が使われます。
規模の条件に当たらない取引でも、費用を一方的に負担させる行為は、独占禁止法上の問題になるおそれがあります(公正取引委員会は、優越的地位の濫用についての相談も受け付けています)。規模の条件に当たらないから棚卸しをしなくてよい、とは言い切れません。
今日からできること
- 総務か購買の担当が、取引先に預けている型の一覧を作り始める(名称、数、所有者、最後に発注した日)。
- 経理が、型の保管費を払ったことがあるか、過去の支払いを調べる。
- 法務が、型の取り扱いを決めた契約書や覚書があるか探す。無ければ、上のチェックリストで項目を整える。
- 発注が長期間ない型と、使う予定のない型を、取引先ごとにまとめて協議の候補にする。
- 受注側は、預かっている型の一覧と、保管の費用の根拠を用意する。申し入れの文書は、1通ずつ書面に残す。
勧告の対象になったのは、段ボール業界の大きな会社です。ただ、公式の資料は型等の一般的な扱いとして説明しており、金型や木型を預ける取引は、製造業の多くの場面にあります。「昔から預けてもらっている」型こそ、一度、棚卸しをしてみてください。個別の取引が法令に当たるかは、弁護士や公正取引委員会の窓口に確認してください。