取引先から注文書が届いたら、営業事務の出番です。注文請書を返したあとも、品物を納めて、確かめてもらい、代金を受け取るまで、1件ずつ追いかけていきます。書類の順番とそれぞれの役目が分かっていれば、納期が遅れそうなときや、請求を忘れたときに早く気づけます。
注文書と注文請書はどう違うのか、請書には何を書いて、印紙はいつ要るのか。受注台帳に何を書けばいいのかも、民法や国税庁、公正取引委員会の資料をもとに確認しましょう。
注文書は申込み、注文請書は承諾
民法では、契約は申込みを相手が承諾したときに成り立ち、書面を作らなくてもかまいません。1受注の場面に当てはめると、注文書は取引先の「これを買いたい、作ってほしい」という申込み。注文請書は、自社の「お請けします」という承諾を形に残したものです。
|
注文書 |
注文請書 |
| 出す人 |
取引先(発注する側) |
自社(受注する側) |
| 意味 |
契約の申込み |
申込みへの承諾 |
| 主な項目 |
品名や作業の内容、数量、金額、納期、納品場所、支払条件 |
注文書と同じ項目に、注文書の番号と「お請けします」の一文 |
| 印紙 |
ふつうは要らない |
請負の内容を紙で渡すなら要る |
注文書は申込みの書類なので、ふつうは印紙税がかかりません。ただ、見積書にもとづく申込みだと書かれた注文書のように、それだけで契約の成立を示すものは、契約書として扱われることがあります。2
注文請書を出すかどうかは法律で決まっていませんが、口頭やメールのやり取りだけだと、何をいくらで、いつまでに引き受けたのかが、あとから分かりにくくなります。作業を請け負う受注や金額の大きい受注では、請書で引き受けた内容を残しておきましょう(編集部の目安)。
受注から入金までに行き来する6つの書類
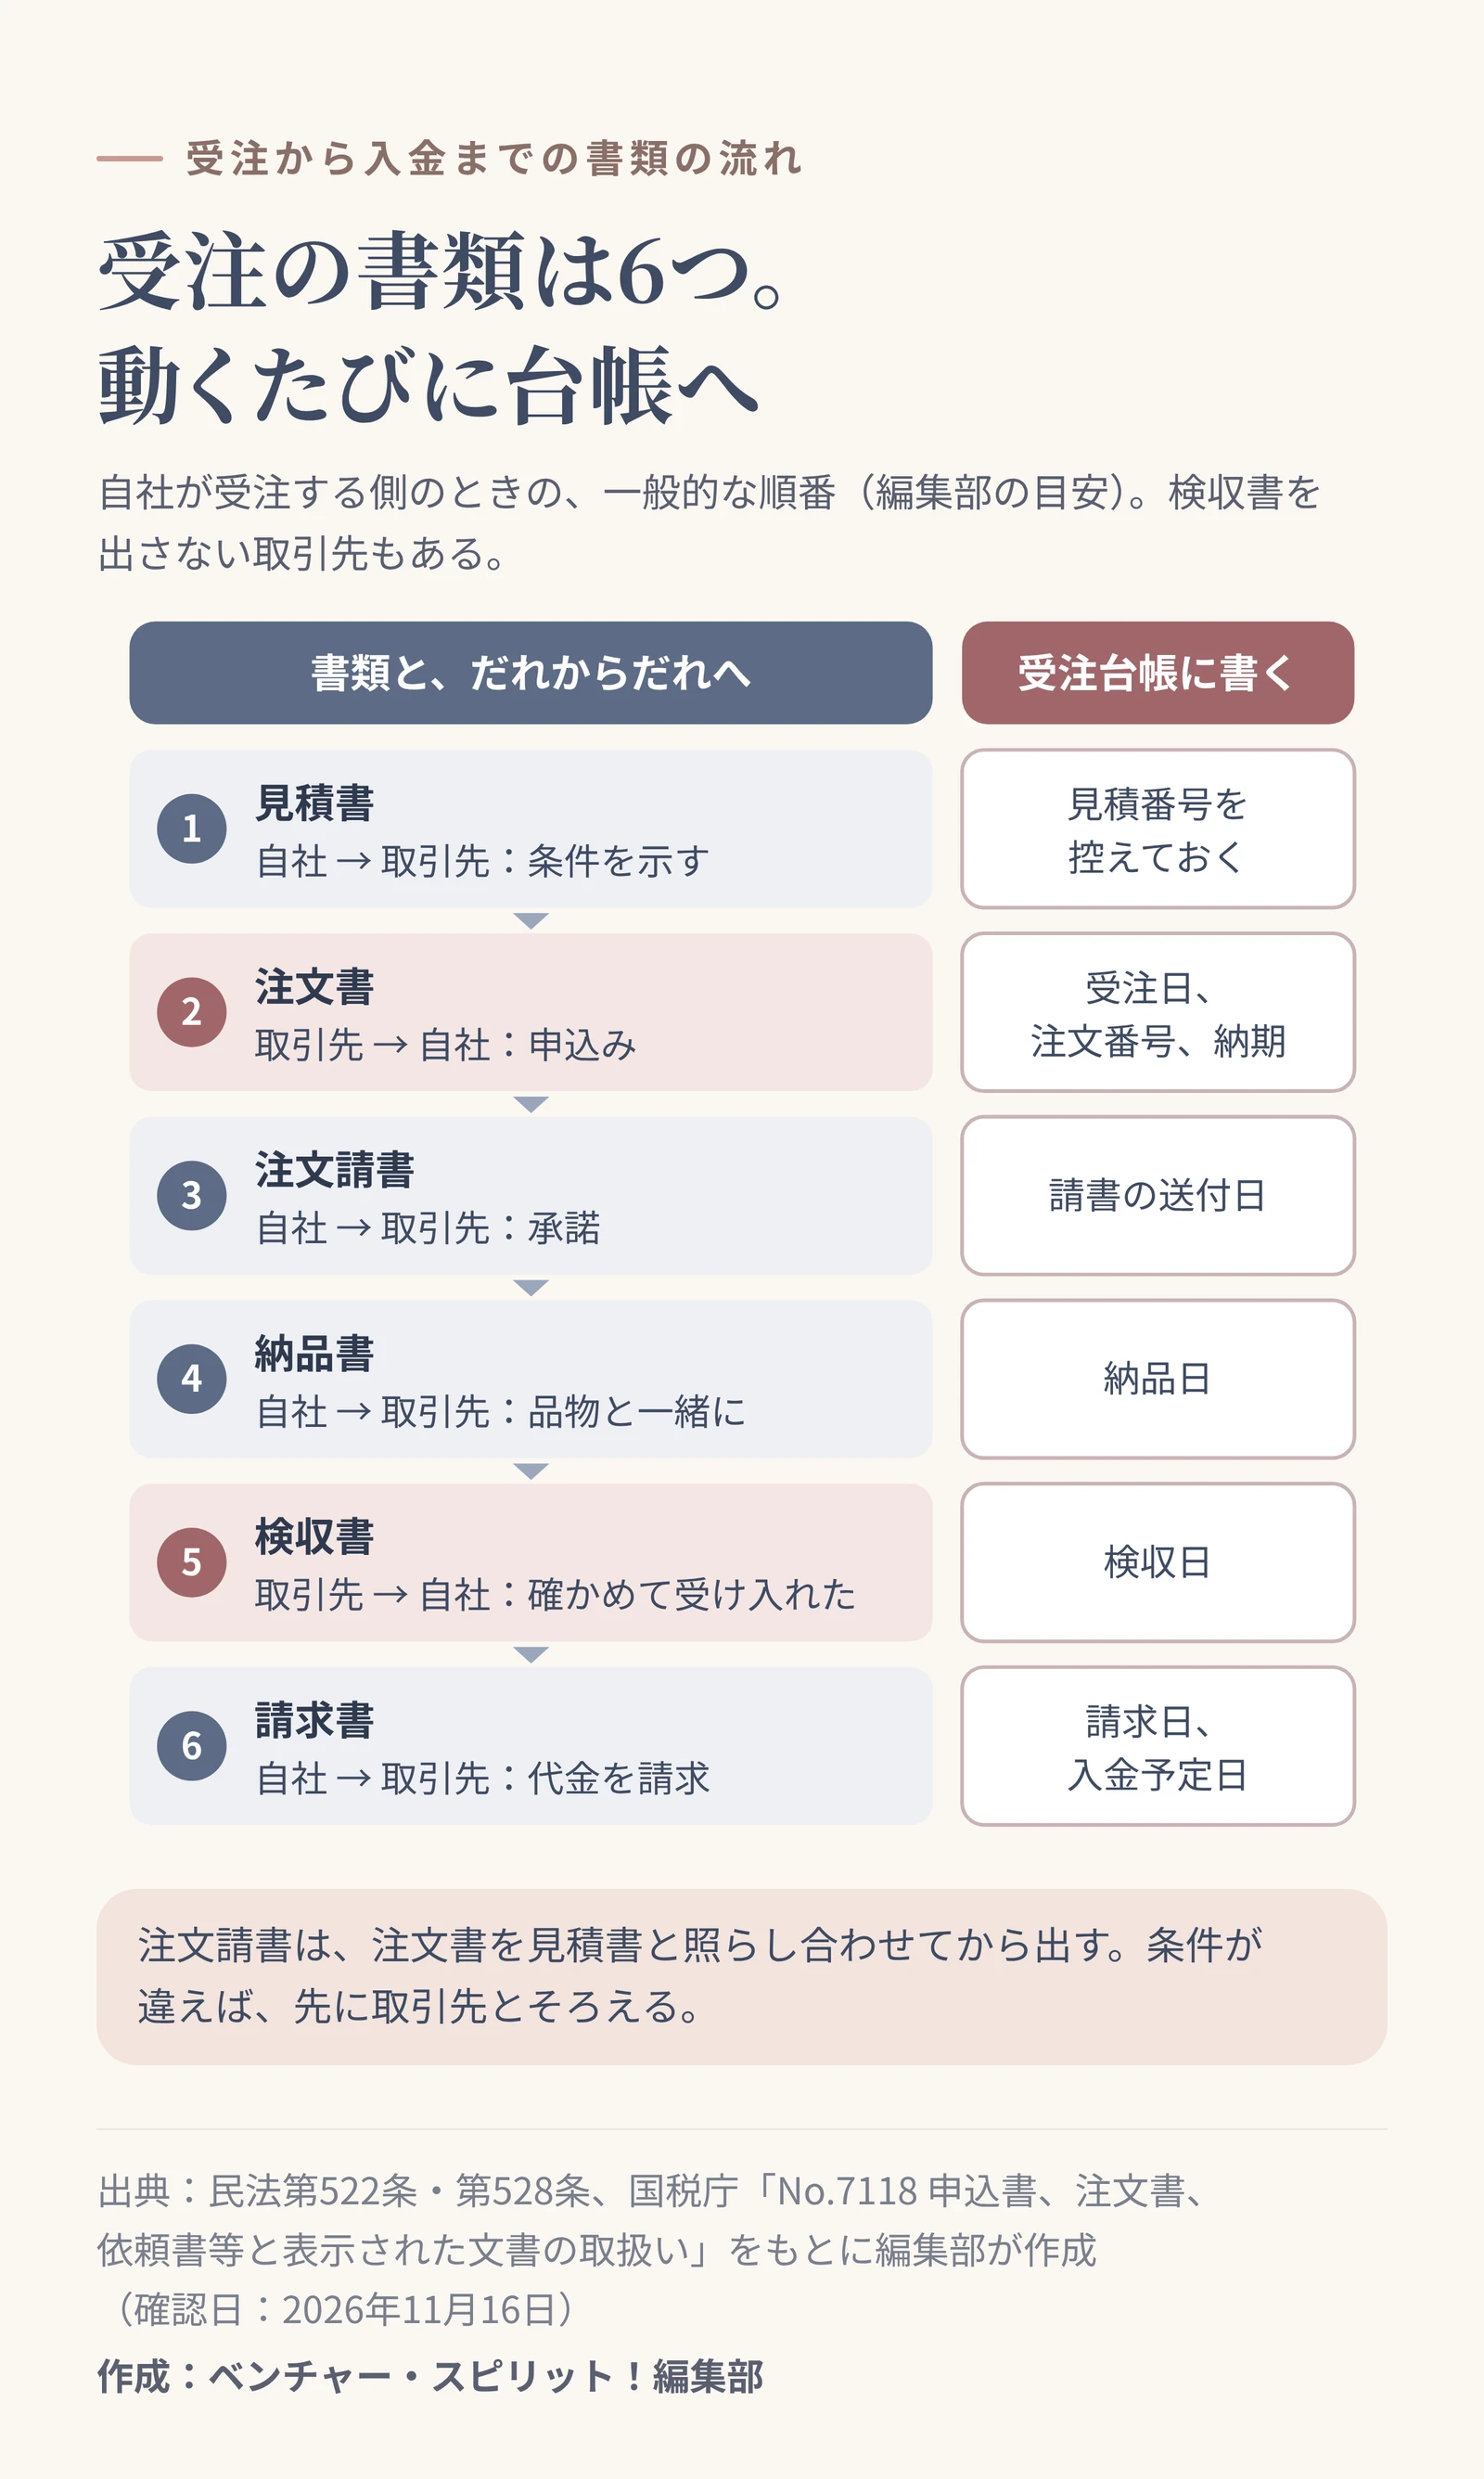
受注から入金までに、書類は次の順番で行き来します。書類が動くたびに受注台帳へ日付を書き込んでおけば、どの受注がどこまで進んだかが一目で分かります(編集部の目安)。
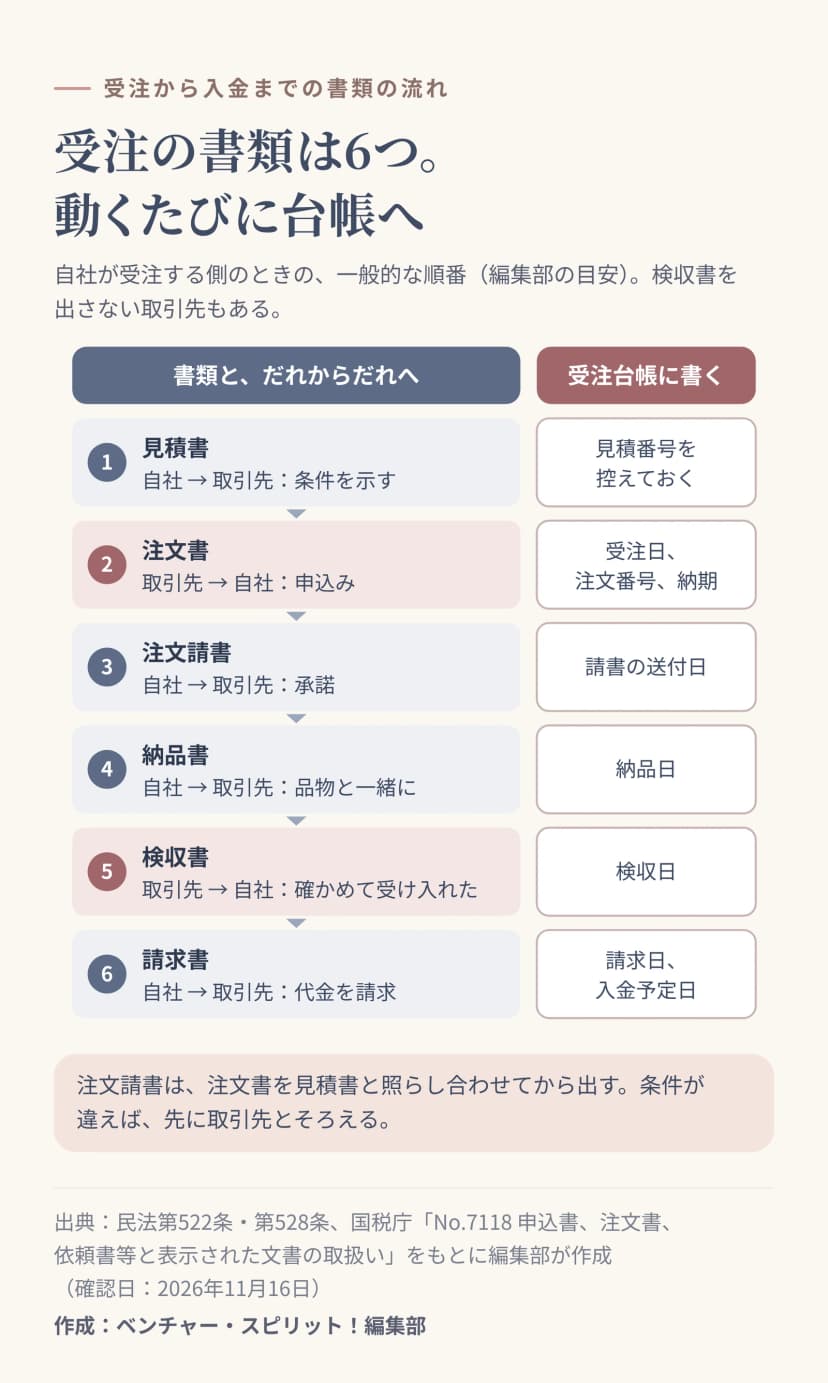 受注から入金までに行き来する6つの書類と、受注台帳に書く日付作成: 編集部 / 出典: ベンチャー・スピリット!編集部
納品書と検収書に書く項目や、受領印のもらい方は、納品書と検収書の書き方で詳しく確認できます。
注文請書の書き方と、出す前の照らし合わせ
注文請書に書く項目は、注文書とほぼ同じです。どの注文を引き受けた請書なのかが分かるよう、注文書の番号と日付を必ず入れます(編集部の目安)。
請書を出す前に、注文書を見積書と照らし合わせます。単価、数量、納期、納品場所、支払条件のどれかが見積もりと違っていたら、まず取引先に確認しましょう。民法では、申込みに条件を付けたり変更を加えたりして承諾すると、元の申込みを断ったうえで新しい申込みをしたものとみなされます。1請書だけを書き換えて送ると、どの条件で契約が成立したのかがあいまいになってしまいます。
注文請書に印紙が要る場合、要らない場合
印紙が要るかどうかは、表題ではなく中身で決まります。工事や加工、修理、注文した人の仕様に合わせて作るもののように、仕事を仕上げると約束する請負の注文請書は、印紙税の「請負に関する契約書」に当たります。3いっぽう、カタログ商品を売るような物品の売買なら、表題が「注文請書」でも、請負の契約書には当たりません。45
| 注文請書の中身 |
紙で渡す |
PDFなどをメールで送る |
| 請負(工事、加工、修理、仕様に合わせた制作など) |
記載金額が1万円以上なら印紙が要る |
要らない |
| 物品の売買(カタログ品や規格品の販売) |
要らない |
要らない |
請負の注文請書の印紙税額は、書かれた金額で決まります。3
| 記載金額 |
印紙税額 |
| 1万円未満 |
かからない |
| 1万円以上100万円以下 |
200円 |
| 100万円を超え200万円以下 |
400円 |
| 200万円を超え300万円以下 |
1,000円 |
| 300万円を超え500万円以下 |
2,000円 |
500万円を超える金額の税額や、建設工事の請負で税額が軽くなる措置は、国税庁のタックスアンサーで確認できます。3
金額の数え方では、次の2つに気をつけます。
- 消費税額は、分けて書けば含めない:上の作例のように「うち消費税額等30,000円」と書けば、記載金額は税抜の30万円で、印紙は200円です。「税込」とだけ書くと、税込の額で判断されます。6
- 金額を書かなくても、注文書の番号で決まる:請書に金額がなくても、注文書の番号を書いていれば、その注文書の金額が記載金額になります。7
請書をPDFなどのデータにしてメールで送る場合は、印紙税はかかりません。印紙税の対象は紙の文書で、データは文書に含まれないからです。8ただし、メールのあとで同じ請書を紙でも渡すなら、その紙には印紙が要ります。
受注台帳の項目と、納期の追い方
受注台帳は表計算ソフトの1行を1件の受注にするだけで作れます。最初は次の項目があれば足ります(編集部の目安)。
| 項目 |
書くこと |
| 受注番号 |
社内で振る番号。請書や納品書の控えにも書く |
| 取引先と担当者 |
会社名、部署、担当者の名前 |
| 注文書の番号と日付 |
取引先の注文書の番号。請書にも同じ番号を書く |
| 品名と数量、金額 |
注文書のとおり。金額は税抜と消費税を分ける |
| 納期と納品場所 |
変わったら、変更前の日付と変更の理由も残す |
| 請書の送付日 |
紙かPDFかもあわせて |
| 納品日、検収日 |
納品書と検収書の日付 |
| 請求日、入金予定日 |
支払条件から出した入金の予定日 |
| 状態 |
受注、作業中、納品済み、検収済み、請求済み、入金済み |
納期は週に1回、台帳を納期の近い順に並べ替えて見ます。2週間以内に納期が来る受注は、作業の担当者に進み具合を聞いておくと、遅れそうなときに取引先へ早めに相談できます。入金予定日を過ぎても入金がない受注も、同じタイミングで拾えます(編集部の目安)。
自社が取適法で守られる側(中小受託事業者)に当たる取引では、発注する側は発注のとき、納めるものの内容、受け取る日、代金の額、支払期日などを、書面かメールなどですぐに示さなければなりません。支払期日は、受け取った日から60日以内のできるだけ短い期間で定めることになっています。9届いた注文書に代金の額や支払期日が書かれていなければ、台帳に写す前に取引先に確認しましょう。
注文書と請書の控えの保存
法人は注文書や契約書などの取引の書類を、確定申告書の提出期限の翌日から7年間保存します。欠損金が出た事業年度などは10年間です。10
メールに添付されて届いた注文書は、電子取引のデータに当たります。添付ファイルを、データのまま保存しなければなりません。11印刷して紙のファイルにとじるのは自由ですが、元のデータは消さずに、受注番号や取引先の名前で探せるフォルダにPDFのまま残しておきましょう。自社がPDFで送った請書の控えも同じです。
受注のたびに確認すること
まずは、いま進んでいる受注を台帳に並べて、納期の近い順に見てみてください。請書をまだ返していない注文や、日付の空いた欄が見つかれば、そこから追いかけられます。
この記事は、民法、国税庁のタックスアンサーと質疑応答事例、電子帳簿保存法一問一答、公正取引委員会の資料(2026年11月16日に確認)をもとにしています。印紙税の扱いで迷うときは、税務署に確認してください。