顧問契約書で後からもめやすいのは、3つの点です。顧問料にどこまでの業務が入るか、料金をどう見直すか、そしてやめるときの予告と資料の返し方。この3つを条文と別表で決めておけば、毎月のやり取りで「それは別料金です」「聞いていません」と言い合わずに済みます。
この記事は、税理士・社労士事務所やコンサル会社の事務担当の人が、自分の事務所の顧問契約書のひな形を見直すことを想定しています。条文の例は説明用の作例です。実際の契約書は、専門家に確かめてから使ってください。
顧問契約は、民法の委任にあたることが多い
顧問契約は、相談に乗る、書類を作るといった事務を継続して頼む契約です。民法では、法律行為を頼む「委任」と、それ以外の事務を頼む「準委任」の決まりが当てはまります。1顧問契約の多くは準委任ですが、どちらでも同じ決まりが使われます。
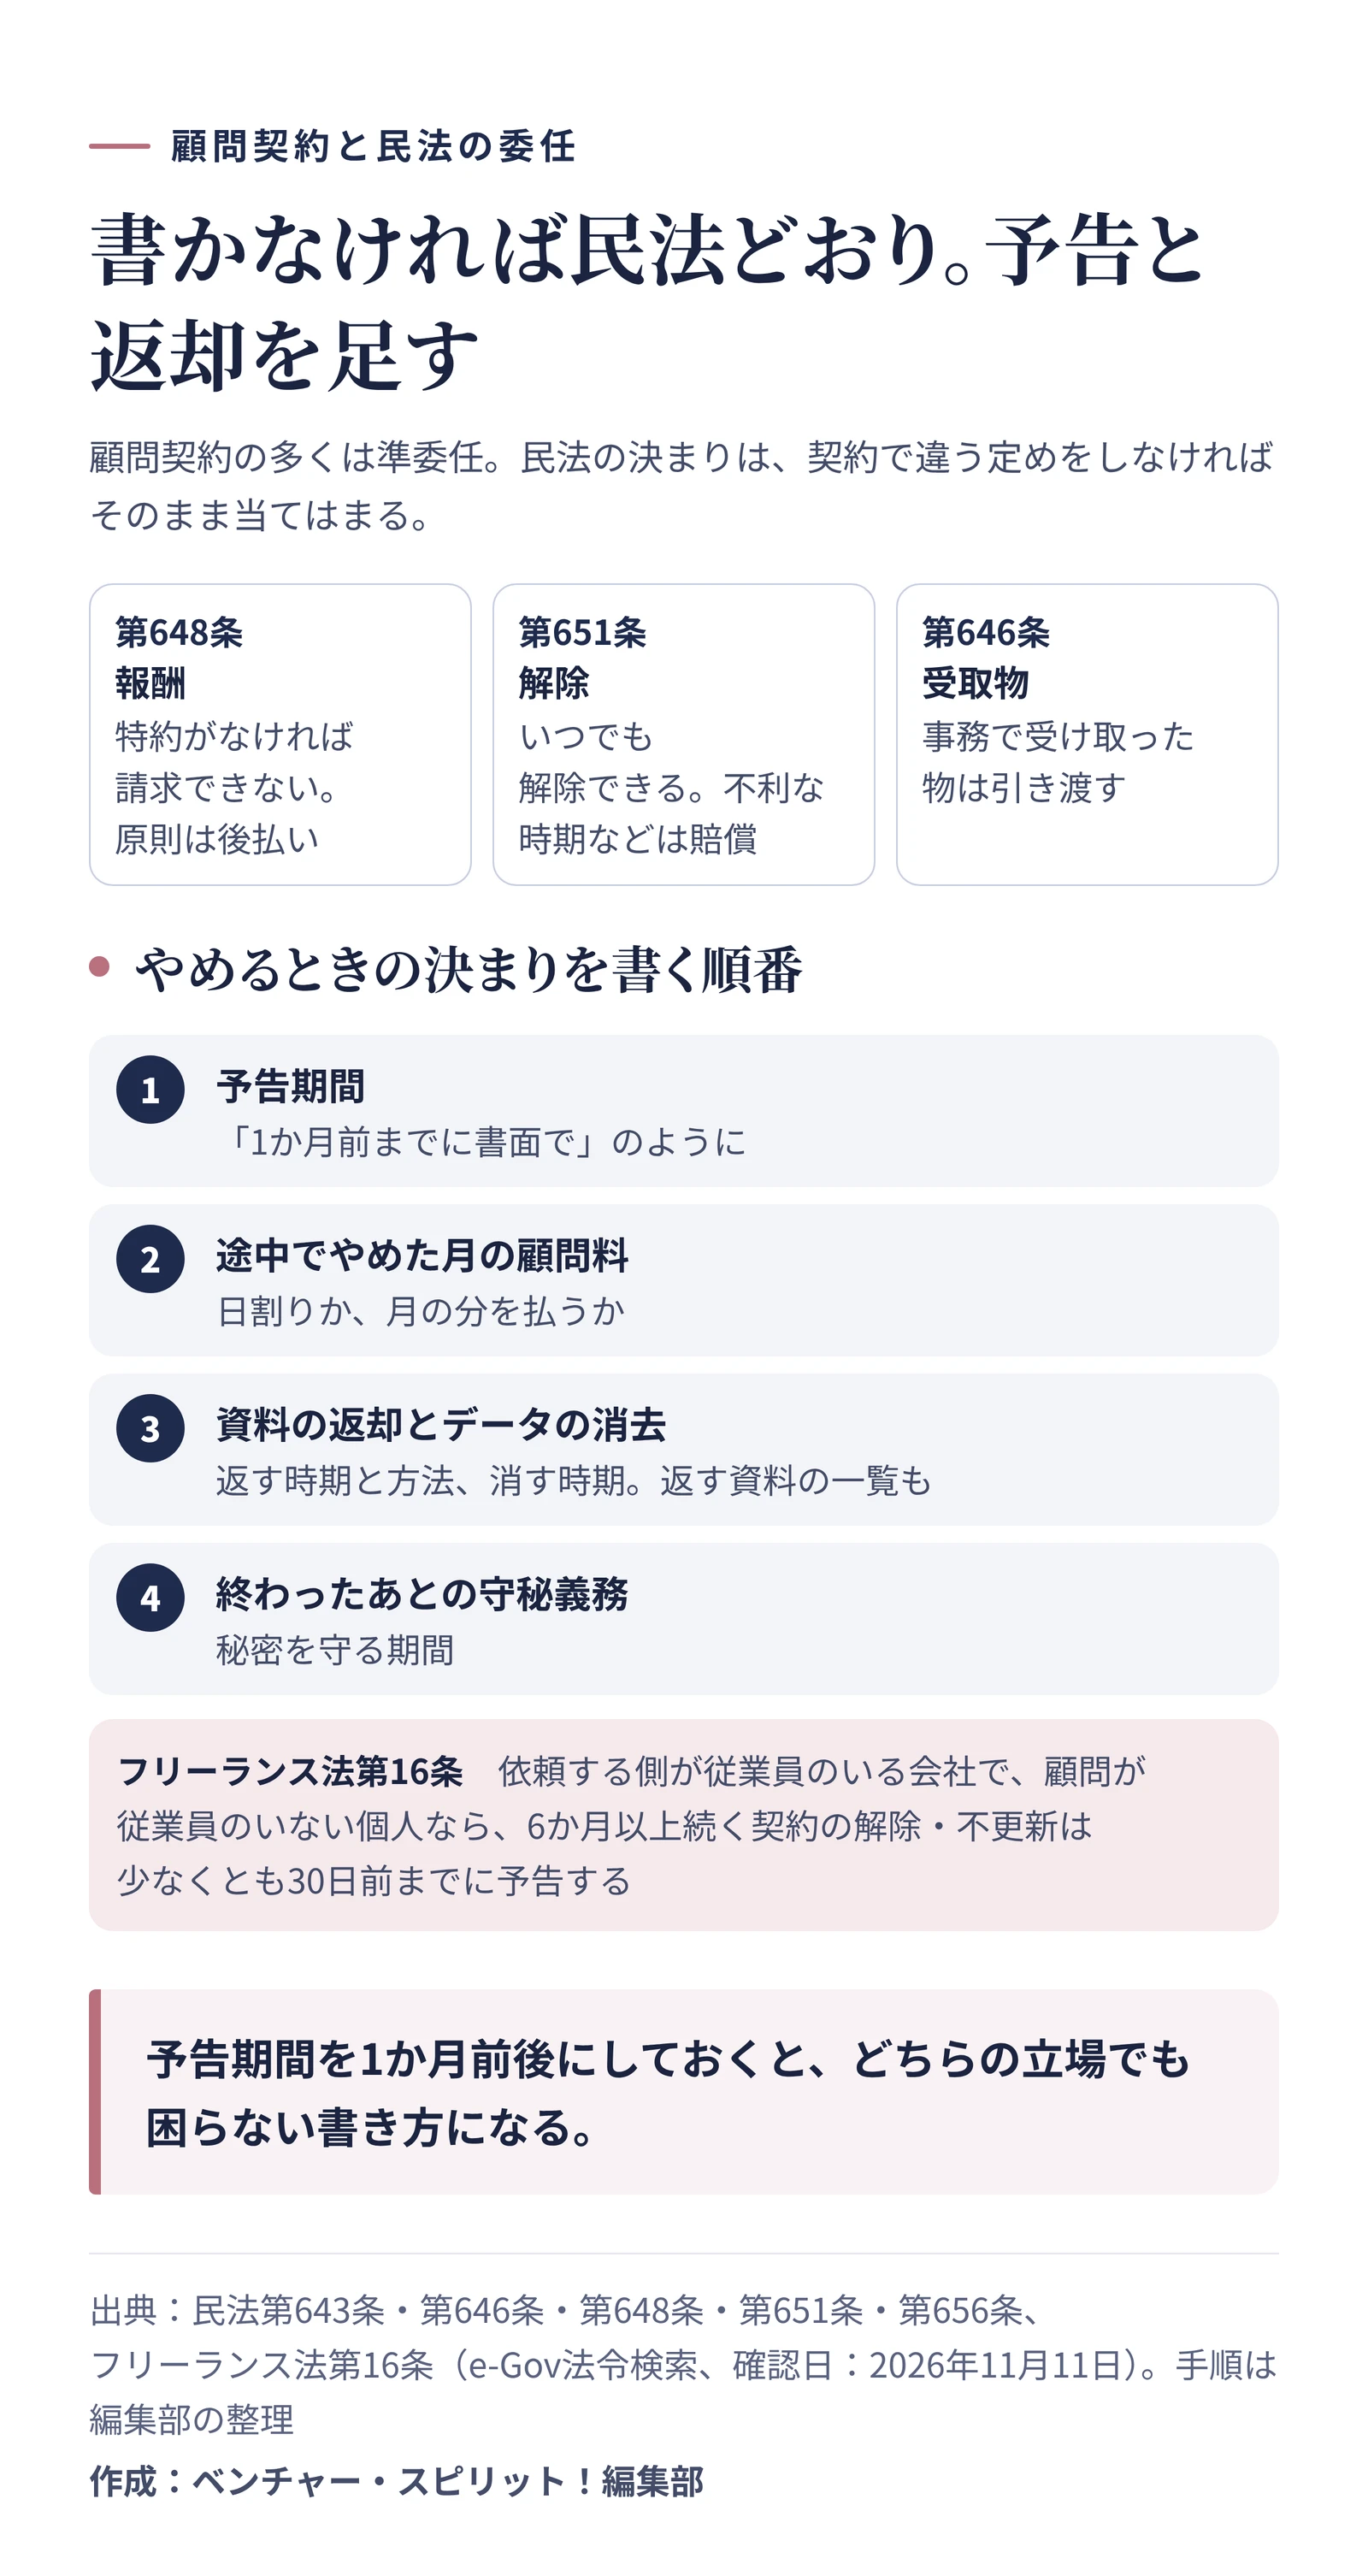
委任の決まりのうち、顧問契約書で特に効いてくるのは次の3つです。
| 民法の決まり |
中身 |
契約書で決めておくこと |
| 報酬(第648条) |
特約がなければ報酬を請求できない。報酬は原則として後払い |
顧問料の額、支払日、前払いか後払いか |
| 解除(第651条) |
各当事者がいつでも解除できる。相手に不利な時期の解除などは損害の賠償が要る |
予告期間、途中でやめたときの顧問料の精算 |
| 受取物の引渡し(第646条) |
事務のために受け取った物は、依頼した人に引き渡す |
預かった資料の返却と、データの消去 |
民法の決まりは、契約で違う定めをしなければそのまま当てはまります。たとえば、契約書に予告期間を書かなければ、どちらかが急に「今月でやめます」と言っても、原則として解除できてしまいます。
 事務所の机で、契約書の条文と業務範囲の別表を読み合わせるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
顧問料に入る業務と、別料金の業務を表にする
もめごとのいちばんのもとは、業務範囲です。「顧問料に入っていると思っていた」を防ぐには、入る業務と別料金の業務を、契約書の別表に並べておきます。
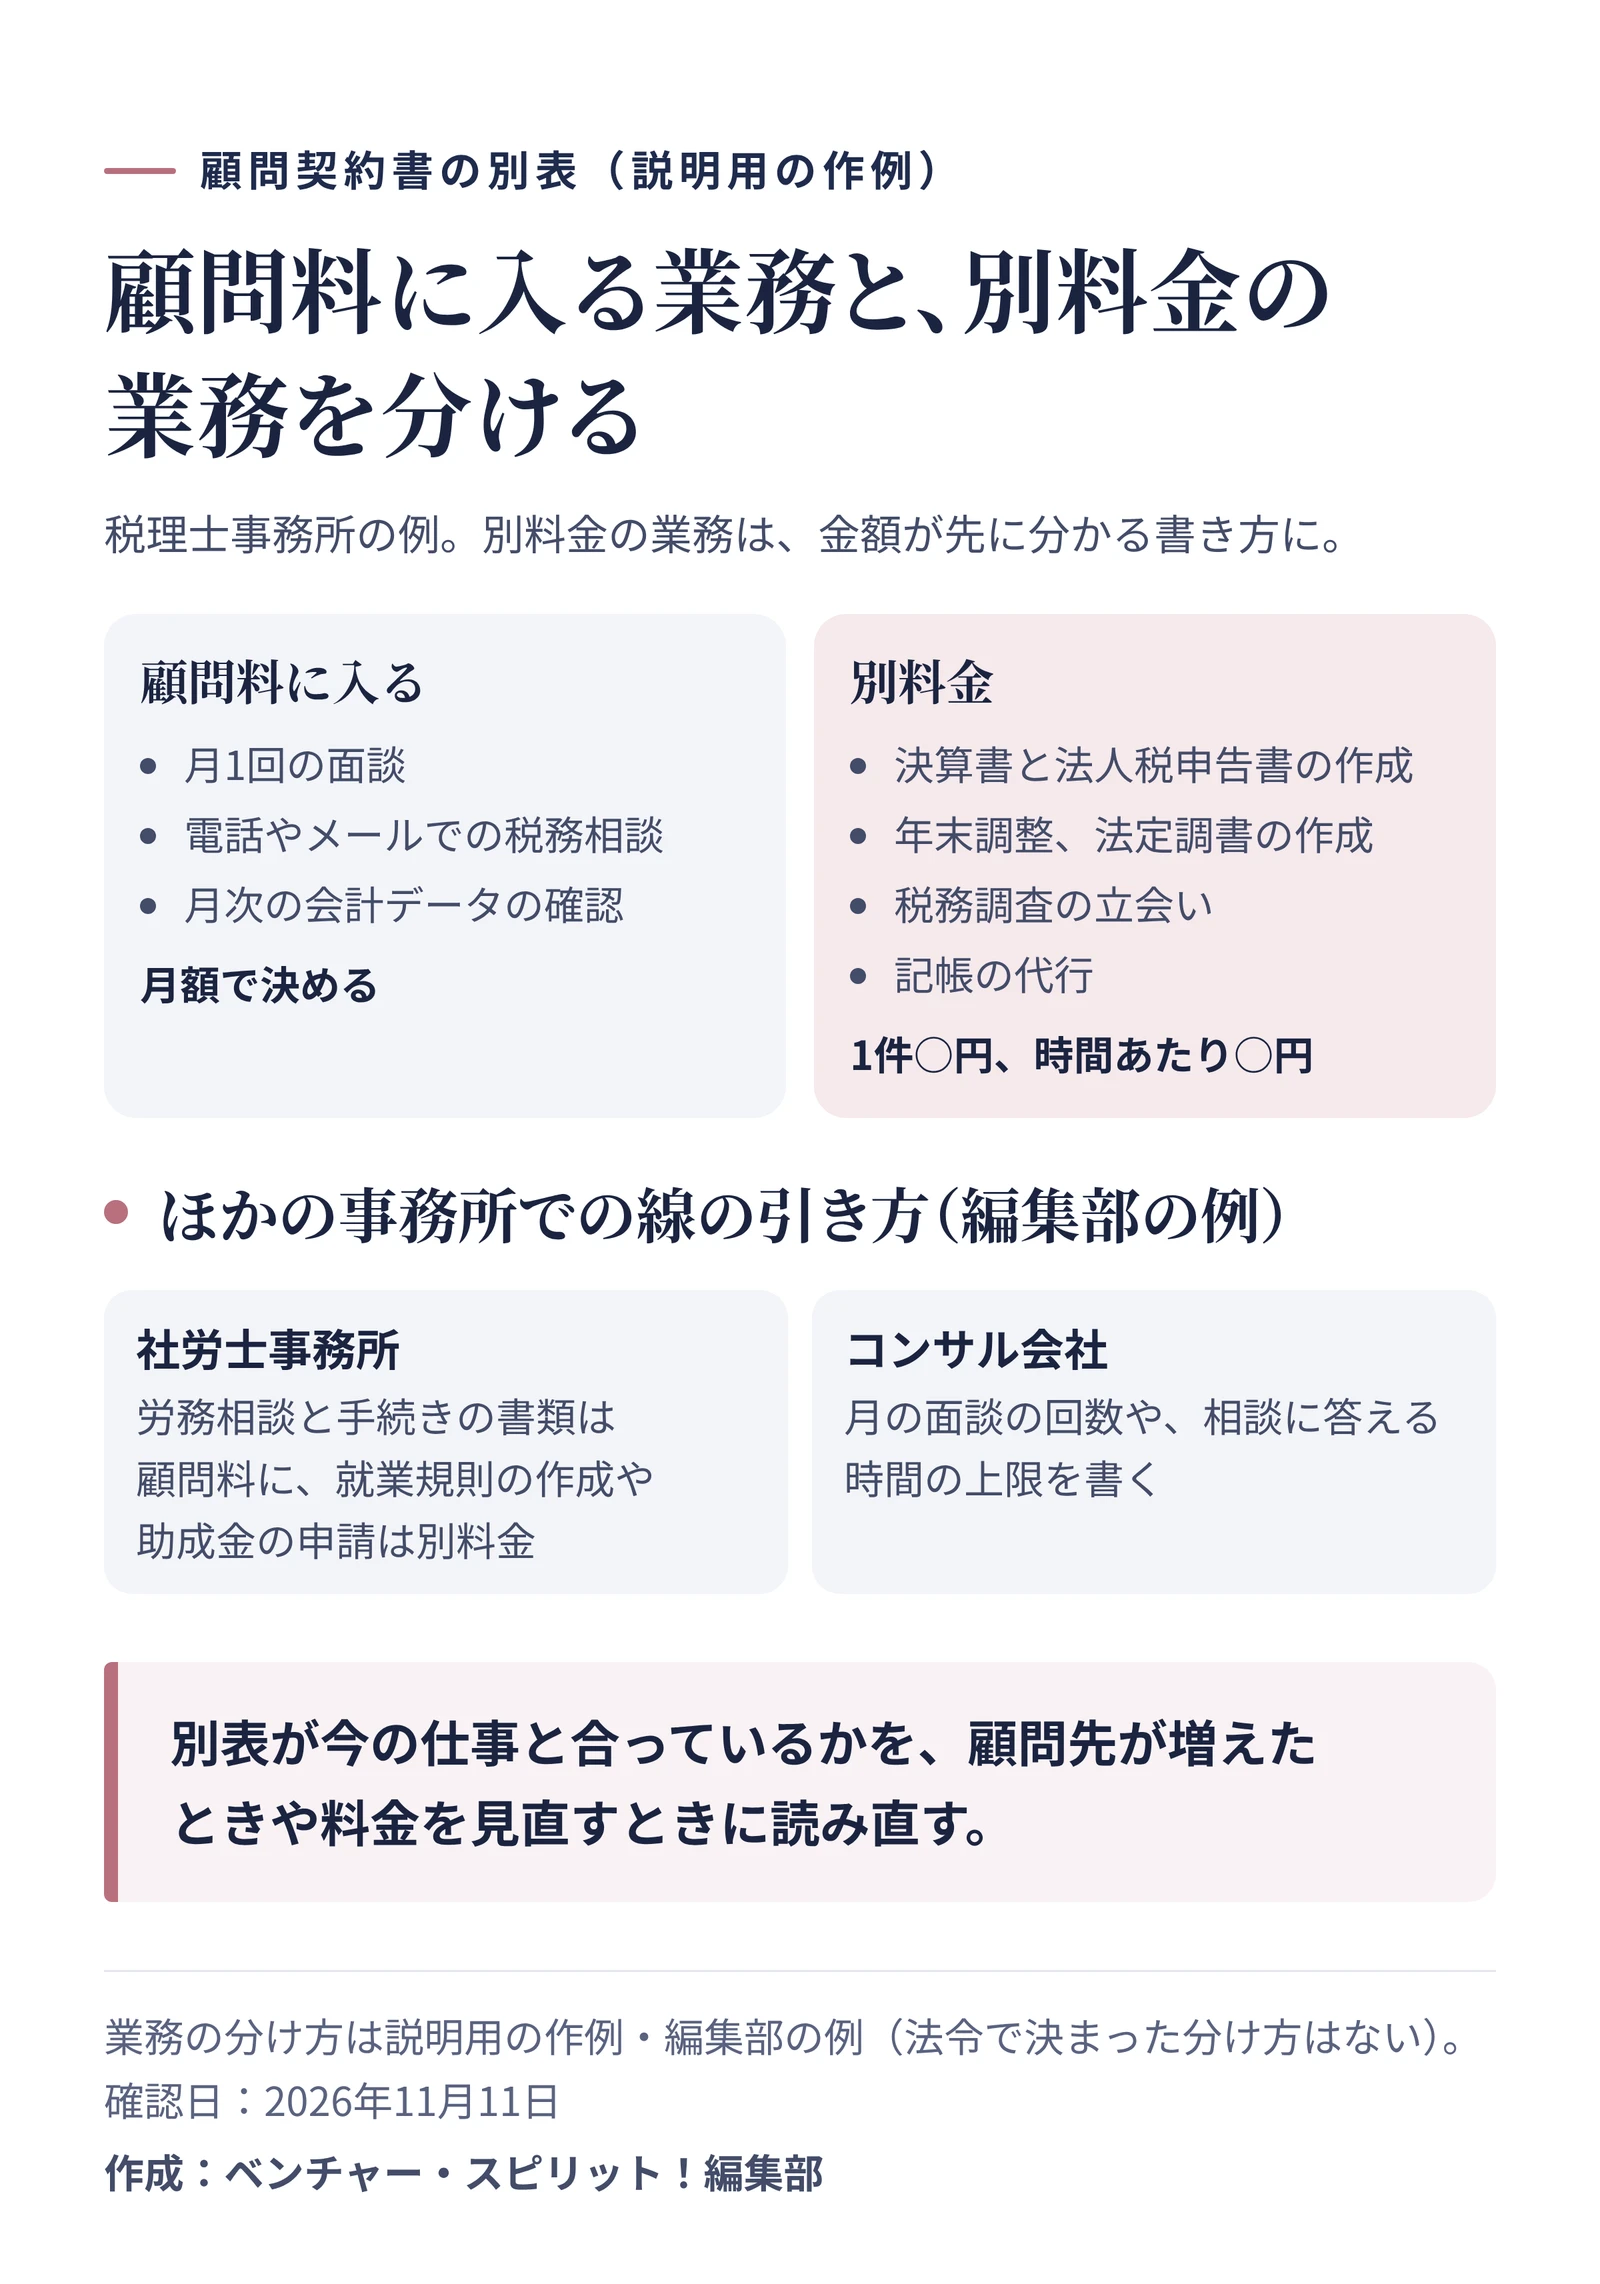
税理士事務所の顧問契約で、別表に書く例です(説明用の作例)。
| 区分 |
業務の例 |
| 顧問料に入る |
月1回の面談、電話やメールでの税務相談、月次の会計データの確認 |
| 別料金 |
決算書と法人税申告書の作成、年末調整、法定調書の作成、税務調査の立会い、記帳の代行 |
社労士事務所なら、労務相談や手続きの書類作成を顧問料に入れ、就業規則の作成や助成金の申請を別料金にする、といった分け方が考えられます(編集部の例)。コンサル会社なら、月の面談の回数や、相談に答える時間の上限を書いておくと線が引きやすくなります。
別料金の業務は、「1件○円」「時間あたり○円」のように、頼む前に金額が分かる書き方にします。頼む側も、見積もりを取ってから決められます。
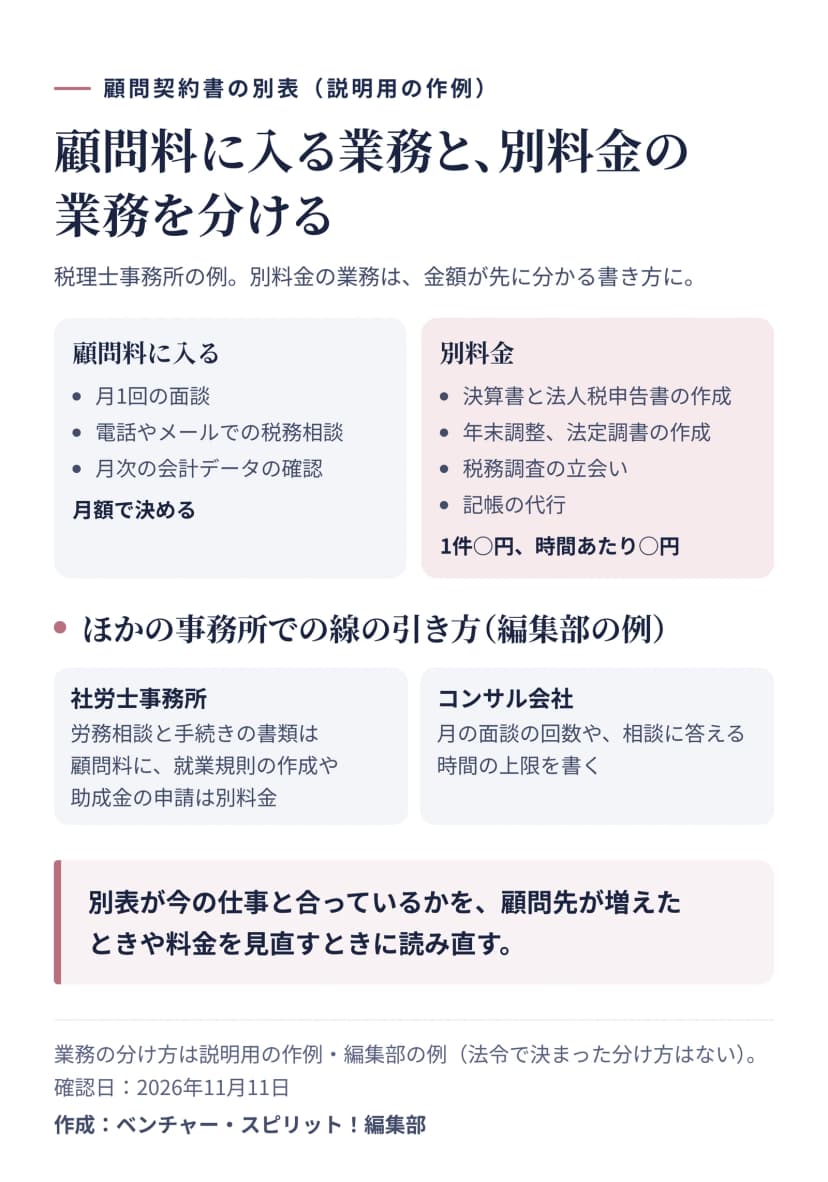 顧問契約書の別表の例。顧問料に入る業務と別料金の業務を分け、別料金は金額が先に分かる書き方に作成: 編集部 / 出典: ベンチャー・スピリット!編集部
顧問料の改定は、条件と手順を書く
顧問料の改定について、民法には決まりがありません。契約書に何も書かなければ、料金を変えるには相手の合意が要ります。改定の条件と手順を、先に決めておきましょう。
改定の目安になる数字(売上高、従業員数、仕訳の件数など)を書いておくと、話し合いの材料がそろいます。一方的に上げられる書き方は、頼む側にとって受け入れにくいものです。双方が申し出られる形にしておくと、契約の見直しが話しやすくなります。
解約の予告と、資料の返却を決める手順
やめるときの決まりは、次の順で条文にします。
- 予告期間を決める:「1か月前までに書面で申し出る」のように、民法の「いつでも解除できる」に予告の期間を足す
- 途中でやめたときの顧問料を決める:解除した月の顧問料を日割りにするか、月の分を払うか
- 資料の返却とデータの消去を決める:預かった帳簿や書類を返す時期と方法、事務所の側に残したデータを消す時期
- やめたあとの守秘義務を決める:契約が終わったあとも、知った秘密を守る期間
3つ目は、民法の受取物の引渡しの決まりに沿ったものです。1返す資料の一覧を作っておくと、最後の受け渡しで抜けが出ません。税理士や社労士には法律で守秘義務がありますが、コンサル会社などにはないこともあるので、契約書に書いておきます。
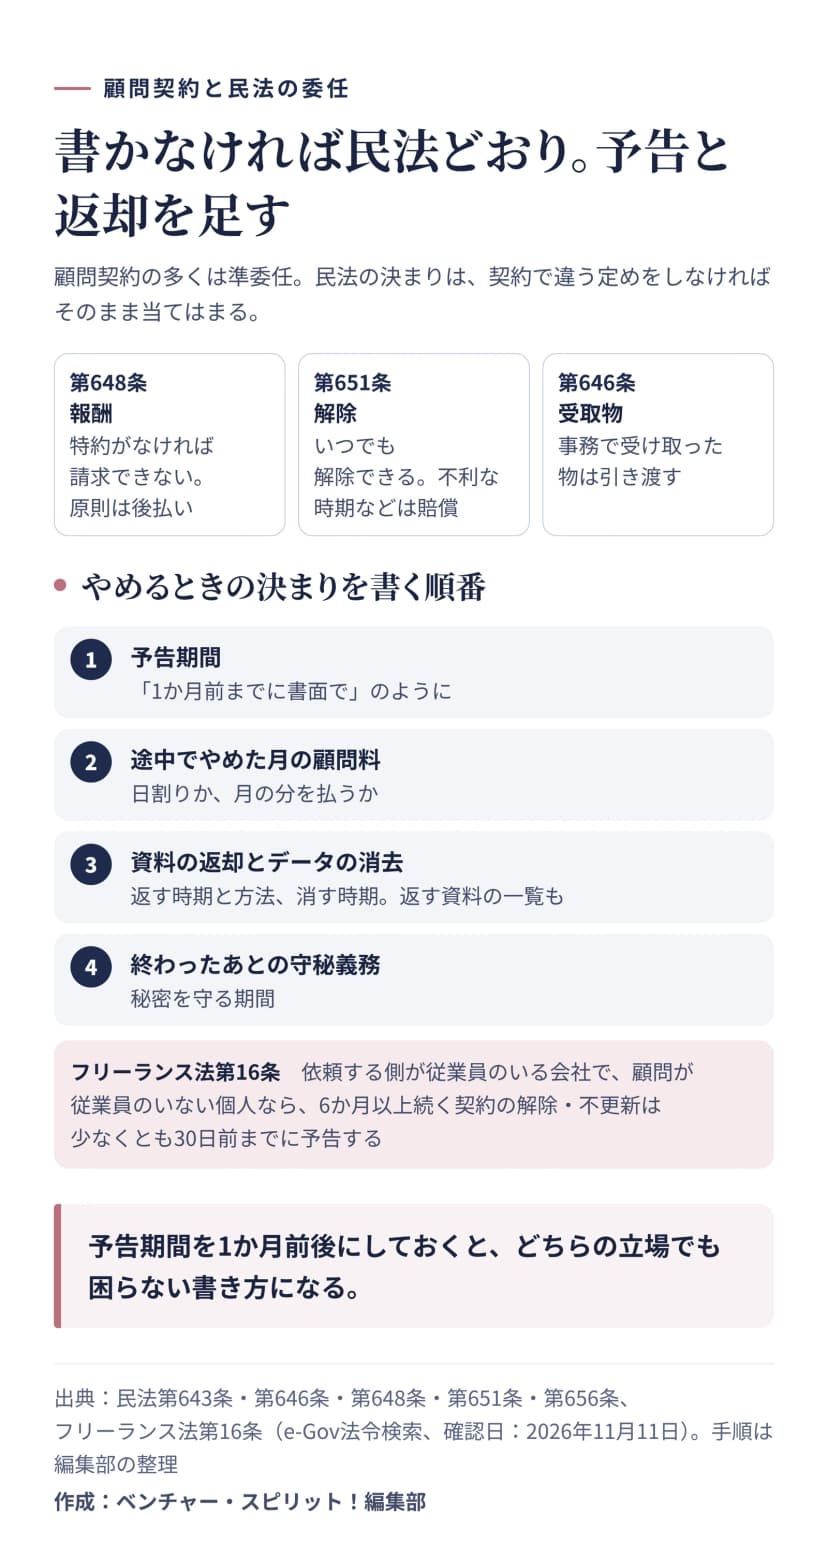 顧問契約に当てはまる民法の委任の決まりと、やめるときに書く4つ作成: 編集部 / 出典: e-Gov法令検索(デジタル庁)
従業員のいない個人の顧問なら、30日前の予告
依頼する側が従業員のいる会社で、顧問が従業員のいない個人の専門家やフリーランスなら、フリーランス法が関わります。6か月以上続く業務の委託の契約を、依頼する側から解除するとき、または更新しないときは、少なくとも30日前までに予告しなければなりません。2予告の日から契約が終わるまでの間に、顧問から理由を聞かれたら、遅れずに答えることも決められています。2
事務所の側が従業員のいる事務所なら、この決まりは当てはまりません。それでも、予告期間を1か月前後にしておけば、どちらの立場でも困らない書き方になります。
源泉徴収と請求書の書き方
顧問先が会社などで、顧問が個人の弁護士や税理士、社労士なら、顧問先は報酬から所得税を源泉徴収して払います。1回の支払いが100万円以下なら10.21%です。3請求書で報酬と消費税の額を分けて書いていれば、報酬の額だけを源泉徴収の対象にしてかまいません。3
顧問料の請求書には、報酬、消費税、源泉徴収税額、差引の請求額を並べて書くと、相手の経理と金額がずれません。
顧問契約書は、一度作ると何年も見直さないことが多い書類です。新しく顧問先が増えたときや、料金を見直すときに、別表の業務範囲から読み直してみてください。その表が今の仕事と合っていれば、ほかの条文の見直しもぐっと楽になります。
ここでの法令と税の扱いは、e-Gov法令検索と国税庁の資料で、2026年11月11日に確認したものです。条文の例は説明用の作例なので、実際の契約書は弁護士などの専門家に確かめてもらってください。