「株式会社」は、日本の法人でいちばん多い形です。ただ、株主・株主総会・取締役がそれぞれ何をするのかは、働き始めてもなかなか説明されません。この記事では会社法の条文を確かめながら、誰が誰を選び、何を決めるのかを図で整理します。
株式会社は「お金を出す人」と「経営する人」を分けたしくみです
会社法は、会社を株式会社・合名会社・合資会社・合同会社の4つと定めています(第2条第1号)。このうち株式会社は、株を発行して出資を集め、選ばれた取締役が経営する形です。
出資した人や会社を株主といいます。株主の責任は、引き受けた株の金額までです(第104条)。会社が借金を返せなくなっても、株主が自分の財産で払う義務はありません。
これを有限責任といい、出資をしやすくするための決まりです。一方で、株主が毎日の経営に加わるわけではありません。株主は株主総会で取締役を選び、選ばれた取締役が会社を動かします。
会社法は、会社と取締役の関係を「委任」としています(第330条)。株主から経営を任された人、という位置づけです。取締役は法令・定款・株主総会の決議を守り、会社のために忠実に働く義務を負います(第355条)。
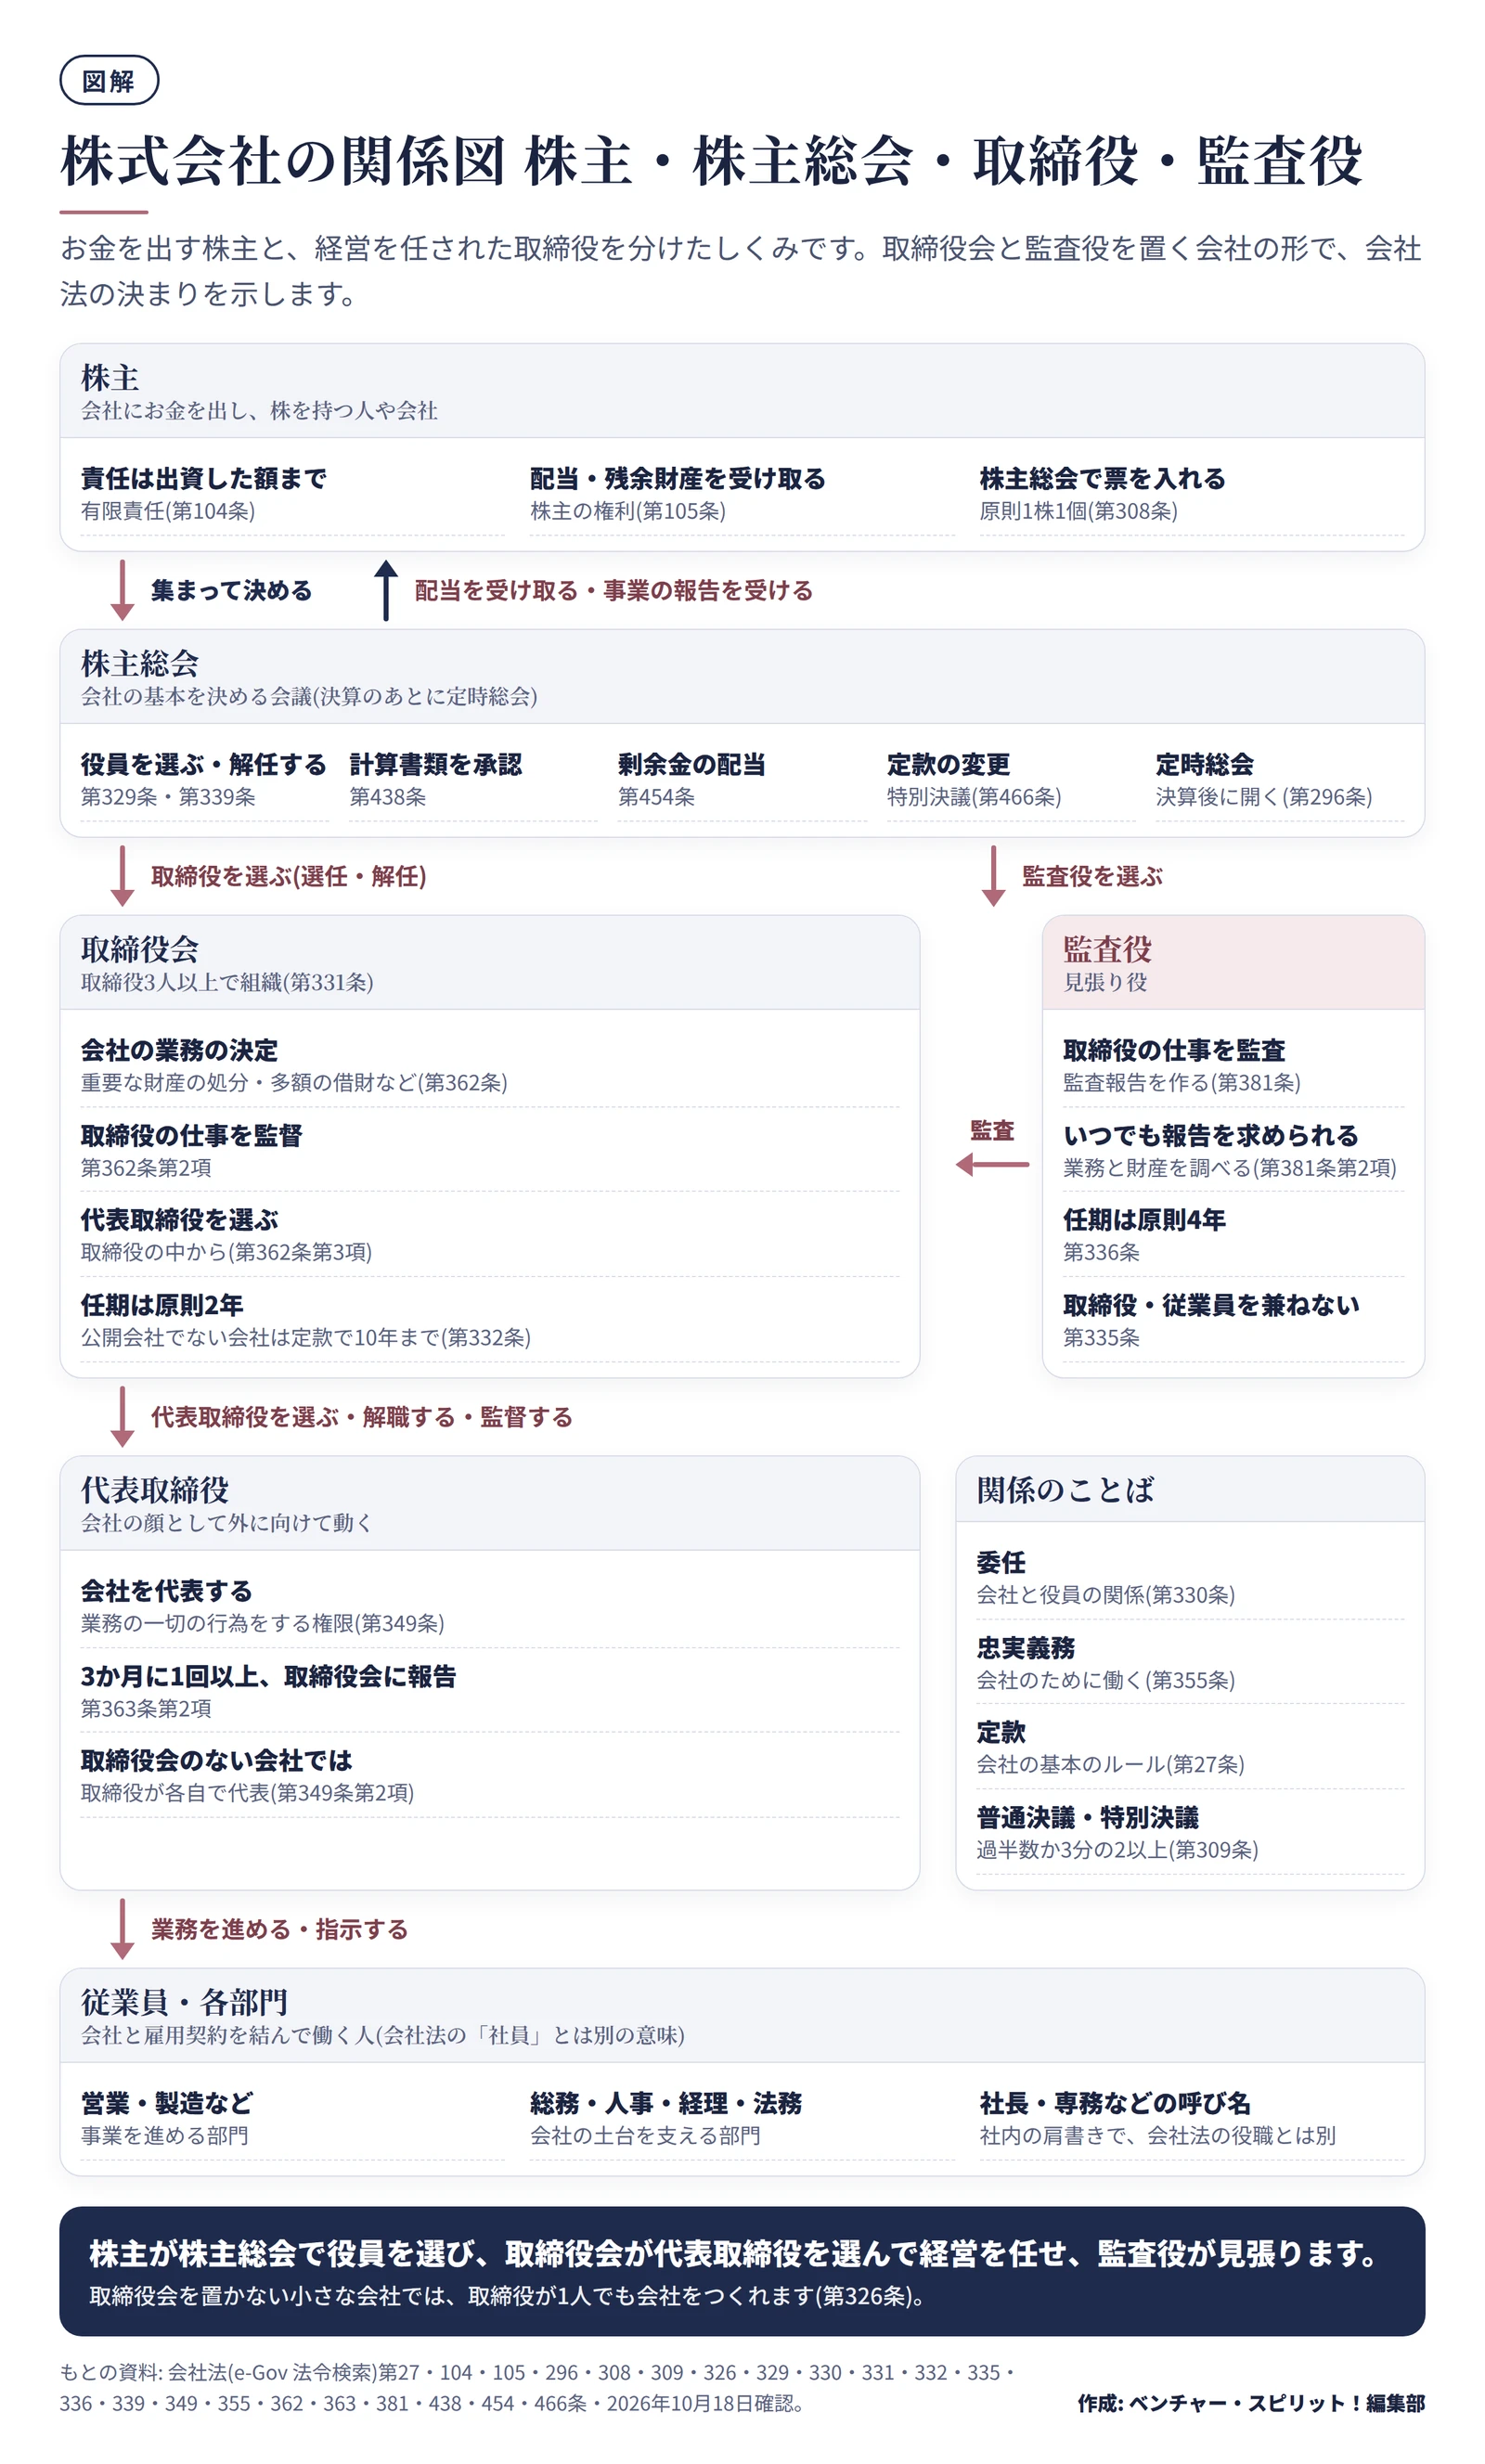
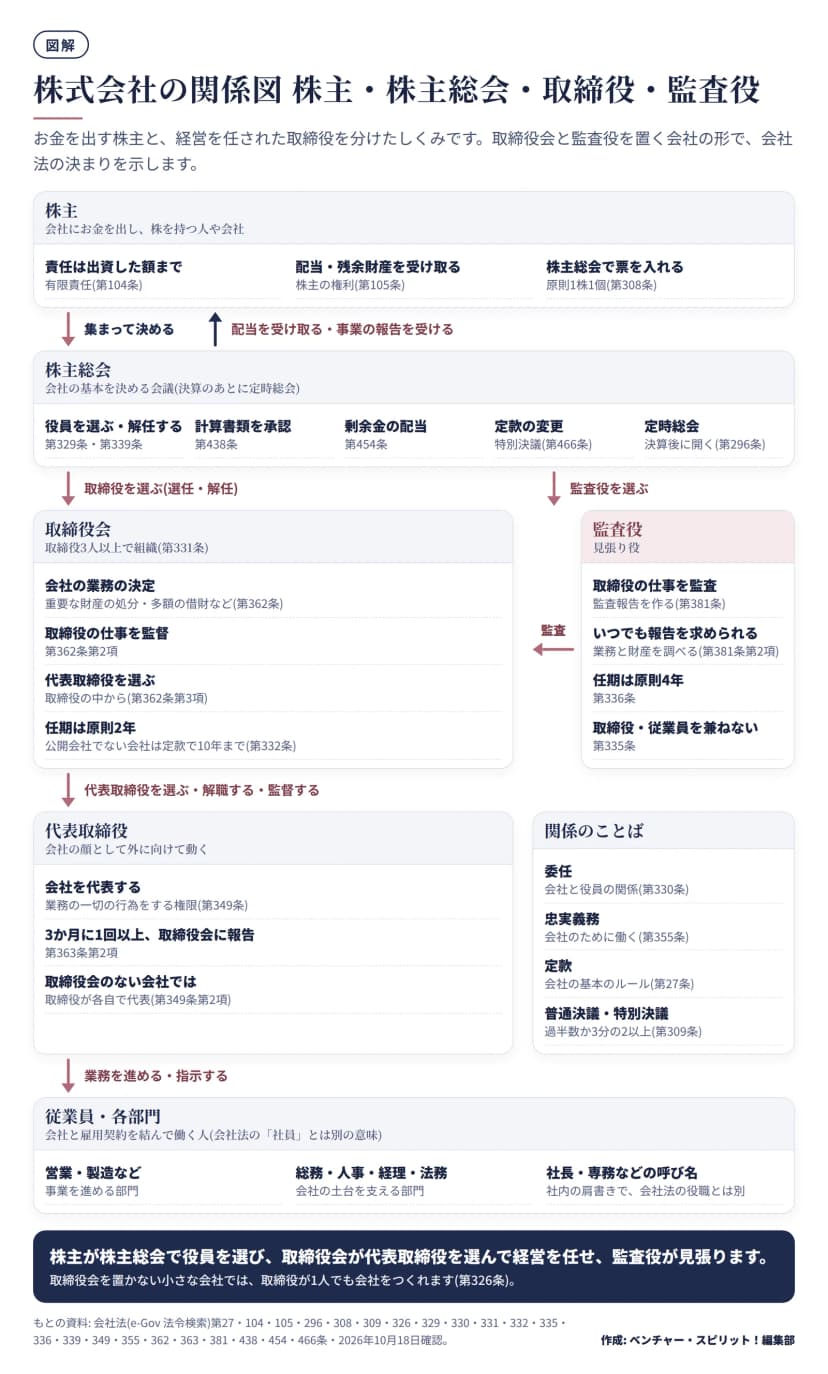 株式会社の関係図。株主・株主総会・取締役会・代表取締役・監査役の役割作成: 編集部 / もとの資料: 会社法(e-Gov 法令検索)
株主が持つ3つの権利
会社法第105条は、株主の主な権利として次の3つを挙げています。配当と残余財産の分配の両方を株主に与えない定款は、効力がありません(同第2項)。
| 権利 |
中身 |
| 剰余金の配当を受ける権利 |
会社の利益などから配当を受け取る |
| 残余財産の分配を受ける権利 |
会社をたたむとき、借金を返して残った財産を受け取る |
| 株主総会の議決権 |
株主総会の議案に賛成・反対の票を入れる |
議決権は、原則として1株につき1個です(第308条第1項)。定款で単元株式数を決めた会社では、1単元につき1個になります。持っている株が多いほど、総会での影響が大きくなるしくみです。
株主総会は会社の基本を決める場です
株主総会は、株主が集まって会社の基本を決める会議です。毎年の決算のあとに開く定時株主総会(第296条第1項)と、必要なときに開く臨時の株主総会(同第2項)があります。
取締役会を置く会社では、株主総会で決められることは、会社法と定款で定めた事項に限られます(第295条第2項)。主なものは次のとおりです。
- 取締役・監査役の選任と解任(第329条・第339条)
- 決算の計算書類の承認(第438条第2項)
- 剰余金の配当(第454条。条件を満たす会社は定款で取締役会が決められます・第459条)
- 定款の変更(第466条)
決め方は普通決議と特別決議
多くの議案は普通決議で決まります。議決権の過半数を持つ株主が出席し、出席した議決権の過半数が賛成すれば成立します(第309条第1項)。
定款の変更など会社の土台に関わる議案は、特別決議が要ります。議決権の過半数を持つ株主が出席し、出席した議決権の3分の2以上の賛成が必要です(第309条第2項)。役員の選任は普通決議ですが、出席の条件を定款で3分の1未満に下げることはできません(第341条)。
3月決算の会社の総会が6月に開かれる理由
会社は、権利を使える株主を決めるために「基準日」を定めることができます(第124条第1項)。基準日の株主が権利を使えるのは、基準日から3か月以内です(同第2項)。
そのため、決算日の3月31日を基準日にした会社は、6月末までに定時株主総会を開くことになります。決算と総会の流れは決算とは 事業年度・決算月・決算書の3つの表でくわしく紹介しています。
取締役・取締役会・代表取締役の役割
株式会社には、取締役を1人以上置かなければなりません(第326条第1項)。取締役会を置く会社では取締役は3人以上で(第331条第5項)、取締役会が業務の決定と取締役の監督をします(第362条第2項)。
取締役会は、取締役の中から代表取締役を選びます(第362条第3項)。代表取締役は、会社の業務について裁判の内外の一切の行為をする権限を持ちます(第349条第4項)。会社の名前で契約を結ぶ権限は、この代表権にもとづきます。
取締役会を置かない小さな会社では、取締役が各自で会社を代表します(第349条第1項・第2項)。定款などで、取締役の中から代表取締役を決めることもできます(同第3項)。
任期は取締役が2年、監査役が4年が原則
取締役の任期は、選ばれてから2年以内に終わる事業年度のうち最後のものに関する定時株主総会の終わりまでです(第332条第1項)。公開会社でない会社は、定款で10年まで延ばせます(同第2項)。監査役は4年が原則です(第336条第1項)。
任期が来たら、同じ人が続ける場合も選び直しが要ります。役員の変更は、変わった日から2週間以内に本店の所在地で登記しなければなりません(第915条第1項)。
監査役は取締役の仕事を見張ります
監査役は、取締役の職務の執行を監査し、監査報告を作ります(第381条第1項)。いつでも取締役や従業員に事業の報告を求め、会社の業務と財産の状況を調べることができます(同第2項)。
取締役会を置く会社は、原則として監査役も置きます(第327条第2項)。監査役は、その会社や子会社の取締役・従業員を兼ねられません(第335条第2項)。見張る人と見張られる人を分けるための決まりです。
会社の大きさで変わる「機関」の形
株主総会・取締役・監査役などを、会社法では「機関」と呼びます。どの機関を置くかは、株の扱いと会社の大きさで変わります。
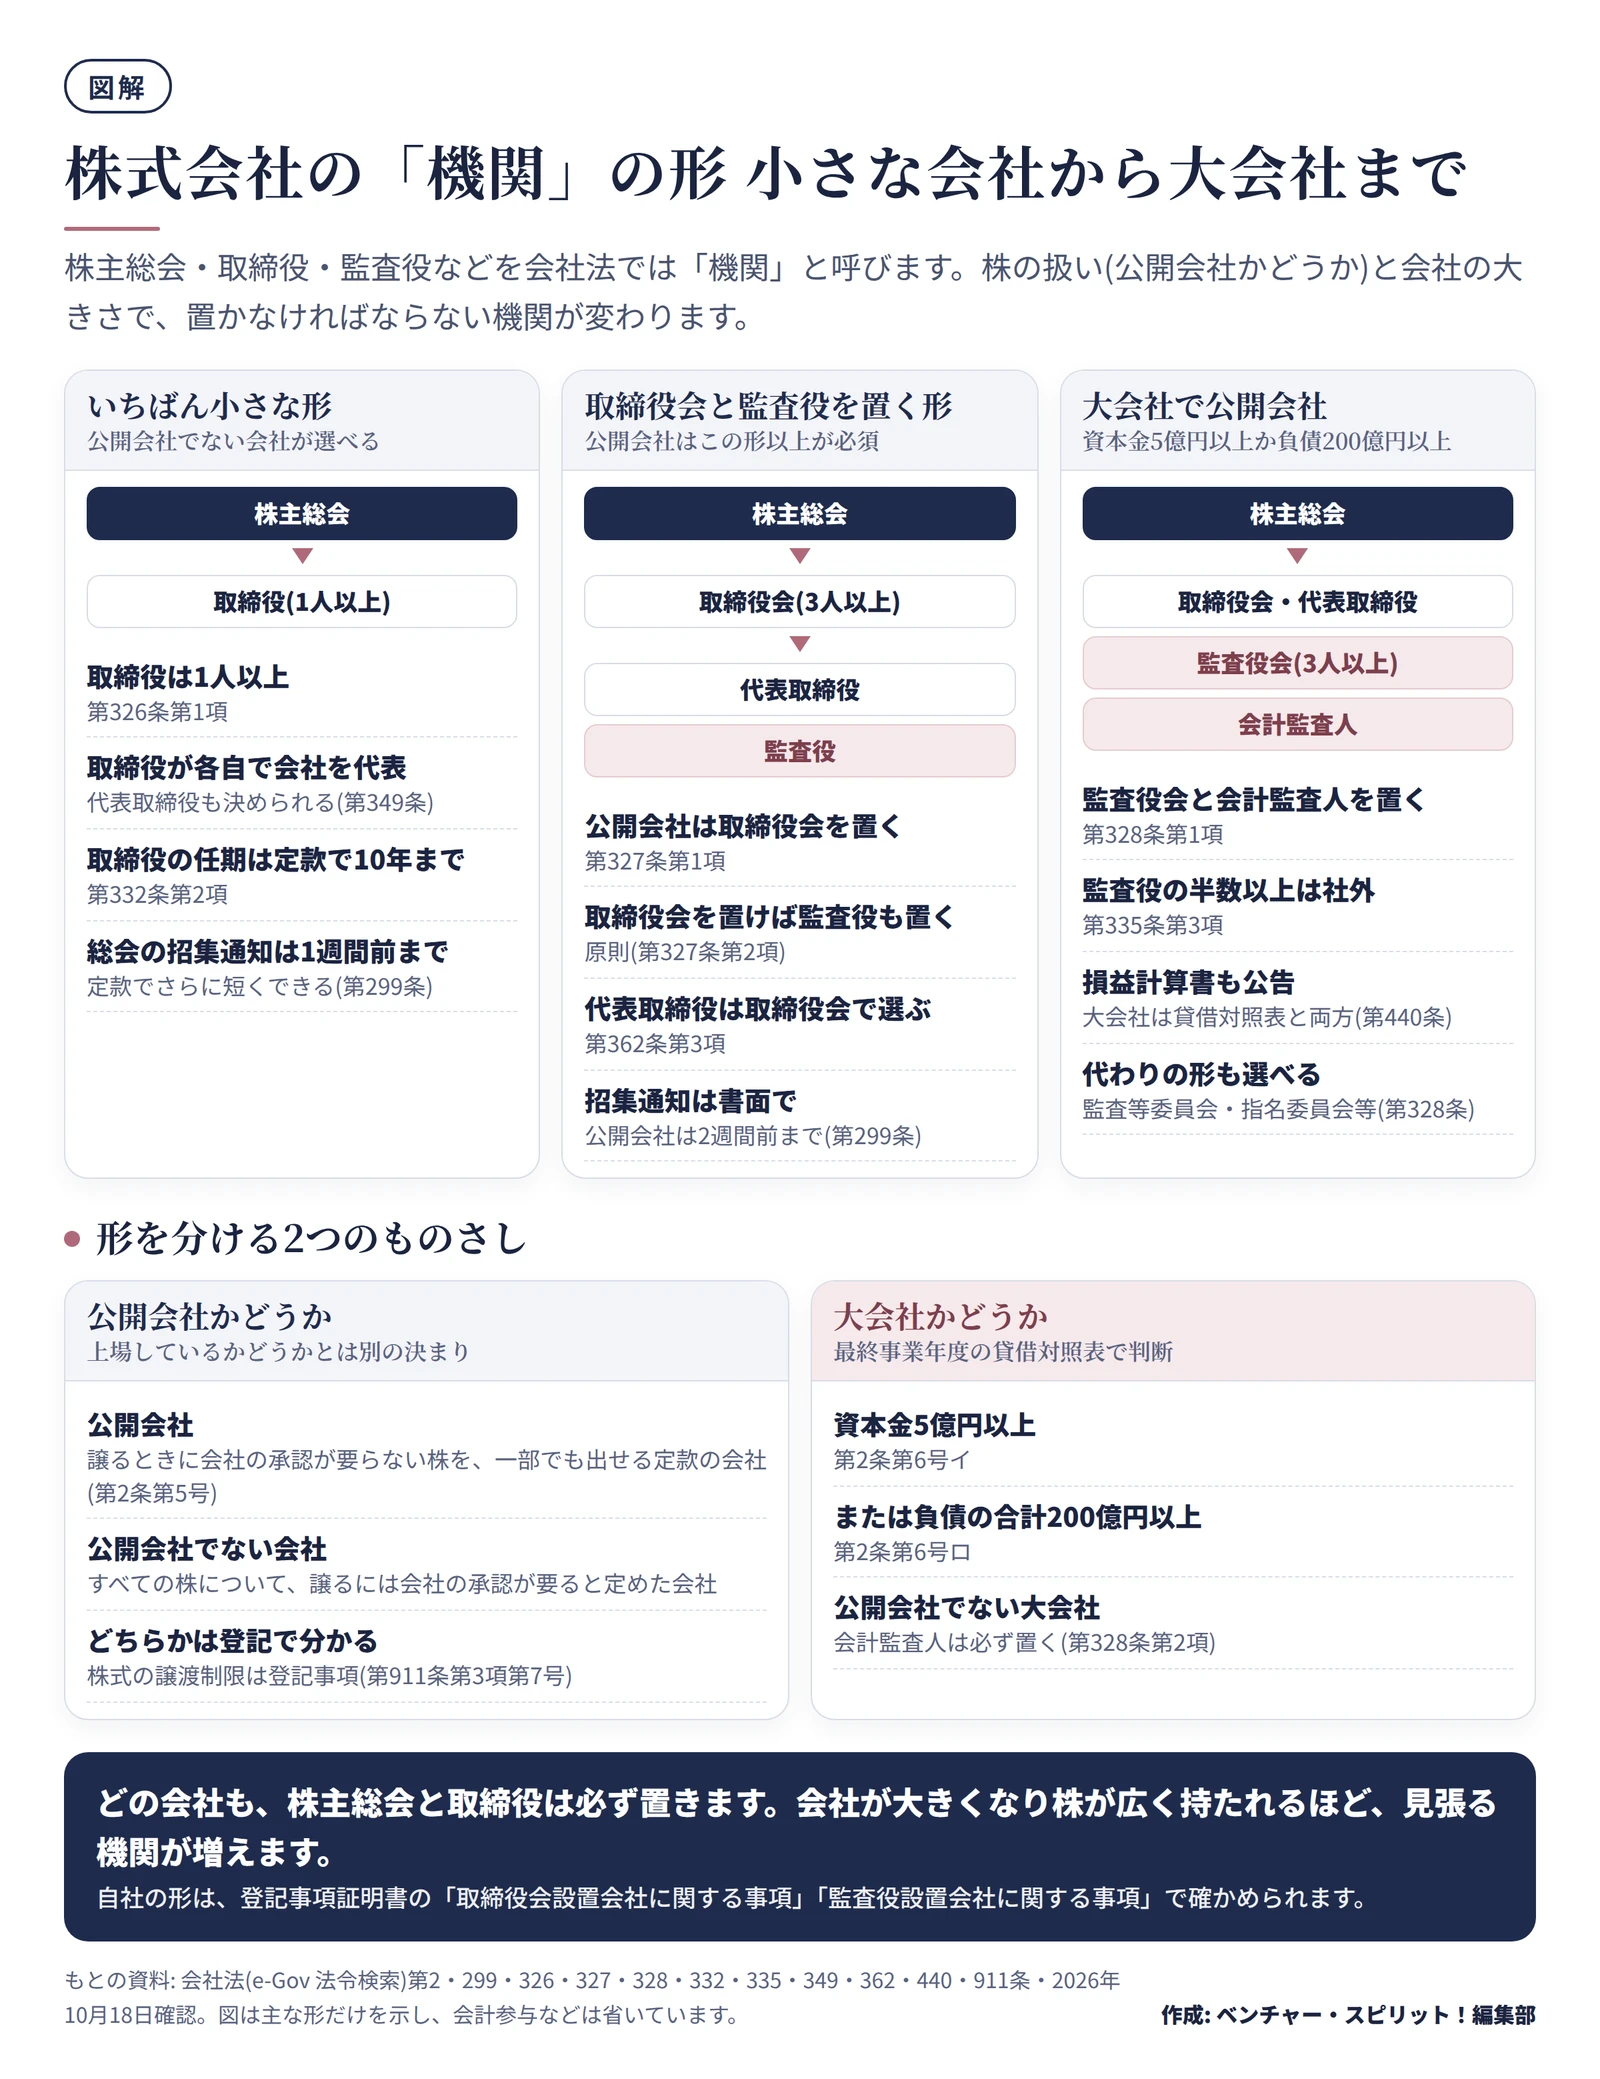
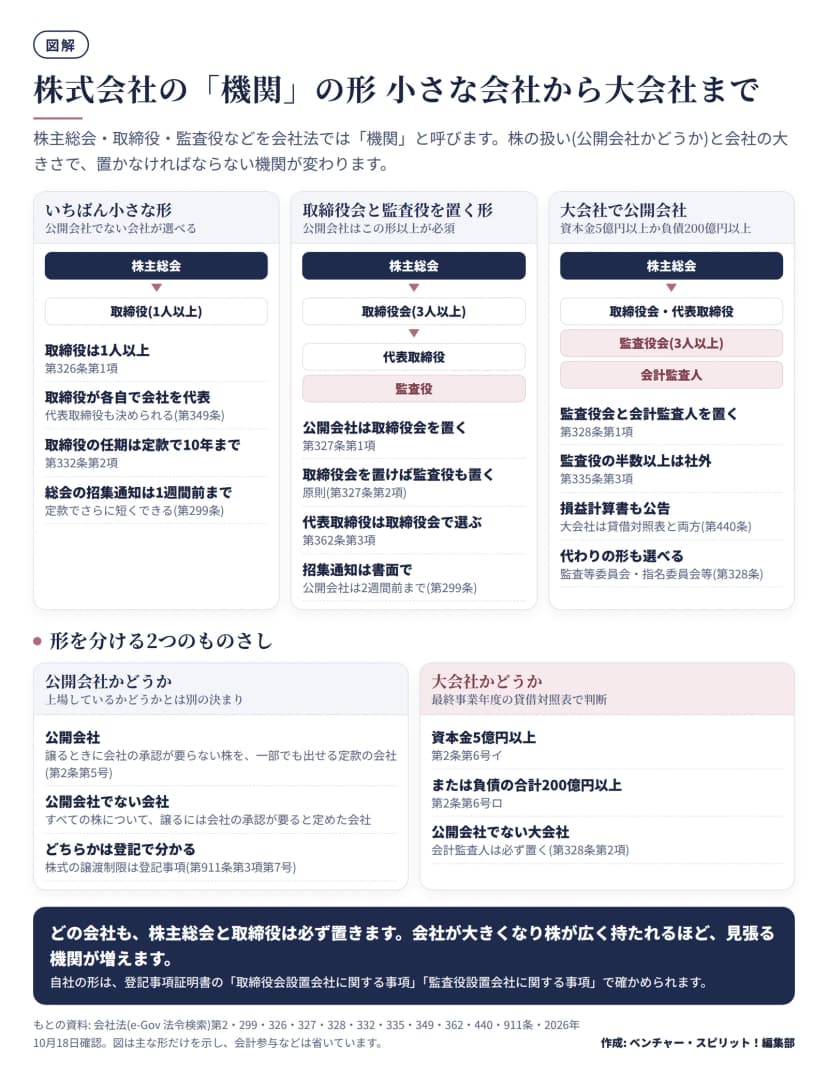 株式会社の機関の3つの形と、形を分ける公開会社・大会社の決まり作成: 編集部 / もとの資料: 会社法(e-Gov 法令検索)
| 形 |
主な機関 |
当てはまる会社 |
| いちばん小さな形 |
株主総会・取締役(1人以上) |
公開会社でない会社が選べる |
| 取締役会と監査役を置く形 |
株主総会・取締役会(3人以上)・代表取締役・監査役 |
公開会社は取締役会が必須 |
| 大会社で公開会社 |
上に加えて監査役会(3人以上・半数以上が社外)・会計監査人 |
資本金5億円以上か負債200億円以上 |
大会社で公開会社の場合は、監査役会の代わりに監査等委員会や指名委員会等を置く形も選べます(第327条・第328条)。上場会社の資料で「監査等委員会設置会社」と見かけるのは、この形です。
公開会社は上場会社のことではありません
会社法の公開会社は、譲るときに会社の承認が要らない株を、一部でも発行できる定款の会社です(第2条第5号)。証券取引所に上場しているかどうかとは別の決まりです。
すべての株について「譲るには会社の承認が要る」と定めた会社が、公開会社でない会社です。このような会社は、知らない人が株主になることを防げます。株の譲渡制限は登記事項なので、登記事項証明書で確かめられます(第911条第3項第7号)。
株式会社と合同会社はどう違うか
会社の種類によって、出資する人の呼び名や責任、経営のしかたが違います。合名会社・合資会社・合同会社はまとめて「持分会社」と呼ばれ、出資する人を「社員」といいます(第575条)。
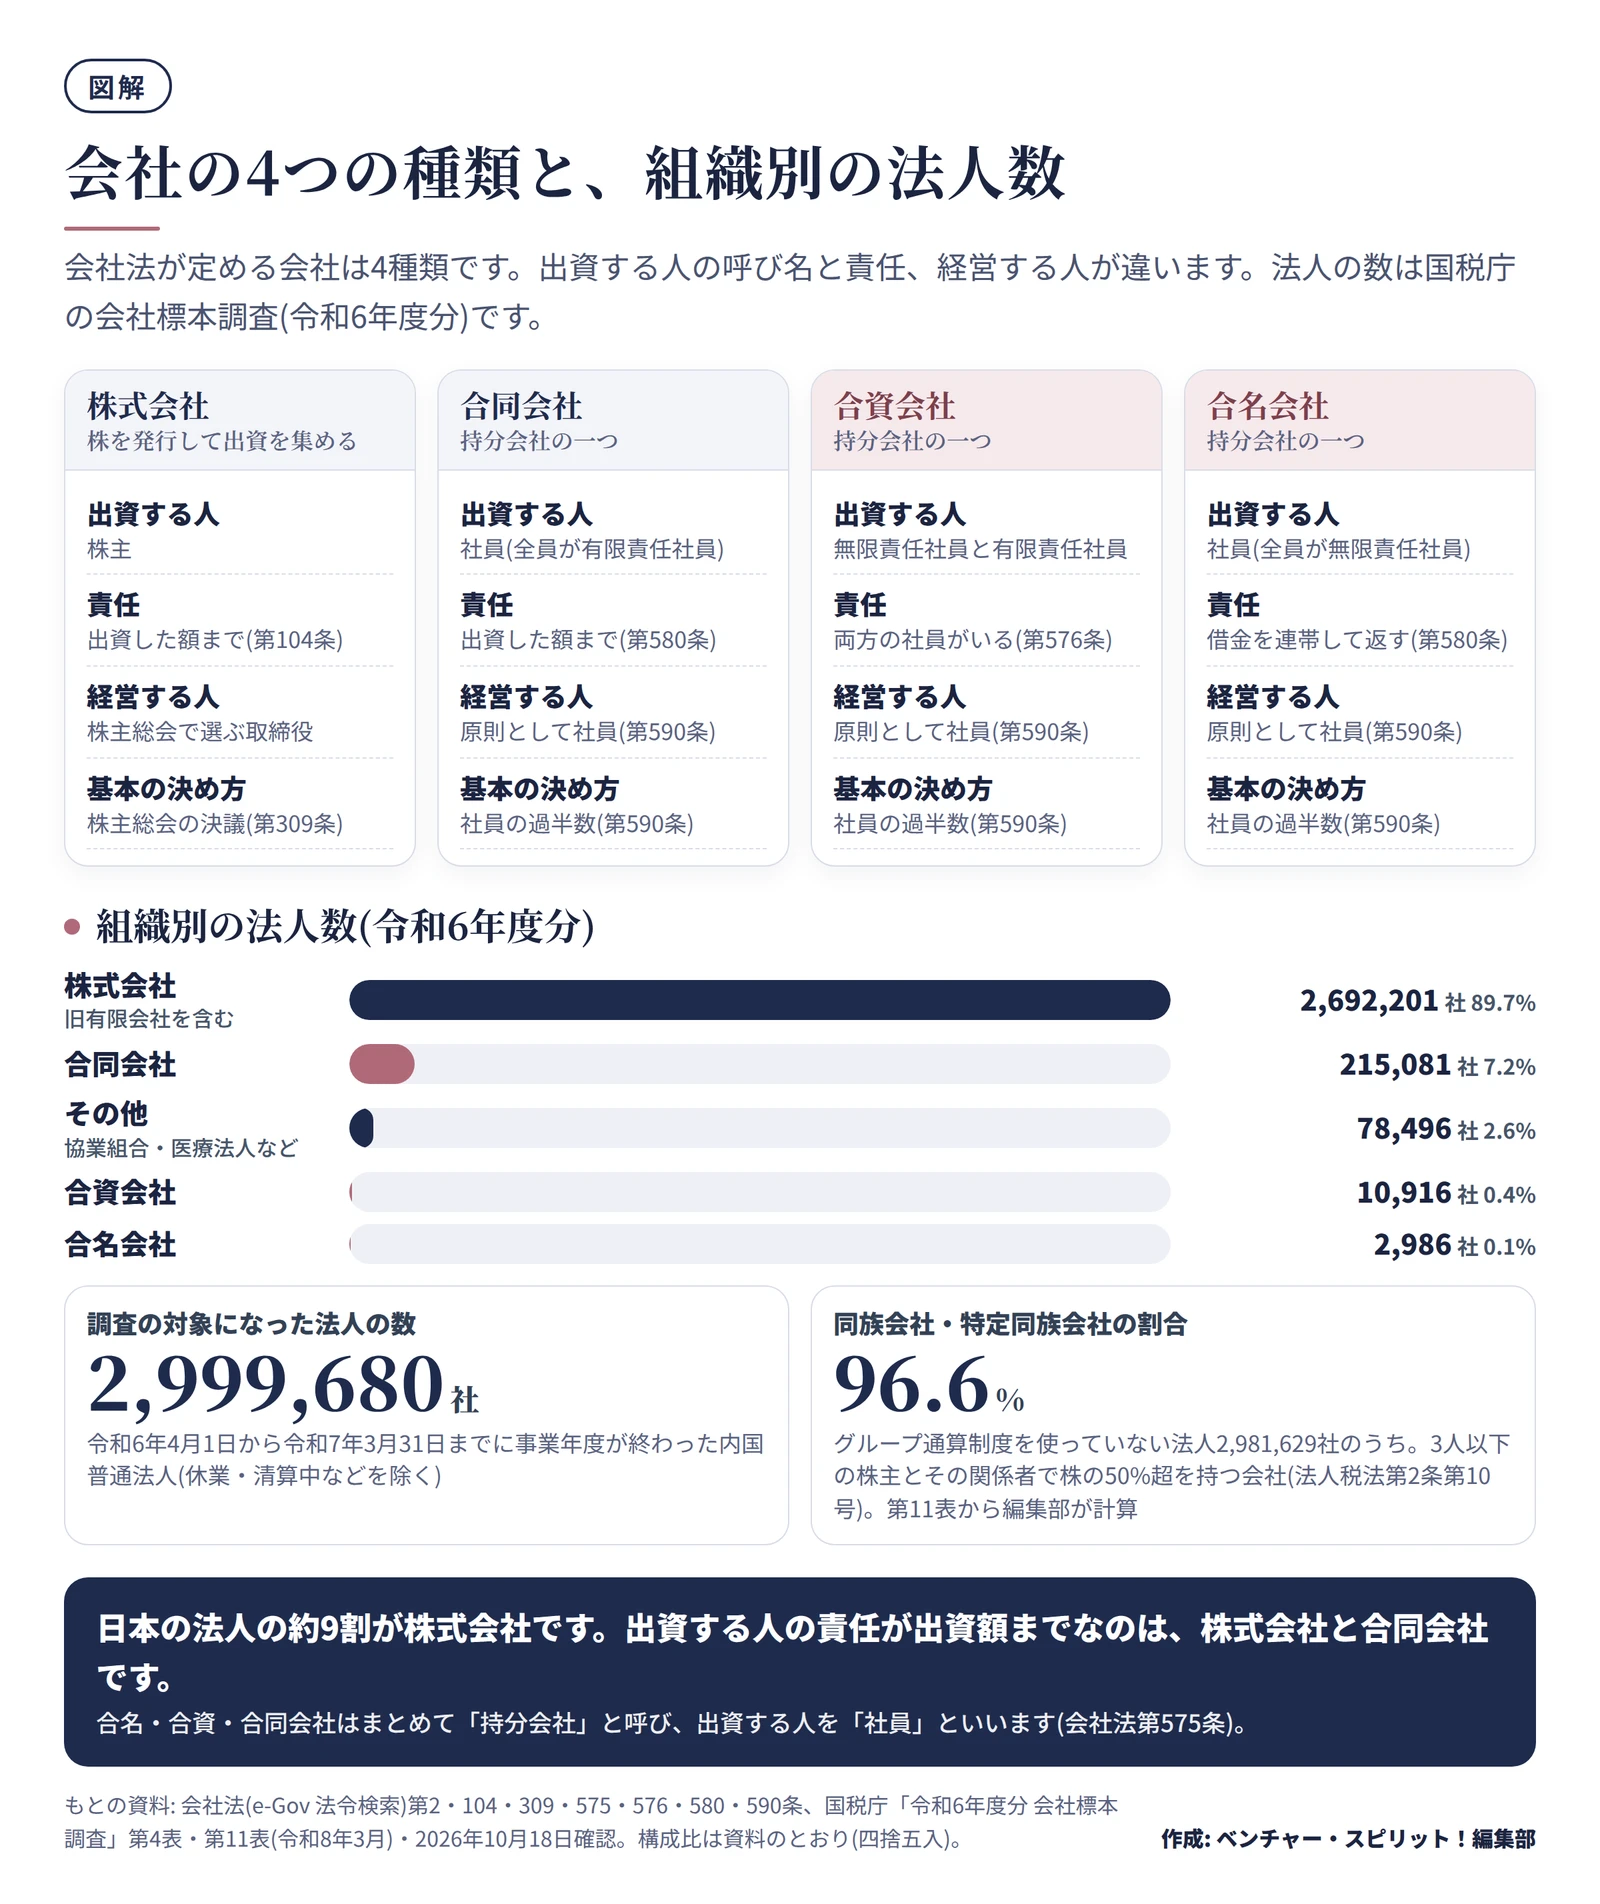
 会社の4つの種類の違いと組織別の法人数(令和6年度分)作成: 編集部 / もとの資料: 国税庁「令和6年度分 会社標本調査」・会社法
| 種類 |
出資する人 |
出資する人の責任 |
経営する人 |
法人数(令和6年度分) |
| 株式会社 |
株主 |
有限責任 |
株主総会で選ぶ取締役 |
2,692,201社(89.7%) |
| 合同会社 |
社員(全員が有限責任社員) |
有限責任 |
原則として社員 |
215,081社(7.2%) |
| 合資会社 |
社員(無限責任社員と有限責任社員) |
両方がいる |
原則として社員 |
10,916社(0.4%) |
| 合名会社 |
社員(全員が無限責任社員) |
無限責任 |
原則として社員 |
2,986社(0.1%) |
| その他 |
|
|
|
78,496社(2.6%) |
無限責任社員は、会社の財産で借金を返しきれないとき、連帯して返す責任を負います(第580条第1項)。持分会社では、定款に別の定めがなければ社員が業務を行います(第590条第1項)。
国税庁の統計で見る会社の数
国税庁の「会社標本調査」(令和6年度分・令和8年3月公表)では、法人2,999,680社のうち株式会社が89.7%でした。この数には、かつての有限会社も株式会社として含まれています。合同会社は7.2%です。
同じ調査では、グループ通算制度を使っていない法人の96.6%が、同族会社か特定同族会社でした。同族会社は、3人以下の株主とその親族などの関係者で、株の50%を超えて持つ会社です(法人税法第2条第10号)。株を持つ人が少数に集まっている会社が、大半を占めていることが分かります。
今日からできること 自社のしくみを確かめる3つの方法
しくみが分かったら、自分の会社に当てはめてみると理解が深まります。総務や法務の方は、取引先の会社を調べるときにも同じ見方が使えます。
- 登記事項証明書を見る 商号・本店・資本金の額・取締役と代表取締役の氏名・取締役会を置いているかが分かります。取り方は登記簿謄本(履歴事項全部証明書)とはにまとめています。
- 事業年度(決算月)を確かめる 事業年度は定款で決まり、登記事項証明書には載りません。経理や総務の方に聞くと早く分かります。
- 役員と組織図を照らし合わせる 名刺の肩書きと登記の役職は、同じとは限りません。誰が代表取締役か、監査役はいるかを確かめておくと、社内の書類が読みやすくなります。
この記事は、2026年10月18日時点の会社法(e-Gov 法令検索)と国税庁の公表資料にもとづいています。個別の手続きは、司法書士・弁護士や法務局に確かめてください。