取引先から契約書が届いたとき、法務の担当がいない会社では、総務や営業事務の担当が最初に目を通すことになります。すべての条文を法律家のように読む必要はありませんが、お金・期間・もしものときの扱いなど、後から困りやすい項目には型があります。この記事では、2026年10月時点の法令と国税庁の資料をもとに、受け取ってから締結するまでに確かめたい点を、読む順に並べました。
契約書は何のために作るのか
民法522条2項は、契約の成立には、法令に特別の定めがある場合を除き、書面の作成などの方式は要らないと定めています。口頭の約束でも契約は成り立つため、契約書は「何に合意したか」を後から確かめられるように残す書類です。
押印については、内閣府・法務省・経済産業省が「押印についてのQ&A」(2020年6月19日)を出しています。特段の定めがある場合を除き、押印をしなくても契約の効力に影響は生じないとしています。一方で、本人の署名や押印がある私文書は、本人が作ったものと推定されます(民事訴訟法228条4項。同Q&Aの説明)。電子契約でも、本人による一定の電子署名があれば同じように推定されます(電子署名法3条)。
受け取ってから締結するまでの流れ
契約書を読む前に、見積書・提案書・打ち合わせのメモなど、相手と話した条件の資料を手元にそろえます。契約書の文言と話した条件が食い違っていないかを確かめるのが、最初の仕事だからです。
- 話した条件の資料(見積書・提案書・メモ)をそろえる
- 契約書の種類(売買・請負・業務委託・秘密保持など)と相手の名称を確かめる
- 下の12のチェックポイントを順に読み、気になる条項に印を付ける
- 修正してほしい点を、条文の案と理由を添えて相手に送る
- 社内の承認を得る(金額や内容によっては稟議にかける)
- 署名・押印か電子契約で締結し、収入印紙が要るか確かめる
- 原本や電子データを保管し、更新や解約の期限を台帳に書く
社内の承認の書類は稟議書の書き方にまとめています。
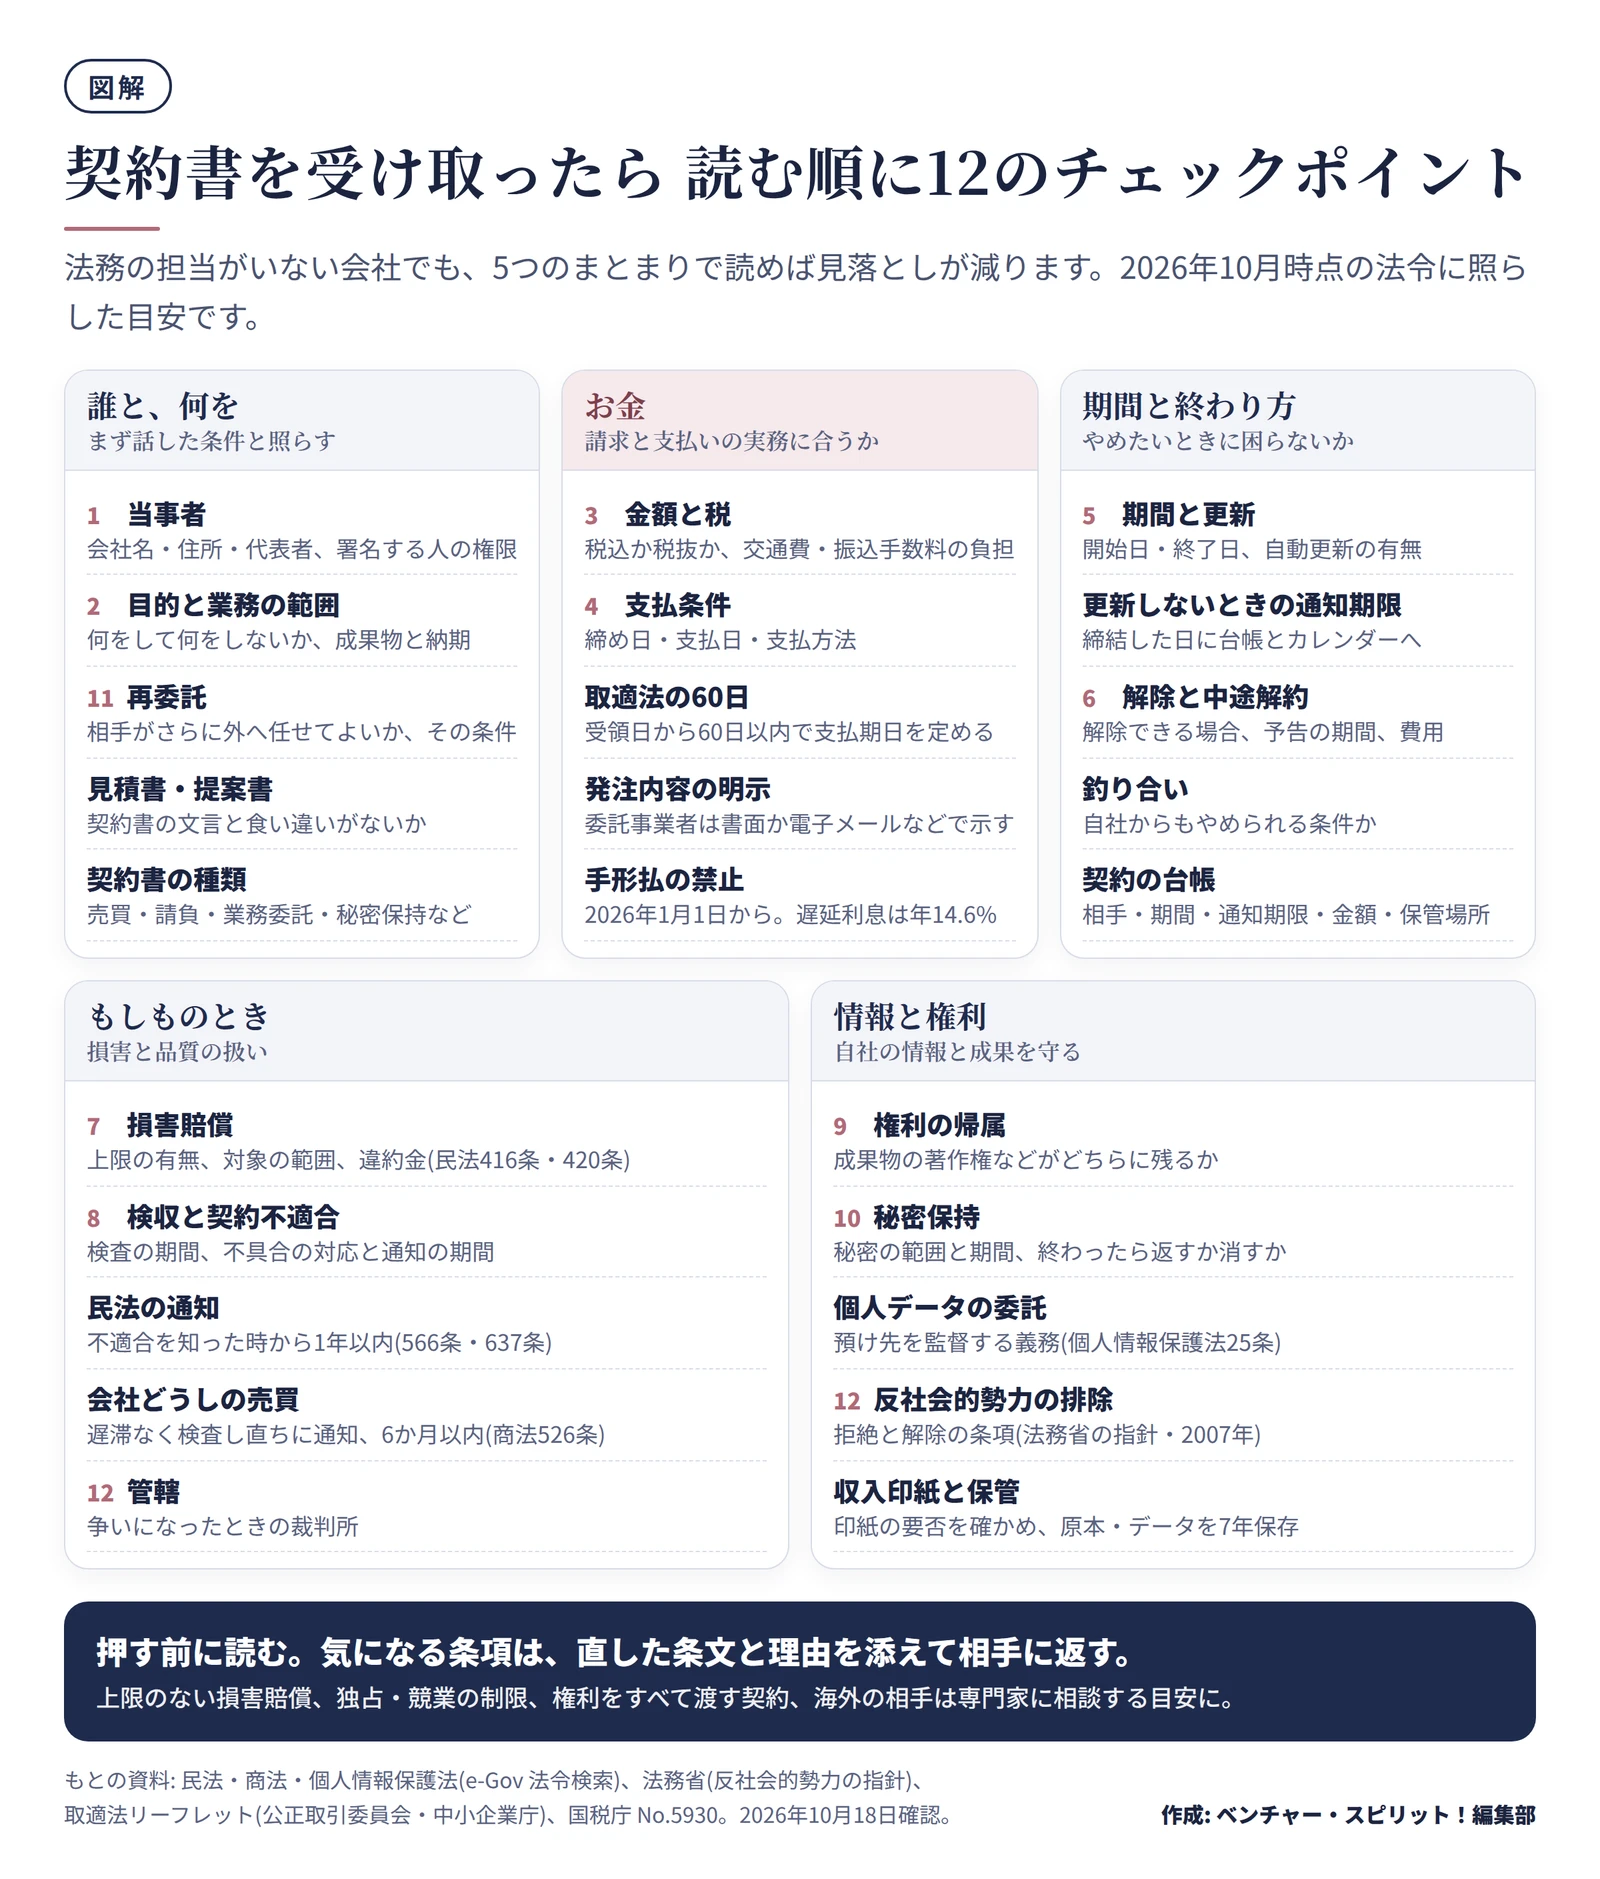
読む順に12のチェックポイント
| 項目 |
見るところ |
迷ったときの考え方 |
| 1 当事者 |
会社名・住所・代表者が正しいか、署名する人に権限があるか |
正式な名称と所在地は登記事項証明書で確かめられる |
| 2 目的と業務の範囲 |
何をして何をしないか、成果物と納期 |
見積書・提案書と食い違いがないか |
| 3 金額と税 |
金額、税込か税抜か、交通費や振込手数料の負担 |
請求書に書く金額と同じ書き方になっているか |
| 4 支払条件 |
締め日・支払日・支払方法 |
取適法に当たる取引は、受領日から60日以内の支払期日と手形払の禁止 |
| 5 期間と更新 |
開始日と終了日、自動更新の有無、更新しないときの通知期限 |
通知期限を台帳に書けるか |
| 6 解除と中途解約 |
解除できる場合、予告の期間、解約時の費用 |
自社からもやめられるか、条件が釣り合っているか |
| 7 損害賠償 |
上限の有無、対象の範囲、違約金 |
上限がないときは金額の目安を相手と話す |
| 8 検収と契約不適合 |
検査の期間、不具合が見つかったときの対応と通知の期間 |
民法・商法の期間と比べて短すぎないか |
| 9 権利の帰属 |
成果物の著作権などがどちらに残るか |
自社が今後も使いたいものが含まれていないか |
| 10 秘密保持と個人情報 |
秘密の範囲と期間、個人データを預ける・預かるときの扱い |
個人情報保護法25条の委託先の監督に沿っているか |
| 11 再委託 |
相手がさらに外へ任せてよいか、その条件 |
自社の情報が知らない会社に渡らないか |
| 12 反社条項と管轄 |
暴力団排除の条項、争いになったときの裁判所 |
反社条項がなければ追加を求める |
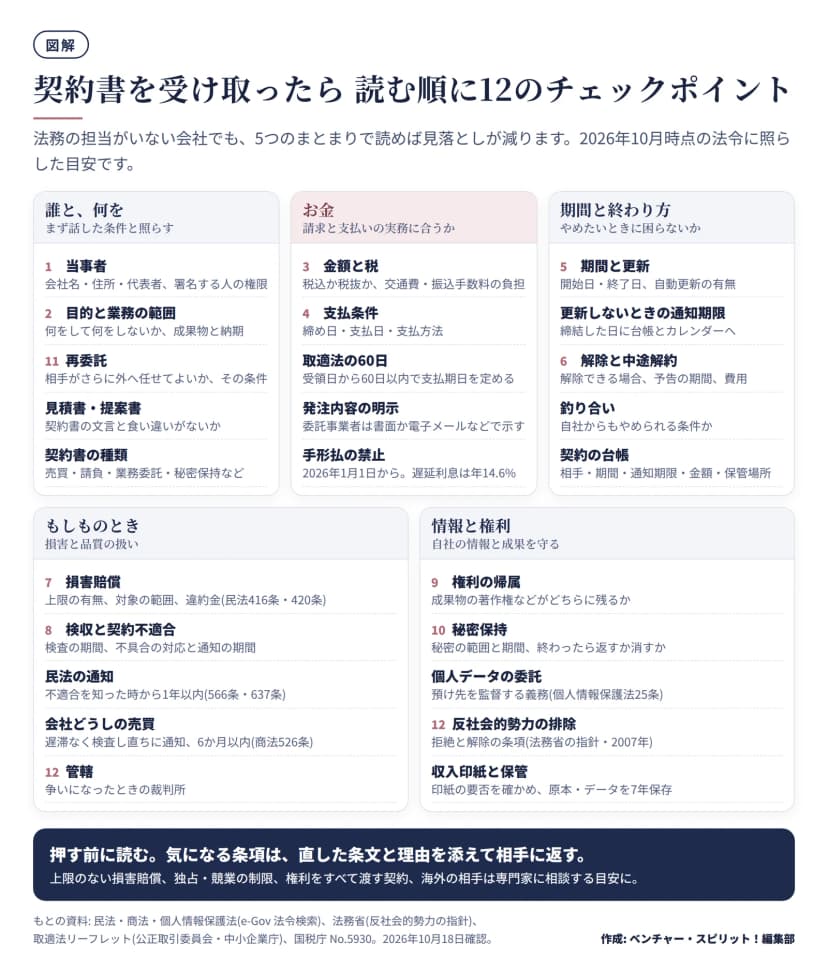 契約書を読む順に12のチェックポイントを5つのまとまりに分けた図作成: 編集部 / もとの資料: 民法・商法・個人情報保護法、公正取引委員会・中小企業庁、法務省、国税庁の資料
お金と期間の条項で確かめること
支払条件は取適法の60日と照らす
2026年1月1日、下請法が改正され、通称「取適法(とりてきほう)」になりました。発注する側が「委託事業者」、受ける側が「中小受託事業者」に当たる取引に適用されます。どちらに当たるかは、取引の内容と、資本金か従業員数の基準で決まります(公正取引委員会・中小企業庁のリーフレット)。
| 取引の内容 |
委託事業者(発注する側) |
中小受託事業者(受ける側) |
| 製造委託・修理委託・特定運送委託、情報成果物作成委託と役務提供委託のうちプログラム作成・運送・倉庫での保管・情報処理 |
資本金3億円超 |
資本金3億円以下 |
| 同上 |
資本金1千万円超3億円以下 |
資本金1千万円以下 |
| 同上 |
従業員300人超 |
従業員300人以下 |
| 上記以外の情報成果物作成委託・役務提供委託 |
資本金5千万円超 |
資本金5千万円以下 |
| 同上 |
資本金1千万円超5千万円以下 |
資本金1千万円以下 |
| 同上 |
従業員100人超 |
従業員100人以下 |
表の1行ごとの組み合わせのうち、どれか1つに当たれば対象になります。
当たる取引では、委託事業者に、発注内容(給付の内容・代金の額・支払期日・支払方法)を書面か電子メールなどで明示する義務があります。支払期日は、検査をするかどうかにかかわらず、物品などを受け取った日から60日以内のできる限り短い期間で定めます。支払いが遅れたときの遅延利息は年14.6%で、手形払は禁止されました。
自社が受ける側のとき、支払期日が受け取りから60日を超えていたり、手形払になっていたりすることがあります。その場合は、取適法に当たる取引かを確かめたうえで、相手に見直しを相談します。
相手が従業員を使わない個人のときは、フリーランス法も関わります。正式な名前は「特定受託事業者に係る取引の適正化等に関する法律」で、2024年11月1日に施行されました。発注する側は、仕事を頼んだら直ちに、給付の内容・報酬の額・支払期日などを書面か電子メールなどで示します(3条)。従業員を使う会社や役員が2人以上いる会社が発注するときは、報酬の支払期日を、受け取った日から60日以内のできる限り短い期間で定めます(4条)。
自動更新と、やめたいときの通知期限
「期間満了の3か月前までに申し出がなければ、同じ条件で1年更新する」のような自動更新の条項は、通知の期限を過ぎると、もう1年続くことになります。締結した日に、更新しないときの通知期限を台帳とカレンダーに書いておくと、やめたいときに慌てずに済みます。
損害賠償には上限があるか
民法416条は、損害賠償の範囲を、通常生ずべき損害と、当事者が予見すべきであった特別の事情による損害と定めています。契約書で上限を決めていないと、思わぬ額を求められるおそれがあります。
上限は「この契約で受け取った代金の額まで」のように決める書き方があります。違約金の定めは、民法420条3項で賠償額の予定と推定されます。金額が自社にとって重すぎないか、相手と釣り合っているかを見ます。
品質・検収と情報の条項で確かめること
検収の期間と契約不適合の通知
納品物が種類や品質の点で契約の内容に合わないとき、買主は直してもらうことなどを求められます(民法562条)。ただし、不適合を知った時から1年以内に売主へ通知しないと、原則として求められなくなります(民法566条。請負は637条)。
会社どうしなど商人の間の売買では、商法526条が、受け取ったら遅滞なく検査し、不適合を見つけたら直ちに通知するよう定めています。すぐに見つけられない不適合でも、受け取ってから6か月以内に見つけたときは、直ちに通知しないと求められなくなります。契約書の検収の期間が、自社の検査の体制で守れる長さかを確かめます。
秘密保持と個人データの扱い
秘密保持の条項では、何が秘密に当たるか、いつまで守るか、契約が終わったら資料を返すか消すかを確かめます。顧客や社員の個人データを相手に預けるときは、個人情報保護法25条により、預け先を必要かつ適切に監督する義務が自社にあります。安全管理の方法、再委託の条件、終わったときの返却や消去が書かれているかを見ます。
反社会的勢力を排除する条項
法務省が公表している「企業が反社会的勢力による被害を防止するための指針」(2007年6月19日)は、契約書や取引約款に暴力団排除条項を入れるよう示しています。指針の注は、2つの内容を盛り込むことが有効だとしています。反社会的勢力が取引の相手になることを拒む旨と、取引の後に判明したときや不当な要求があったときに契約を解除できる旨です。条項がない契約書を受け取ったら、追加を相談します。
収入印紙は要るか
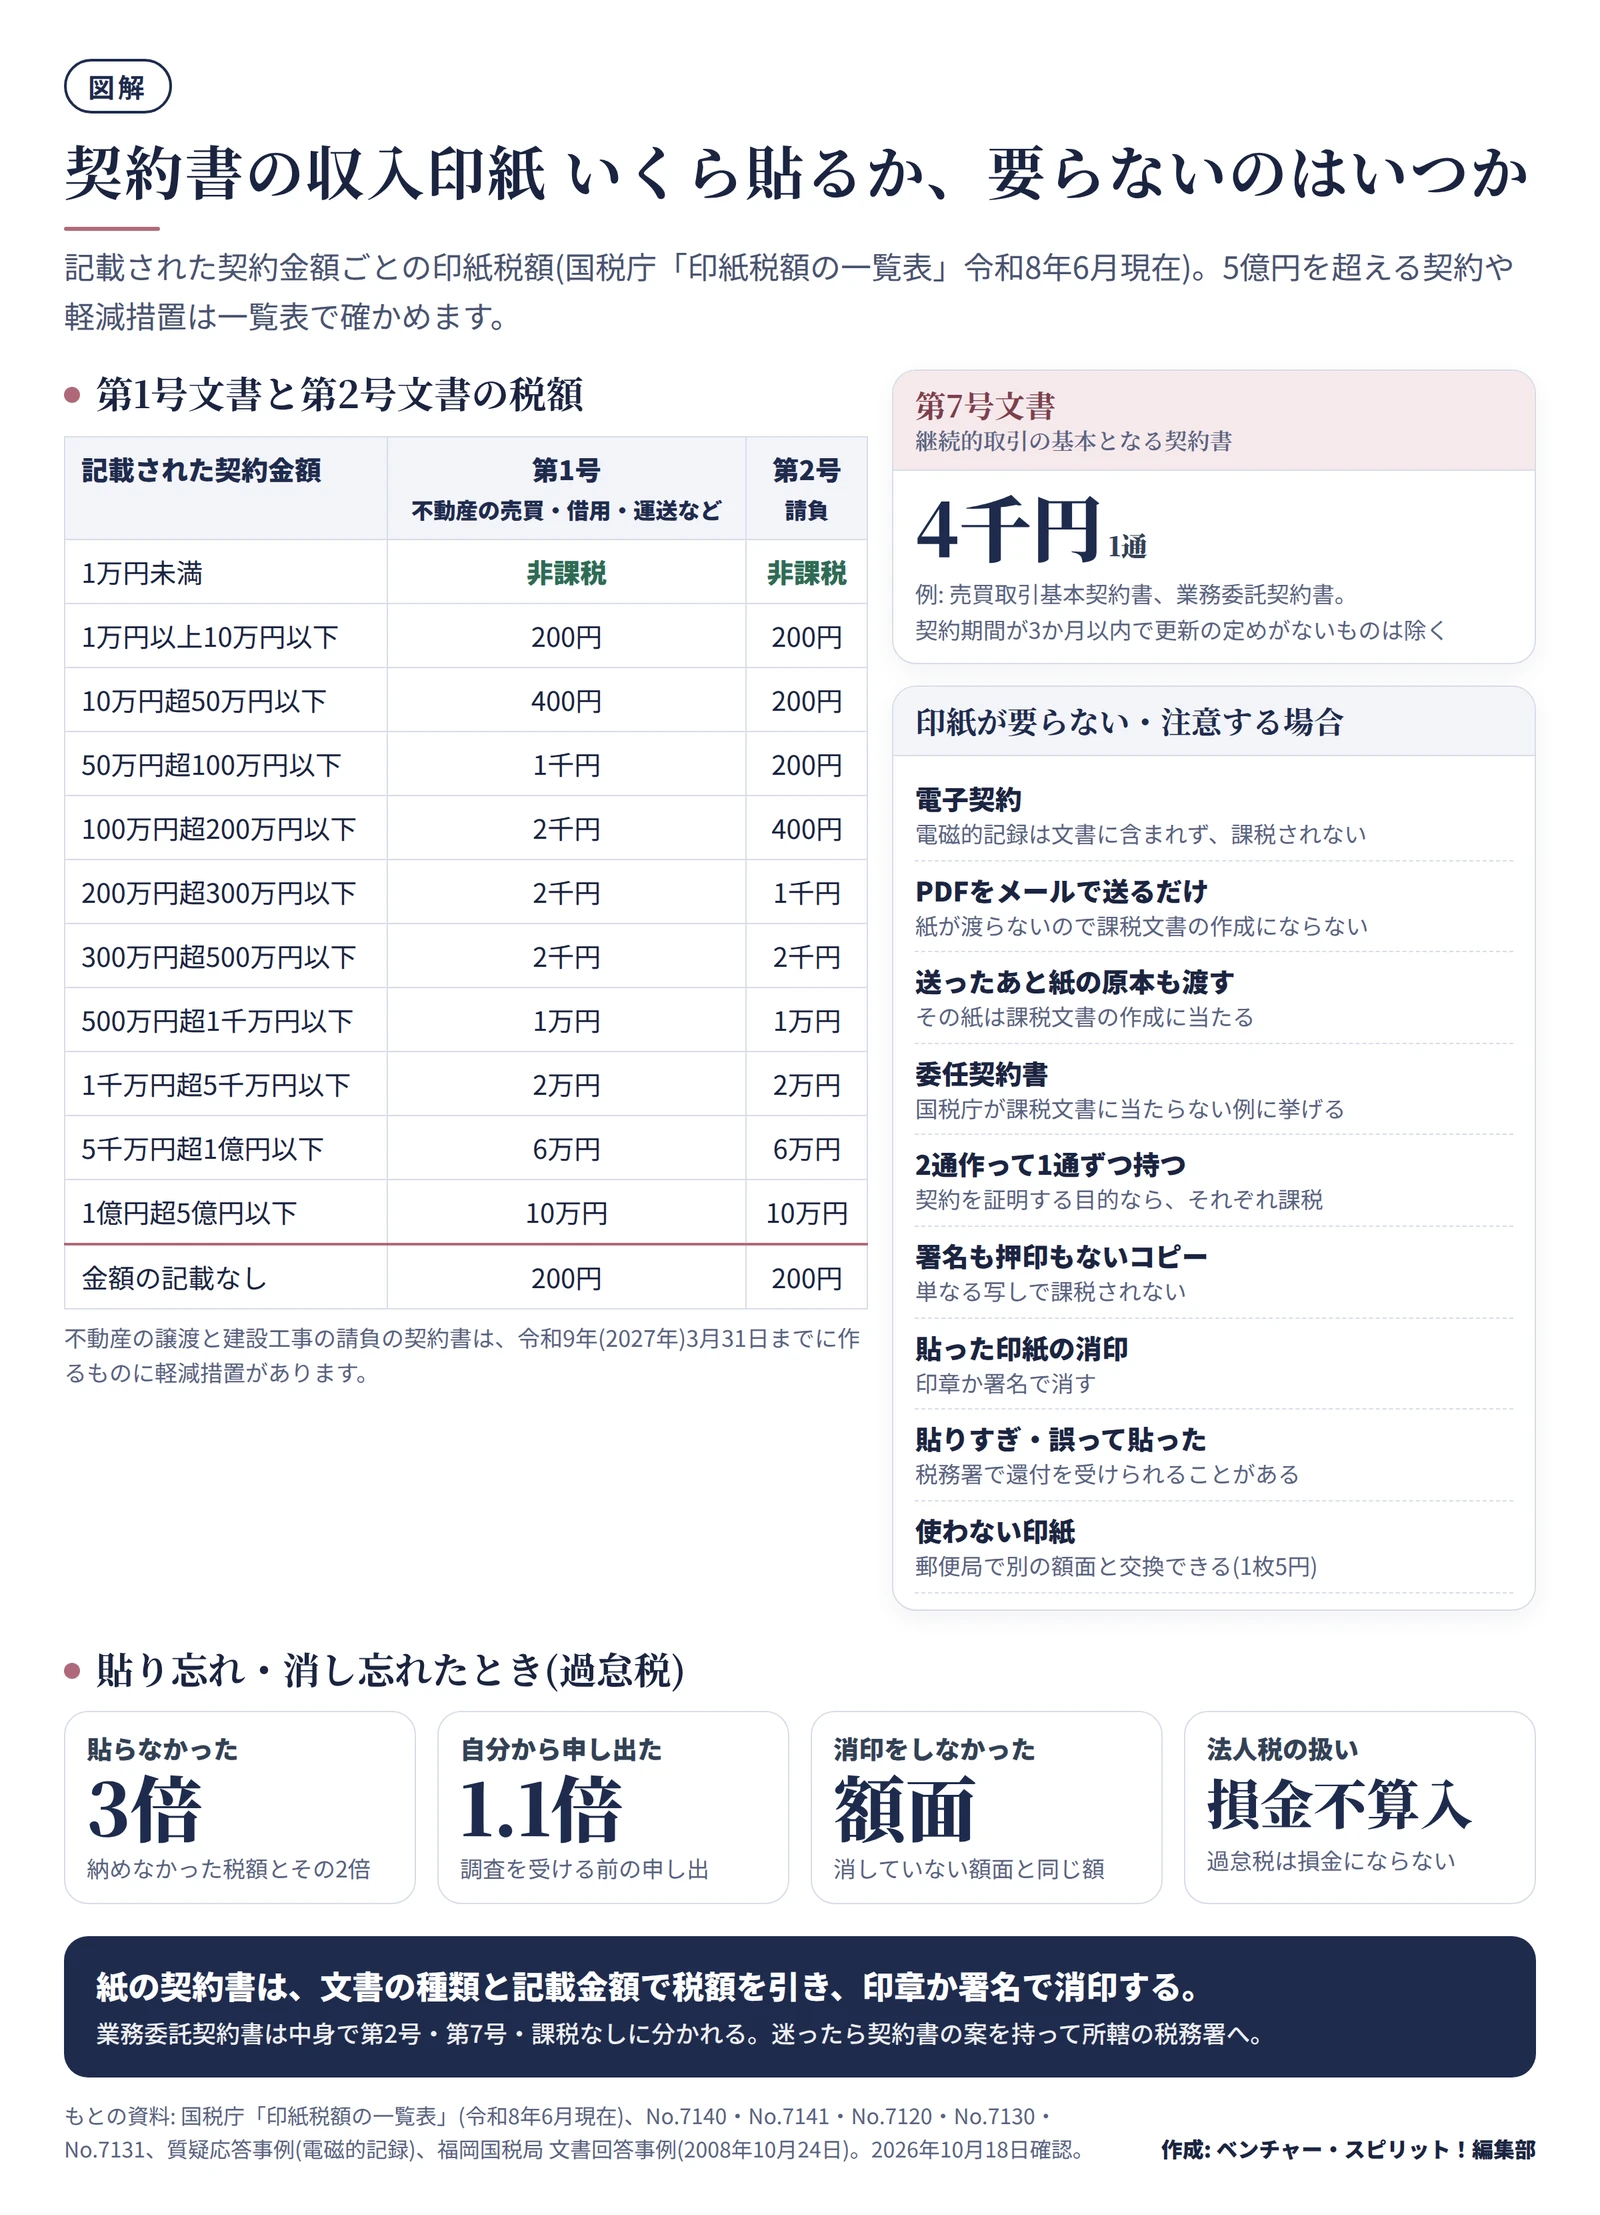
紙の契約書には、内容によって印紙税がかかり、収入印紙を貼って消印します。主な文書の税額は次のとおりです(国税庁「印紙税額の一覧表」令和8年6月現在)。
| 文書の種類 |
例 |
記載された契約金額と印紙税額 |
| 第1号文書 |
不動産の売買、金銭の借用、運送の契約書など |
1万円未満は非課税、10万円以下200円、10万円超50万円以下400円、50万円超100万円以下1千円、100万円超500万円以下2千円、500万円超1千万円以下1万円、1千万円超5千万円以下2万円、5千万円超1億円以下6万円、1億円超5億円以下10万円、金額の記載なし200円 |
| 第2号文書 |
請負に関する契約書(工事請負契約書、広告契約書など) |
1万円未満は非課税、100万円以下200円、100万円超200万円以下400円、200万円超300万円以下1千円、300万円超500万円以下2千円、500万円超1千万円以下1万円、1千万円超5千万円以下2万円、5千万円超1億円以下6万円、1億円超5億円以下10万円、金額の記載なし200円 |
| 第7号文書 |
継続的取引の基本となる契約書(売買取引基本契約書、業務委託契約書など) |
4千円(契約期間が3か月以内で更新の定めがないものは除く) |
不動産の譲渡と建設工事の請負の契約書は、令和9年(2027年)3月31日までに作るものについて、税額が軽くなる措置があります。5億円を超える契約などは一覧表で確かめてください。
業務委託契約書は、中身で扱いが変わります。請負の内容なら第2号、継続的な取引の基本となる契約なら第7号に当たることがあります。委任契約書は、国税庁 No.7130 が課税文書に当たらない文書の例に挙げています。迷うときは契約書の案を持って所轄の税務署に確かめます。
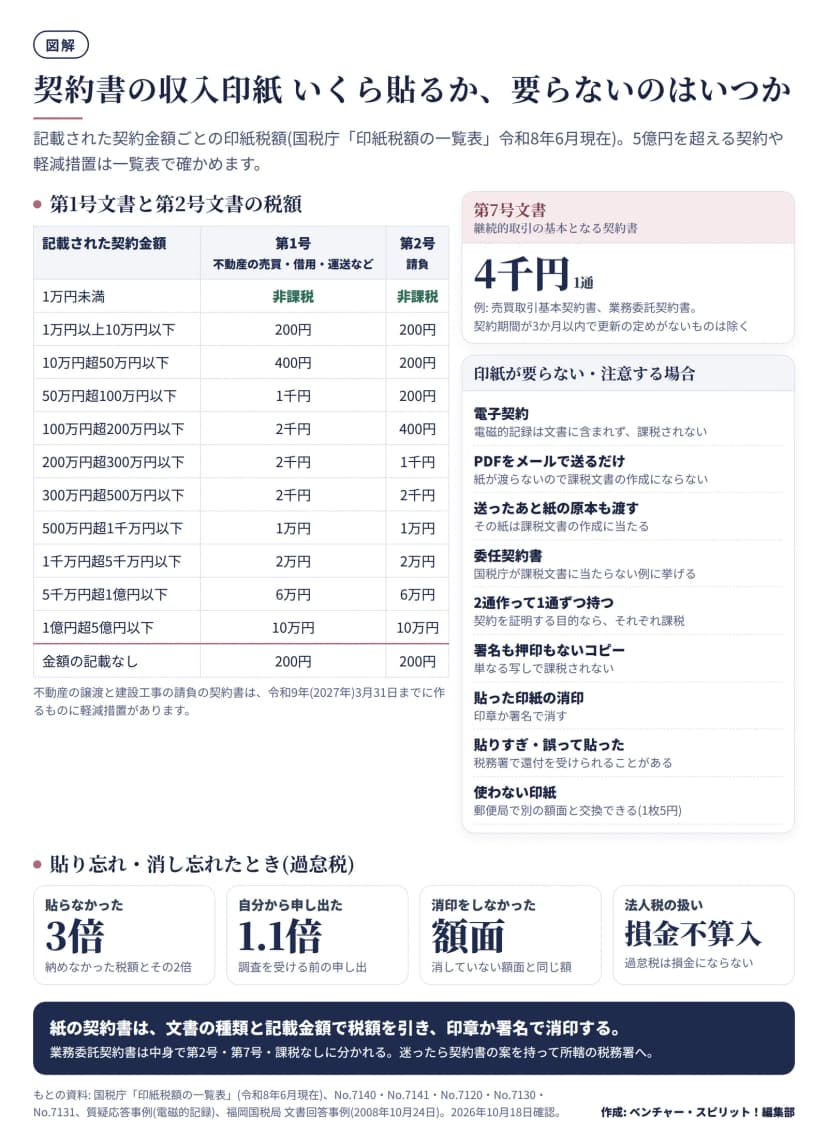 契約書に貼る収入印紙の額と、要らない場合・過怠税の早見表(令和8年6月現在)作成: 編集部 / もとの資料: 国税庁 印紙税額の一覧表(令和8年6月現在)ほか
- 2通作って双方が1通ずつ持つとき、どちらも契約の成立を証明する目的なら、それぞれ課税されます。コピー機で写しただけで署名も押印もないものは課税されません(国税庁 No.7120)。
- 貼った収入印紙は、印章か署名で消します(国税庁 No.7131)。貼りすぎたものや、課税文書でないのに貼ったものは、税務署で還付を受けられることがあります。汚れていない収入印紙は、郵便局で別の額面のものと交換できます(1枚5円の手数料・国税庁 No.7130)。
- 電子契約は、電磁的記録が文書に含まれないため印紙税がかかりません(国税庁 質疑応答事例)。紙の契約書をPDFにして電子メールで送るだけなら、原本は相手に渡らず、相手が印刷した紙は写しと同じ扱いになるため、課税されません(No.7120)。ただし、送ったあとに紙の原本を別に相手へ渡すと課税文書の作成に当たるとした福岡国税局の文書回答事例(2008年10月24日)があります。
修正をお願いするときの伝え方
気になる条項は、「ここが困る」と伝えるだけでなく、どう直してほしいかを条文の形で添えると、相手も社内で検討しやすくなります。Wordの変更履歴やコメントを使い、理由を一言ずつ書きます。
締結したあとの保管と期限の管理
法人は、取引に関して作ったり受け取ったりした契約書などを、事業年度の確定申告書の提出期限の翌日から7年間保存します(国税庁 No.5930)。電子契約やメールで受け取った契約書のデータは、電子帳簿保存法の電子取引に当たり、電子データのまま保存します(同法2条5号・7条)。
保存期間の一覧は会社の書類の保存期間にまとめています。あわせて、相手・期間・更新しないときの通知期限・金額・保管場所を一覧にした契約の台帳を作ると、更新の判断や監査のときにすぐ探せます。
専門家に相談したい場面の目安
次のような契約は、社内だけで判断せず、弁護士などの専門家に相談する目安として決めておくと安心です。
- 損害賠償の上限がない、または自社の売上に比べて大きい
- 独占の約束や、競合する仕事を制限する条項がある
- 成果物の権利をすべて相手に渡し、自社で使えなくなる
- 海外の会社が相手で、外国の法律や外国の裁判所が指定されている
- 相手が修正の相談に一切応じない
今日からできること
- この記事の12のチェックポイントを社内の共有フォルダに置き、契約書を受け取った人が最初に開く場所にする
- 契約の台帳(相手・期間・通知期限・金額・保管場所・印紙の有無)を作る
- 自社と主な取引先が取適法の基準に当たるかを、資本金と従業員数で確かめておく
- 契約書の締結を稟議の決裁範囲と結び付け、誰が署名・押印してよいかを決める
- 弁護士・税務署など、迷ったときの相談先を決めておく
この記事は、2026年10月18日に確かめた法令と、国税庁・公正取引委員会・法務省などの公表資料によります。個別の契約の判断は弁護士に、印紙税の判断は所轄の税務署や税理士に確かめてください。