年末調整で社員に戻すお金は、会社が12月に預かった源泉所得税から出します。国に納める前のお金から先に戻して、残った分だけを納める。そういう仕組みです。1
だから、戻す額の合計が12月に預かった税より多いと、12月分の納付書は本税が0円になります。戻しきれない分の行き先は、1月の給与です。
令和8年分は、引き上げられた基礎控除を、12月の年末調整でまとめて精算する年です。戻す額がふだんより大きくなる会社もあるでしょう。給与日の前に、精算の数字を源泉徴収簿と納付書と仕訳の3か所でそろえておけば、1月12日(火)の納付まで落ち着いて進められます。
還付の元手は、12月に預かった税
 給与の台帳と納付書を並べて、精算の数字を合わせていくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
年末調整で出た差額の向きは、社員ごとに違います。1年間に引いた税が多すぎた人には超過額が出るので、会社から戻します。反対に、少なすぎた人には不足額が出て、こちらは12月の給与から追加で引きます。2
戻すお金の出どころは、国税庁の「年末調整のしかた」に書かれています。年末調整をした月の分として納める源泉所得税から差し引き、本人に還付する形です。社員の給与と賞与から預かった税だけではありません。退職手当や、税理士、弁護士などに払った報酬から預かった税も、差し引く先に入ります。1
でも、原稿料やデザイン料から預かった税は入りません。法令が挙げているのは、給与と退職手当、それに税理士などの報酬の税だけだからです。3
納期の特例を受けている会社なら、元手はもっと大きくなります。7月から12月までの、半年分の税から差し引けるためです。1納める期限は2027年1月20日(水)。毎月納める会社の1月12日(火)より、8日あとです。
精算のしかたには2つの方法があります。12月の最後の給与について、いつもの月の税額の計算を省き、引く税はないものとして精算する方法。もう1つは、いつもどおり税額を出してから精算する方法です。4どちらを選んでも社員の手元に入る額は変わりませんが、あとで書く不足額の繰延べを使う社員がいれば、その人の分はいつもどおり計算する決まりです。5
納付書の本税は、足して引いた残り
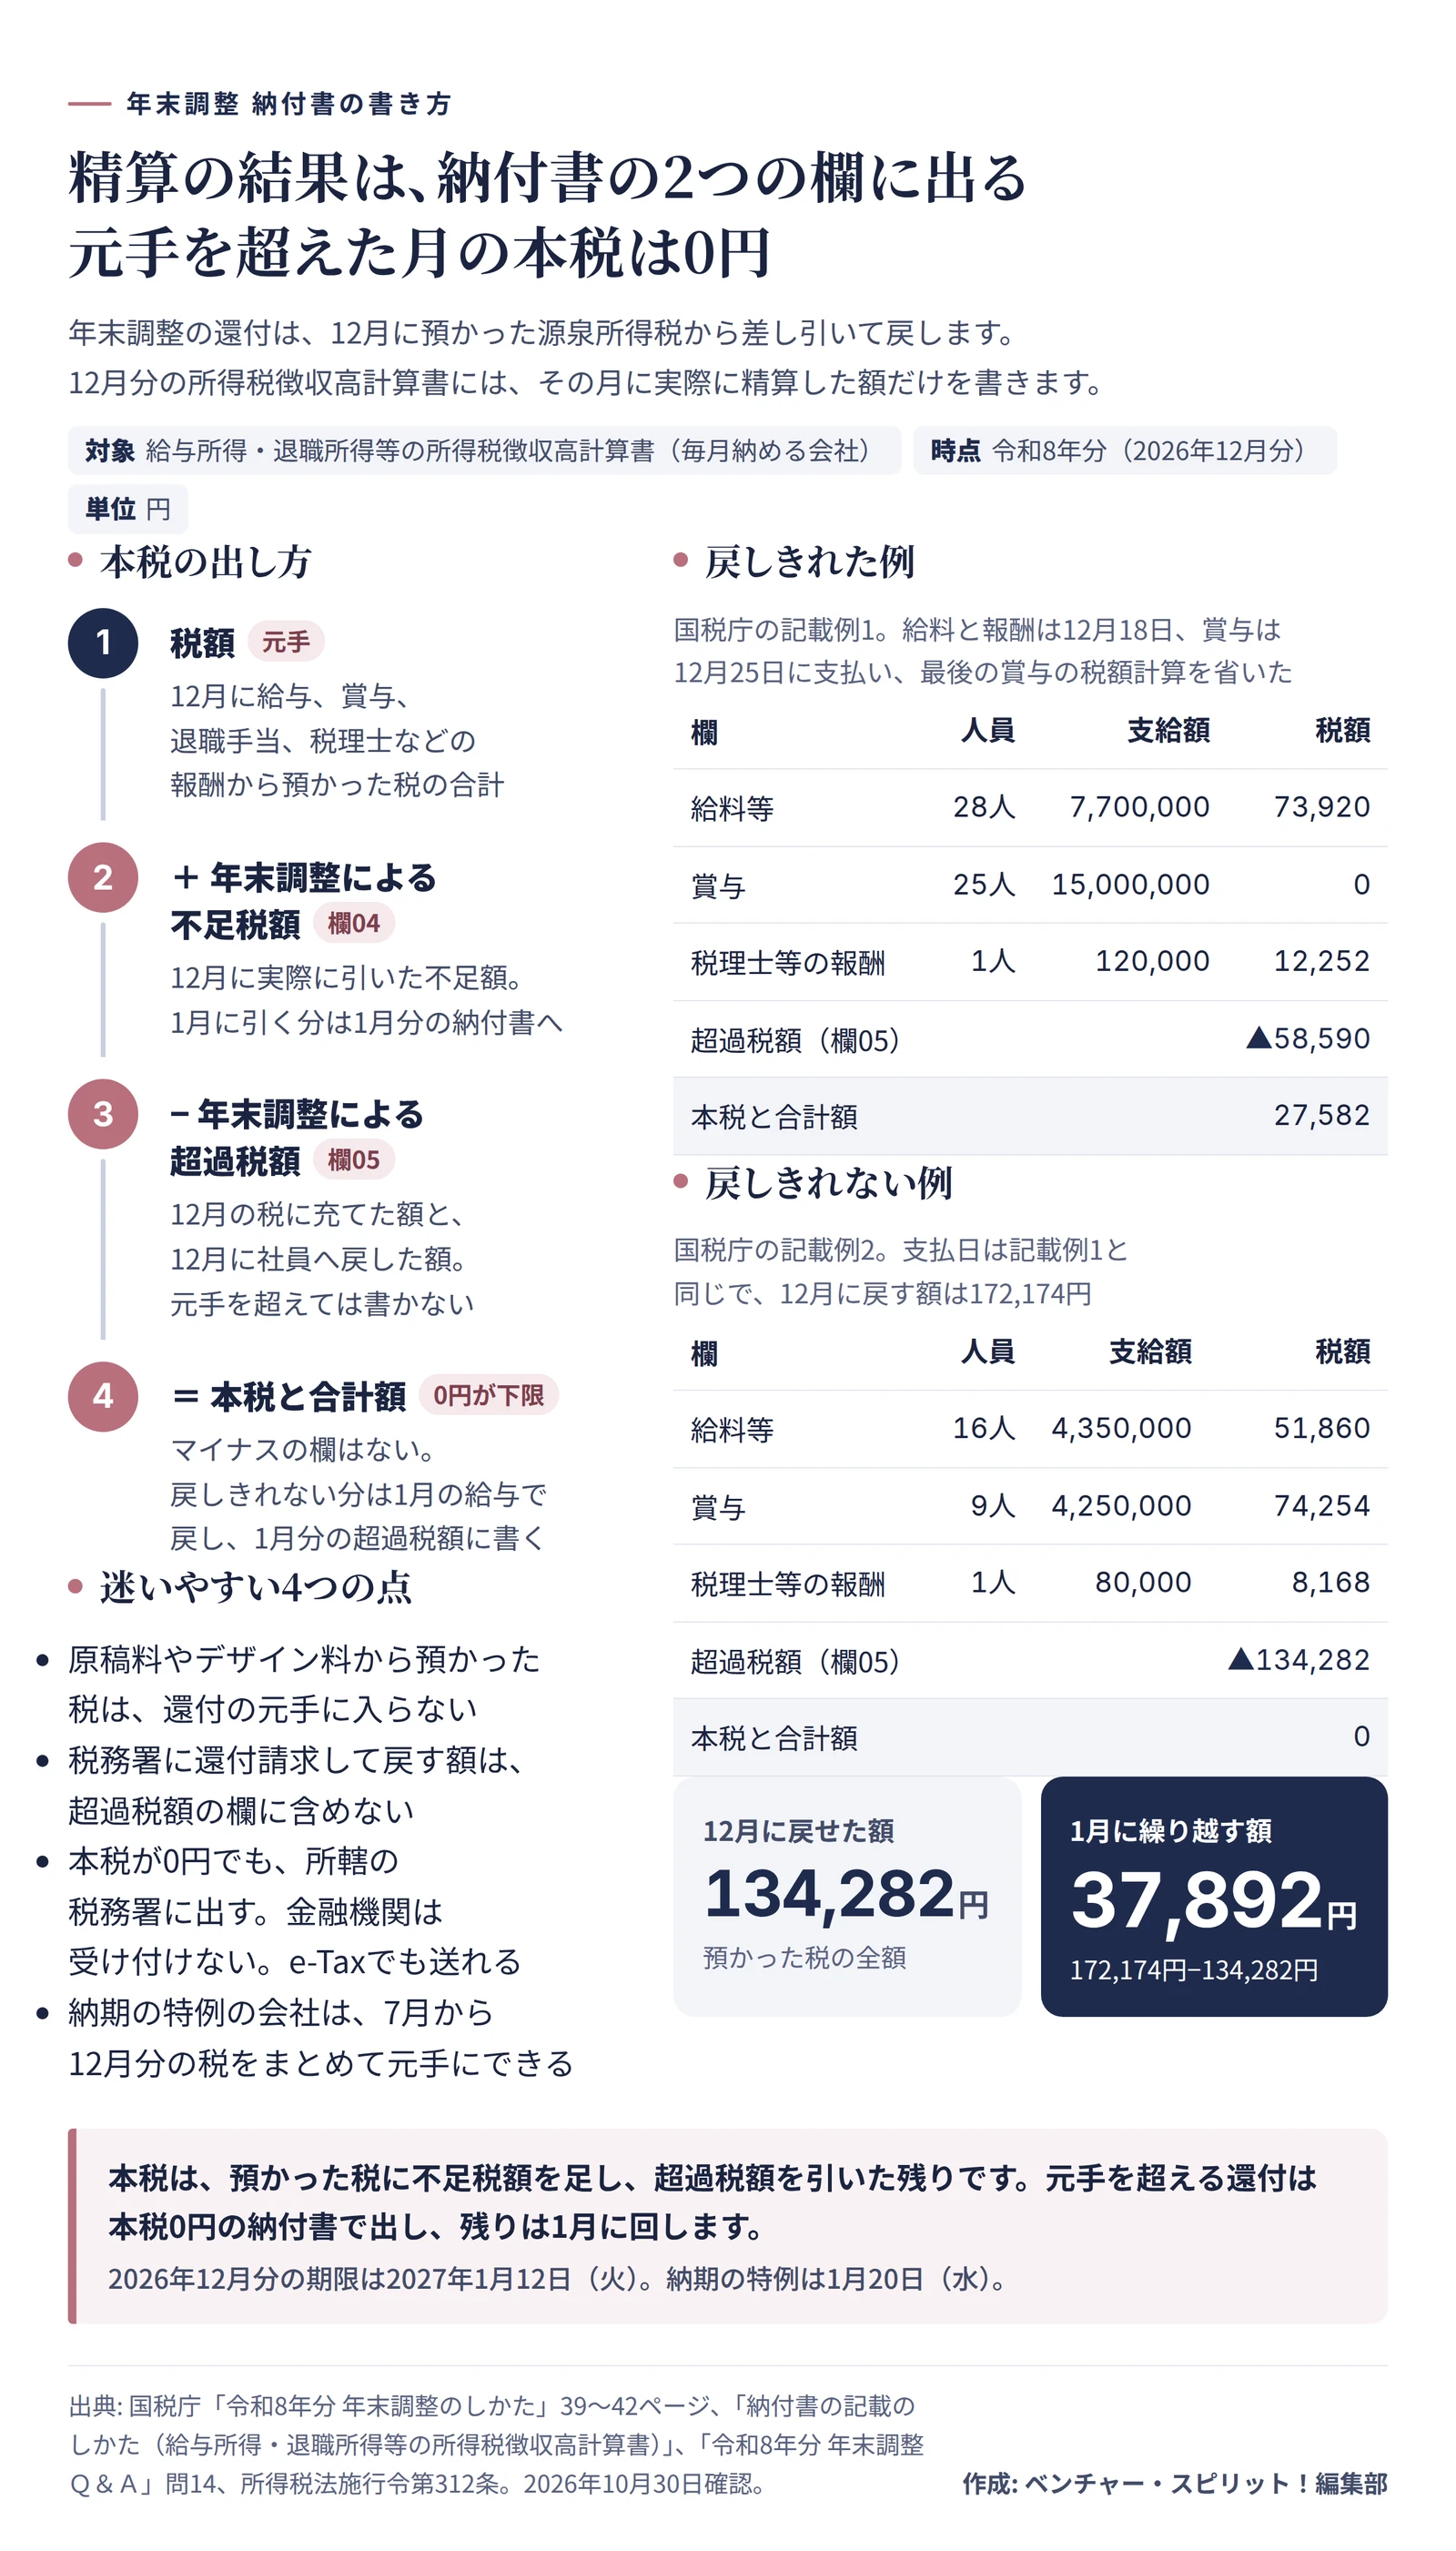
精算の結果は12月分の納付書に書きます。毎月使っている源泉所得税の納付書で、正式な名前は所得税徴収高計算書です。使うのは、不足税額と超過税額の2つの欄。どちらも頭に「年末調整による」が付いた欄です。6
欄が2つ増えるだけですが、迷いやすいのは、超過額に何を含めるかでしょう。書く額はその月に精算したぶんだけ。超過額なら、社員に戻した分に、12月の給与の税に充てた分があればそれも足して「超過税額」欄へ書きます。不足額なら、12月に引いた分を「不足税額」欄へ。6
国税庁の記載例から、数字だけを抜き出してみました。年内最後の支払が12月25日の賞与で、その賞与の税額の計算を省いた例です。
| 欄 |
人員 |
支給額 |
税額 |
| 俸給、給料等(12月18日) |
28人 |
7,700,000円 |
73,920円 |
| 賞与(12月25日) |
25人 |
15,000,000円 |
0円 |
| 税理士等の報酬(12月18日) |
1人 |
120,000円 |
12,252円 |
| 年末調整による超過税額 |
|
|
▲58,590円 |
| 本税と合計額 |
|
|
27,582円 |
賞与の税額が0円になっているのは、計算を省く方法を選んだからです。73,920円と12,252円を足すと86,172円。ここから超過税額の58,590円を引いた27,582円が本税です。つまり、税理士の報酬の税も、同じ1枚の中で一緒に足し引きされているわけです。7
ただし、あとで書く還付請求書を出して、税務署から戻してもらう額は別です。この額は超過税額の欄に入れません。6
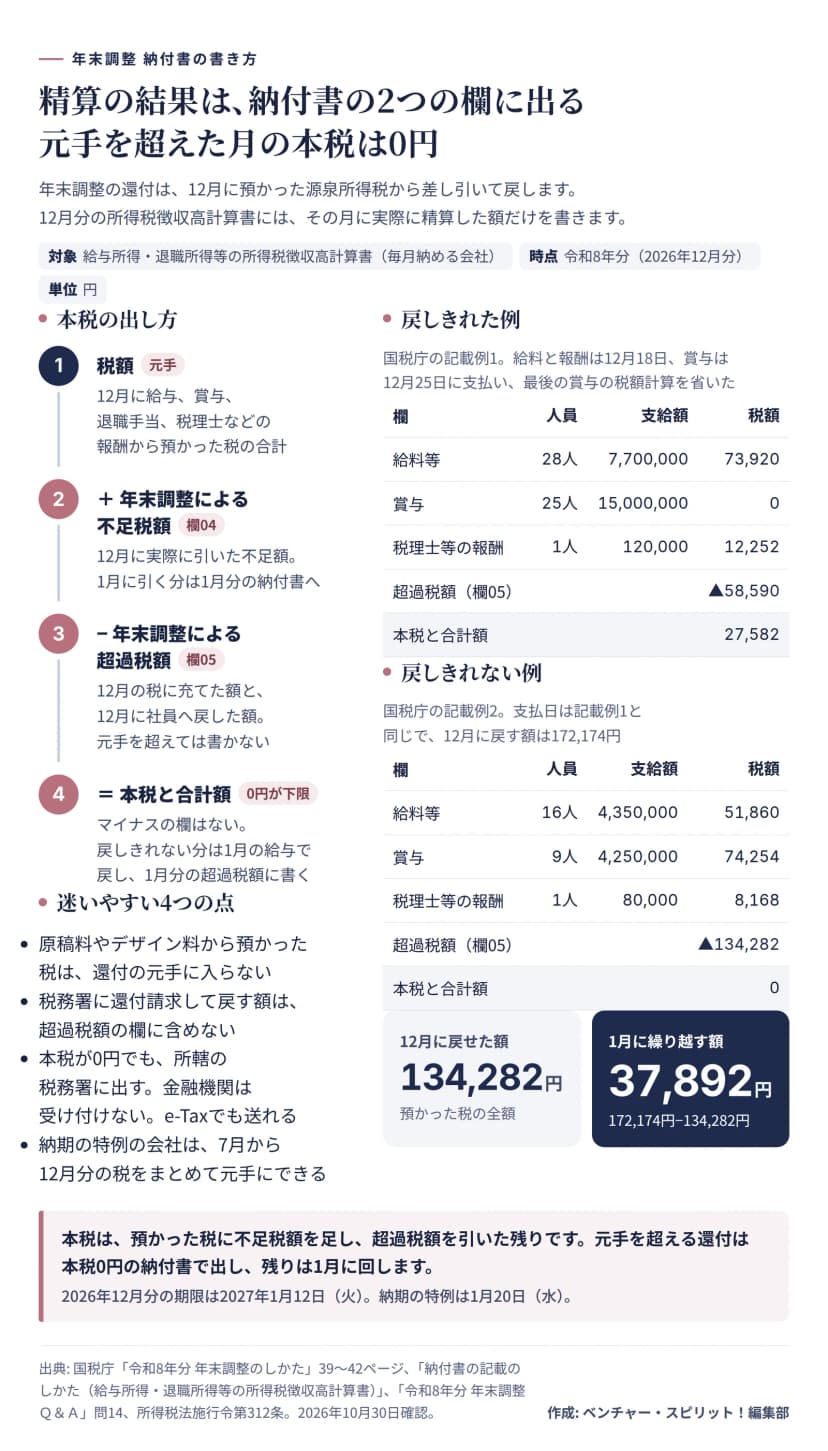 12月分の納付書の本税は、税額に不足税額を足し超過税額を引いた残り。国税庁の2つの記載例作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
戻しきれない月は、本税0円で出す
戻す額が元手を上回ったら、納付書はどうなるのでしょうか。
マイナスを書く欄はありません。超過税額の欄に書くのは、その月に戻せた額だけ。だから本税は、0円より下がらないのです。
国税庁の記載例では、12月に戻す額が172,174円でした。12月分として預かった税は給料51,860円、賞与74,254円、税理士の報酬8,168円の、あわせて134,282円。そこで超過税額の欄は▲134,282円となり、本税と合計額は0円になりました。残りの37,892円は、翌年1月に繰り越して精算します。7
0円の納付書も、出さなくてよいわけではありません。国税庁のQ&Aは、納める税がなくても、期限までに書いて税務署に出すよう求めています。金融機関では受け付けてもらえないので、所轄の税務署に出すか、e-Taxで送ることになります。80円の月の出し方は、源泉所得税の納付書の書き方でも説明しています。
1月に回した37,892円は、1月の給与から預かる税を元手にして戻します。書く場所は、精算した1月分の納付書で「超過税額」欄。12月分の納付書には入れません。6どの社員にいくら残っているかは、源泉徴収簿の「翌年において還付する金額」欄が頼りです。9
令和8年分は、元手が足りなくなりやすい年
12月の元手が足りなくなる会社は、今年、ふだんより増えるかもしれません。
令和8年分は、11月までの毎月の源泉徴収が改正前のままで変わりません。12月の年末調整で、上がったあとの基礎控除を使って1年分の税額を出し直し、それまでに引いた額と精算します。10合計所得金額が489万円以下なら、基礎控除は104万円です。給与だけの人では、年収665万5,556円以下がこの範囲です。改正前は所得に応じて95万円から68万円だったので、控除が9万円から36万円ふえる計算です。
国税庁の資料に還付がふえる人の数は出ていませんが、ふえた控除の分は、そのまま年末調整の超過額に乗ってきます。12月に賞与がない会社や、社員の少ない会社ほど、12月の元手を超えやすいでしょう。
それに1月に預かる税は、改正された令和9年分の税額表で計算します。1112月までとは額が変わるので、繰り越した還付が1月で戻しきれるかどうか、1月の給与計算の前に見ておくと安心です。なお、1月からは防衛特別所得税も加わりますが、所得税に上乗せする率はあわせて2.1%のままです。112027年1月からのほかの変更は、令和8年分の年末調整の段取りで整理しました。
2か月たっても戻しきれないなら、税務署へ
元手が少ない会社だと、1月、2月と回しても戻しきれないことがあります。国税庁は、会社に代わって税務署から戻す場合として、次の3つを挙げています。12
- 解散や廃業などで、給与の支払者でなくなった
- 徴収して納める税が、まったくなくなった
- 戻す額が納める税に比べて多く、還付することになった日の翌月から2か月たっても戻しきれない見込み
2か月の数え始めは、還付することになった日の翌月1日。たとえば12月25日の給与で精算したなら、1月1日から数えて2月末まで。全額を戻すのが難しいと分かったら、2か月を待たずに手続きしてもかまいません。13
出すのは、年末調整過納額の還付請求書です。13社員ごとの源泉徴収簿の写しを、過納が出た年と還付する年の2年分そろえます。社員からもらった委任状と一緒に、会社の所轄の税務署へ。e-Taxでも送れます。12月下旬ごろには、防衛特別所得税の名前が入った様式も、国税庁のサイトに載る予定です。12
委任状があれば、税務署はまとめて会社に還付します。退職した人などで委任状をもらえないときは、その人の分だけ請求書を分けて作り、税務署から本人に直接戻してもらう形です。12こうした事情が生じた日から5年たつと、請求はできません。13
不足額は12月の給与から。条件しだいで1月と2月へ
不足額は年末調整をする月の給与から引きます。それでも引ききれなければ、翌年に払う給与から順に引いて、引いた月の翌月10日までに納めます。141月に引いた分の書き場所は、1月分の納付書で「不足税額」欄です。
不足額が出やすいのは、年の途中で扶養していた家族が外れたときや、あとで出すと約束した控除証明書が届かなかったときです。社員の側から見た流れは、年末調整の還付はいつ戻る?で書いています。
不足額が大きいと、12月の給与がぐんと減ってしまいますよね。そんなときのために、繰延べの特例があります。分かれ目は、12月の給与が1月から11月までの平均の7割を切るかどうか。5
ここで比べる額は、いわゆる手取りではありません。給与から所得税だけを引いた額で、社会保険料や住民税は引かずに計算します。12月に賞与があれば、その額も12月の側に入れます。1月から11月の側にも、夏の賞与など、その間に払った給与がすべて入ります。年の途中で入社した人なら、平均を出すのは最初に給与を受けた月からです。15
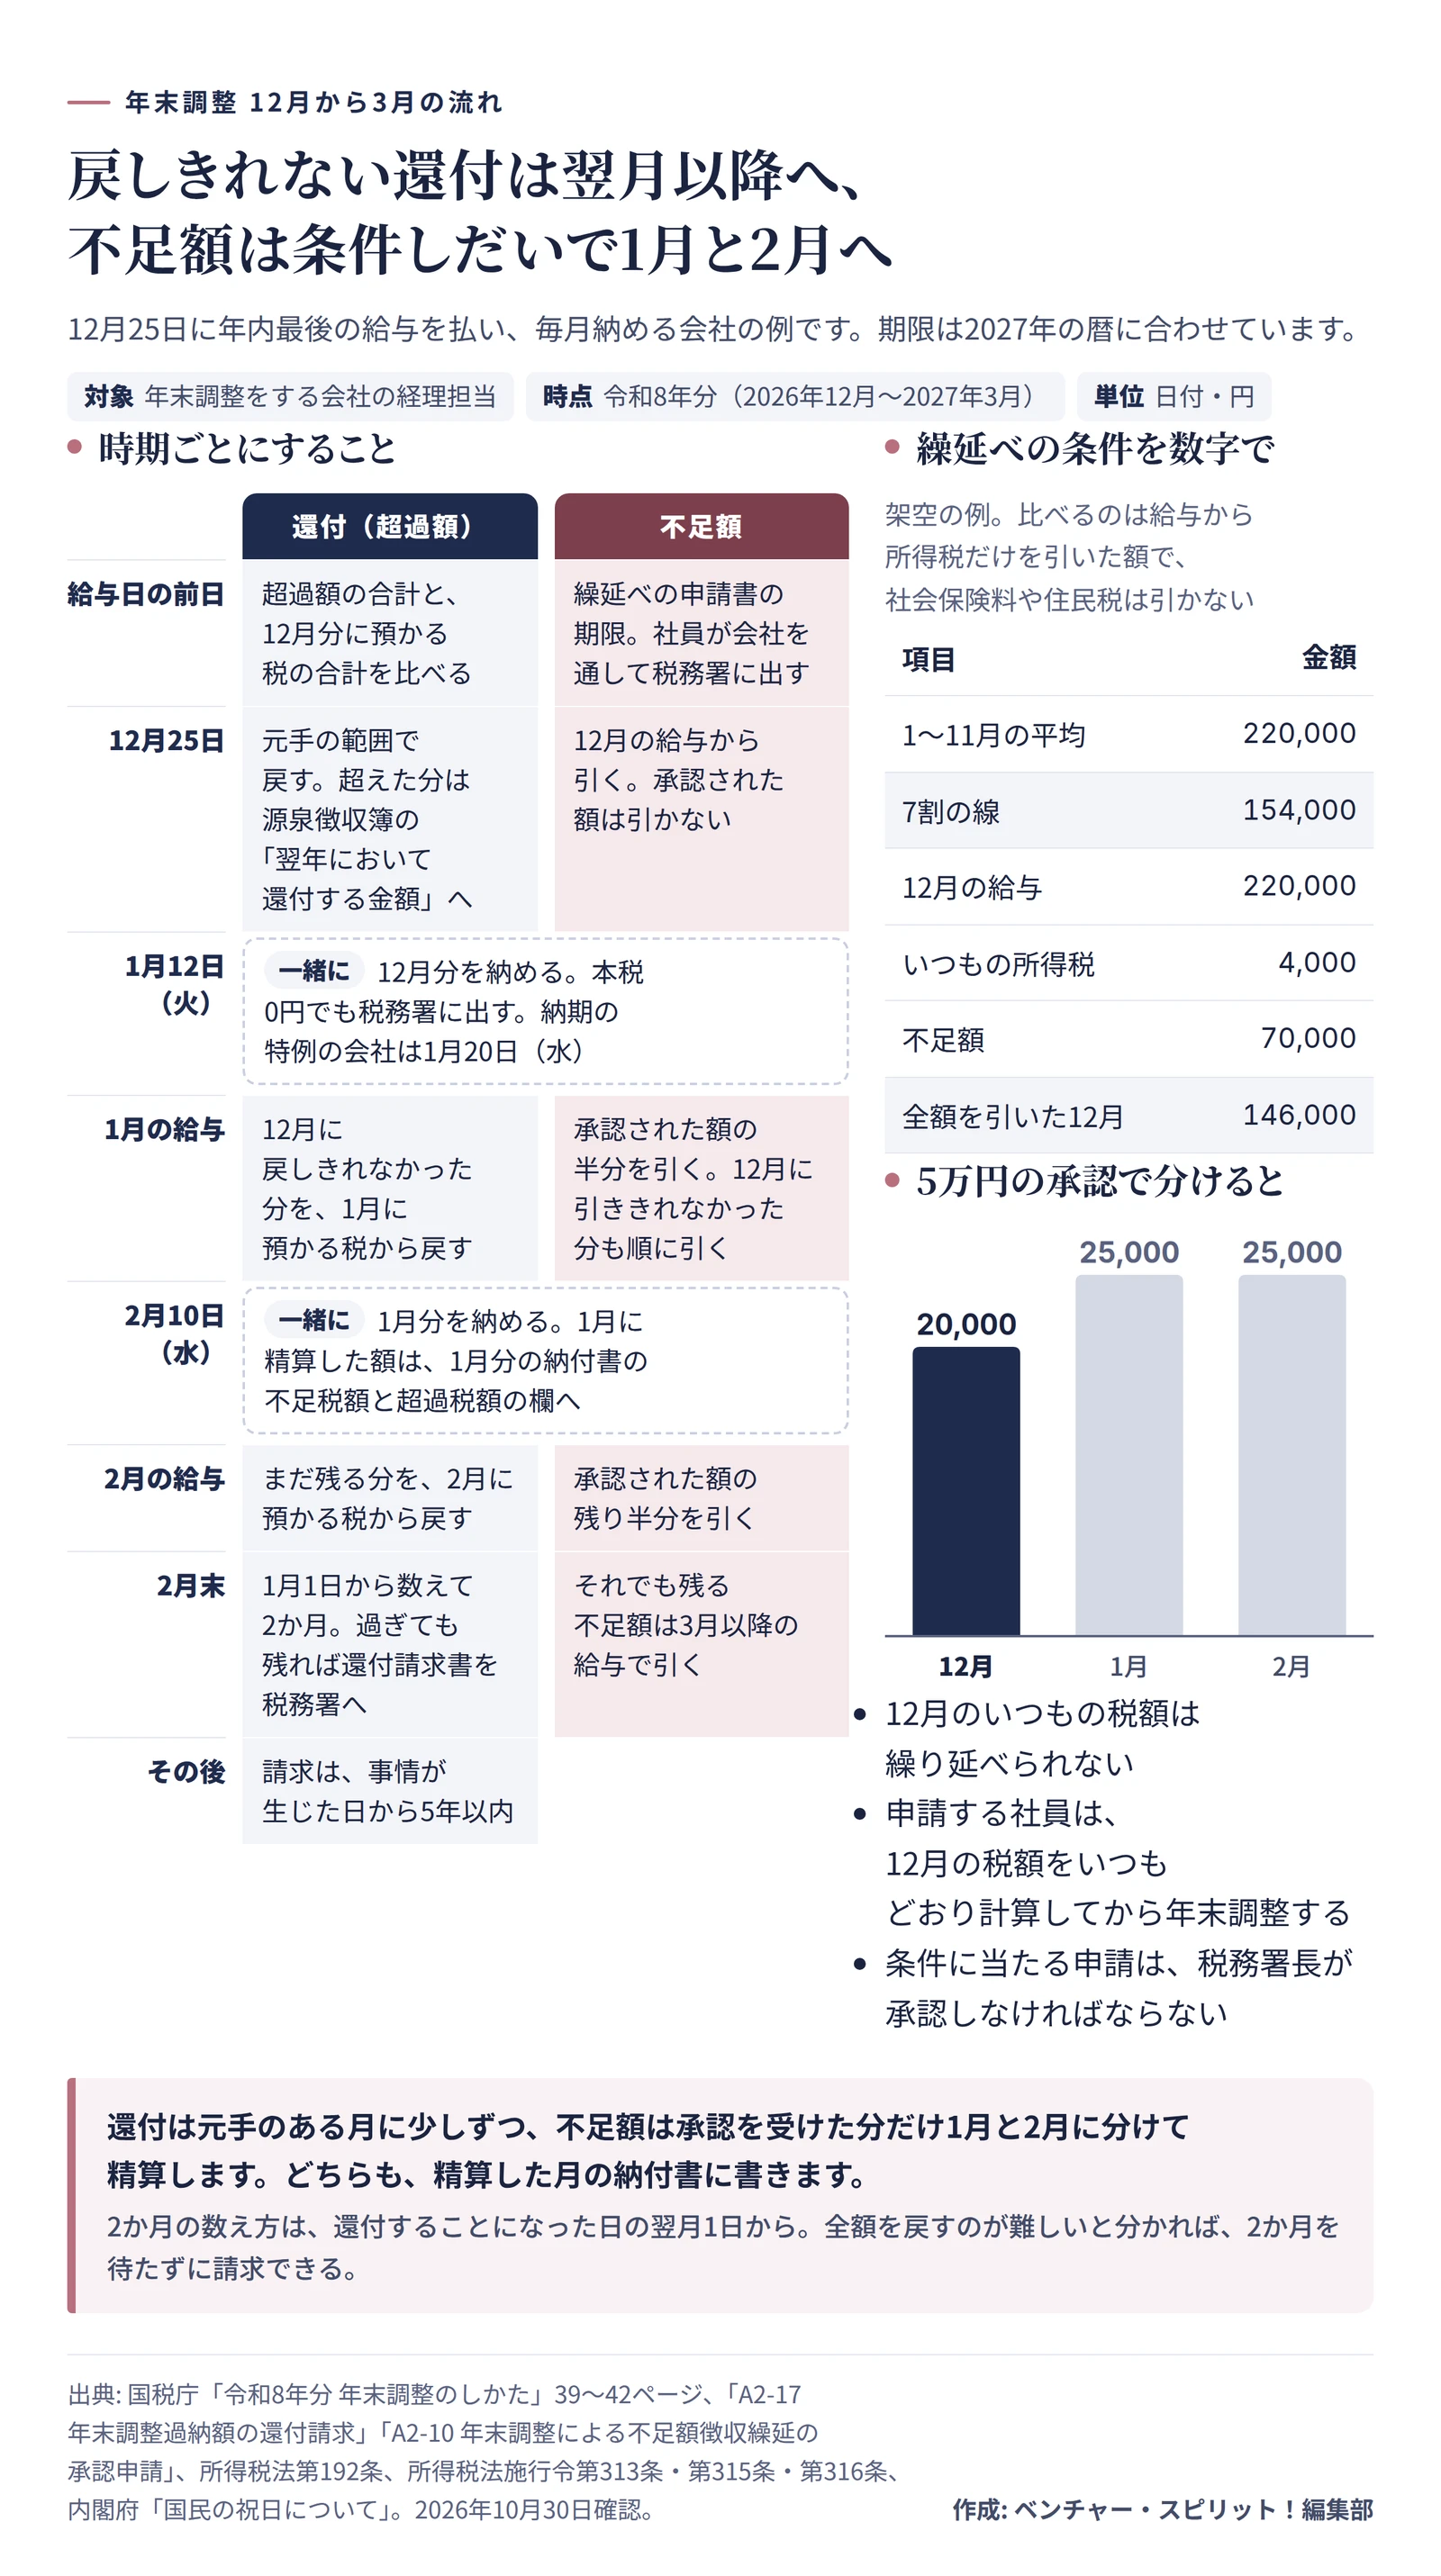
架空の数字で見てみましょう。1月から11月まで、所得税を引いたあとの給与の平均が220,000円の社員なら、7割の線は154,000円。12月の給与が220,000円、いつもの所得税が4,000円で、不足額が70,000円だったとします。全額を引くと146,000円になり、線を下回るので、この人は特例の条件に当たるわけです。
申請書は社員本人が書いて、会社を経由して、会社の所轄の税務署に出します。期限は、その年の最後の給与を受け取る日の前日。条件に当たっていれば、税務署長は承認しなければならないと、政令で決まっています。16
承認を受けたら、まず承認された額を不足額から除き、残りを12月に引きます。承認された額のほうは、翌年1月と2月の給与で半分ずつ引き、それでも残れば3月以降に順に引いていきます。14上の例で50,000円の承認を受けたなら、12月に20,000円、1月と2月に25,000円ずつです。
ただ、のんびりはしていられません。給与日の前日が期限なので、年末調整の計算が遅れると、申請に使える時間はほとんど残らないからです。対象になりそうな社員には、計算が終わったその日のうちに知らせておけば、まず間に合うでしょう。
預り金の動きで、仕訳を追う
仕訳は、源泉所得税を預かったときの「預り金」の動きで見ると追いやすくなります。社員から預かった税は会社のお金ではなく、国に納めるまで負債として持っておくもの。借方と貸方の基本は、仕訳とはの記事にまとめました。
ここからの数字は、すべて架空の一例です。勘定科目の名前は会社ごとに違い、「預り金(源泉所得税)」のように分けている会社もあります。社会保険料と住民税は省きました。
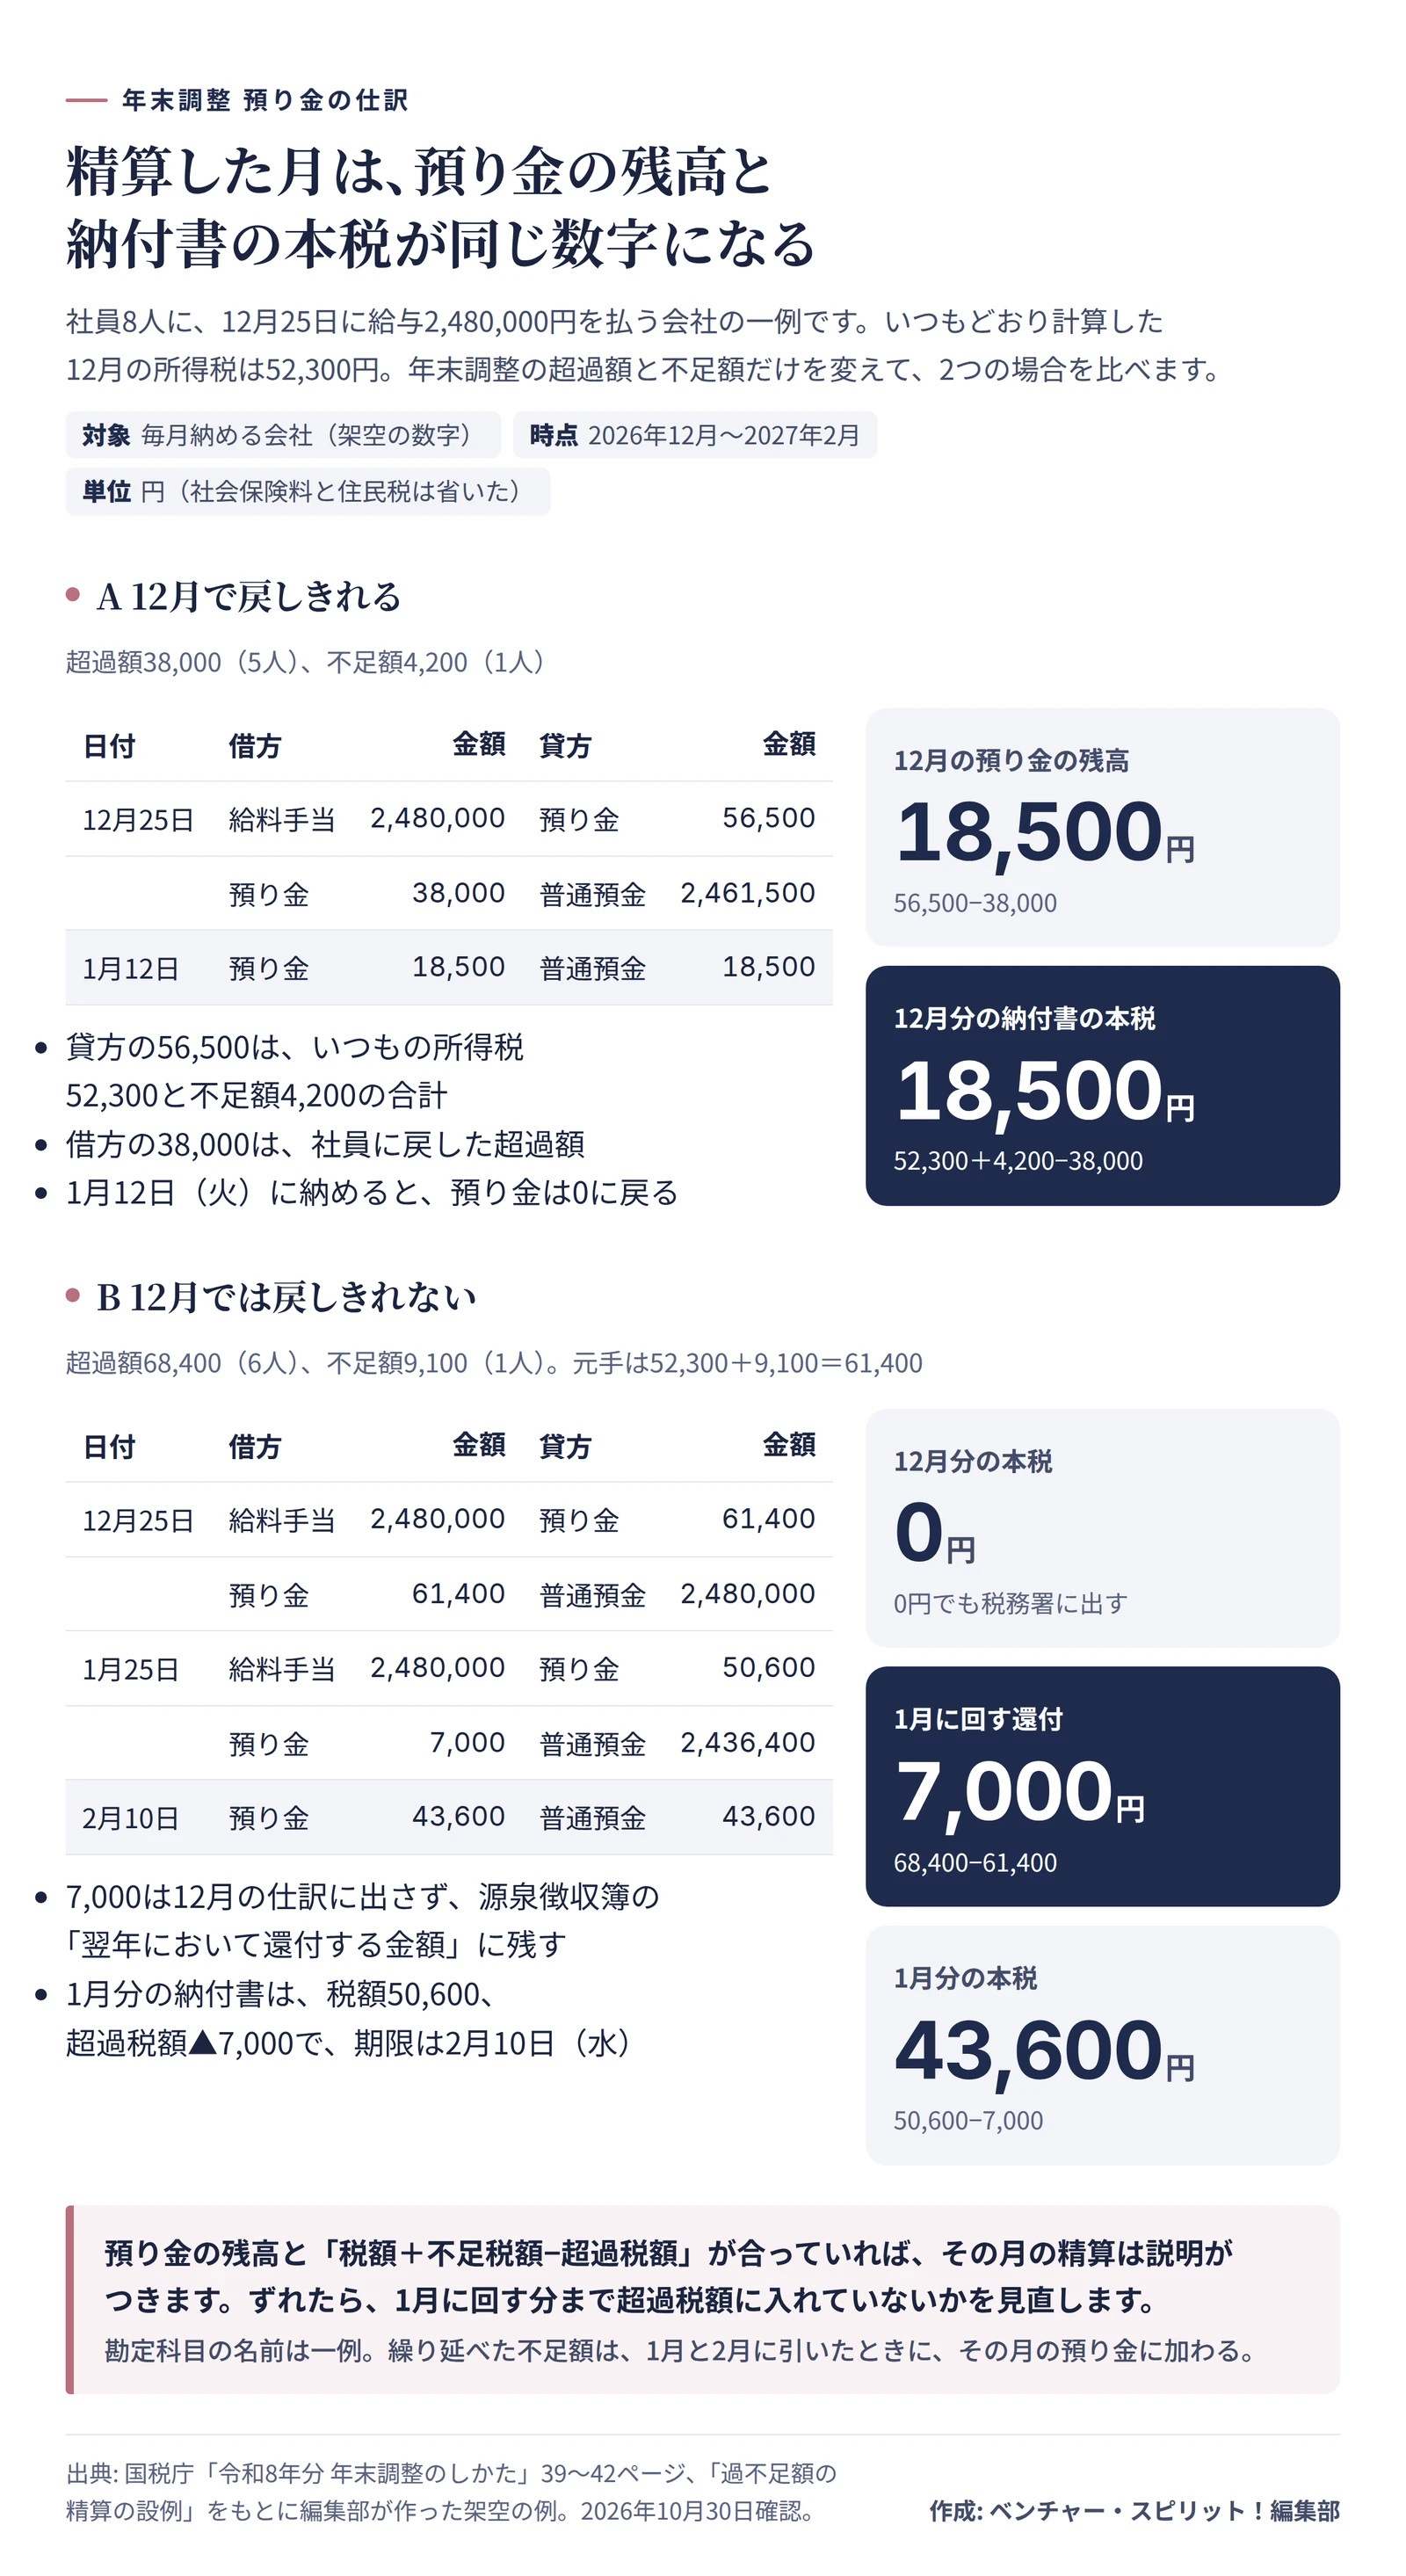
社員8人に、12月25日に給与2,480,000円を払う会社を例にしました。いつもどおりに計算した所得税は52,300円。年末調整で、5人に合わせて38,000円の超過額、1人に4,200円の不足額が出ました。
| 日付 |
借方 |
金額 |
貸方 |
金額 |
| 12月25日 |
給料手当 |
2,480,000 |
預り金 |
56,500 |
|
預り金 |
38,000 |
普通預金 |
2,461,500 |
| 1月12日 |
預り金 |
18,500 |
普通預金 |
18,500 |
貸方の預り金56,500円は、いつもの所得税52,300円と不足額4,200円を足した額。借方の預り金38,000円が、社員に戻した超過額です。差し引きで残る18,500円は、納付書の本税とぴったり同じ数字です。1月12日に納めれば、預り金は0円に戻ります。
では、超過額が68,400円(6人)、不足額が9,100円(1人)だったらどうでしょう。元手は52,300円と9,100円で61,400円なので、12月に戻せるのはそこまでです。
| 日付 |
借方 |
金額 |
貸方 |
金額 |
| 12月25日 |
給料手当 |
2,480,000 |
預り金 |
61,400 |
|
預り金 |
61,400 |
普通預金 |
2,480,000 |
| 1月25日 |
給料手当 |
2,480,000 |
預り金 |
50,600 |
|
預り金 |
7,000 |
普通預金 |
2,436,400 |
| 2月10日 |
預り金 |
43,600 |
普通預金 |
43,600 |
12月の預り金は0円になり、12月分の納付書も本税0円です。所得税の分だけを見れば、会社は預かった税をそのまま社員に返した形です。戻しきれない7,000円は、この例では12月の仕訳に出していません。源泉徴収簿に残しておき、1月25日の給与で戻します。
1月分の納付書は税額50,600円、超過税額▲7,000円で、本税は43,600円。期限の2月10日(水)に納めれば、預り金はまた0円です。繰り延べた不足額も、考え方は同じです。12月に引かなかった分は、1月と2月に引いたときに、その月の預り金に加わります。
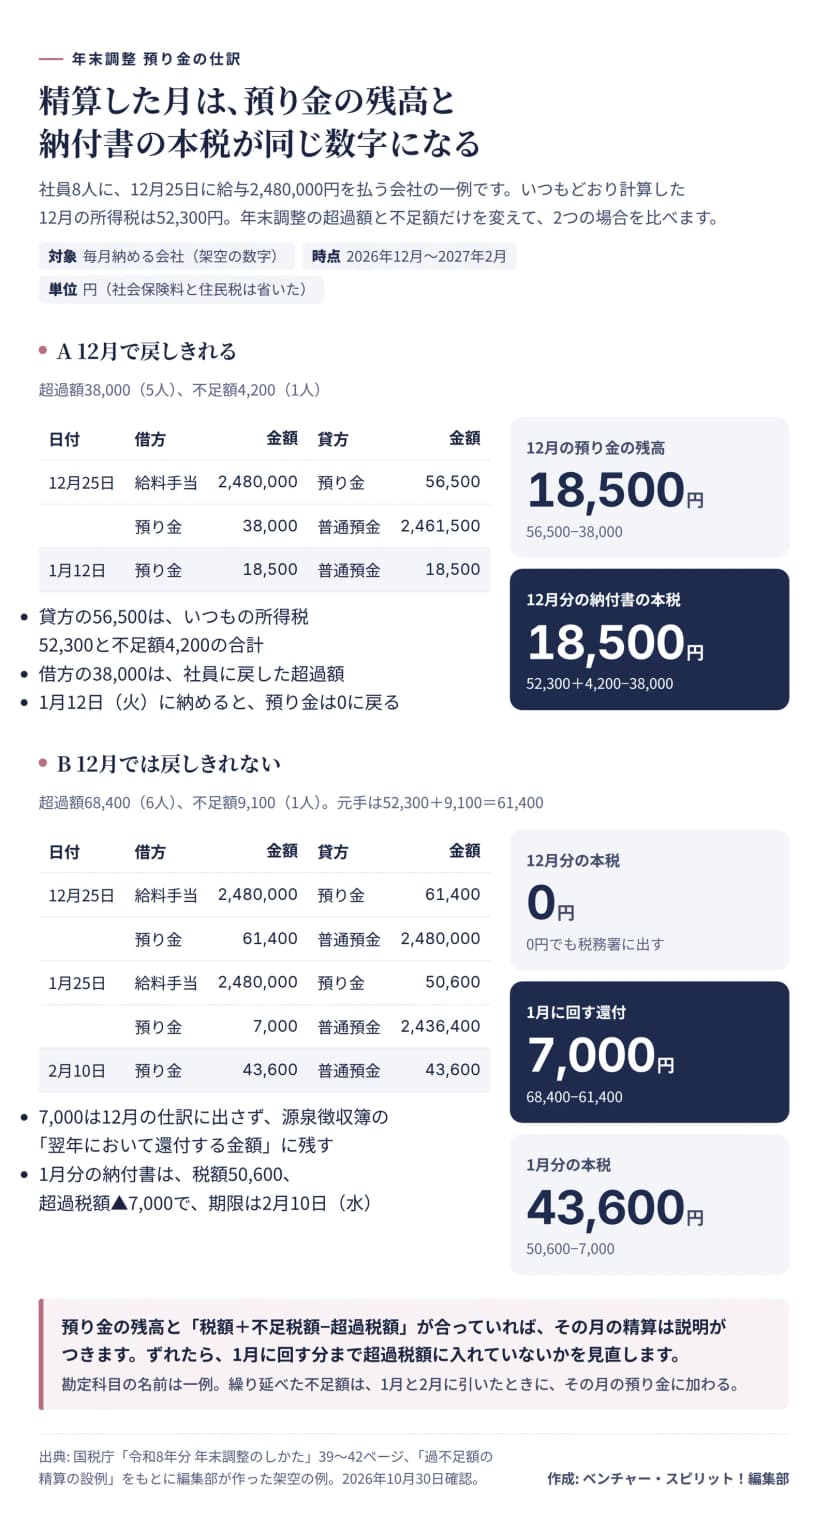 精算した月は、預り金の残高と納付書の本税が同じ数字になる。架空の数字の仕訳の一例作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」をもとに編集部が作成
12月の給与日から1月12日までの段取り
12月から3月までの流れを、1枚の図にまとめました。
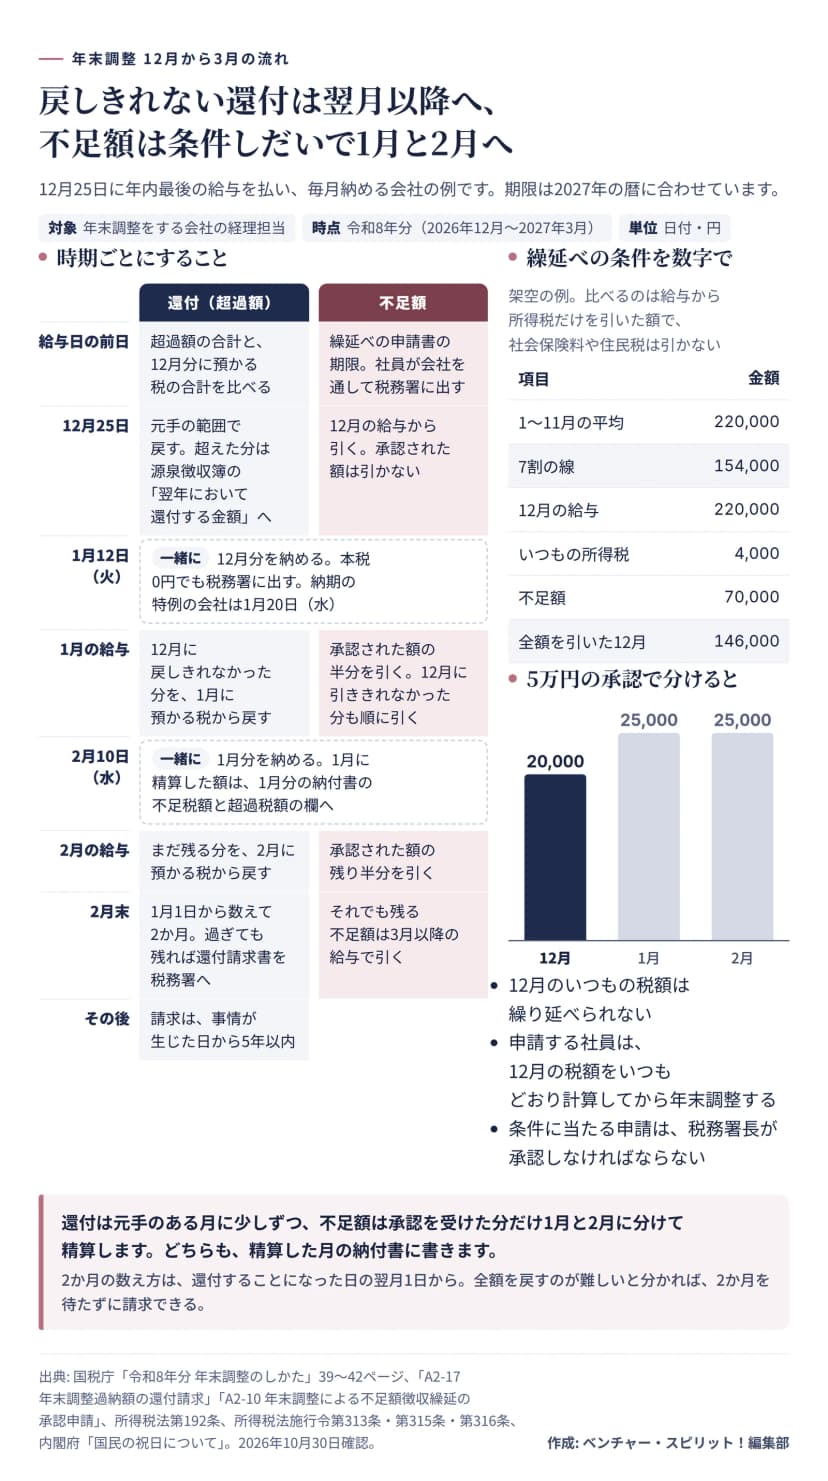 12月から3月の流れ。戻しきれない還付は翌月以降へ、不足額は承認を受ければ1月と2月へ作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
12月の給与日の前から順に、することを8つに分けました。
- 年末調整の計算が終わったら、超過額と不足額をそれぞれ足しておく。
- 12月に預かる税の合計と、超過額の合計を比べる。退職手当や税理士などの報酬の税も入れて数える。
- 12月の給与が7割の線を下回りそうな人がいれば、給与日の前日までに申請のことを知らせる。
- 源泉徴収簿に、充てた額と12月に戻した額、翌年に回す額を書く。
- 納付書の不足税額と超過税額の欄に、12月に精算した額だけを書く。
- 本税と預り金の残りが、同じかどうかを見る。
- 1月12日(火)までに納める。納期の特例なら1月20日(水)まで。本税が0円なら、税務署に出す。
- 1月に回した還付は1月の給与で戻し、1月分の納付書の「超過税額」欄に書く。
精算の結果は源泉徴収簿と納付書と預り金の3か所に、同じ数字で残ります。0円の納付書について上司や顧問の税理士に聞かれても、「12月に戻す額が預かった税を上回ったので、残りは1月に戻します」と数字で答えられるはずです。源泉徴収簿の写しと納付書の控え、預り金の元帳を同じフォルダーに入れておけば、来年の12月に担当が替わっても、そのまま引き継げます。
この記事は、2026年10月30日の時点で国税庁が出している令和8年分の年末調整の資料と、所得税法をもとに書きました。勘定科目の名前や給与の計算のしかたは、会社ごとに違います。自分の会社の場合は、顧問の税理士か、所轄の税務署に相談してください。