下請法は2026年1月1日から、取適法(とりてきほう)という通称の法律に変わりました。外注先に仕事を頼む部署の担当者と法務にとって、発注書の書き方と支払いの決まりが変わった点を押さえることが、いちばんの出発点です。この記事は、2026年10月24日時点の法令本文と公正取引委員会・中小企業庁の資料にもとづいて、対象の判定、発注のときに示すこと、支払期日、してはいけない行為、違反したときのことを順に整理します。
取適法とは何か 2026年1月1日の改正で変わったこと
正式な名前は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」です。略称は中小受託取引適正化法、通称が取適法です。改正法は2025年5月16日に成立して5月23日に公布され、2026年1月1日以降に行う製造委託等に適用されます。
目的は、発注する側の立場が強くなりやすい外注の取引で、代金の支払い遅れなどを防ぎ、受ける側の利益を守ることです。中心は「条件を書いて示す」「60日以内に払う」「してはいけない行為をしない」の3つです。
名前と用語が変わりました
「下請」という言葉が使われなくなり、用語が次のように変わっています。
| 改正前(下請法) |
改正後(取適法) |
| 下請代金支払遅延等防止法 |
製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律 |
| 親事業者 |
委託事業者 |
| 下請事業者 |
中小受託事業者 |
| 下請代金 |
製造委託等代金 |
この記事では、発注する側を委託事業者、受ける側を中小受託事業者と書きます。
追加された内容
公正取引委員会のリーフレットが挙げる主な改正点は、次のとおりです。
| 改正の内容 |
中身 |
| 従業員数の基準を追加 |
資本金の基準に加えて、従業員300人・100人の基準が加わりました |
| 特定運送委託を追加 |
販売や製造などの目的物を取引先へ届ける運送の委託が、対象の取引になりました |
| 手形払い等の禁止 |
手形は使えません。電子記録債権なども、期日に満額の金銭を得にくいものは禁止です |
| 協議に応じない一方的な代金決定の禁止 |
価格の協議を求められたのに応じない、必要な説明をしないなどの決め方が禁止されました |
| 書面の電子での提供 |
発注の条件の明示は、相手の承諾がなくても電子メールなどでできます |
| 型の追加 |
製造委託の対象に、金型以外の木型などの型等が加わりました |
| 指導・助言の権限 |
事業所管省庁も、指導と助言ができます。違反を知らせる先にも加わりました |
運送の発注については、荷主の会社が運送の発注で守ること 取適法・物流効率化法のチェックリストでくわしく扱っています。
対象になる取引か 3つの順で判定する
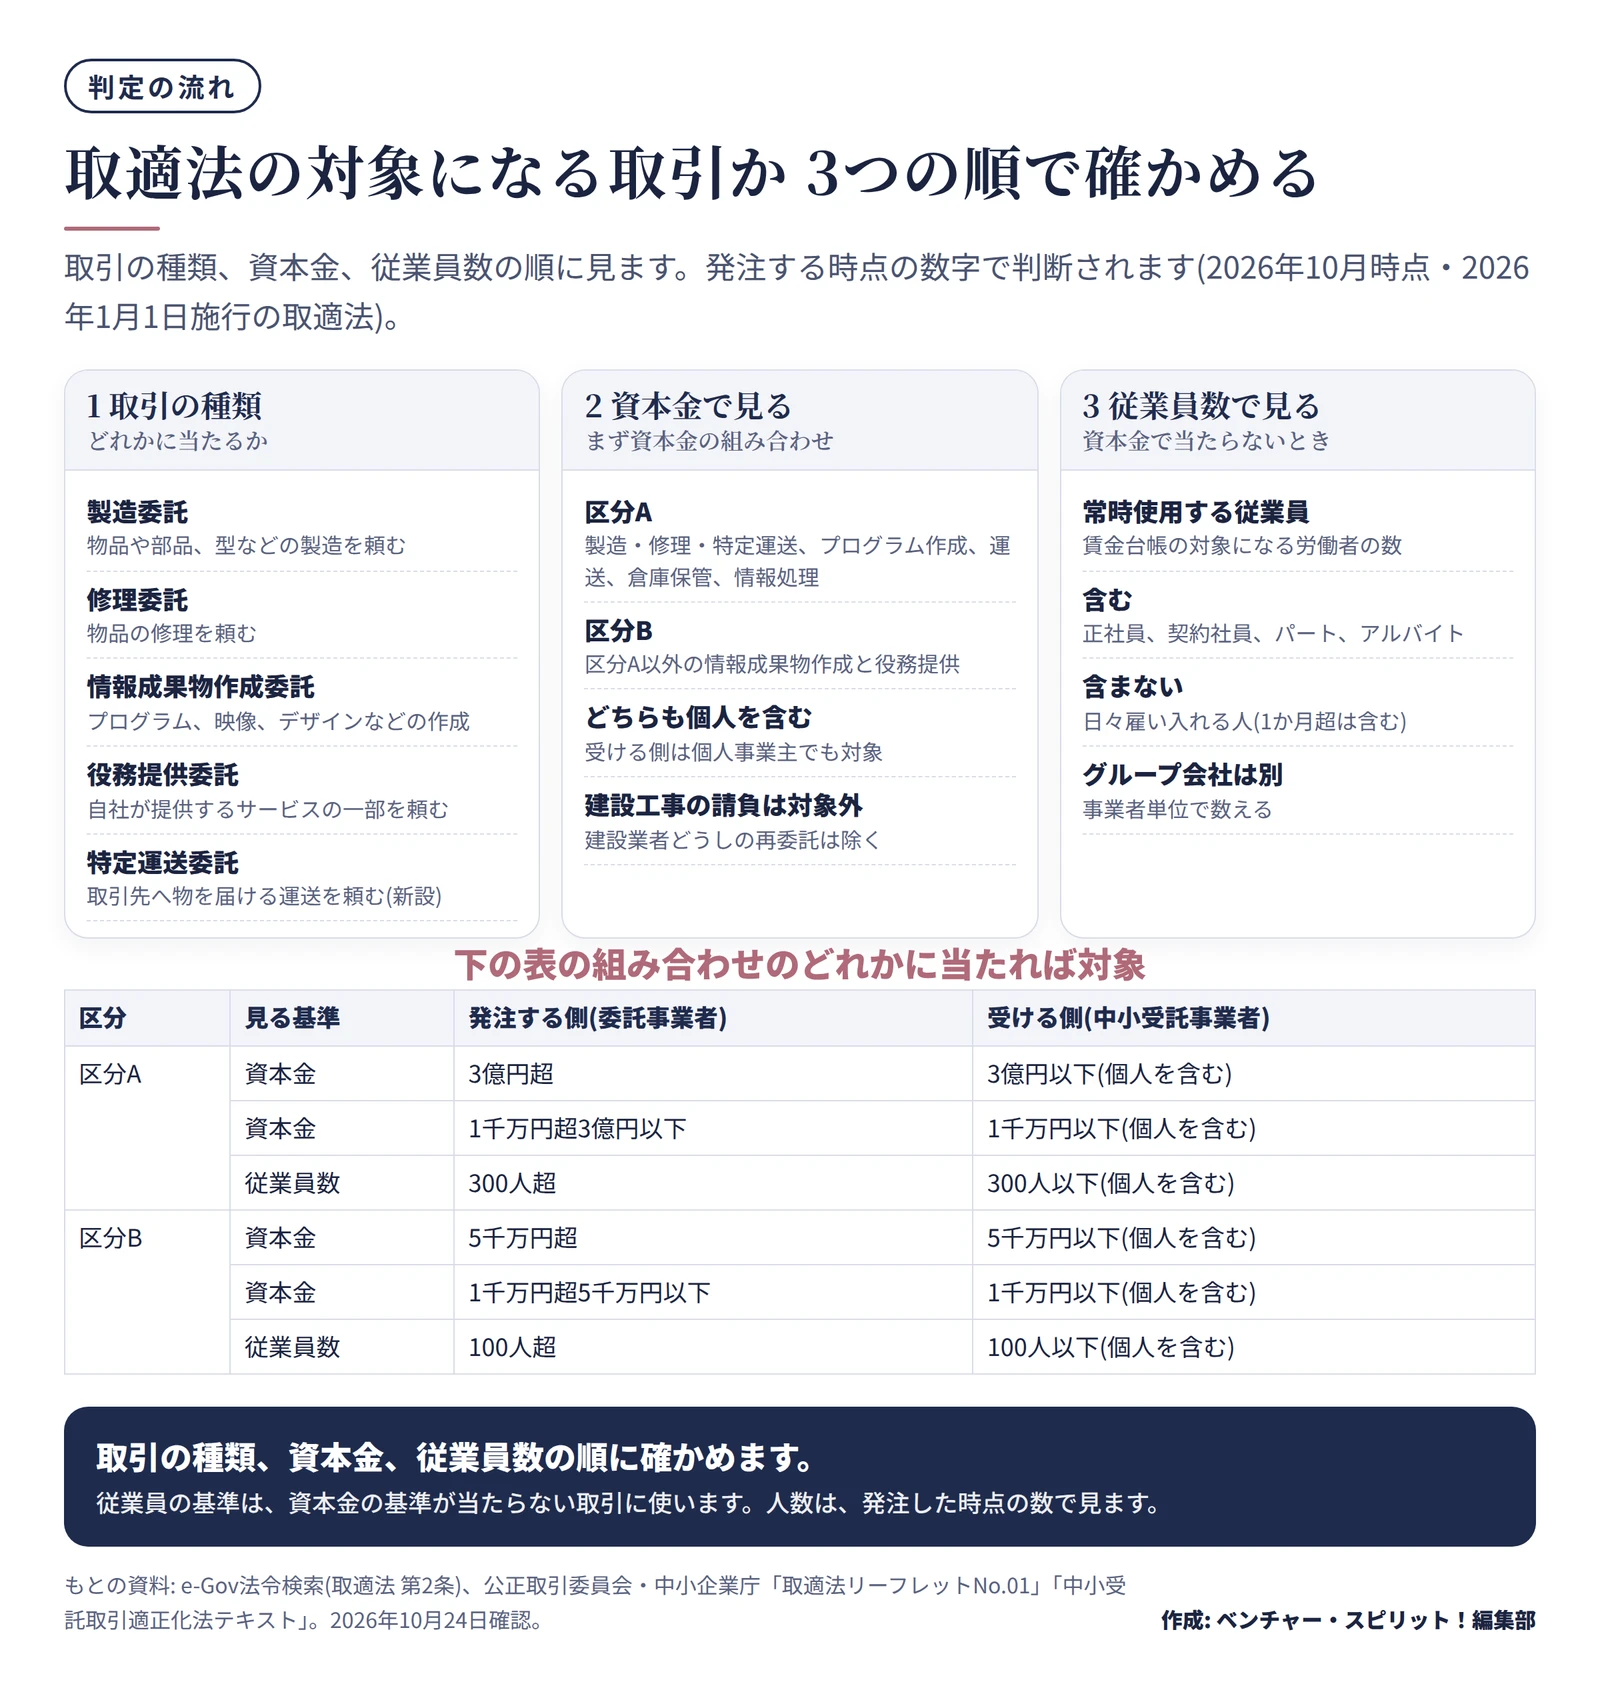
取適法が当たるかどうかは、取引の種類、資本金、従業員数の3つで決まります。会社の名前や業界では決まりません。
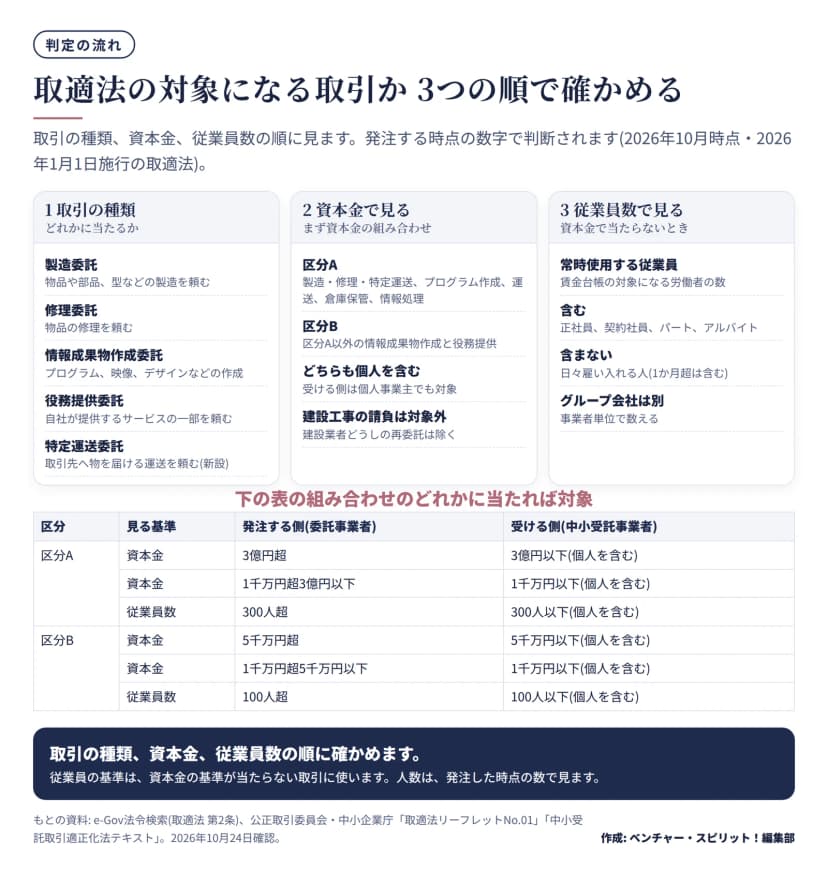 取適法の対象になる取引か 取引の種類・資本金・従業員数の順に確かめる作成: 編集部 / もとの資料: 取適法リーフレットNo.01・中小受託取引適正化法テキスト
1 取引の種類
法第2条で、次の5つが対象です。法律は、あわせて「製造委託等」と呼びます。
- 製造委託: 物品や部品、半製品、原材料、専ら製造に使う金型などの製造を頼むこと
- 修理委託: 物品の修理を頼むこと
- 情報成果物作成委託: プログラム、映像、音声、文字・図形などの作成を頼むこと
- 役務提供委託: 自社が業として提供するサービスの一部を頼むこと(建設工事の請負は除く)
- 特定運送委託: 販売、製造、修理の目的物などを取引先へ届ける運送を頼むこと
製造委託には、公式のテキストが示す4つの類型があります。販売する物品の製造、請け負った製造の目的物の製造、修理に必要な部品・原材料の製造、自社で使う物品を自社でも製造している場合の製造です。取引ごとに判断が分かれるので、迷うものは公正取引委員会の窓口で確かめます。
2 資本金で見る
対象の取引は、資本金の組み合わせで次のように分かれます。受ける側は個人を含みます。
| 区分 |
取引の種類 |
委託事業者 |
中小受託事業者 |
| A |
製造委託、修理委託、特定運送委託、プログラム作成・運送・倉庫での保管・情報処理の委託 |
資本金3億円超 |
資本金3億円以下 |
| A |
同上 |
資本金1千万円超3億円以下 |
資本金1千万円以下 |
| B |
区分A以外の情報成果物作成委託・役務提供委託 |
資本金5千万円超 |
資本金5千万円以下 |
| B |
同上 |
資本金1千万円超5千万円以下 |
資本金1千万円以下 |
たとえば、資本金5億円の会社が資本金2千万円の会社に部品の製造を頼むときは、区分Aの1行目に当たります。同じ会社がチラシのデザインを頼むときは、区分Bの1行目で、受ける側が5千万円以下なので対象です。
3 従業員数で見る
資本金の基準に当たらない取引では、従業員数の基準を見ます。区分Aは委託事業者が常時使用する従業員300人超で、中小受託事業者が300人以下です。区分Bは100人超と100人以下です。
数え方は、公式のQ&Aに次のようにあります。
- 「常時使用する従業員」は、賃金台帳の対象になる労働者の数です。正社員、契約社員、パート、アルバイトのほか、1か月を超えて引き続き使われる日雇い労働者も含みます。
- 日々雇い入れる人(1か月を超えて使う人を除く)は含みません。
- グループ会社は別の事業者なので、足しません。事業者単位で数えます。
- 人数は、製造委託等をした時点の数で判断されます。あとから人数が増えて基準を満たしても、その取引は対象になりません。
発注のときに示すことと、記録の作り方
4条明示 直ちに書面かメールで示す
法第4条は、製造委託等をしたら直ちに、給付の内容、代金の額、支払期日、支払方法などを、書面か電磁的方法(電子メールなど)で示すよう求めています。公式のテキストが挙げる具体的な事項は、次のとおりです。
| 区分 |
示すこと |
| 当事者と日 |
委託事業者と中小受託事業者の名称(番号や記号でも可)、委託した日 |
| 給付 |
給付の内容(運送や役務の場合は役務の内容)、受領する期日、受領する場所 |
| 検査 |
検査をする場合は、その検査を完了する期日 |
| 代金 |
代金の額(消費税を含む)、支払期日 |
| 支払方法 |
一括決済方式や電子記録債権で払う場合の金融機関名・額・期間の始期・決済日・満期日など |
| 有償支給 |
原材料などを有償で渡す場合の品名・数量・対価・引渡しの期日・決済期日・決済方法 |
| 未定事項 |
内容を定められない正当な理由がある事項は、その理由と、定める予定の期日 |
要点は3つです。
- 明示は発注のたびに必要です。支払方法や検査期間など一定の期間共通の事項は、あらかじめまとめて示しておけば、発注のたびに書かなくて構いません。この場合は、発注書に「支払方法などは、現行の『支払方法等について』による」と書き、共通事項の書面との関係を分かるようにし、有効期間も書きます。
- 代金の額は原則として金額で示します。金額を示しにくいやむを得ない事情があるときは、代金を自動的に計算できる算定方法を示すことが認められています。
- 電子メールなどで示した場合も、相手から書面を求められたら、遅滞なく書面を交付します。
7条記録 作って2年間保存する
法第7条は、取引の内容を記録した書類か電磁的記録を作り、保存するよう求めています。保存期間は2年間です。公式のテキストが挙げる記録事項には、次のようなものがあります。
- 名称、委託した日、給付の内容、受領する期日、実際に受領した内容と日
- 検査をした場合は、完了した日、結果、合格しなかった給付の扱い
- 変更ややり直しをさせた場合の内容と理由
- 代金の額、支払期日、代金を変えたときの増減額と理由、支払った額・日・方法
発注書だけでなく、納品、検査、支払いまで、取引の流れが追える形にします。
支払期日と手形の扱い
受領日から60日以内で、できる限り短く
法第3条は、支払期日を、中小受託事業者の給付を受領した日から起算して60日以内で、かつ、できる限り短い期間内に定めるよう求めています。次の点が迷いやすいところです。
- 受領日を日数に数えます(公式のテキストは「受領日を算入する」としています)。
- 検査をするかどうかは関係ありません。検査に日数がかかるなら、その分を見込んで期日を決めます。
- 運送や役務の委託は「受領」がないので、役務の提供を受けた日から数えます。日数がかかる場合は、終わった日が起算日です。
- 支払期日を定めなかったときは受領日が、60日を超えて定めたときは受領日から60日を経過した日の前日が、支払期日とみなされます。
月単位の締め日がある会社は、月末締め翌月末払いの形が多いでしょう。公正取引委員会は「受領後60日以内」を「受領後2か月以内」として運用しています。1日に受領した分を翌月末に払うと、31日の月をはさんで61日目になることがありますが、支払遅延としては問題にしていません。
遅延利息は年14.6%
支払期日までに代金を払わなかったときは、受領日から60日を経過した日から実際に払う日までの日数に応じて、未払い額に年14.6%を乗じた遅延利息を払う義務があります(法第6条)。代金を不当に減らしたときにも、減らした額に同じ率の遅延利息がかかります。
遅延利息を払えば遅れてよい、という意味ではありません。支払遅延と減額は、それ自体が禁止されている行為です。
手形払いの禁止と、振込手数料
手形を交付すること、手形以外でも支払期日までに満額の金銭と引き換えることが難しい支払手段(電子記録債権など)を使うことが、支払遅延に当たります(法第5条第1項第2号)。
公式のQ&Aでは、手形払いが支払遅延となるとき、中小受託事業者が手形を割り引いたかどうかにかかわらず、手形の満期日を支払日として遅延利息を計算するとされています。
また、中小受託事業者の了解を得ていても、代金を銀行口座に振り込む際の手数料を相手に負担させ、代金から差し引くことは、取適法の違反になります(公式Q&A)。経理の支払処理で、振込手数料を差し引く設定になっていないか、確かめておきます。
してはいけない11の行為
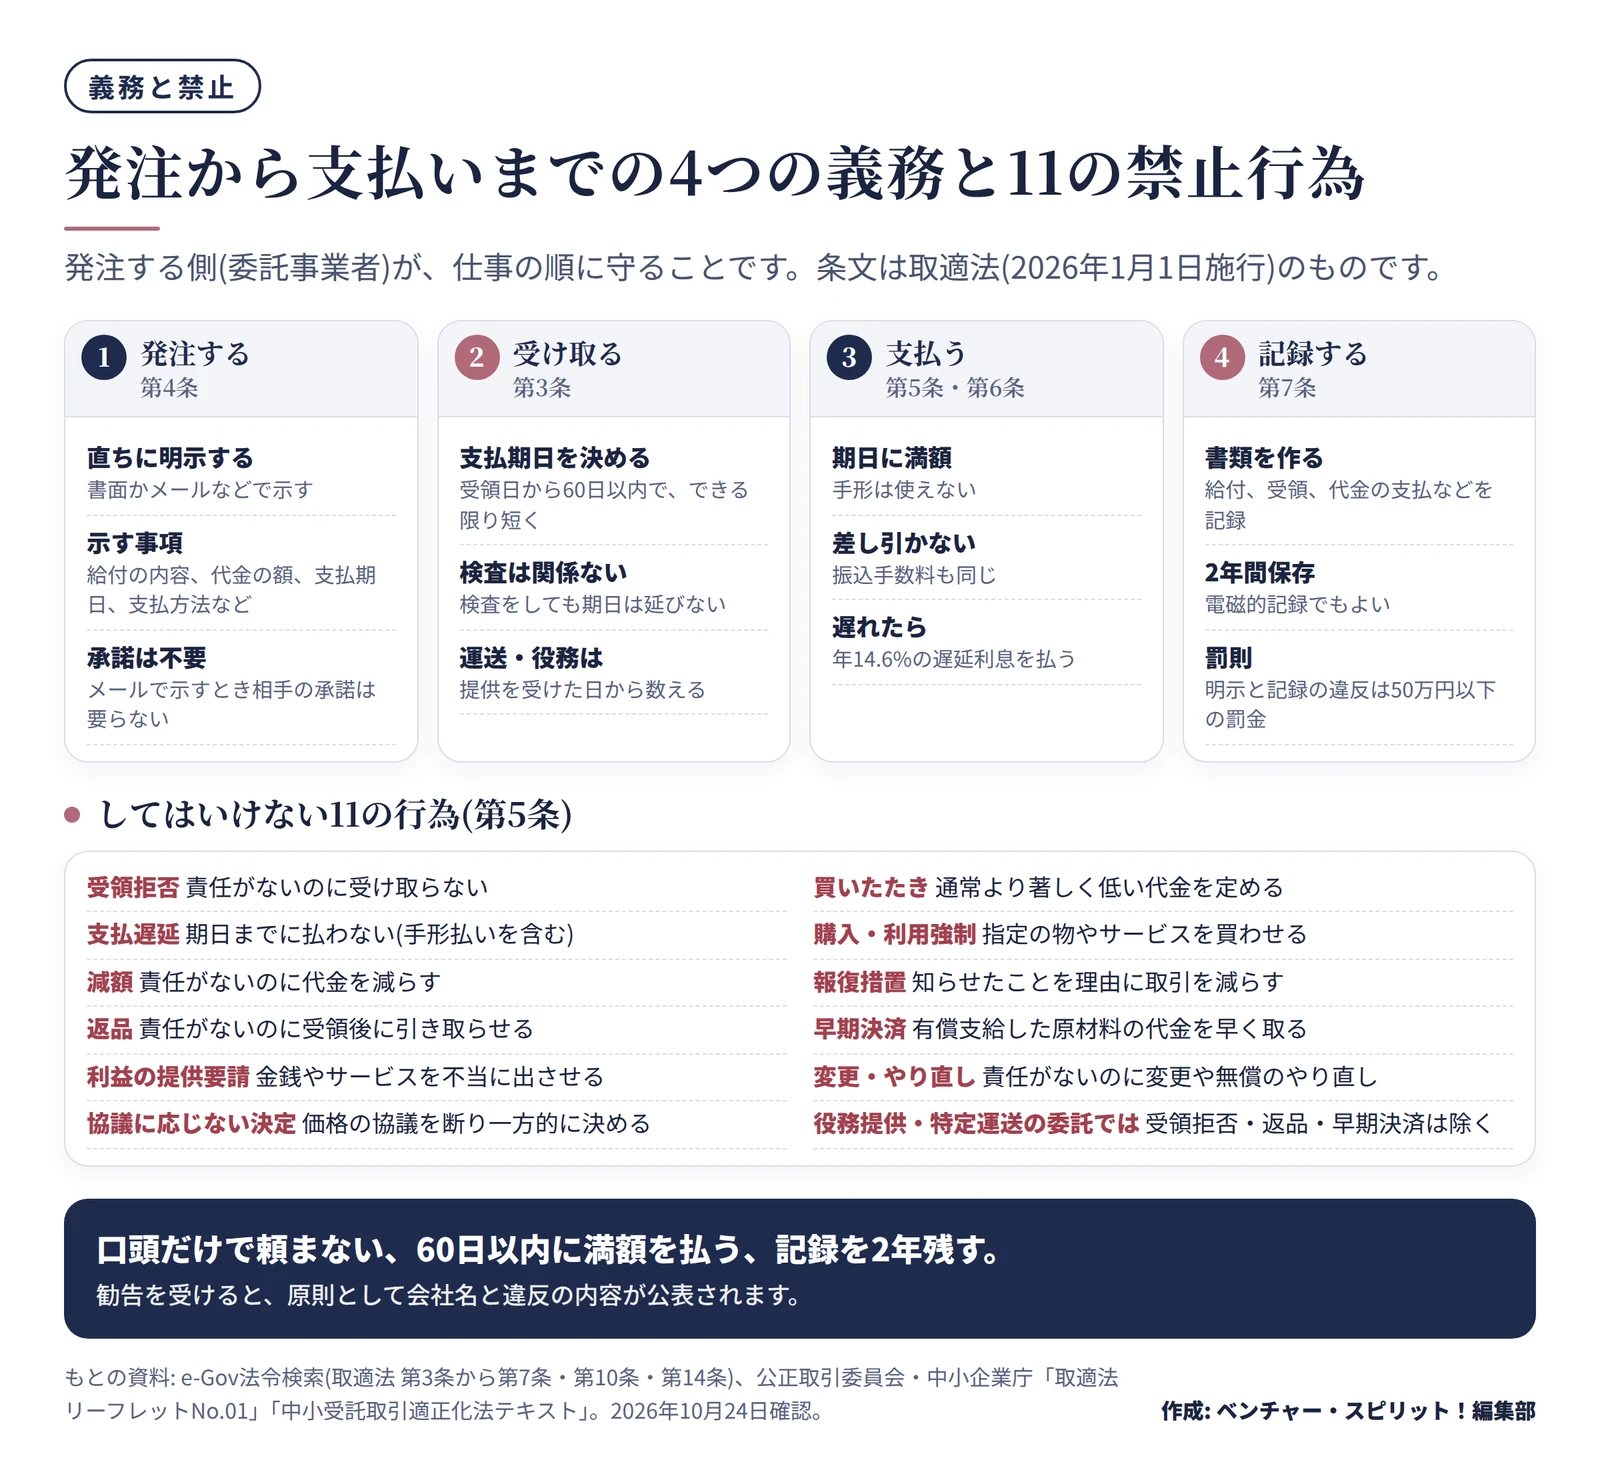
法第5条は、委託事業者がしてはならない行為を11挙げています。
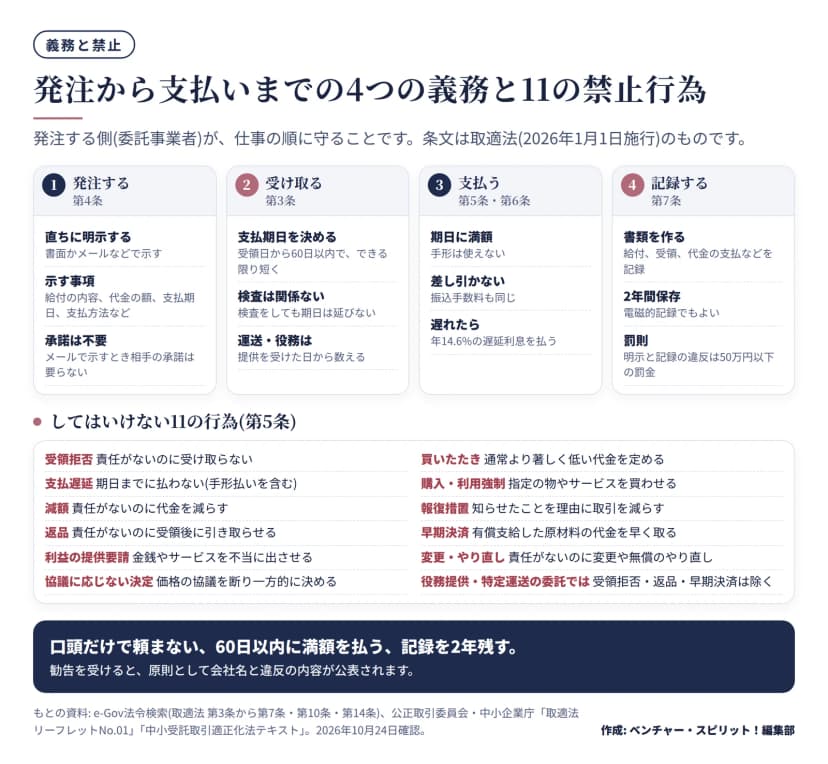 発注から支払いまでの4つの義務と、してはいけない11の行為作成: 編集部 / もとの資料: 取適法リーフレットNo.01・中小受託取引適正化法テキスト
| 行為 |
内容 |
条文 |
| 受領拒否 |
責任がないのに、給付の受領を拒む |
第5条第1項第1号 |
| 支払遅延 |
期日の経過後なお払わない。手形の交付などを含む |
第1項第2号 |
| 減額 |
責任がないのに、代金を減らす |
第1項第3号 |
| 返品 |
責任がないのに、受領した物を引き取らせる |
第1項第4号 |
| 買いたたき |
通常支払われる対価に比べて著しく低い代金を不当に定める |
第1項第5号 |
| 購入・利用強制 |
正当な理由なく、指定する物や役務を買わせ、使わせる |
第1項第6号 |
| 報復措置 |
違反を公正取引委員会などに知らせたことを理由に、取引を減らす、停止する |
第1項第7号 |
| 有償支給原材料等の対価の早期決済 |
原材料の代金を、製造の代金の支払期日より早く差し引く、払わせる |
第2項第1号 |
| 不当な経済上の利益の提供要請 |
自社のために、金銭やサービスなどを提供させる |
第2項第2号 |
| 不当な給付内容の変更・やり直し |
責任がないのに、内容を変えさせる、受領後にやり直させる |
第2項第3号 |
| 協議に応じない一方的な代金決定 |
費用の変動などで協議を求められたのに応じず、必要な説明もせず、代金を決める |
第2項第4号 |
役務提供委託と特定運送委託では、受領拒否、返品、有償支給原材料等の対価の早期決済は対象から外れます。11のうち、残る8つが当たります。
新しく加わった「協議に応じない一方的な代金決定」は、コストの上昇などで、受ける側から代金の協議を求められたときに、断ったり、必要な説明をしなかったりして、一方的に決めることです。公式のQ&Aは、協議の求めと経過を、書面やメールなど形に残る方法で記録するのが望ましいとしています。
型を無償で預けさせる行為は「不当な経済上の利益の提供要請」に当たる場合があります。発注のない金型・印版の無償保管は取適法違反に 保管費の決め方と見直しを参考にしてください。
違反したときはどうなるか
違反に対する扱いは、内容によって分かれます。
| 違反の種類 |
主な扱い |
| 第5条の禁止行為 |
公正取引委員会が勧告できます(法第10条)。是正や、支払いなどの必要な措置をとるよう求められます。勧告した場合は、原則として会社名、違反の事実の概要、勧告の概要などが公表されます |
| 勧告に従わないとき |
独占禁止法にもとづく排除措置命令や課徴金納付命令が行われることがあります |
| 明示や書類の作成・保存の違反 |
明示しない(第4条第1項)、書面を交付しない(第2項)、書類を作らない・保存しない・うその書類を作る(第7条)は、50万円以下の罰金です(法第14条) |
| 調査への対応 |
報告をしない、うその報告をする、検査を拒むことも、50万円以下の罰金です(法第15条) |
罰金は、違反した担当者のほか、法人にも科されます(法第16条)。調査は公正取引委員会と中小企業庁が行い、勧告の求めは、中小企業庁長官が公正取引委員会に対して行うこともできます(法第9条)。
発注する部署と経理・法務の段取り
ここからは、公式の資料を実務に置き直した、編集部の提案です。会社によって形は変わります。
3つの部署の役割
- 発注する部署(購買・外注・営業事務など): 発注のたびに条件を示し、納品や検査の日を記録します。価格の協議の求めを受けたら、法務や上司に共有します。
- 経理: 支払サイトを60日以内に保ち、手形を使わず、振込手数料を差し引かないようにします。
- 法務(いなければ総務): 取引先ごとの対象の判定、発注書のひな形と基本条件書の整備、研修と見直しを受け持ちます。
発注書のひな形
発注書のひな形には、先の4条明示の事項を、入力欄として並べておきます。一般的には、次のような欄を作ります。
- 委託日、取引先の名称、品名・仕様・数量(役務や運送は内容)
- 納品期日と場所、検査をする場合は完了の期日
- 代金の額(税込)、支払期日、支払方法
- 有償支給の欄、未定事項の欄(理由と予定の期日)
- 共通事項の書面の名前と有効期間
取引先の区分の台帳
対象になるかどうかを毎回調べるのは大変です。取引先ごとに、次の項目を一覧にしておくと、発注の前に区分を確かめられます。
| 項目 |
内容 |
| 取引先の名前 |
法人か個人か |
| 資本金 |
登記で確かめた額と、確かめた日 |
| 従業員数 |
取引先に書面で聞いた人数と、聞いた日 |
| 取引の種類 |
製造・修理・情報成果物・役務・運送のどれか |
| 判定 |
区分A・区分B・対象外 |
| 自社の区分 |
自社の資本金と従業員数 |
従業員数は、相手に尋ねないと分からないことが多いものです。一般的には、基本契約を結ぶときや年に1回の見直しのときに、書面かメールで聞いて記録に残します。判定に迷う取引は、対象として扱っておくほうが安全です。
支払サイトの見直し
経理は、次の順で見直します。
- 取引先ごとの支払条件を一覧にし、受領日から支払日までの日数を確かめる。
- 60日を超える取引、手形や期日に満額にならない手段で払っている取引を洗い出す。
- 月末締めは2か月以内に収まるか、検査に日数がかかる取引は検査期間を含めて60日以内に収まるかを確かめる。
- 支払いのシステムで、振込手数料を差し引く設定になっていないか確かめる。
今日からできること
フリーランスなど個人に発注する場合は、取適法のほかに、フリーランス法の決まりも当たることがあります。フリーランス法の取引条件の明示 発注書の書き方と支払期日60日・禁止行為の確認で、取適法との関係を確かめられます。
この記事は、2026年10月24日時点の、e-Govの法令本文と公正取引委員会・中小企業庁の資料にもとづいています。自社の取引が対象に当たるか、違反に当たるかなど、個別の判断は、弁護士や、公正取引委員会の窓口に確かめてください。