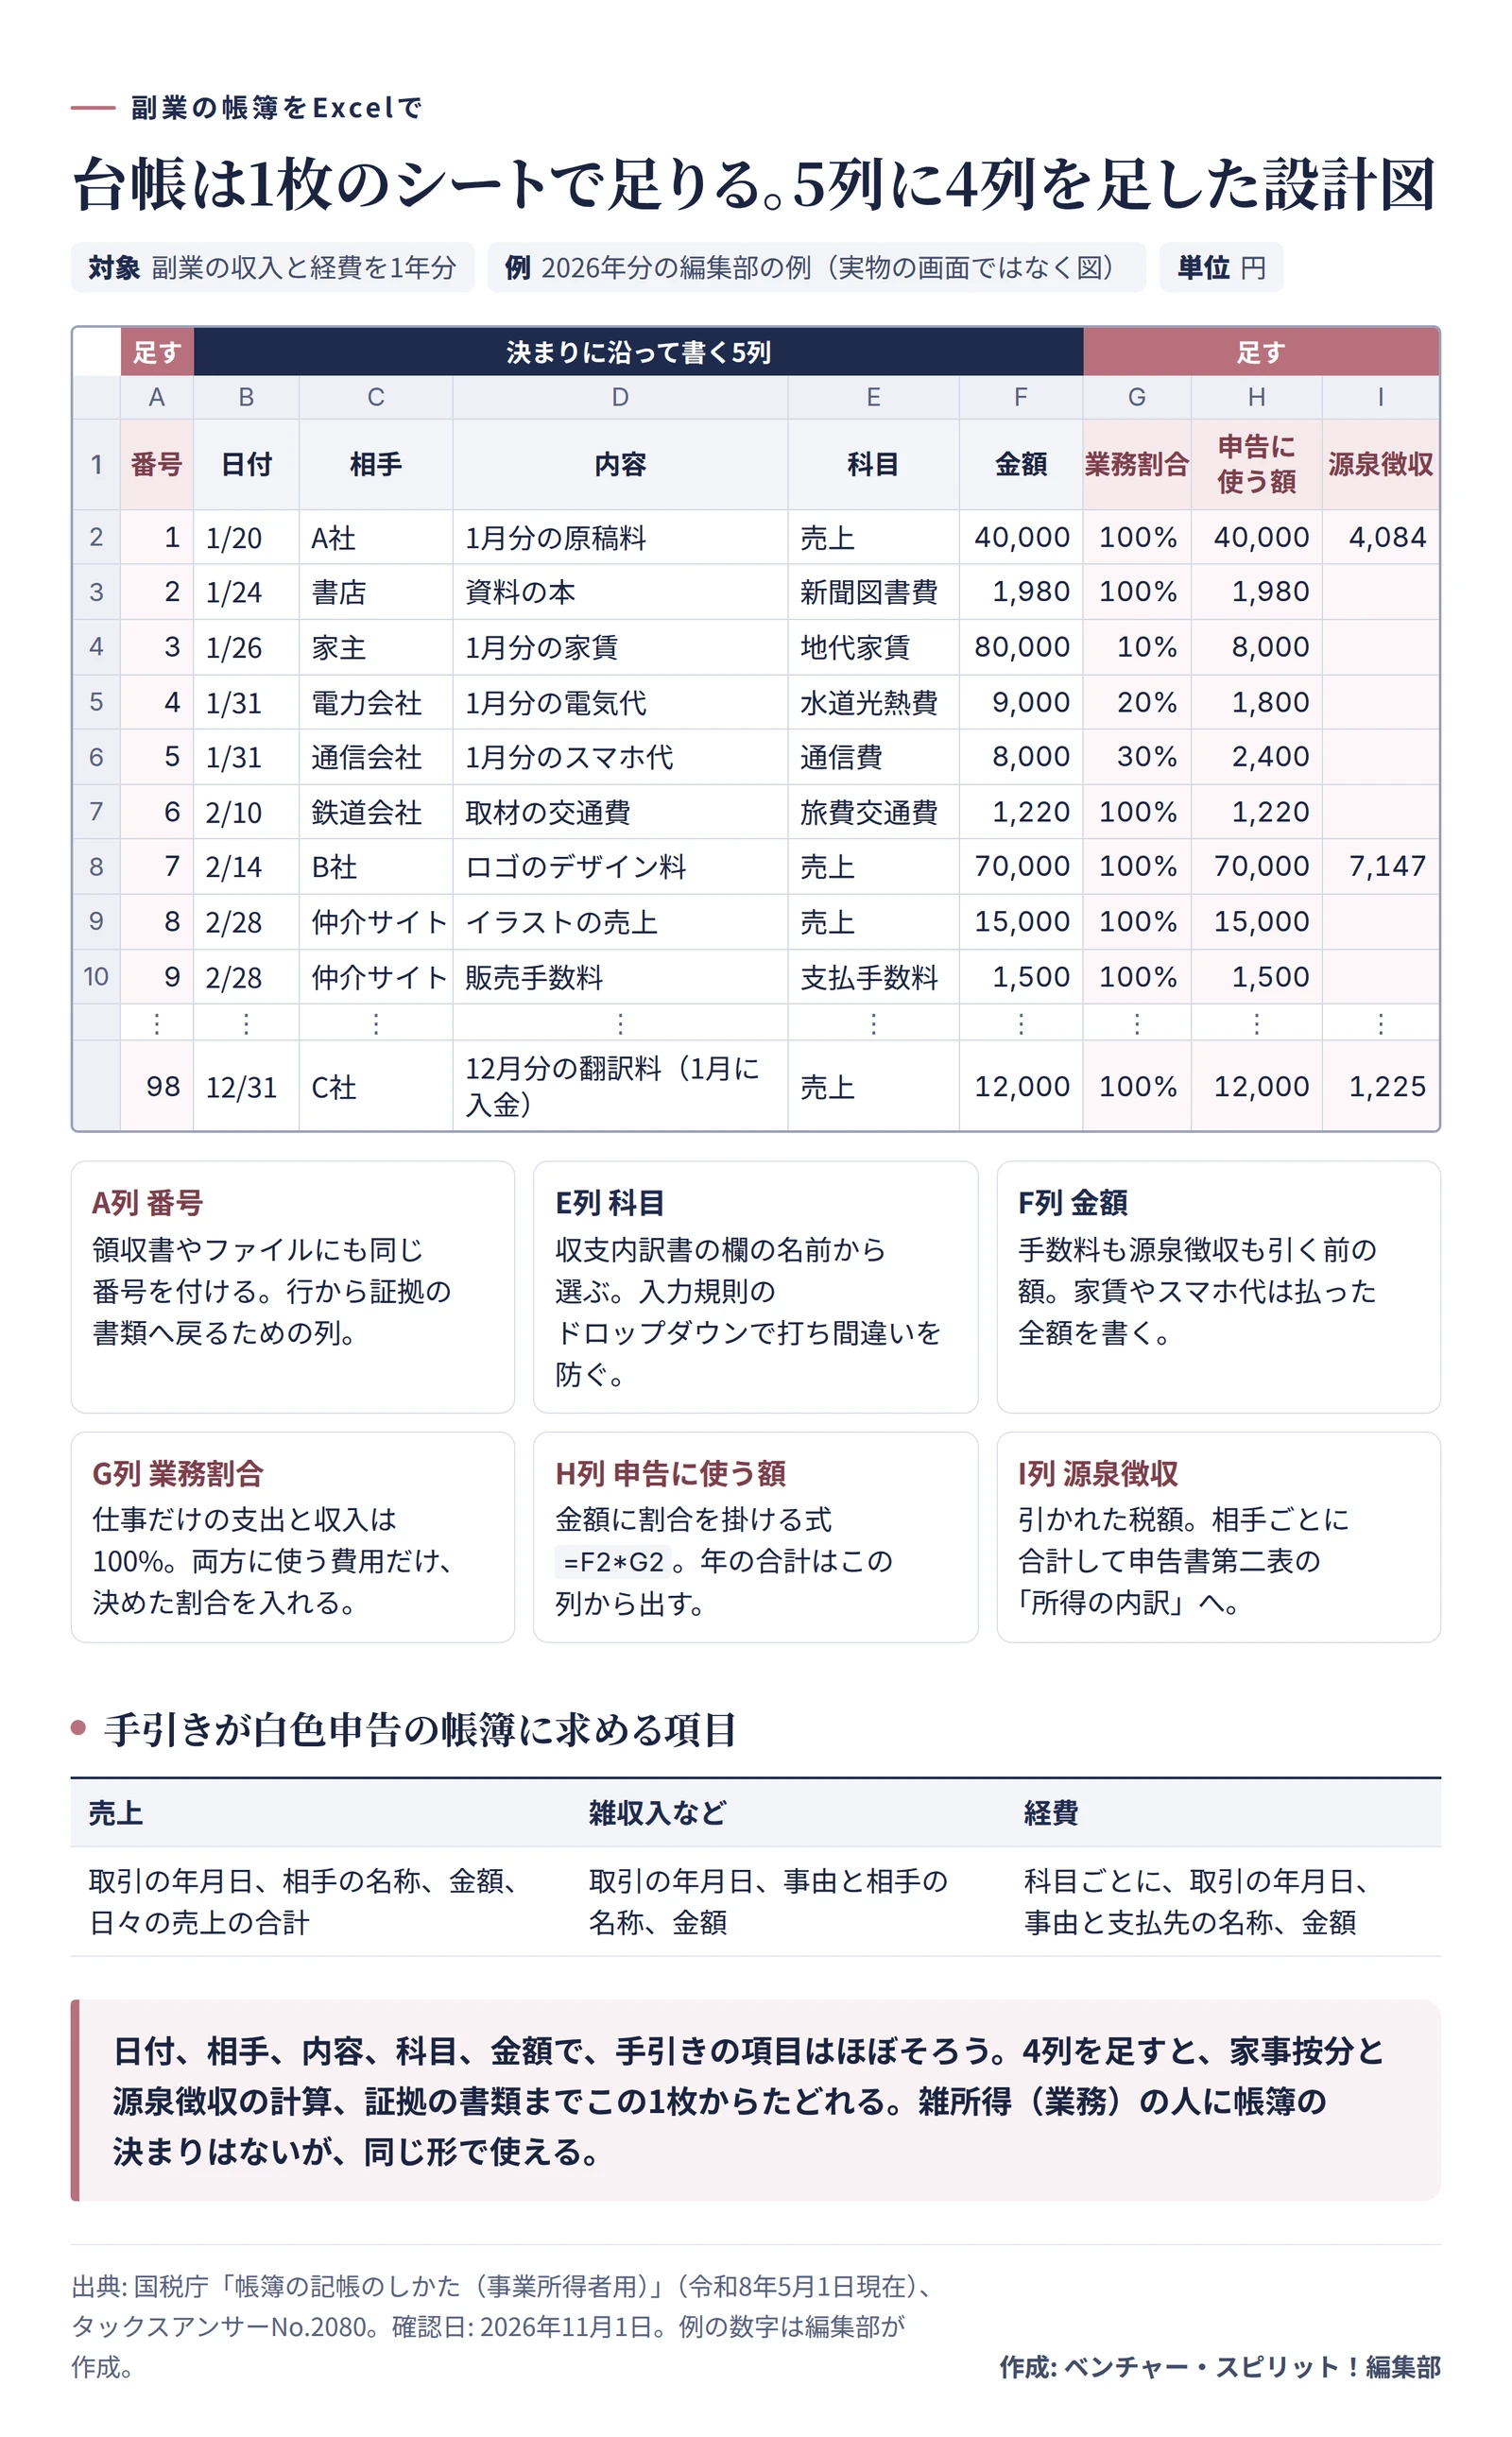
たまった領収書をExcelに移すなら、最初に作る列は日付、相手、内容、科目、金額の5つです。白色申告の帳簿に求められる項目は、これでほぼそろいます。1
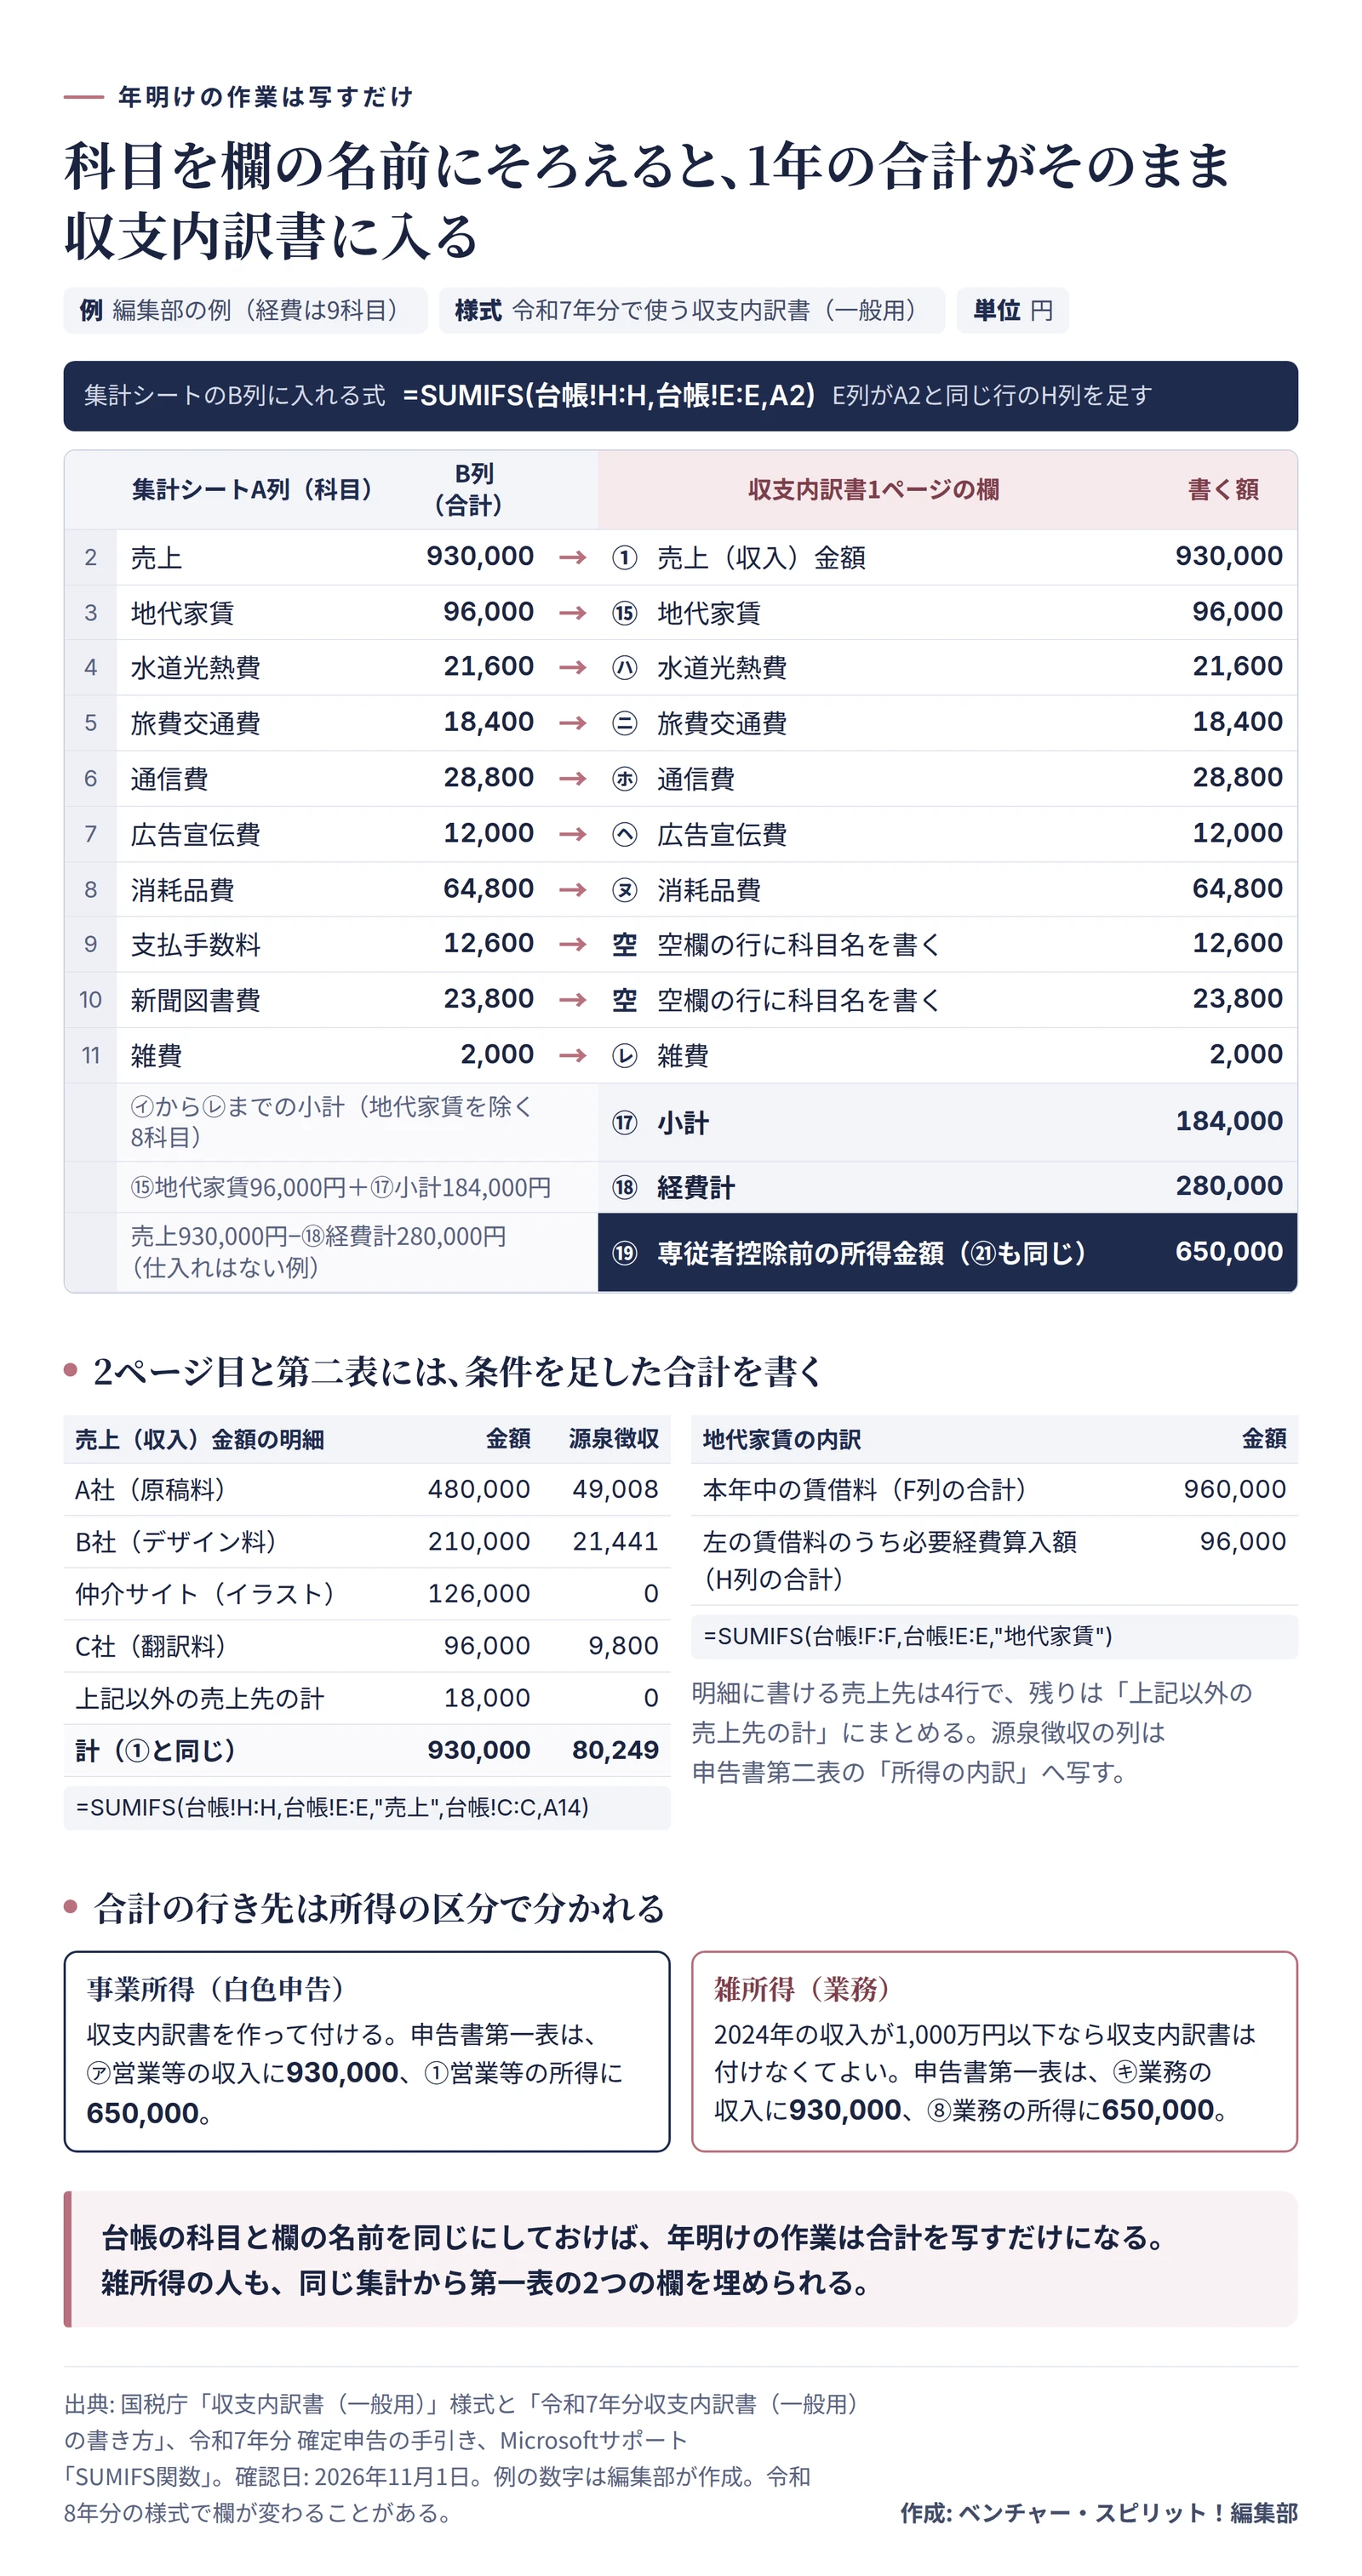
科目を収支内訳書の欄と同じ名前にしておけば、年明けは合計を写すだけ。簿記の言葉はいりません。
レシートの束を前に、どこから手をつけようか迷っていませんか。申告までの段取りは確定申告の準備に書いたので、ここでは表の作り方と、何年残すかに絞ります。
5列に足すのは4列だけ
 領収書を月ごとの束に分けると、台帳に入れる順番が決まるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
白色申告の帳簿に、決まった様式はありません。1だからExcelでかまわないのです。書くのは、売上なら取引の年月日と相手の名前、金額。経費は科目に分けて、いつ、何のために、だれに、いくら払ったかを書きます。
ただ、これだけだと、家賃の按分や引かれた税の合計までは出せません。そこで4列を足します。
番号は、領収書と行をつなぐ列です。紙のレシートには同じ番号を手で書き、データならファイル名に入れておくと、あとから「この数字はどれ?」とすぐ戻れます。業務割合は、家賃やスマホ代のように暮らしにも仕事にも使う費用のためのもの。割合を入れれば、隣の「申告に使う額」が式で出ます。決め方は家事按分の記事で紹介しました。最後の源泉徴収は、相手ごとに足して申告書に写す数字です。書く欄は支払調書の記事にあります。
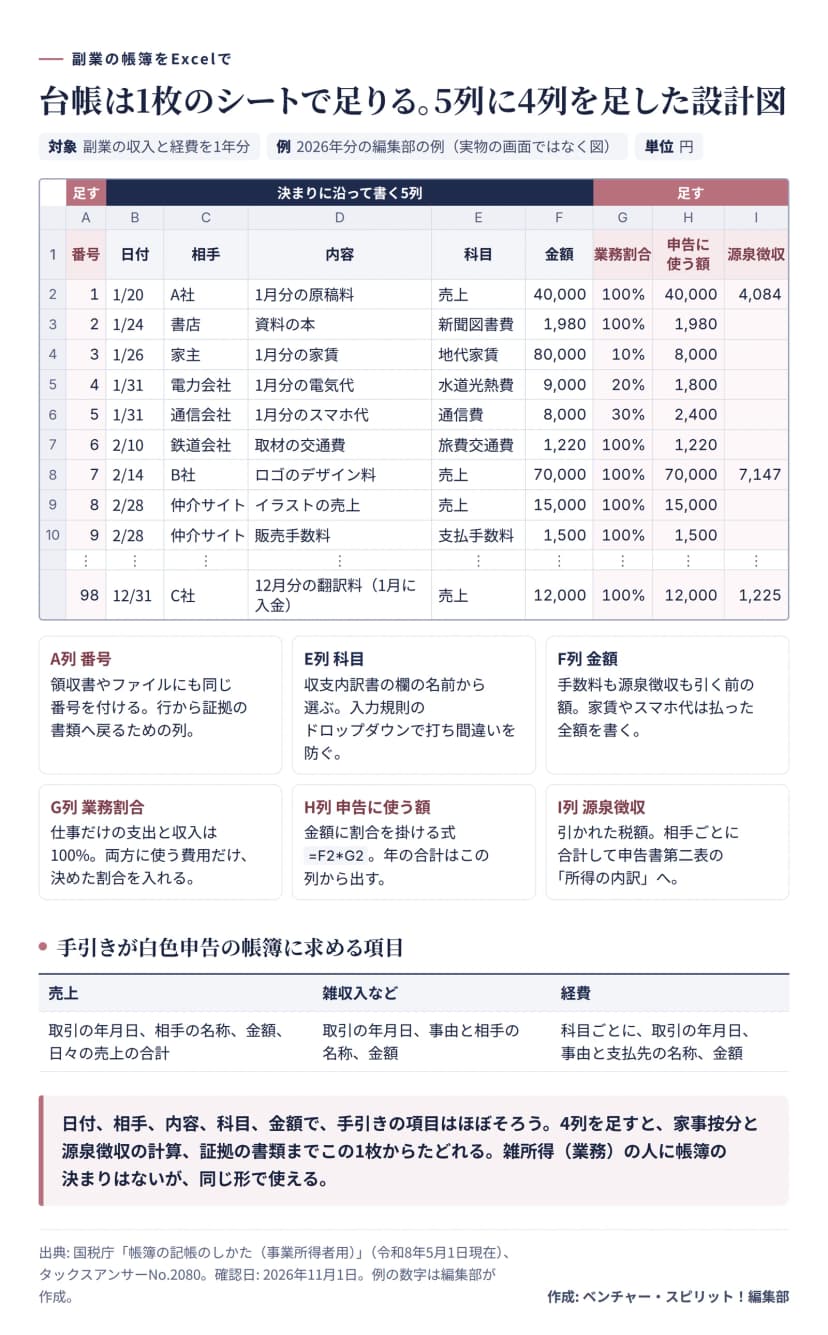 副業の台帳の設計図。決まりに沿って書く5列と、足す4列の入力例(編集部の例)作成: 編集部 / 出典: 国税庁(帳簿の記帳のしかた・タックスアンサー)
つまずきやすいのは金額でしょう。収入は手数料や源泉徴収を引く前の額、家賃は払った全額を書きます。入金された額や仕事の分だけを入れると、あとで収入や家賃の総額が分からなくなるからです。
同じ日に売上が2件以上あれば、その日の合計も書きます。手引きの記載例にある「14日計」の行です。1科目を空けた行にしておくと、科目で足す集計には混ざりません。
科目は欄の名前から選ぶ
収支内訳書(一般用)の1ページ目には、地代家賃や水道光熱費、旅費交通費、通信費、消耗品費、雑費といった欄が並んでいます。2台帳の科目をこれと同じ名前にすると、足した数字がそのまま欄に入ります。
欄にない費用はどうするのでしょう。その他の経費には空欄が5行あり、特殊な経費は科目を設けて書くよう案内されています。2編集部の例では、販売手数料を「支払手数料」、資料の本を「新聞図書費」にしました。
Excelの設定は2つだけ。3
- 科目の列に入力規則を設定し、欄の名前をドロップダウンから選べるようにする。
- 別のシートのA列に科目を並べ、B列にSUMIFS関数を入れる。
=SUMIFS(台帳!H:H,台帳!E:E,A2)
台帳のE列がA2の科目と同じ行だけ、H列を足す式です。手で打つと「通信費」と「通信料」が別の科目になり、片方が集計から漏れてしまう。ドロップダウンにするのはそのためです。
条件を足せば、2ページ目の売上先の明細も出せます。2家賃を経費にするなら、地代家賃の内訳に払った総額と必要経費にした額を両方書くので、金額と申告に使う額を分けておいた列が役に立ちます。
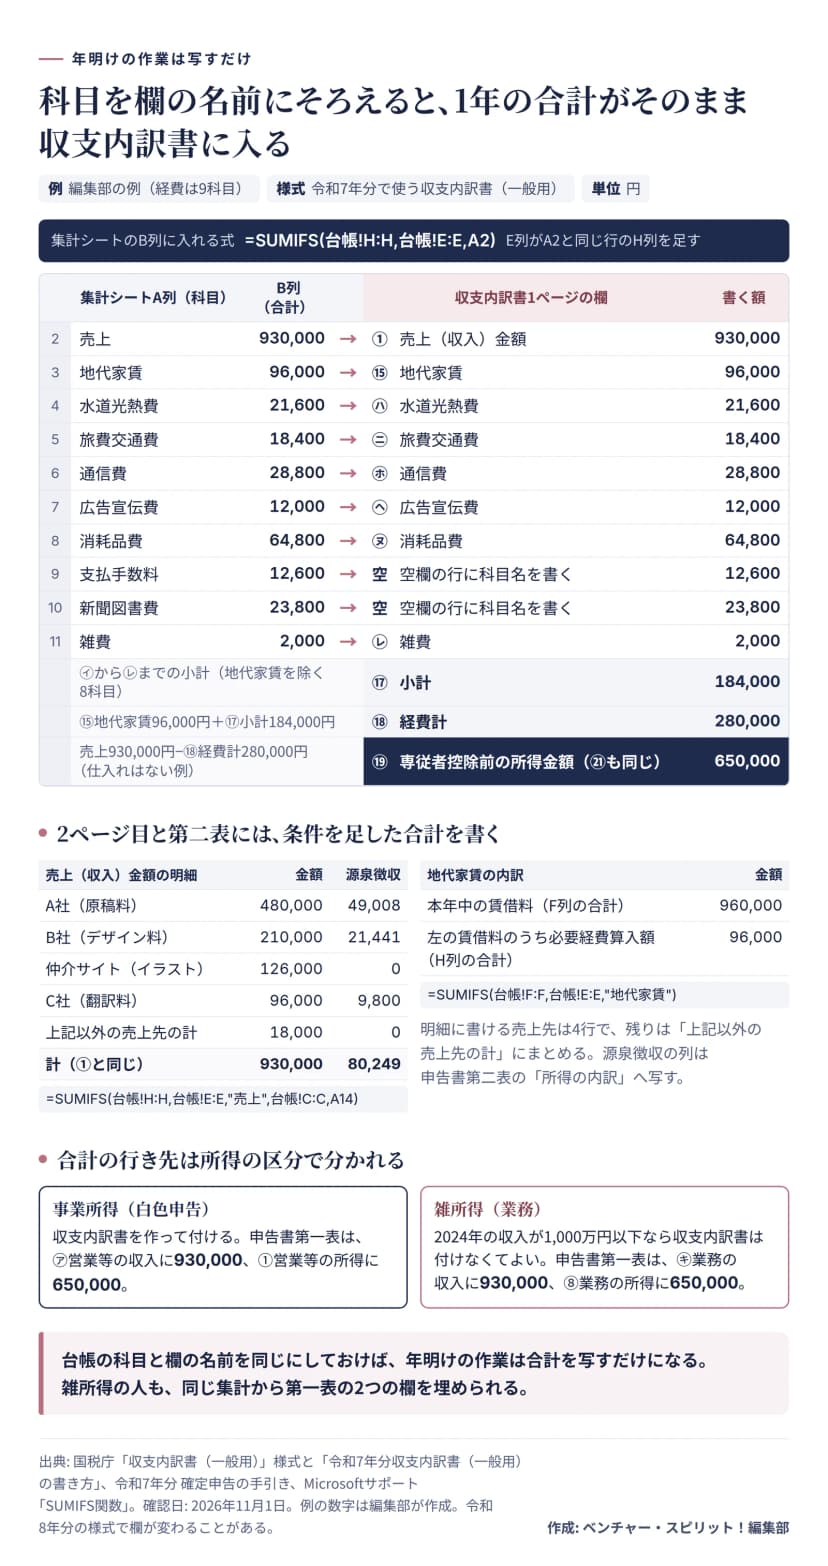 台帳の合計を収支内訳書の欄へ写す対応と、所得の区分ごとの行き先(編集部の例)作成: 編集部 / 出典: 国税庁(収支内訳書の様式と書き方・確定申告の手引き)、Microsoftサポート
雑所得(業務)の人が収支内訳書を付けるのは、前々年の収入が1,000万円を超えたときだけです。4令和8年分なら2024年の収入で見ます。でも、付けない人も第一表に収入と所得を書くので、集計の作業は変わりません。
まとめて書けるのは日々の合計まで
1か月分を1行にできたら楽ですよね。ただ、国税庁の案内に出てくる簡易な方法は日々の合計までで、月の合計でよいとは書かれていません。5
| 取引 |
簡易な書き方 |
条件 |
| 請求書の控えなどで中身を確認できる売上 |
その日の合計だけを書く |
控えを保存している |
| 少額な現金売上と少額な費用 |
その日の合計だけを書く(費用は科目ごと) |
いくらまでが少額かの線は示されていない |
| 掛売上(あとで入金される売上) |
入金した日に書く |
控えを保存し、年末に売掛金の残高を書く |
| 費用 |
出金した日に書く |
年末に未払額と前払額を書く |
副業で気をつけたいのは3行目です。入金した日に書くのは認められていますが、12月に納めて1月に入金される報酬は今年の収入。12月31日の行で足し、翌年はその入金を売上から除きます。6
雑所得(業務)で前々年の収入が300万円以下なら、入金した年で数える現金主義の特例も選べます。使うときは、申告書第一表の業務の欄にある「区分」に1を書きます。4
雑所得と白色で違うのは帳簿の有無
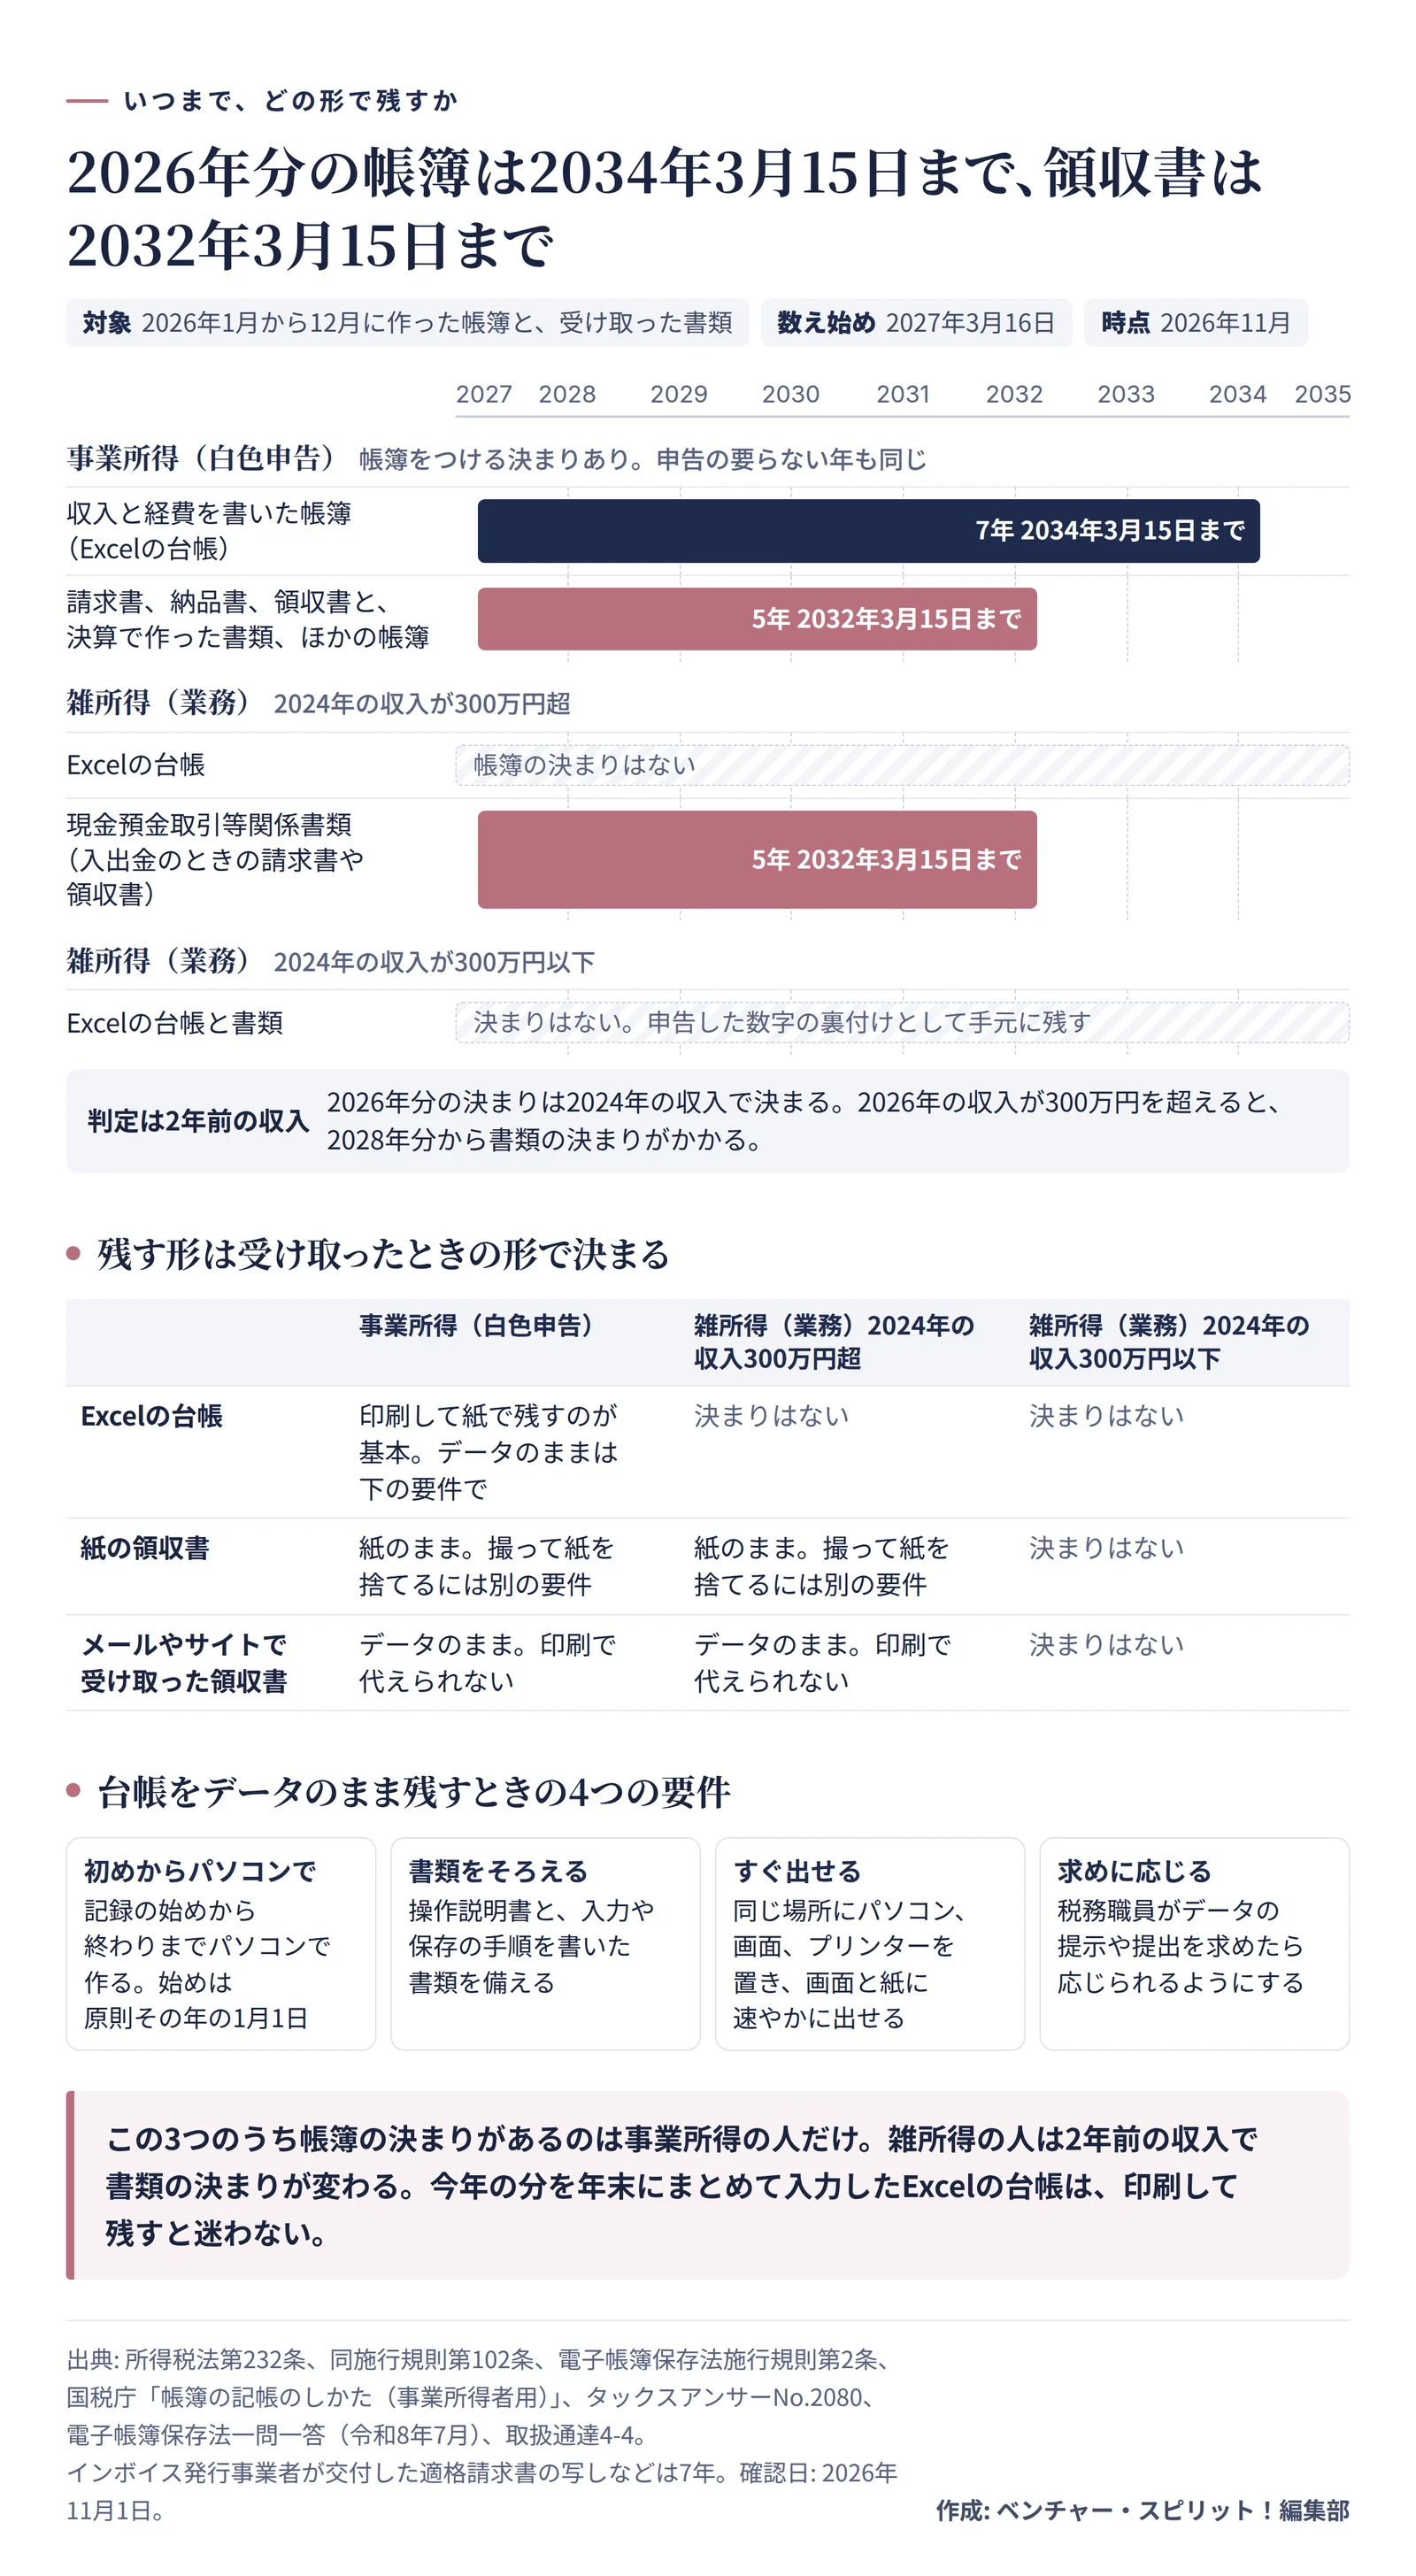
事業所得の人は、申告が要らない年も帳簿をつけて残す決まりです。1売上の帳簿がないと、税務調査で申告漏れが見つかったときに加算税の割合が5%か10%重くなることもあります。7
雑所得(業務)の人に帳簿の決まりはありません。あるのは、前々年の収入が300万円を超えたときに書類を残す決まりで、対象は現金預金取引等関係書類。現金や預貯金の出し入れのときに作ったり受け取ったりした請求書や領収書のことです。8
今年の分の決まりは、もう終わった2024年の収入で決まっています。だから通帳か2024年分の申告書を見れば、今日のうちに分かるのです。どちらの所得に当たるかは、雑所得と事業所得の違いで確認できます。
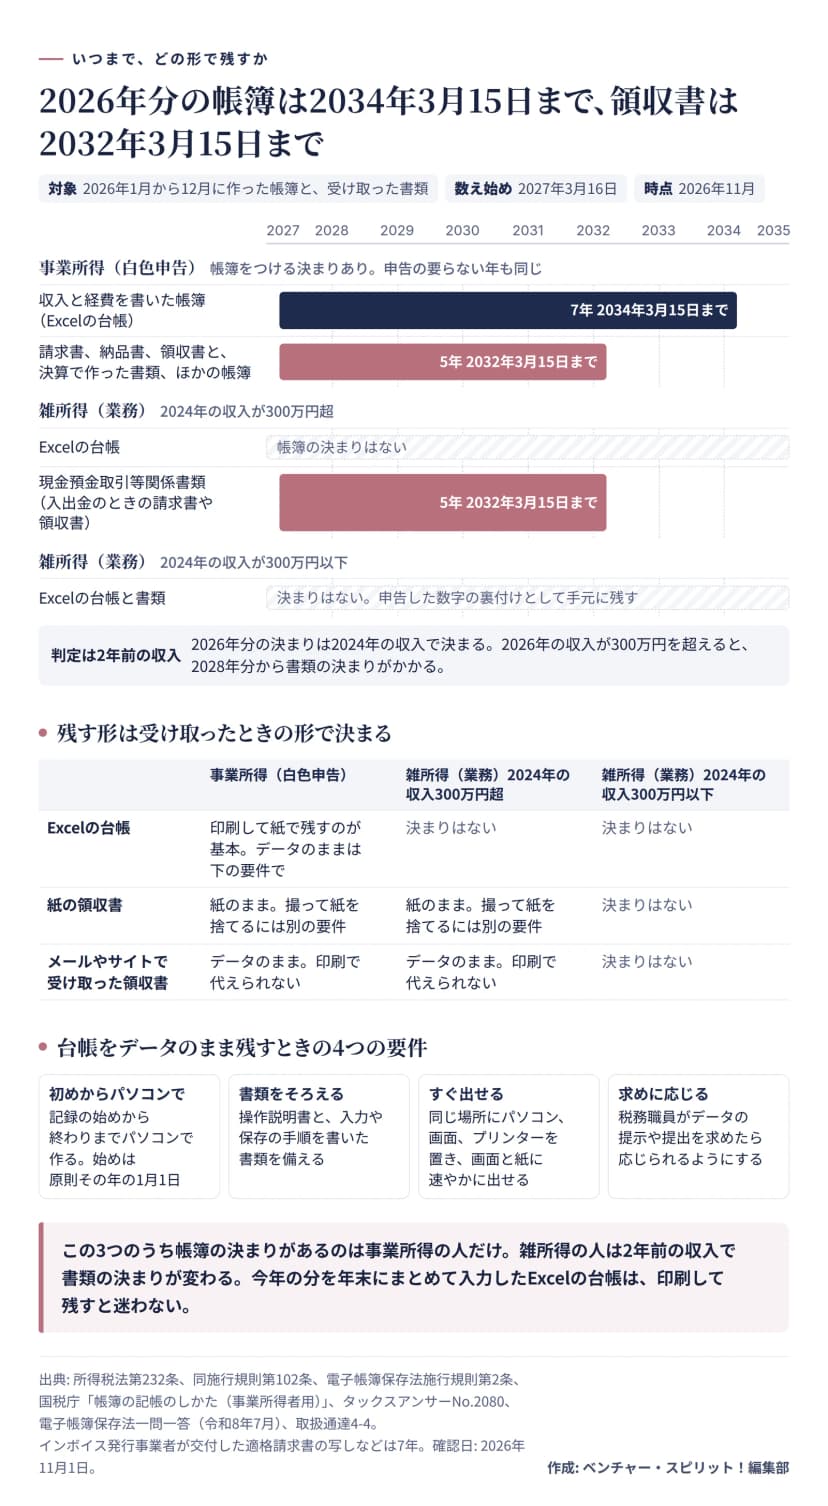 2026年分の帳簿と書類をいつまで、どの形で残すか。事業所得と雑所得の違い作成: 編集部 / 出典: 国税庁(帳簿の記帳のしかた・タックスアンサー・電子帳簿保存法一問一答)、e-Gov法令検索
なお、インボイス発行事業者が交付した適格請求書の写しは7年です。1
台帳は印刷、領収書は受け取った形で
事業所得の人がExcelで作った台帳は、印刷して紙で残すのが基本です。国税庁の一問一答でも、帳簿は紙で残すのが原則で、データのままにするのは特例です。9Excelを名指しした説明は見当たりませんが、初めから自分でパソコンで作る帳簿なので、この特例の対象になるとみられます。
ややこしいのは始める時期でしょう。データのまま残すなら、原則として年の初めからパソコンで作っていることが前提です。10今年の分を年末にまとめて入れるなら印刷で残し、データにするのは来年1月からと決めてしまえば迷いません。
領収書は受け取った形のまま残します。紙は紙で。メールやサイトで受け取ったものは、保存の決まりがある人ならデータのままで、印刷では代えられません。前々年の収入が300万円を超える雑所得の人も同じです。11
ここでも番号が役に立ちます。電子取引の一問一答には、Excelの一覧表に日付と金額、取引先を入れ、通し番号でファイルと結びつける方法が、検索の要件を満たす例として出てきます。12番号を付けた台帳は、この一覧表とほぼ同じ形です。もっとも、前々年の売上高が5,000万円以下で、求められたらデータを出せるようにしてあれば、検索の工夫までは要りません。11訂正や削除をしない規程の作り方は、先ほどの家事按分の記事にあります。
束を台帳に移す手順は7つ
いっぺんに片づけなくてかまいません。1か月分ずつ、この順で進めます。
- 領収書を月ごとに分け、紙は封筒に、データはフォルダーに入れる。
- Excelに「台帳」と「集計」の2つのシートを作る。
- 通帳と取引先の明細を見ながら、収入の行を先に入れる。
- 領収書を古い順に1行ずつ入れ、同じ番号を書き込む。
- 家賃やスマホ代の12か月分を入れ、業務割合を入力する。
- 12月31日の行に、未入金の売上と未払いの費用を足す。
- 番号のある行に科目の抜けがないかを確認し、集計の売上を通帳の入金と見比べる。
ここまで終わると、売上先ごとの合計と科目ごとの経費が1枚に並びます。どの仕事にどれだけ経費がかかったかを数字で言えれば、来年増やす仕事も選びやすくなるはずです。
自分の所得の区分や経費の扱いに迷うときは、所轄の税務署か税理士に相談できます。会社に届け出が要るかどうかは、勤め先の就業規則で確認します。
制度は2026年11月1日に、e-Gov法令検索の法令と国税庁の手引き、一問一答で確認しました。Excelの関数はMicrosoftのサポートページによります。収支内訳書と申告書の欄は令和7年分の様式のものなので、令和8年分の様式が出たら、欄が変わっていないかを見ておいてください。