副業の所得が雑所得か事業所得かで、申告の結果がはっきり分かれるのは、主に2つの場面です。赤字が出た年に、その赤字を給与と差し引けるかどうかと、青色申告を選べるかどうかです。
ただし、どちらになるかを申告する人が選ぶことはできません。その副業をどれくらいの大きさで、どう続けているか。その実態で決まります。1
帳簿や領収書をどう残すかの違いは、副業の確定申告の準備の表にまとめてあります。
区分は、届け出ではなく実態で決まる
 1年分の領収書を分けながら、副業の収入と経費をパソコンに入力するイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
国税庁は業務に係る雑所得を、副業の収入のうち「営利を目的とした継続的なもの」と説明しています。2原稿料や講演料、デザインの報酬も、事業所得にあたる場合をのぞけば、この雑所得の例に入っています。1
では、どんな副業なら事業所得になるのでしょう。通達はその活動が社会通念上、事業と言える程度かどうかで判定するとしています。1
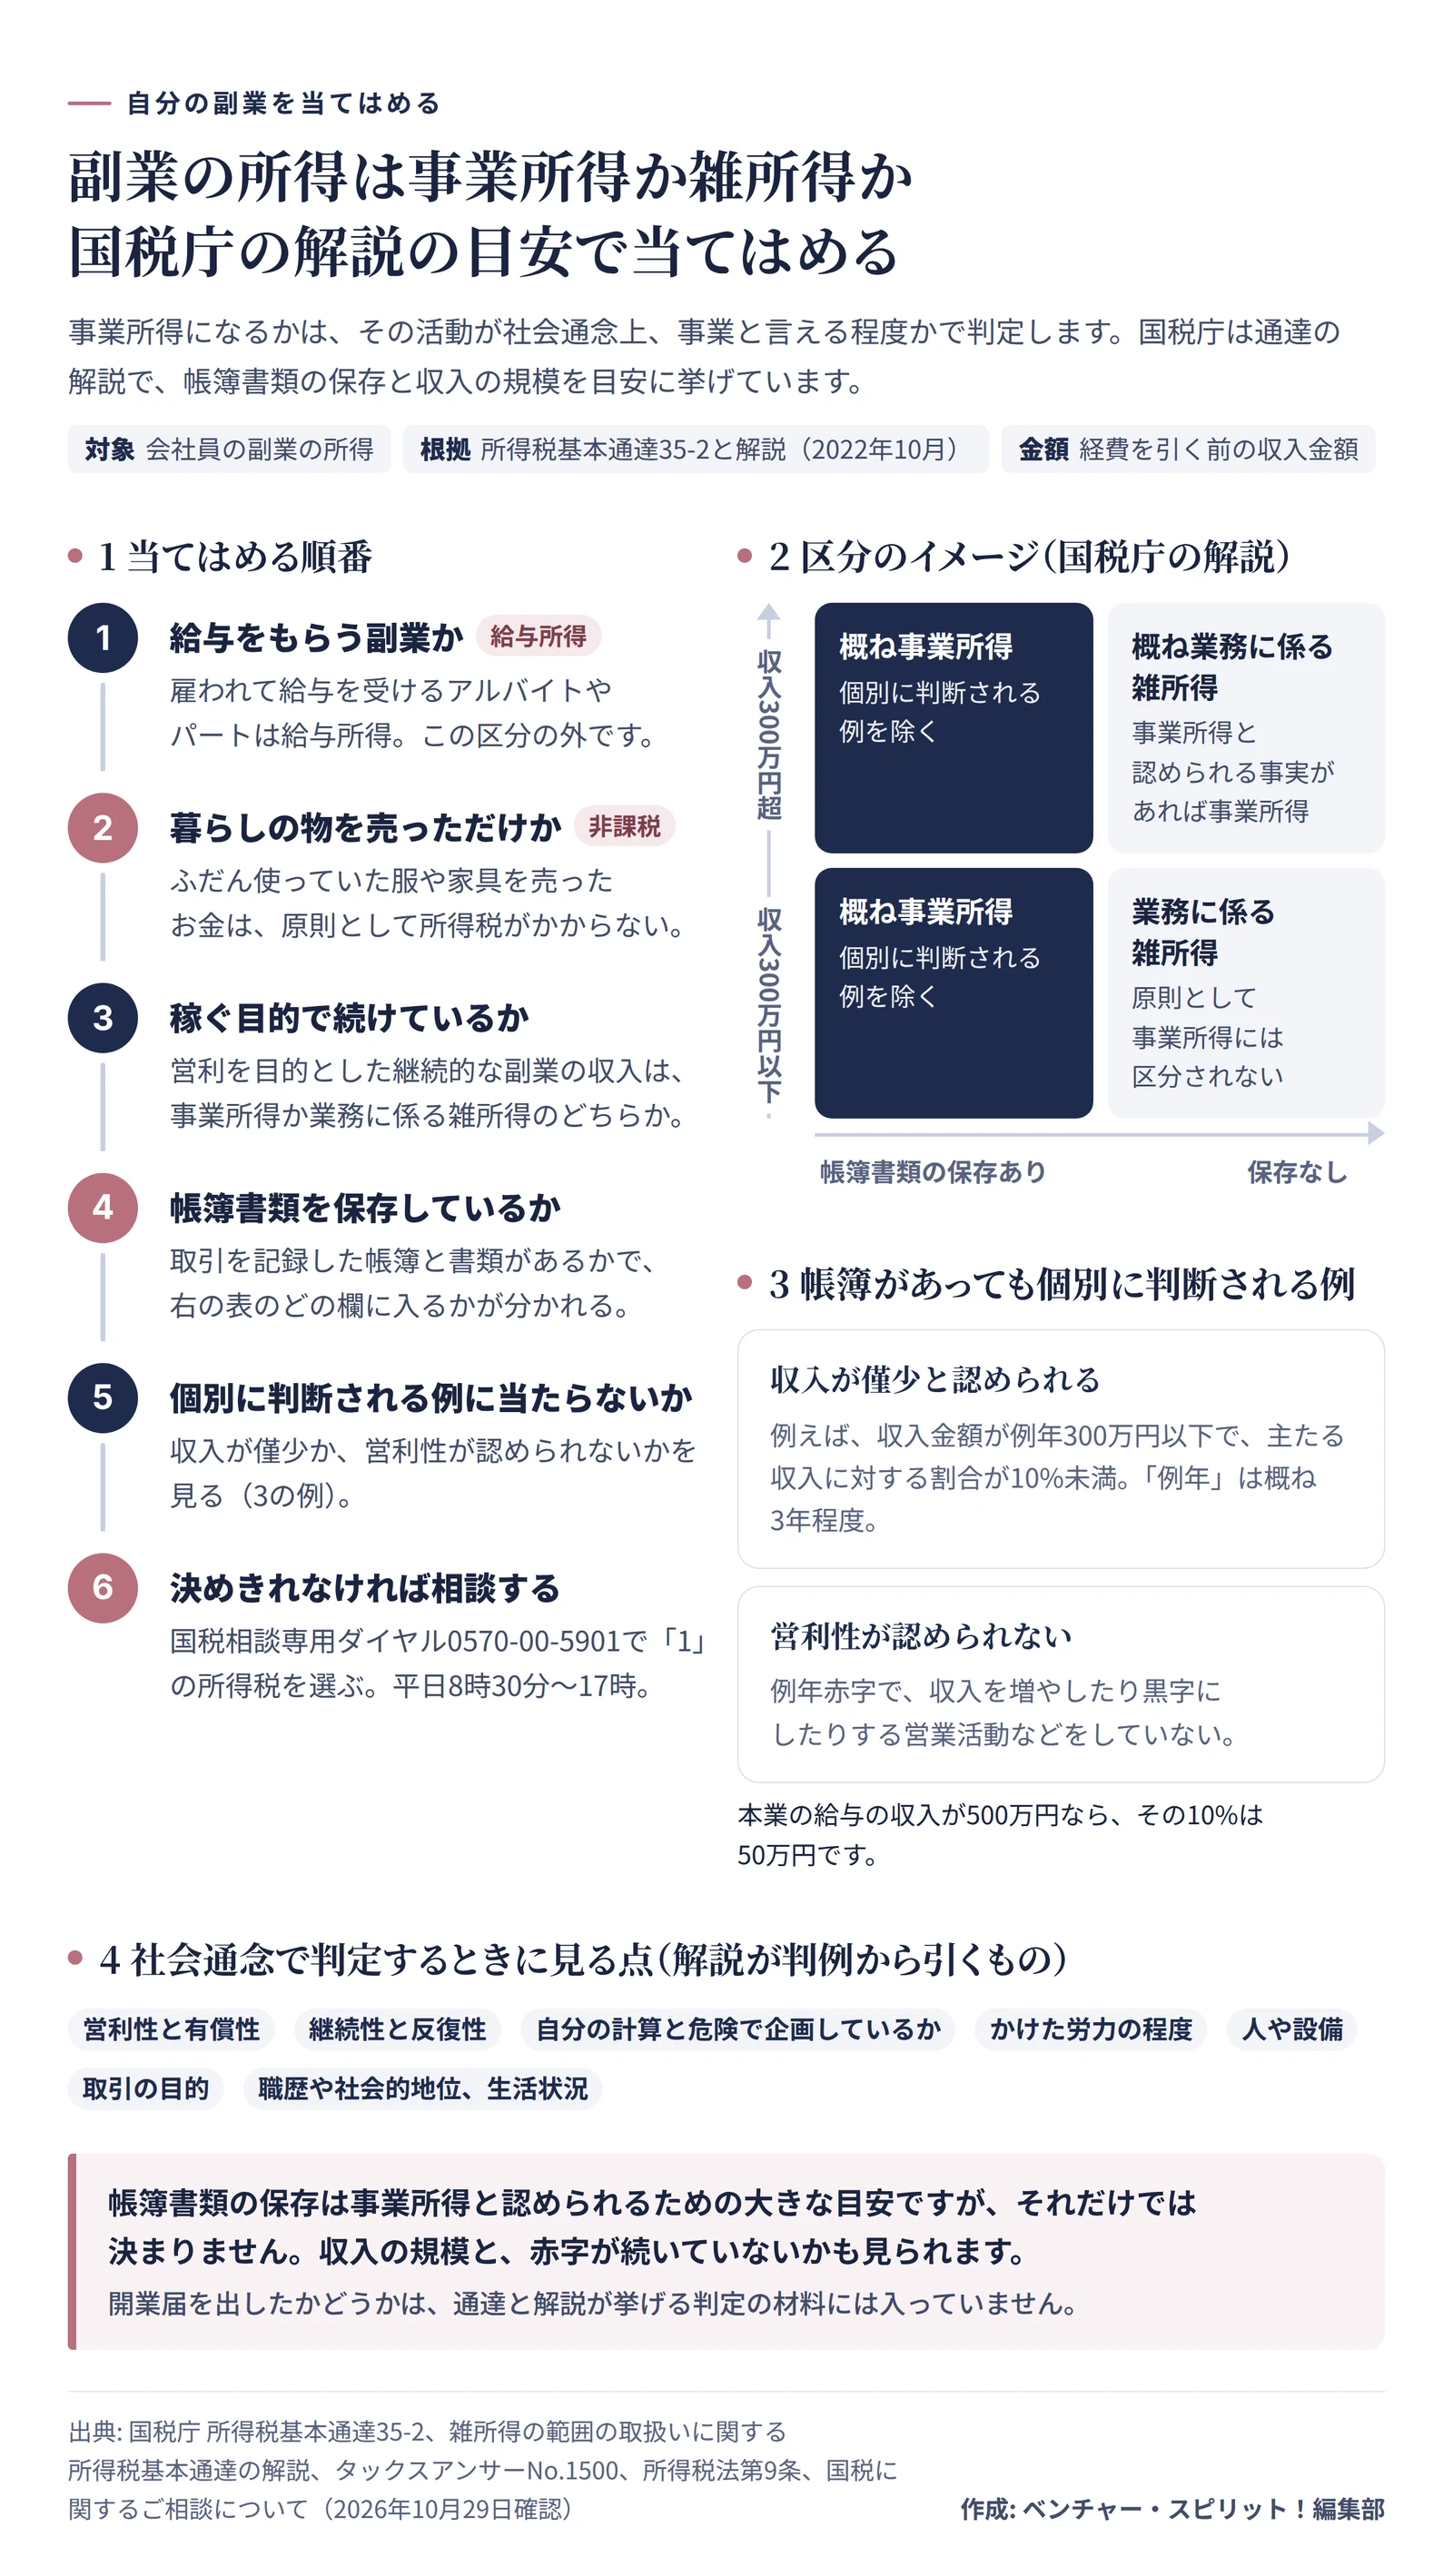
これだけでは、自分の副業がどちらなのか、見当がつきにくいですよね。国税庁は2022年10月に通達を改めたとき、解説の中でもう少し具体的な目安を示しています。取引を帳簿につけて残している人の活動は、ふつうは営利性や継続性があり、事業所得になる場合が多い。帳簿や書類を残していなければ、原則として事業所得にはならない、という考え方です。3
ただし収入が300万円を超えるほどの大きさなら、帳簿がないことだけで区分を決めず、事業所得にあたる事実があれば事業所得として扱います。3
反対に、帳簿があればかならず事業所得になる、というわけでもありません。帳簿や書類を残していても、事業かどうかを個別に判断する例が、解説には2つ出てきます。3
かたい言葉が並びますが、中身はシンプルです。本業の給与の収入が500万円なら、その10%は50万円。副業の収入が毎年40万円ほどなら、帳簿をつけていても、解説のいう僅少の例に当てはまります。
開業届を出したかどうかは、通達にも解説にも、判定の材料として出てきません。解説が判例から引いている材料は、営利性や継続性、自分の計算と危険で企画しているか、かけた労力、人や設備、取引の目的、職歴や生活の状況などです。3届け出の紙1枚より、どう続けているかが見られているのです。
申告で変わるのは、赤字と青色申告
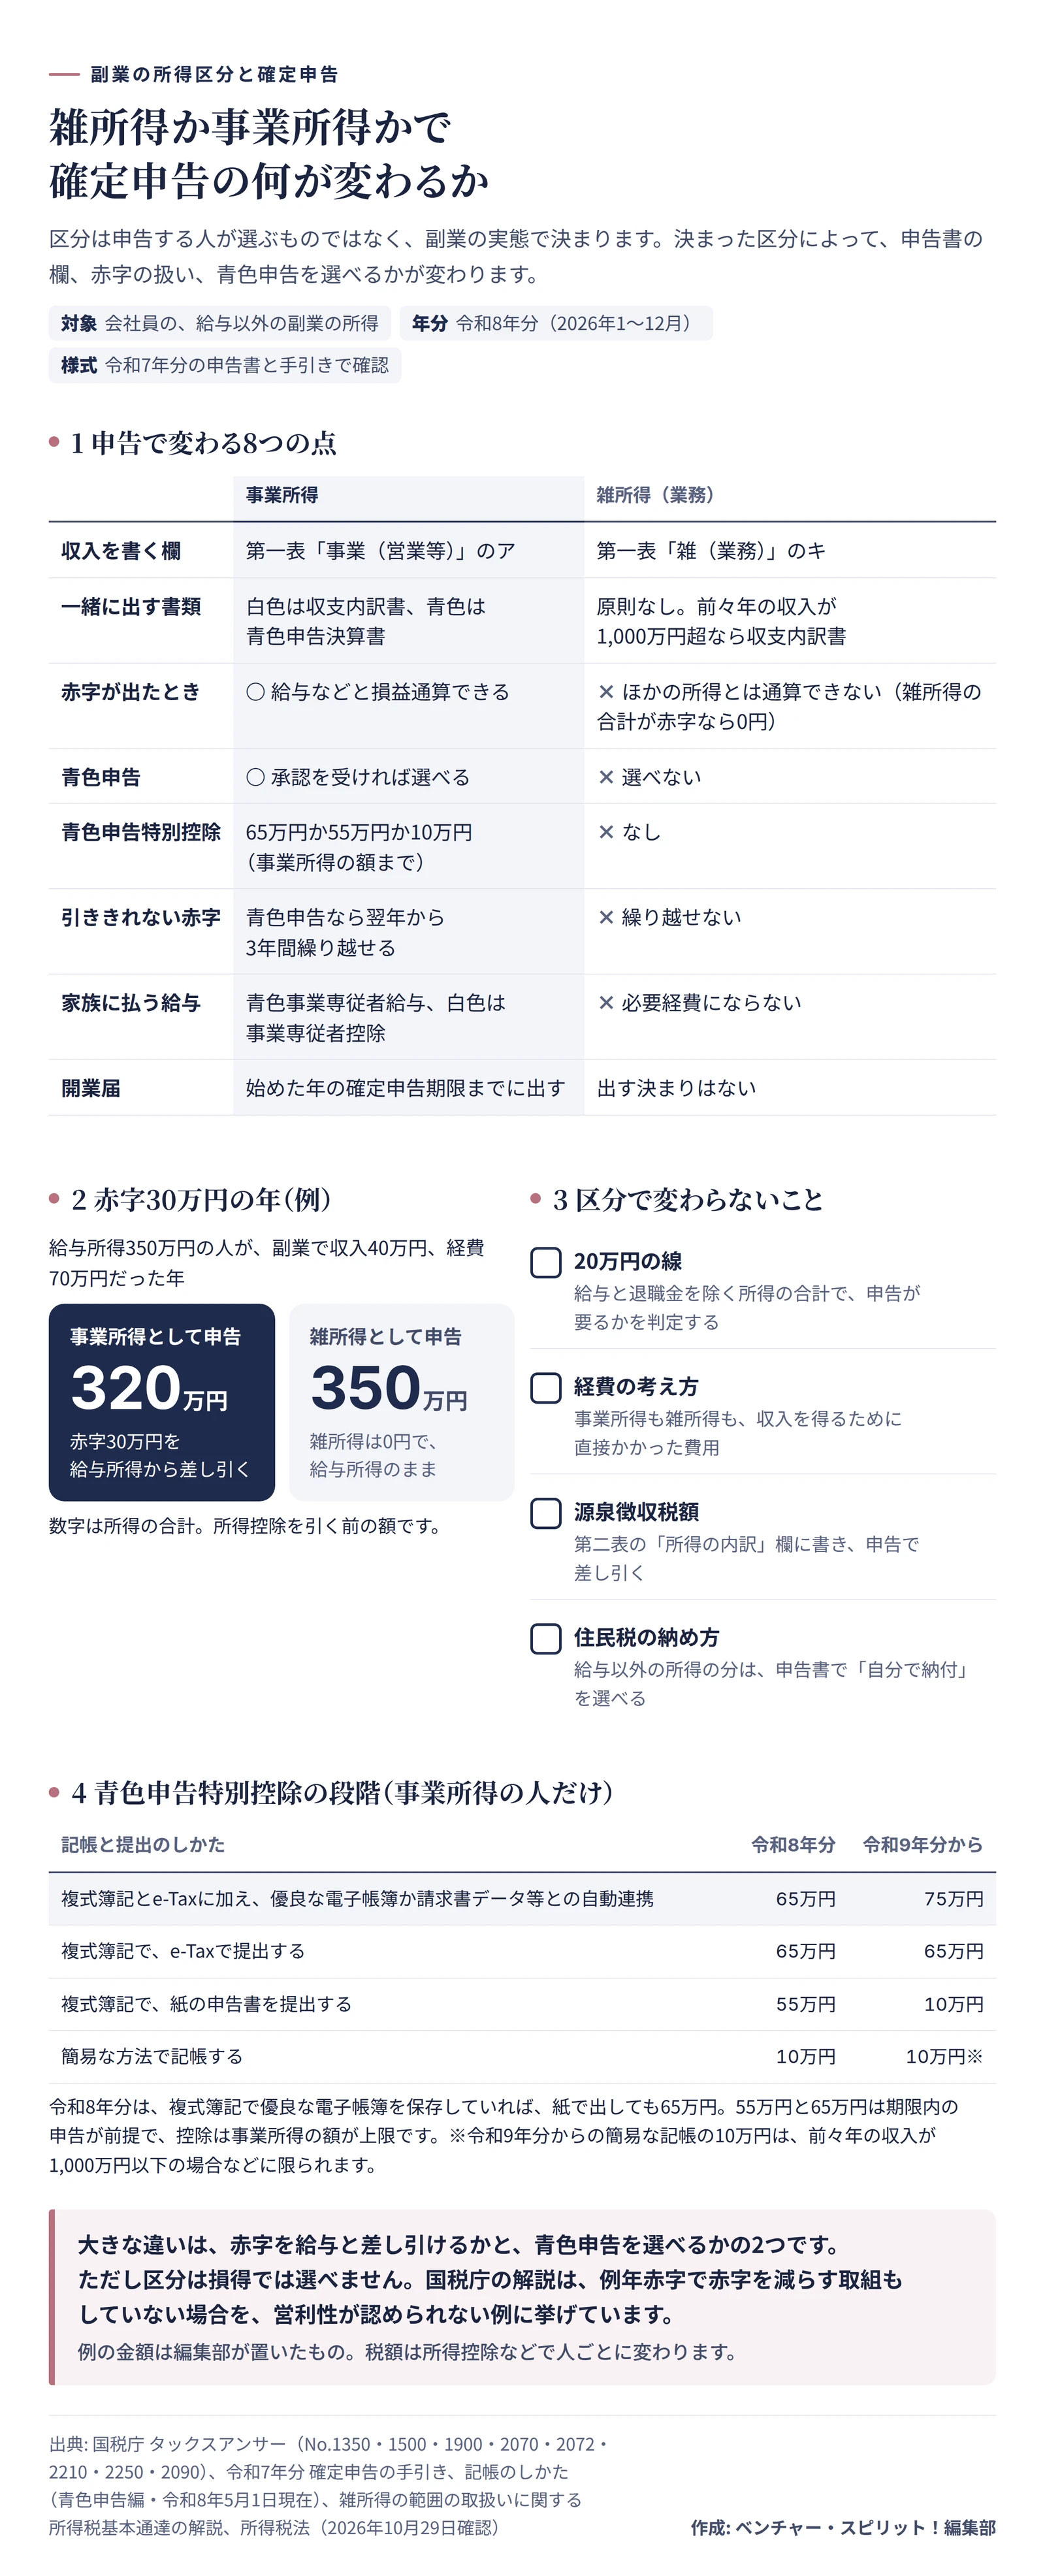
区分が決まると、申告書の書き方も、使える制度も変わります。令和8年分の申告で変わるところを、下の表に並べました。欄の記号だけは、令和7年分の申告書に合わせています。
| 申告で変わる点 |
事業所得 |
雑所得(業務) |
| 収入を書く欄(申告書第一表) |
「事業(営業等)」のア |
「雑(業務)」のキ |
| 一緒に出す書類 |
白色申告は収支内訳書、青色申告は青色申告決算書 |
原則なし。前々年の収入が1,000万円を超えると収支内訳書 |
| 赤字が出たとき |
給与などほかの所得と損益通算できる |
ほかの所得とは損益通算できない |
| 青色申告 |
承認を受ければ選べる |
選べない |
| 青色申告特別控除 |
65万円か55万円か10万円(事業所得の額まで) |
なし |
| 引ききれない赤字 |
青色申告なら翌年から3年間繰り越せる |
繰り越せない |
| 家族に払う給与 |
青色事業専従者給与か、白色申告の事業専従者控除 |
必要経費にならない |
| 開業届 |
始めた年の確定申告期限までに出す |
出す決まりはない |
8つも並ぶと、少し身がまえてしまいますよね。まず見てほしいのは、3行目にある赤字の扱いです。損益通算というのは、ある所得の赤字を、ほかの所得の黒字から差し引くこと。これができる赤字は不動産所得と事業所得、山林所得、譲渡所得の4つだけで、雑所得は入っていません。4
とはいえ、雑所得の赤字がまったく使えないわけではありません。国税庁の手引きでは、公的年金等と業務、その他の雑所得を足し、合計が赤字なら0円にします。5雑所得どうしでは差し引けても、給与のほうまでは届かないのです。
事業所得の欄には、帳簿のつけ方を1から5の番号で書く「区分」の枠もあります。会計ソフトを使わずに、複式簿記より簡単なやり方でつけている人は4、どれにも当たらない人は5。4か5だと、10万円を超える青色申告特別控除は受けられません。5
届け出のルールも違います。事業所得になる事業を始めたら、その年の確定申告の期限までに、開業の届け出を税務署へ出します。6雑所得なら、この届け出はいりません。それから、事業所得には都道府県の事業税がかかることもあります。5
家族に払う給与も、扱いが分かれます。生計を一にする家族に払った給与は、原則として経費にはなりません。7例外があるのは事業所得の人だけです。青色申告なら青色事業専従者給与、白色申告なら事業専従者控除として、経費に入れられる道があります。8
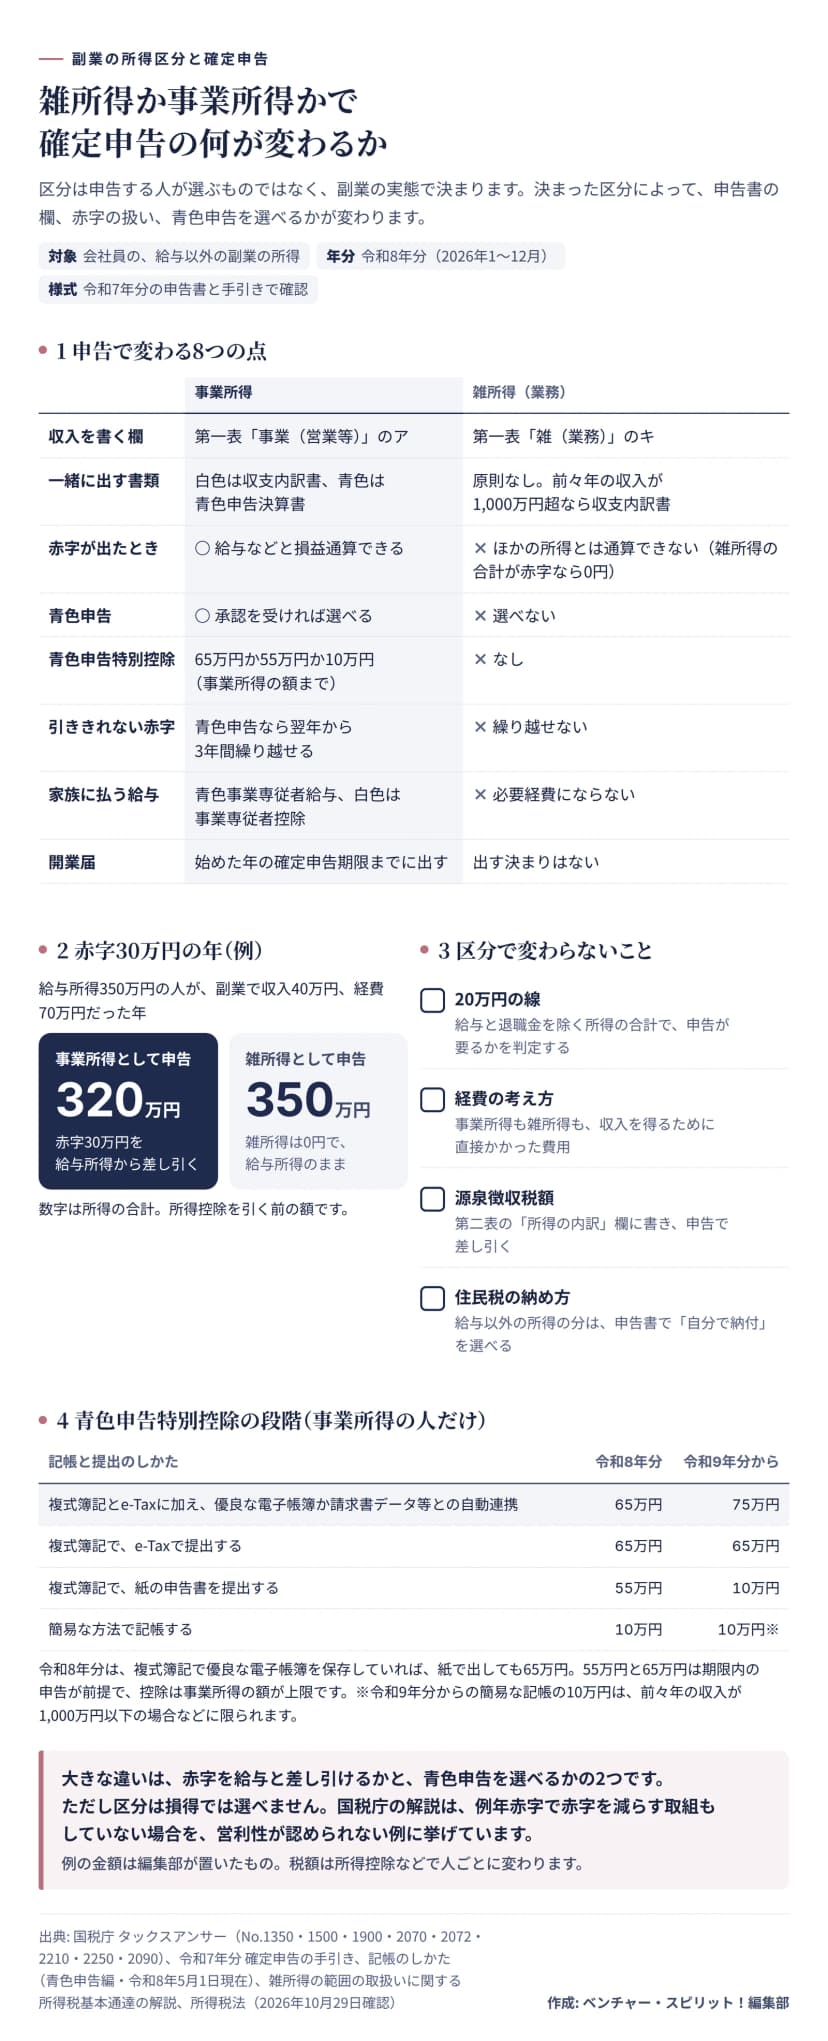 雑所得か事業所得かで確定申告の何が変わるか。変わる8つの点、赤字の例、変わらないこと、青色申告特別控除作成: 編集部 / 出典: 国税庁(タックスアンサー・確定申告の手引き・記帳のしかた・通達の解説)、e-Gov法令検索
赤字の年に、差は数字で出る
数字にすると、違いはもっとはっきりします。本業の給与所得が350万円の人が、副業で40万円の収入を得て、経費に70万円かかった年を考えてみます。差し引き30万円の赤字です。
- 事業所得として申告するなら、赤字の30万円を給与所得から差し引き、所得の合計は320万円です。
- 雑所得として申告するなら、雑所得は0円になり、所得の合計は給与所得の350万円のままです。
30万円の違いは、小さくありませんよね。
給与から引かれた所得税は、年末調整で、給与の所得だけをもとに計算されています。事業所得の赤字を差し引けば税額が下がるので、引かれすぎた分が還付になることがあります。
ここで、赤字の年だけ事業所得にしたい、と思うかもしれません。でも、この差を見て区分を選ぶことはできないのです。解説は例年赤字で、赤字を減らす取組もしていない場合を、営利性が認められない例に挙げていました。3赤字の年こそ、事業として続けていることを自分の記録で説明できるようにしておくと、あとで慌てずに済みます。
赤字が大きくて、給与所得から差し引いても引ききれない分は、純損失といいます。青色申告なら、この純損失を翌年から3年間繰り越して、その年ごとの所得から差し引けます。9白色申告で繰り越せるのは、災害で事業用の資産に受けた損失などだけ。雑所得の赤字は、そもそも損益通算ができないので、純損失にもならず、繰り越すこともできません。10
青色申告の控除は、帳簿と出し方で決まる
青色申告を選べるのは不動産所得、事業所得、山林所得がある人です。9雑所得だけの人は帳簿をどれほどていねいにつけていても選べません。
令和8年分の控除の額は、帳簿のつけ方と、申告書をどう出すかで3つに分かれます。55万円と65万円を受けるには、複式簿記で帳簿をつけて、貸借対照表と損益計算書を付け、期限までに申告することが前提です。11
| 帳簿のつけ方と出し方 |
令和8年分 |
令和9年分から |
| 複式簿記とe-Taxに加え、優良な電子帳簿か請求書データ等との自動連携 |
65万円 |
75万円 |
| 複式簿記で、e-Taxで出す |
65万円 |
65万円 |
| 複式簿記で、紙の申告書を出す |
55万円 |
10万円 |
| 簡易な方法で帳簿をつける |
10万円 |
10万円(前々年の収入が1,000万円以下の場合など) |
令和8年分なら、複式簿記で優良な電子帳簿を残している人は、紙で出しても65万円です。11表のなかでいちばん大きく動くのは、3行目でしょう。令和9年分からは紙で出すと複式簿記でも10万円になります。12
控除には上限もあります。差し引けるのは事業所得などの黒字の分までです。副業の事業所得が40万円なら、65万円の条件をみたしていても、控除は40万円まで。11赤字の年は、そもそも差し引く先がありません。
青色申告にしたいときは、その年の3月15日までに、承認申請書を税務署へ出します。1月16日よりあとに始めたなら、始めた日から2か月以内です。9
どちらの区分でも変わらないこと
区分を決めきれないうちも、先に進めておけることがあります。次の4つは事業所得でも雑所得でも同じだからです。
- 確定申告が要るかどうかの20万円の線。給与を1か所からもらっている人は、給与所得と退職所得を除いた所得を合わせて判定します。13詳しくは副業が20万円以下でも住民税は申告で説明しています。
- 経費の考え方。国税庁は、事業所得にも不動産所得にも雑所得にも、同じ決まりで必要経費を説明しています。収入を得るために、直接かかった費用などです。7
- 報酬から引かれた源泉徴収税額。どちらの区分でも、申告書第二表の「所得の内訳」欄に書いて、税額から差し引きます。5
- 住民税の納め方。給与のほかの所得にかかる住民税は、どちらの区分でも、申告書で「自分で納付」を選べます。14
20万円を超えそうか、経費の領収書がそろっているか。こうした準備なら、区分が決まる前からはじめられます。
自分の副業を当てはめる手順
ここまでの目安を、自分の副業に当てはめてみましょう。1年分の収入と経費の記録を手もとに置いて、上から順に進めます。
- 副業先から、給与として支払いを受けているかを確かめる。アルバイトやパートの給与なら給与所得で、ここで扱う区分の外です。
- 暮らしに使っていた物を売っただけの収入かを見る。ふだん使っていた服や家具を売ったお金には、原則として所得税がかかりません。15
- 1回きりではなく、稼ぐつもりで続けている収入かを考える。そうなら、事業所得か業務に係る雑所得のどちらかです。
- 取引をつけた帳簿と、請求書や領収書を残しているかを確かめる。残していなければ、原則として雑所得です。収入が300万円を超えるときは、ほかの事実もあわせて見ます。
- 帳簿があるなら、副業の収入が例年300万円以下か、主な収入の何%かを計算する。
- 赤字の年が何年続いているか、赤字を減らす取組をしているかを書き出す。
- 5か6が解説の例に近いときや、決めきれないときは、税務署に聞く。
5と6は今年1年の数字だけで決めず、ここ3年ほどの流れで見るのがこつです。
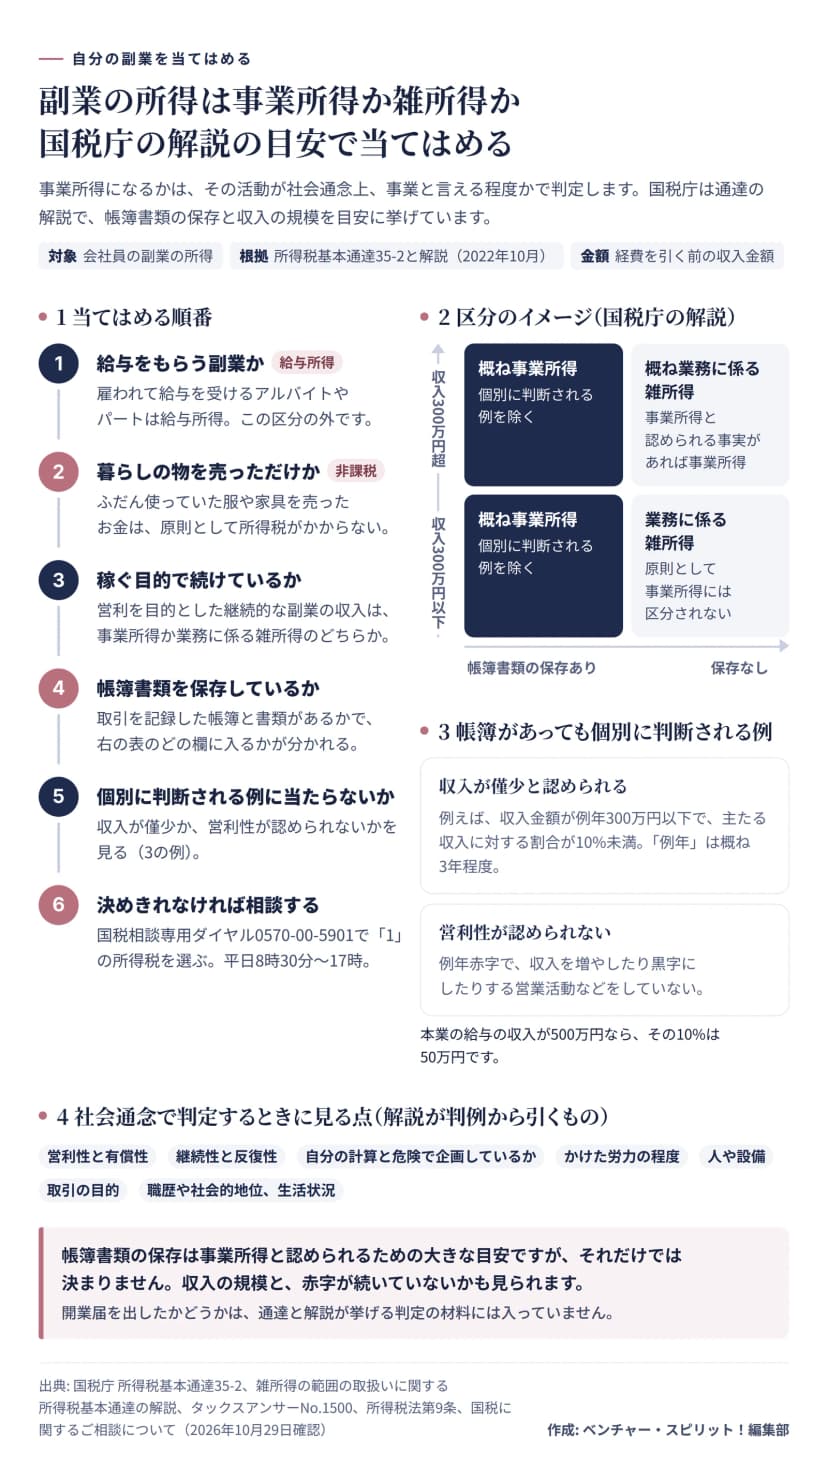 自分の副業が事業所得か雑所得かを、国税庁の解説の目安で当てはめる順番と区分のイメージ作成: 編集部 / 出典: 国税庁(所得税基本通達・通達の解説・タックスアンサー・相談の案内)、e-Gov法令検索
迷ったら、税務署にこう聞く
決めきれないときは、国税局の電話相談センターに聞けます。国税相談専用ダイヤル0570-00-5901にかけて、音声の案内で「1」の所得税を選びます。受付は8時30分から17時まで。土日祝日と、12月29日から1月3日はお休みです。16書類を見てもらいながら話したいときは、所轄の税務署に電話して、面接相談を予約します。
電話をかける前に、次の文を自分の数字でうめておくと、話が早く進みます。
毎年続けていく副業なら、一度税理士に見てもらい、区分と記録のしかたを決めておくのも手です。住民税と事業税のことは、住んでいる市区町村や、都道府県の税事務所に聞きます。16会社への届け出がいるかどうかは、税金とはまた別のお話。副業の就業規則の確認で、規則の読み方を紹介しています。
申告の前の確認表
年が明ける前に一度、次の7つを見ておくと、申告書を作るときに迷う場面が減ります。
区分の答えは、1年分の記録の中にある
赤字を給与と差し引けるか。青色申告を選べるか。どちらの違いも、もとをたどれば1年分の記録に行きつきます。区分を決める材料も、申告書の数字のうらづけも、同じ帳簿と書類なのです。
裏を返せば、記録さえあれば、区分に迷ったときも自分の副業をきちんと説明できます。数字で話せる副業は税務署に相談するときだけでなく、次の取引先と条件を話すときにも、あなたの強みになるはずです。
この記事の内容は、2026年10月29日の時点で、所得税法と国税庁のタックスアンサー、令和7年分の確定申告の手引き、通達の解説を読んで確認したものです。令和8年分の手引きが出たら、欄の記号や名前が変わっていないかを先に見ておくと、入力の途中で迷わずに済みます。