年末年始に実家へ帰ると、親の老後や家のことが話に出ることがあります。そのとき頭をよぎるのが、相続税です。うちは払うことになるのか。何を確かめておけばいいのか。
相続税がかかるのは、遺産が「基礎控除」を超えたときだけです。国税庁の集計では、2024年に亡くなった人のうち相続税がかかったのは10.4%でした。1まずは基礎控除を計算して、自分の家がどのあたりにいるのかをつかみましょう。
基礎控除は「3,000万円+600万円×法定相続人の数」
相続税は、正味の遺産額が基礎控除額を超えるときに、その超えた部分にかかります。2
基礎控除額=3,000万円+600万円×法定相続人の数
法定相続人の数で、基礎控除は次のように変わります。
| 亡くなった人の家族 |
法定相続人の数 |
基礎控除額 |
| 子1人だけ |
1人 |
3,600万円 |
| 子2人(配偶者はすでに亡くなっている) |
2人 |
4,200万円 |
| 配偶者と子1人 |
2人 |
4,200万円 |
| 配偶者と子2人 |
3人 |
4,800万円 |
| 配偶者と子3人 |
4人 |
5,400万円 |
相続を放棄した人がいても、法定相続人の数には放棄がなかったものとして入れます。養子は、実子がいれば1人まで、実子がいなければ2人まで数えます。3
正味の遺産額は、借金や葬式費用を引き、贈与を足して出す
基礎控除と比べる「正味の遺産額」は、遺産の総額から、税金がかからない財産、葬式費用、借金などの債務を引き、亡くなる前の一定期間にもらった贈与を足したものです。2
生命保険の死亡保険金も、亡くなった人が保険料を払っていれば相続税の対象になります。ただし、相続人が受け取る分は「500万円×法定相続人の数」まで非課税です。4配偶者と子2人なら、1,500万円までは相続税がかかりません。
足し戻す贈与の期間は、いま延びている最中です。2024年1月1日以後の贈与からは、亡くなる前7年以内のものが対象になります。2026年12月31日までに亡くなった場合は3年以内、2027年からは2024年1月1日以後の贈与が対象と、段階的に7年へ延びます。5年110万円以下で贈与税がかからなかった分も、足し戻しの対象です。5
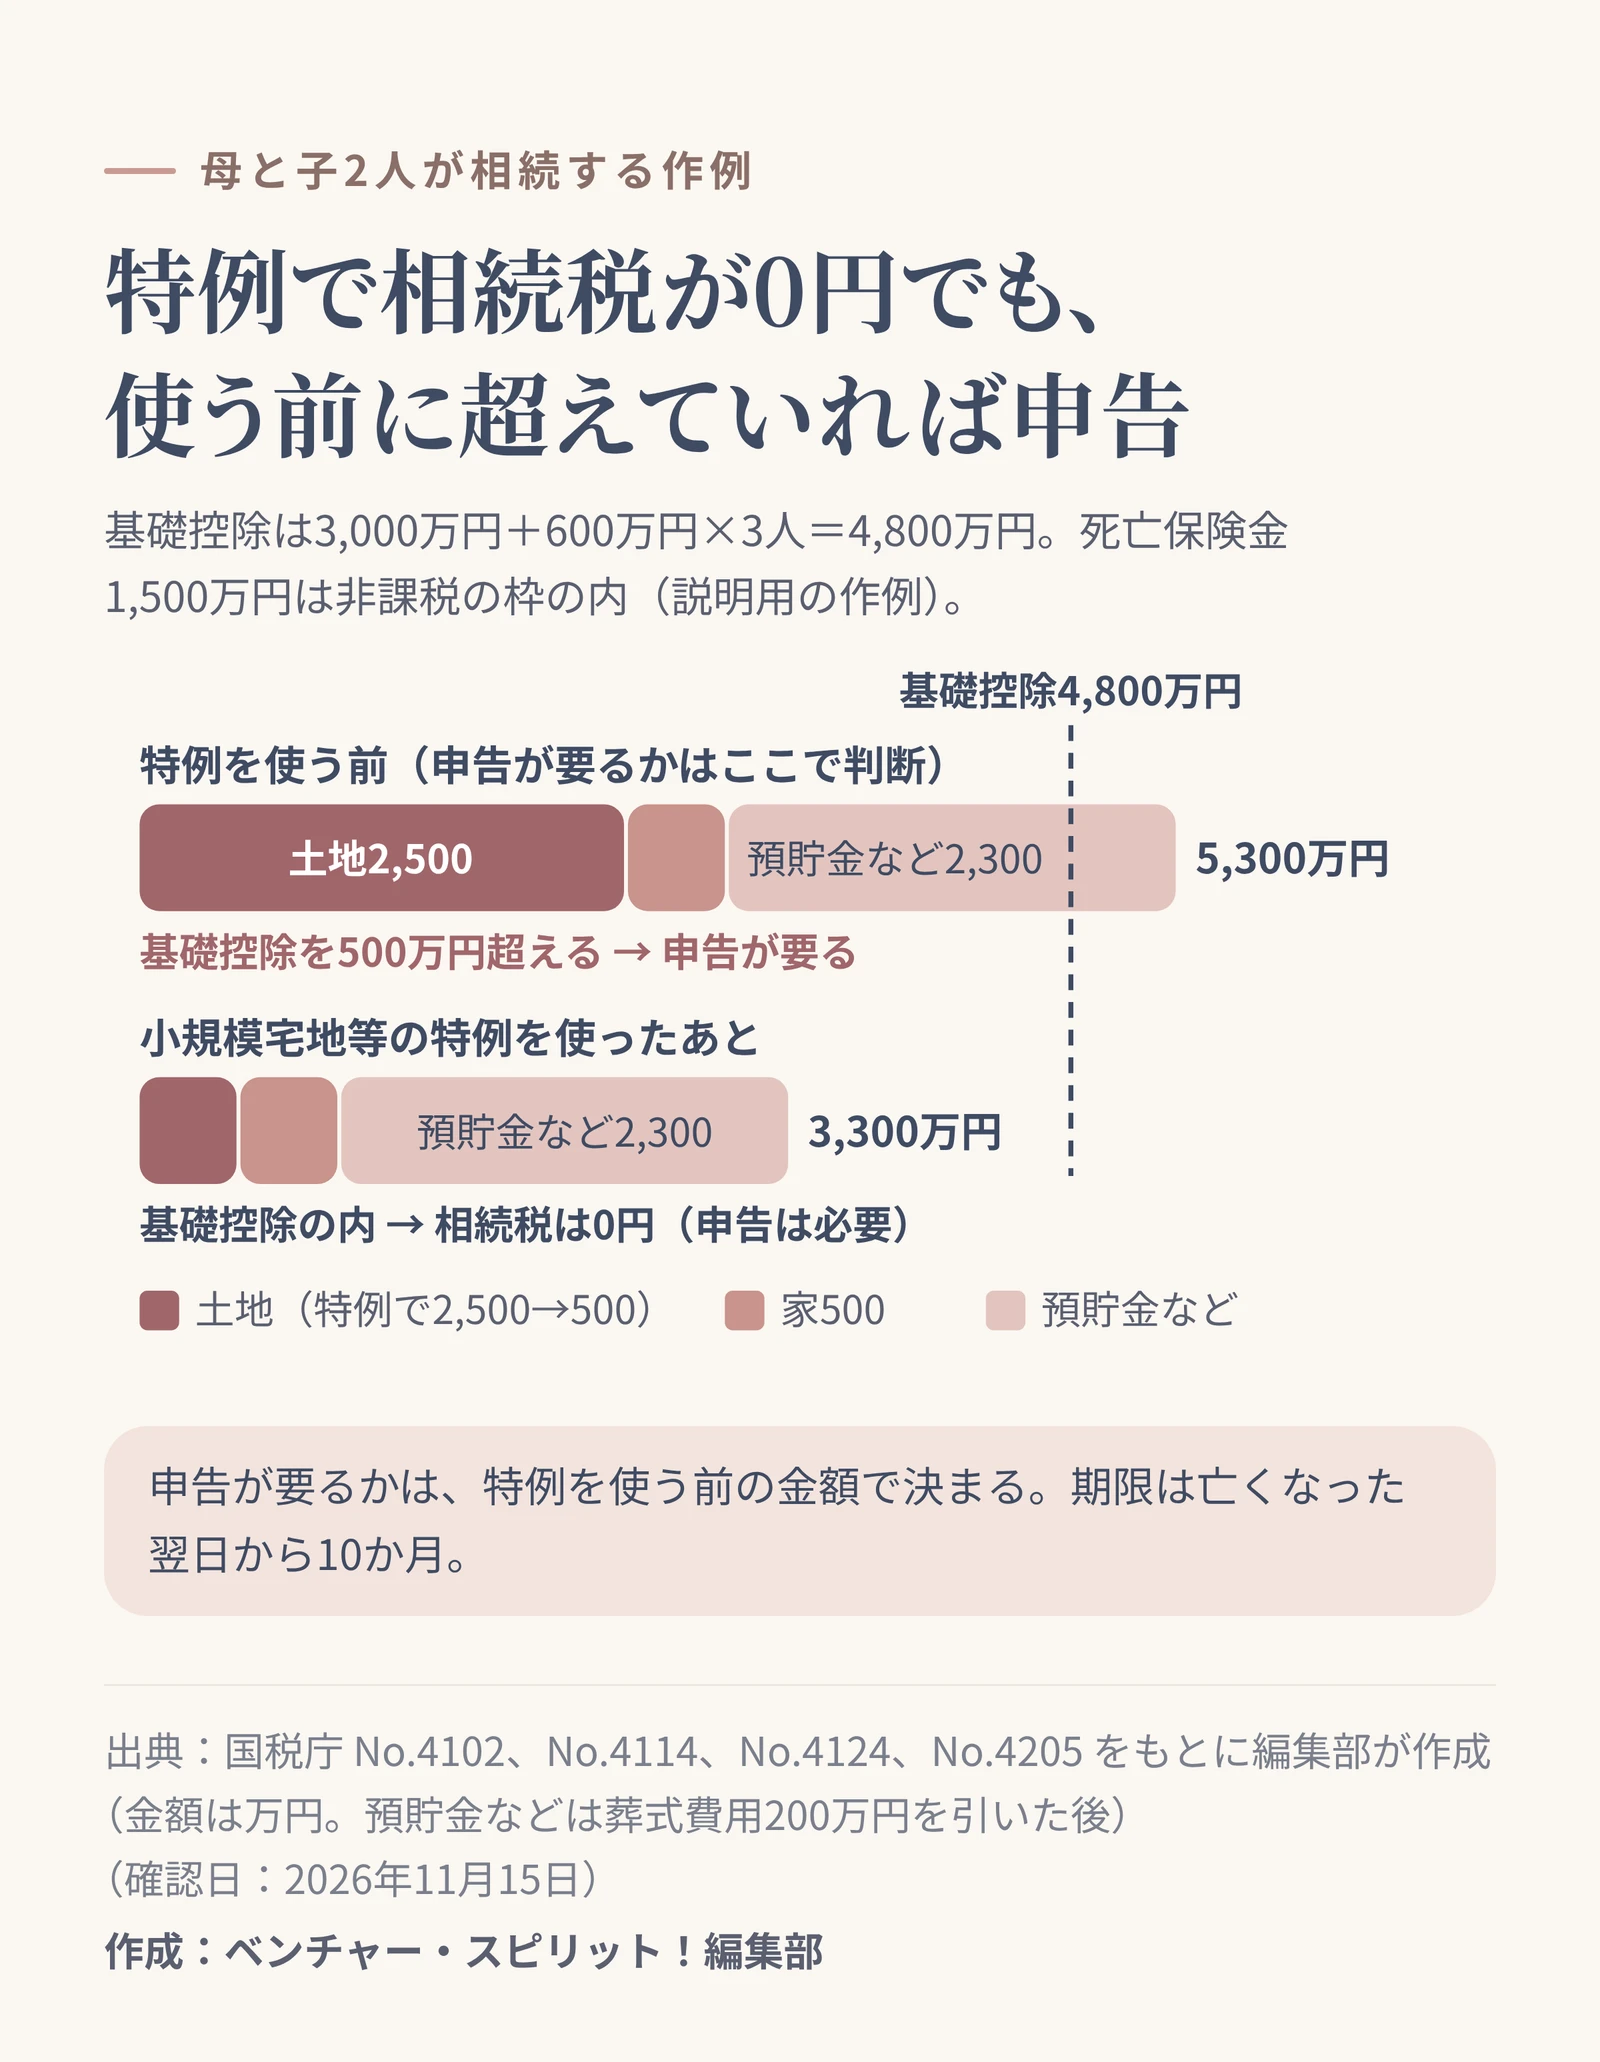
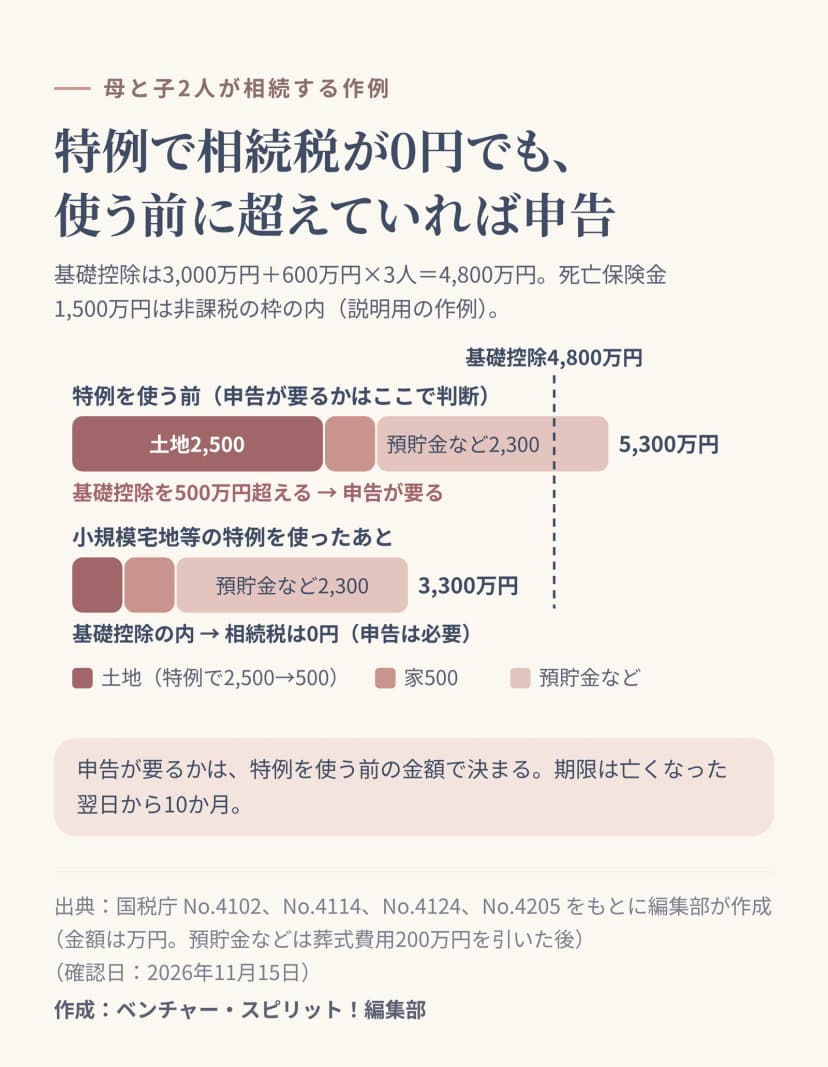 特例で相続税が0円になっても、使う前の金額が基礎控除を超えていれば申告が要る作成: 編集部 / 出典: ベンチャー・スピリット!編集部
相続税がかかったのは、亡くなった人の10.4%
国税庁の集計では、2024年に亡くなった人は160万5,378人でした。そのうち相続税がかかったのは16万6,730人で、割合は10.4%です。前の年の9.9%から0.5ポイント上がりました。1税額の総額は3兆2,446億円で、基礎控除が引き下げられた2015年分以降で最も多くなっています。1
相続税がかかった人の財産の内訳を金額で見ると、次のとおりです。1
| 財産 |
金額 |
割合 |
| 現金・預貯金など |
8兆5,602億円 |
34.9% |
| 土地 |
7兆4,074億円 |
30.2% |
| 有価証券 |
4兆3,676億円 |
17.8% |
| 家屋 |
1兆1,901億円 |
4.8% |
| その他 |
3兆162億円 |
12.3% |
割合は、合計の24兆5,415億円をもとに編集部が計算しました。いちばん多いのは、現金や預貯金です。持ち家に加えて、退職金などで預貯金がまとまっている家は、基礎控除に近づくこともあります。
税額が0円でも、申告が要ることがある
基礎控除の内に収まれば、申告も納税もいりません。6ただ、次のような特例は、申告して初めて使えるものです。
- 小規模宅地等の特例:亡くなった人が住んでいた土地などは、一定の面積まで評価額を減らせます。住んでいた土地なら330㎡まで、80%を減額します。7
- 配偶者の税額の軽減:配偶者が実際に取得した遺産が、1億6千万円か法定相続分のどちらか多い額までなら、配偶者に相続税はかかりません。8
国税庁は、申告が要るかどうかは、小規模宅地等の特例などを使う前の金額で判断するとしています。6つまり、特例を使えば税額が0円になる家でも、使う前の遺産額が基礎控除を超えていれば、申告書を出す必要があります。
作例で計算すると
父が亡くなり、母と子2人が相続する説明用の作例です。基礎控除は4,800万円になります。
| 財産など |
金額 |
| 自宅の土地(評価額) |
2,500万円 |
| 自宅の家(評価額) |
500万円 |
| 預貯金 |
2,500万円 |
| 死亡保険金(子が受け取る) |
1,500万円。非課税の枠(500万円×3人)の内なので0円 |
| 葬式費用 |
200万円を引く |
| 正味の遺産額 |
5,300万円 |
正味の遺産額5,300万円は、基礎控除の4,800万円を500万円上回ります。ここで母が自宅の土地を相続し、小規模宅地等の特例を使うと、土地の評価額は80%減って500万円になり、正味の遺産額は3,300万円です。基礎控除の内に収まるので、相続税は0円になります。それでも、特例を使う前の5,300万円が基礎控除を超えているので、申告書は出さなければなりません。特例を使うための要件は、No.4124で確かめてください。7
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。たとえば1月6日に亡くなったら、その年の11月6日が期限になります。出す先は、亡くなった人の住所地の税務署です。6
親が元気なうちに、一緒に確かめること
10か月は長いようですが、葬儀や手続きに追われるとすぐに過ぎます。財産がどこに何があるのかを知っているのは、親本人だけということもよくあります。元気なうちに、次のことを一緒に確かめておきましょう。
| 確かめること |
見る書類 |
相続のときに使う場面 |
| 預貯金の口座 |
通帳、ネット銀行の口座の一覧 |
現金・預貯金は相続財産の約3割5分を占める |
| 土地と家 |
固定資産税の課税明細書、登記事項証明書 |
評価の見当をつける。相続した不動産は3年以内に相続登記 |
| 株や投資信託 |
証券会社の取引報告書 |
ネット証券は書面が届かず、見落としやすい |
| 生命保険 |
保険証券、受取人の名前 |
受取人が相続人なら、500万円×法定相続人の数まで非課税 |
| 借入やローン |
返済予定表、借入の契約書 |
債務として遺産から引く |
| 毎年の贈与 |
振込の記録 |
亡くなる前の一定期間の分は足し戻す |
| 遺言の有無 |
遺言書、法務局の保管の証明 |
遺産の分け方を決める手がかりになる |
不動産を相続したら、取得したことを知った日から3年以内に相続登記をすることが義務になりました。正当な理由なく登記をしないと、10万円以下の過料の対象になりえます。9自分で書いた遺言書を法務局に預ける制度もあります。10親が遺言を考えているなら、保管の場所を聞いておくだけでも、あとの手続きがぐっと楽になります。
話を切り出すなら、「困らないように」から
お金の話は、親の側から見ると切り出されにくい話題です。「相続税がかかるか知りたい」よりも、「もしものときに、口座や保険が分からなくて困らないようにしたい」と伝えるほうが、話が進みやすくなります(編集部の目安)。
一覧ができたら、国税庁の「相続税の申告要否判定コーナー」に金額を入れてみましょう。申告が要るかどうかのおおよその目安が分かります。11基礎控除を超えそうなら、土地の評価や特例の使い方で税額が大きく変わるので、早めに税務署や税理士に相談しておくと落ち着いて準備できます。