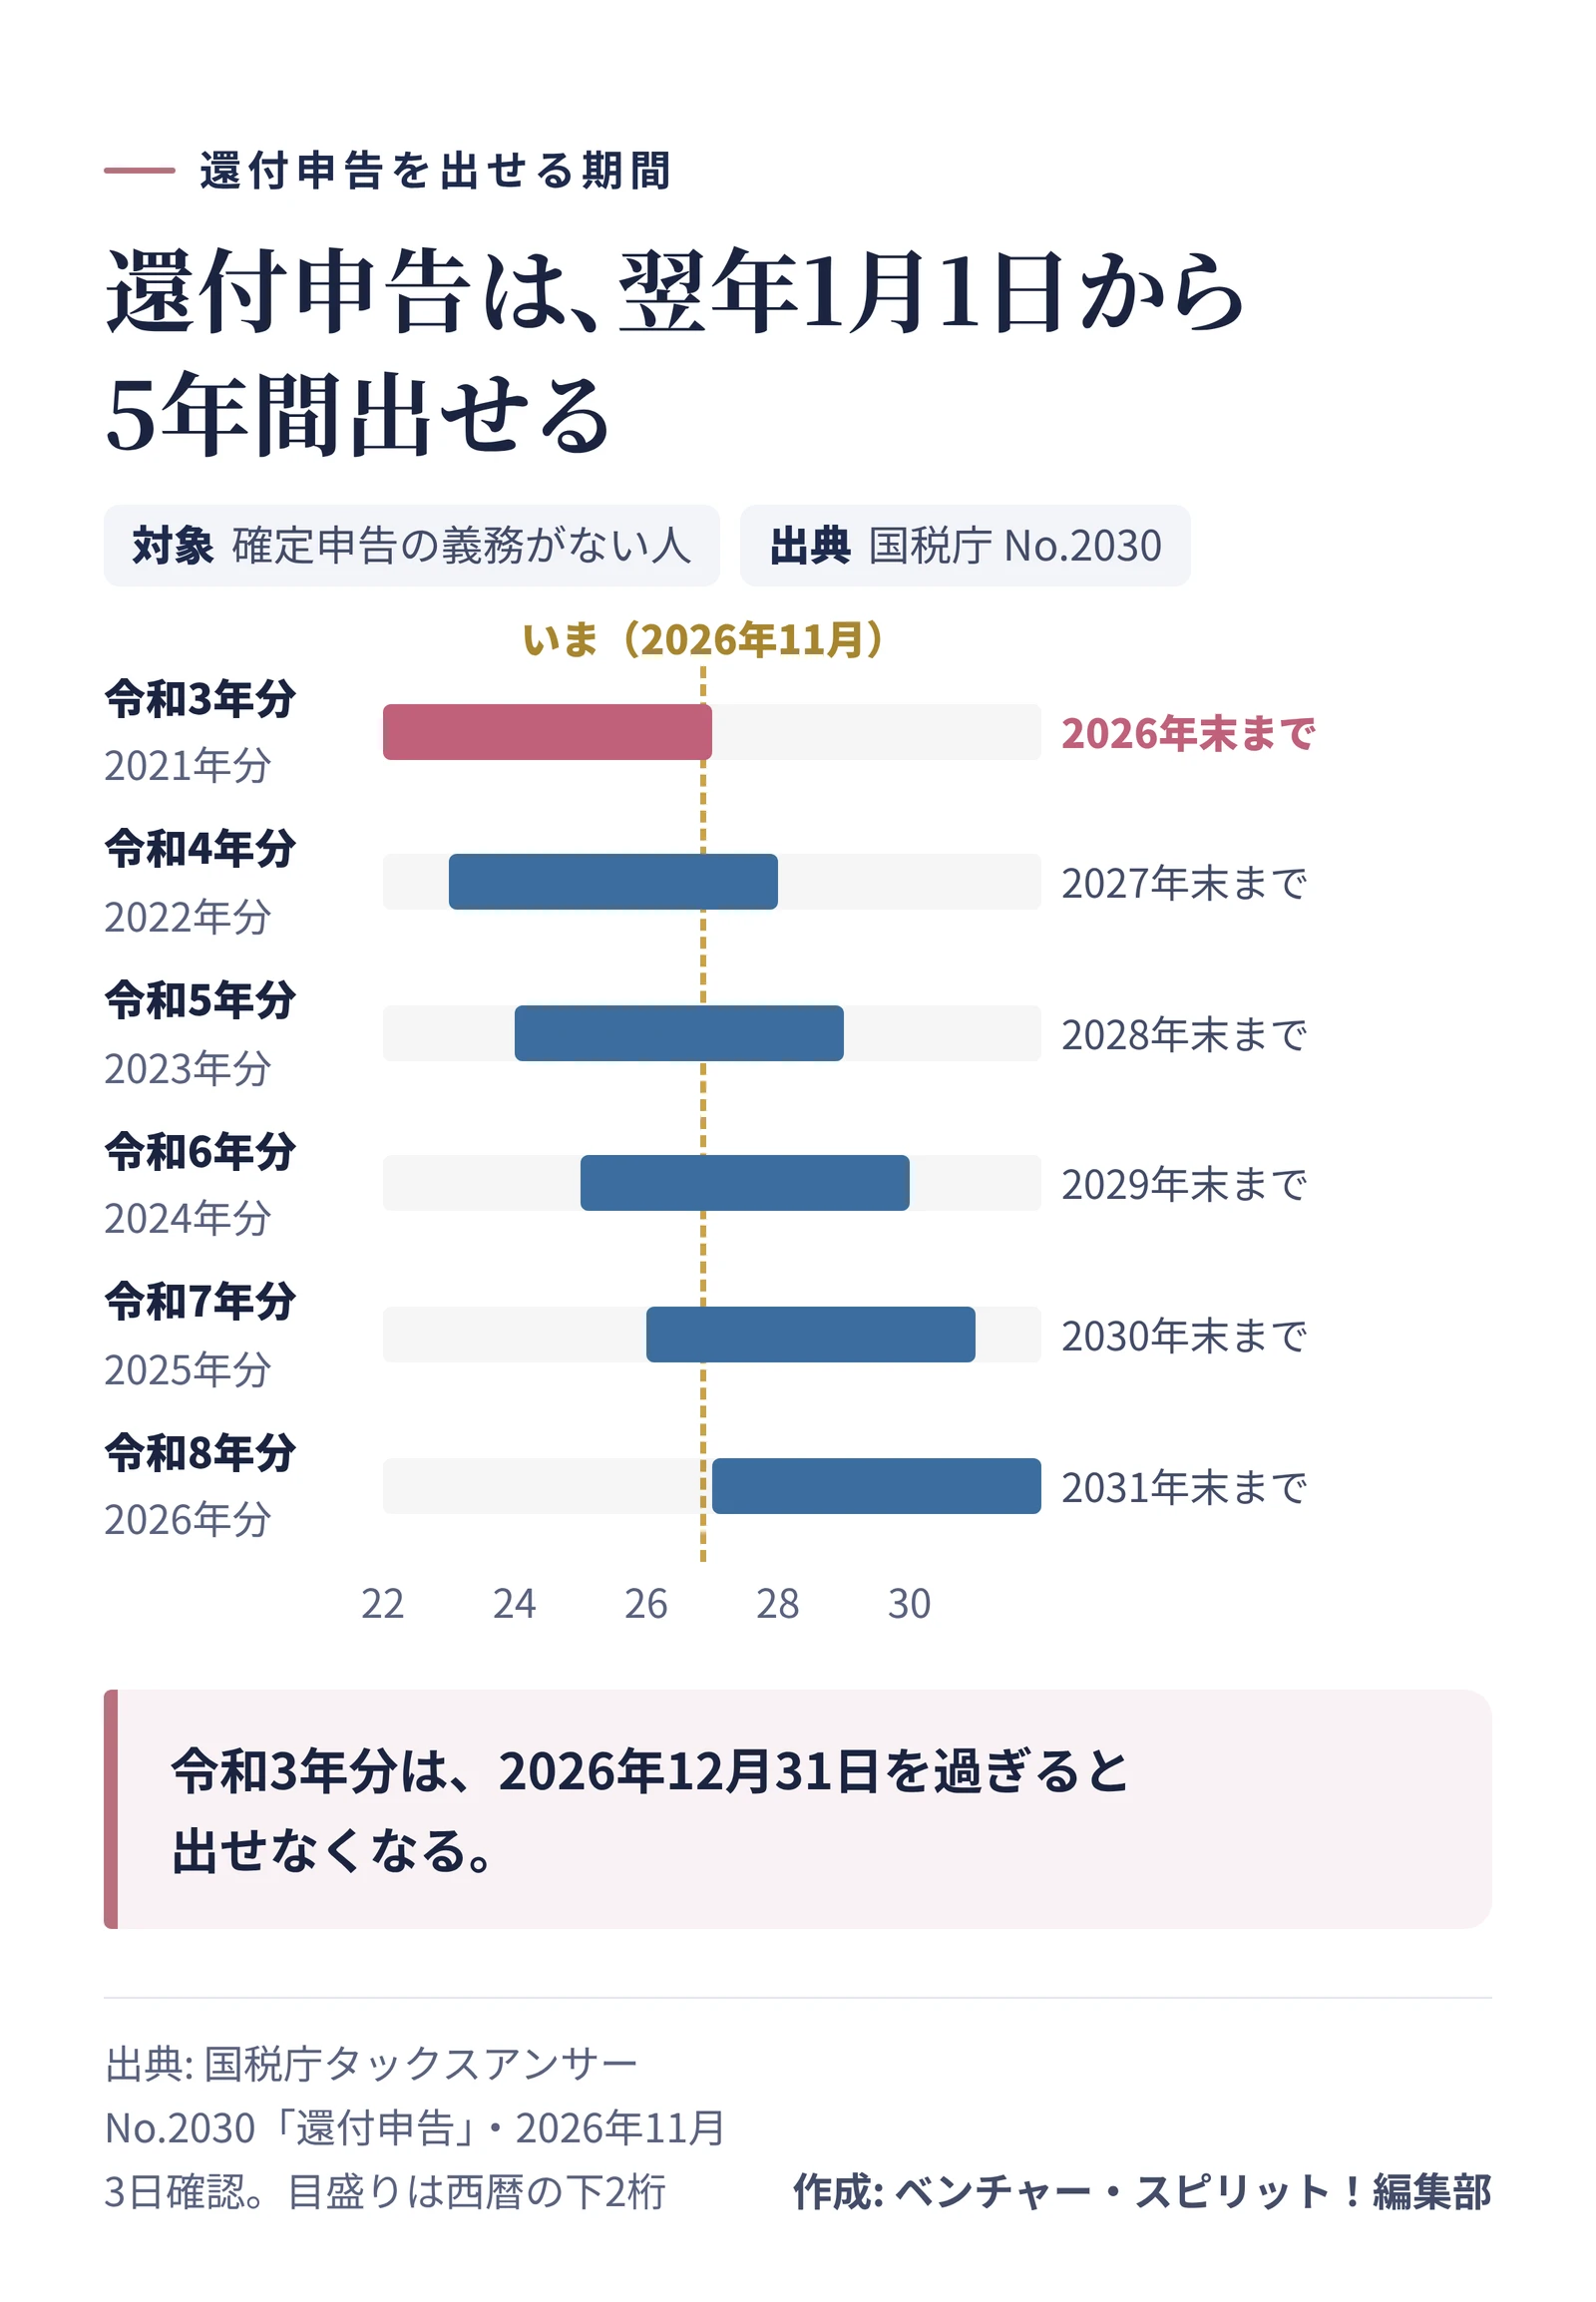
還付申告は、確定申告の期間を待たずに、その年の翌年1月1日から5年間出せます。12026年分なら、2027年1月1日から出せます。
いまさかのぼれる範囲は、令和3年分(2021年分)から令和7年分(2025年分)まで。いちばん古い令和3年分は、2026年12月31日を過ぎると出せなくなります。申告していなかった医療費やふるさと納税に心当たりがあるなら、年内に確認しておきましょう。
還付申告は、翌年の1月1日から5年間出せる
 領収書を、年分ごとの山に分けておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
還付申告は確定申告をする義務のない人が、納めすぎた所得税を取り戻すための申告です。給与から源泉徴収された所得税が、1年間の所得で計算した税額より多いときに使えます。1会社員の多くは、この立場でしょう。
出せる期間は確定申告の期間とは関係がなく、翌年1月1日から5年間です。1確定申告の時期は2月半ばからですが、還付申告なら1月のうちに出してもかまいません。
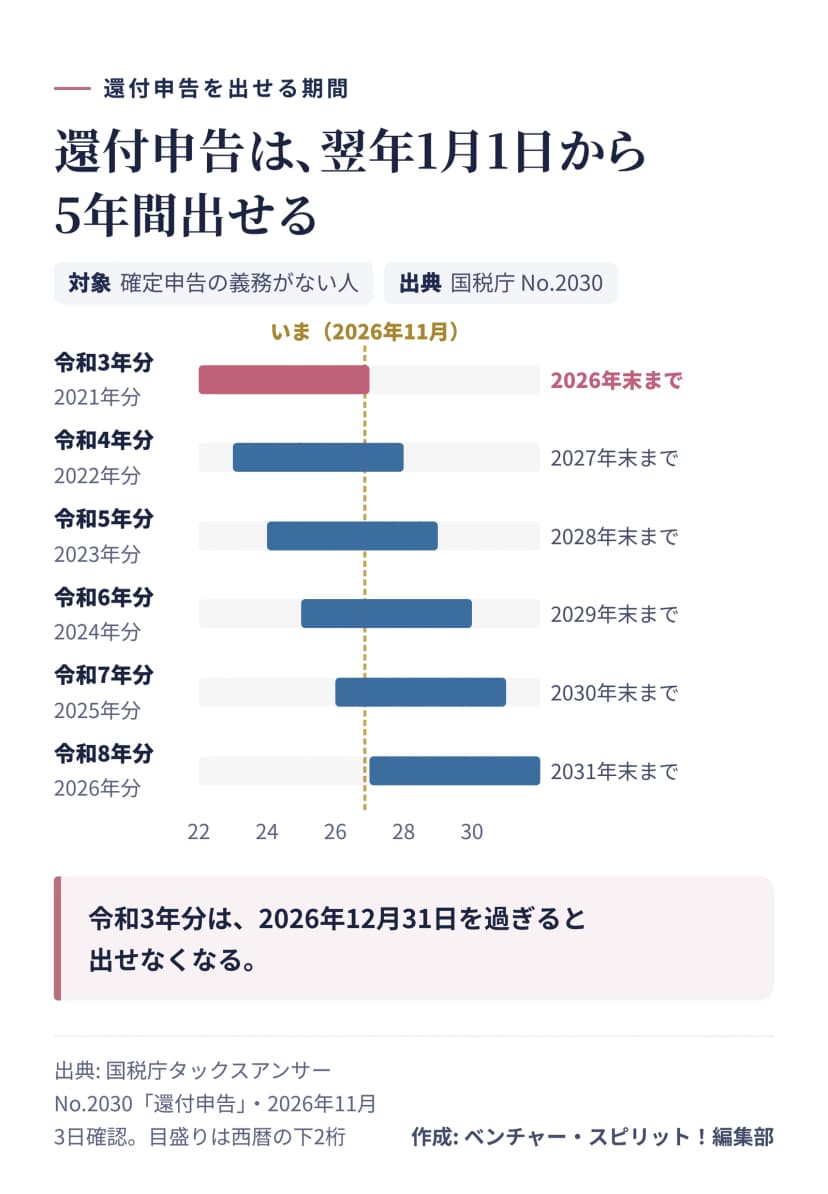 還付申告を出せる期間、年分ごとの5年間作成: 編集部 / 出典: 国税庁
ただし、源泉徴収された所得税がない年は申告しても戻る税金がありません。源泉徴収票の源泉徴収税額の欄が0円なら、その年分は還付の対象外です。1
会社員がさかのぼって取り戻せる主な場面
国税庁は、給与所得者が還付申告をできる例として、次のような場面を挙げています。1
年末調整で保険料控除などを出し忘れた年も、還付申告で取り戻せます。会社でやり直せる期限と比べたいときは、年末調整を出し忘れたらが参考になります。
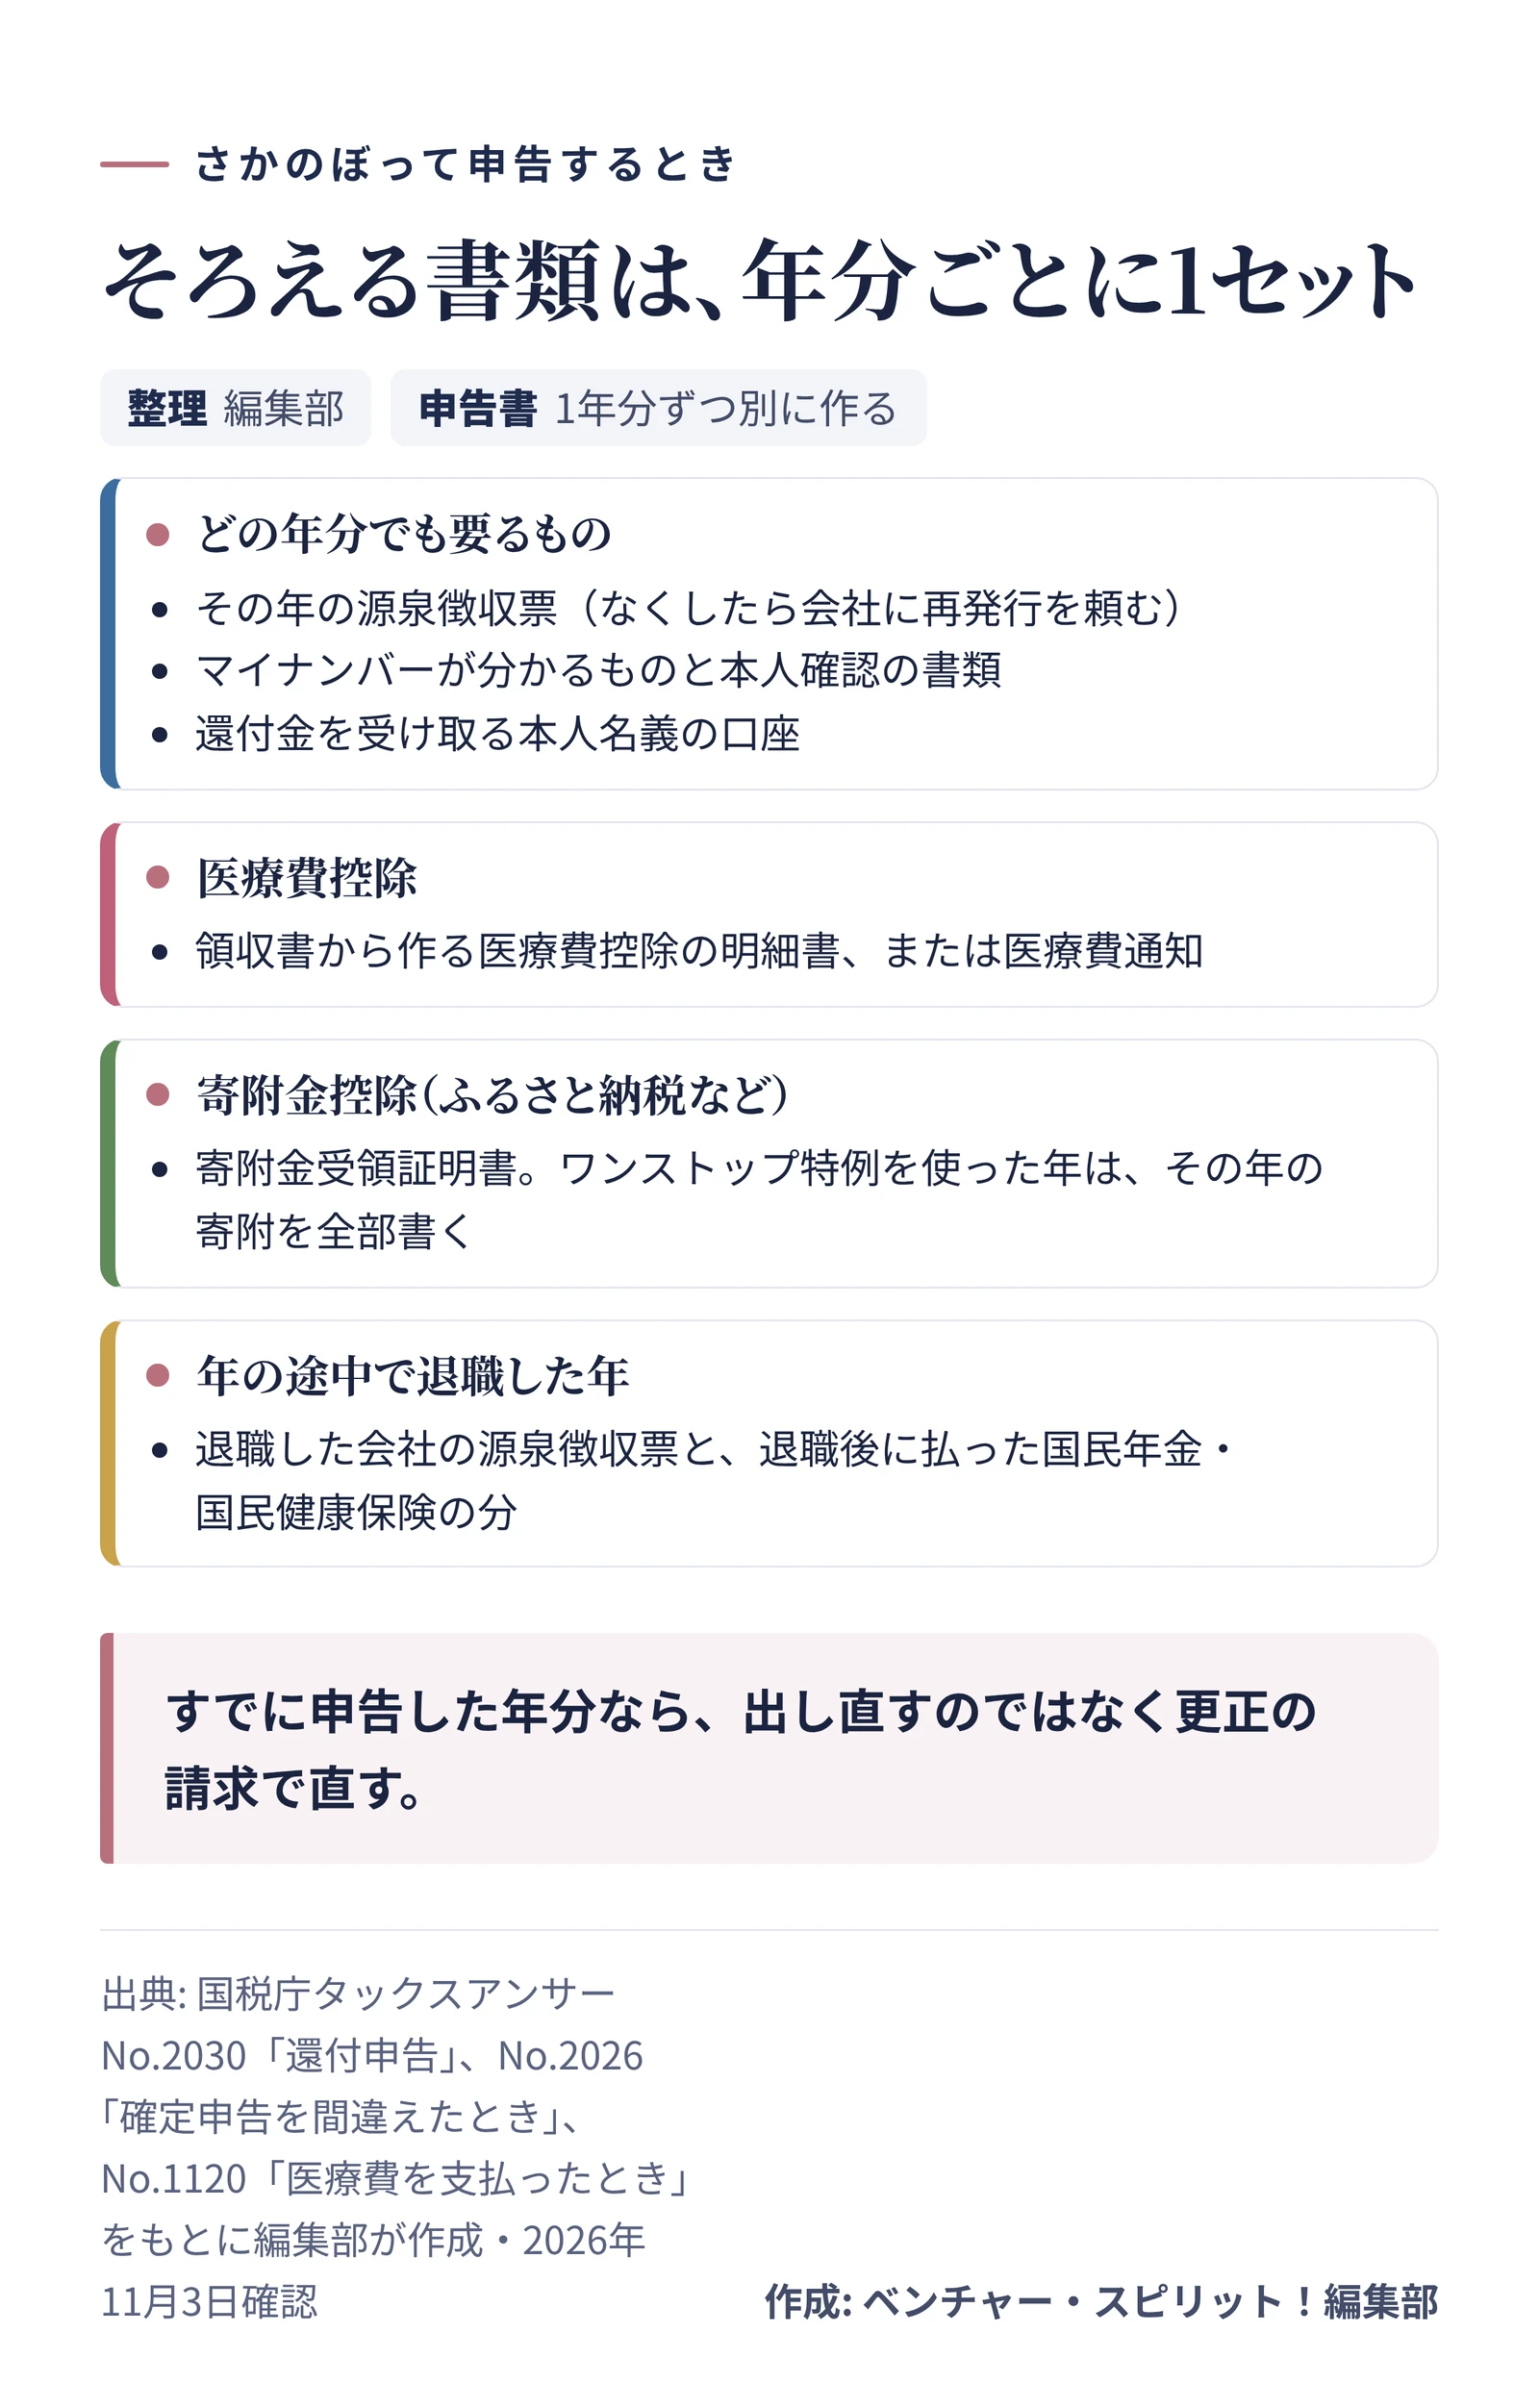
年分ごとに、その年の書類をそろえる
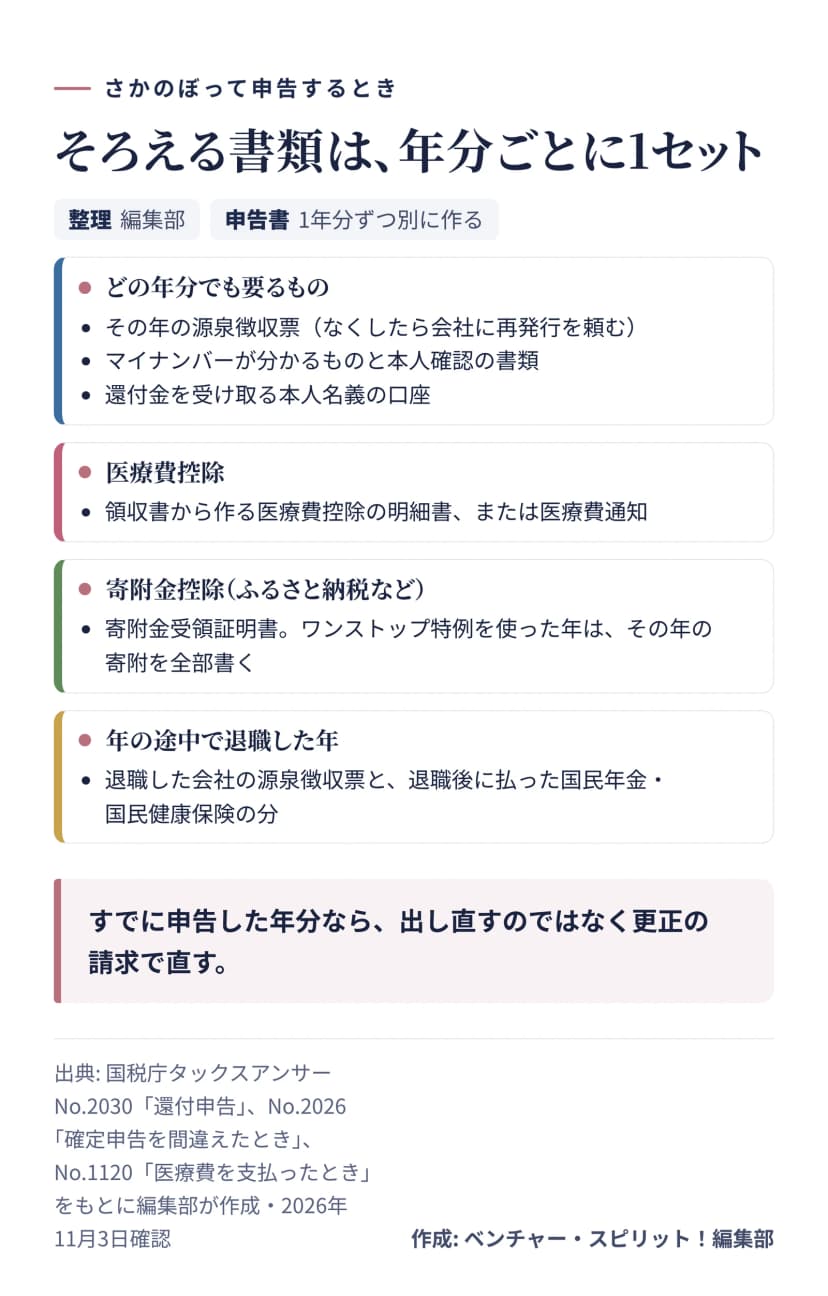 さかのぼって申告するときに、年分ごとにそろえる書類作成: 編集部 / 出典: 国税庁
さかのぼるとき、申告書は1年分ずつ別に作るのが決まりです。令和4年分と令和5年分の医療費をまとめて1通、とはできません。だから、書類も年分ごとにそろえることになります。
どの年分でも、その年の源泉徴収票と、マイナンバーが分かるもの、本人確認の書類、還付金を受け取る本人名義の口座が要ります。古い年の源泉徴収票が見当たらないときは、その年に勤めていた会社へ再発行のお願いを。
医療費控除なら、その年の領収書から作る医療費控除の明細書か、健康保険の医療費通知。明細書を出したあとも、領収書は申告の期限から5年間は捨てずにとっておきましょう。その間は、税務署から見せるよう求められることがあります。2ふるさと納税なら、その年の寄附金受領証明書が要ります。ワンストップ特例を使った年に申告するなら、特例は使えなくなるので、その年の寄附をすべて申告書に書きます。
書面で出すなら、国税庁のサイトに令和3年分から令和7年分までの様式と手引きが年分ごとに載っています。3提出先は出すときの住所を受け持つ税務署で、その年に住んでいた場所ではありません。1
期限の近い年分から、順に片づける
いくつかの年分をまとめてさかのぼるなら、手をつける順番は期限の近い年分から。いま急ぐのは令和3年分で、2026年12月31日が期限です。
年末は、税務署の窓口が閉まる時期と重なります。12月29日から1月3日は行政機関の休日なので、窓口に持っていくなら12月28日(月)までに。4郵送なら、封筒の消印の日に出したものとみなされます。512月31日の消印でも間に合う計算です。でも、年末は何かと慌ただしいもの。余裕をもって出しておきましょう。
令和4年分から令和7年分なら、まだ1年以上の余裕があるでしょう。年が明けたら令和8年分も加わるので、1月のうちに、新しい年分と古い年分を並べて片づける段取りもとれます。源泉徴収票のどの欄を見ればよいかは、源泉徴収票の見方で確認できます。
出したあとは、還付の処理の状況をe-Taxで見られる
還付金は、申告書に書いた本人名義の口座に振り込まれます。いつ振り込まれるのかが気になったら、e-Taxにログインして処理の状況を確認する方法があります。e-Taxの利用者識別番号を持っていれば、税務署に問い合わせなくても、支払いが決まった日などを画面で見られます。6
画面で確認できるようになるのは、e-Taxで出した場合はおよそ2週間後、書面で出した場合はおよそ1か月後からです。6複数の年分をさかのぼって出したなら、年分ごとに処理されるので、1通ずつ状況を見ておくと抜けに気づけます。
すでに申告した年分は、更正の請求で直す
その年分をすでに申告していたら、もう一度還付申告を出すのではなく、更正の請求で直します。還付申告をした年分で控除が漏れていたなら、更正の請求は原則として還付申告書を出した日から5年以内にできます。1確定申告の義務があって申告した年分は、法定申告期限から5年以内が期限です。7
更正の請求書も確定申告書等作成コーナーで作れます。8税金が増える間違いに気づいたときは、修正申告です。調査の通知の前に自分から出せば、過少申告加算税はかかりません。7
さかのぼる前に確認すること
- 申告したい年分が、まだ5年以内か。令和3年分は2026年12月31日まで。
- その年に源泉徴収された所得税があるか。源泉徴収票の源泉徴収税額の欄を見る。
- その年分の源泉徴収票がそろっているか。なければ会社に再発行を頼む。
- 控除の証明書や領収書が、その年分の分だけ残っているか。
- その年分を、すでに申告していないか。していれば更正の請求で直す。
- ふるさと納税でワンストップ特例を使った年か。使った年は、寄附をすべて書く。
- 還付金を受け取る、本人名義の口座を決めた。
自分にそもそも申告が要るのかどうかは、会社員の確定申告は必要?の診断で分かります。