クローゼットで眠っていた服や、使わなくなった家電をフリマアプリで売って、手元に入ったお金。これに所得税はかかりません。
ただ、手作りのアクセサリーを売り始めたり、売るための品を仕入れたりすると、話は変わります。税金がかかるかどうかは、いくら売れたかより、何を売ったかで決まるのです。
年末の片づけで出品が増える前に、今年の売上を品物ごとに分けてみませんか。それだけで、年明けに申告がいるかどうかも、ほぼ見えてきます。
暮らしで使っていた物に、税金はかからない
 暮らしで使った品と、手作りの作品。同じ出品でも税金の扱いは別イラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
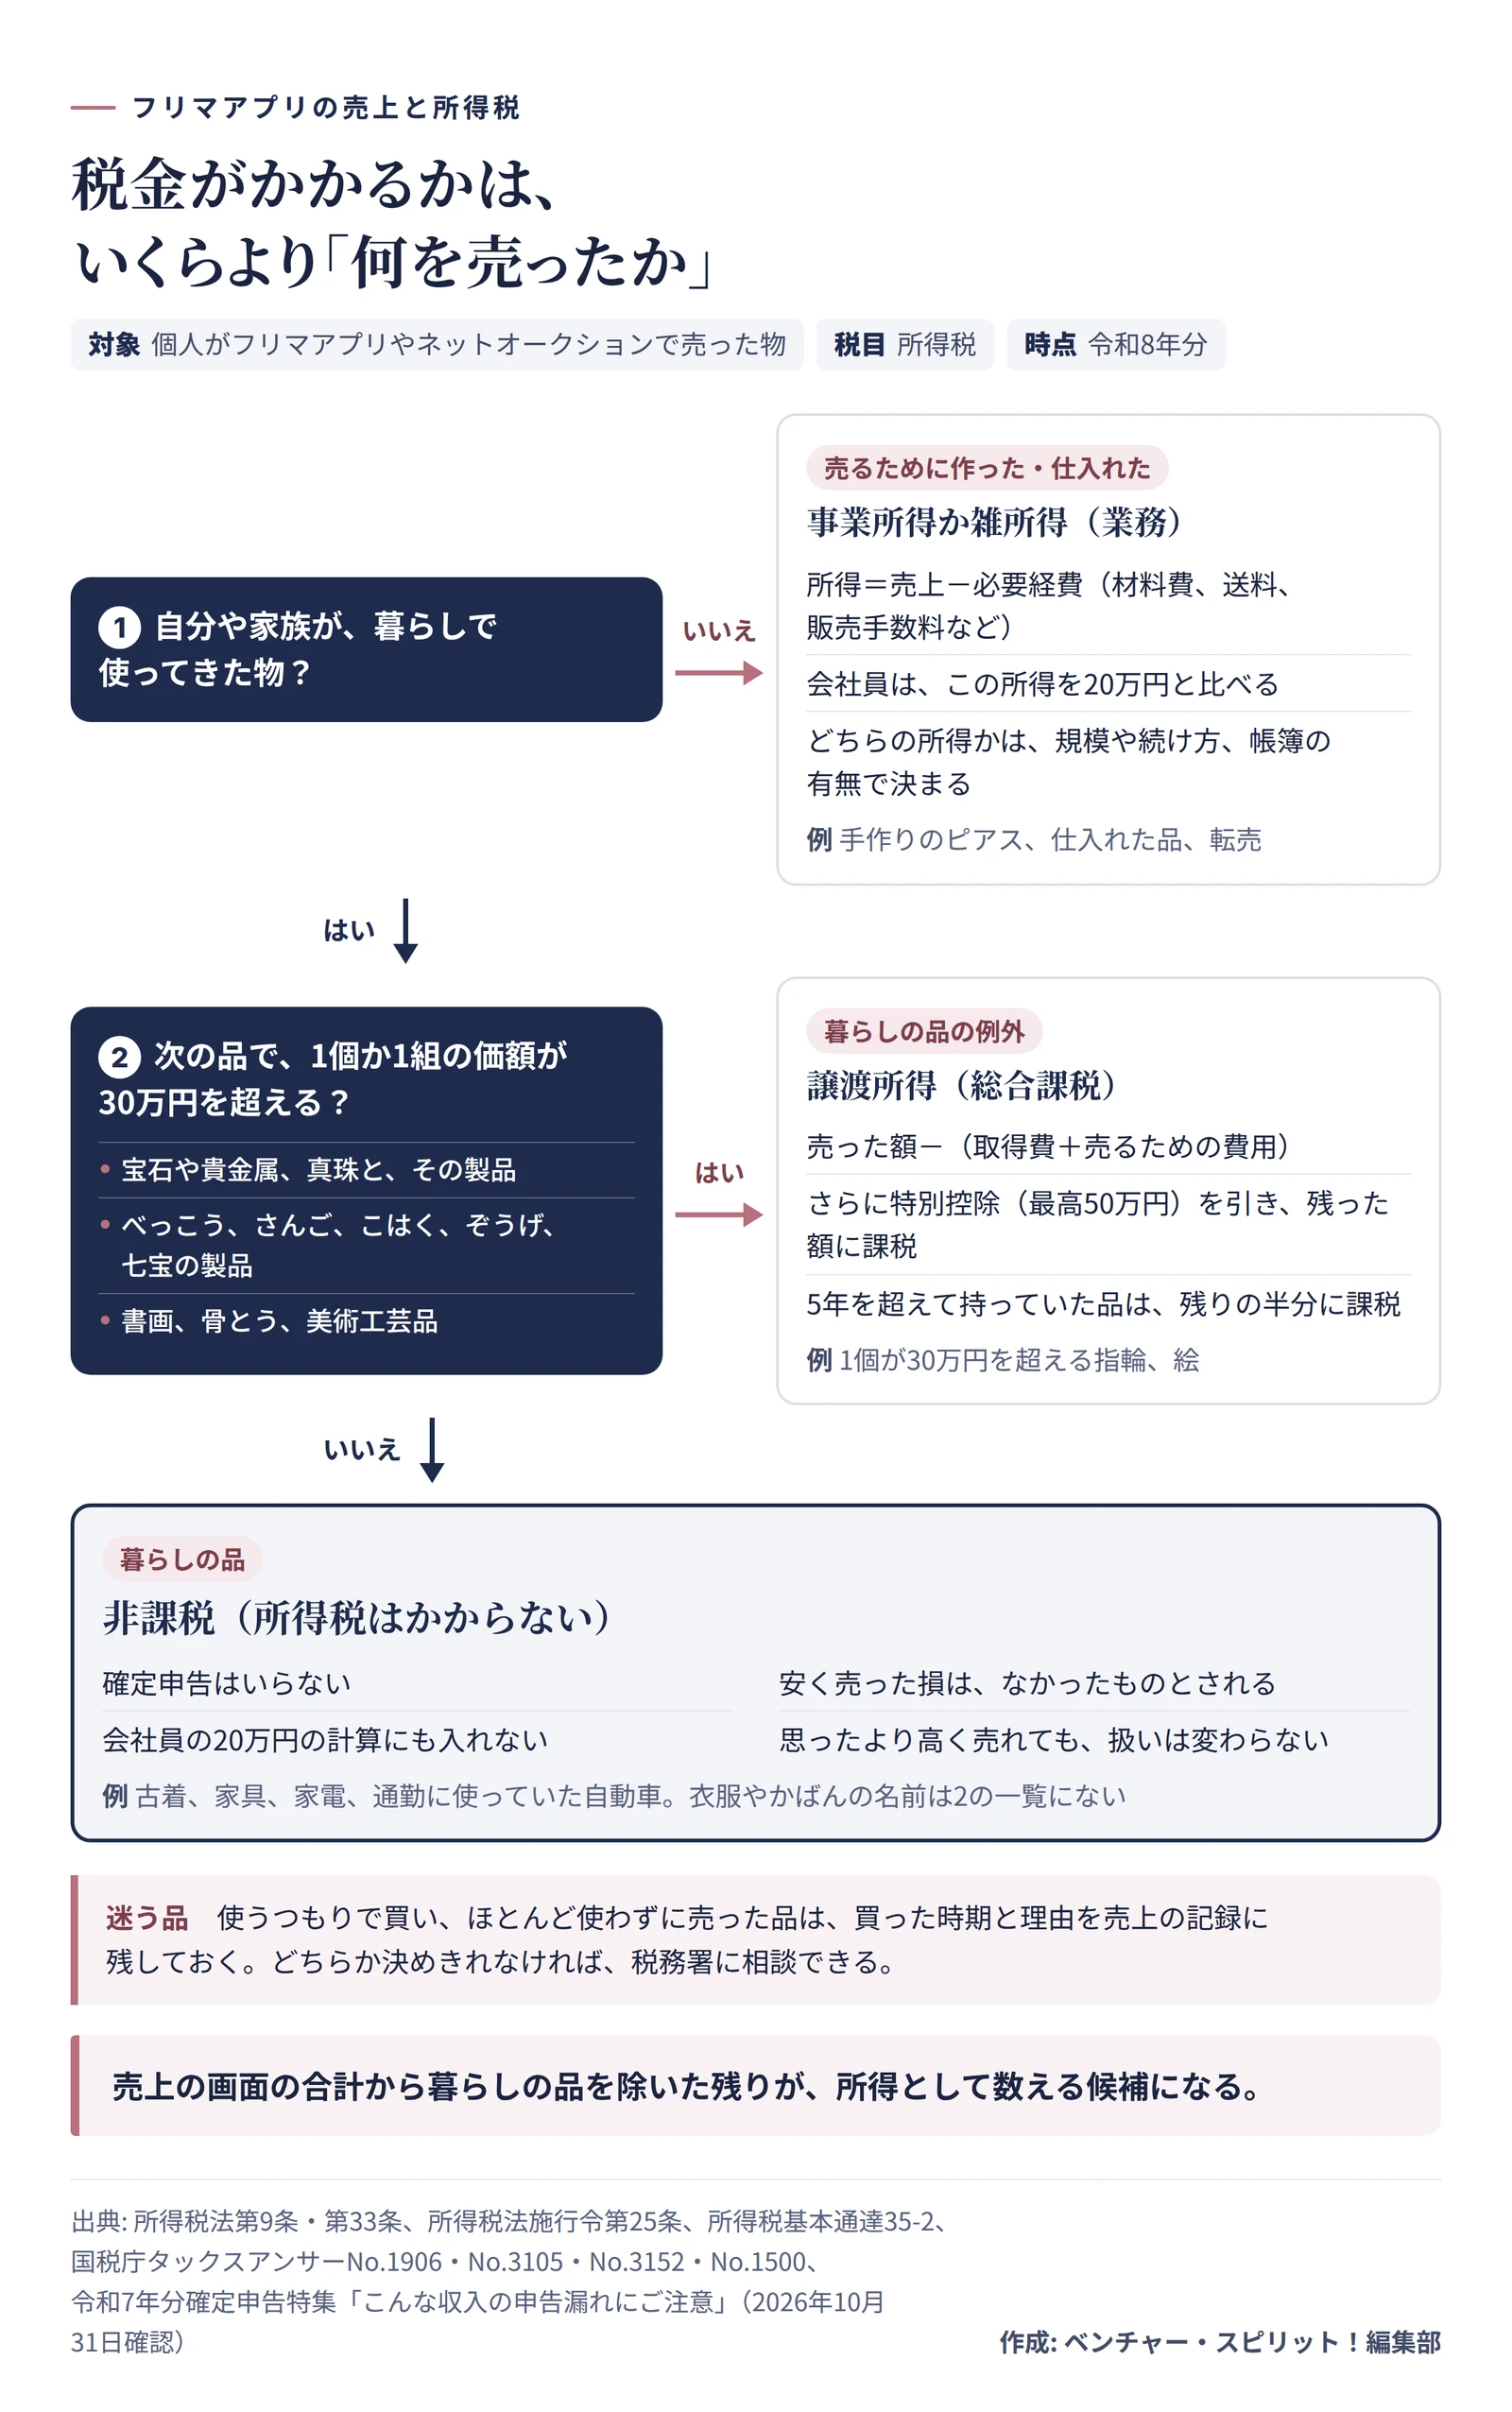
所得税法では、自分や家族が暮らしの中で使ってきた家具や衣服などを売って得た所得は、非課税です。1国税庁も、フリマアプリやネットオークションで古着や家財を売った所得は非課税で、確定申告もいらないと案内しています。2
国税庁が挙げる例には、家具や衣服のほか、通勤に使っていた自動車もあります。3思ったより高い値が付いても、暮らしの品であることに変わりはありません。
会社員の副業でよく聞く「20万円」の計算にも、この売上は入れなくてかまいません。はじめから税金がかからないお金だからです。
そのかわり、損も数えません。高く買ったコートを安く売って損をしても、その損はなかったものとされます。1給与と差し引いて税金を減らす、という使い方はできないのです。
例外は、30万円を超える宝石や絵
暮らしの品でも、非課税にならないものがあります。次の品で、1個または1組の価額が30万円を超えるものは、所得税法施行令によって非課税から外れます。4
- 宝石や貴金属、真珠と、それらの製品
- べっこう、さんご、こはく、ぞうげ、七宝の製品
- 書画、骨とう、美術工芸品
これらを売って得た所得は、譲渡所得として税金がかかります。計算では、売った額から、買ったときの代金などの取得費と、売るためにかかった費用を引きます。そこから最高50万円の特別控除を引いて、残りがあれば課税。55年を超えて持っていた品なら、課税されるのは残りの半分です。
では、ブランドの服やかばんはどうでしょう。施行令の一覧に、衣服やかばんの名前はありません。30万円を超えて売れそうな品は、この一覧に当たるかを出品する前に確かめておくと、あとで慌てません。
作品と仕入れた品は、所得として数える
非課税になるのは暮らしで使ってきた物を手放すときです。売るために作った作品や、売るために買った品物は、ここに入りません。
国税庁の確定申告の案内では、フリマアプリやネットオークション、転売などの収入は、原則として事業所得か雑所得(業務)です。6材料を買ってピアスを作り、毎月いくつか出品している。そんな売り方なら、こちらの側だと考えておくのが自然でしょう。セールで買った限定品を、すぐに上乗せした値で売る。こうした転売も同じ側に入ります。
所得税基本通達でも、営利を目的として続けて売る所得は、業務に係る雑所得の例として挙がります。7事業所得と雑所得のどちらになるかは、売る規模や続け方、帳簿を残しているかで決まります。目安は雑所得と事業所得の違いで詳しく説明しています。
どちらでも、税金がかかるのは売上そのものではありません。売上から、材料費や送料、販売手数料、梱包の資材などの必要経費を引いた額です。8売上の画面に並ぶ金額だけを見ていると、所得を大きく見積もってしまいがちです。
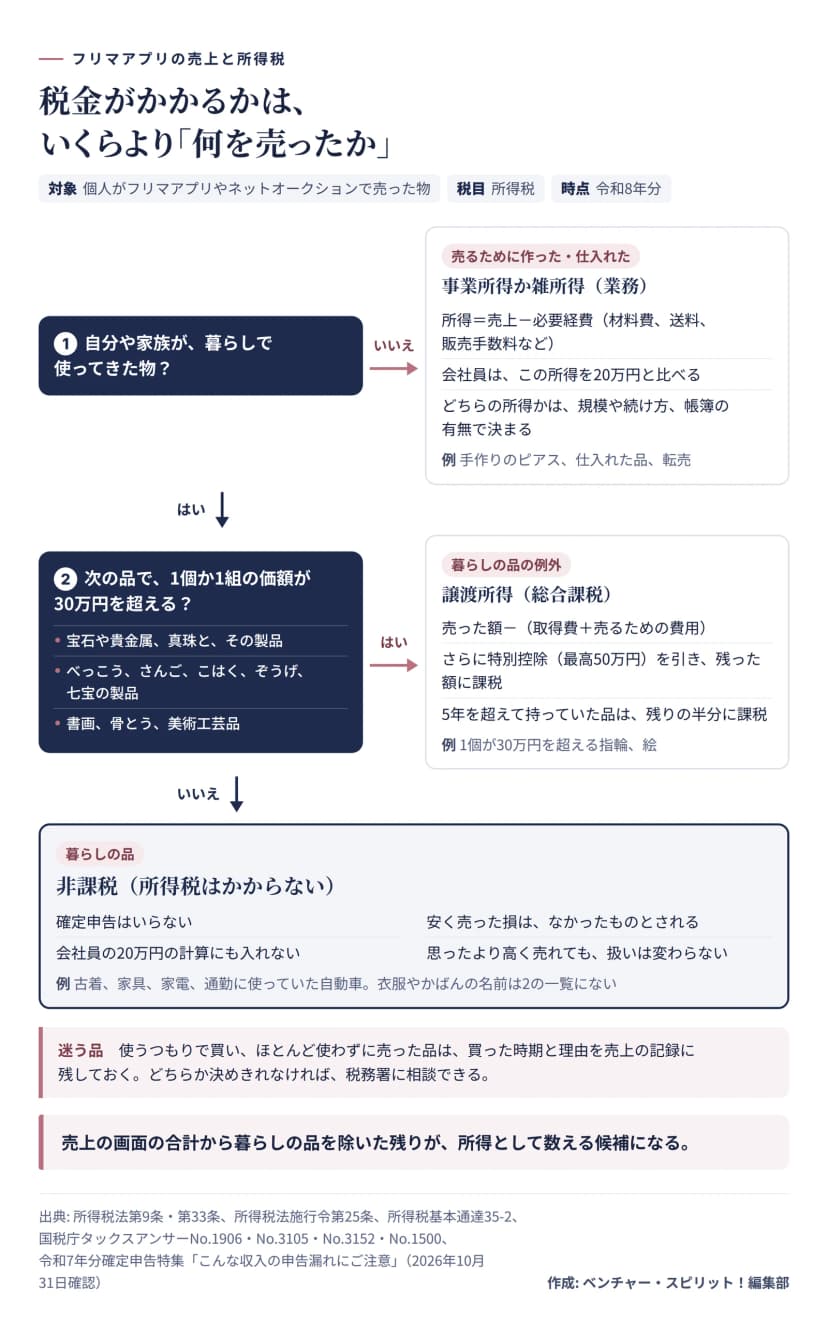 フリマアプリで売った物ごとに、所得税がかかるかの分かれ目作成: 編集部 / 出典: 所得税法・所得税法施行令(e-Gov法令検索)・国税庁
会社員は、所得20万円で分かれる
給与を1か所からもらい、年末調整を受けている会社員なら、給与のほかの所得が1年で20万円以下のとき、所得税の確定申告はいりません。9比べるのは作品などの売上から経費を引いた所得のほう。不用品の売上は足しません。
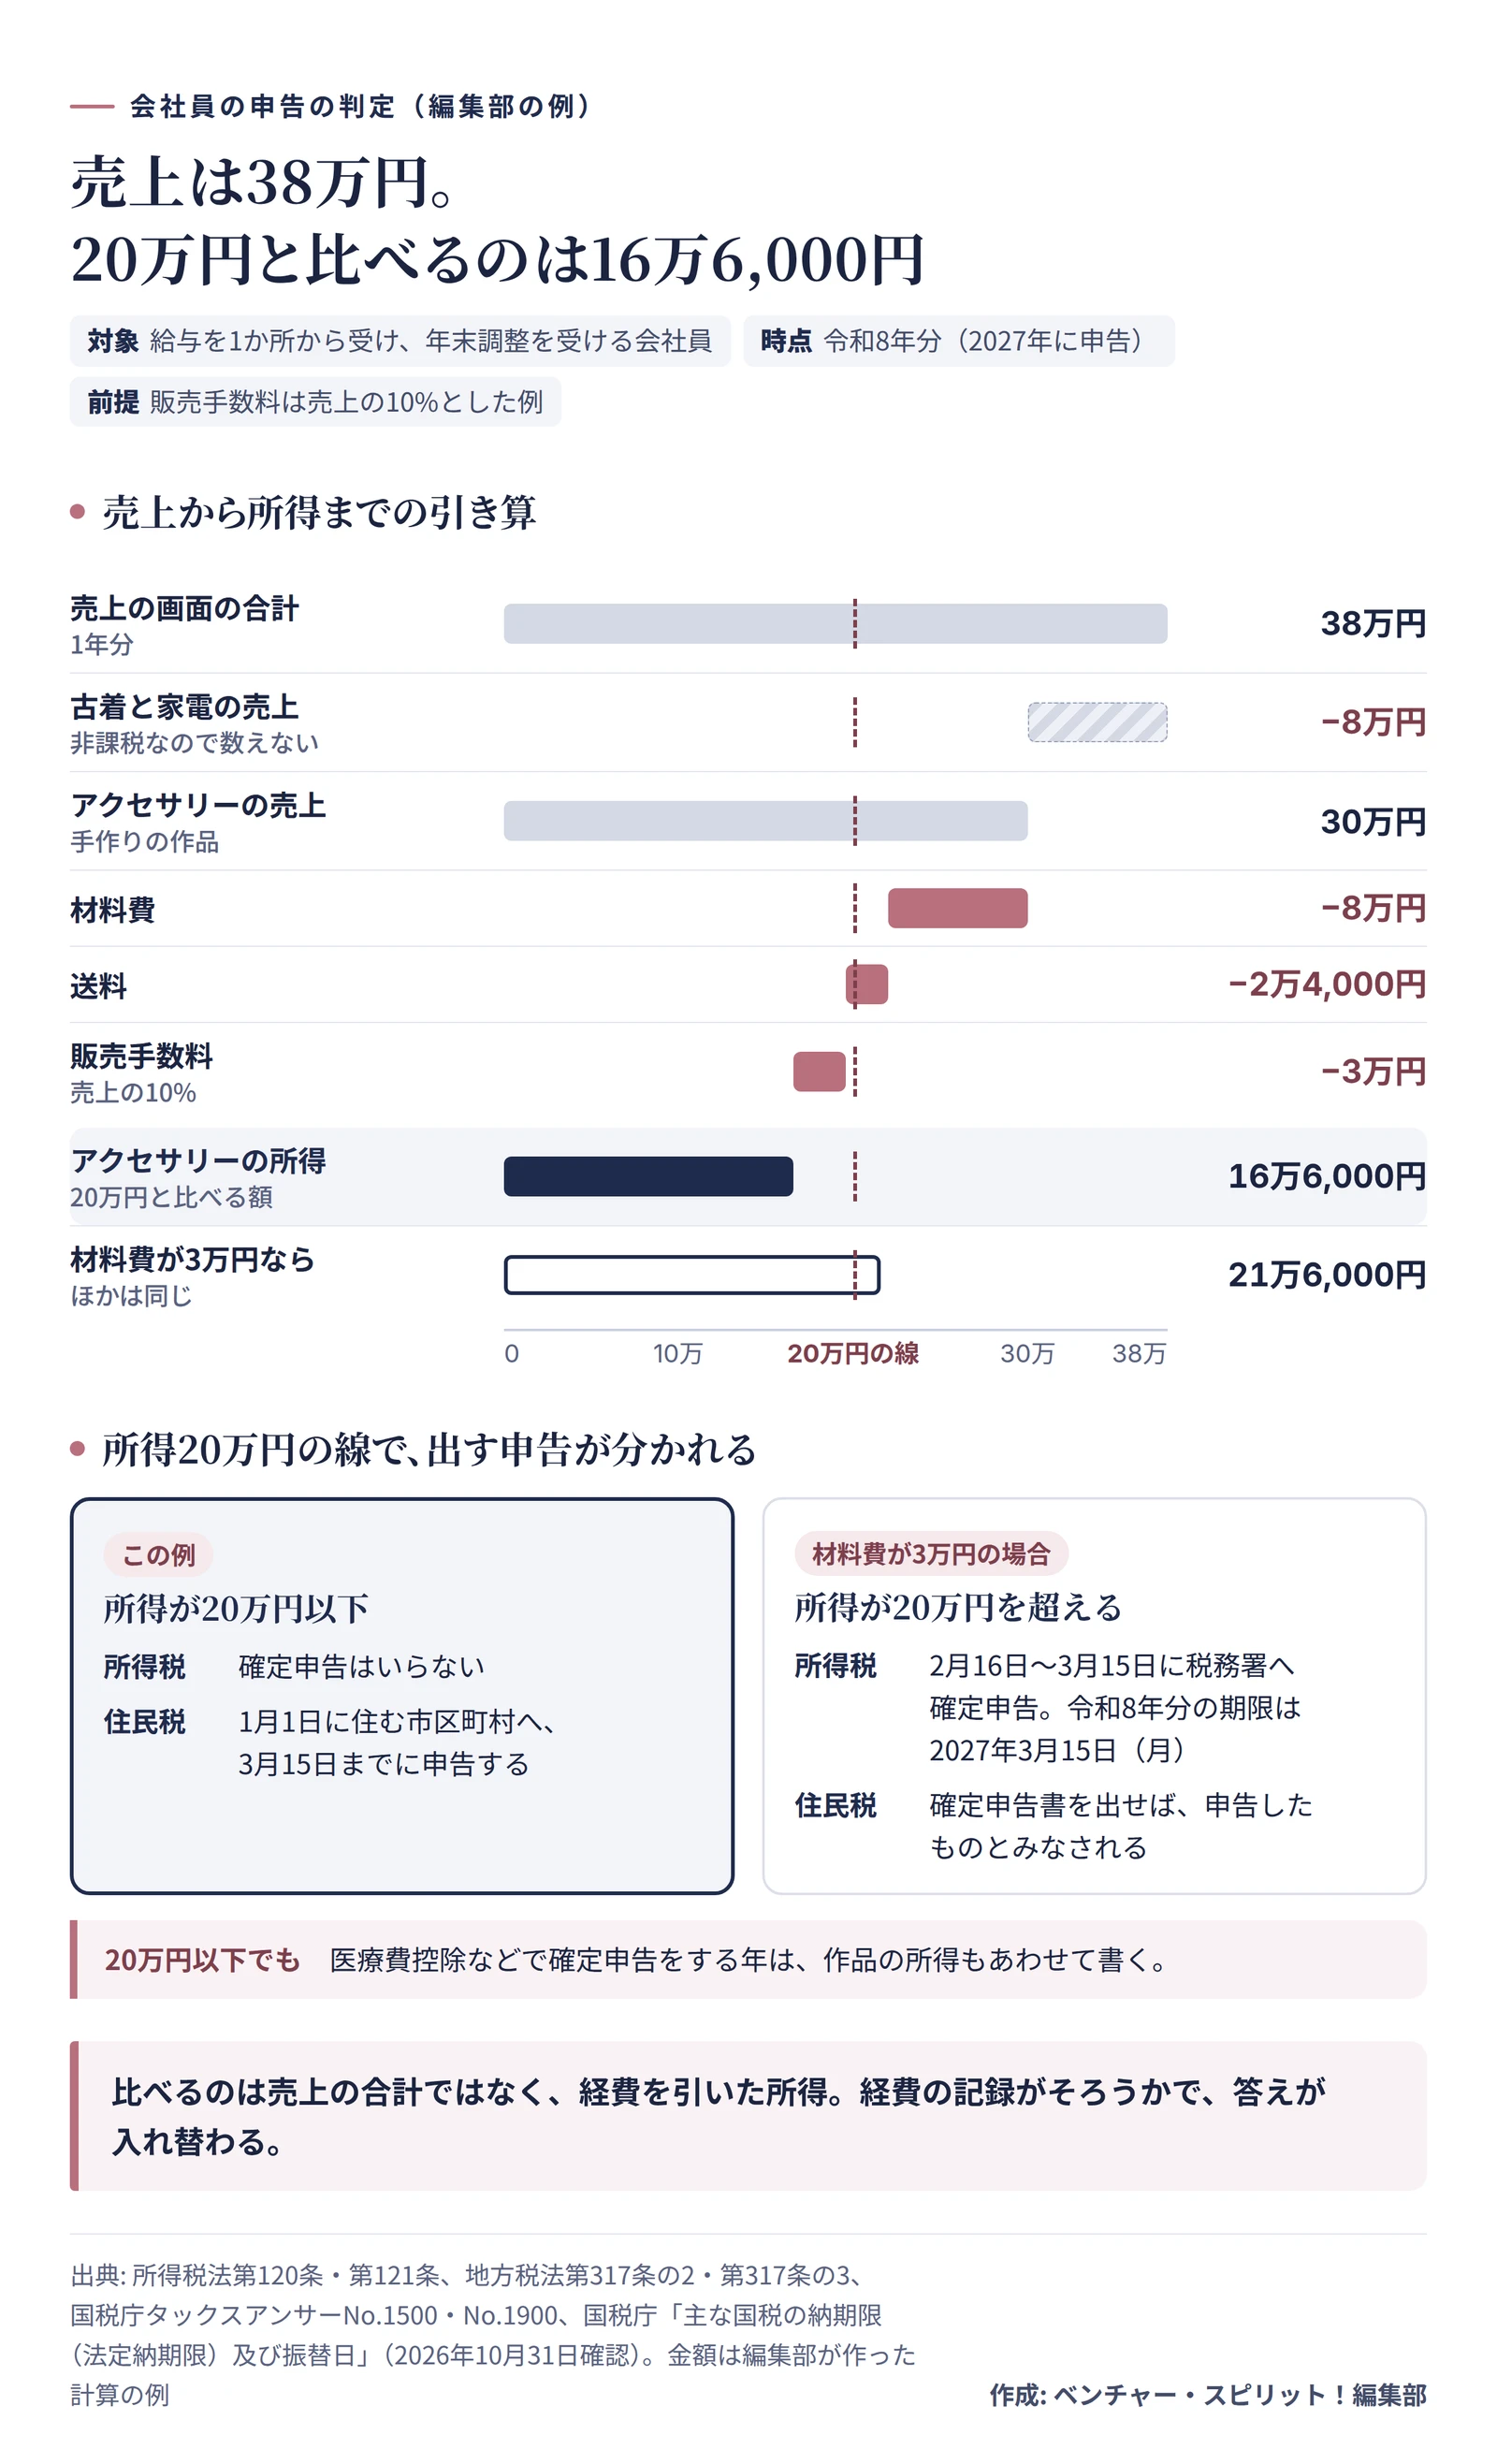
編集部の例で計算してみます。1年のうちに古着と家電が8万円、手作りのアクセサリーが30万円売れた会社員です。古着と家電の8万円は、はじめから数えません。アクセサリーの30万円から材料費と送料、販売手数料を引くと、所得は16万6,000円になります。
売上の画面には、合わせて38万円が並びます。でも、20万円と比べる所得は16万6,000円。この年は、所得税の確定申告はいりません。
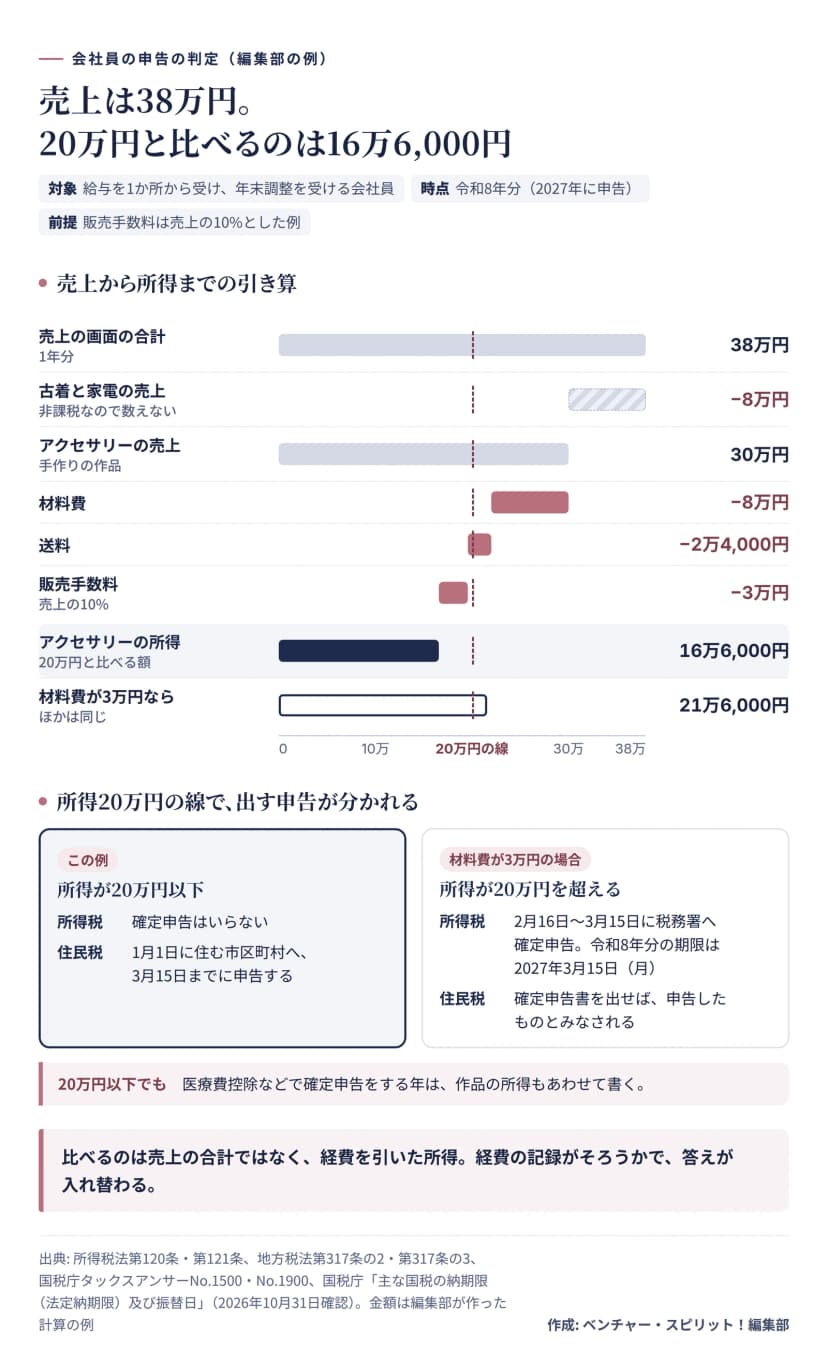 売上38万円の会社員の例で、所得の計算と申告の分かれ目を見る作成: 編集部 / 出典: 所得税法・地方税法(e-Gov法令検索)・国税庁
材料費が3万円で済んでいたら、どうなるでしょう。ほかが同じなら所得は21万6,000円で、20万円を超えます。反対に、領収書が見つからず経費を拾いきれないと、本当は20万円以下なのに超えて見えることも。記録の1枚で、答えが入れ替わるのです。
ただし、住民税には20万円の線がありません。所得税の申告をしない年も、1月1日に住んでいる市区町村へ、3月15日までに住民税の申告をします。10出し方の順序は20万円以下でも住民税は申告にあります。
所得が20万円を超えた年は、税務署への確定申告が必要です。期間は2月16日から3月15日までで、令和8年分の期限は2027年3月15日(月)。11確定申告書を出せば、住民税の申告書も出したものとみなされます。12市区町村へ、別に申告書を出さなくてかまいません。
なお、医療費控除などで確定申告をする年は、20万円以下でも、この所得をあわせて書きます。13
年内に売上を2つに分ける進め方
1年分の売上を見返すのは少し面倒ですが、12月のうちに済ませておくと、年明けの判定がすぐ終わります。
- 1月から12月までの売上の履歴を、画面の保存やダウンロードで手元に残す。
- 売った品ごとに、暮らしの品か、作品や仕入れた品かの印を付ける。
- 暮らしの品の中に、30万円を超えて売れた宝石や絵、骨とうがないかを見る。
- 作品や仕入れた品の売上から、材料費や送料、手数料を引いて所得を出す。
- 所得が20万円を超えるか、ほかの理由で確定申告をするかで、出す申告を決める。
送料の控えや材料の領収書のしまい方は、確定申告の準備を開くと分かります。どちらに入るか決めきれない品が残ったら、住んでいる地域の税務署に相談できます。
売上の画面の数字は1つでも、中身は2つに分かれます。手放した暮らしの品と、作って届けた作品。分けて記録しておけば、作品の売上がこの1年でどれだけ育ったかも、自分の数字で言えるようになります。
記事の内容は2026年10月31日時点のものです。所得税法と所得税法施行令、国税庁のタックスアンサーと確定申告の案内で確認した、令和8年分(2027年に申告)の扱いを書きました。