営業や外回りの社員に、電話とメールがすぐ使えるスマホを持たせたい。そのとき総務や情シスが最初に迷うのが、会社でスマホを用意して貸すか、社員の私物のスマホを使ってもらって手当を出すか(BYOD)です。
どちらにも、費用と管理の手間があります。税金の扱いも違います。比べ方と、私用の範囲の決め方、規程に入れる項目を順に確認しましょう。
社用スマホと私物の利用、比べると
|
社用スマホを貸す |
私物のスマホを使ってもらう(BYOD) |
| 会社の費用 |
端末代と毎月の料金、管理の仕組みの費用 |
手当か、業務で使った分の精算 |
| 管理のしやすさ |
会社の持ち物なので、設定や回収を決めやすい |
本人の持ち物なので、会社が触れられる範囲が狭い |
| 私用との区別 |
私用を認めるかを会社が決める |
私用が前提。業務の情報をどう分けるかが課題 |
| 紛失や退職のとき |
回収して初期化できる |
業務のアプリやデータだけを消す手順が要る |
| 税金 |
業務のための貸与なら、給与の課税はない |
定額の手当は課税。業務分の精算は非課税 |
表のうち税金の行は国税庁のFAQ、そのほかは編集部の目安です。1
費用だけを見ると私物の利用のほうが軽く見えますが、IPAの内部不正防止ガイドラインは、私物の機器を業務に使うことを許可するかどうかをまず検討し、許可するなら使える範囲とルールを決めることを勧めています。2情報の守り方まで含めて比べるのがポイントです。
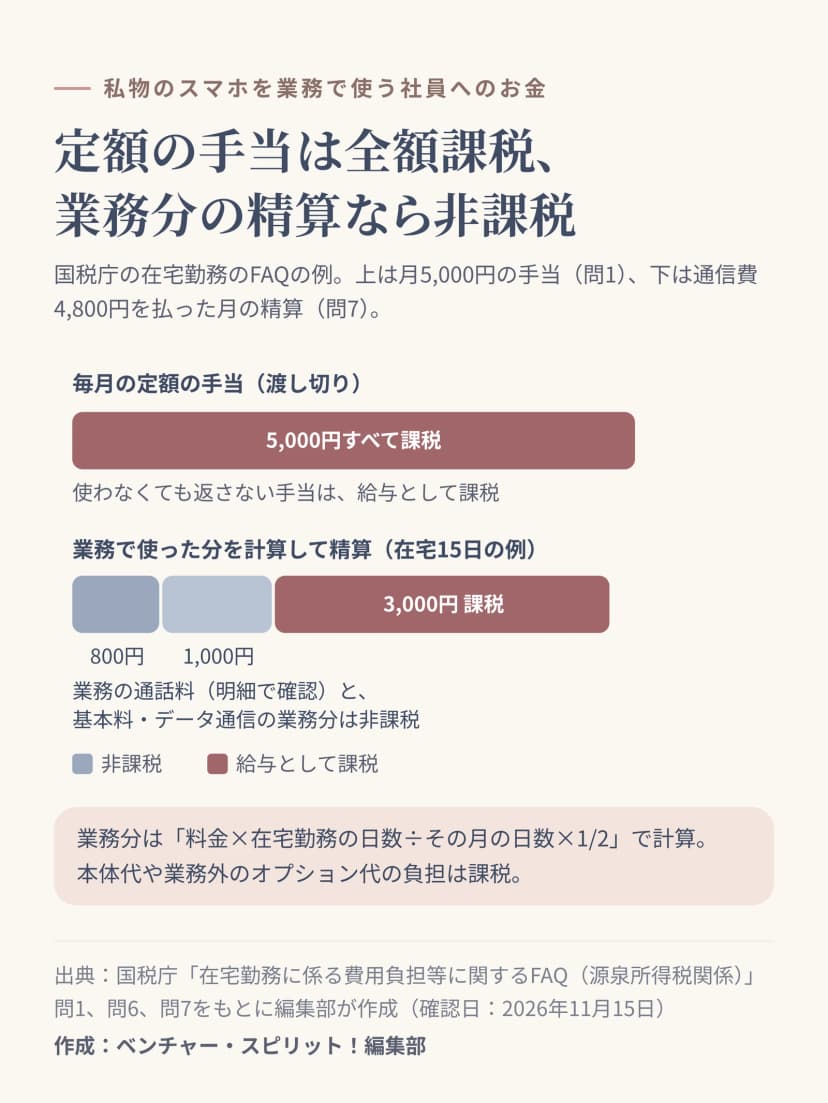 私物のスマホへの手当と精算、課税と非課税の分かれ目作成: 編集部 / 出典: ベンチャー・スピリット!編集部
私物のスマホへの手当は、出し方で課税が変わる
毎月の定額の手当は、給与として課税
国税庁の在宅勤務のFAQによると、使わなくても返さなくてよい手当、たとえば毎月5,000円を渡し切りで払う手当は、給与として課税されます。1私物のスマホを使ってもらう代わりに「スマホ手当 月○円」と決めて払う形も、同じ考え方です(編集部の整理)。給与に含めて源泉徴収をし、社会保険料の計算にも入れることになります。
業務で使った分を計算して精算すれば、非課税
一方で、業務のために使った分を合理的に計算して、その実費を精算する形なら、給与として課税しなくてかまいません。1FAQでは、通信費を次のように分けています。
- 通話料:通話明細書で業務の通話が分かるので、その金額を支給すれば課税しない
- 基本使用料やデータ通信料:業務に使った部分を合理的に計算する。在宅勤務なら「1か月の料金×在宅勤務の日数÷その月の日数×1/2」の算式が使える
FAQの例では、在宅勤務を15日した月に、基本使用料3,000円、データ通信料1,000円、業務の通話料800円の計4,800円を払った場合、通話料800円と、算式で出した1,000円が非課税です。残りの3,000円は給与として課税します。1
ただし、従業員本人のスマホの本体代や、業務に使うと認められないオプション代(本体の補償料、音楽や動画のサブスクリプションなど)を会社が負担すると、その金額は給与として課税します。1
社用スマホの貸与は、課税されない
会社が持つ事務用品などを従業員に貸す場合は、給与として課税しなくてかまいません。業務に使う目的で配り、従業員が自由に処分できず、使わなくなったら返す決まりなら、「支給」という形でも貸与とみてよいとされています。1社用スマホも、返却の決まりを規程に書いておくと、扱いがはっきりします。
私用の範囲は、規程で先に決める
社用スマホでも私物でも、私用との線引きはあとから決めると揉めやすいところです。次の項目を、規程や利用のルールに書いておきましょう(編集部の目安)。
| 項目 |
社用スマホ |
私物のスマホ |
| 私用の範囲 |
私用の通話やアプリを認めるか。認めるなら範囲 |
業務で使ってよいアプリと情報の範囲 |
| 入れてよいアプリ |
会社が決めたものだけか、申請制か |
業務のアプリを入れることへの同意 |
| 費用 |
私用分を本人に払ってもらうか |
手当か精算か、その計算のしかた |
| なくしたとき |
すぐに連絡する先と、遠くから止める手順 |
業務のアカウントを止める手順 |
| 退職するとき |
返却と初期化の日 |
業務のアプリとデータを消したことの確認の手順 |
社用スマホを壊したりなくしたりしたときの費用は、金額を前もって決めておけません。詳しくはパソコンの貸与規程の作り方で確認できます。
端末代と通信費の経理
社用スマホの毎月の料金は通信費として経費にします。端末代は取得価額が10万円未満なら、使い始めた年度に全額を経費にできます。310万円以上だと原則は資産に計上しますが、中小企業者等の特例が使えることもあります。端末代の扱いと台帳への載せ方は、IT資産管理台帳の作り方で確認できます。
私物のスマホを業務で使う社員への精算は、精算書と通話明細書などの根拠を残しておきましょう。定額の手当なら給与として、精算なら経費として、それぞれ処理が分かれます(編集部の目安)。
配る前に確認すること
スマホは毎日持ち歩くぶん、パソコンよりなくしやすい機器です。配る日より前にルールを決めておけば、受け取る社員も安心して仕事に使えます。