倉庫の奥に、もう何年も電源を入れていないサーバーやモニターが置いてありませんか。固定資産台帳に載ったままなら、帳簿の上ではまだ会社の資産です。捨てて除却の処理をすれば、帳簿に残っている額を、捨てた日がある期の費用にできます。1
12月決算なら、年内に業者へ渡せるかどうかが分かれ目です。3月決算の会社なら、年が明けて2月に捨てても、同じ期のうちに入ります。
除却と売却は、代金が入るかで分かれる
 捨てる前のサーバーを、札ごと写真に撮っておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
除却は固定資産を帳簿から外すことで、物を捨てる廃棄はそのいちばんよくある形です。捨てずに使うのをやめただけで除却できる場合もあり、それはあとで取り上げます。
売却は代金をもらって手放すことなので、帳簿に残った額より安く売れば売却損、高く売れば売却益が出ます。代金には消費税もかかります。同じ「片づける」でも、売るか捨てるかで、仕訳も税金の扱いも変わるのです。
どちらも、費用になるのは実際に手放した日がある期です。稟議が12月に通っても、業者の回収が1月にずれたら、その除却は次の期のものです。除却損をどの期に入れるかで、国税不服審判所まで争った会社もありました。2
架空のサーバー1台で、除却損を出してみる
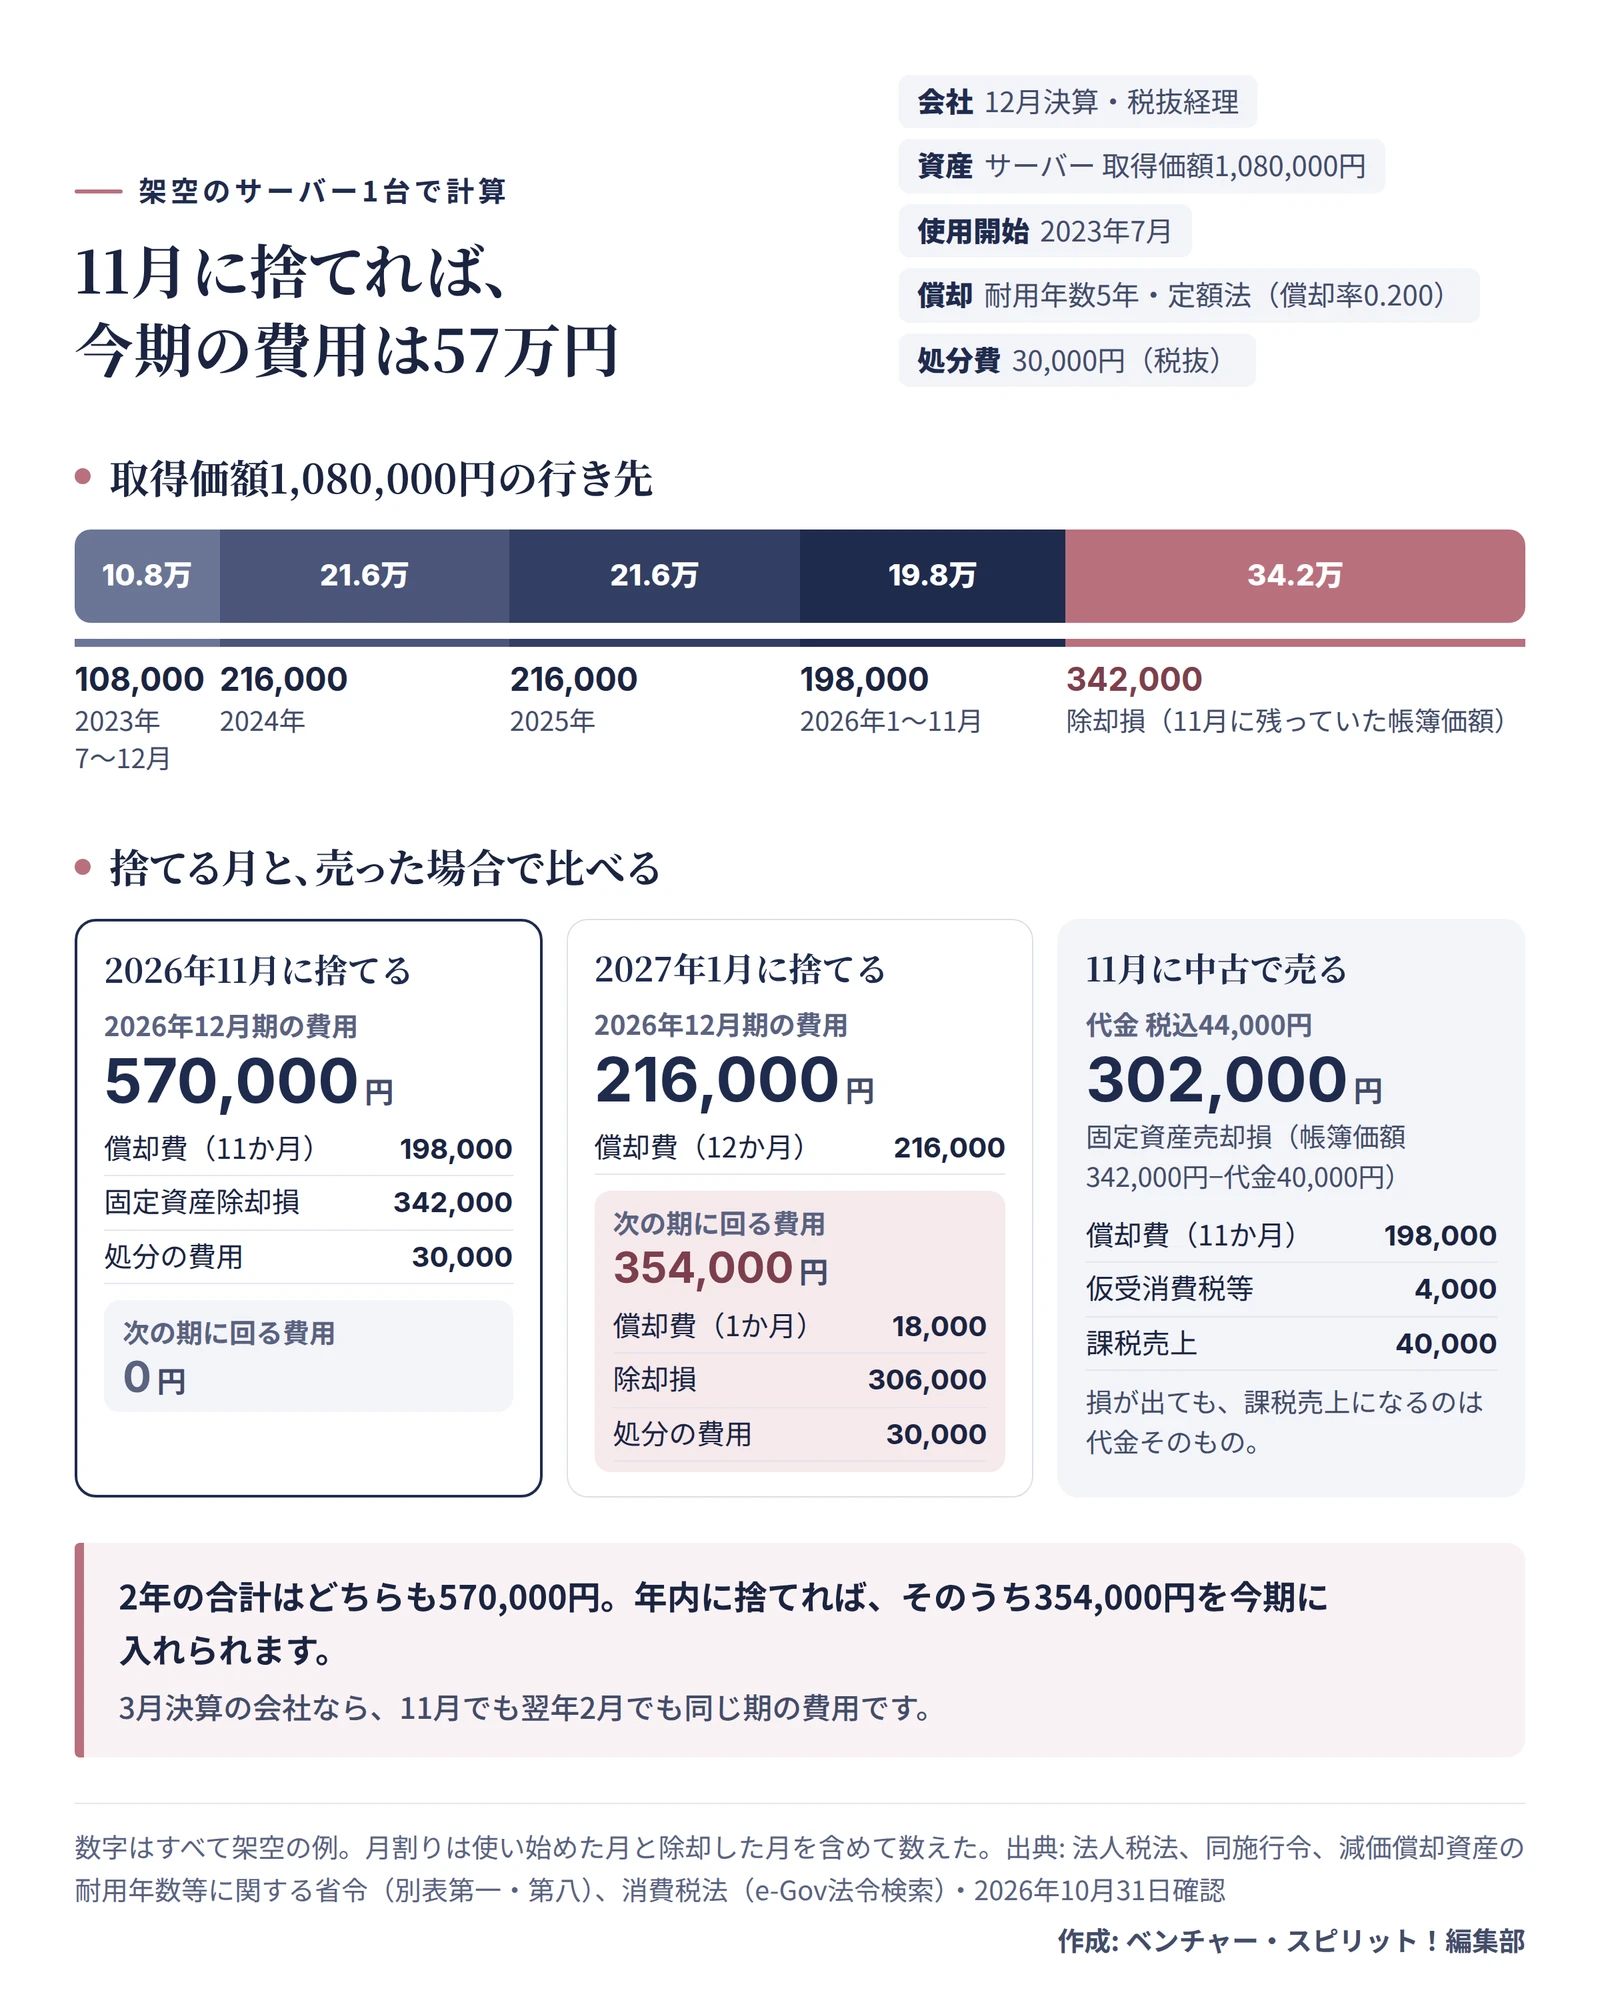
たとえば、12月決算の会社が2023年7月から使ってきたサーバーを、2026年11月に捨てるとします。取得価額は1,080,000円で、税抜経理。耐用年数は5年、定額法なら償却率は0.200です。3使い始めた2023年は7月から12月までの6か月分で、108,000円だけ償却しました。4
2024年と2025年に216,000円ずつ償却したので、今年の初めの帳簿価額は540,000円。そこから1月〜11月の11か月分、198,000円を償却費にして、残りの342,000円を除却損にします。
| 借方 |
金額 |
貸方 |
金額 |
| 減価償却費 |
198,000円 |
器具備品 |
1,080,000円 |
| 減価償却累計額 |
540,000円 |
|
|
| 固定資産除却損 |
342,000円 |
|
|
運搬や処分、データ消去にかかった30,000円(税抜)は、除却損に含めても、支払手数料などに分けてもかまいません。どちらにしても今期の費用です。
では、回収が1月になったらどうでしょう。今期の費用は12か月分の償却費216,000円だけで、354,000円が次の期に回ります。2年で足せば同じでも、今期の利益は354,000円違ってくるわけです。
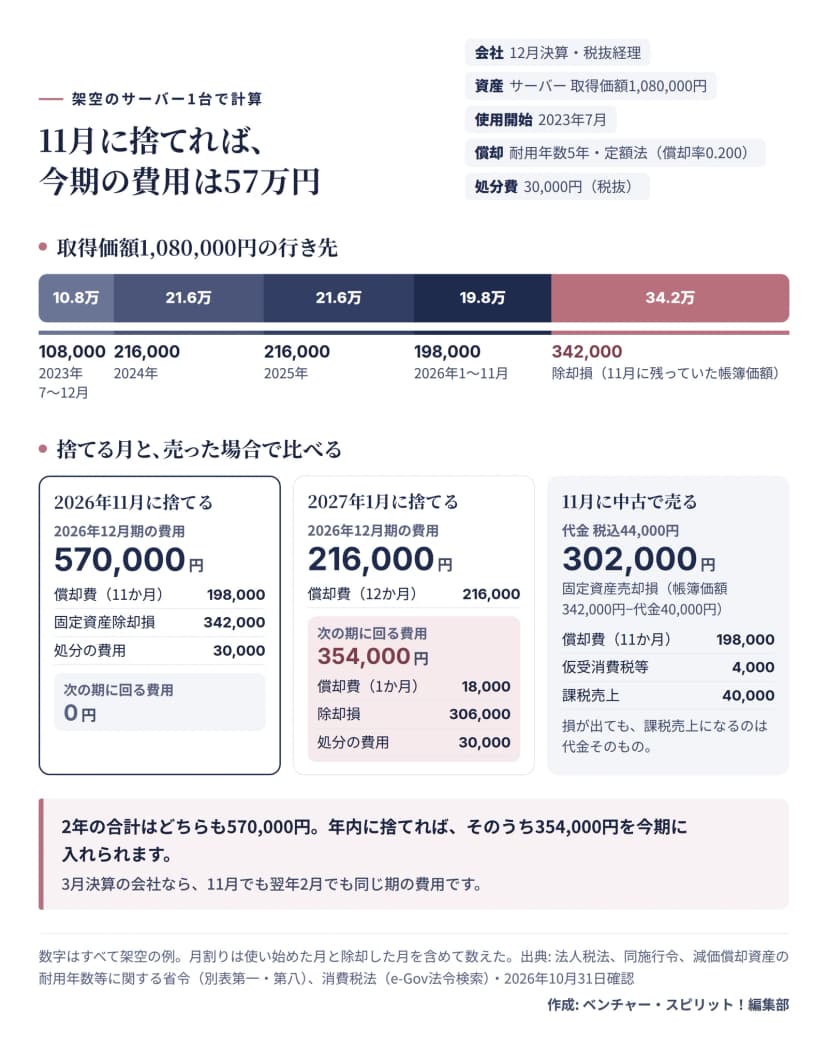 架空のサーバー1台で見る、捨てる月による今期の費用の違いと売った場合作成: 編集部 / 出典: 法人税法・同施行令・耐用年数省令・消費税法(e-Gov法令検索)
期の途中で手放したときは、月割りで償却費を出してから残りを除却損にする処理がよく見られます。もっとも、法人税の償却の限度額は、期末に持っている資産について計算するものです。5だから、全部を除却損にしても、今期の費用の合計は変わりません。
捨てずに、11月に中古で売ったら?税込44,000円で売れたなら、342,000円から代金の40,000円を引いた302,000円が売却損です。消費税で課税売上に入るのは、損の額ではなく、代金の40,000円のほう。6償却を終えて1円だけ残っている資産も、捨てるときは1円の除却損を出して台帳から外します。7
置いたままでも除却できる場合
大きな設備や、ほかの物とつながった機器は、すぐには運び出せないこともありますよね。法人税基本通達には、解体や廃棄をしていなくても、帳簿価額から処分見込価額を引いた額を除却損にできる場合が載っています。有姿除却と呼ばれる扱いです。8
通達の言葉では、使用をやめ「今後通常の方法により事業の用に供する可能性がないと認められる」固定資産が対象です。特定の製品のための金型などで、その製品をもう作らず、今後使う見込みがほとんどないことが明らかなものも同じです。
どんな証拠がいるかまでは、通達に書かれていません。ただ、ソフトウェアの除却を定めた隣の項目には、社内の稟議書や販売店への通知文書が例として出てきます。9物の資産でも、使うのをやめた日と理由、代わりの機器を入れた記録、電源と配線を外した写真があれば、説明はしやすくなるでしょう。
反対に、電源を入れればすぐ使える状態で置いてあるなら、有姿除却とは言いにくいかもしれません。ソフトウェアの扱いはソフトウェアの会計で取り上げました。
証拠は、資産番号でひとつの束にする
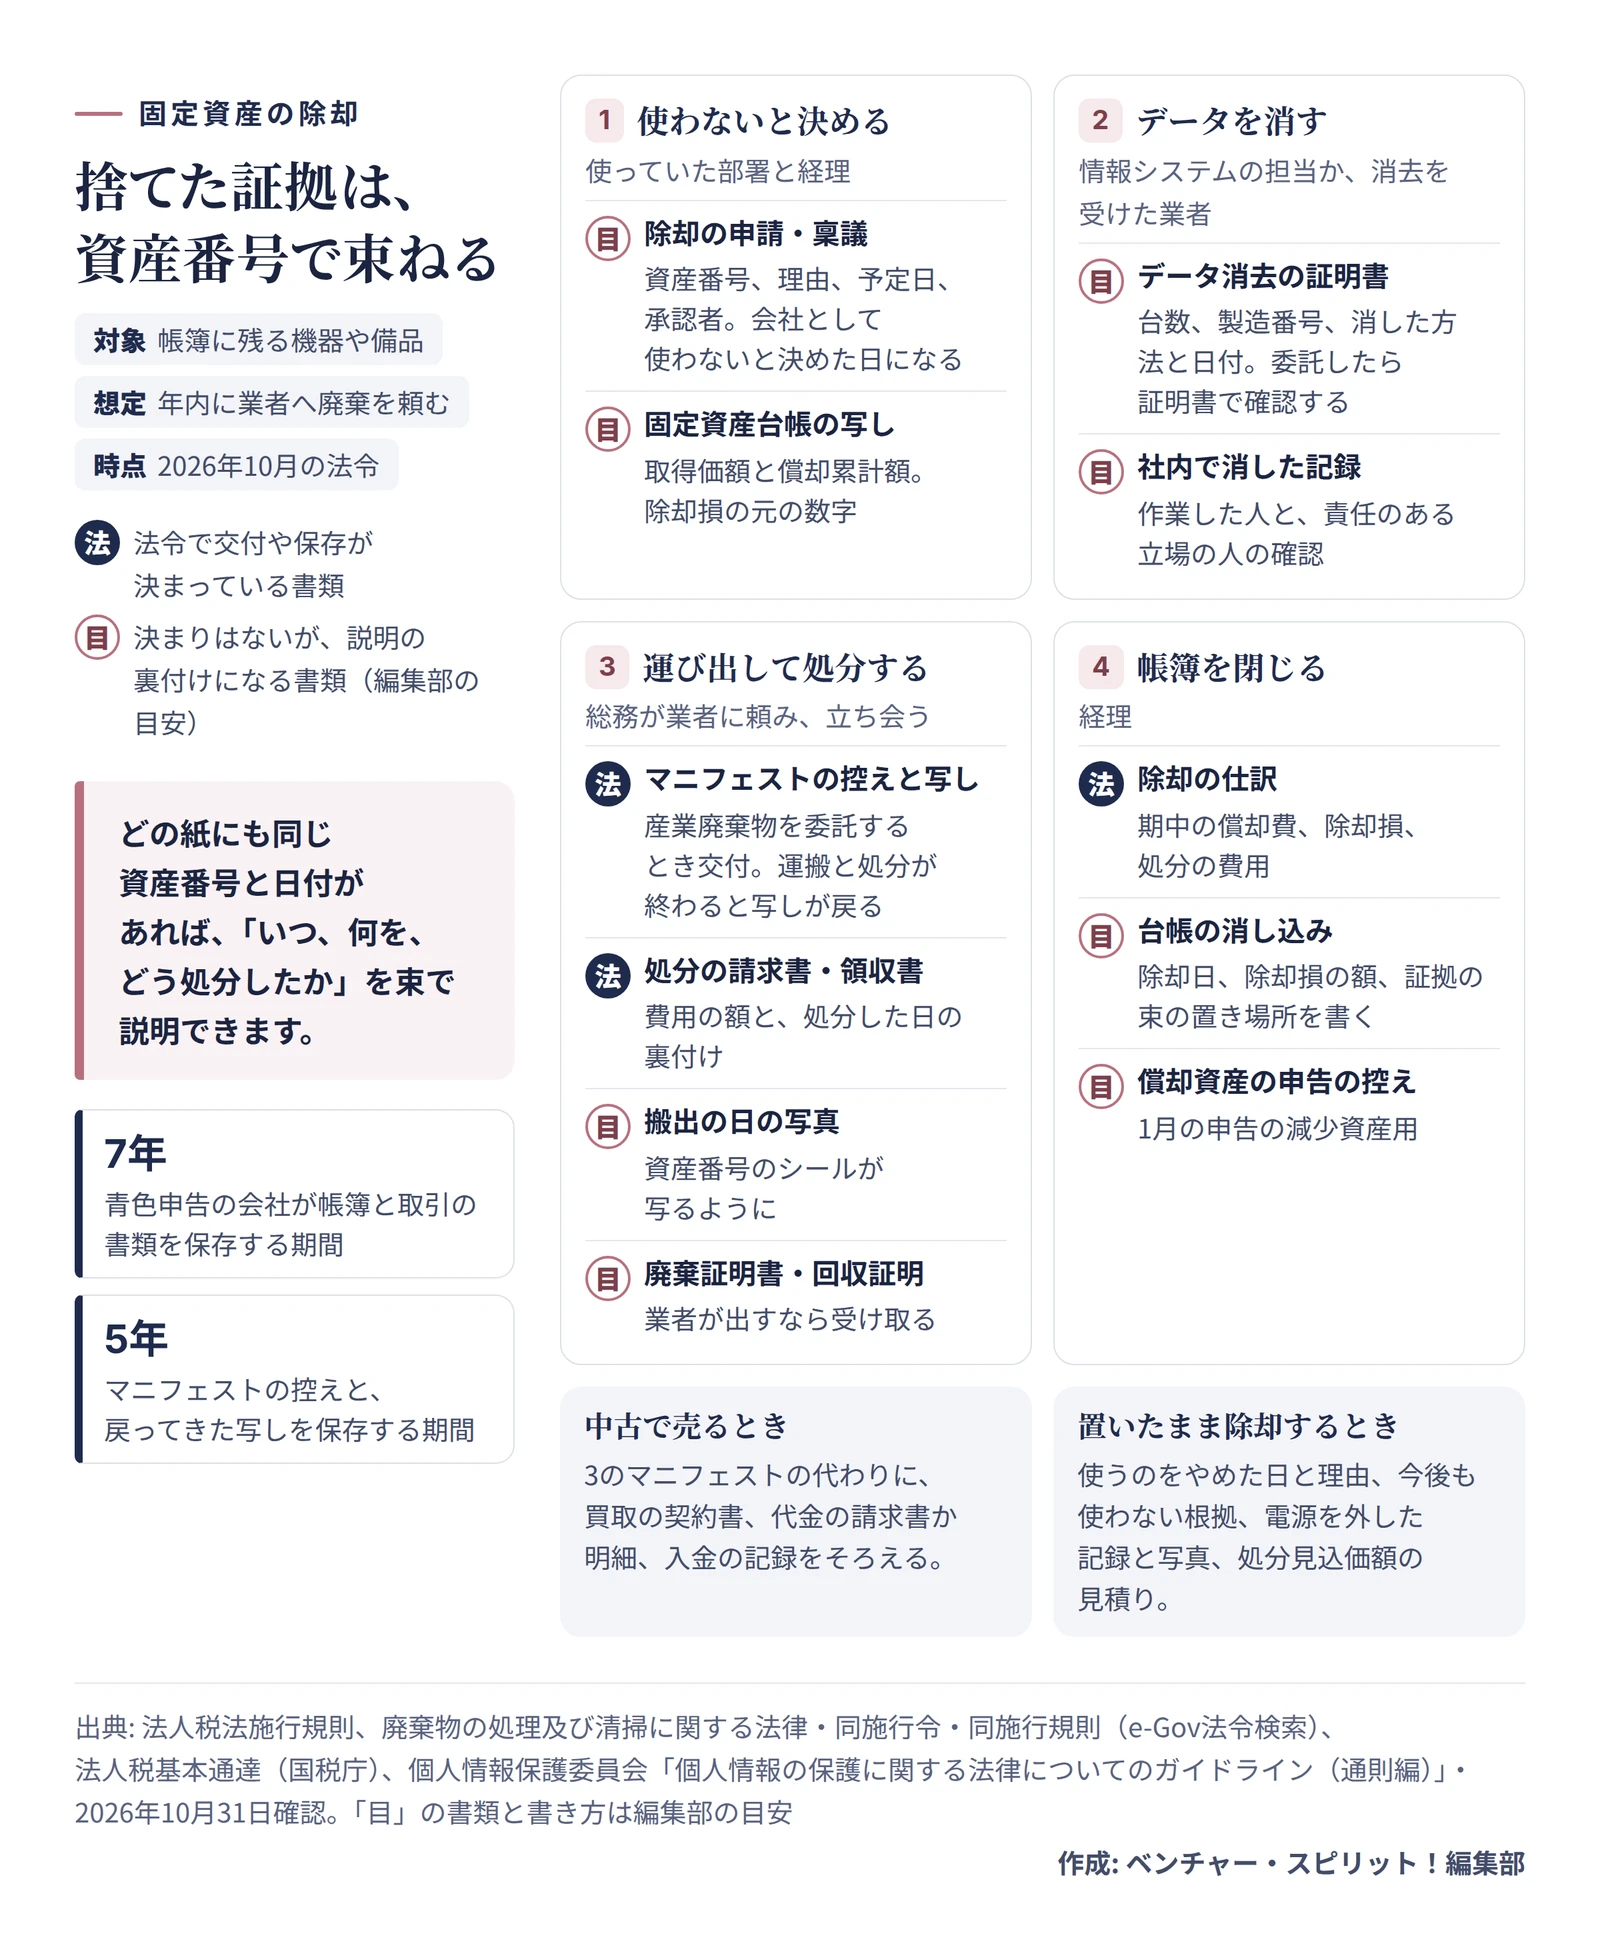
除却損は、物がもう会社にないことを前提にした数字です。何年かたってから聞かれることもあるので、担当が替わっていても、紙だけで説明がつくようにしておきます。書類が何種類もあって、ちょっと面倒に感じるかもしれません。でも、決まりで求められる書類と、説明の助けになる書類に分ければ、そろえる順番が見えてきます。
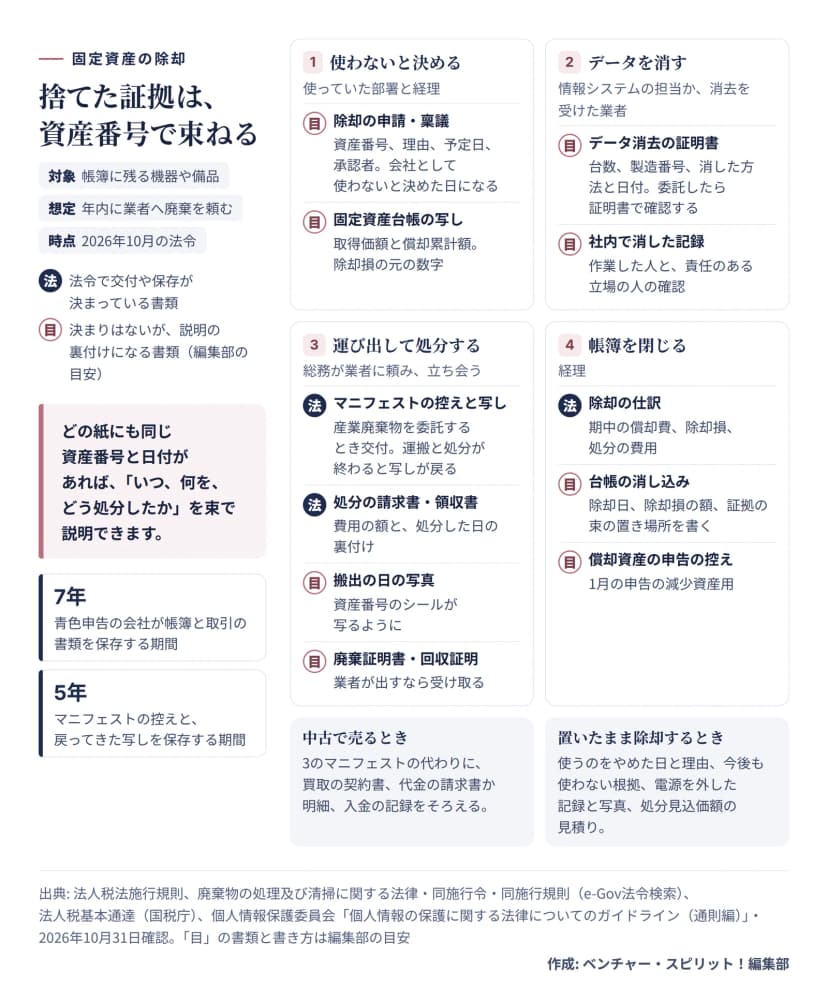 除却の証拠を4つの段階に分け、資産番号でひとつの束にする作成: 編集部 / 出典: 法人税法施行規則・廃棄物処理法(e-Gov法令検索)、個人情報保護委員会
決まりがある書類で、まず押さえたいのがマニフェストです。事業で使った金属やプラスチックの機器を捨てると、多くは産業廃棄物になります。10処理を業者に頼むときは、引き渡しと同時にマニフェスト(産業廃棄物管理票)を交付します。その控えと、運搬や処分が終わって戻ってくる写しは、5年とっておく決まりです。国の認定を受けたメーカーの回収のように、マニフェストがいらない頼み先もあります。11その場合は回収の受付票や証明書を、代わりに入れておけば足ります。
パソコンやサーバー、複合機のように中に情報が残る機器は、データ消去の記録も同じ束へ。個人情報保護委員会のガイドラインは、個人データが入った機器を元に戻せない方法で捨てるよう求めています。作業を外に頼むなら、相手が確実に消したことを「証明書等により確認することも重要」とも書いています。12
写真は法律で決まった書類ではありません。けれど、資産番号のシールごと写しておけば、台帳のどの行の物を捨てたのか、1枚で分かります。青色申告の会社なら、帳簿と取引の書類は7年とっておきます。13マニフェストの5年より長いので、束ごと7年と決めておくと迷いません。
少額の資産は、捨てても今期の費用は増えない
買った年に全額を費用にした資産は、帳簿に何も残っていないので、捨てても除却損は出ません。違いが出るのは、償却資産の申告のほうです。
| 買ったときの扱い |
捨てた年の処理 |
償却資産の申告 |
| 10万円未満で全額を費用にした14 |
除却損は出ない |
対象外 |
| 20万円未満で一括償却資産にした14 |
残りは3年の均等のまま15 |
対象外 |
| 中小企業者等の特例で全額を費用にした16 |
除却損は出ない |
対象。減少に書く |
| 1つずつ減価償却している |
帳簿価額を除却損に |
対象。減少に書く |
うっかりしやすいのが一括償却資産。まとめて買った椅子を1脚捨てても、合計を36か月で割る計算はそのまま続きます。売った場合も同じです。
中小企業者等の特例の線は、2026年4月から40万円未満に上がりました。それより前に買ったものは30万円未満です。今年捨てる中には、30万円の線で特例を使ったものが多いでしょう。区分の決まりは減価償却とはの記事が詳しいです。
1月の償却資産の申告に、もう一度出てくる
固定資産税の償却資産は、1月1日に持っているものを、原則1月31日までに市区町村へ申告します。東京都の手引きでは、前の年に減ったものを減少資産用の明細書に書き、理由を売却や除却などから選びます。減少を出さなければ、捨てた資産にも課税が続いてしまいます。書き方は、償却資産の申告の記入例が参考になるはずです。
気をつけたいのは、置いたまま除却した資産です。同じ手引きを読むと、遊休や未稼働の資産も申告の対象でした。法人税で有姿除却にしても、使える状態で置いてあれば、償却資産の申告からは外れないことがあります。減少に書く前に、資産がある市区町村に聞いておくと確実です。
回収日から逆算する、年内の手順
12月決算の会社は、業者の回収日を先に押さえると、ほかの日程も決まります。年末の締め全体の流れは、年末の締めとあわせてどうぞ。
- 11月のうちに、台帳と現物を見くらべて、捨てるものを選ぶ。
- 稟議を回して、承認の日付を残す。
- 業者の回収日を、仕事納めより前に入れる。
- 回収の前の週までに、機器のデータを消しておく。
- 1月の締めまでに、戻ったマニフェストの写しと請求書を束に足す。
台帳と束の資産番号がそろっていれば、来年この仕事を受け継ぐ人も、税務調査で聞かれたときも、同じ紙を開いて答えられます。倉庫が片づくだけでなく、引き継げる記録まで残せる仕事です。
ここまでの制度は、2026年10月31日に見た法令と国税庁の通達、東京都の手引きによります。有姿除却に当たるかどうかや、処分費の勘定科目など、自社での判断は顧問の税理士に相談してください。