国家公務員の出張の宿泊費の上限が、2027年4月に上がる見込みです。財務省が2026年11月4日に出した改正案では、一般の職員の東京都の上限が1泊2万1,000円から2万6,000円になります。1
国の基準は民間の会社に直接は適用されません。2でも、今の上限で泊まれる宿が減ったと感じているなら、旅費規程を見直す材料になります。国の額の使い方と、税の見方、見直しの手順を押さえておきましょう。
改正案で、東京と京都は1泊2万6,000円に
 過去1年の宿泊費の実績から、自社の上限を考えるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
国の出張の宿泊費は、地域と職務ごとに決めた基準額を上限に、実際に払った額を支給する形です。この形は2025年4月に始まりました。基準額は毎年度、実勢価格を調べて見直すことになっていて、今回はその調査を踏まえた案です。13
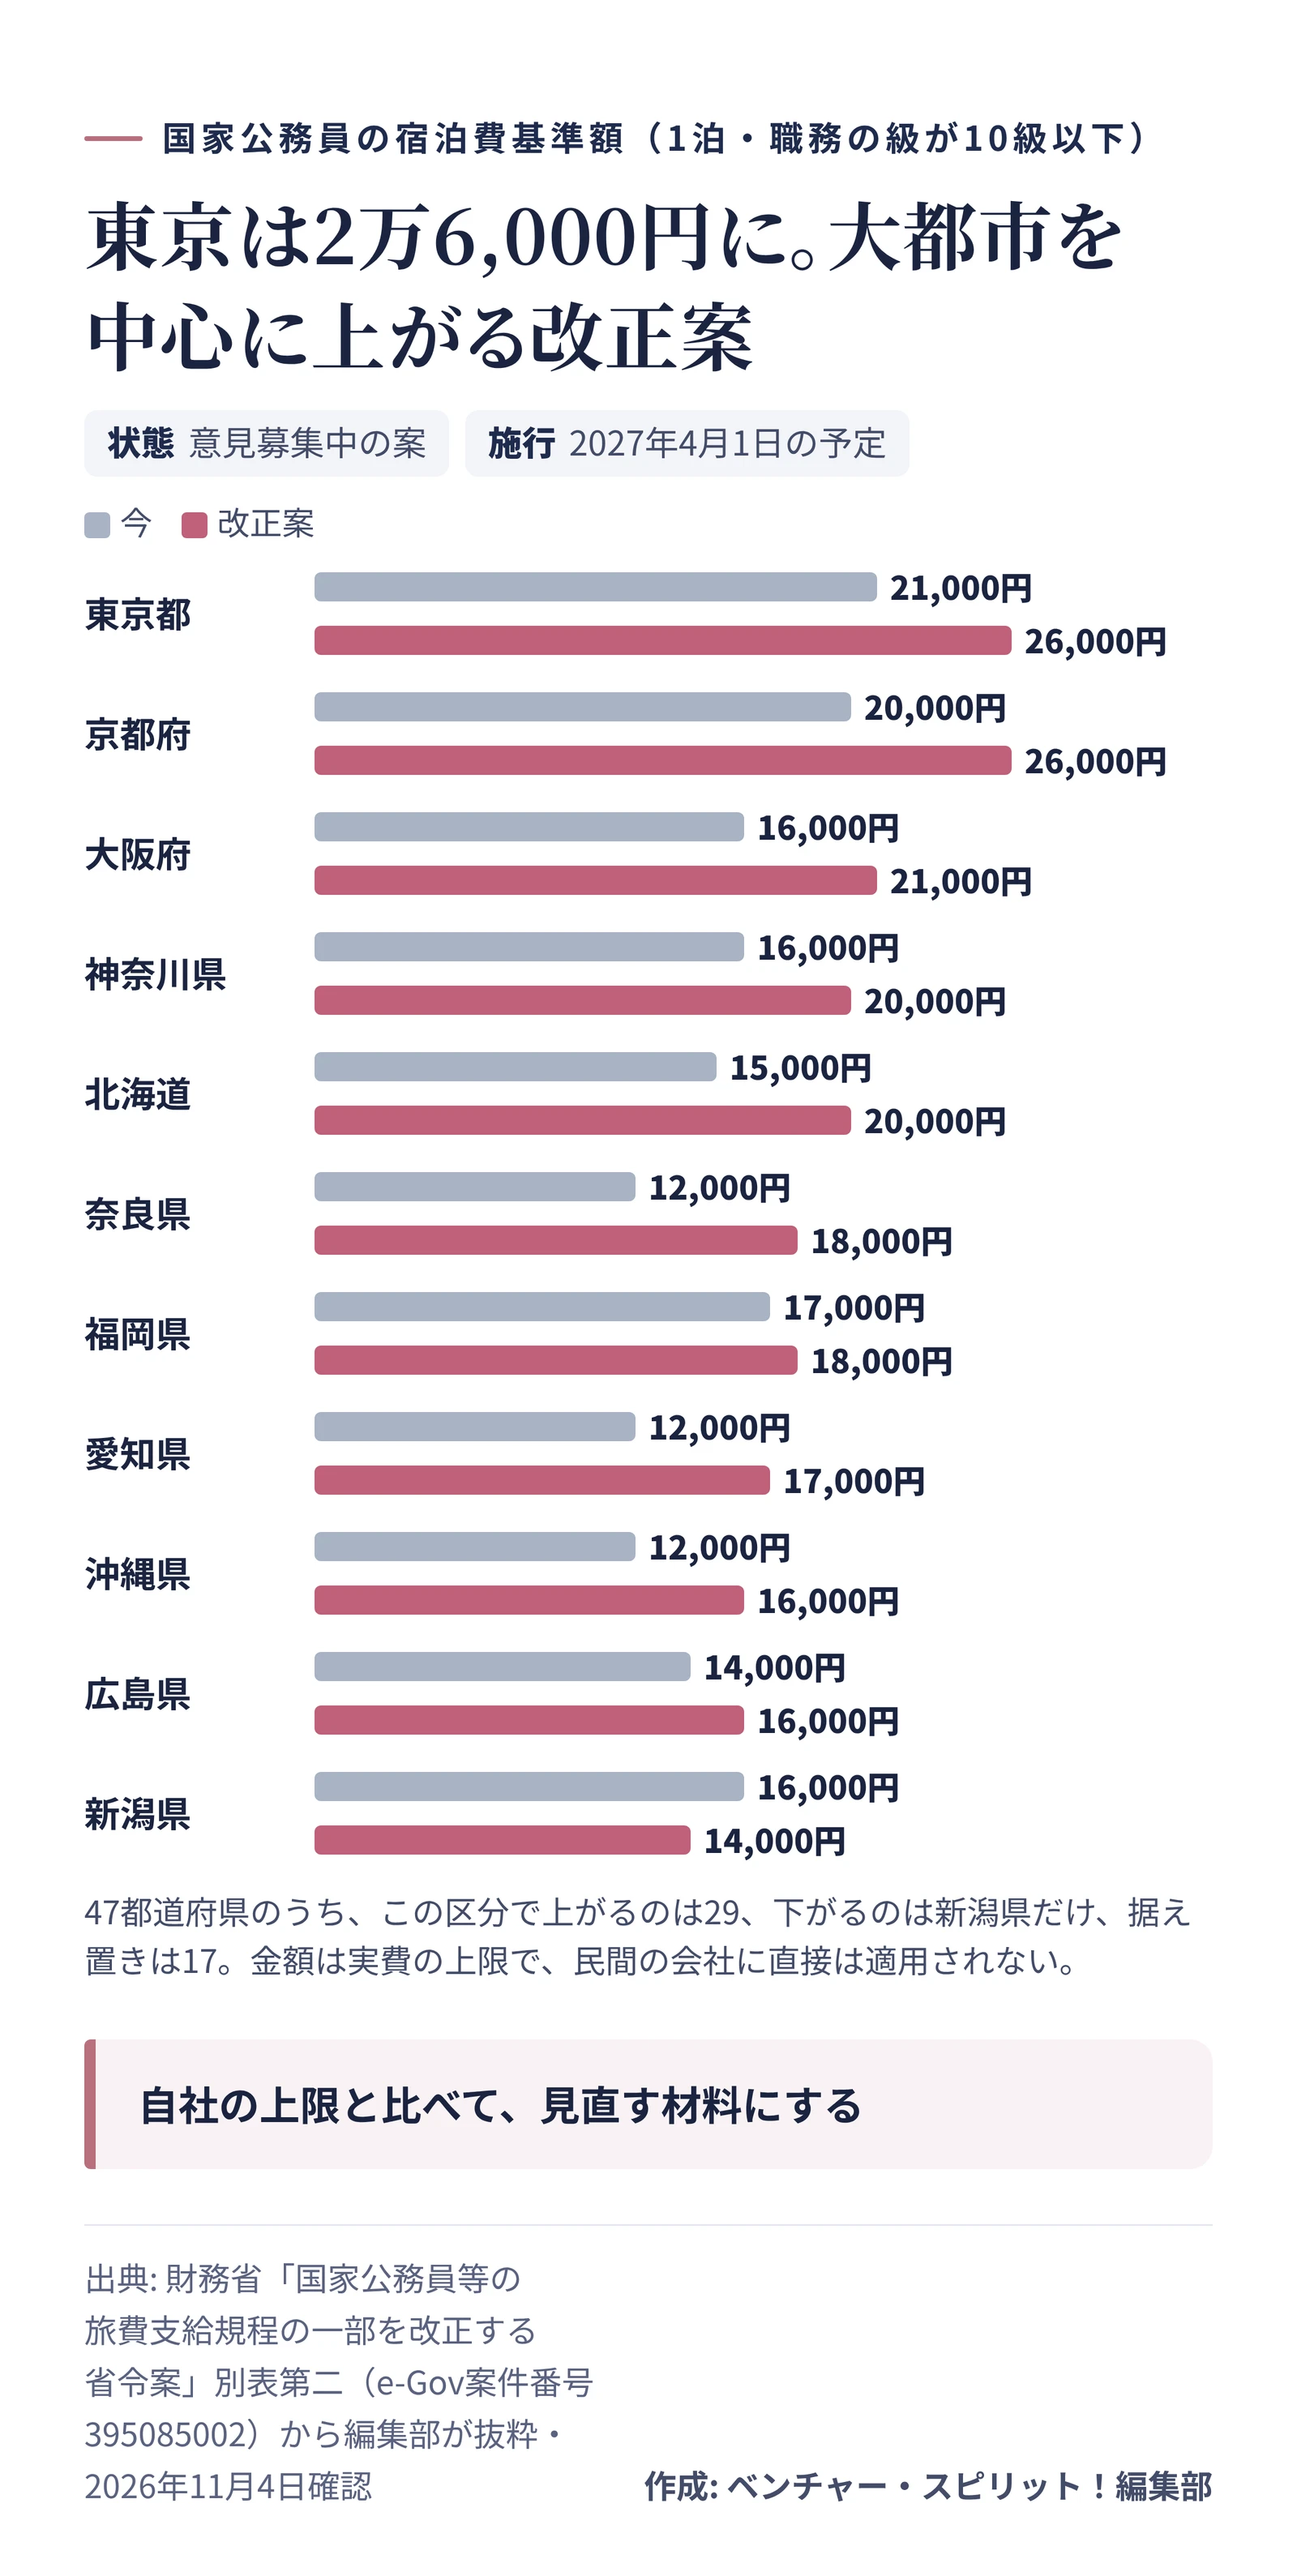
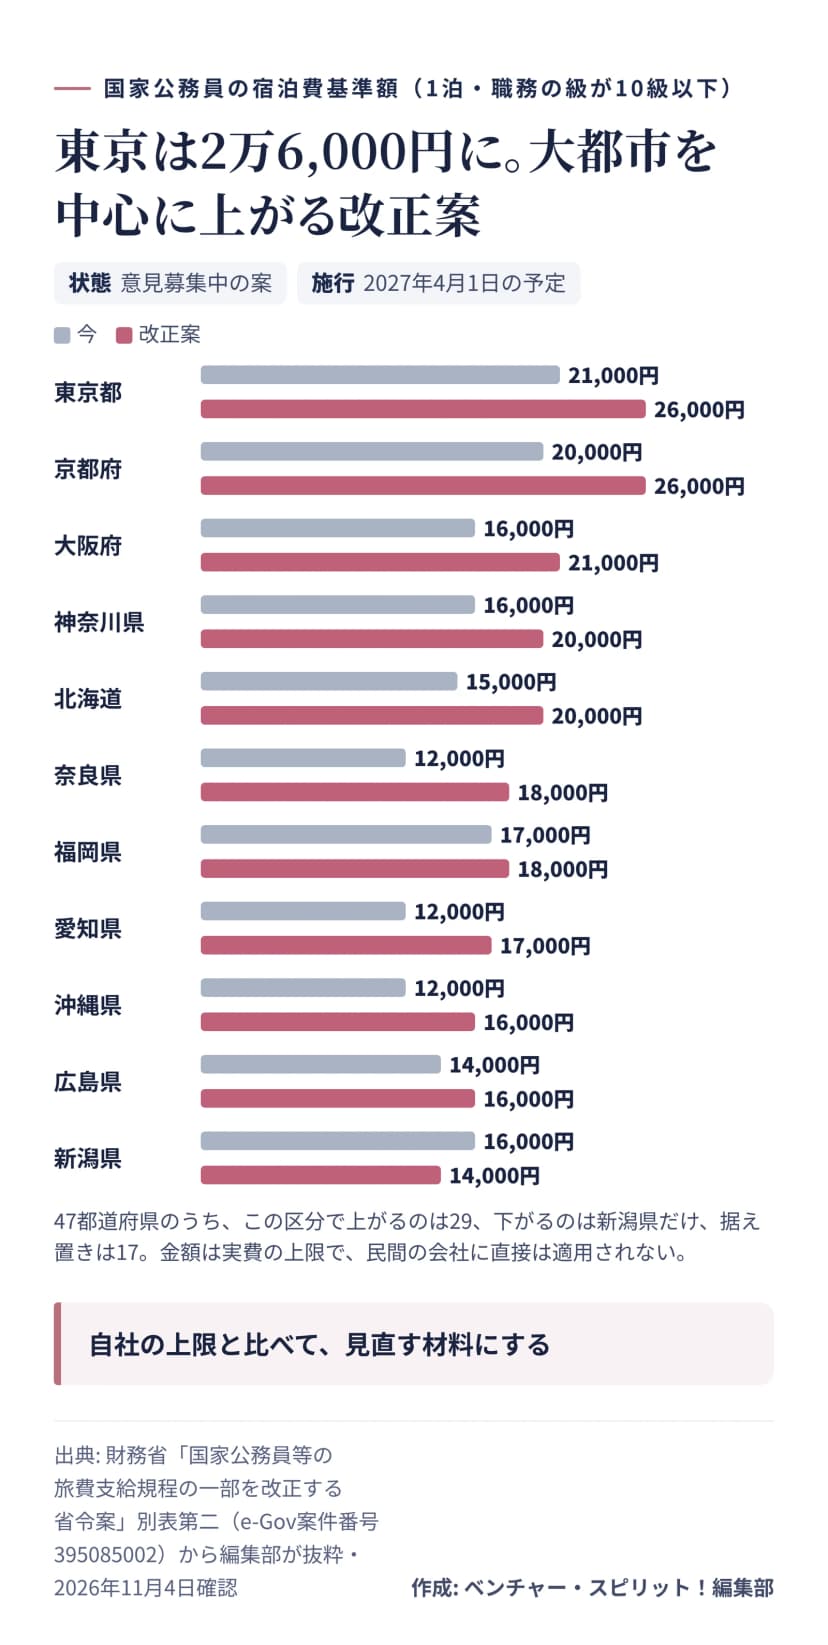 国家公務員の宿泊費基準額の改正案、主な地域(職務の級が10級以下)作成: 編集部 / 出典: 財務省
図の区分は「職務の級が10級以下の者」で、幹部にあたる指定職より下の職員です。47都道府県のうち29で上がり、新潟県だけ1万6,000円から1万4,000円に下がります。残る17は据え置きです。指定職の東京都も、2万7,000円から3万4,000円への案になりました。1
上がる地域と下がる地域の金額は、次のとおりです。かっこの中が今の額です。
| 案の額(1泊) |
都道府県 |
| 26,000円 |
東京都(21,000円)、京都府(20,000円) |
| 21,000円 |
大阪府(16,000円) |
| 20,000円 |
神奈川県(16,000円)、北海道(15,000円) |
| 19,000円 |
兵庫県(17,000円) |
| 18,000円 |
奈良県(12,000円)、福岡県(17,000円) |
| 17,000円 |
埼玉県(16,000円)、愛知県(12,000円) |
| 16,000円 |
広島県(14,000円)、沖縄県(12,000円) |
| 15,000円 |
長野県(13,000円) |
| 14,000円 |
青森県、宮城県(ともに12,000円)、長崎県(13,000円)、新潟県(16,000円) |
| 13,000円 |
富山県、滋賀県(ともに11,000円)、福井県(10,000円)、愛媛県(12,000円) |
| 12,000円 |
岩手県、山形県、石川県(ともに10,000円)、秋田県、茨城県、栃木県(ともに11,000円) |
| 10,000円 |
福島県、鳥取県、山口県(ともに9,000円) |
据え置きは、群馬県、千葉県、山梨県、岐阜県、静岡県、三重県、和歌山県、島根県、岡山県、徳島県、香川県、高知県、佐賀県、熊本県、大分県、宮崎県、鹿児島県です。海外も都市ごとに見直され、シンガポールは3万5,000円から3万8,000円への案です。1
宿泊に伴う諸雑費に充てる宿泊手当も、国内は1泊2,400円から3,000円への案です。こちらは実費ではなく定額です。13
意見の受け付けは2026年12月4日まで。公布は12月ごろ、施行は2027年4月1日の予定です。まだ案なので、金額が変わることはあります。1
会社の上限は、税の見方も合わせて決める
会社の旅費の金額に、法律が決めた一律の額はありません。ただ、税の面では見ておきたい線があります。出張の旅費のうち通常必要と認められるものは、所得税がかからない手当です。4
通常必要かどうかの判定で見るのは、次の2つです。役員と社員の全体でつり合いのとれた基準で計算しているか。同業種、同規模の会社が一般的に払っている金額に照らして相当か。5国の基準額はこの判定の基準そのものではありませんが、地域ごとの実勢を調べた額なので、水準を考える手がかりになります。
上限を大きく超える定額を一律に払うと、通常必要な範囲を超えた分は給与として課税されることがあります。迷うなら、顧問の税理士に聞いておくと確実です。
経理は消費税も関わります。社員に払う出張旅費や宿泊費のうち通常必要と認められる部分は、帳簿の保存だけで仕入税額控除ができ、実費精算でも同じです。この「通常必要」も所得税と同じ基準で判定します。5経費の流れ全体は、経費精算の流れで確認できます。
旅費規程の宿泊費を見直す手順
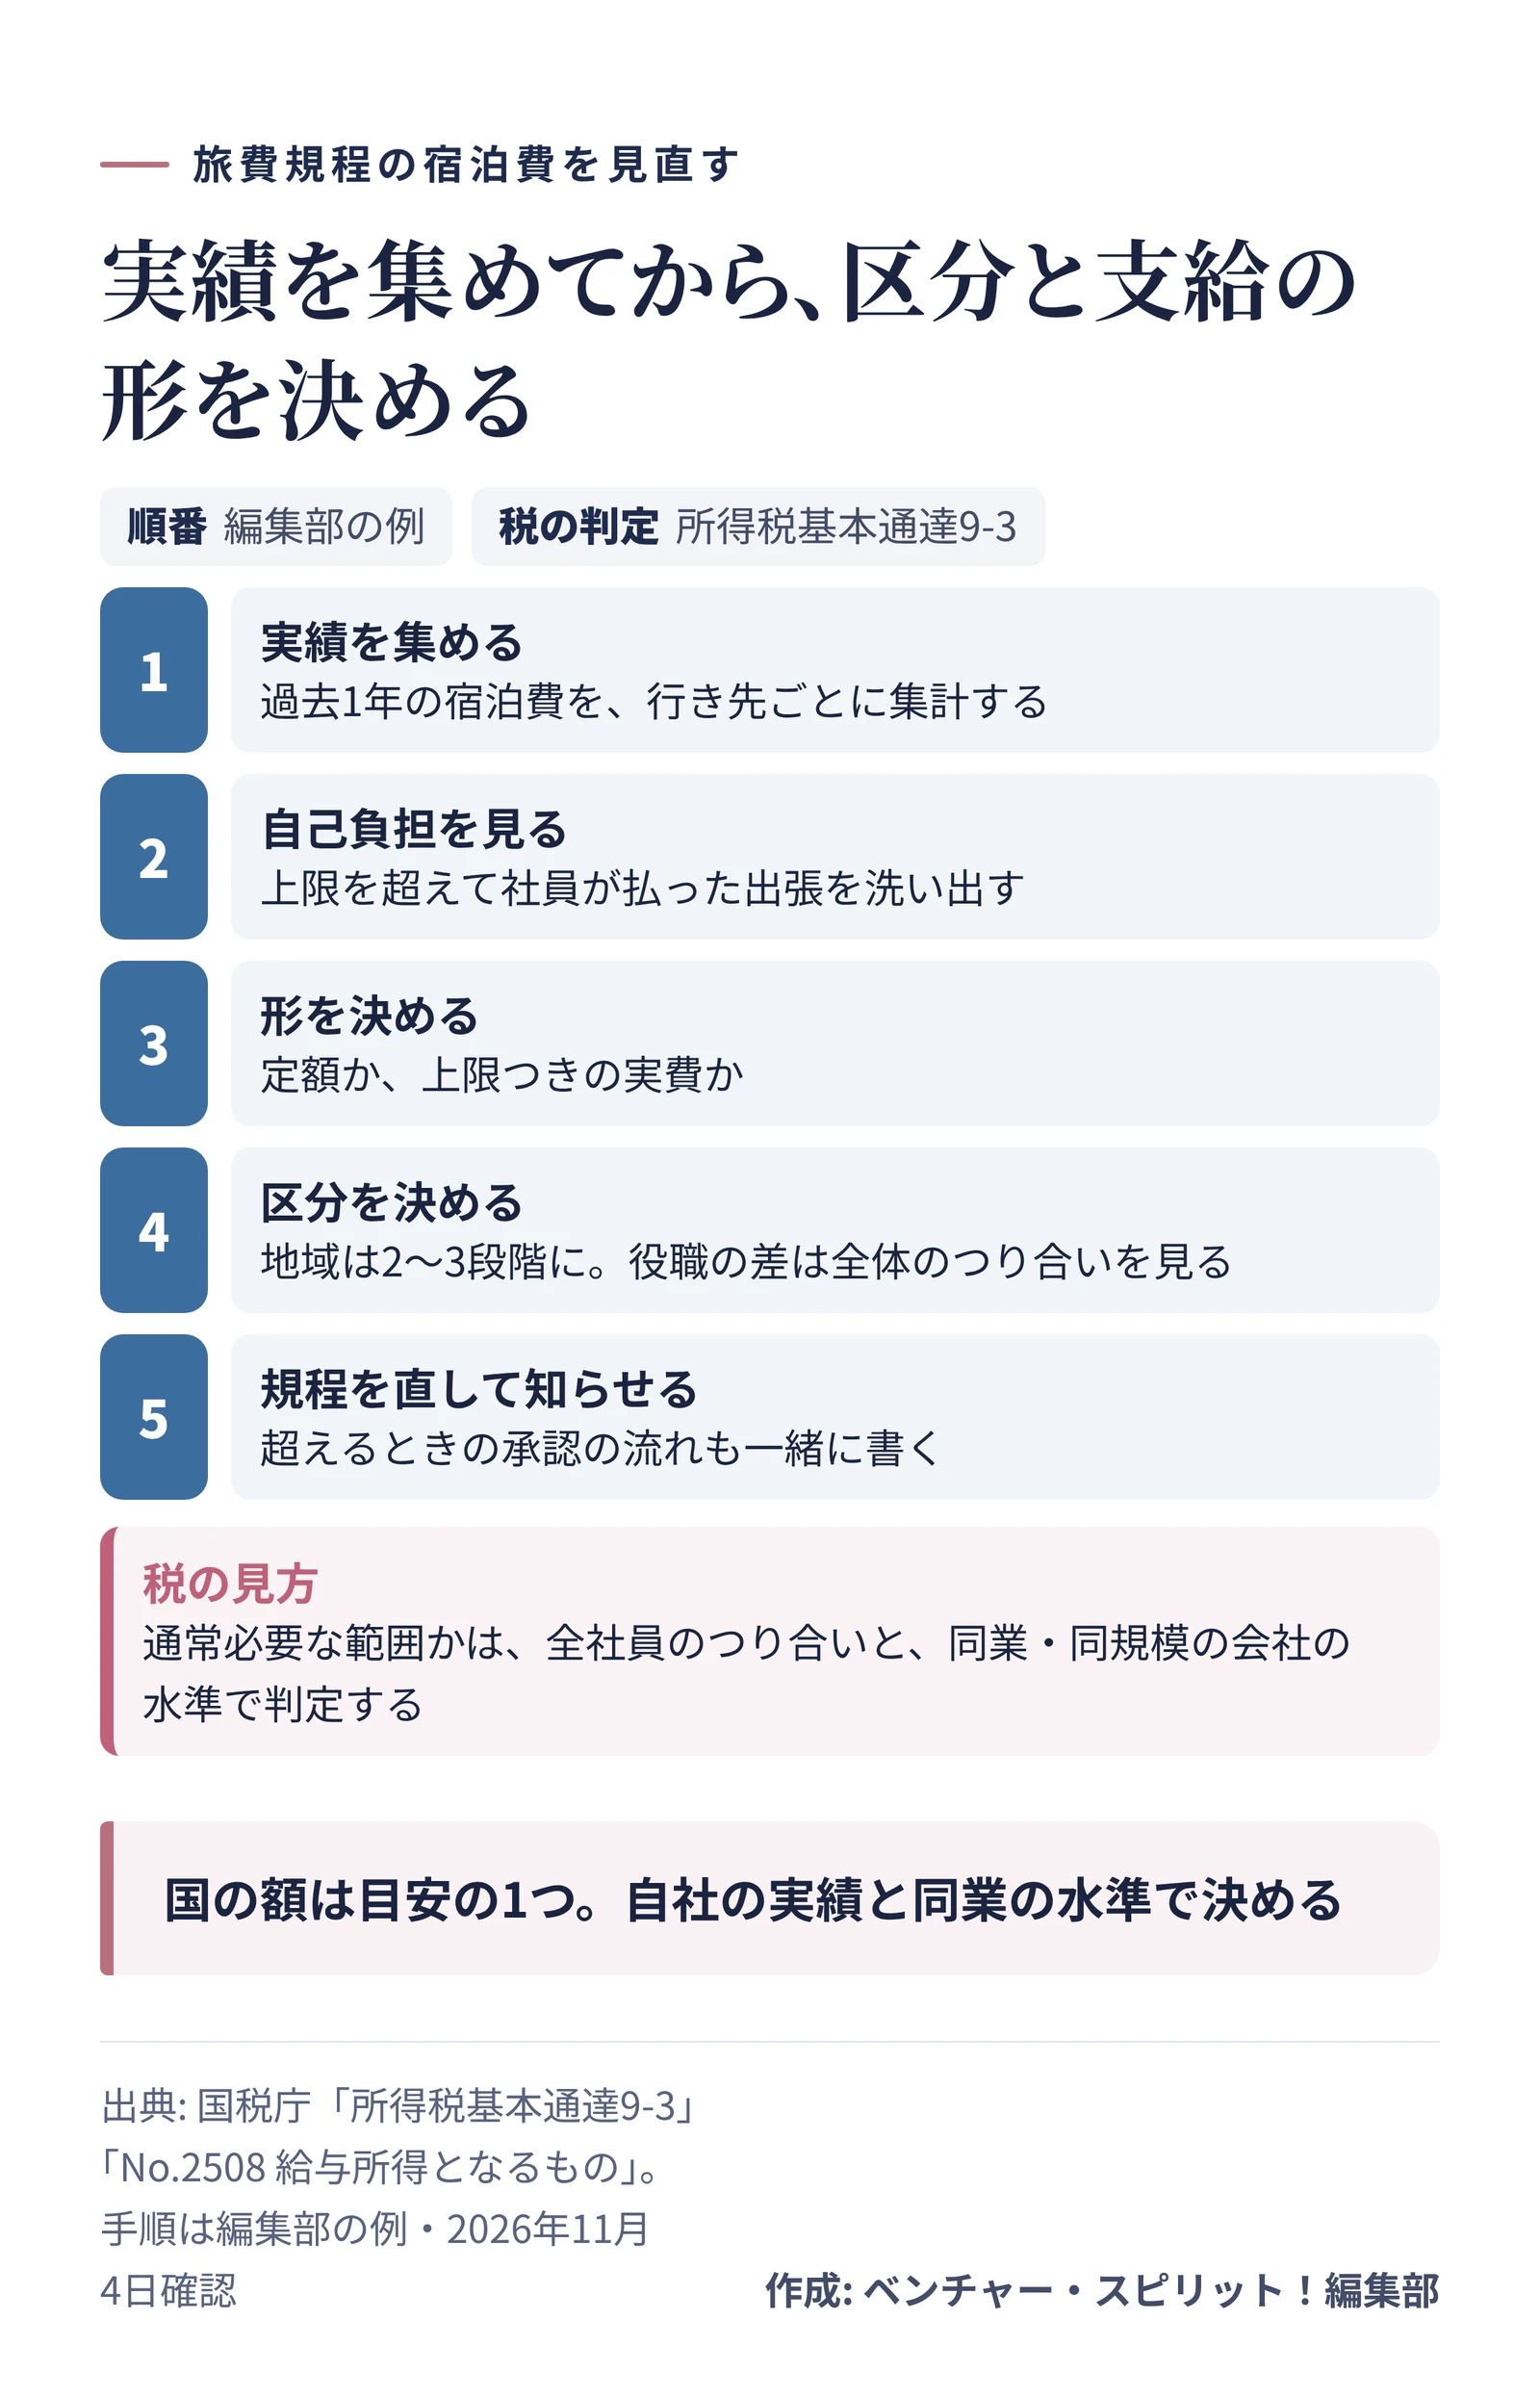
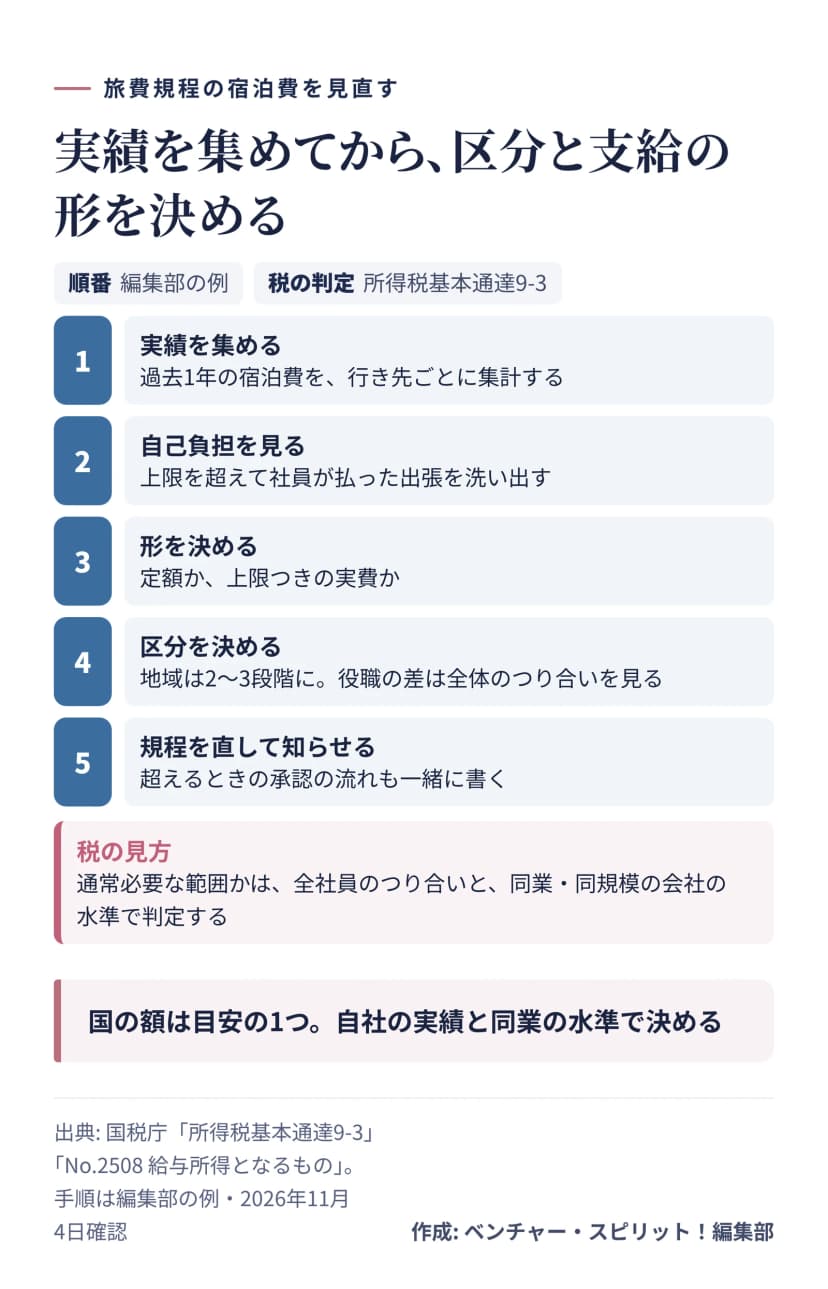 旅費規程の宿泊費を見直す5つの手順(編集部の例)作成: 編集部 / 出典: 国税庁
最初に、過去1年の宿泊費を行き先ごとに集計します。上限で足りずに社員が自分で払った出張があれば、そこが見直しの優先順位になります。国の額と比べるのは、この実績を見てからで十分です。
次に、支給の形を決めます。定額は精算が楽ですが、安く泊まれた分との差が出ます。上限つきの実費なら、差額の問題は起きない代わりに、領収書の確認が要ります。国は基準額を上限にした実費の形です。1
地域の区分は細かくしすぎると運用が大変なので、2〜3段階にすると扱いやすいでしょう。役職で差をつけるなら、全体のつり合いが説明できるようにしておきます。
もう1つ決めておきたいのが、上限を超えるときの扱いです。大きな催しがある時期は、上限内で予約できないこともあります。国にも、特別な事情があれば実際にかかった額を払う定めがあります。3会社でも、事前の承認で超えられる道を作っておくと、社員が自己負担で抱え込まずに済みます。
航空券と宿がセットのパックも、扱いを決めておくと迷いません。国は、移動の交通費と宿泊費基準額の合計を上限にする「包括宿泊費」という形をとっています。3内訳が分からない請求でも、この考え方なら判断できます。
金額は自社の実績を見て入れてください。国が毎年度見直すように、会社の上限も年に1回は実績と比べると、気づかないうちに足りなくなる事態を防げます。常時10人以上の会社で、全社員に適用する旅費規程なら、就業規則の一部として変更の届出が要る場合があります。6社労士や総務の担当と確認して進めましょう。
出張する側の人は、上限を超えそうなら予約の前に上司へ相談しておくと、あとで自己負担になる心配を減らせます。
見直す前に確認すること
- 過去1年の宿泊費を、行き先ごとに集計した。
- 上限を超えて社員が払った出張の数を確認した。
- 定額か、上限つきの実費かを決めた。
- 地域の区分と役職の差を、全体のつり合いで説明できる。
- 上限を超えるときの承認の流れを書いた。
- 国の案の金額が確定したら、もう一度見比べる予定を入れた。
- 就業規則の変更の届出が要るかを確認した。
ここで引いた案と法令、国税庁の案内は、2026年11月4日に確認したものです。