本文へ移動
ベンチャー・スピリット!VENTURE SPIRIT

部門別DEPARTMENT

12月決算のスケジュール 申告期限は3月1日、年内に終える準備

2026年12月期の申告と納付は、決算から2か月以内の期限が日曜日にあたるため2027年3月1日(月)までです。延長の届出が間に合う12月31日と1月の提出物を実際の暦で押さえ、3月に総会を開く会社の進め方も決められます。

公開 更新 約7分執筆・監修:佐々木 航人が監修しながらAIを活用して執筆
文字
12月決算のスケジュール 申告期限は3月1日、年内に終える準備

この記事でわかること

  • 2026年12月期の申告と納付は、国税も地方税も2027年3月1日(月)が期限。
  • 3月に総会を開くなら延長で3月31日(水)まで。申請と届出は12月31日(木)が期限。
  • 法定調書、給与支払報告書、償却資産の申告は、どれも2月1日(月)までに出す。
  • 少額資産の特例は、4月以後の取得が40万円未満、それより前の取得は30万円未満。
対象経理実務

2026年12月期の法人税と消費税は、2027年3月1日(月)までに申告して納めます。決算日の翌日から2か月以内が決まりで、その終わりの2月28日が日曜日なので、次の日にずれました。

ただ、12月決算の経理が最初に気にしたいのは、3月より12月31日(木)のほうです。棚卸しも決算賞与の通知も延長の届出も、この日を越えるともう今期には戻せません。

5つの税の期限は3月1日にそろう

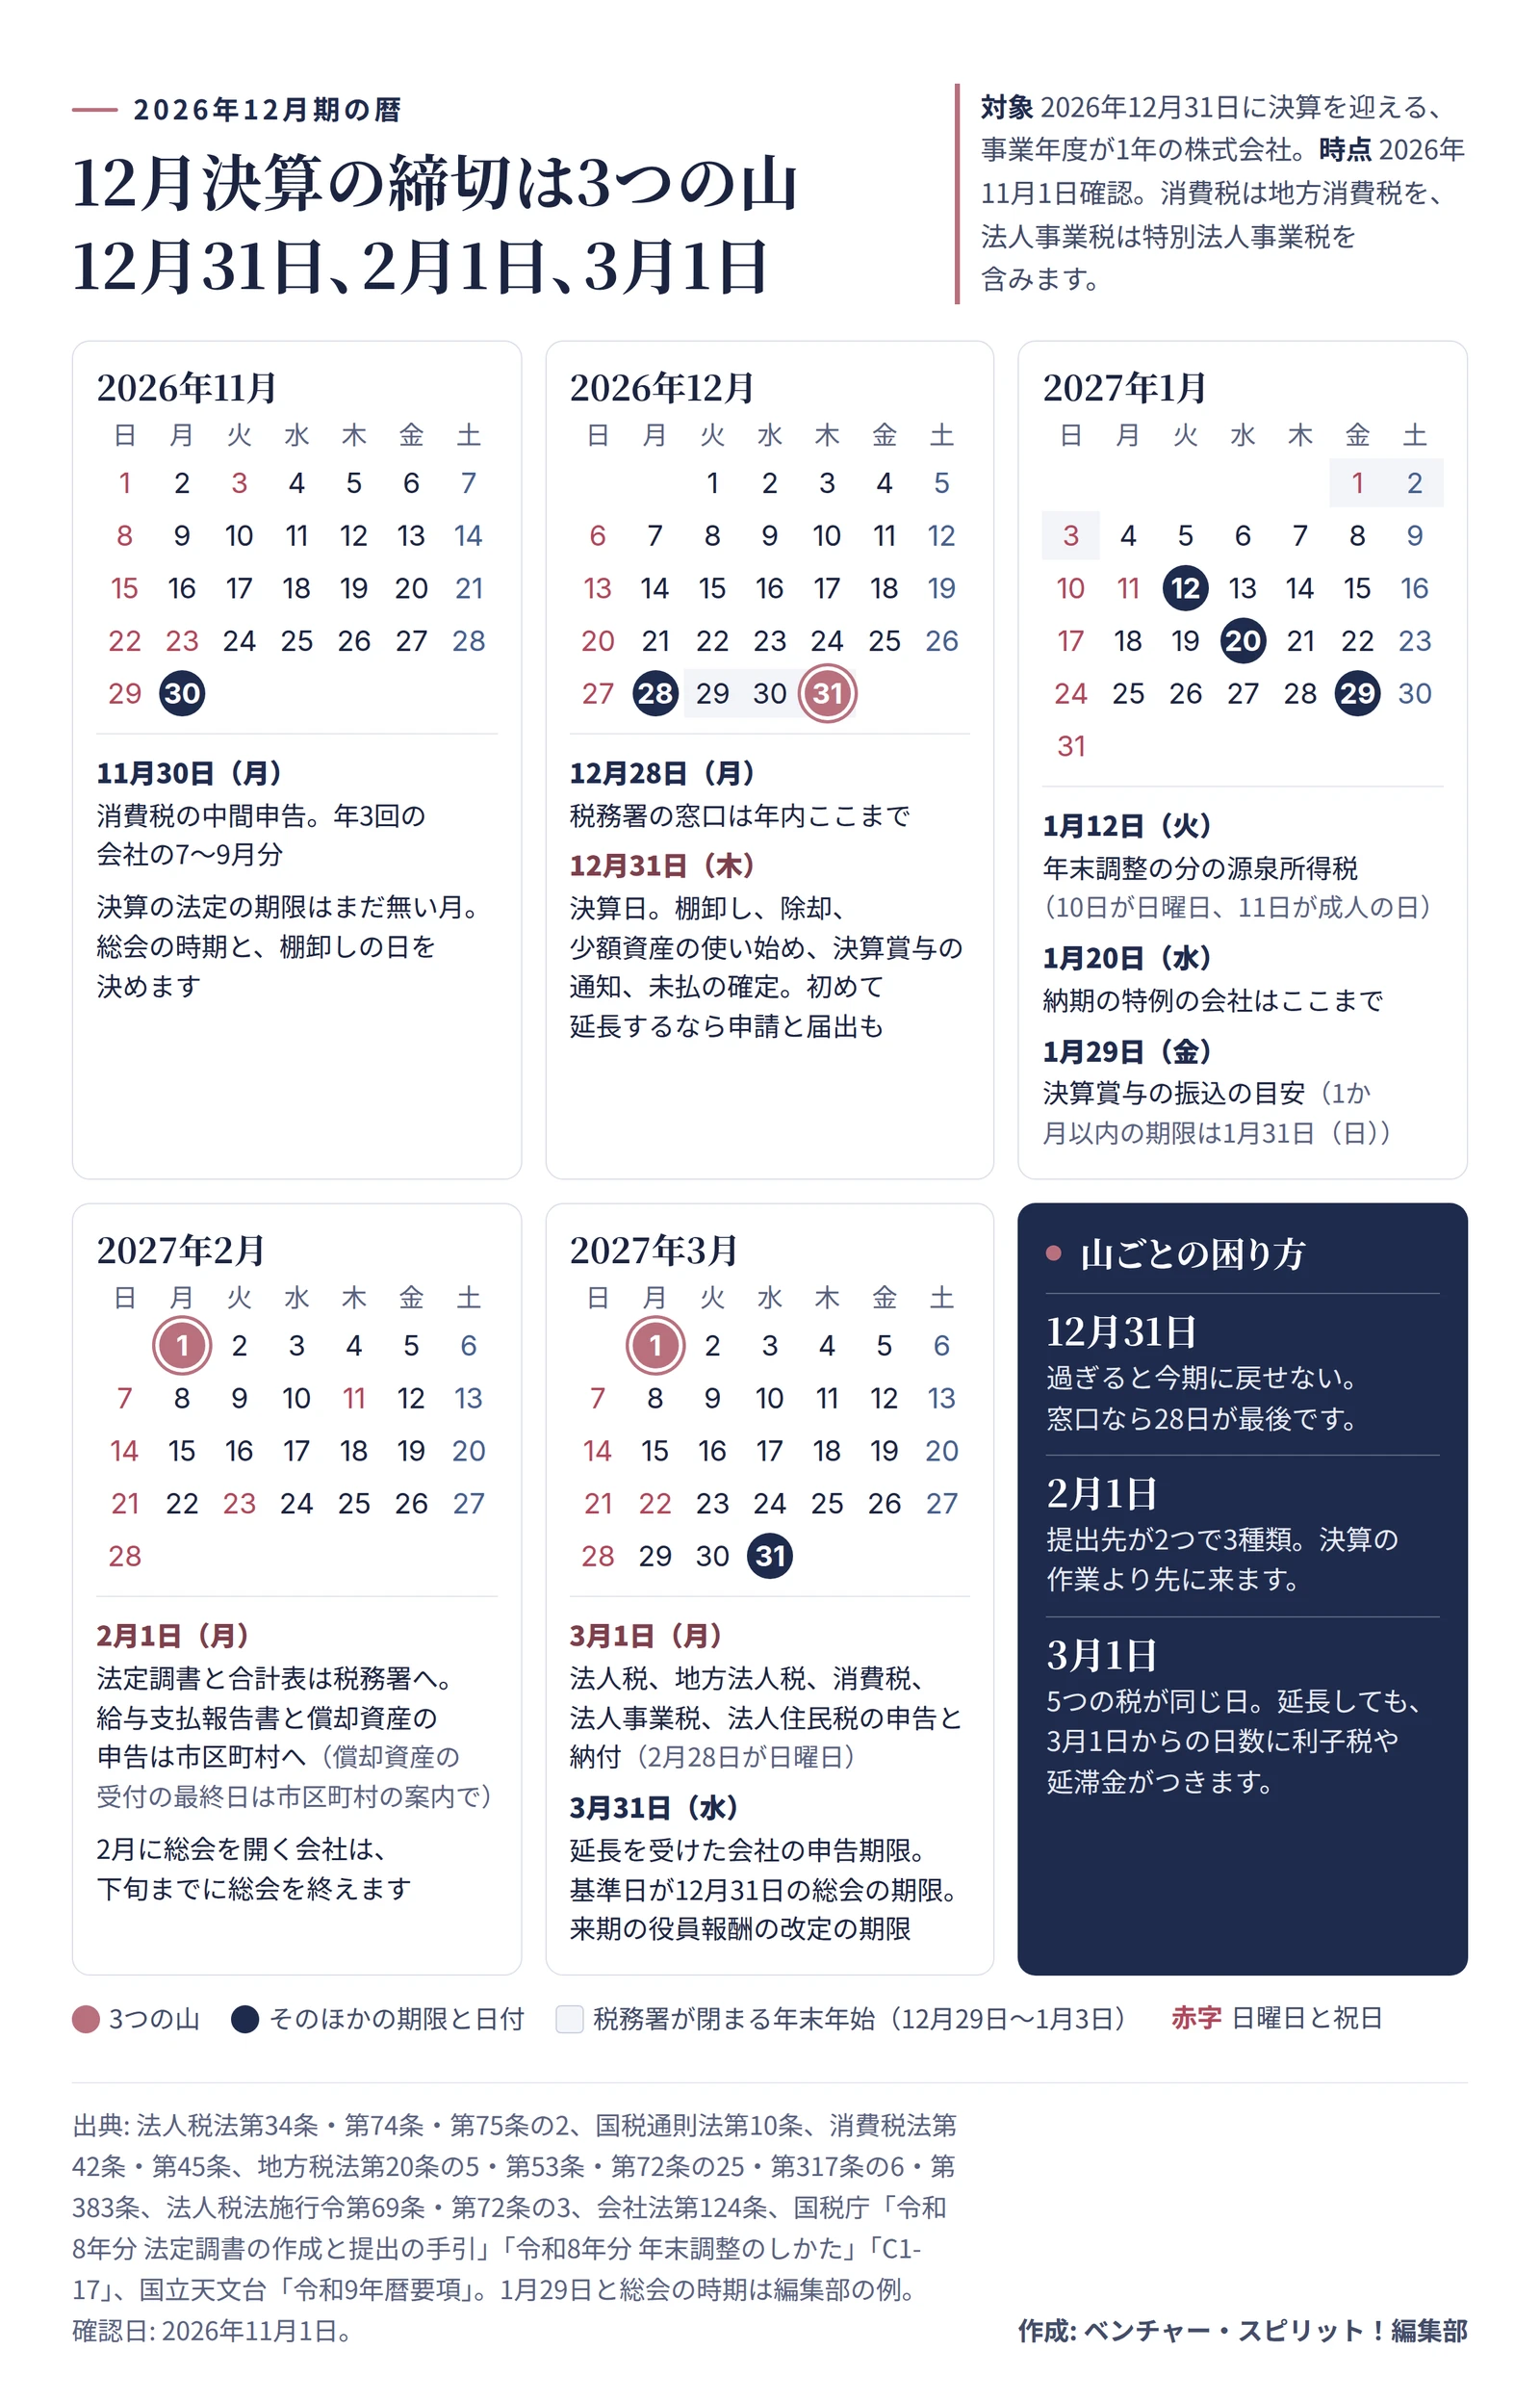
法人税と地方法人税、消費税、法人事業税、法人住民税。法律は別々ですが、どれも決算から2か月以内で、1休日にあたれば次の日にずれるところまで同じです。2暦に並べてみると、締切は3つの山に分かれます。
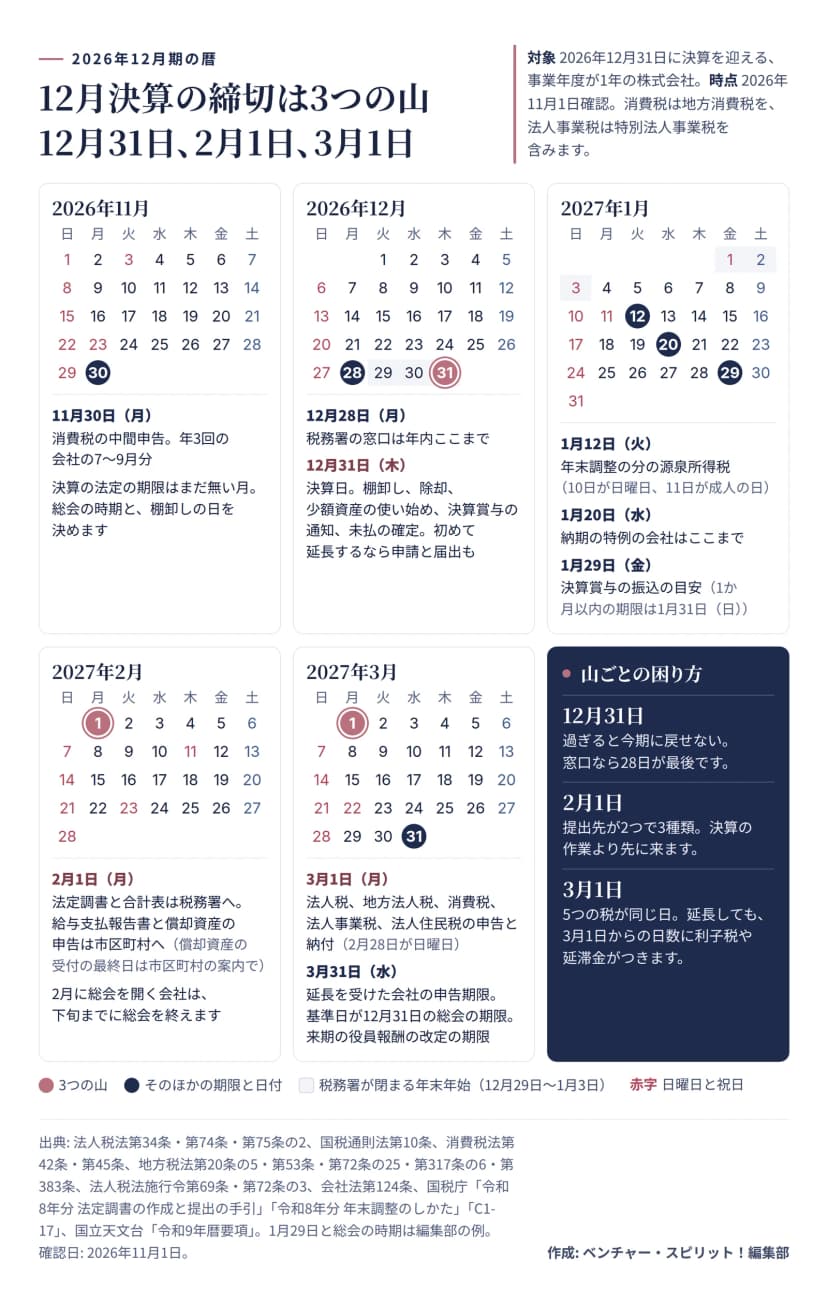
2026年12月期の暦の図。2026年11月から2027年3月までの5か月の月間カレンダーに期限を重ねている。11月30日(月)は年3回の会社の消費税の中間申告で7月から9月の分。11月は決算の法定の期限がまだ無く、総会の時期と棚卸しの日を決める月。12月28日(月)は税務署の窓口の年内最後の日で、12月29日から1月3日まで税務署は閉まる。12月31日(木)は決算日で、棚卸し、除却、少額資産の使い始め、決算賞与の通知、未払の確定の区切り。初めて延長するなら申請と届出もこの日まで。1月12日(火)は年末調整の分の源泉所得税で、10日が日曜日、11日が成人の日のため。1月20日(水)は納期の特例の会社の期限。1月29日(金)は決算賞与の振込の目安で、1か月以内の期限は1月31日(日)。2月1日(月)は法定調書と合計表を税務署へ、給与支払報告書と償却資産の申告を市区町村へ出す期限で、償却資産の受付の最終日は市区町村の案内で確認する。2月に総会を開く会社は下旬までに総会を終える。3月1日(月)は法人税、地方法人税、消費税、法人事業税、法人住民税の申告と納付の期限で、2月28日が日曜日のため。3月31日(水)は延長を受けた会社の申告期限、基準日が12月31日の総会の期限、来期の役員報酬の改定の期限。山ごとの困り方として、12月31日は過ぎると今期に戻せず窓口なら28日が最後、2月1日は提出先が2つで3種類あり決算の作業より先に来る、3月1日は5つの税が同じ日で延長しても3月1日からの日数に利子税や延滞金がつく。
2026年11月から2027年3月までの暦。締切は12月31日、2月1日、3月1日に固まります作成: 編集部 / 出典: e-Gov法令検索・国税庁・国立天文台

2月と3月の山は、遅れても加算税や延滞税を払えば、手続きそのものはできます。やり直しがきかないのは12月31日の山だけ。だから、準備はここから始めるのがいいのです。

12月31日を越えると今期に戻せない
夕方の倉庫を床に近い低い位置から見上げた絵。左には淡い色の金属の棚が奥へ続き、無地の段ボール箱が整然と並んでいる。右側に、紺のカーディガンとくすみローズのブラウスを着た30代の女性が立ち、何も書かれていないクリップボードを抱えて、上の段の箱を見上げて数えている。奥の窓から低い光が差し、床に長い影が伸びている。
12月31日の在庫を出す棚卸し。日程は年内の出入りから逆算しますイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)

税務署の窓口は、12月28日(月)で年内の受付を終えます。3休みに入る前に、今期に入れたいものを見直しておくと、年明けがずっと軽くなります。

作業 12月31日までにすること 越えると
棚卸し 期末の在庫の数と額を出す 年明けの出入りを引いて戻す手間が増える
固定資産の除却 廃棄か引き渡しを終える 除却損は来期に回る
少額資産の購入 買うだけでなく使い始める 全額を損金にできるのは来期
決算賞与 全員に一人ずつ額を伝える 払った期の損金になる
未払の計上 債務を確定させる 今期の費用にできない

まず見ておきたいのは少額資産の行です。中小企業者等が全額を損金にできる特例で、取得価額の基準が期の途中で変わりました。2026年4月1日以後に取得した分は40万円未満、それより前の分は30万円未満まで。4つまり今期は、2つの基準が混ざります。

編集部の例で、35万円のパソコンなら、3月に取得した分は対象外で、12月に取得して年内に使い始めた分は対象です。年300万円までの上限は同じで、常時使う従業員の基準は4月以後の取得から400人以下です。

棚卸しの日を定めた条文は、調べた範囲では見当たりませんでした。法人税で要るのは、事業年度が終わる時に持っている在庫の額です。5仕事納めの12月28日に数え、31日までの出入りを足し引きする進め方でも、この額は出せます。

1月は決算より先に提出物が来る

年末調整がやっと終わったのに、もう次の期限。12月決算の経理なら、そんな気持ちになる月ですよね。

2月1日(月)の3つのうち、法定調書は国税庁の手引きに日付が載っています。6給与支払報告書と償却資産の申告も、本来の1月31日が日曜日なので、地方税法の決まりで次の日にずれます。7ただ、償却資産の令和9年度の案内は確認した時点で見つからなかったので、受付の最後の日は市区町村の案内で見ておくと確実です。

助けになることもあります。償却資産は1月1日に持っている資産を申告するので、決算の固定資産台帳とほぼ同じ日で見ることになるのです。年内に除却と取得を片づけて台帳を閉じれば、1つの台帳を両方に使えます。ただし、少額資産の特例で今期の損金にした資産も、この申告には載せます。8

総会を2月に開くか、3月に開くか

法人税の申告書は「確定した決算」にもとづいて出します。1決算が確定するのは定時株主総会で承認されたときなので、9総会が先で、申告があとという順番です。

では、総会はいつまでに開けばいいのでしょうか。会社法には「事業年度の終了後一定の時期」とあるだけです。目安になるのは基準日で、定款で12月31日にしていれば、その株主が議決権を使えるのは3か月以内、つまり3月31日(水)までです。10

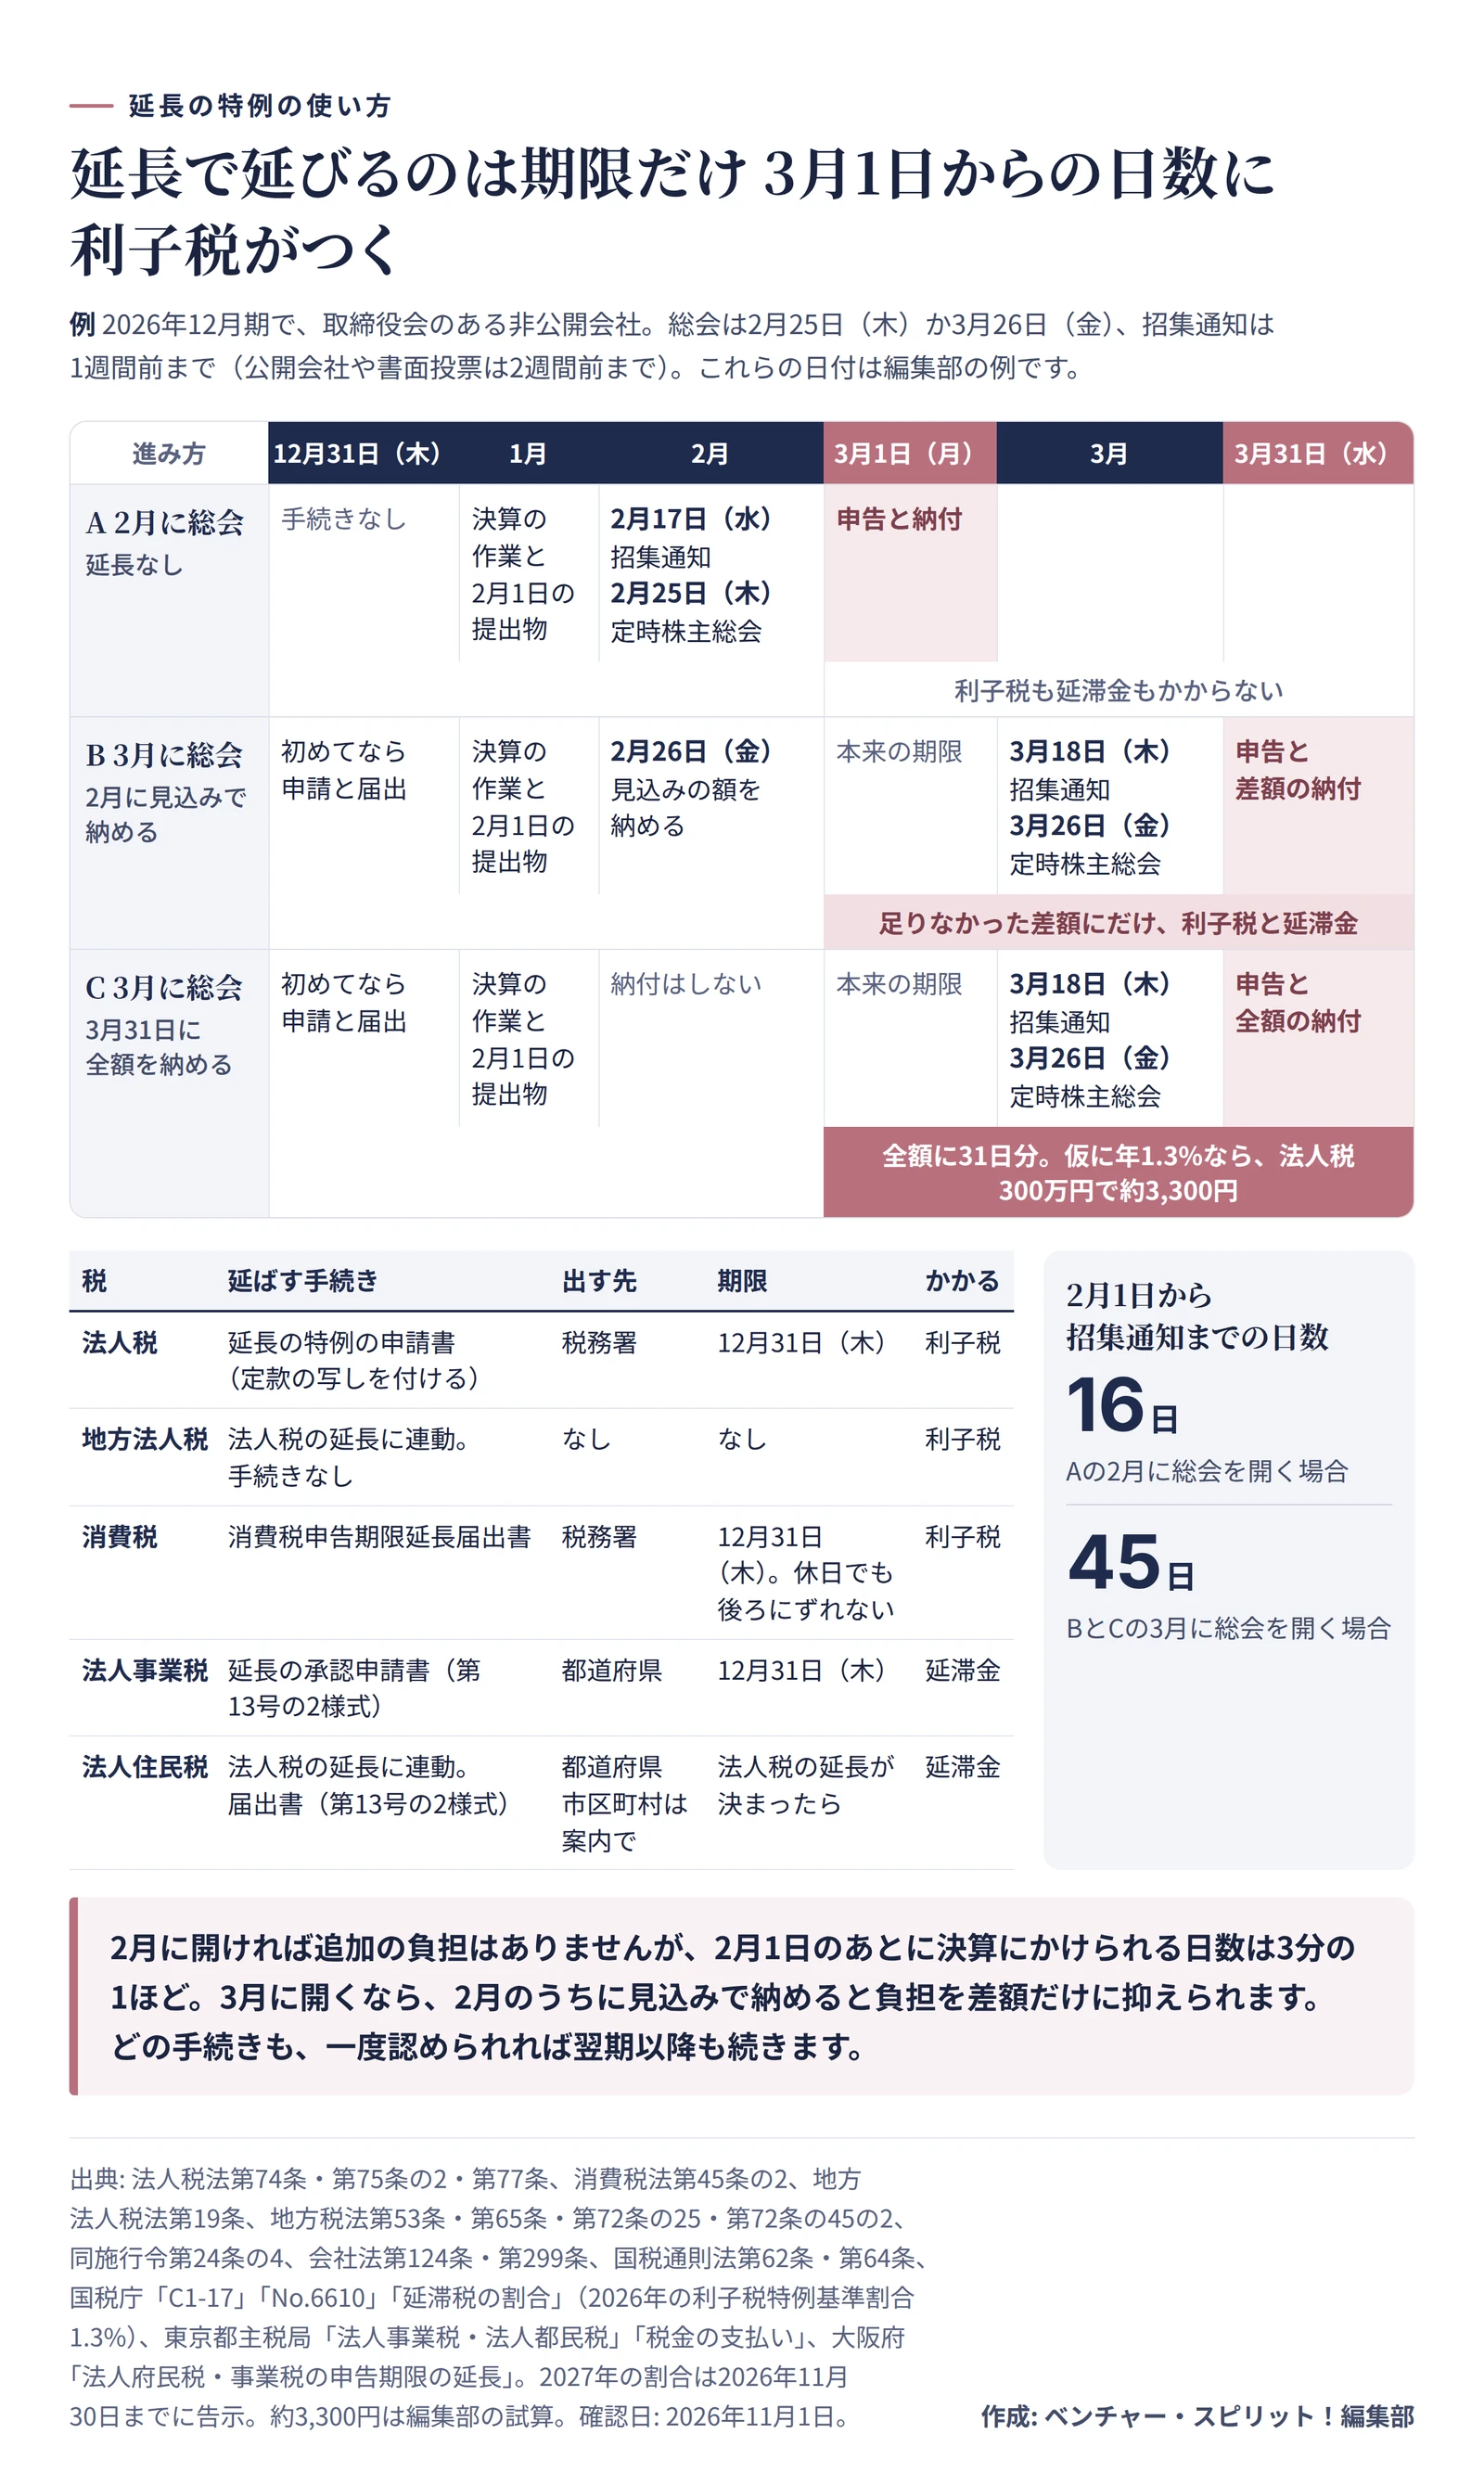
2月に開くなら、申告は3月1日に間に合うので、延長はいりません。3月に開くなら、延長の特例で申告の期限を3月31日まで延ばします。11
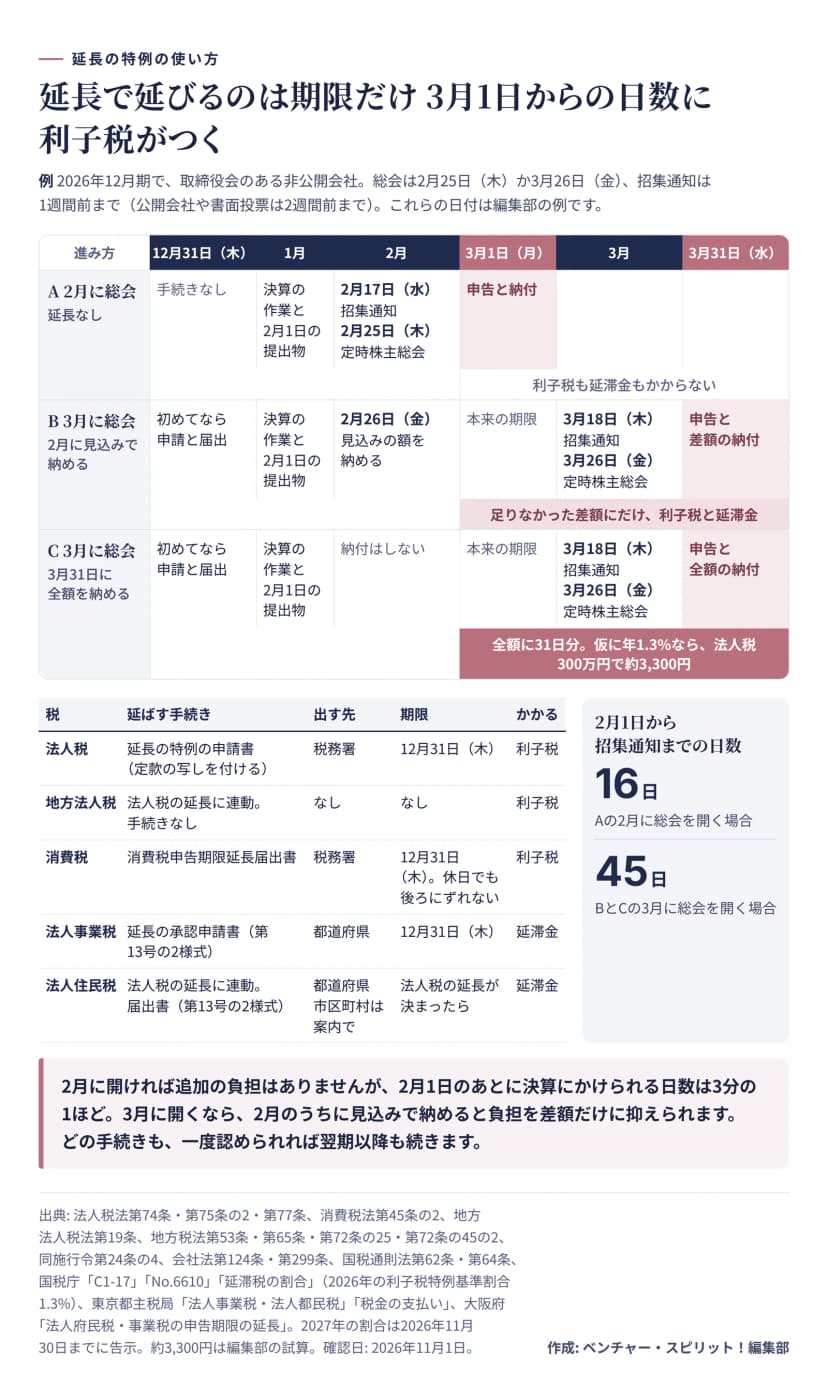
延長の特例の使い方の図。2026年12月期で取締役会のある非公開会社の例を3つの進み方で比べている。Aは2月に総会を開いて延長しない形で、2月17日(水)に招集通知、2月25日(木)に定時株主総会、3月1日(月)に申告と納付をし、利子税も延滞金もかからない。Bは3月に総会を開いて2月に見込みで納める形で、初めてなら12月31日(木)までに申請と届出をし、2月26日(金)に見込みの額を納め、3月18日(木)に招集通知、3月26日(金)に定時株主総会、3月31日(水)に申告と差額の納付をし、足りなかった差額にだけ利子税と延滞金がかかる。Cは3月に総会を開いて3月31日に全額を納める形で、全額に31日分がかかり、仮に年1.3%なら法人税300万円で約3,300円。税ごとの手続きは、法人税は延長の特例の申請書に定款の写しを付けて税務署へ12月31日(木)まで、地方法人税は法人税の延長に連動して手続きなし、消費税は消費税申告期限延長届出書を税務署へ12月31日(木)までで休日でも後ろにずれない、法人事業税は延長の承認申請書(第13号の2様式)を都道府県へ12月31日(木)まで、法人住民税は法人税の延長に連動し届出書(第13号の2様式)を都道府県へ法人税の延長が決まったら出し、市区町村は案内で確認する。延びた日数にかかるのは、法人税、地方法人税、消費税が利子税、法人事業税と法人住民税が延滞金。2月1日から招集通知までの日数は、2月に総会を開く場合16日、3月に総会を開く場合45日。公開会社や書面投票は招集通知が2週間前まで。まとめとして、2月に開ければ追加の負担はないが2月1日のあとに決算にかけられる日数は3分の1ほど、3月に開くなら2月のうちに見込みで納めると負担を差額だけに抑えられる、どの手続きも一度認められれば翌期以降も続く。
延長の特例を使う3つの進み方と、税ごとの手続き。利子税は3月1日からの日数で計算します作成: 編集部 / 出典: e-Gov法令検索・国税庁・東京都主税局・大阪府

どちらが楽かは、決算にかけられる日数で決まります。2月に開くと、2月1日の提出物を終えてから招集通知まで3週間もありません。1月のうちに試算表を固められないなら、3月のほうが無理のない日程になるでしょう。

延ばした1か月には利子税がかかる

延長の特例を使うと、申告だけでなく納める期限も延びます。ただし、無料ではありません。3月1日からの日数で、国税には利子税、地方税には延滞金がつきます。12割合はどちらも2026年が年1.3%で、2027年の分は2026年11月30日までの告示で決まります。13

3月31日に全額を納めるなら、自社の額は「税額×割合×31÷365」で見当がつきます。これを避けたいなら、2月のうちに見込みの額を納めておきます。納めた分は、次の日から計算の元になる税額から外れます。14

見込みで納めていても、3月31日までに申告書を出さなければ無申告加算税の対象です。しかも計算の元は、見込みの額を引く前の税額。15

初めて延長を使うなら、手続きの期限は決算日の12月31日(木)まで。法人税の申請だけでは、消費税は延びません。消費税の届出について、国税庁は、決算日が休日などにあたっても、その日までに出さないと使えないと案内しています。16窓口に行けるのは28日までなので、そのあとはe-Taxか郵送です。17一度認められれば翌期からも続くので、前期に延長していれば、今年の手続きはいりません。11

3月31日は来期の期限でもある

役員報酬を2027年12月期から変えるなら、3月31日(水)が原則の期限です。定期同額給与の額を変えられるのが、事業年度の初めの3か月だからです。18反対に、決算が見えてきた12月に額を上げると、損金にならない部分が出ます。役員賞与を事前確定届出給与にする会社には、別の届出の期限があります。

2027年12月期からは、防衛特別法人税も始まります。令和8年4月1日以後に始まる事業年度が対象なので、2026年1月1日に始まった今期には当たりません。19税額が0でも申告が要るので、来期の予定に入れておくと慌てません。法人税の中間申告は2027年8月31日(火)で、前期の法人税額の半分が10万円を超える会社が対象です。20

11月のうちに確認すること

まず、前期の申告書の控えを開いてみてください。延長しているかどうかが分かれば、残りの予定はほとんど決まります。

「うちの期限は3月1日で、延長するなら31日分の利子税がこのくらいです」。そこまで数字で言えれば、総会の日程を相談されたときに、決める側に回れます。

この記事は、2026年11月1日時点の法令と、国税庁、東京都、大阪府などの資料をもとに書きました。2026年12月31日に決算を迎える、事業年度が1年の株式会社の例です。定款や会社の事情で答えが変わることがあるので、最後は顧問の税理士か税務署、都道府県税事務所に相談してください。
注

  1. 法人税法第74条第1項、地方法人税法第19条第1項、消費税法第45条第1項、地方税法第53条第1項・第72条の25第1項 ↩ ↩2

  2. 国税通則法第10条第2項、同施行令第2条第2項、地方税法第20条の5第2項、同施行令第6条の18第2項 ↩

  3. 国税庁「C1-17」の受付時間の案内 ↩

  4. 国税庁タックスアンサーNo.5408、国税庁「令和8年度 法人税関係法令の改正の概要」17ページ ↩

  5. 法人税法第29条第1項 ↩

  6. 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第1章 ↩

  7. 地方税法第317条の6第1項・第383条・第20条の5第2項。1月31日が土曜日だった令和8年度は、広島市が償却資産の申告期限を2月2日(月)と案内 ↩

  8. 地方税法第341条第4号、同施行令第49条 ↩

  9. 会社法第438条第2項・第439条 ↩

  10. 会社法第296条第1項・第124条第2項 ↩

  11. 法人税法第75条の2第1項、消費税法第45条の2第1項、地方税法第72条の25第3項 ↩ ↩2

  12. 法人税法第77条・第75条の2第8項・第75条第7項、消費税法第45条の2第4項、地方税法第65条第1項・第72条の45の2第1項 ↩

  13. 国税庁「延滞税の割合」、東京都主税局「税金の支払い」 ↩

  14. 国税通則法第64条第3項・第62条第1項、地方税法第20条の9の4第1項 ↩

  15. 国税庁 質疑応答事例「確定申告書の提出期限の延長特例法人に係る無申告加算税」 ↩

  16. 国税庁「定款の定め等による申告期限の延長の特例の申請書の記載要領等」、国税庁タックスアンサーNo.6610 ↩

  17. 国税庁「e-Taxについて知る」 ↩

  18. 法人税法第34条第1項第1号、同施行令第69条第1項第1号 ↩

  19. 国税庁「防衛特別法人税が創設されました」 ↩

  20. 法人税法第71条第1項 ↩

出典・参考

この記事は、人が監修しながらAIを活用して執筆しました。執筆と監修は佐々木 航が担当し、公開した後も人が内容を確認しています。

執筆・監修

佐々木 航株式会社Game

代表取締役。工学部出身で、21歳で起業してからシステム会社の経営一筋で8期目。アプリの受託開発から始め、いまはAIを使ったシステムソリューションを手がけています。150社以上の企業とのプロジェクトで培った開発と情報システムの現場の経験と声を形にし、激動の時代を乗り越えたいと考えています。

記事の中身の責任は編集部(執筆・監修者)が負い、AIは調べものと下書きの道具として使っています。くわしくはAI の使い方に書いています。まちがいに気づいたら訂正・ご指摘からお知らせください。直したら更新日を改め、記事の最後に何を直したかを書きます。

役に立ったら、保存・いいね・共有をお願いします

コメントを読み込んでいます