取引先の会長が亡くなった、社員のお父様の訃報が届いた。そんなとき総務の担当者は、会社名義の香典をいくら包み、袋に何と書き、誰が持参するかを短い時間で決めることになります。この記事では、関係の深さ別に金額を決める考え方と、表書き・渡し方・経理の処理までを、2026年10月時点の税と法律の確かめどころとあわせてまとめます。
会社の香典の「相場」は自社で決める
香典の金額には、法律や公的な基準で決まった相場はありません。一般的には亡くなった方との関係の深さで額を変えますが、地域の習わしや宗教、会社の規程によっても違います。インターネットで見かける金額の幅も、公的な根拠があるものではありません。
そのため会社の香典は、「相場を調べて決める」より「自社の基準を決めておく」方が確実です。基準があると、次の3つの点で助かります。
- 担当者や相手によって額が変わらない
- 訃報が夕方や休日に届いても、決裁が早く進む
- 社員と家族への香典を、税の上で「一定の基準に従って支給したもの」と説明できる
3つ目は、国税庁のタックスアンサー(No.5261)が、従業員やその親族のご不幸などに「一定の基準に従って支給される金品」を福利厚生費に挙げ、例に香典を入れているためです。慶弔規程そのものの作り方と、弔電・供花の手配は会社の慶弔対応 社員の結婚・出産・弔事の規程の作り方と手配の流れで扱っています。
関係の深さ別の考え方
会社の香典は、亡くなった方と会社との関係で段を分けておくと運用しやすくなります。下の表は、慶弔規程や手順書に書いておく項目の例です。金額は自社で決める欄にしました。段の名前(A〜C)と割り振りも一つの例です。
| 亡くなった方 |
名義の例 |
持参する人の例 |
一緒に決めること |
金額 |
| 取引先の代表者・役員本人 |
会社名と代表者名 |
役員、担当部門の責任者 |
弔電・供花、社葬への参列 |
段A 〇円 |
| 取引先の担当者本人 |
会社名と代表者名 |
担当部門の責任者と担当者 |
弔電 |
段B 〇円 |
| 取引先の代表者・担当者の家族 |
会社名と代表者名、または担当者個人 |
担当者 |
弔電を送るか |
段C 〇円 |
| 自社の社員本人 |
会社名と代表者名 |
役員、上長 |
規程の弔慰金、供花・弔電 |
段A 〇円 |
| 社員の配偶者・子・父母 |
会社名と代表者名 |
上長 |
規程の弔慰金、弔電 |
段B 〇円 |
| 社員の祖父母・兄弟姉妹・配偶者の父母 |
会社名と代表者名、または部署一同 |
上長か同僚 |
弔電を送るか |
段C 〇円 |
| 退職した社員・役員 |
会社名と代表者名 |
規程で決める |
在職中の役職で分けるか |
規程で決める |
金額を決めるときは、次の材料を並べます。
- 過去3年ほどの実績(誰に・いくら・どの名義で出したか)
- 地域の習わし(会場の葬儀社に聞くと分かることがある)
- 社員の家族向けと取引先向けのつり合い
- 1年に起きる件数の見込みと予算
一般的には、4や9の付く額や、お札が4枚・9枚になる包み方は避ける習わしがあります。段ごとの額は、お札の枚数が少なく、きりのよい額にしておくと急ぎの準備でも迷いません。
会社名義・代表者名・連名の表書きの書き方
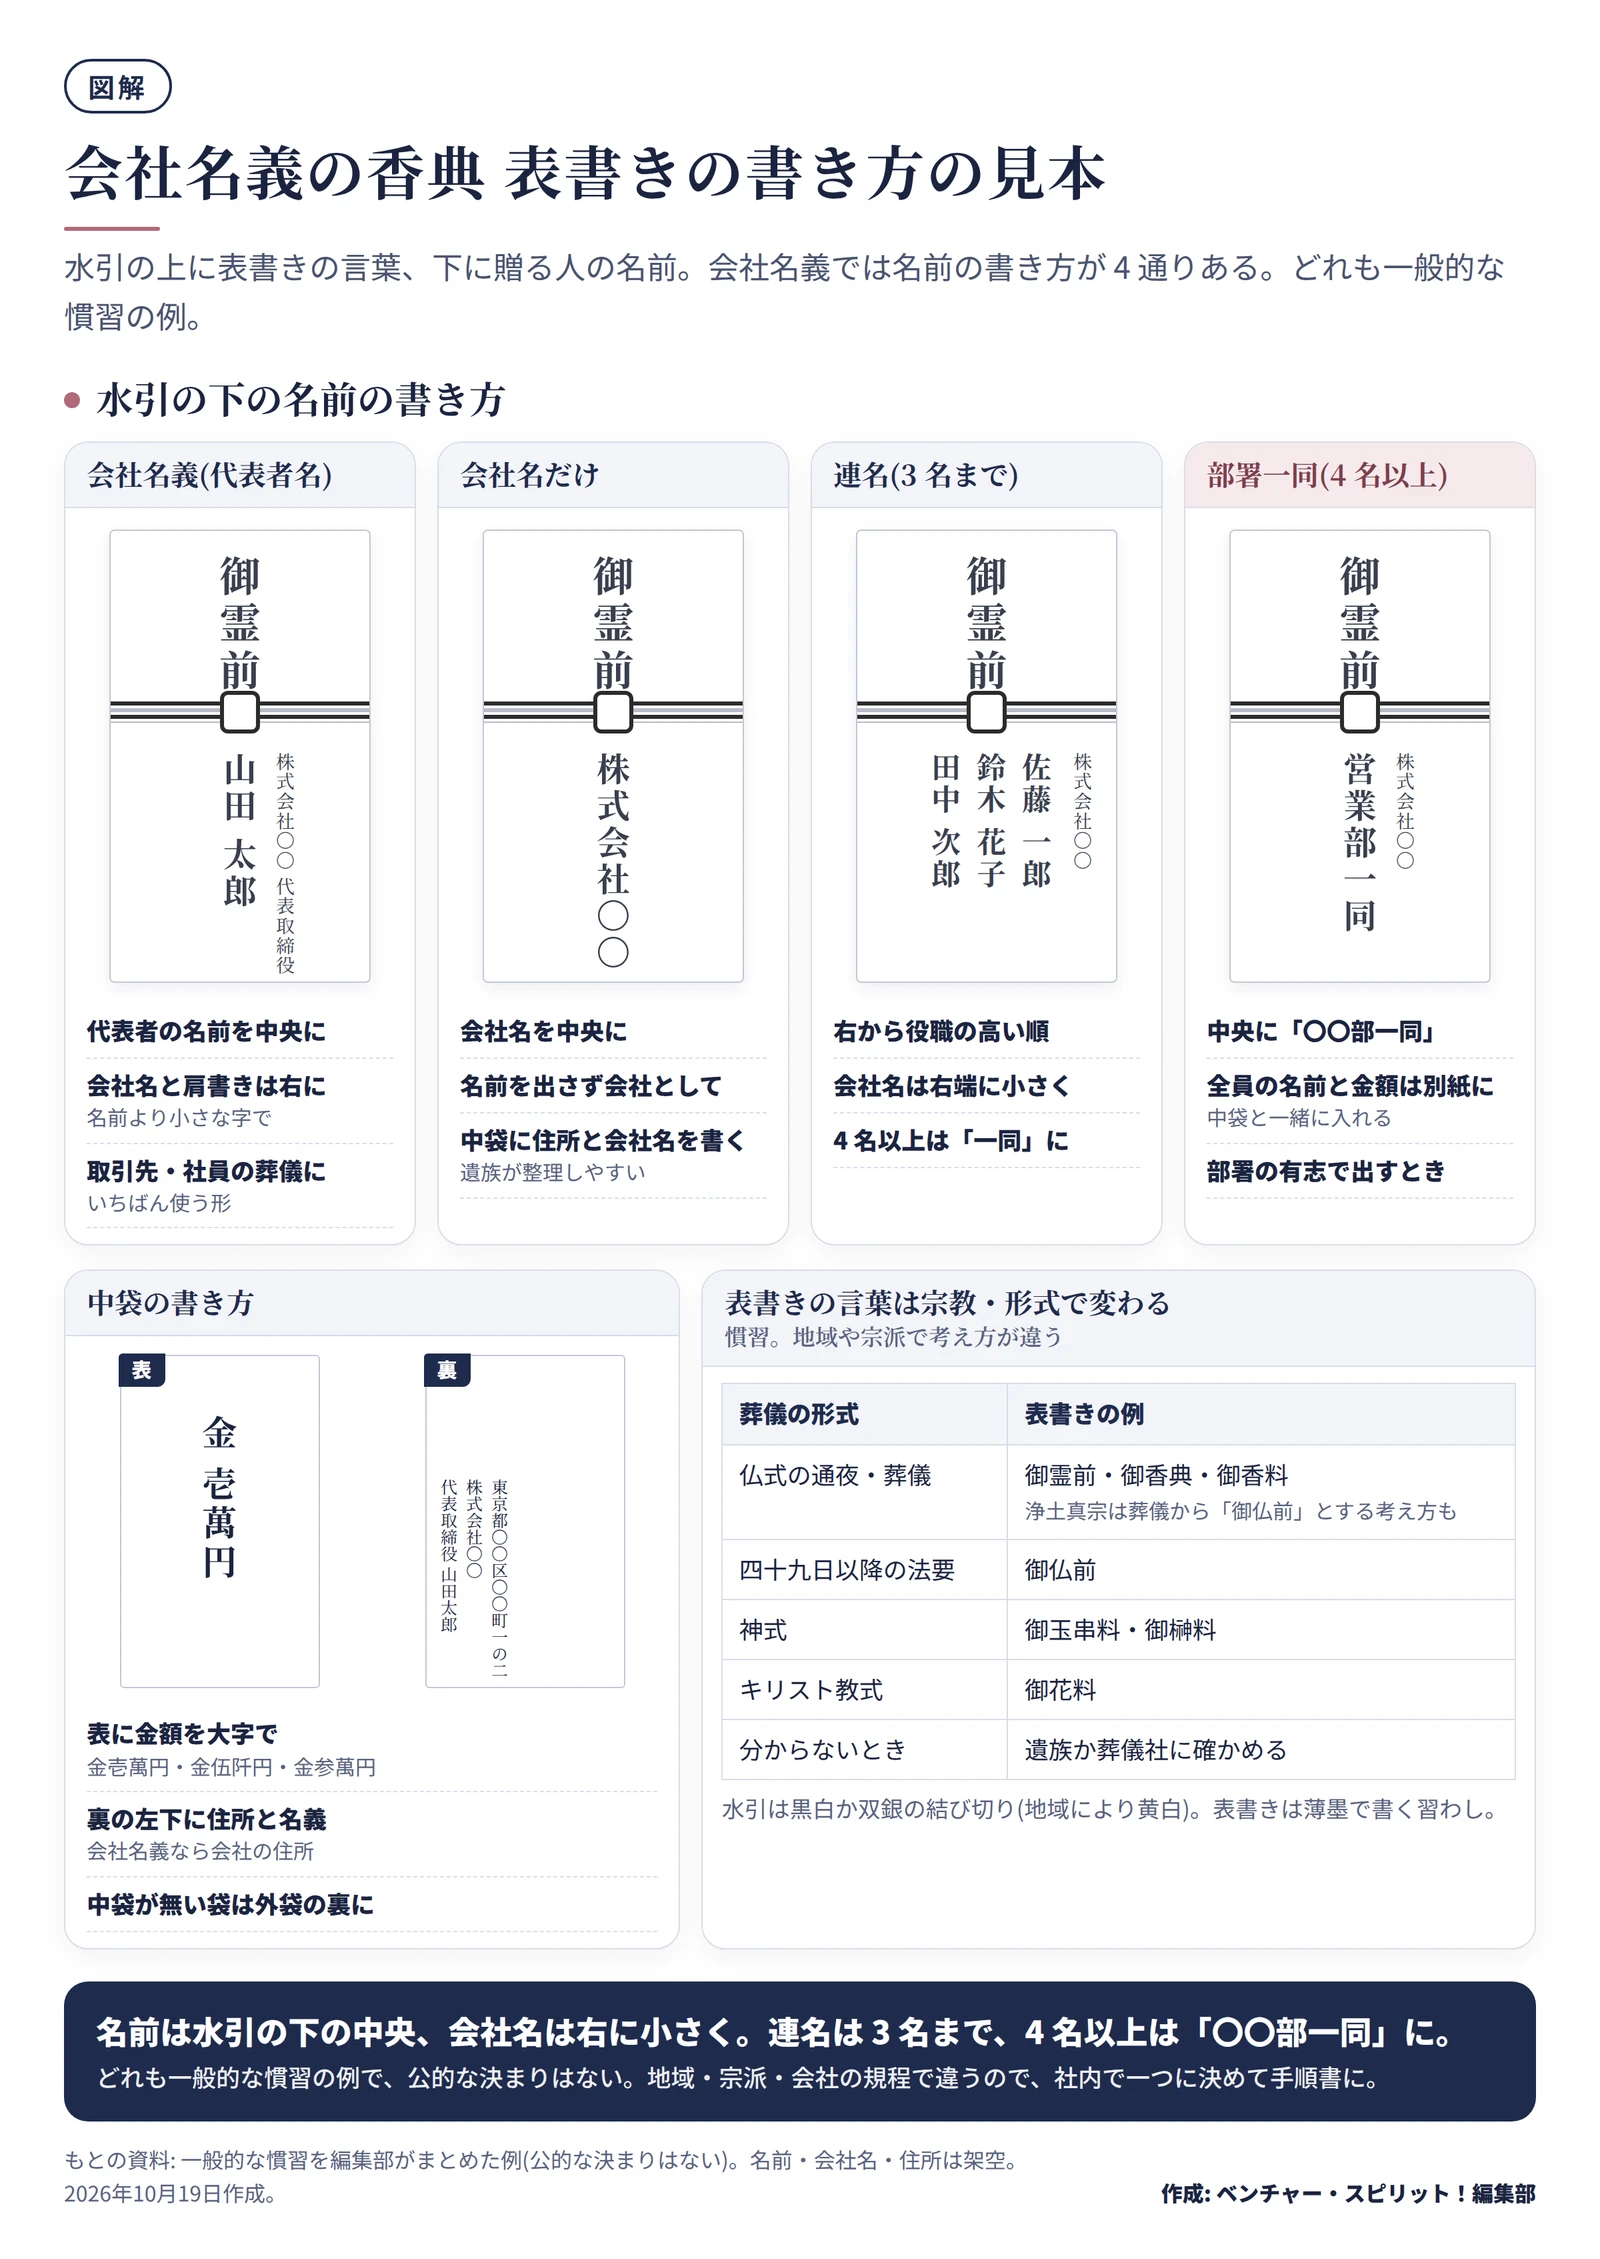
表書きは、不祝儀袋(弔事用の金封)の水引の上に「御霊前」などの言葉、水引の下に贈る人の名前を書くのが一般的です。会社名義の場合、名前の書き方は次の4通りが基本です。
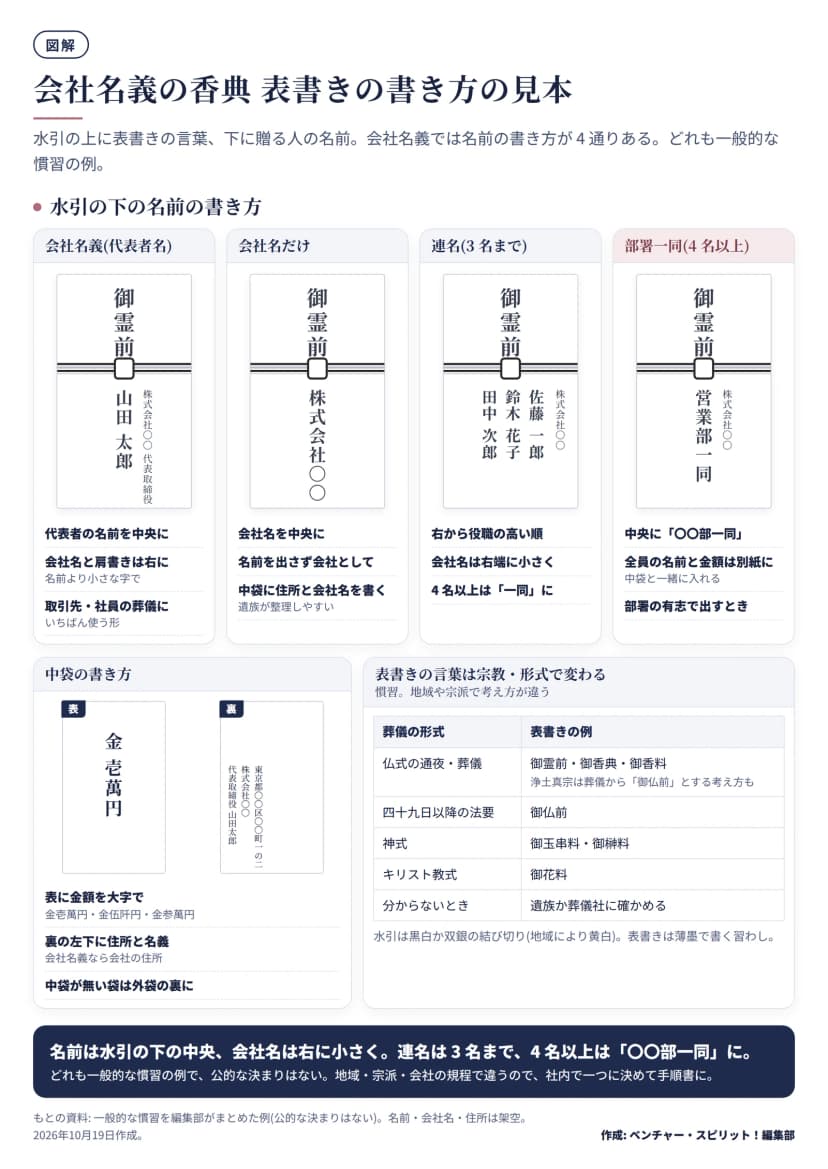 会社名義の香典の表書きの見本。代表者名・会社名だけ・連名・部署一同と中袋の書き方作成: 編集部 / もとの資料: 一般的な慣習(編集部がまとめた例)
| 名義 |
水引の下の書き方(一般的な例) |
向いている場面 |
| 会社名義(代表者名) |
中央に代表者の名前、その右に会社名と肩書きを小さく |
取引先の葬儀、社員本人や家族の葬儀 |
| 会社名だけ |
中央に会社名 |
名前を出さず、会社として出すとき |
| 連名(3名まで) |
右に会社名を小さく、名前は右から役職の高い順 |
上長など数名で出すとき |
| 部署一同(4名以上) |
右に会社名を小さく、中央に「〇〇部一同」。全員の名前と金額は別紙に書いて中に入れる |
部署の有志で出すとき |
中袋(お札を入れる内側の袋)の表には金額を、裏には会社の住所と名義を書きます。金額は「金壱萬円」「金伍阡円」のように、書き換えにくい漢数字(大字)で書くのが一般的です。中袋のない袋なら、裏の左下に住所と金額を書きます。遺族があとで、誰からいくら受け取ったかを整理するときに使う情報です。
宗教・形式による表書きの違い
表書きの言葉は、葬儀の宗教や形式で変わります。どれも慣習で、地域や宗派によって考え方が違います。
| 葬儀の形式 |
表書きの例 |
迷いやすい点 |
| 仏式の通夜・葬儀 |
御霊前・御香典・御香料 |
浄土真宗では葬儀から「御仏前」とする考え方がある |
| 仏式の四十九日以降の法要 |
御仏前 |
法要の時期で変わる |
| 神式 |
御玉串料・御榊料 |
蓮の花の柄は仏式の袋なので使わない |
| キリスト教式 |
御花料 |
白無地のほか、十字架や百合の柄の袋もある |
| 分からないとき |
遺族か葬儀社に確かめる |
宗教・形式は訃報を受けたときに聞いておく |
不祝儀袋と水引、お札の入れ方
不祝儀袋は、水引が黒白か双銀(銀一色)の結び切りのものが一般的です。地域によっては黄白の水引を使うこともあります。袋は中に入れる額とつり合うものを選び、少ない額に豪華な袋を使うことは避けます。
お札の入れ方にも、次のような習わしがあります。
- 新札は避ける。新札しかないときは、一度折り目を付けてから入れる
- お札の向きをそろえ、肖像が袋の裏側を向き、下になるように入れる
- 表書きは薄墨で書き、中袋の金額や住所は読みやすい濃さで書く
お札の向きは地域や家によって考え方が違い、決まった形はありません。社内で一つに決めて手順書に書いておくと、誰が用意しても同じになります。
袱紗の使い方と、受付で渡すときの言葉
香典は、袱紗(金封を包む布)に包んで持参するのが一般的です。紫の袱紗は、一般的に慶事と弔事のどちらにも使えます。包み方に迷うなら、金封をはさむだけの金封袱紗を総務に置いておくと、誰でも同じように持ち出せます。
受付では、一礼してお悔やみを述べ、袱紗から香典を出して、表書きが相手から読める向きにして両手で渡します。そのあと芳名帳に、会社の住所・会社名・名義人の名前を書きます。お悔やみの言葉は短くし、「たびたび」「重ね重ね」のような重ね言葉は避ける習わしがあります。
受付で名刺を求められたら、代表者の名刺に自分の名刺を添えて出します。名刺に「弔」や「代」と書き添える習わしもありますが、決まった形はありません。
代理で持参する社員への伝え方
代表者や上長が参列できないときは、総務が香典を用意し、ほかの社員に持参を頼むことがあります。慣れない社員でも当日迷わないよう、必要なことを1通にまとめて渡します。
受け取りから持参までの流れ
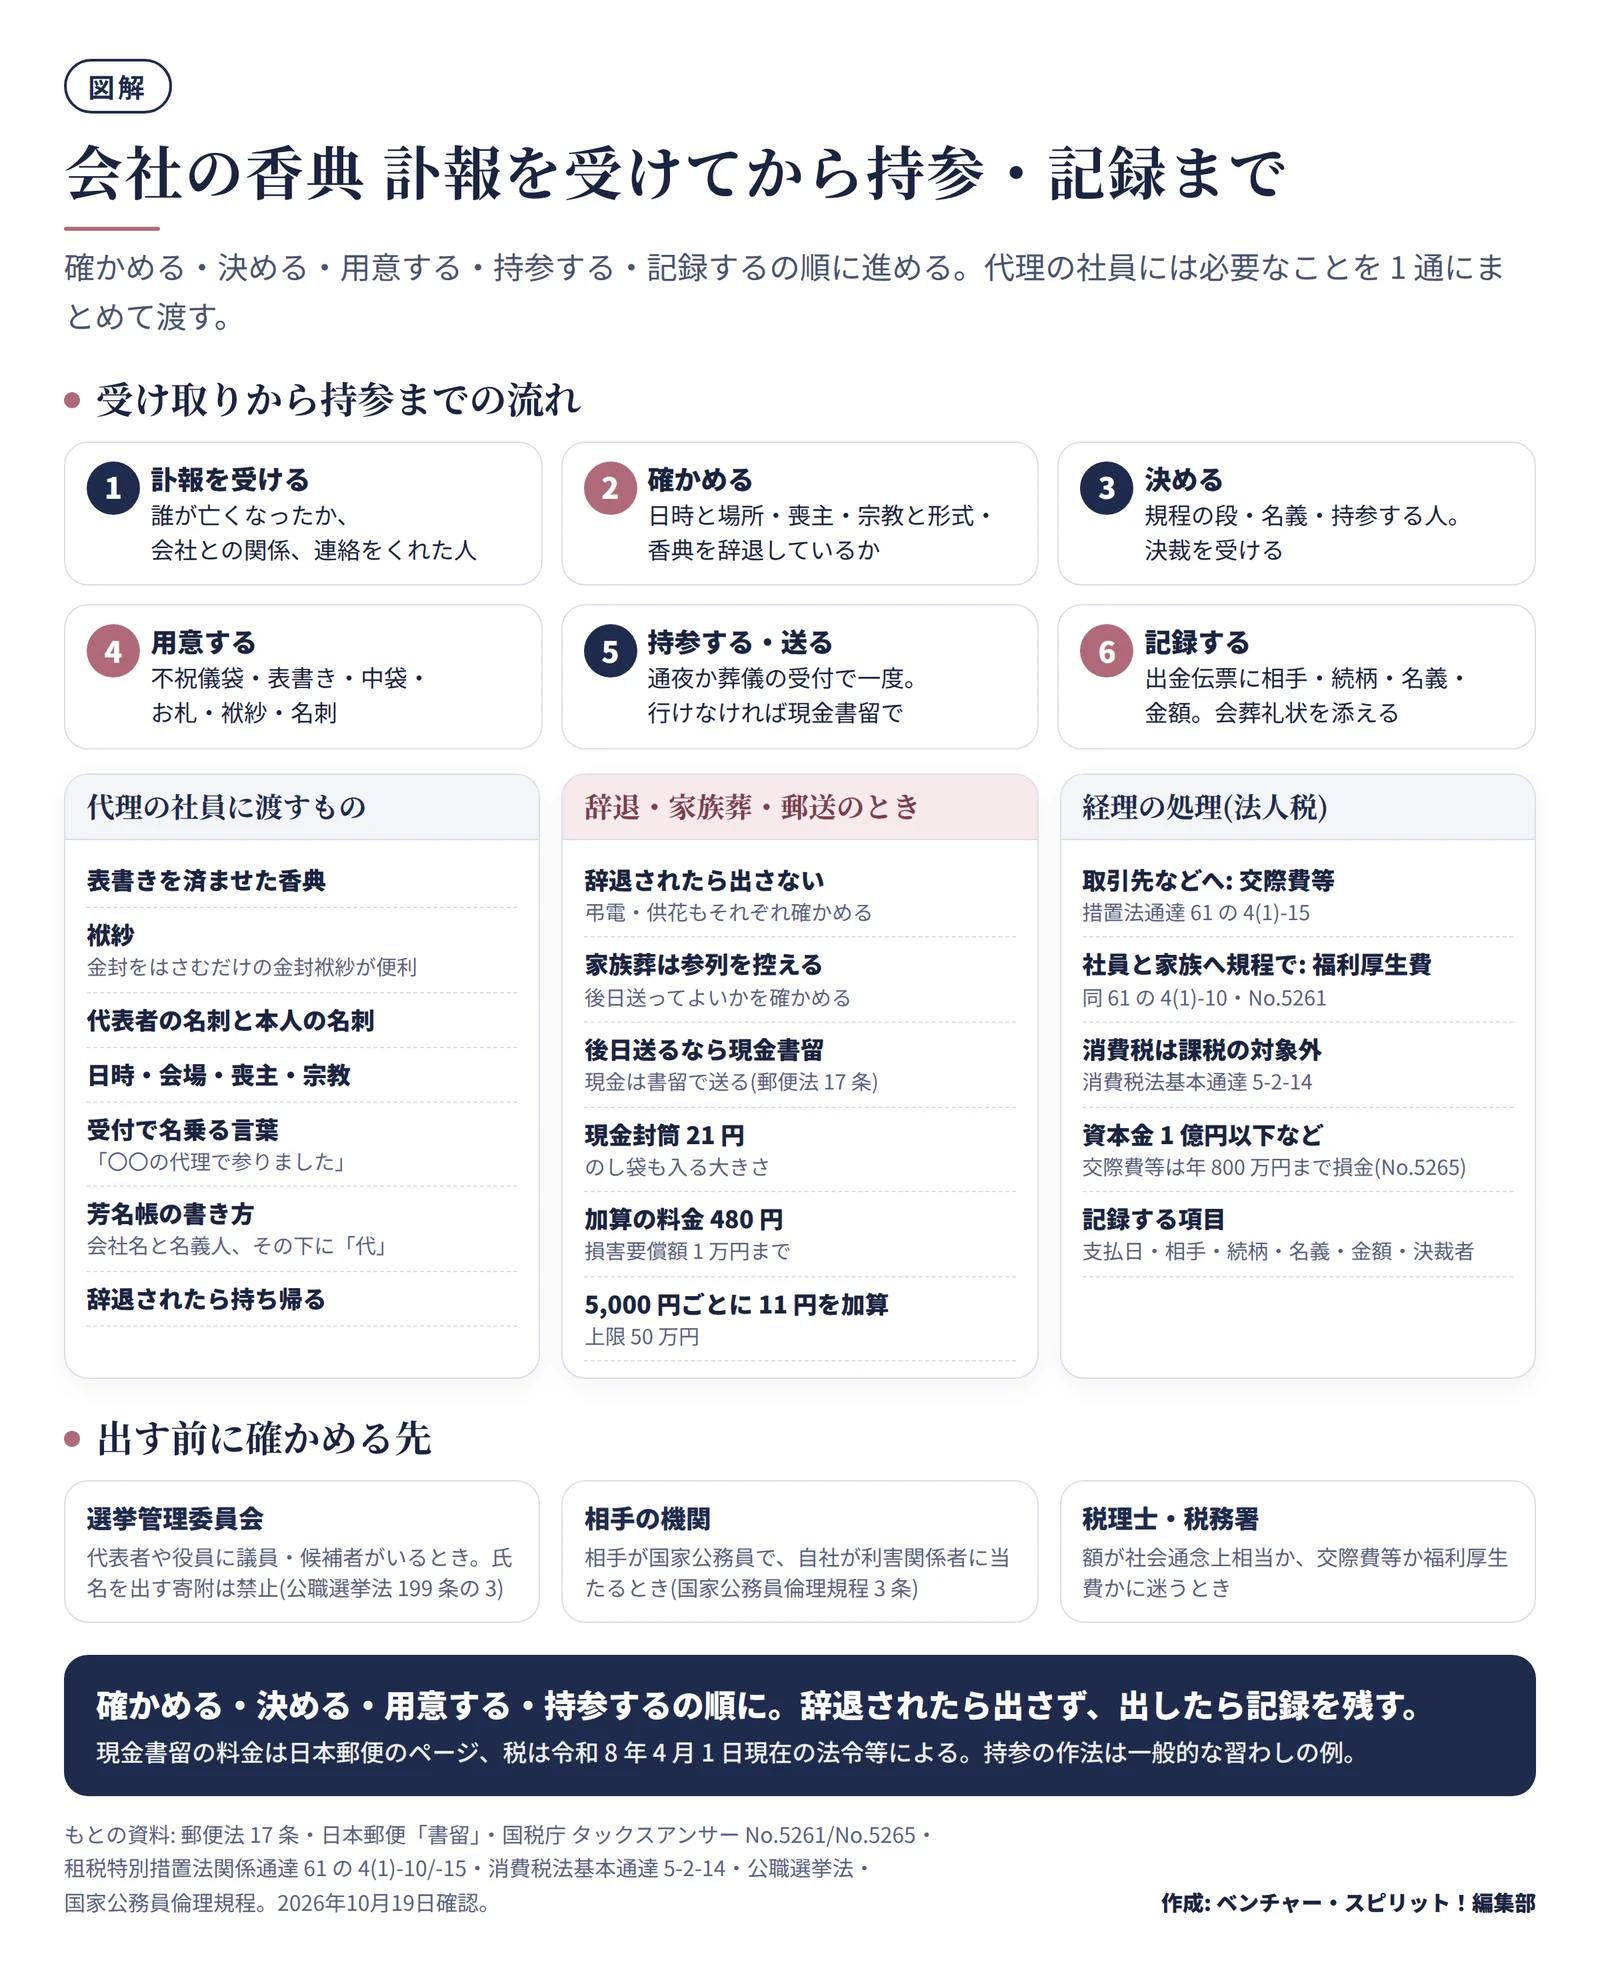
訃報を受けてから経理の記録までは、次の順に進めます。
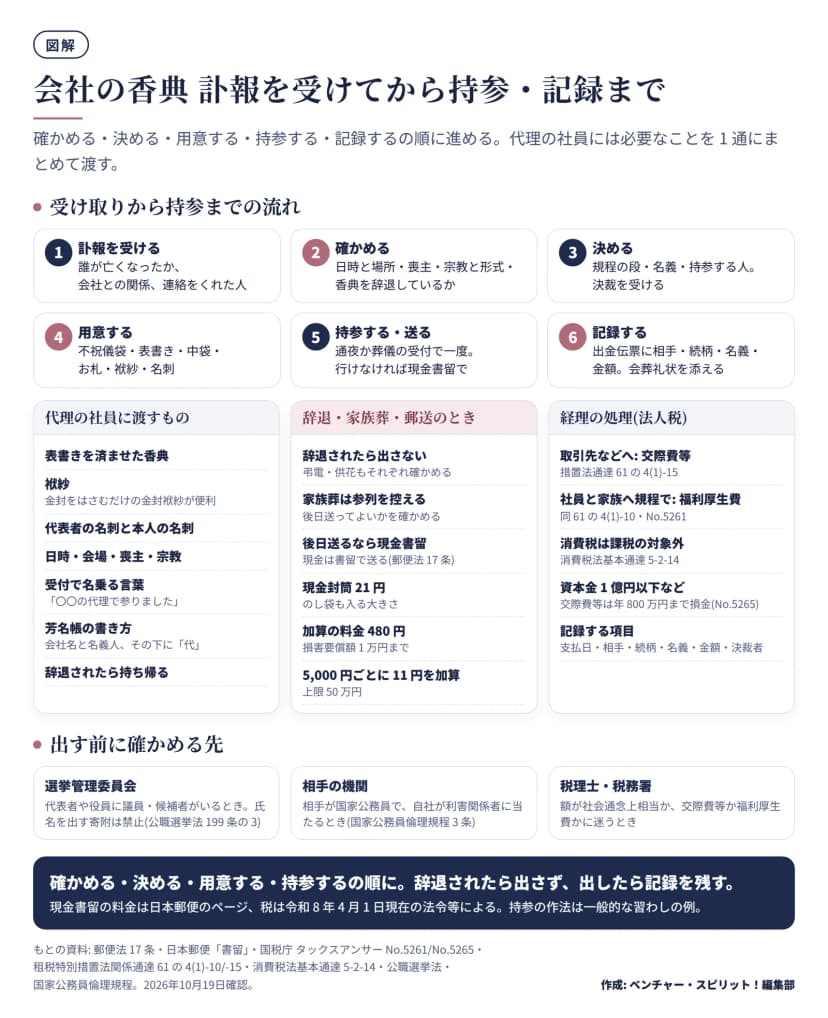 会社の香典を訃報から持参・記録まで進める流れと、郵送・経理・確かめる先作成: 編集部 / もとの資料: 日本郵便「書留」・国税庁・公職選挙法・国家公務員倫理規程
通夜と葬儀・告別式の両方に出るときは、香典はどちらか一度だけ渡す習わしがあります。参列できずに後日送るときは、現金書留を使います。郵便法17条は、現金を郵便で送るときは書留にしなければならないと定めています。
| 項目 |
現金書留の内容(日本郵便・2026年10月19日確認) |
| 封筒 |
現金封筒(売価21円)。のし袋も入る大きさ |
| 加算の料金 |
基本料金に480円(損害要償額1万円まで) |
| 1万円を超えるとき |
5,000円ごとに11円を加算(上限50万円) |
香典を郵送するときは、お悔やみの短い手紙を添えると、参列できなかった事情も伝えられます。
香典を辞退されたとき・家族葬のとき
遺族が香典を辞退しているときは、一般的には出しません。弔電や供花も辞退されていることがあるので、それぞれ確かめます。規程に「辞退されたときは出さない」と書いておけば、担当者が判断に迷いません。
家族葬で参列を控えてほしいと案内されたときは、参列しないのが一般的です。後日香典を送ってよいかは、社員本人や取引先の担当の方を通して確かめます。社員の家族の葬儀では、遺族に渡す香典と、会社が社員本人に出す弔慰金を分けて決めておくと、香典を辞退されたときの扱いがはっきりします。
経理の処理 勘定科目と記録
会社が出す香典は、出した相手で法人税の扱いが変わります(2026年10月時点)。
| 出した相手 |
法人税の扱い |
根拠 |
| 取引先など社外の人の慶弔 |
交際費等 |
租税特別措置法関係通達61の4(1)-15(3) |
| 社員・元社員とその親族に、一定の基準で |
福利厚生費 |
同通達61の4(1)-10(2)、タックスアンサーNo.5261 |
| どちらの場合も |
消費税は課税の対象外(不課税) |
消費税法基本通達5-2-14、タックスアンサーNo.6157 |
交際費等は原則として損金に算入できません。ただし期末の資本金が1億円以下などの法人は、年800万円(事業年度の月数で按分)までの部分を損金にできます(No.5265)。資本金が1億円を超える法人は、損金にできるのが飲食費の50%に限られます(100億円を超える法人は交際費等の全額が損金不算入)。そのため取引先への香典は、全額が損金不算入です。
社員や家族が受け取る香典は、社会通念上相当な額なら所得税がかかりません(所得税基本通達9-23)。香典には領収書が出ません。出金伝票などに支払日・相手・続柄・名義・金額・決裁者を書きます。会葬礼状か訃報の案内の写しを添えておくと、あとから説明しやすくなります。額の判断に迷うときは、顧問の税理士か所轄の税務署に確かめてください。
政治家や公務員が関わるときの注意
総務省は、政治家から選挙区内の人への寄附は、冠婚葬祭の贈答も含めて禁止されていると案内しています。香典は、出す側や受け取る側に政治家や公務員がいると、法律の決まりに関わることがあります(2026年10月時点)。
公職選挙法199条の3は、議員や候補者(候補者になろうとする人を含む)が役職員を務める会社について定めています。その会社は、選挙区内の人に、その人の氏名を表示するか類推される方法で寄附をしてはいけません。また199条の2第2項は、政治家を名義人とする選挙区内の人への寄附を、ほかの人がすることも禁じています。
社葬などで香典を受ける側になったときも、選挙区内の会社や人が政治家に香典を求めることは禁じられています(199条の2第3項)。政治家本人が葬式に自ら出席し、その場で出す香典は、選挙に関しない社交の程度のものなら罰則の対象から外されています(249条の2第3項)。総務省は、政治家への寄附にも政治資金規正法による制限があると案内しています。政治家やその家族の葬儀に会社として出すか迷うときも、選挙管理委員会に確かめてから決めます。
取引先が官公庁の場合は、国家公務員倫理規程にも気を付けます。3条1項1号は、国家公務員が利害関係者(許認可・補助金・契約などの相手)から、香典を含む金銭の贈与を受けることを禁じています。学生時代からの友人のような私的な関係があり、公正な職務への疑いを招くおそれがない場合は例外です(4条)。人事院のQ&Aは、職員の父の葬儀で、父との関係で持参された香典の扱いなども示しています。自社が相手にとって利害関係者に当たるなら、会社名義で出す前に相手の機関に確かめます。
今日からできること
- 過去3年ほどの香典の実績(相手・続柄・金額・名義)を書き出す
- 関係の深さ別の段と金額を決め、慶弔規程か手順書に書く
- 会社名義・連名・部署一同の表書きの見本と、中袋の書き方を手順書に貼る
- 代理の社員への依頼文のひな形を作る
- 香典の勘定科目と、出金伝票に書く項目を経理とそろえる
- 役員に議員や候補者がいないか、取引先に官公庁がないかを確かめておく