40歳の誕生日を過ぎたころ、給与明細の控除の欄に「介護保険料」という行が増えていませんか。始まりは誕生日の前日がある月の分から。協会けんぽに入っている会社員なら、標準報酬月額が30万円の人で、月2,430円です。
まだ介護とは縁がうすい年なのに、なぜ払うのか。手がかりは介護にかかるお金をどの世代がどれだけ出しているか、にあります。
増えた1行は、健康保険料と一緒に集める保険料
 40歳の誕生日のころ、給与明細に増えた1行に気づくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
この保険料は健康保険料と一緒に集められます。介護保険を運営するのは市区町村ですが、40歳から64歳の人の分は、市区町村が直接は集めません。かわりに協会けんぽや健康保険組合が、健康保険料に上乗せして受け取る決まりです。1会社員なら給与から引かれ、会社がほかの保険料とまとめて納めてくれます。
明細での見え方は会社しだい。「介護保険料」の行を別に立てる会社もあれば、健康保険料の行にまとめて、額だけが増える会社もあります。協会けんぽの保険料額表も、40歳から64歳の人の欄は、健康保険と介護保険を合わせた率で載せています。ある月から健康保険料がぐっと増えていたら、この分かもしれません。
2026年4月分からは、子ども・子育て支援金(協会けんぽは全国一律0.23%)も加わりました。つまり40歳から64歳の人は、健康保険の関係だけで、健康保険料と支援金、介護保険料の3つを払います。東京の協会けんぽで標準報酬月額30万円なら、本人の分は14,775円と345円、2,430円で、合わせて17,550円になります。
本人がする手続きはありません。40歳になれば自動で介護保険に入り、日本年金機構も、40歳や65歳になったときに会社が出す届けは要らないとしています。
引かれ始める月は、誕生日の前日で決まる
介護保険料は、40歳に達した日がある月の分からかかります。2ややこしいのは、この「40歳に達した日」が誕生日ではない点でしょう。
年齢は生まれた日から数え、誕生日の前日が終わるときに1つ増えます。明治35年にできた年齢の数え方を決める法律と、民法の期間の数え方による決まりです。3だから協会けんぽも、誕生日の前日が属する月の分から保険料を集めると案内しています。
| 誕生日 |
40歳に達する日 |
保険料がかかる月 |
引かれ始める給与 |
| 4月1日 |
3月31日 |
3月分 |
4月の給与 |
| 4月2日 |
4月1日 |
4月分 |
5月の給与 |
| 4月30日 |
4月29日 |
4月分 |
5月の給与 |
| 5月1日 |
4月30日 |
4月分 |
5月の給与 |
右はしの列は、前の月の分を今月の給与から引く会社の場合です。健康保険法も、給与から引けるのは前の月の分と決めています。4この形なら、40歳に達した月の次の月の給与で、明細に初めて出てきます。
表を縦に読むと、2日から翌月1日までに生まれた人は、みな同じ月の分から払い始めると分かります。同じ月に生まれた人の中で、1日生まれだけが、ひと月早いのです。知らないと、少しおどろきますよね。
ボーナスも、決め手は月です。日本年金機構の賞与支払届の注意書きを読むと、40歳に達した月に払うボーナスなら、誕生日が支給日のあとでも、そこから介護保険料を引くことになっています。5
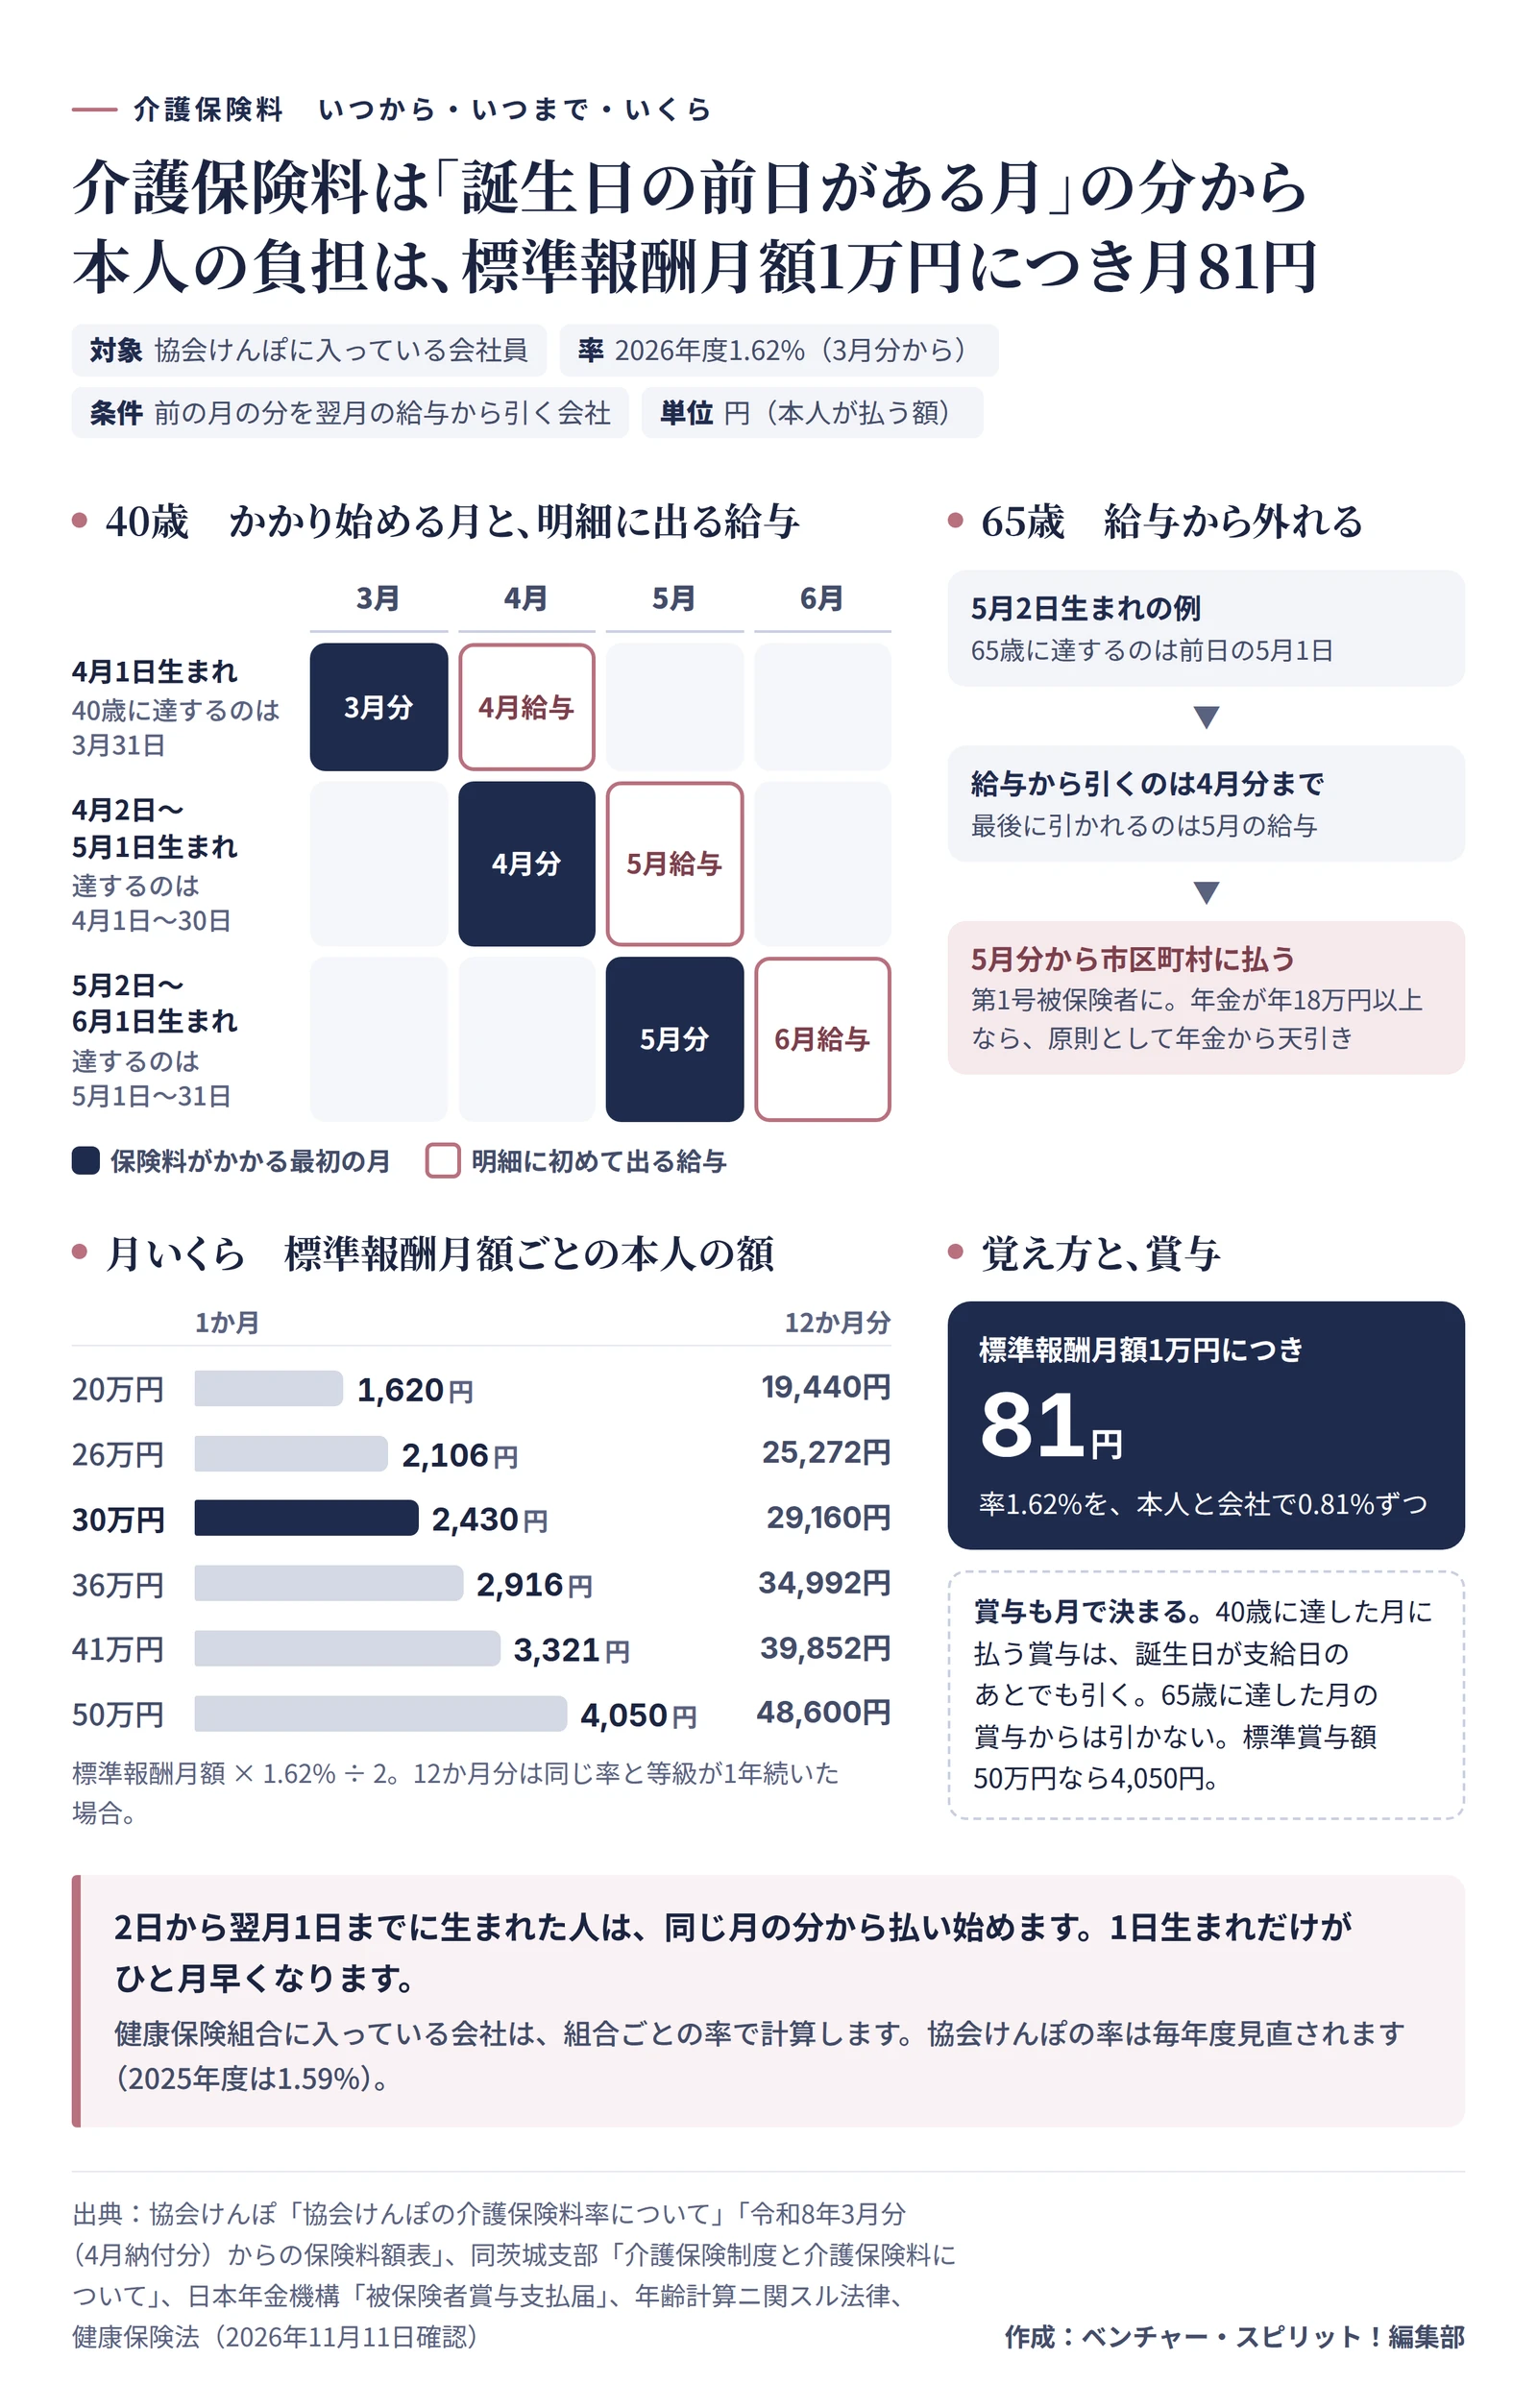
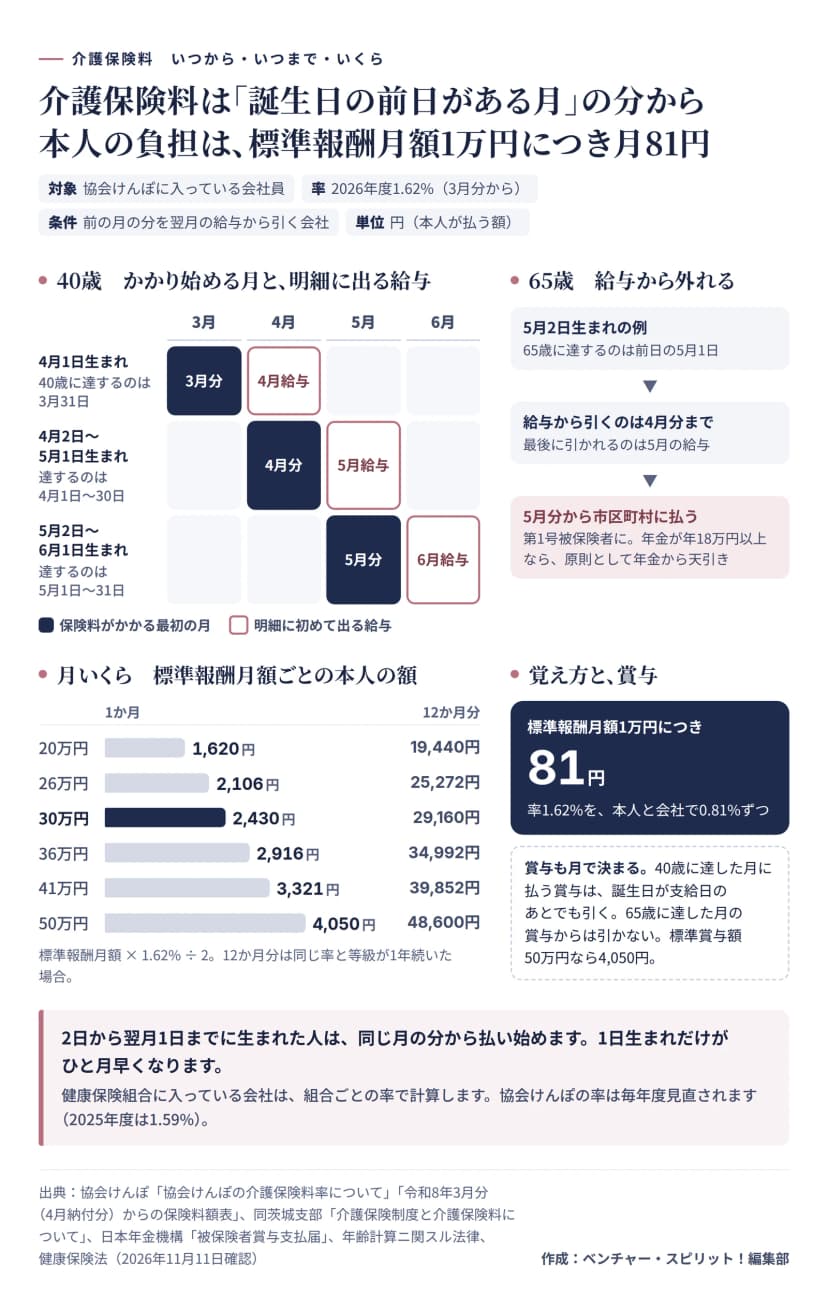 介護保険料がかかり始める月と明細に出る給与、65歳で外れる月、標準報酬月額ごとの本人の額作成: 編集部 / 出典: 全国健康保険協会(協会けんぽ)、日本年金機構
月いくらかは、標準報酬月額の0.81%
本人が払う額は標準報酬月額に介護保険料率をかけて、半分にした額です。もう半分は会社の負担です。協会けんぽの率は2026年度(3月分から)が全国一律で1.62%。本人の分は0.81%なので、標準報酬月額1万円につき81円と覚えておくと、すぐに見当がつきます。
| 標準報酬月額 |
本人の月額 |
12か月分 |
| 20万円 |
1,620円 |
19,440円 |
| 26万円 |
2,106円 |
25,272円 |
| 30万円 |
2,430円 |
29,160円 |
| 36万円 |
2,916円 |
34,992円 |
| 41万円 |
3,321円 |
39,852円 |
| 50万円 |
4,050円 |
48,600円 |
どれも協会けんぽの2026年度の率で計算し、12か月分は同じ率と等級が1年続くとしたものです。30万円の行なら、年に3万円ほど。賞与の月はさらに標準賞与額の0.81%が加わり、標準賞与額50万円なら4,050円です。
でも、標準報酬月額は明細に書いていないこともあります。
ただ、率は毎年度変わります。介護保険料率は、医療保険がその年度に介護のために納めるお金を、40歳から64歳の本人たちの報酬の合計(見込み)で割った率をもとに決めるからです。62017年度から2026年度の10年では、低い年が2018年度の1.57%、高い年が2023年度の1.82%でした。標準報酬月額30万円なら、月2,355円から2,730円まで、375円の幅があります。2025年度の1.59%と比べると、2026年度は月45円増えました。
健康保険組合に入っている会社なら、率は組合ごとにちがいます。組合から届くお知らせか、給与担当が持っている料率の一覧が手がかりです。
もっとも、保険料が増えたぶん、所得税の元になる額は少し減ります。社会保険料は所得税の計算で差し引かれるので、手取りの減り方は、介護保険料の額よりわずかに小さくなるはずです。
40〜64歳が使えるのは、16の病気が原因のとき
保険料を払い始めても、40歳から64歳の人が介護保険のサービスを使える場面はかぎられます。要介護や要支援になった原因が、特定疾病という16の病気のときだけです。7
特定疾病は年をとることと関わりの深い病気として、政令で決めてあります。回復の見こみがないと医師が判断したがん、関節リウマチ、初老期の認知症、脳血管疾患、骨折を伴う骨粗鬆症などです。逆に、事故のけがのように一覧にない原因で介護が必要になっても、64歳までは介護保険を使えません。使えるときの自己負担は、所得にかかわらず1割です。
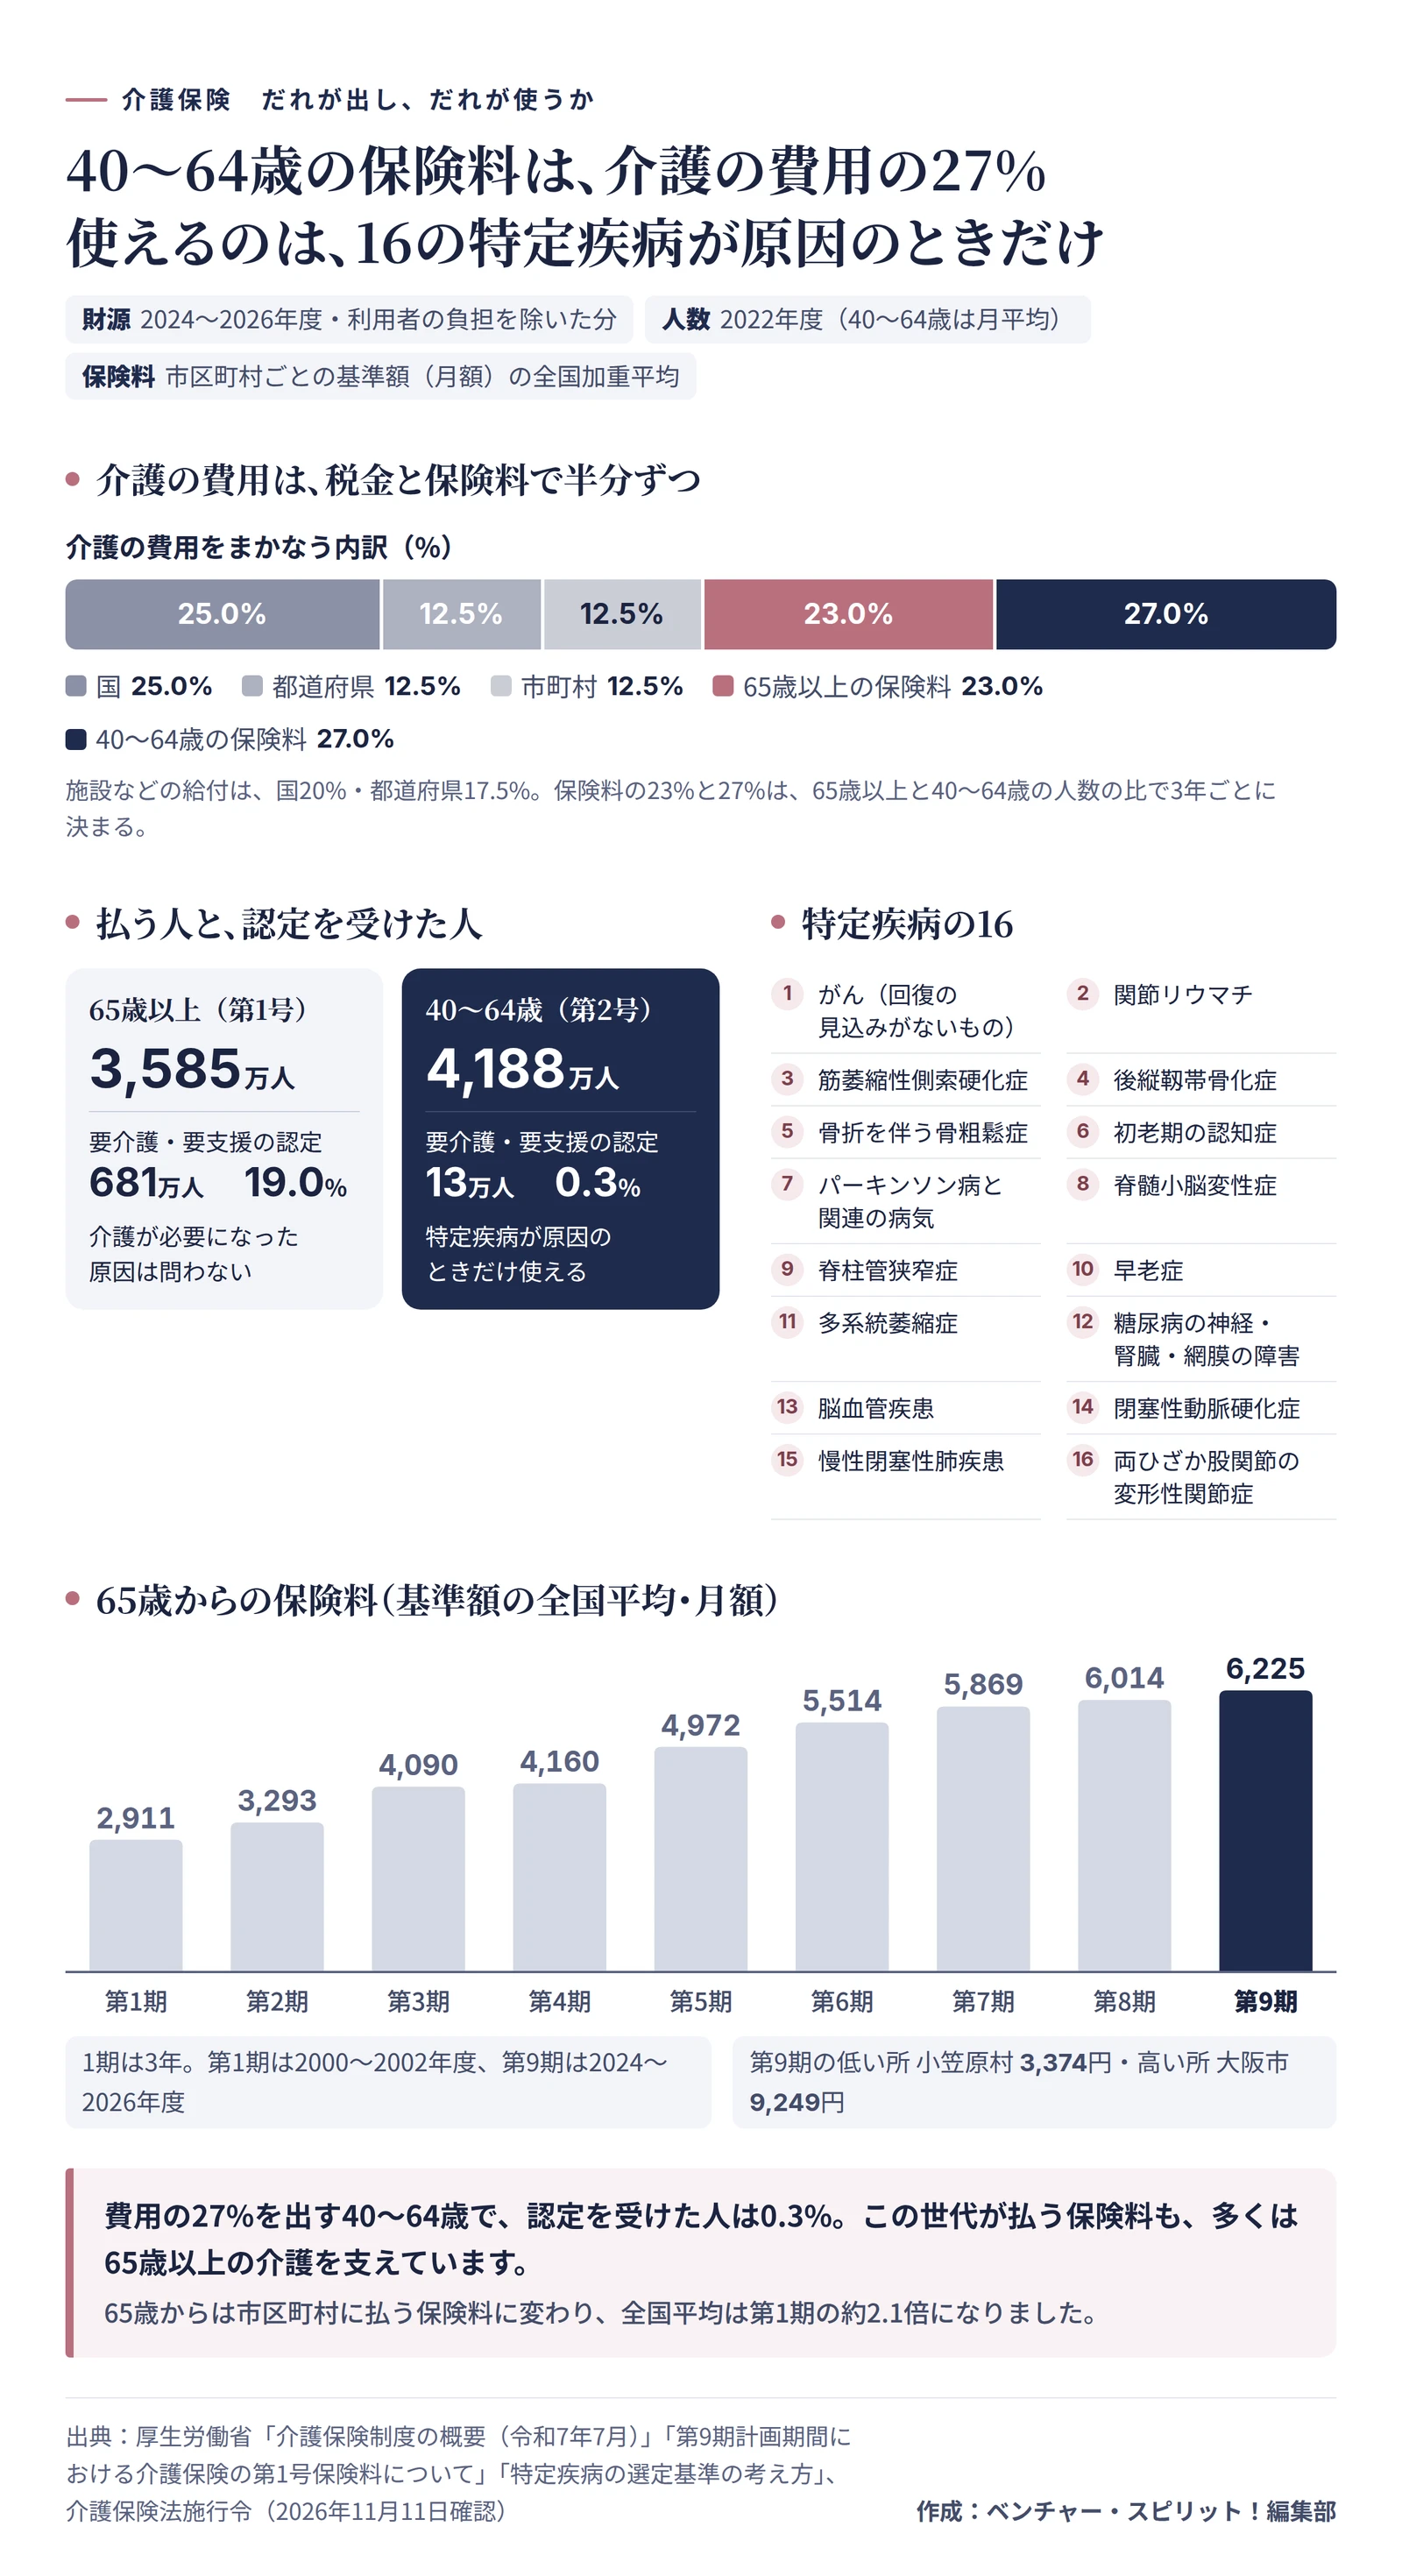
では、払った保険料は何に使われているのでしょうか。介護にかかるお金は、利用者が払う分を除いて、半分を税金、残りの半分を保険料でまかないます。税金は国が25%、都道府県と市町村が12.5%ずつ。保険料は65歳以上の第1号被保険者が23%、40歳から64歳の第2号被保険者が27%で、この割合は3年ごとに人数の比で決まります(2024〜2026年度)。
数字を並べると、かたよりが見えてきます。厚生労働省の資料では、2022年度の第2号被保険者は4,188万人で、要介護や要支援と認められた人は13万人、0.3%でした。65歳以上は3,585万人のうち681万人、19.0%です。
つまり、費用の27%を出す世代のほとんどは、使わずに払っています。40歳から64歳の保険料は、自分への備えというより、今の高齢の世代の介護を支える役わりが大きいと言えそうです。厚生労働省のリーフレット「40歳になられた方へ」も、40歳からは自分の病気に加えて、親に介護が必要になりやすい時期に入ることを、負担をお願いする理由に挙げています。
親が65歳以上なら、介護が必要になった原因は問われません。明細に1行増えた月は、親の住む地域で介護保険をどう使えるかを調べておく、ちょうどよい合図にもなります。
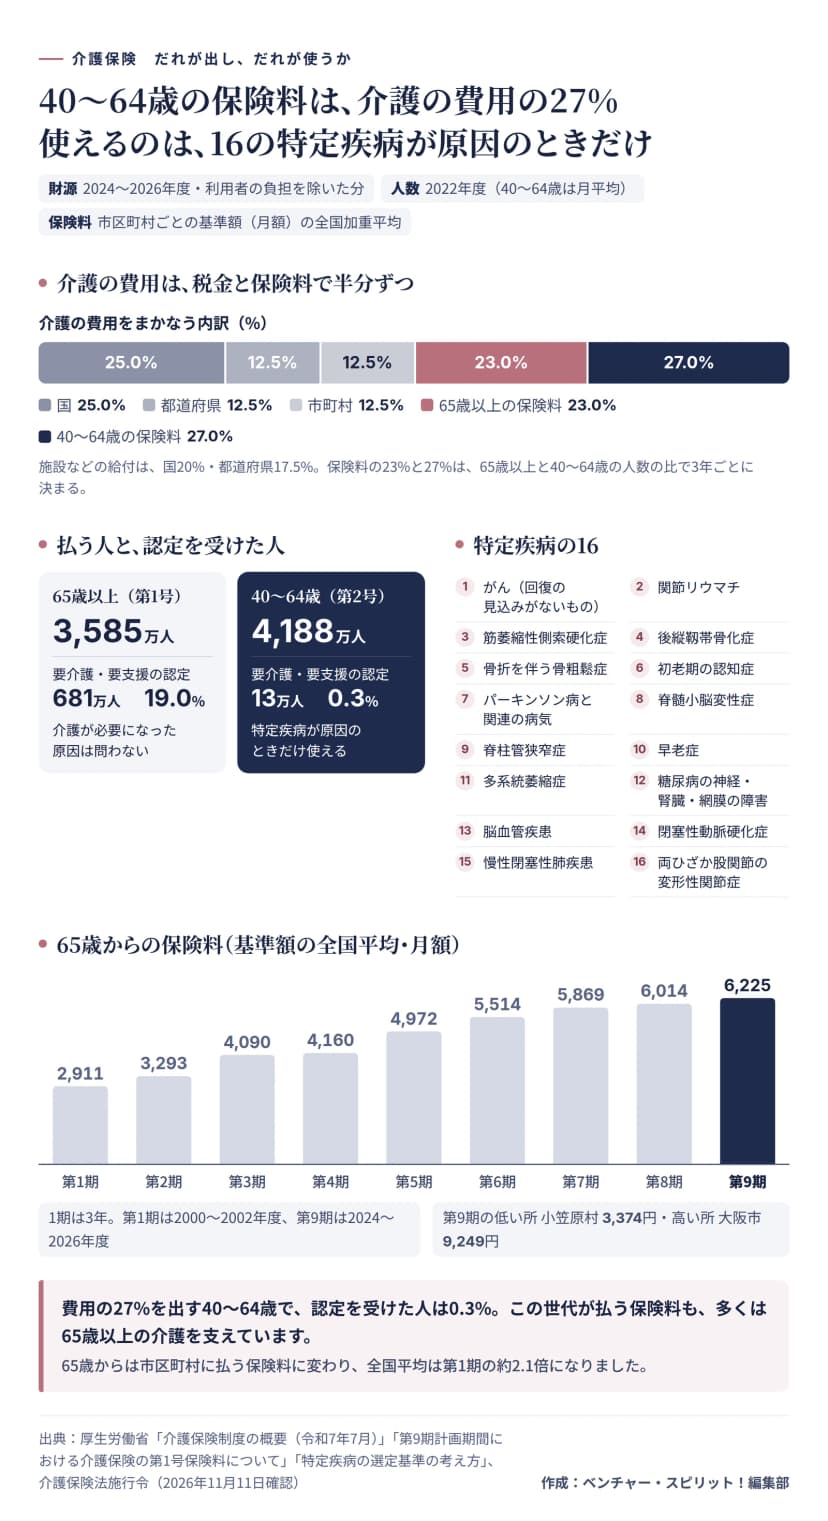 介護の費用をまかなう内訳、40〜64歳と65歳以上の人数と認定、特定疾病の16、65歳からの保険料の推移作成: 編集部 / 出典: 厚生労働省
65歳からは、市区町村に払う保険料になる
給与から引く介護保険料は、65歳に達した日がある月の、前の月の分までです。たとえば5月2日生まれなら、65歳に達するのは5月1日なので、5月分からはかかりません。前の月の分を翌月に引く会社なら、最後に引かれるのは5月の給与で、中身は4月分。65歳に達した月に払う賞与からも引きません。
65歳からは第1号被保険者に変わり、住んでいる市区町村に保険料を払います。額を決めるのは市区町村で、見直しは3年ごと。所得によって、いくつかの段階に分かれます。厚生労働省のまとめでは、2024〜2026年度の基準額の全国平均は月6,225円。制度が始まった2000〜2002年度の2,911円の約2.1倍です。住む場所による差も大きく、低い東京都小笠原村は3,374円、高い大阪市は9,249円でした。
払い方は年金しだいで、年18万円以上なら、原則として年金からの天引きです。8ただし天引きは、年金を払う機関から市区町村に知らせが届いてから始まります。そのため、65歳になってしばらくは、届いた納付書や口座振替で払うこともあるでしょう。65歳を過ぎても会社で働き、健康保険に入っている人は、健康保険料はそのまま給与から引かれます。変わるのは介護保険料の払い先だけです。
| 項目 |
40〜64歳(第2号被保険者) |
65歳以上(第1号被保険者) |
| 保険料を決める所 |
入っている医療保険 |
住んでいる市区町村 |
| 額の決まり方 |
標準報酬月額と標準賞与額に率をかける |
所得の段階ごとに額が決まる |
| 払い方 |
健康保険料と一緒に給与から |
年金から天引きか、納付書 |
| 会社の負担 |
半分 |
なし |
| サービスを使える場合 |
特定疾病が原因のとき |
原因を問わない |
| 使うときの自己負担 |
1割 |
1〜3割 |
いちばん大きな違いは、会社の負担の行です。会社員でいる間は保険料の半分を会社が出していますが、65歳からは全額を自分で払います。基準額の全国平均の6,225円は、標準報酬月額30万円の人が今払う2,430円の2.5倍あまり。物差しは違うものの、65歳からの家計の見通しを立てるなら、この差を織りこんでおくと慌てずにすみます。
扶養の家族と健保組合では、扱いが分かれる
40歳から64歳の家族を扶養に入れていても、その家族の介護保険料を別に払うことはありません。扶養の家族も第2号被保険者ですが、その分は医療保険が介護のためにまとめて納めるお金に入っているからです。9その家族が65歳になると、そこからは家族が自分で市区町村に払います。
協会けんぽでは、本人が40歳未満なら、40歳以上の家族を扶養に入れても介護保険料はかかりません。日本年金機構のQ&Aも、38歳の社員が63歳の母を扶養に入れた例で、そう答えています。
でも、健康保険組合では、扱いがちがうことがあります。組合は規約で、40歳未満や65歳以上の本人に、扶養している40歳から64歳の家族の分を求められるからです。10健康保険法は、この本人を特定被保険者と呼びます。組合に入っている会社では、40歳前なのに介護保険料が引かれている人もいるので、規約を見ておくと、社員に聞かれたときに答えやすくなります。
自営業やフリーランスで国民健康保険に入っている人も、40歳から64歳のあいだは、国民健康保険の保険料に、介護の分を上乗せして払う仕組みです。副業が本業になって会社をはなれても、払う先が変わるだけ。負担がなくなるわけではありません。
海外に転勤して、日本に住所がなくなった人は、第2号被保険者から外れる決まりです。11協会けんぽなら、このときは会社が「介護保険適用除外等該当届」を出します。帰ってきて国内に住むようになったら、今度は非該当の届けです。
40歳と65歳の月、給与担当の段取り
社員の誕生日から到達する月を出し、給与ソフトの区分を切りかえる。作業そのものは短いのですが、1日生まれと賞与の月は、取りちがえが起きがちです。
40歳になる社員には、初めて引かれる月の前にひと言知らせておくと、明細を見た日の問い合わせが減ります。
明細に1行増える月は、介護のお金を出す側に加わる月です。自分の額を「1万円につき81円」で出してみる。親の住む地域の地域包括支援センターを調べておく。どちらも、明細を開いたその日のうちにできます。
率と金額は2026年11月11日時点で、協会けんぽと厚生労働省、日本年金機構の資料、法令で確認したものです。健康保険組合に入っている人は、組合の率に置きかえて計算してください。迷ったときは、会社の給与担当か、入っている健康保険の窓口に聞くのがいちばん確実です。