本文へ移動
ベンチャー・スピリット!VENTURE SPIRIT

会社とはCOMPANY BASICS

冬のボーナスの使い道 先に分ける順番と、手取り別の配分の例

冬のボーナスは、振り込まれる前に順番を決めると迷わず使えます。利息の高い借入、生活費の備え、1年以内の出費、将来の分、楽しみの順で分けるチャートと、手取り30万円と50万円の配分の例がわかります。

公開 更新 約3分執筆・監修:佐々木 航人が監修しながらAIを活用して執筆
文字
冬のボーナスの使い道 先に分ける順番と、手取り別の配分の例

この記事でわかること

  • 順番は、利息の高い借入、備えの貯金、1年以内の出費、将来の分、楽しみ
  • 備えの目安は、働いている人なら生活費の3か月から半年分
  • 楽しみの分も先に決めると、残りを安心して分けられる
対象新人・若手

冬のボーナスは、振り込まれる前に順番を決めておくと迷いません。利息の高い借入を返す、生活費の備えを貯める、1年以内の大きな出費を取り分ける、将来の分を回す、最後に楽しみの分。ただし楽しみの分は「残ったら」ではなく、最初に金額を決めておきます(編集部の見立て)。そのほうが、残りを気持ちよく分けられるからです。

2025年の年末賞与は、平均42万円台

厚生労働省の統計では、2025年の年末賞与の平均は424,889円でした1。ただ、これは額面で、事業所の規模によっても差があります。実際に使える額は、社会保険料と税金を引いた手取りで考えましょう。額面ごとの目安は、ボーナスの手取り早見表 額面30万〜100万円で引かれる保険料と税の目安で確認できます。

順番は5つ、上から確認する

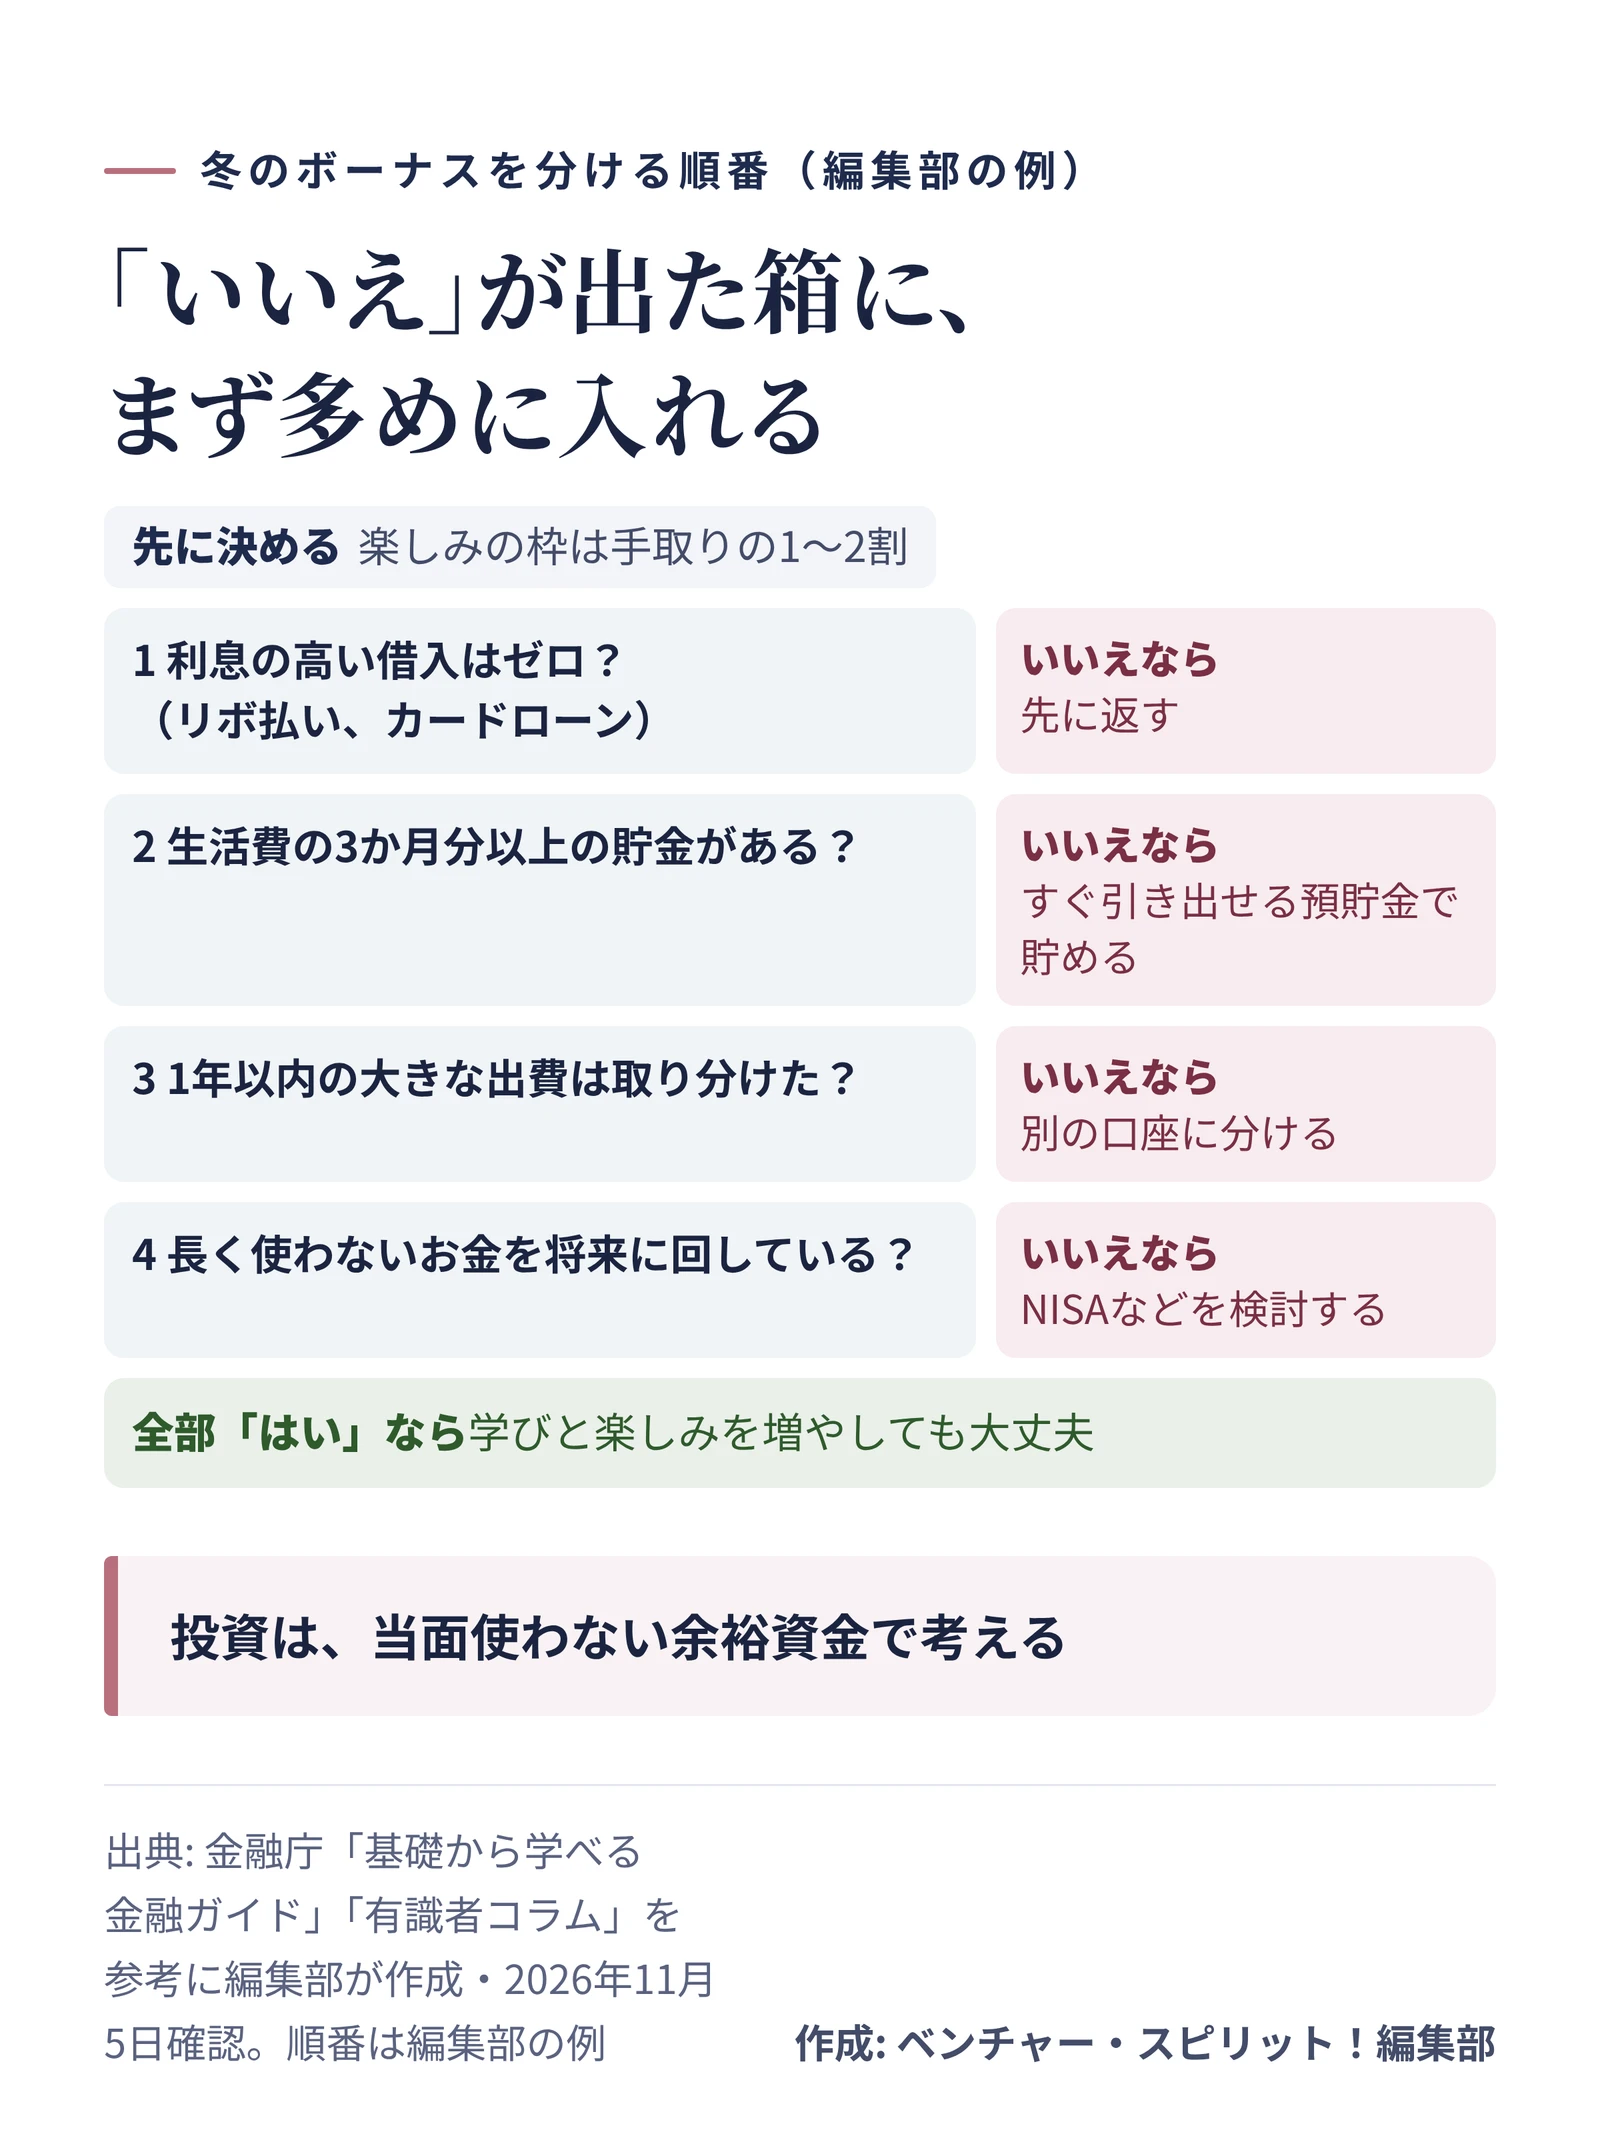
下のチャートに、上から順に答えてみてください。答えが「いいえ」になった箱に、まず多めに入れます(編集部の例)。
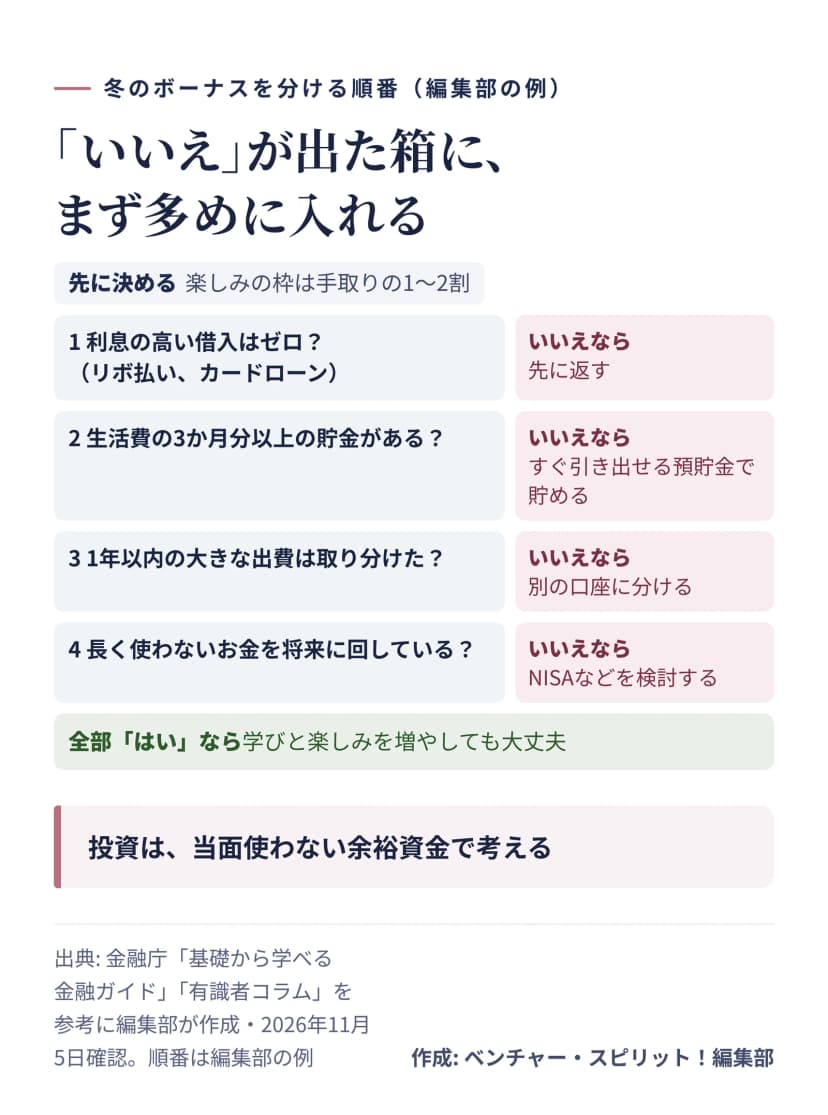
冬のボーナスを分ける順番のチャート(編集部の例)。楽しみの枠は手取りの1〜2割を先に決める。1は利息の高い借入はゼロか(リボ払い、カードローン)で、いいえなら先に返す。2は生活費の3か月分以上の貯金があるかで、いいえならすぐ引き出せる預貯金で貯める。3は1年以内の大きな出費を取り分けたかで、いいえなら別の口座に分ける。4は長く使わないお金を将来に回しているかで、いいえならNISAなどを検討する。全部はいなら学びと楽しみを増やしても大丈夫。投資は当面使わない余裕資金で考える。
上から順に答えて、配分の順番を決めるチャート(編集部の例)作成: 編集部 / 出典: 金融庁を参考に編集部が作成

1つめは、利息の高い借入を先に返す

リボ払いやカードローンの残りがあるなら、ここが最初です。金融庁のコラムも、なるべく借りないこと、特に利息の高い消費者金融からは借りないことを、お金の基本に挙げます2。投資に回しても、高い利息を上回って増える保証はありません(編集部の見立て)。

2つめは、生活費の備えを貯める

次は、急な病気や失業に備える貯金です。金融庁の資料は、緊急の資金の目安を生活費の3か月から1年分としています3。金融庁のサイトの座談会には、働きながらなら3か月から半年くらいという目安も出てきます4。

毎月の生活費が20万円なら、3か月分で60万円です。まずはこの金額を、すぐ引き出せる預貯金で持ちましょう。すでに足りている人は、この箱を飛ばして構いません。

3つめは、1年以内の大きな出費を取り分ける

引っ越し、更新料、車検、結婚式、資格の受験料。来年に出ていくとわかっているお金は、別の口座に分けておきます。近いうちに使うお金は、値下がりするかもしれない投資には向きません4。

ふるさと納税も、年内の分はこの時期に考えておきたい出費です。12月31日までの寄附が今年の控除の対象なので、上限の額を確認してから決めましょう。出し方はふるさと納税の控除上限額 住民税の通知書から目安を自分で出すで順に追えます。

4つめは、将来の分を回す

ここまでで余裕ができたら、長く使わないお金を将来の分に回します。NISAなら、年間の投資枠はつみたて投資枠が120万円、成長投資枠が240万円です5。ボーナスで一度に入れてもいいですし、毎月の積立額を増やす形でも構いません。

投資は元本が保証されません。金融庁の資料も、生活のお金とは別の余裕資金で考えるよう求めています3。口座の開き方は、新NISAの基本 つみたて投資枠と成長投資枠の違い、口座開設の手続きにまとまっています。

5つめの学びと楽しみは、最初に金額を決める

順番としては最後ですが、金額を決めるのは最初です。資格の講座や本のような自分への投資と、旅行や欲しかったもの。ここを我慢しすぎると、次のボーナスまで続きません(編集部の見立て)。手取りの1〜2割を目安に、罪悪感なく使える枠を作っておきましょう。

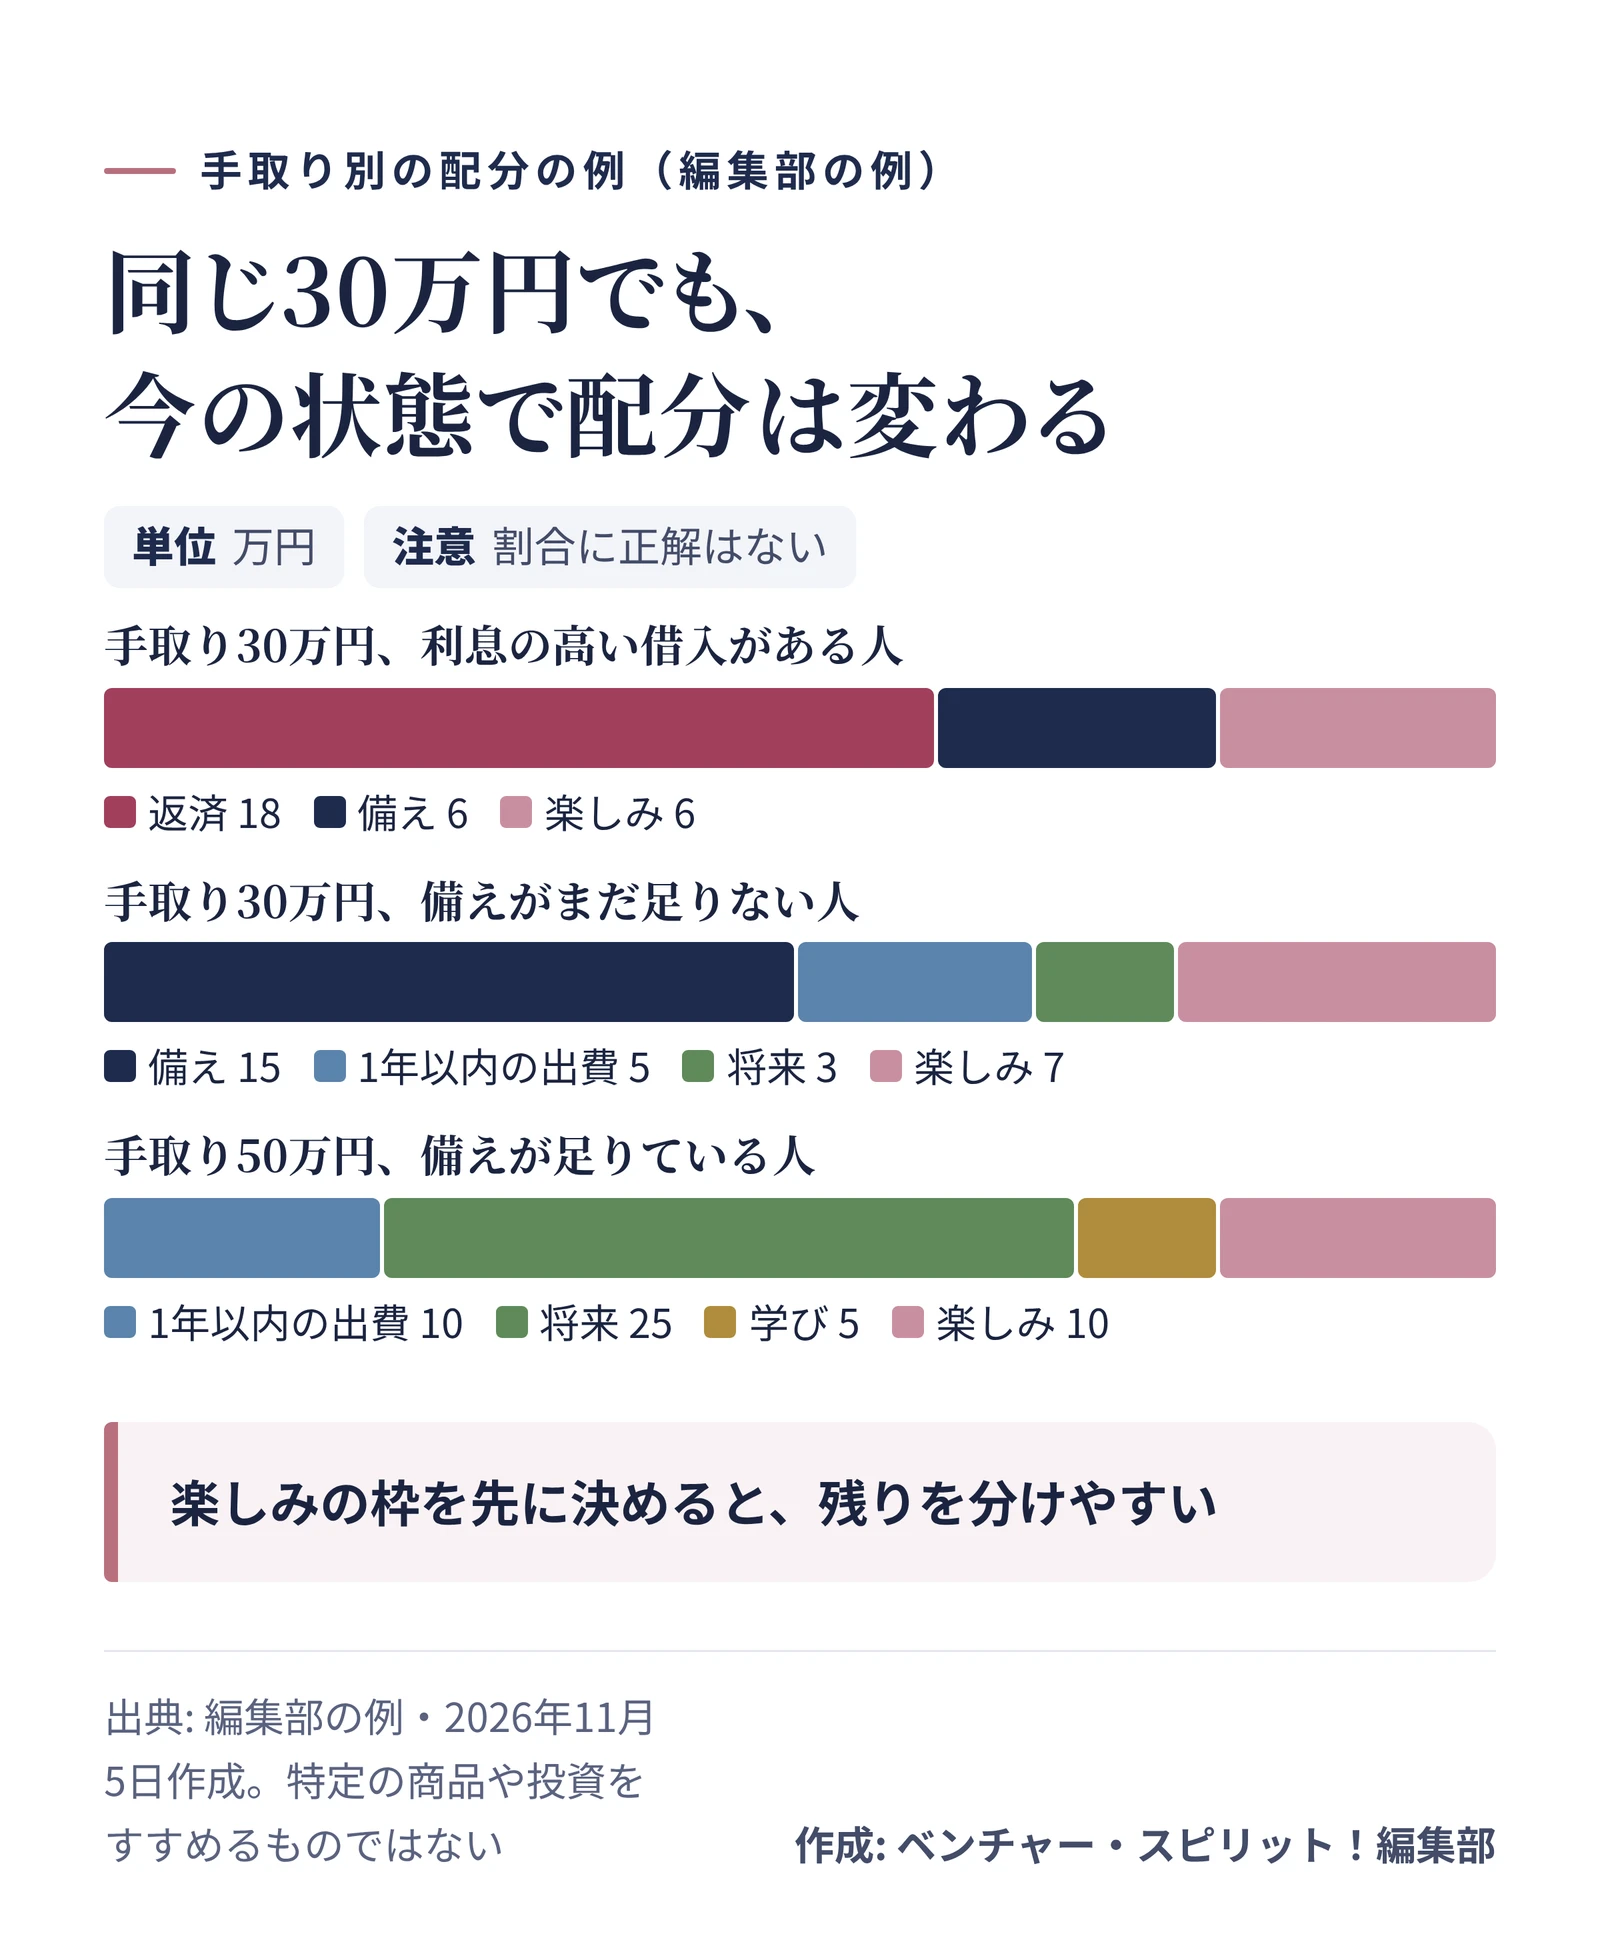
配分の割合に正解はありません。次の図は、箱の分け方をイメージするための例です。
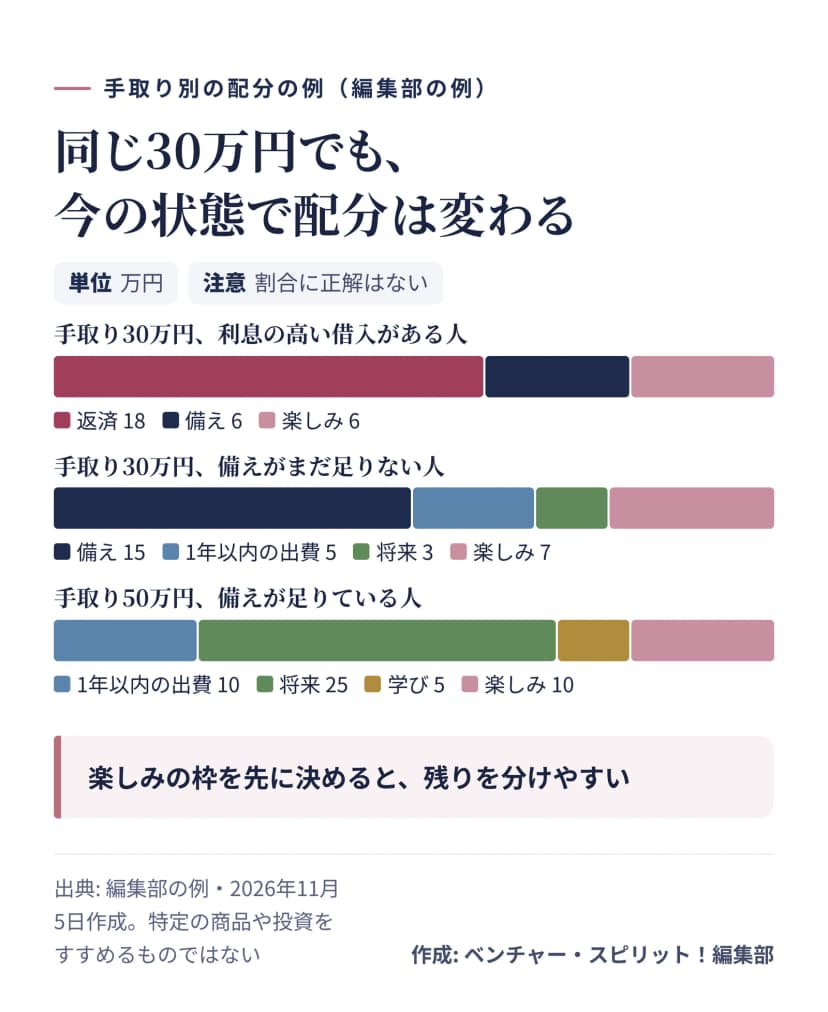
手取り別の配分の例を3本の帯で示した図(編集部の例・単位は万円・割合に正解はない)。手取り30万円で利息の高い借入がある人は、返済18、備え6、楽しみ6。手取り30万円で備えがまだ足りない人は、備え15、1年以内の出費5、将来3、楽しみ7。手取り50万円で備えが足りている人は、1年以内の出費10、将来25、学び5、楽しみ10。楽しみの枠を先に決めると、残りを分けやすい。
手取りと今の状態ごとの配分の例(編集部の例)作成: 編集部 / 出典: 編集部
冬の窓辺のテーブルで、ローズ色のカーディガンの女性が、仕切りのある木箱に白い封筒を分けて入れている。
使う前に、箱ごとに分けておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)

ボーナスの前に確認すること

  1. 手取りの見込みはいくらか
  2. リボ払いやカードローンの残高と利息はどのくらいか
  3. 毎月の生活費はいくらで、備えは何か月分あるか
  4. 来年に出ていくとわかっているお金は何か
  5. 楽しみの枠を、いくらにするか
  6. 振り込まれた日に、どの口座へ分けるか決めたか

この記事の配分の例は編集部のもので、特定の商品をすすめるものではありません。投資の判断はご自身の状況に合わせて、2026年11月5日時点の公式の情報を確認してください。
注

  1. 厚生労働省「毎月勤労統計調査」2026(令和8)年2月分結果速報の特別集計(2025年年末賞与) ↩

  2. 金融庁「有識者コラム」 ↩

  3. 金融庁「基礎から学べる金融ガイド」 ↩ ↩2

  4. 金融庁「本音が飛び出す!つみたてNISA座談会(第2回)」。参加者の発言で、人によって違うとされている ↩ ↩2

  5. 金融庁「NISAを知る」 ↩

よくある質問

Qボーナスは全部貯金したほうがいいですか?

A備えが足りないうちは多めに回すのがおすすめですが、全部でなくても大丈夫です。楽しみの分がまったくないと、続かない人もいます。少額でも先に決めておくと、残りを迷わず分けられます(編集部の見立て)。

Qボーナスが出ない会社です。この分け方は使えますか?

A使えます。順番は同じなので、毎月の給与の余りや、年末調整の還付、副業の収入などを当てはめてみてください。金額が小さいときは、上から順に1つだけ進めれば十分です。

QNISAに入れるのは、いつがいいですか?

A金融庁は、長期、積立、分散の考え方をすすめています。ボーナスの月にまとめて入れるか、毎月の積立に振り分けるかは、自分が続けやすいほうで構いません。投資は元本が保証されないので、当面使わない余裕資金で考えましょう。

出典・参考

この記事は、人が監修しながらAIを活用して執筆しました。執筆と監修は佐々木 航が担当し、公開した後も人が内容を確認しています。

執筆・監修

佐々木 航株式会社Game

代表取締役。工学部出身で、21歳で起業してからシステム会社の経営一筋で8期目。アプリの受託開発から始め、いまはAIを使ったシステムソリューションを手がけています。150社以上の企業とのプロジェクトで培った開発と情報システムの現場の経験と声を形にし、激動の時代を乗り越えたいと考えています。

記事の中身の責任は編集部(執筆・監修者)が負い、AIは調べものと下書きの道具として使っています。くわしくはAI の使い方に書いています。まちがいに気づいたら訂正・ご指摘からお知らせください。直したら更新日を改め、記事の最後に何を直したかを書きます。

役に立ったら、保存・いいね・共有をお願いします

コメントを読み込んでいます