新NISAは、投資で得た利益に税金がかからない制度です。年間で360万円、生涯で1,800万円まで使え、枠は「つみたて投資枠」と「成長投資枠」の2つあります。口座は銀行や証券会社で1人1つだけ開けます1。
ただし、元本が保証される制度ではありません。何を買うかも自分で決めます。ここからは、どの商品がよいかではなく、制度の決まりだけを順に確認しましょう。
利益にかかる約20%の税が、かからなくなる
株式や投資信託で得た売却益や配当には、通常は約20%の税金がかかります。NISA口座の中で得た利益なら、これがゼロになります1。たとえば10万円の利益なら、ふつうの口座では約2万円が引かれるところ、NISA口座では10万円のまま受け取れます(編集部の例)。
「新NISA」は呼び名で、金融庁は「2024年からのNISA」と説明しています。非課税で持てる期間は無期限になり、制度そのものも恒久化されました。2023年までの一般NISAやつみたてNISAのように、期限を気にする必要はありません1。
確定申告も要りません。さらに、NISA口座の配当や売却益は合計所得金額に含まれないので、配偶者控除などの判定にも影響しません2。扶養の範囲で働く家族がいる人にとっては、知っておきたい点でしょう。
2つの枠は、買えるものと買い方が違う
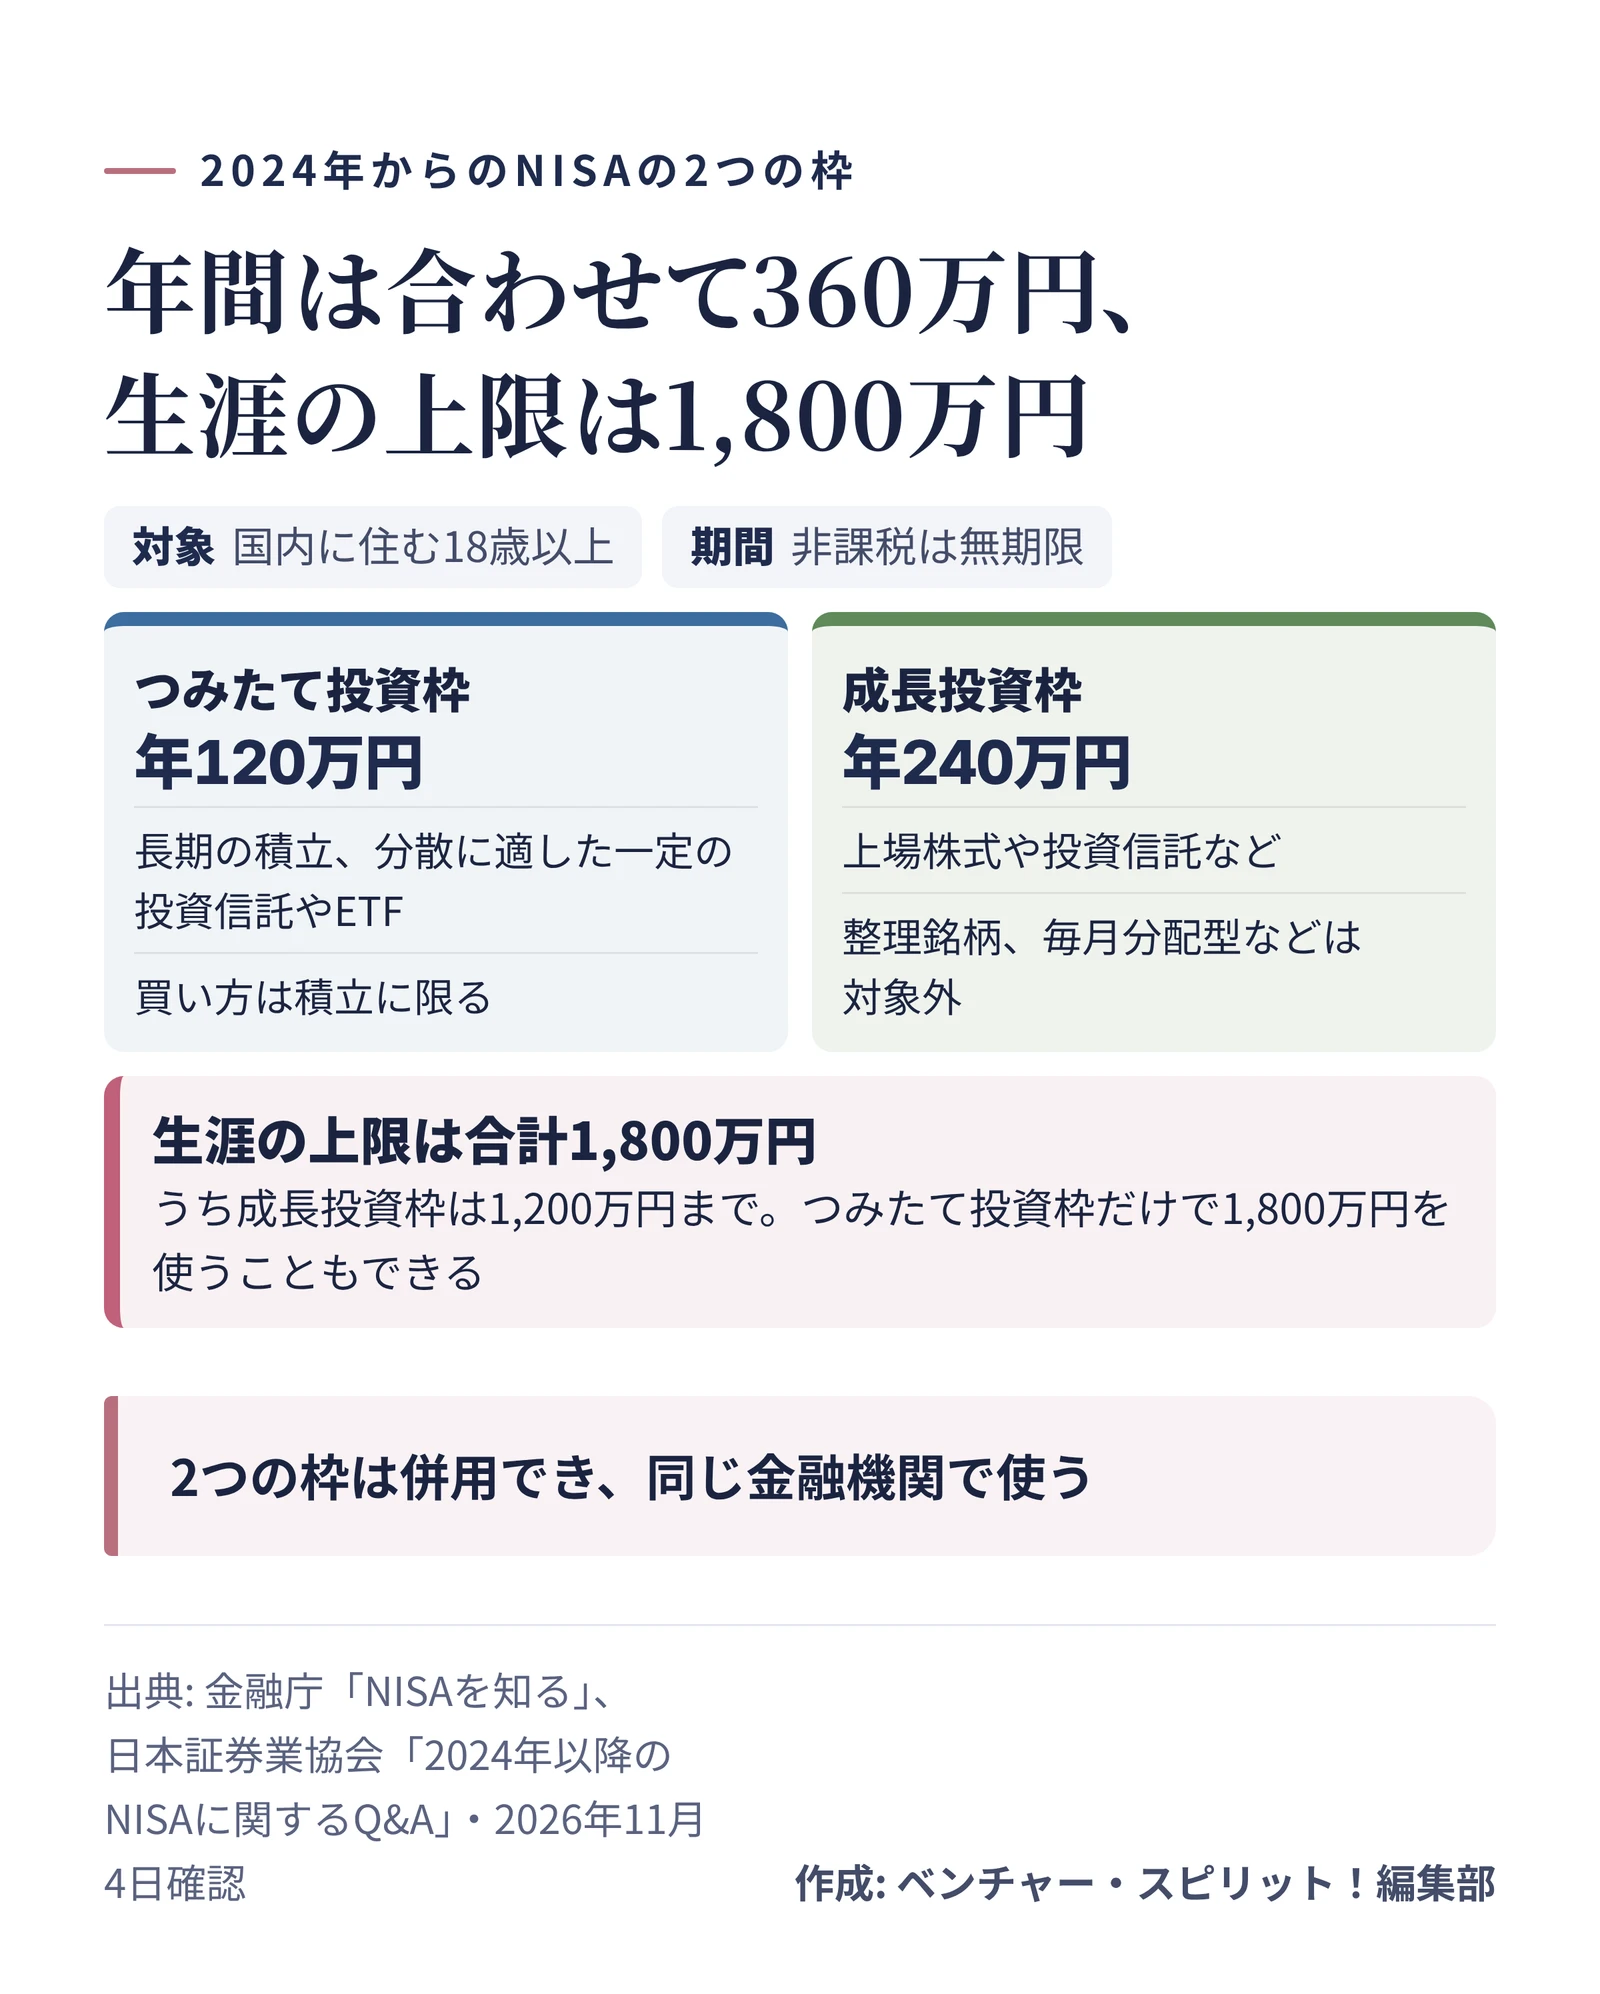
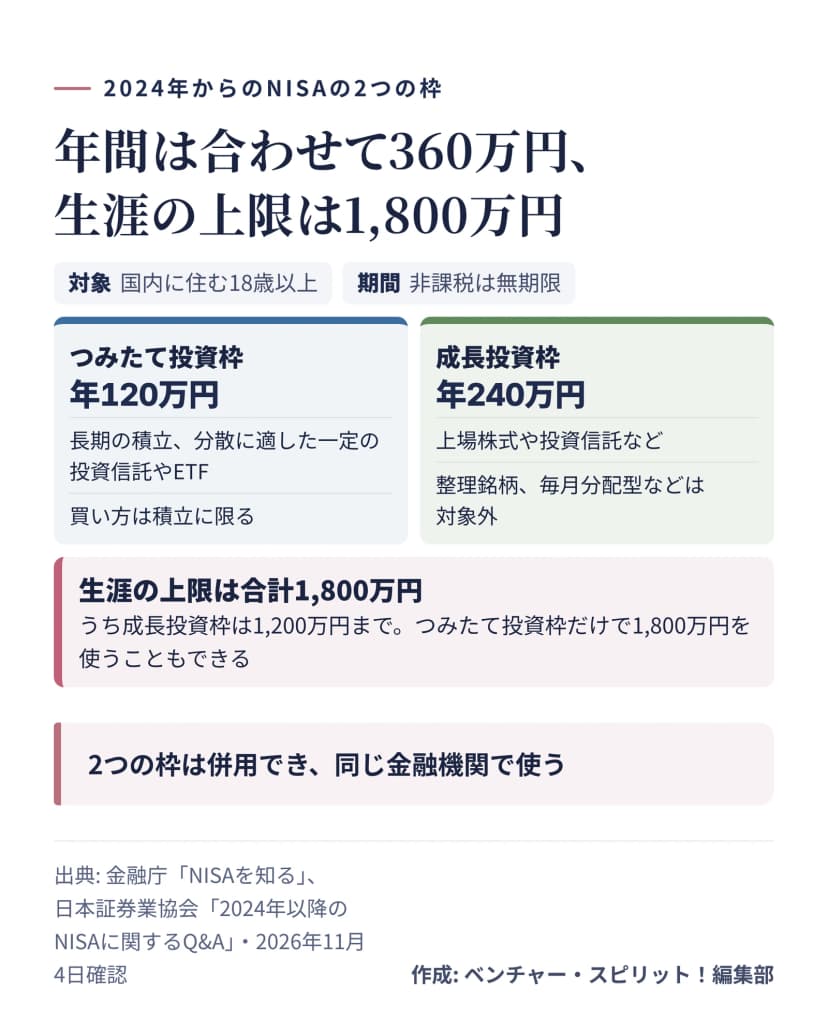 つみたて投資枠と成長投資枠の違い作成: 編集部 / 出典: 金融庁
つみたて投資枠で買えるのは、長期の積立と分散に適した一定の投資信託やETFです。信託期間が20年以上か無期限で、毎月分配型でないことなどの条件があり、買い方も積立に限られます。上場株式はこの枠では買えません2。
成長投資枠は範囲が広く、上場株式や投資信託などを一括でも買えます。ただし、整理銘柄や監理銘柄、信託期間が20年未満の投資信託、毎月分配型、デリバティブを使う一定の投資信託は対象から外れます1。
2つの枠は併用できます。つみたて投資枠だけで1,800万円まで使うこともできますが、成長投資枠だけなら1,200万円までです。別々の金融機関で使い分けることはできません3。
枠は買った額で数え、売ると翌年以降に戻る
 使う予定のないお金の範囲を、先に書き出しておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
枠の数え方は、今の値段ではなく、買ったときの金額(簿価)です。100万円で買った商品が150万円に値上がりしても、使った枠は100万円のままです1。
この商品を売ると、翌年以降に100万円分の枠が戻ります。ただ、戻るのは翌年以降で、その年のうちに年間の枠を使い直すことはできません。年間の枠を翌年に繰り越すこともできません2。
気をつけたいのは、損が出たときです。NISA口座の損失はなかったものとみなされるので、ほかの口座の利益と相殺できず、損失の繰越もできません2。税が軽くなるのは利益が出たときだけ、と考えておくとわかりやすいでしょう。
上場株式の配当にも注意が要ります。「株式数比例配分方式」で受け取らないと、NISA口座の配当でも20.315%の税がかかります。証券口座で受け取り方を確認してください2。
口座開設は、書類の準備と届出書の提出の2つ
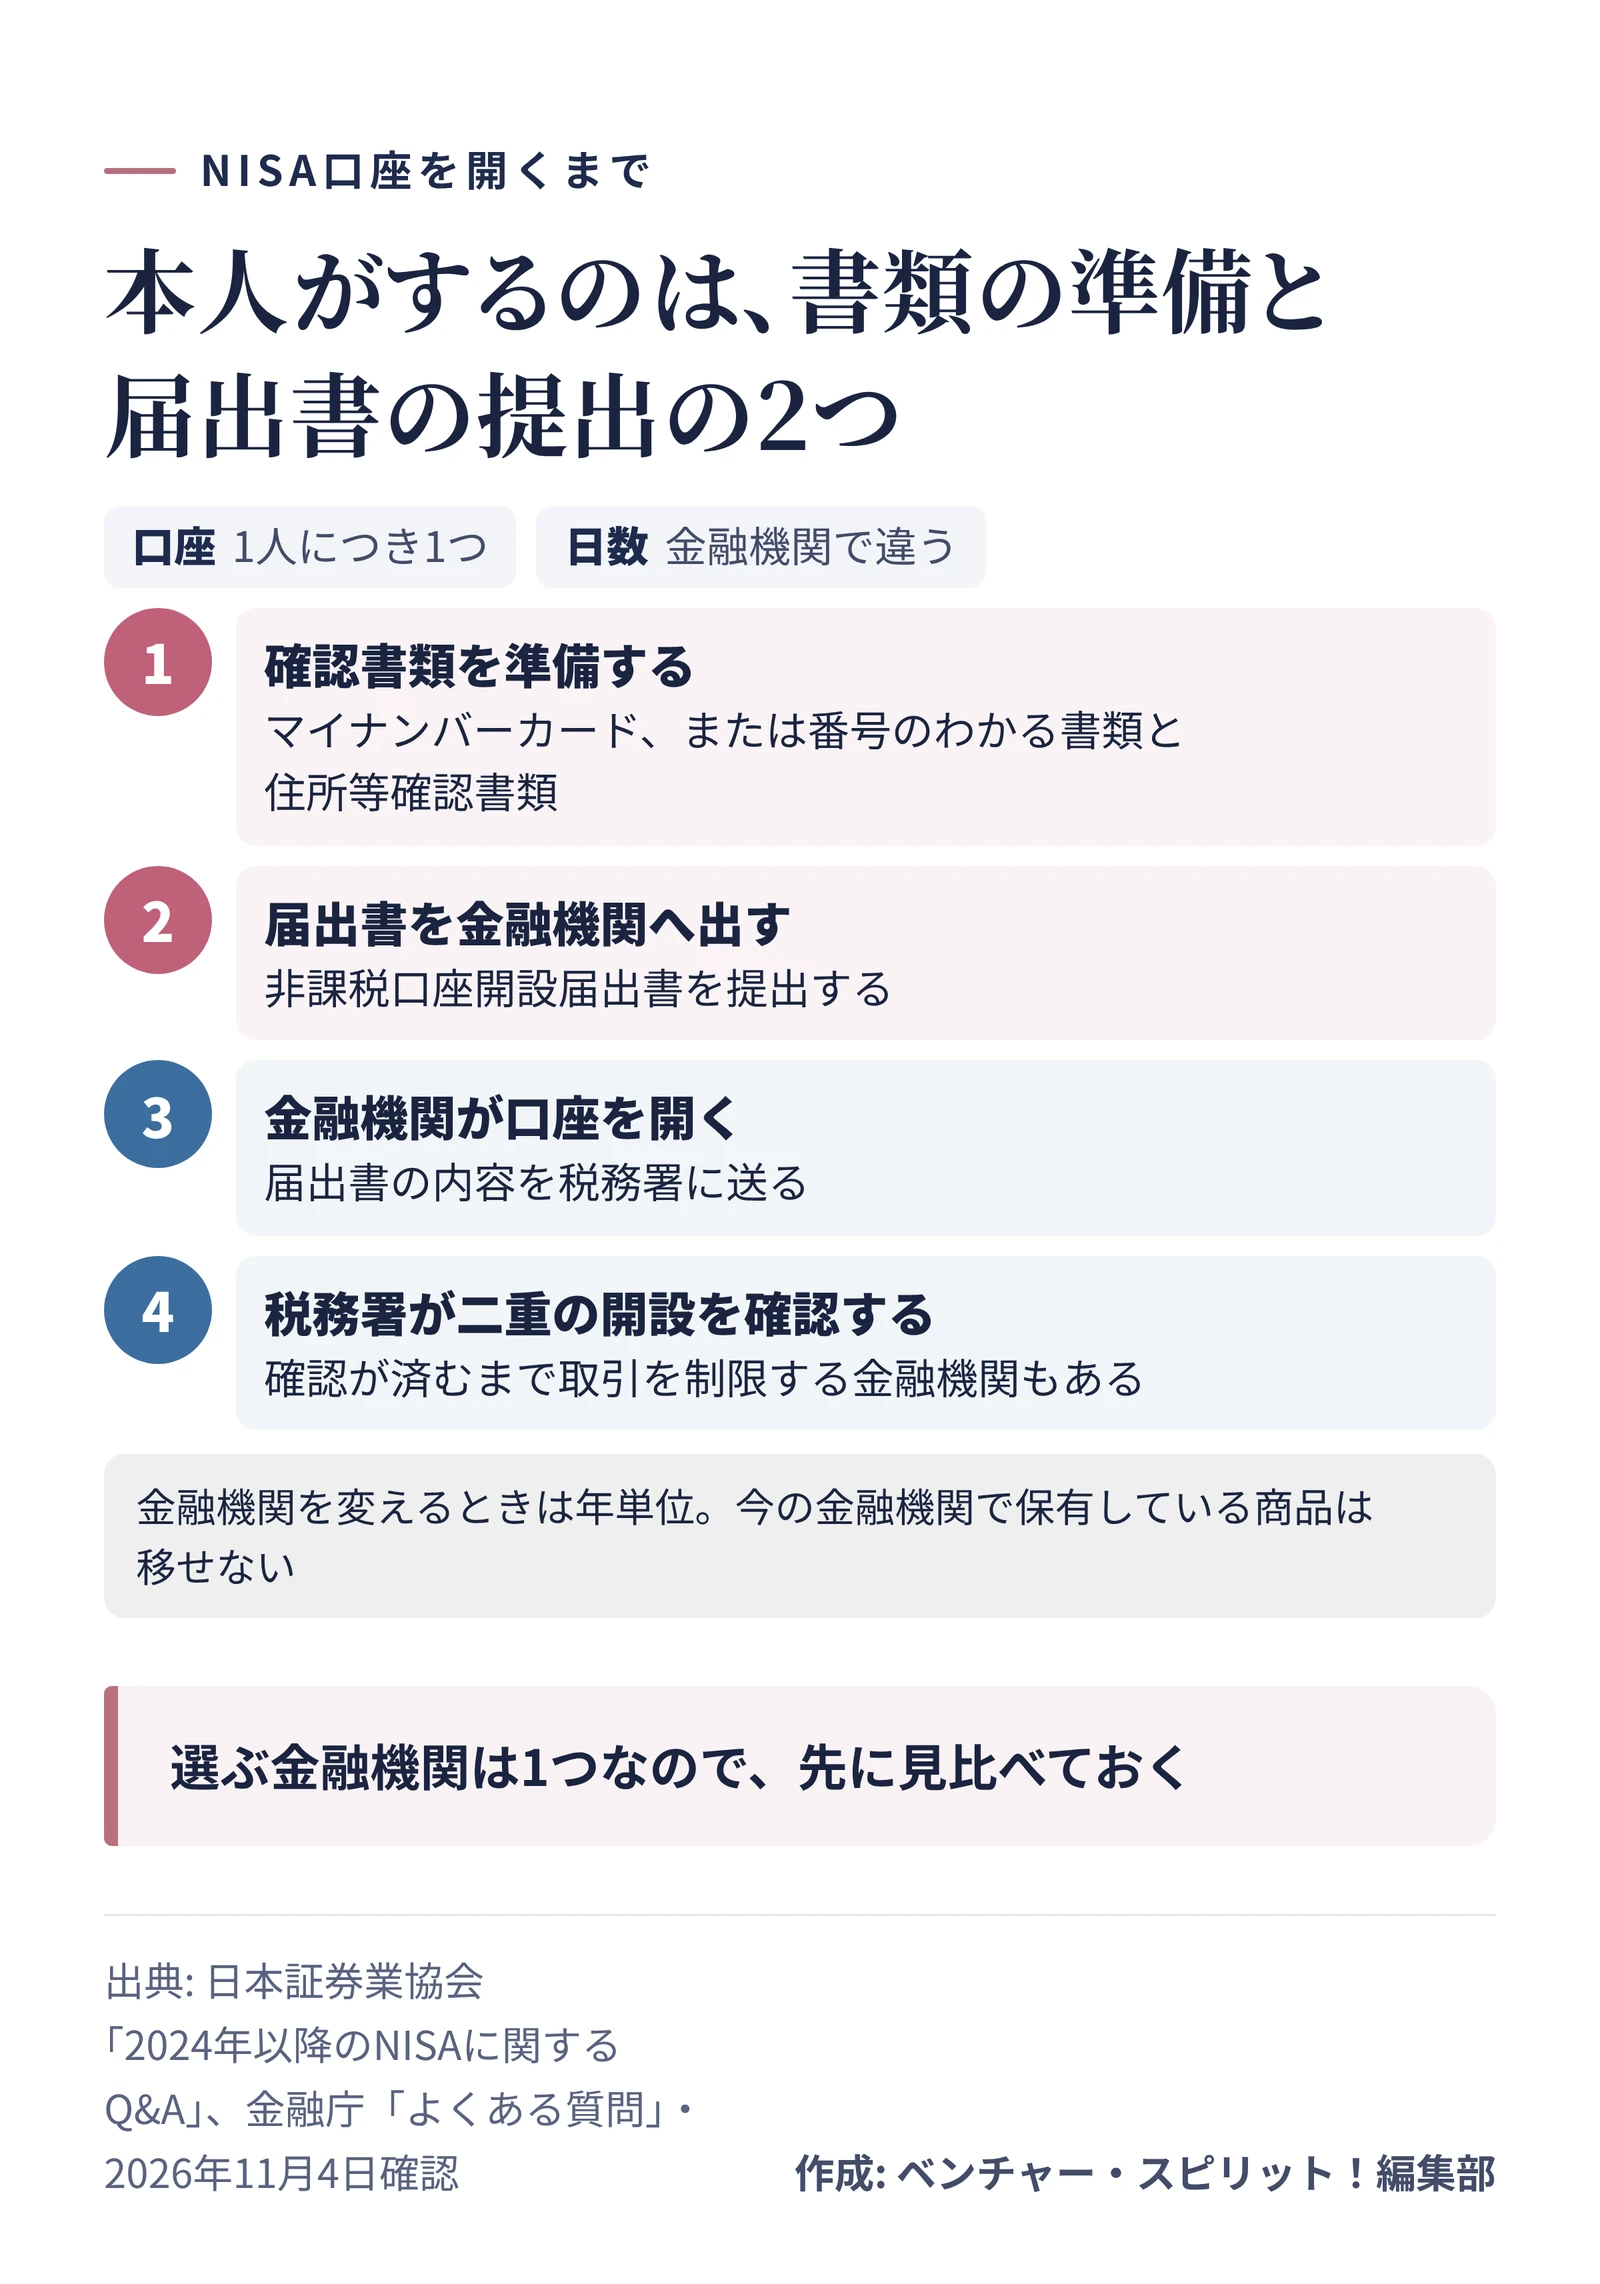
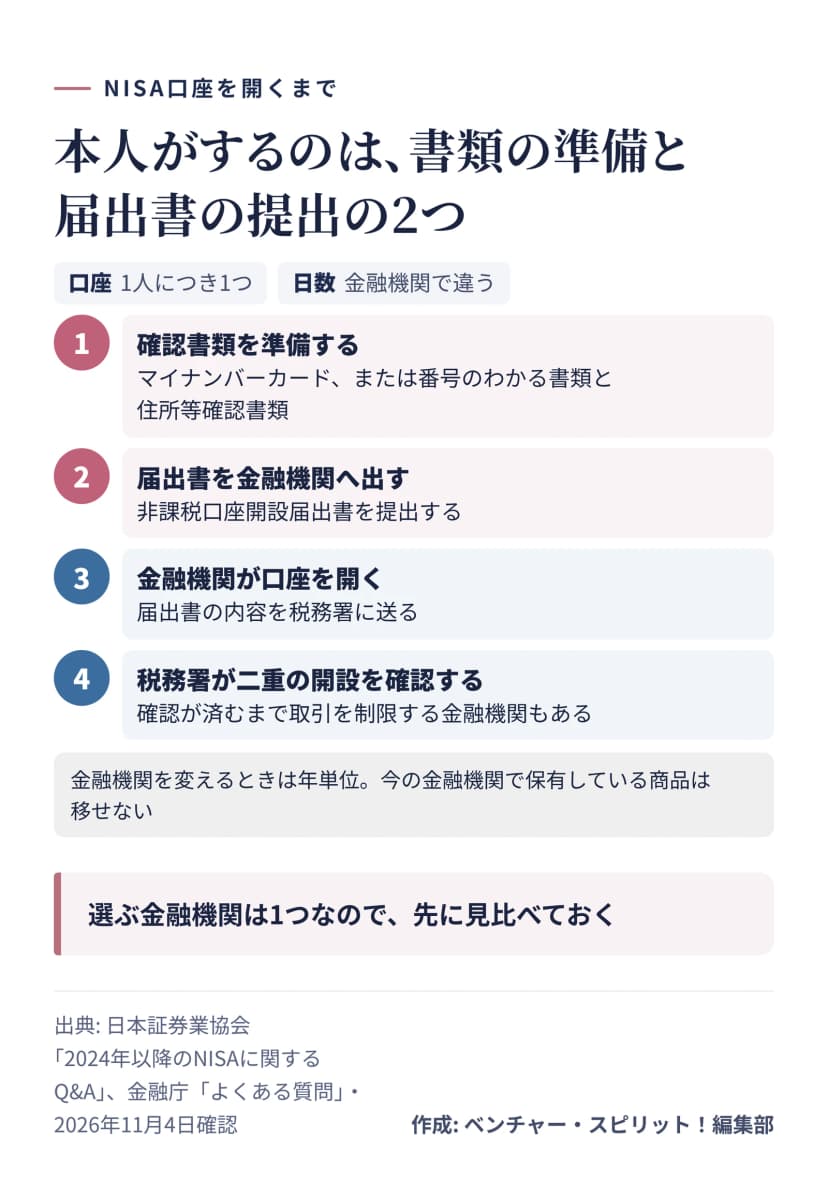 NISA口座を開くまでの流れ作成: 編集部 / 出典: 日本証券業協会
自分でするのは、確認書類を用意して、非課税口座開設届出書を金融機関へ出すことだけです。確認書類は、マイナンバーカードか、番号のわかる住民票の写しなどと運転免許証などの組み合わせです。通知カードや個人番号通知書は、原則として使えないので注意してください2。
届出書を出すと、金融機関が口座を開き、税務署に二重の開設がないかを確認します。口座ができるまでの日数は金融機関によって違い、確認が済むまで取引を制限するところもあります2。
金融機関は年単位で変更できます。変更届出書を出す時期は、新しい金融機関で使いたい年の前年10月1日からその年の9月30日までです3。ただし、今の金融機関で保有している商品は移せません。古い口座の商品はそのまま持ち続け、新しい買い付けだけが移る形です2。どこで開いたか忘れたときは、税務署かe-Taxで確認できます4。
暮らしの変化で確認したいこと
結婚や転居で氏名や住所が変わったら、金融機関に届け出ます。海外転勤で一時的に出国する場合も、事前の手続きで口座を続けられることがあります3。ただ、取り扱いは金融機関で違うので、決まった時点で聞いてみてください。
子どもがいる人には、2027年1月の変更も関わります。つみたて投資枠の年齢の条件がなくなり、0歳から17歳でも口座を開けるようになります。年間の枠は60万円、上限は600万円で、金融機関は変更できません。17歳までは原則として払い出せず、12歳以降は一定の条件で払い出せます1。
iDeCoとの違いは、引き出しやすさと税の場面です。iDeCoは掛金が所得控除になる代わりに原則60歳まで引き出せず、NISAはいつでも売れる代わりに掛金の控除はありません。制度の決まりはiDeCoの基本の記事で比べられます。
口座を開く前に確認すること
- 国内に住む18歳以上で、ほかの金融機関にNISA口座がないかを確認した。
- 2つの枠を、1つの金融機関で使うことを理解した。
- 取り扱う商品と手数料を、金融機関ごとに見比べた。
- マイナンバーカードなどの確認書類を用意した。
- 使う予定のないお金の範囲で、投資する額を考えた。
- 上場株式を買うなら、配当の受け取り方を確認した。
この記事は制度の説明で、投資や特定の商品を勧めるものではありません。枠と手続きは、2026年11月4日に金融庁と日本証券業協会の案内で確認したものです。