12月が近づくと、気になるのがNISAの残りの枠です。今年の枠、まだ残っているけれど、使わないともったいない?売った分は、いつ戻ってくるの?
先に答えを言うと、年間の枠は翌年に繰り越せません。けれど、生涯の枠は減らないので、使い残しても損をするわけではありません。年末に確かめておきたいのは、残りの枠、今年の枠に入る買い付けの期限、翌年の積立の3つです。特定の商品のおすすめではなく、制度の決まりとして答えます。
年間の枠と生涯の枠は、数え方が違う
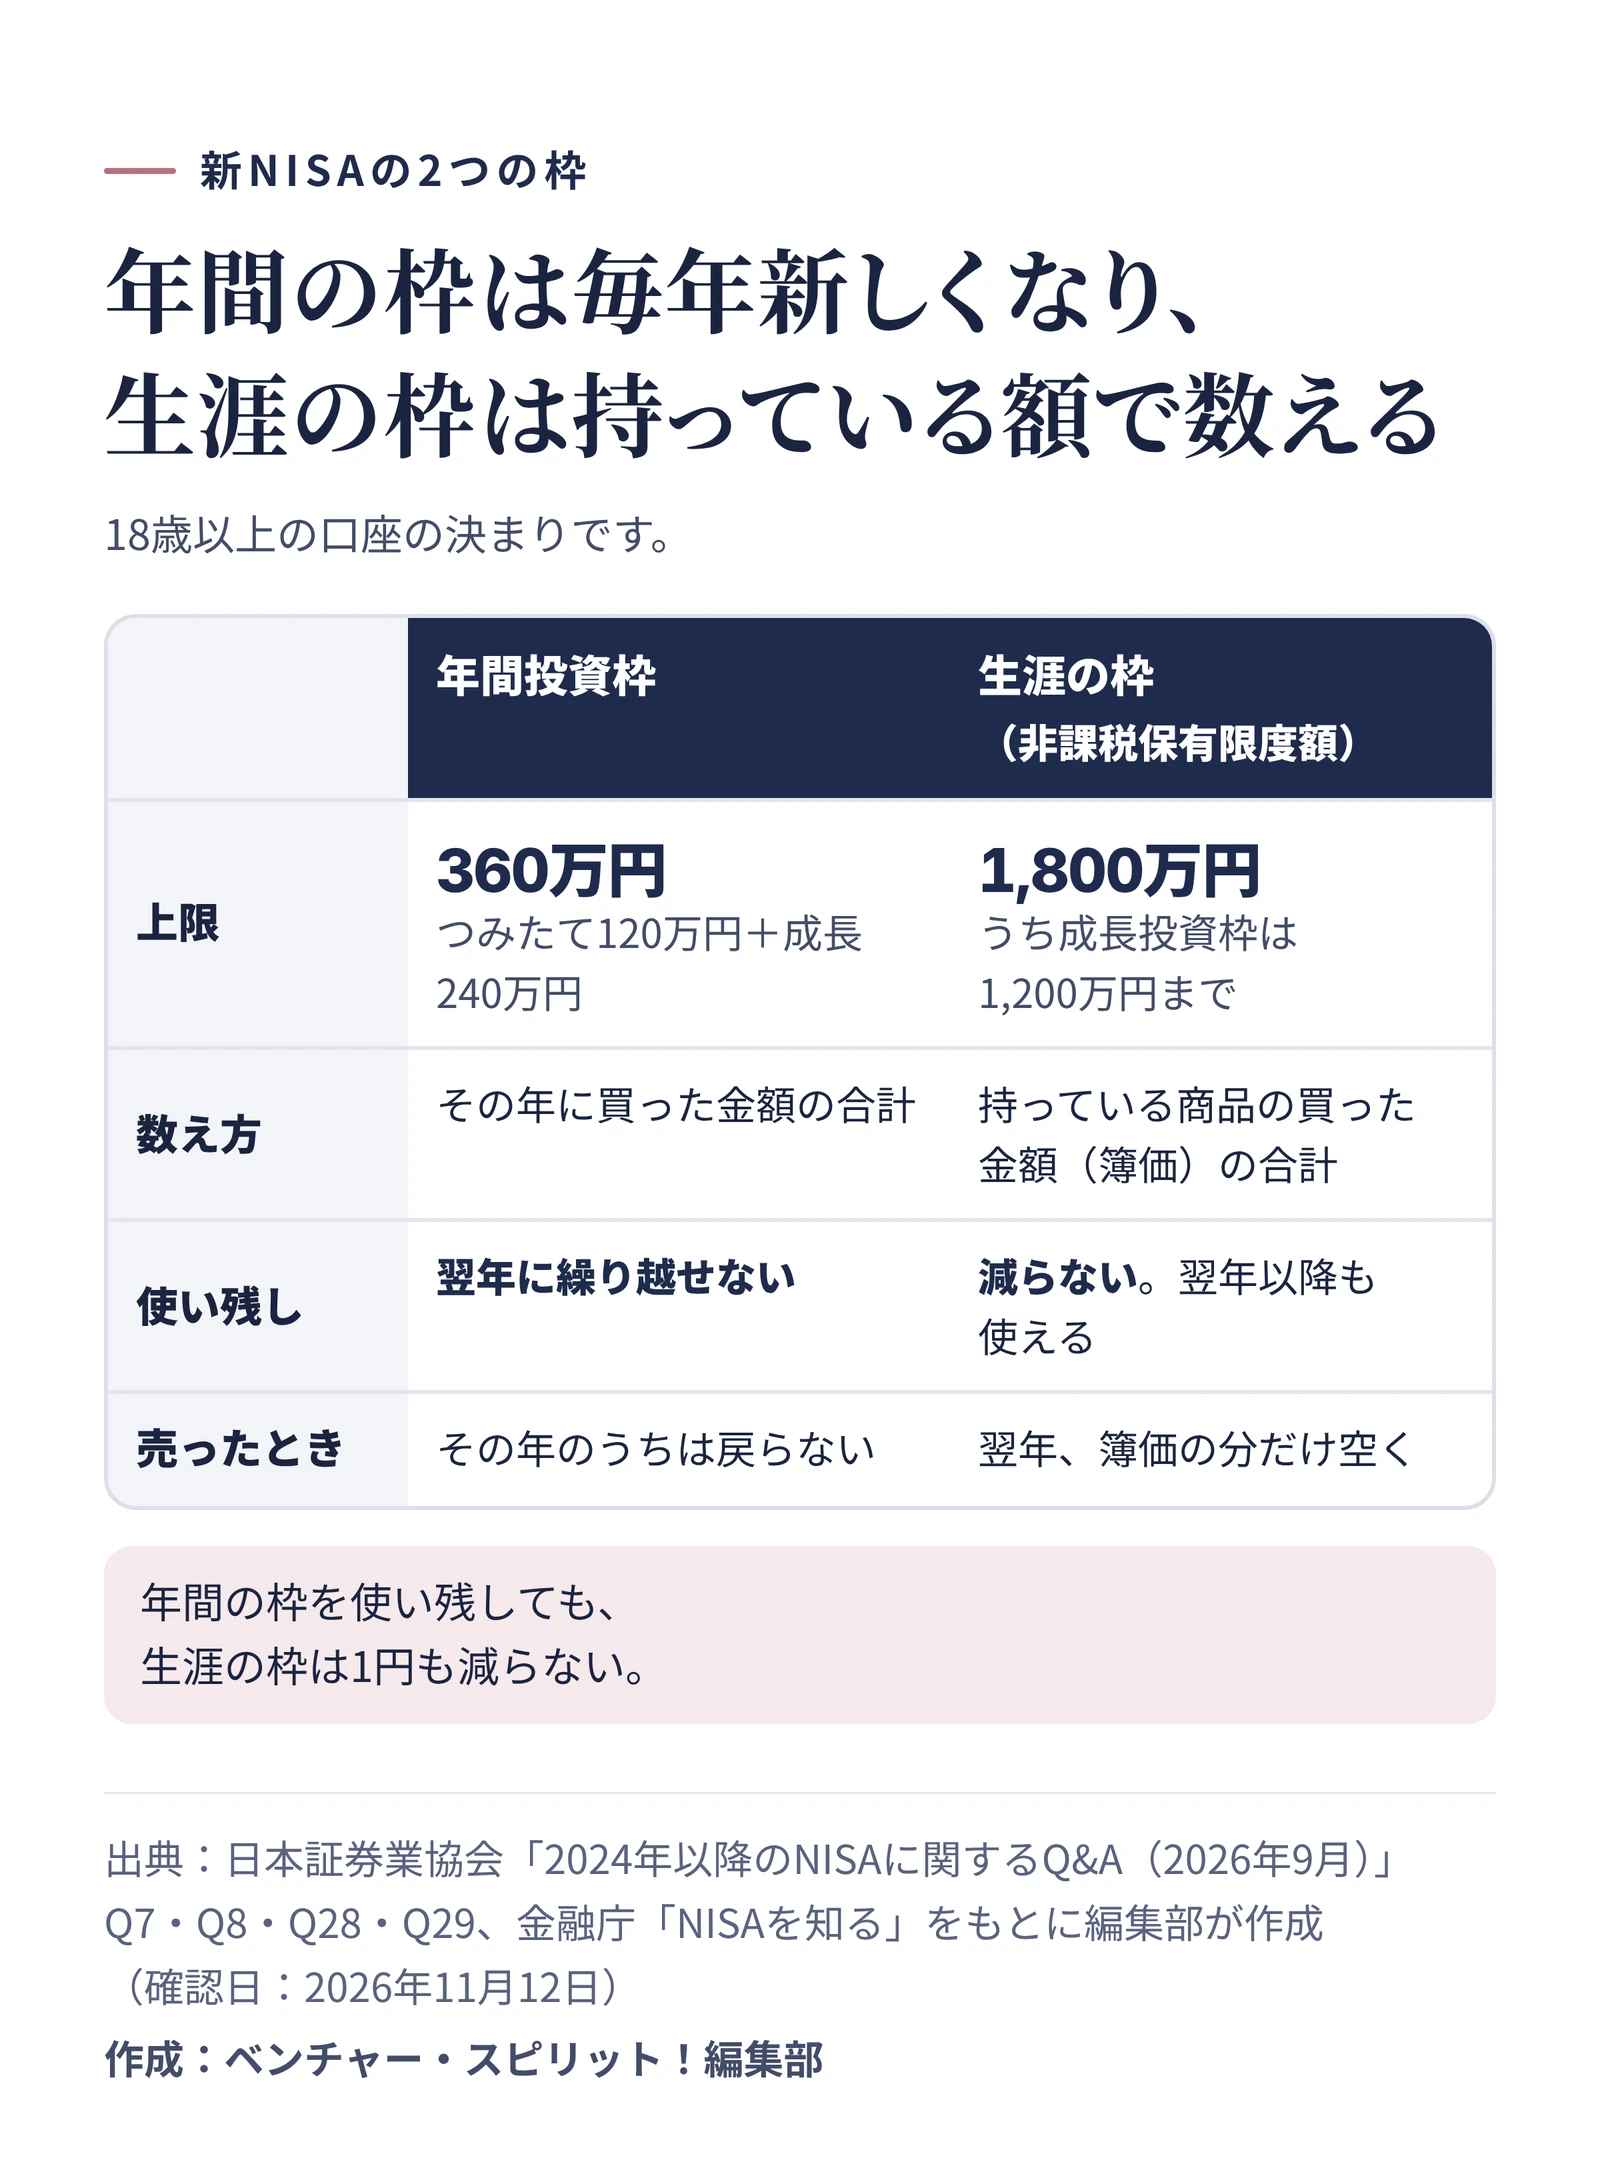
新NISAの枠には、1年ごとの「年間投資枠」と、一生を通じた「非課税保有限度額」(以下、生涯の枠)の2つがあります。18歳以上の口座では、年間の枠はつみたて投資枠が120万円、成長投資枠が240万円で、合わせて360万円です。生涯の枠は1人1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。1
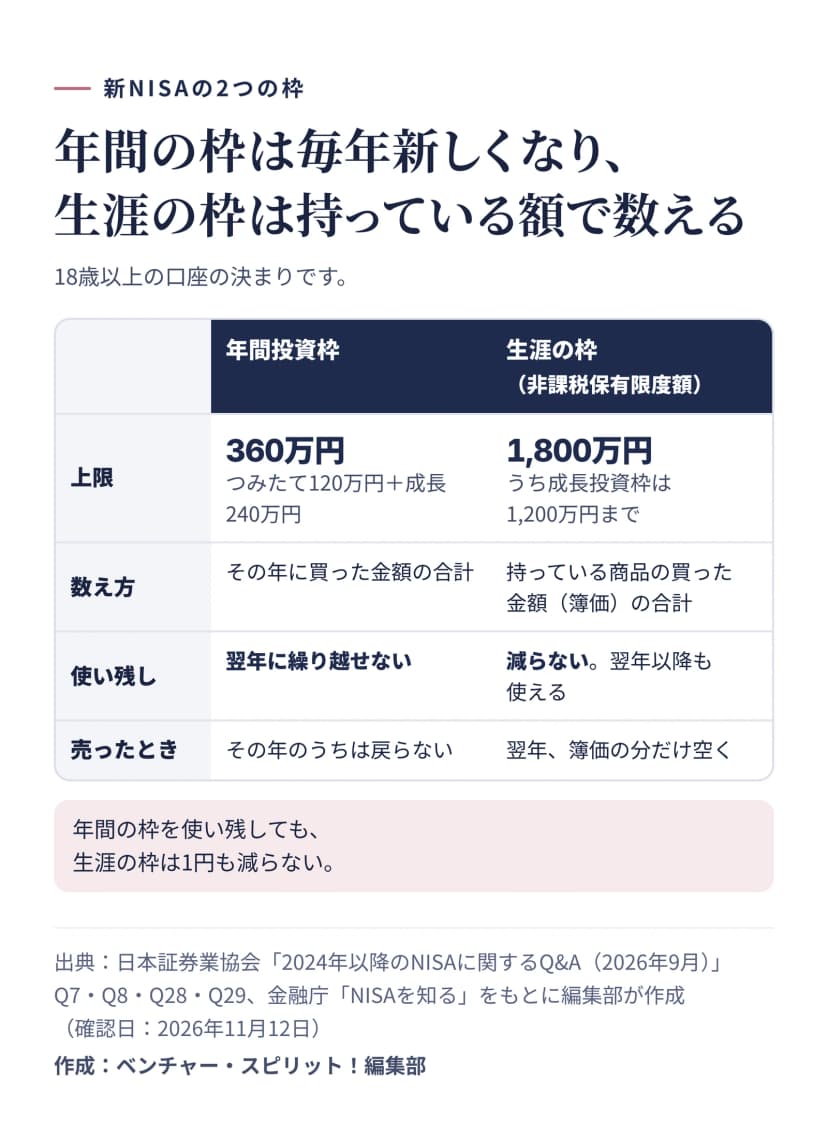 年間の枠は毎年新しくなり、使い残しは繰り越せない。生涯の枠は持っている商品の簿価で数え、使い残しても減らない作成: 編集部 / 出典: 編集部が作成(出典: 日本証券業協会「2024年以降のNISAに関するQ&A(2026年9月)」、金融庁「NISAを知る」・2026年11月12日確認)
2つの枠は、数え方が違います。年間の枠は、その年に買った金額の合計で、年が替わると新しい枠になります。生涯の枠は、口座で持っている商品を買ったときの金額(簿価)の合計で数えます。12値上がりしても、使った枠は増えません。
だから、今年の年間の枠を使い残しても、生涯の枠は1円も減りません。1,800万円に届くまでの年数が延びるだけです。年間の枠を毎年すべて使っても、1,800万円に届くまで5年かかります。
使い残した年間の枠は、翌年に繰り越せない
日本証券業協会のQ&Aは、つみたて投資枠を60万円しか使わなかった年の例で、残りの60万円を翌年に足して180万円分買うことはできないと答えています。成長投資枠も同じです。1翌年の年間の枠は、また120万円と240万円です。
損が出ている商品を年末に売るときも、決まりを知っておきましょう。NISA口座で出た損は、税の上ではなかったものとされます。特定口座や一般口座の利益と相殺できず、翌年以降への繰り越しもできません。1
もう1つ、勘違いしやすい決まりがあります。一度使った年間の枠は、その年のうちに売っても戻りません。112月に売っても、その分の枠で同じ年に買い直すことはできないので、年末の売り買いは慎重に。
 12月のうちに、今年使った枠と翌年の積立の設定を一度見ておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
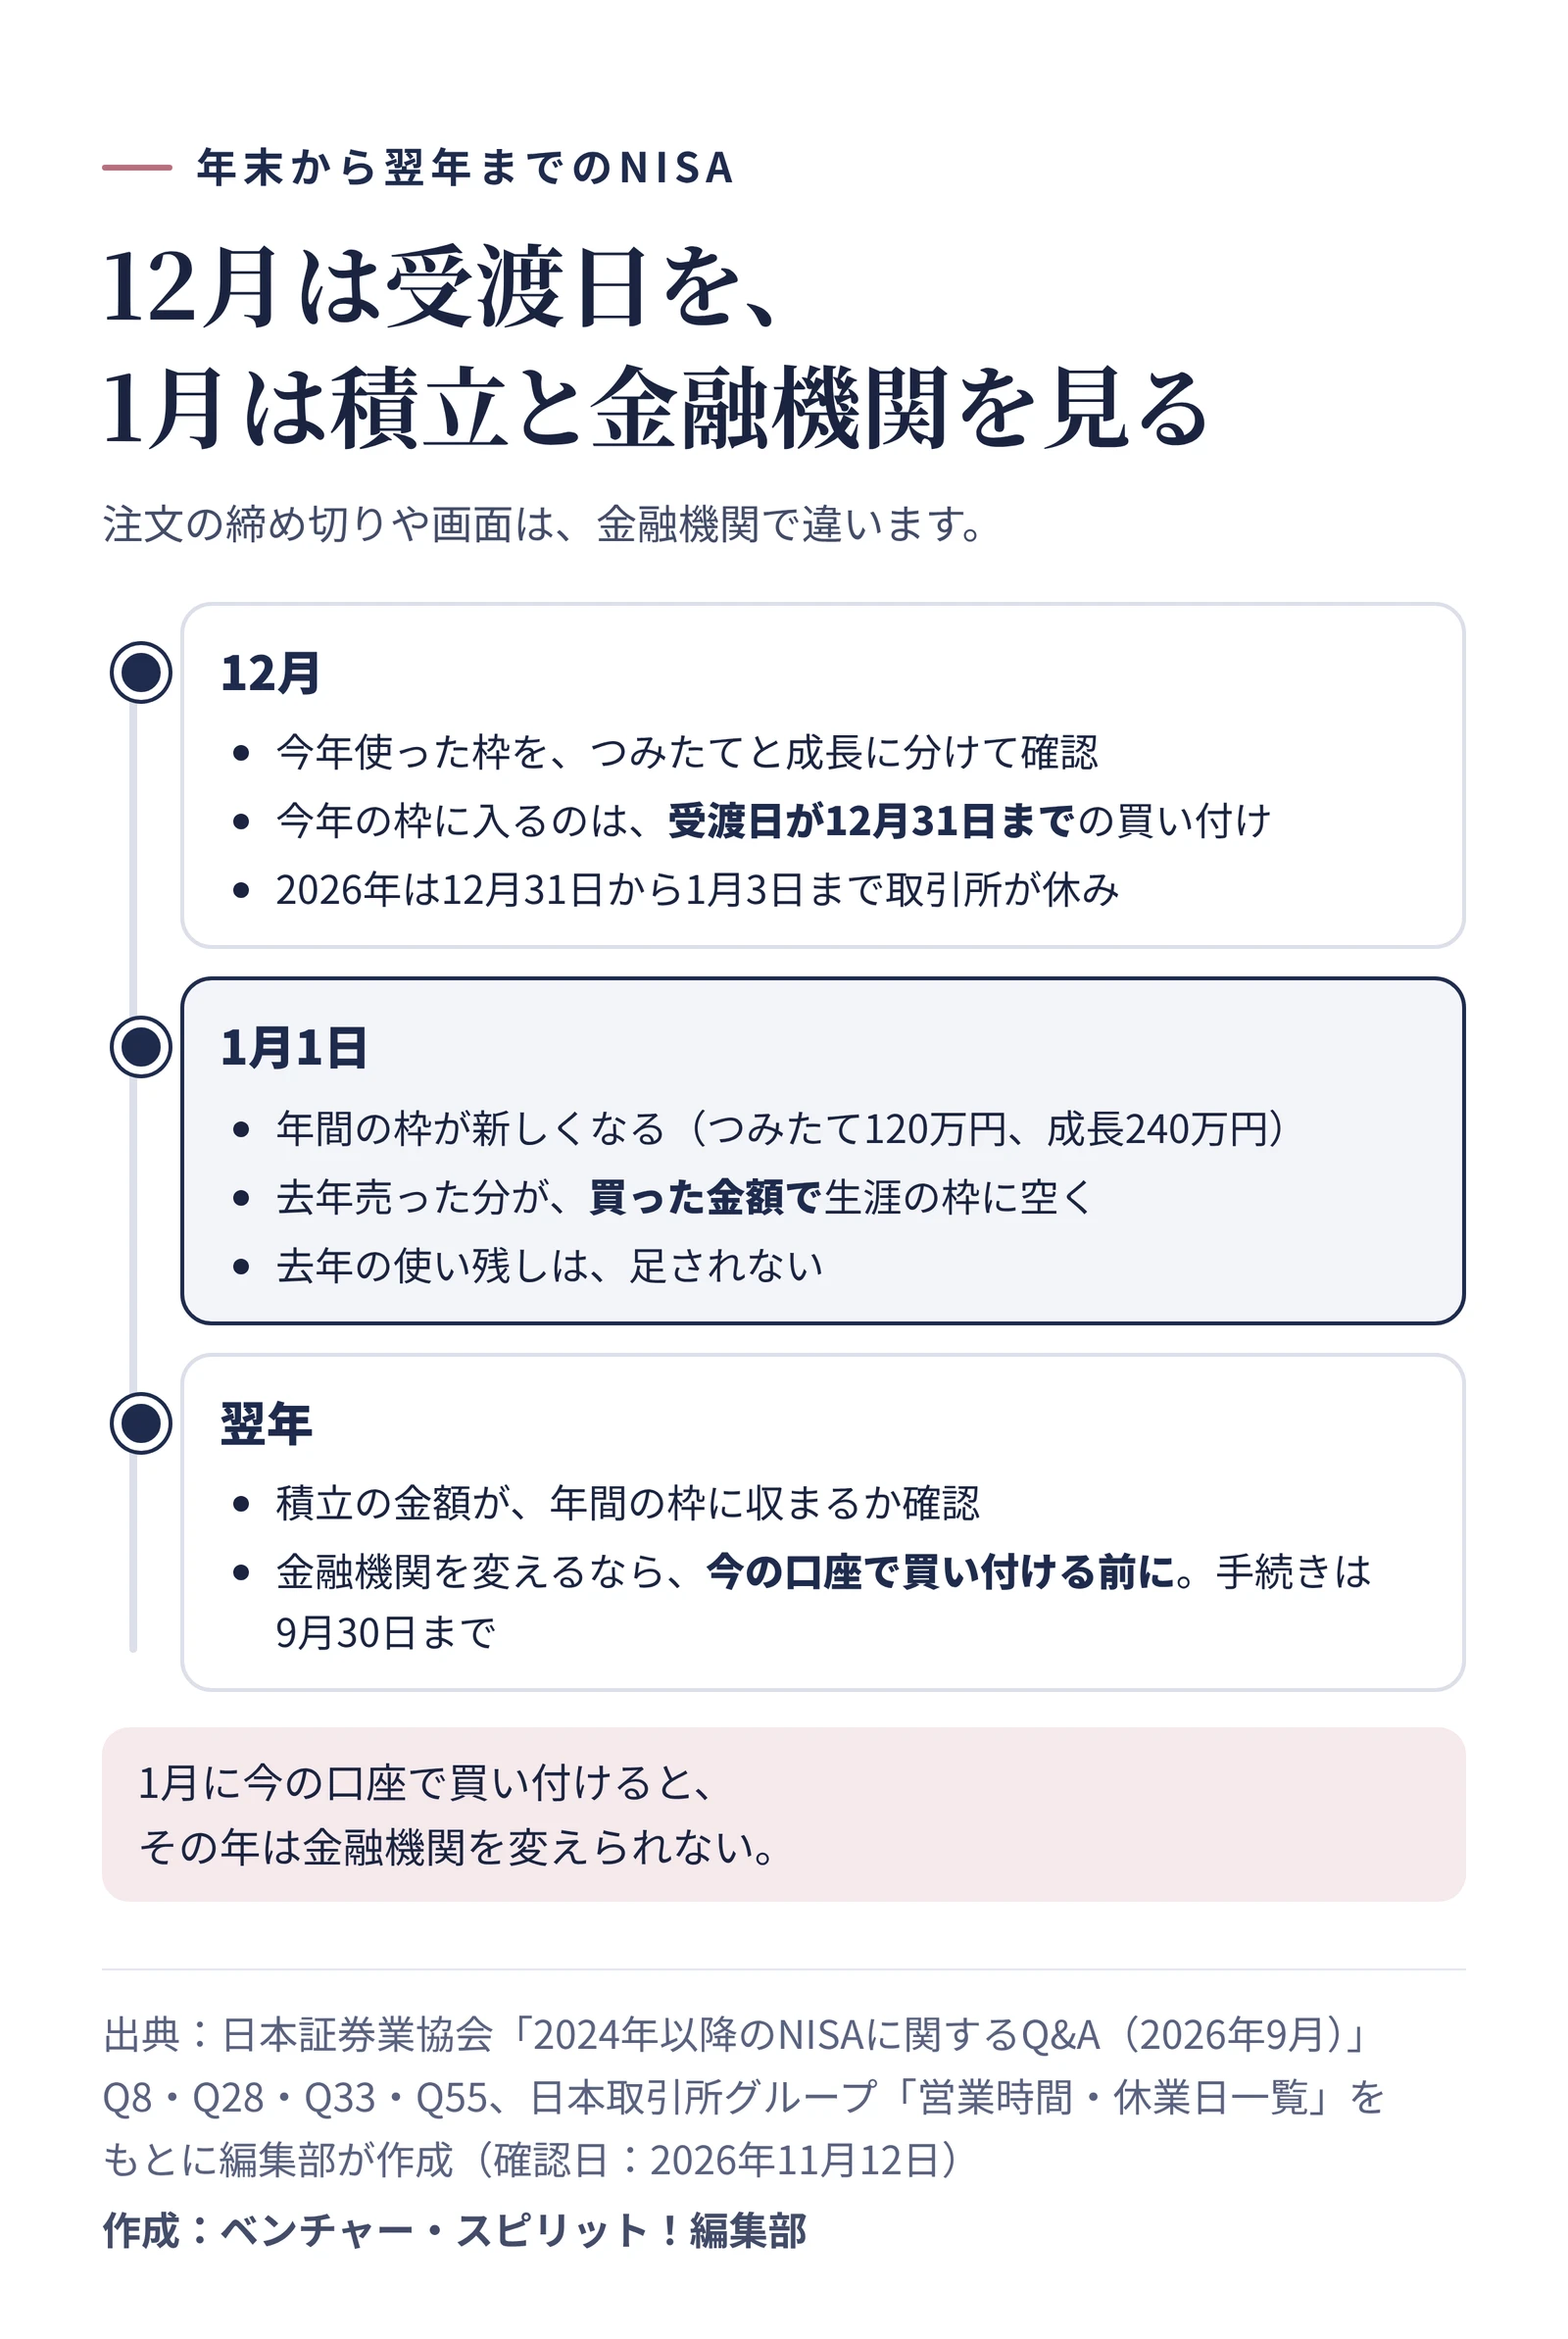
今年の枠に入るのは、受渡日が12月31日までの買い付け
年末に枠を使いたいときに大切なのが、「受渡日」です。今年の年間の枠で買うには、買った商品の受渡日が12月31日以前でなければなりません。1注文が成立した日(約定日)ではありません。
約定日から受渡日までの日数は、商品によって違います。1上場株式と投資信託でも違い、投資信託は商品ごとにも違います。2026年は12月31日が取引所の休業日で、年明けも1月1日から3日まで休みです。3年内の枠に間に合う注文の締め切りは、12月に入ったら使っている金融機関の案内で確かめましょう。
毎月の積立も同じです。12月の買い付けの受渡日が年をまたぐと、翌年の枠で買ったことになります。積立の日を月末近くにしている人は、とくに見ておきたいところです。
売った分の枠は、翌年に買った金額で戻る
NISAで売った商品の分は、翌年以降、生涯の枠に空きができます。戻るのは、売ったときの金額ではなく、買ったときの金額(簿価)です。2100万円で買った商品が150万円になってから売っても、翌年に戻るのは100万円分です。日本証券業協会のQ&Aも、減る額は売ったときの時価ではなく簿価で計算すると答えています。1
金融機関を変えたことがある人も、生涯の枠は合わせて数えます。各金融機関のNISA口座で持っている額は国税庁で名寄せされ、その年に買える口座のある金融機関に税務署から通知されます。金融機関から「特定累積投資勘定基準額等通知書」という書類が届いたら、それが生涯の枠で使っている額のお知らせです。1
空いた枠を使えるのは、年間の枠の範囲内です。1たとえば、つみたて投資枠で持っていた600万円分をすべて売っても、翌年に買えるのは、つみたて投資枠なら年120万円までです。
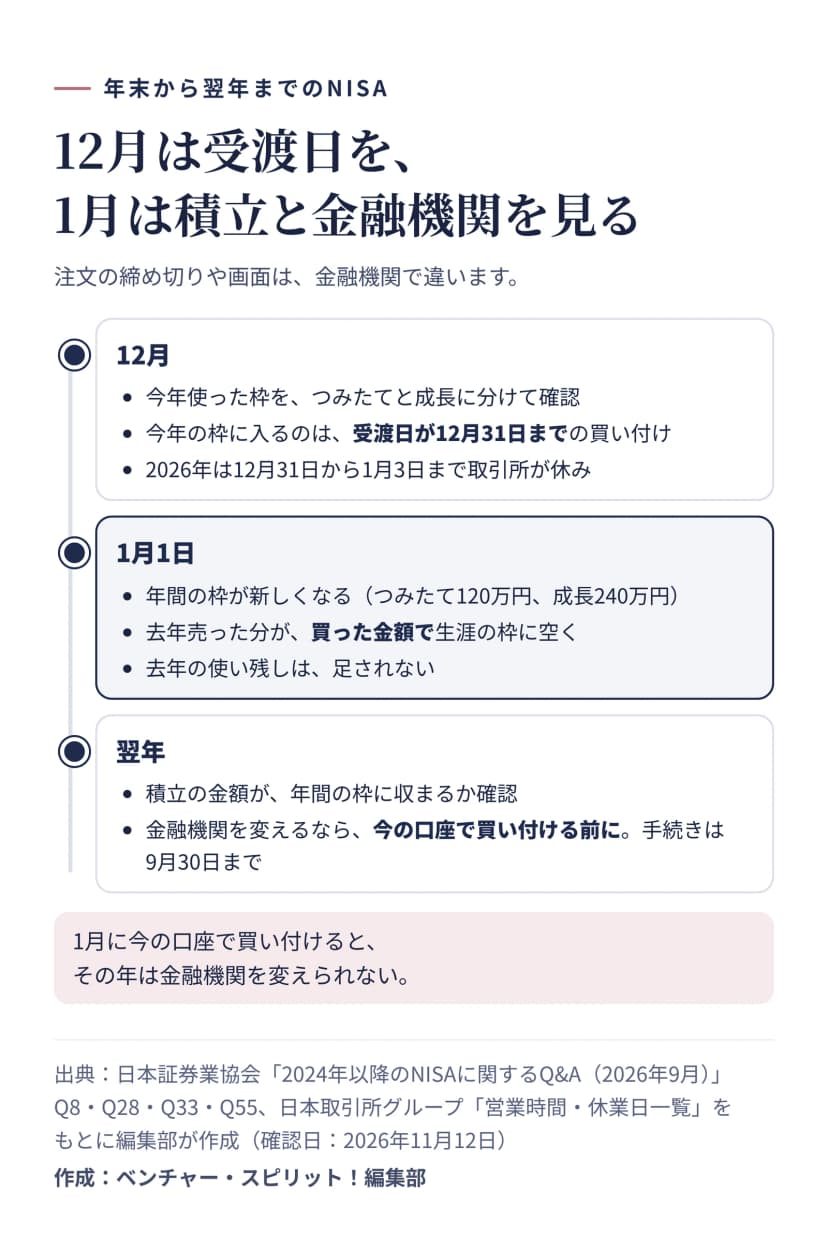 12月は受渡日を、1月は新しい年間の枠と積立の設定、金融機関を変えるかを見る作成: 編集部 / 出典: 編集部が作成(出典: 日本証券業協会「2024年以降のNISAに関するQ&A(2026年9月)」、日本取引所グループ「営業時間・休業日一覧」・2026年11月12日確認)
翌年に向けて確かめる3つ
1つめは、口座の手続きです。NISA口座は一度開けば、毎年開き直す手続きは要りません。1翌年もそのまま使えます。
2つめは、積立の設定です。毎月の金額とボーナス月に増やす金額を足して、翌年の年間の枠に収まるかを見ます。つみたて投資枠を毎月10万円で積み立てると、1年で120万円です。毎月5万円に、6月と12月のボーナス月に30万円ずつ足す設定でも、60万円と60万円で120万円になります。設定がそのまま翌年に続くかは、金融機関によって違うので画面で確認しましょう。
3つめは、金融機関を変えたい人の時期です。金融機関の変更は、変えたい年の前年の10月1日から、その年の9月30日までに手続きします。ただし、その年の1月1日以降に今の金融機関のNISA口座で買い付けると、その年は変えられません。12027年から変えたいなら、年明けの積立が始まる前に手続きを進めるか、1月の積立を止めておく必要があります。
2027年1月からは、0歳から17歳でもNISA口座を開けるようになります。使えるのはつみたて投資枠だけで、年間の枠は60万円、生涯の枠は600万円、金融機関の変更はできません。2子どもの口座を考えている家庭は、年明けの受付の時期を金融機関に聞いておきましょう。
結婚や転居で氏名や住所が変わったときの届け出は、基本の記事で確認できます。iDeCoも使っているなら、年末の掛金の決まりもあわせて見ておきましょう。
年末の確認表
枠は、使い切ることより、続けられる金額で使うことのほうが大切です。12月のうちに残りの枠と翌年の設定を一度見ておけば、年が明けてから慌てずにすみます。
この記事は、2026年11月12日時点の公開資料をもとにしています。NISAの決まりは税制改正で変わることがあり、注文の締め切りや画面の表示は金融機関で違います。特定の商品の購入をすすめるものではありません。