配偶者の年収が170万円になりそうなら、申告書の見積額の欄に書くのは96万円です。本人の所得が900万円以下であれば、控除は38万円から36万円に下がるだけで、なくなるわけではありません。
年末調整の書類を配ると、配偶者のパートの年収が境目を超えそう、という相談が増えますよね。答えは全部、この1枚の書き方の中にあります。
1枚に4つの申告書、多くの人は上の2つだけ
様式の正式な名前は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」。ずいぶん長いですが、右上の札は「基・配・特・所」で、今年の用紙には「令和8年12月年末調整用」の印があります。
全員が全部の欄を書くわけではありません。本人の見積額が1,000万円以下で、配偶者の見積額が133万円以下なら、基礎控除、配偶者控除等の順に書きます。それ以外の人は基礎控除の欄で終わり。
特定親族特別控除と所得金額調整控除は、当てはまる人が書き足します。出してもらう期限は、その年の最後の給与を受け取る日の前日です。1
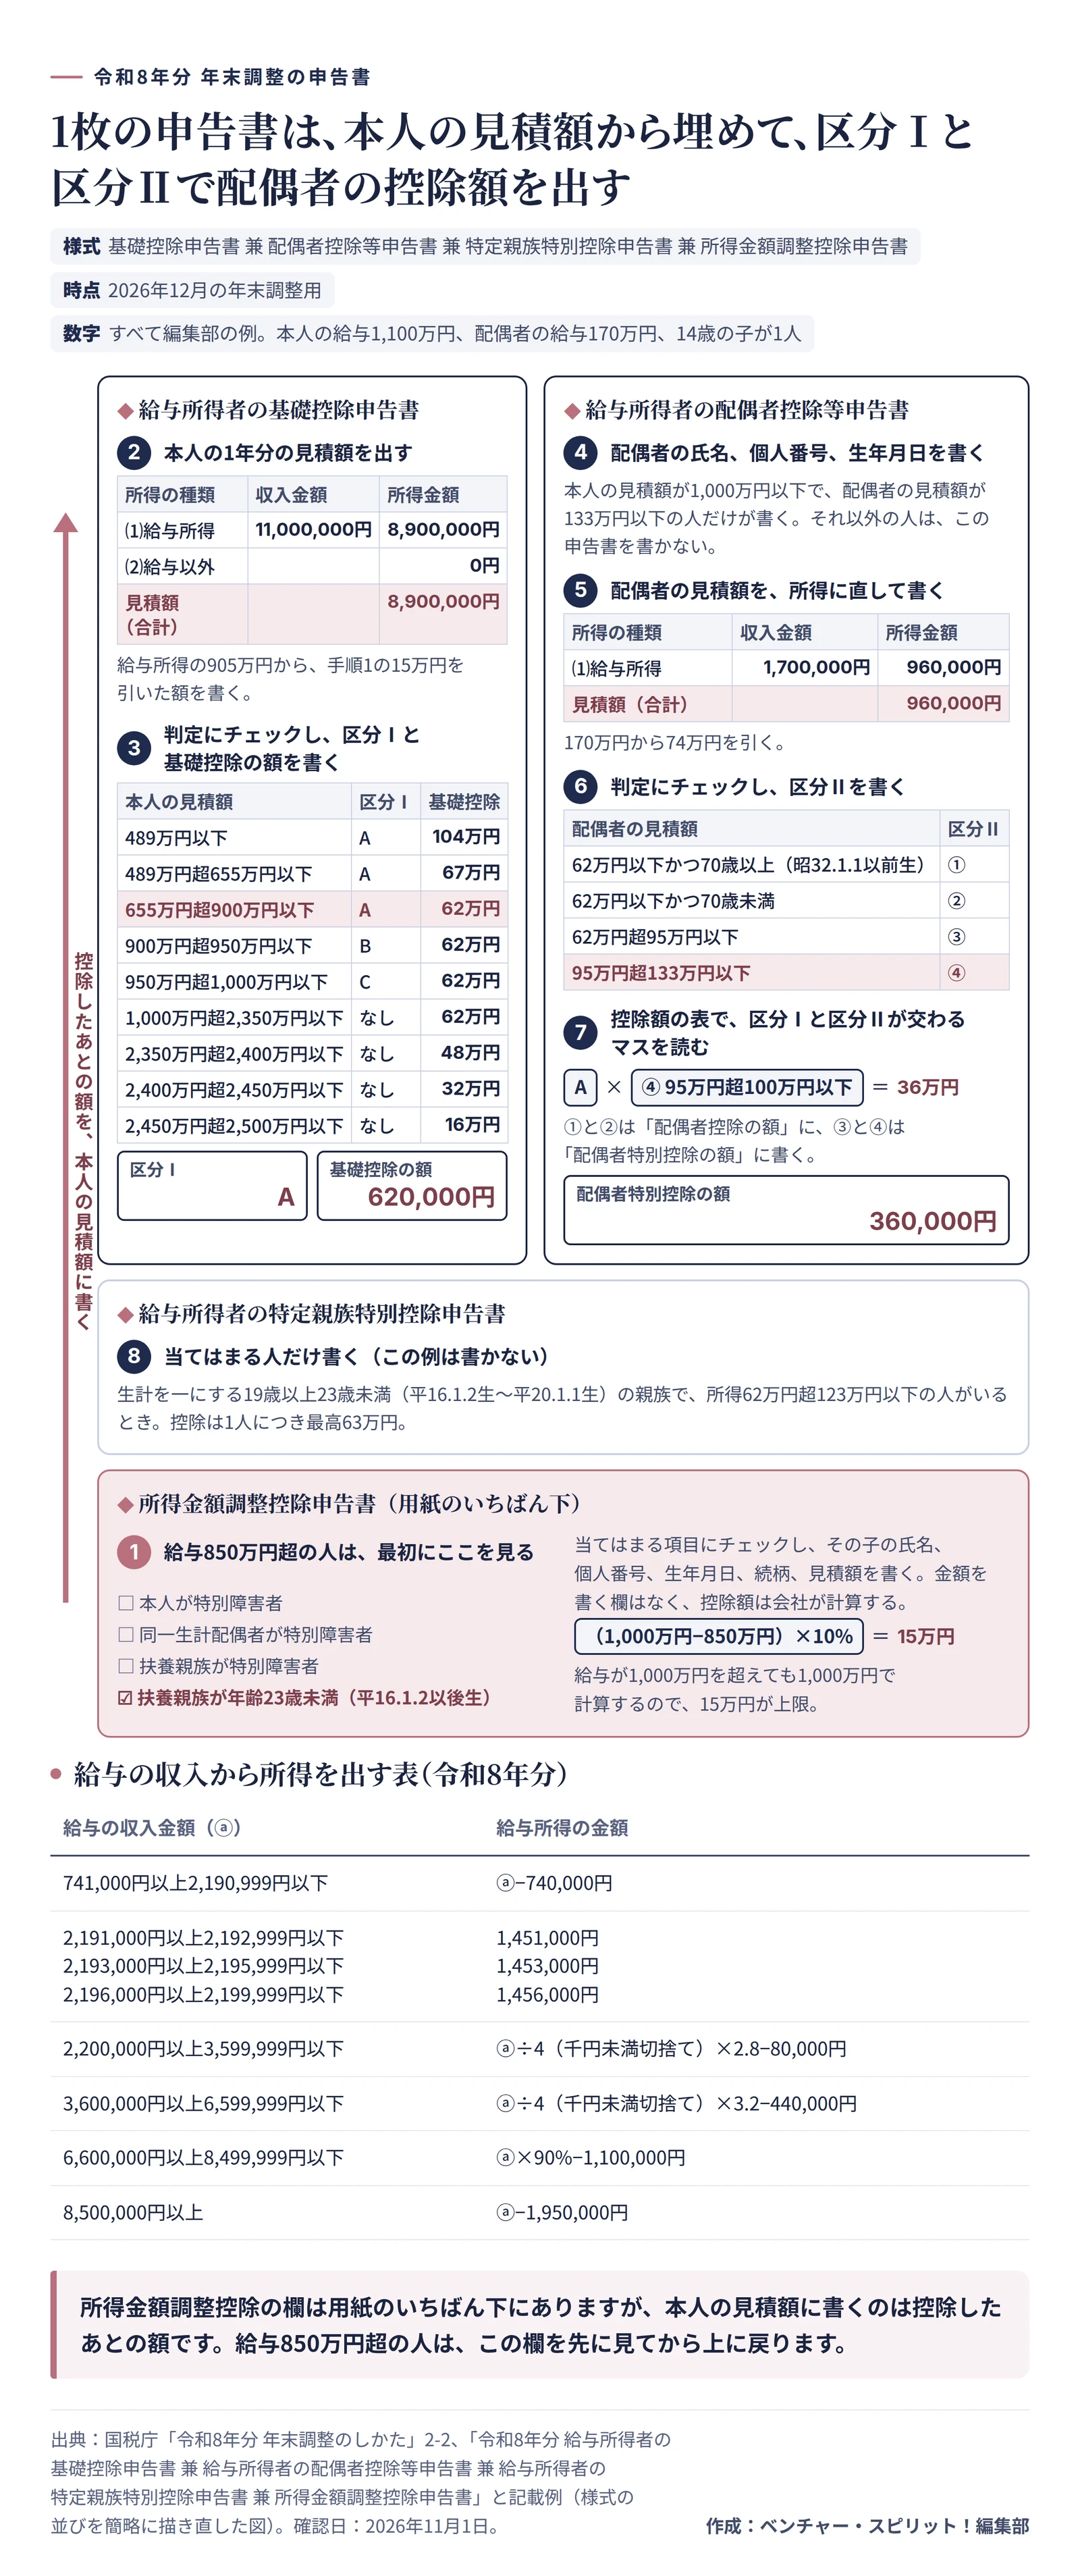
順番を1枚の図にまとめました。
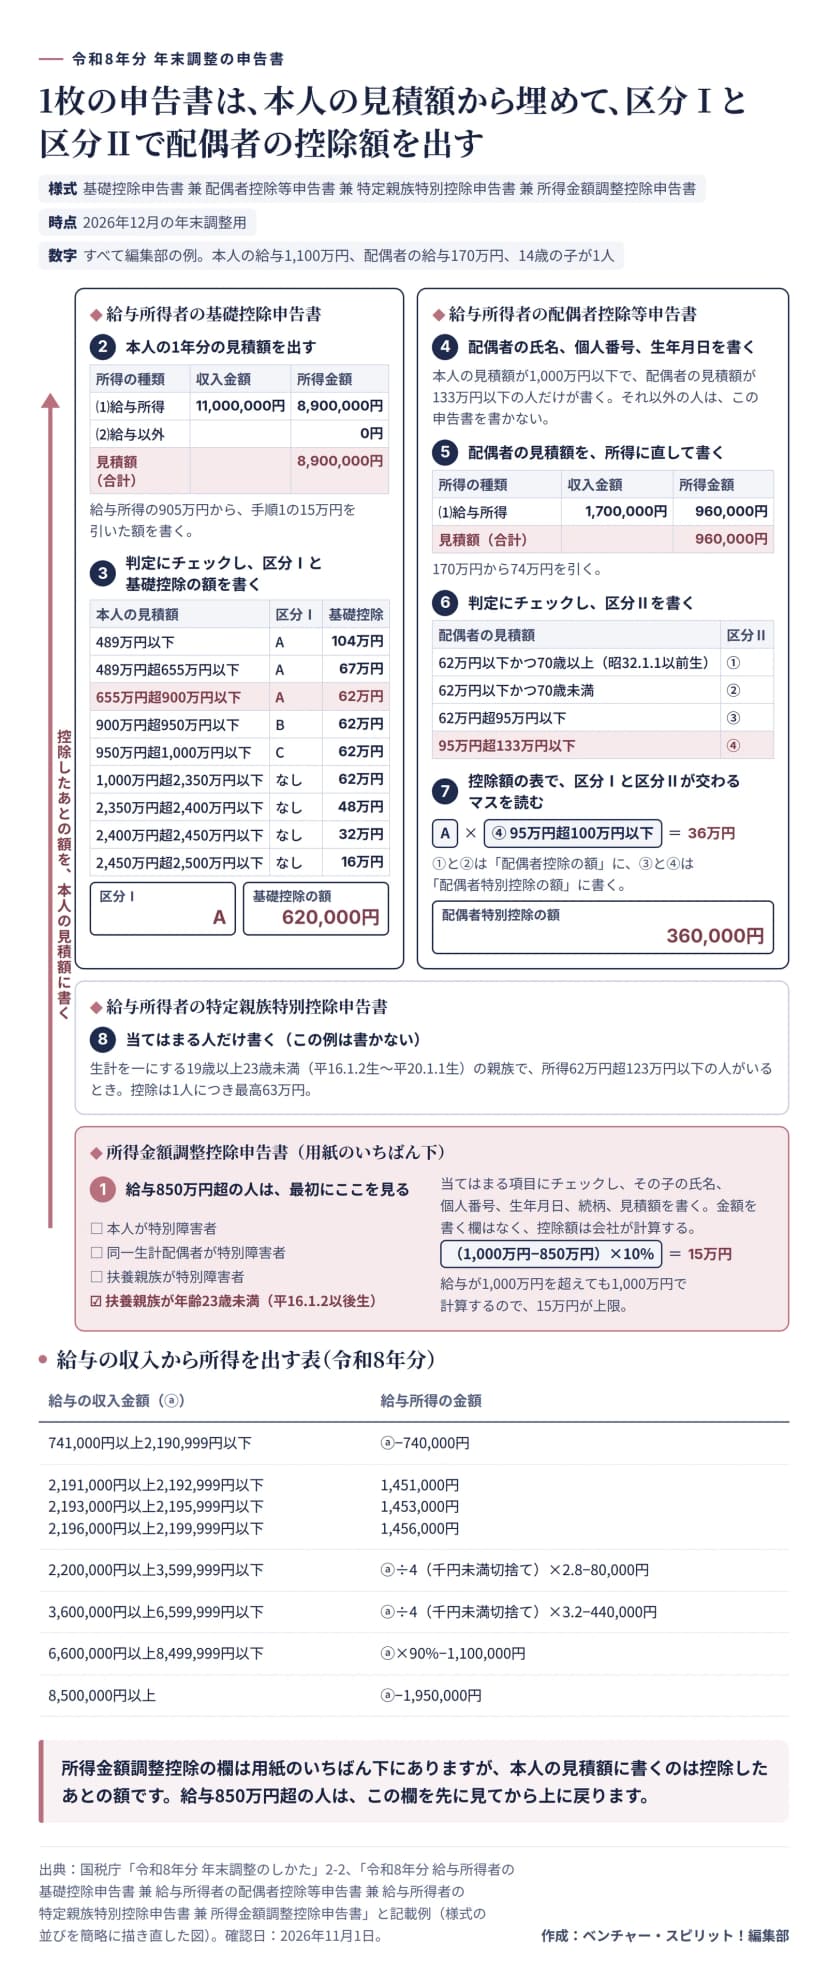 基礎控除申告書を様式の並びに沿って埋める順番。例は給与1,100万円の本人と給与170万円の配偶者作成: 編集部 / 出典: 国税庁 令和8年分 年末調整のしかた・申告書の様式と記載例
本人の欄が先なのは、配偶者の控除額が2人の所得の組み合わせで決まるからです。本人の見積額から基礎控除の額と区分Ⅰが、配偶者の見積額から区分Ⅱが決まり、2つが交わるマスが控除額になります。だから「配偶者の欄だけ書けばいいですか」と聞かれても、まず左上から埋めてもらいます。
ただ、去年の控えは写せません。本人の所得が400万円なら、基礎控除は去年の68万円から今年は104万円に上がりました。2改正の全体は年末調整2026の段取りで説明しています。
見積額は、支給日が今年の分で考える
 年収が境目を超えそうな人からの質問は、この時期の担当者の机に届くイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
書くのは、年末調整をする時点で見込む、1月1日から12月31日までの1年分の所得です。3配偶者がパートなら、次の順に出してもらいます。
- 1月から今までの給与明細で、支給された額を足す。
- 12月までに支給される給与と賞与の見込みを足す。
- 出た年収から74万円を引く。
たとえば編集部の例で、1月から10月の支給が142万円、11月と12月に14万円ずつ受け取る見込みなら、年収は170万円。74万円を引いた96万円が見積額です。
どの給与を入れるかで迷ったら、決め手は働いた月ではなく支給日です。12月に働いた分を翌年1月に受け取るなら、来年の収入に入ります。4勤め先が2か所あれば合計します。結婚した年も、結婚前に受け取った給与まで入れた1年分です。
反対に、入れない収入もあります。非課税の通勤手当のほか、求職者給付や育児休業給付金、出産手当金には税がかからないので、判定の所得に含めません。5産休や育休で年の途中から給与が減った配偶者なら、受け取った給与の分だけで計算すればいいのです。
所得金額の欄に年収のまま書く間違いの見つけ方は、扶養控除等申告書の書き方で詳しく説明しています。
136万円は名前が変わるだけ、額が動くのは169万円から
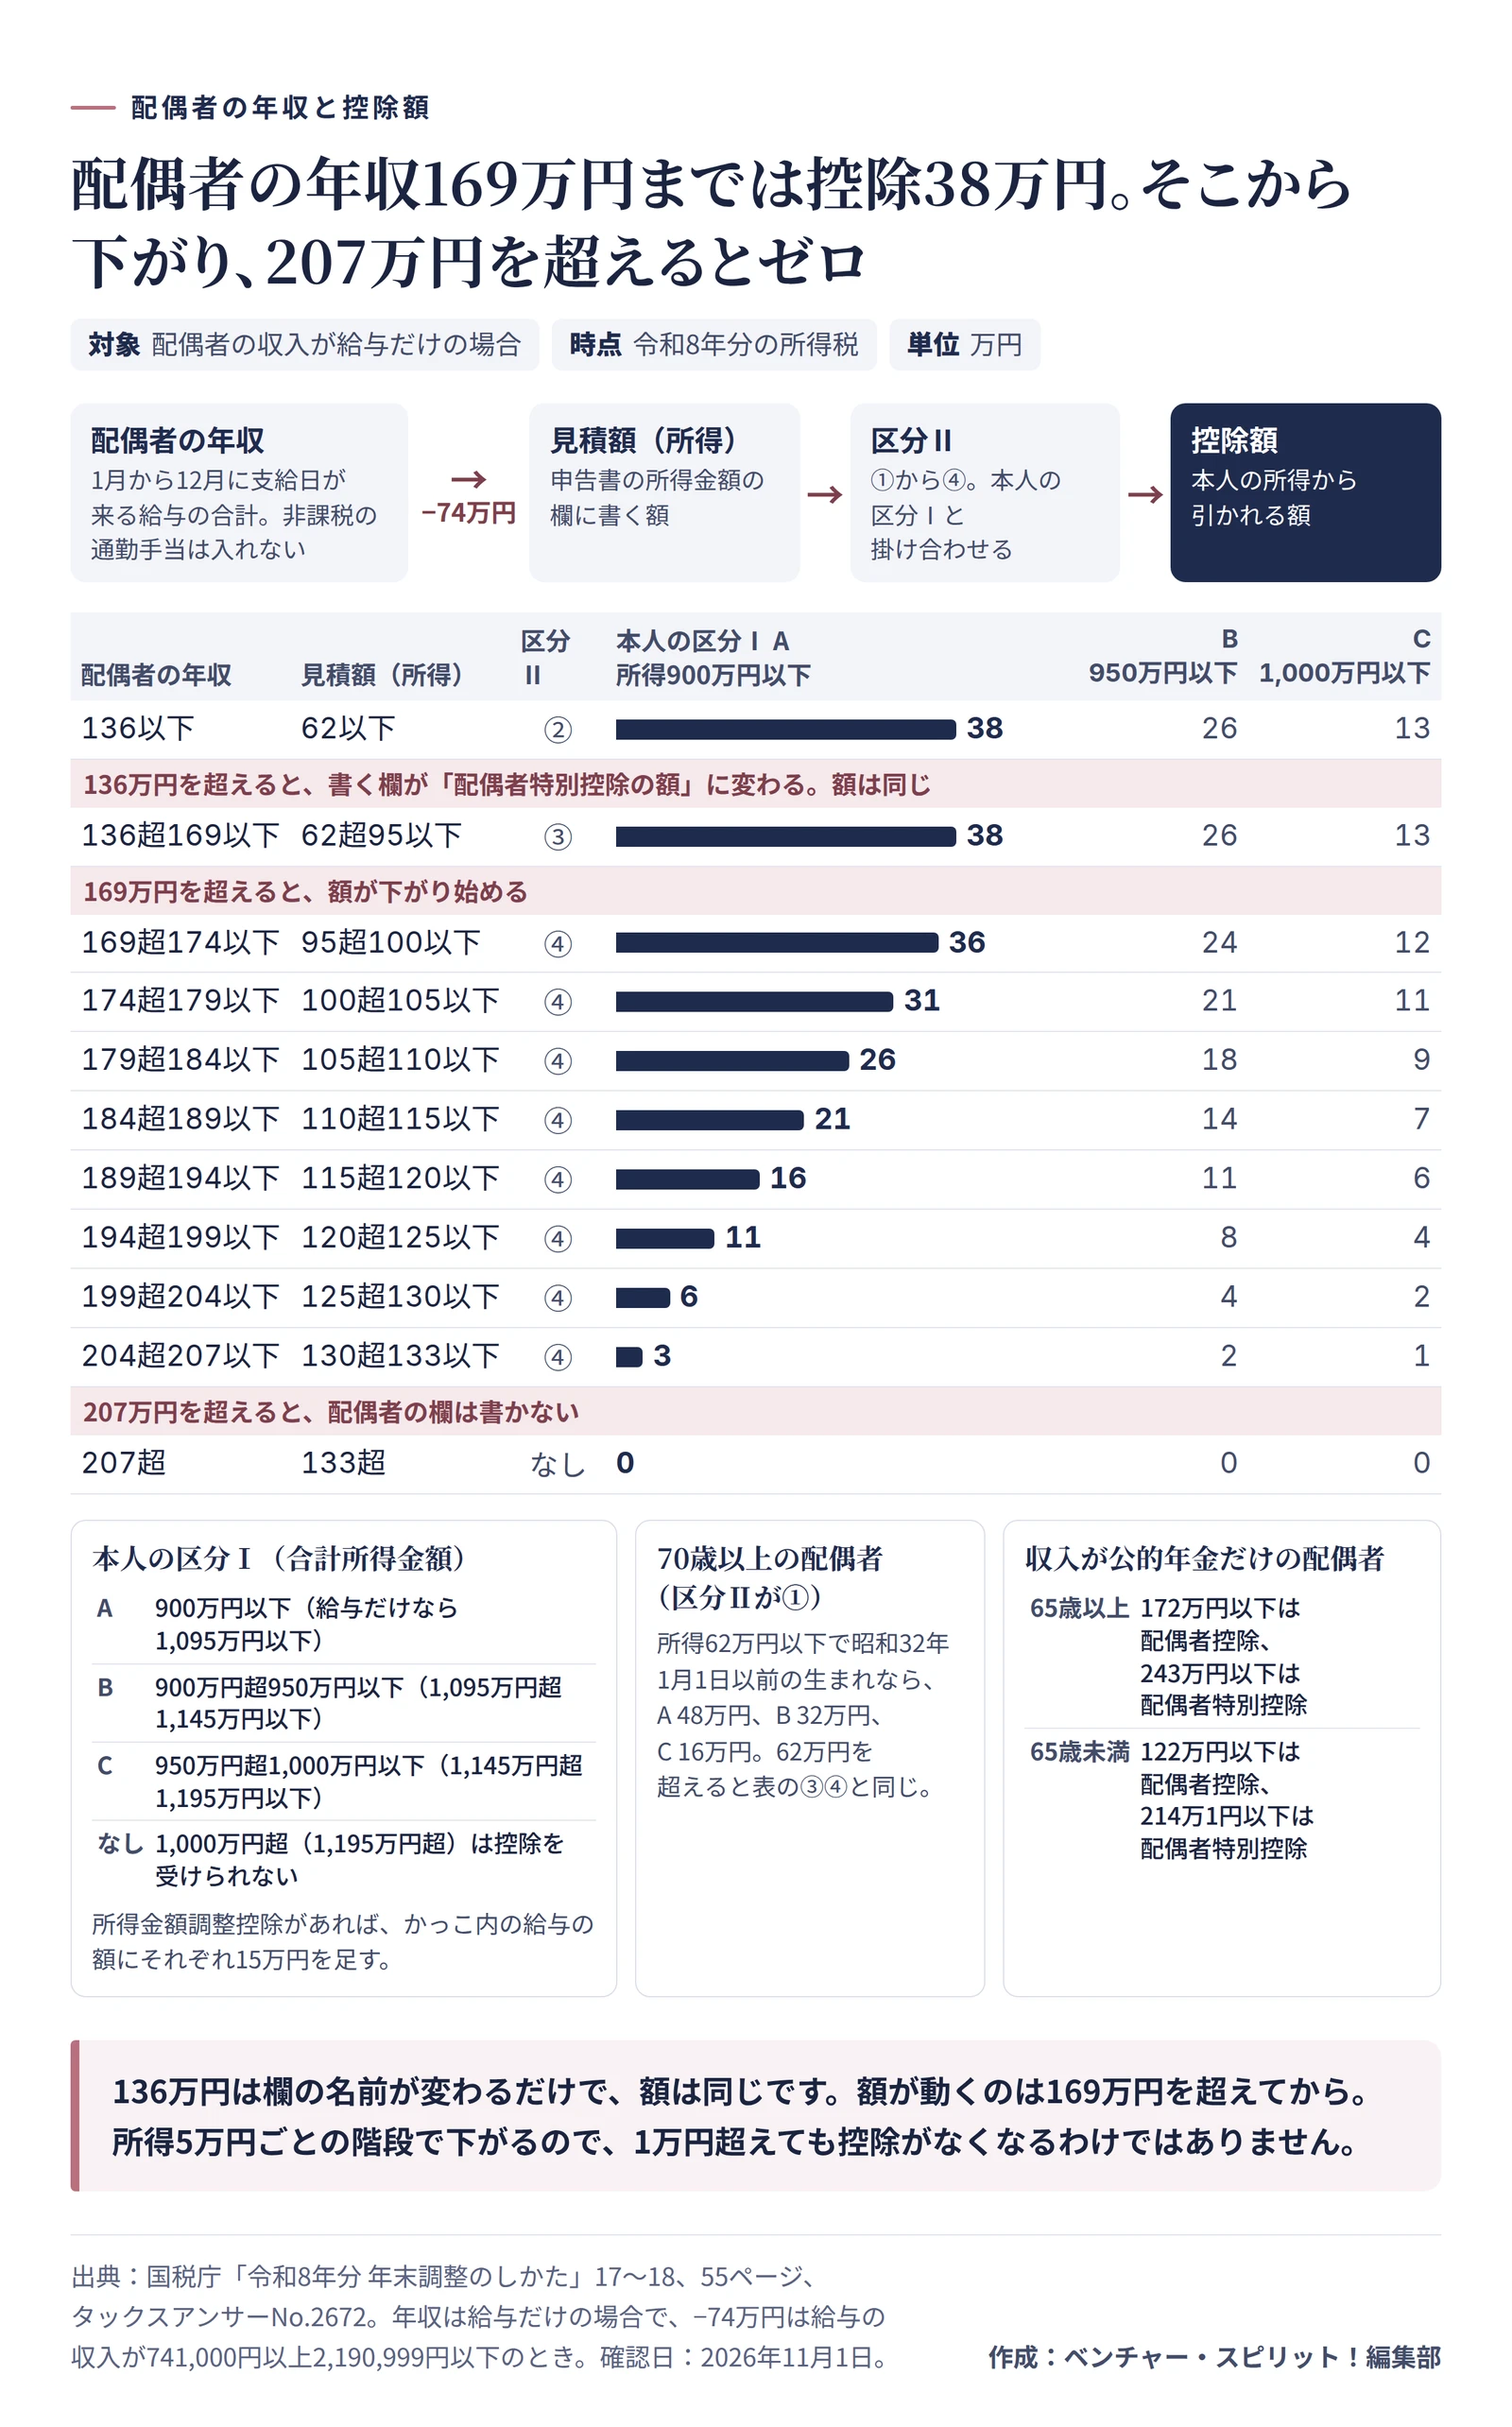
境目は3か所あります。
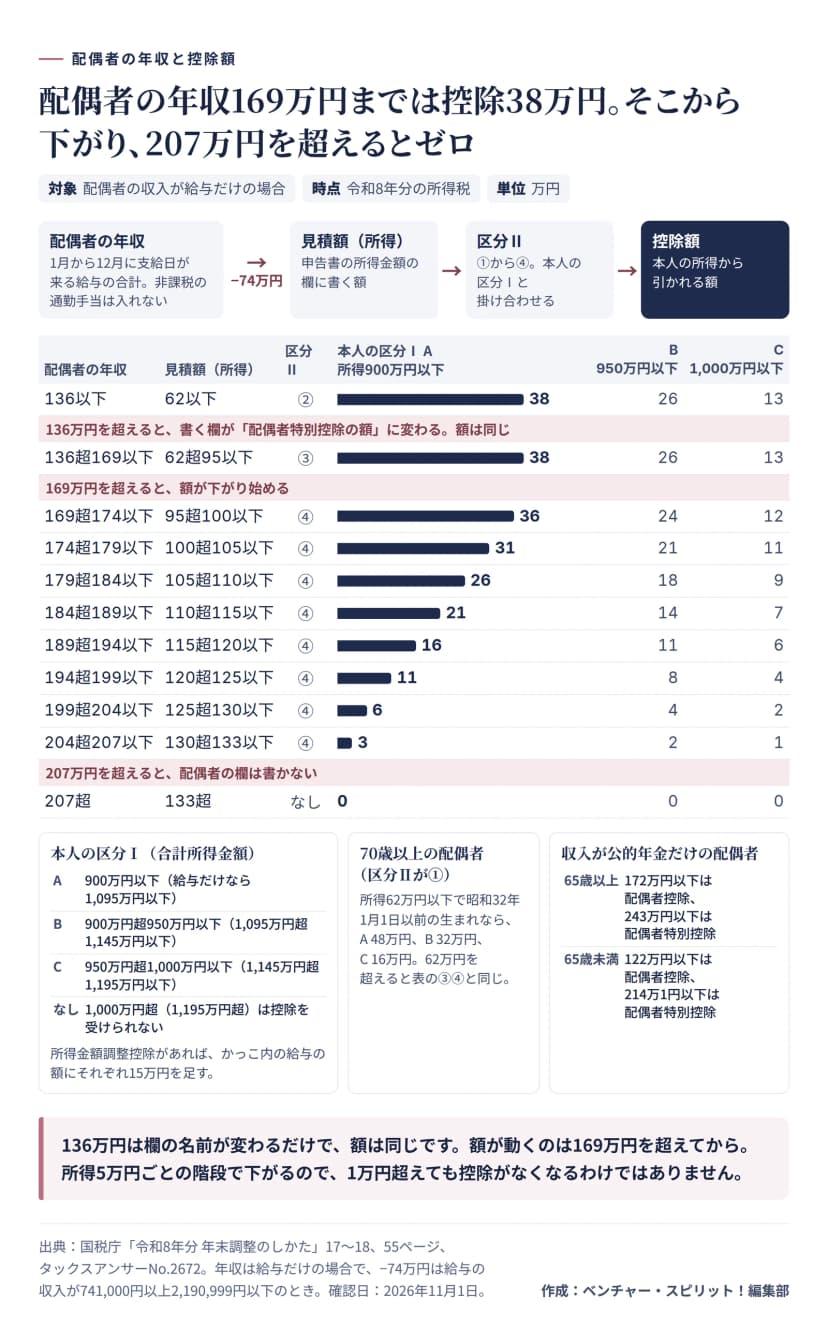 配偶者の年収から見積額、区分Ⅱ、控除額が決まるまで。136万円、169万円、207万円が境目作成: 編集部 / 出典: 国税庁 令和8年分 年末調整のしかた
136万円を超えると、控除の名前が配偶者控除から配偶者特別控除に変わります。チェックする欄も区分②から③に移りますが、額は同じ38万円です。実際に下がるのは169万円を超えてから。そこから先は所得5万円ごとの階段になります。6
「170万円になると損ですか」と聞かれたら、差を数字で返せます。表は、本人の税率を10%とした編集部の例で計算しました。
| 配偶者の年収 |
見積額に書く所得 |
控除額(区分A) |
38万円との差 |
本人の所得税の増加 |
| 136万円 |
62万円 |
38万円 |
なし |
なし |
| 170万円 |
96万円 |
36万円 |
2万円 |
2,000円 |
| 180万円 |
106万円 |
26万円 |
12万円 |
1万2,000円 |
| 208万円 |
134万円 |
0円 |
38万円 |
3万8,000円 |
まず170万円の行を見てください。境目を1つ超えても、この例で増える税は2,000円。崖に見える線も、税だけを見れば階段の1段です。表に復興特別所得税と住民税は入れていないので、目安として伝えてください。
もっとも、本人の所得が900万円を超えると、同じ階段でも額は小さくなります。区分BかCの列を読み、1,000万円を超えたら配偶者の欄は書きません。給与だけの人なら1,195万円が目安です。
税と社会保険は線が別です。130万円の話を聞かれたら、税の扶養と社会保険の扶養の違いを見てもらうと早いでしょう。配偶者手当の基準は、会社ごとの給与規程で決まります。
給与850万円超の人は、いちばん下の欄が上に効く
所得金額調整控除は、給与が850万円を超え、次のどれかに当たる人が年末調整で受けられます。本人が特別障害者、同一生計配偶者か扶養親族が特別障害者、または23歳未満の扶養親族がいる場合。控除額は給与から850万円を引いた額の10%で、15万円が上限です。7
16歳未満の子も「23歳未満の扶養親族」に入る点は、見落としがちです。扶養控除の対象にならない子でも、要件は満たします。夫婦とも給与が850万円を超えていれば、同じ子について2人とも受けられるのも、扶養控除との違いです。8
計算するのは会社です。ただ、本人の見積額には控除したあとの額を書きます。つまり用紙のいちばん下の欄が、いちばん上の数字を動かします。
図の例で見ると、差がはっきりします。給与1,100万円の人の給与所得は905万円で、このままなら区分B。配偶者の年収が170万円なら控除は24万円。14歳の子がいて15万円を引けると890万円になり、区分Aで36万円に変わります。同じ家族で、控除が12万円違ってきます。
給与が850万円を超えるか分からない人にも、書いて出してもらってかまいません。超えなければ適用されないだけです。8なお、給与と年金の両方がある人向けの所得金額調整控除は別の種類で、年末調整では受けられず、確定申告になります。9
共働きと言葉の違いを聞かれたら
夫婦で互いに配偶者特別控除を使えるか、と聞かれたら、答えは「使えません」です。2人とも所得が62万円を超えて133万円以下でも、控除できるのはどちらか一方だけ。10
扶養控除等申告書の配偶者の欄に書いていないから無理では、という質問もあります。年末調整の配偶者の控除は、その欄に書いてあるかどうかに関係なく、この1枚で申告します。逆に欄に書いてあっても、この1枚を出さなければ控除はありません。11
似た言葉が3つあって、紛らわしいですよね。
| 言葉 |
配偶者の所得 |
本人の所得 |
使う場面 |
| 同一生計配偶者 |
62万円以下 |
問わない |
障害者控除、所得金額調整控除の要件 |
| 控除対象配偶者 |
62万円以下 |
1,000万円以下 |
年末調整の配偶者控除 |
| 源泉控除対象配偶者 |
95万円以下 |
900万円以下 |
毎月の源泉徴収で数える人数 |
いちばん下の行だけ、使う場面が毎月の給与です。年末調整の控除額を決める言葉ではないと分けて話すと、説明が短くなります。12
見積もりが外れたら、1月末までの手順で直す
賞与が思ったより多かった、12月のシフトが増えた。見積もりはそんな理由で外れます。控除額が変わるときは、次の順に直します。
- 配偶者の12月の給与明細か源泉徴収票で、1年分の収入を確認してもらう。
- 所得に直し、区分Ⅱと控除額を見直す。
- 額が変わるなら、申告書を訂正してもらう。
- 会社が年末調整をやり直す。
やり直しの期限は、源泉徴収票を渡す翌年1月末日です。2027年は1月31日が日曜日なので、交付の期限は2月1日になります。13過ぎたら本人が確定申告で直します。14配偶者の勤め先の交付期限も同じなので、源泉徴収票を待つと間に合わないことも。12月の給与明細が出た時点で足してもらうほうが確実です。
申告書を配るときに、次の案内を添えておくと、質問も出し直しも減らせます。
ここまでの年収の数字は、令和8年分と9年分のものです。令和10年分は給与所得控除が変わるので、年収に直した線も変わります。15
「170万円なら、控除は2万円減ります」と数字で言えると、説明はその場で終わります。案内文と表を手順書に残しておけば、来年の担当者にもそのまま引き継げます。
2026年11月1日に、国税庁の資料で確認した令和8年分の内容です。個別の判断に迷ったら、税理士か所轄の税務署に相談してください。