回収した住宅ローン控除の申告書に「平成38年分」と印字されていて、これで受け取っていいのか不安になったことはありませんか。平成38年は令和8年のことで、直してもらわなくてかまいません。1
源泉徴収簿へ写す控除額は、申告書の最後の行にあります。ただ、その行の番号は入居した年で⑭、⑧、⑥と変わります。残高証明書は、その金額が合っているかを確認するための書類。そう考えると、見る順番が決まります。
入居した年で、欄と率が変わる
 紙で受け取る人には、各年分の用紙がまとめて届くイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
税務署から届く用紙は、上半分が「給与所得者の住宅借入金等特別控除申告書」、下半分が「年末調整のための住宅借入金等特別控除証明書」です。2金融機関が出す残高証明書は、正式には「住宅取得資金に係る借入金の年末残高等証明書」といいます。
最初に見るのは、下半分の「居住開始年月日」。入居した年で、次の表のどの行の人かが決まります。
| 入居した年 |
控除額の欄 |
控除率 |
年間所得の見積額の上限 |
| 平成29〜30年 |
⑭ |
1.0% |
3,000万円 |
| 令和元〜3年 |
⑧ |
1.0% |
3,000万円 |
| 令和4〜7年 |
⑥ |
0.7% |
2,000万円 |
これは基本の形です。住宅の再取得等の特例は、令和3年までの入居が1.2%、令和4年以後が0.9%。床面積が40㎡以上50㎡未満の家などは、所得の上限が1,000万円に下がります。
でも、表を覚えなくても大丈夫です。令和元年以後に入居した人なら、各年の控除限度額は申告書を見れば分かります。限度額は14万円から60万円まで人によって違うので、隣の人の申告書と比べても答えは出ません。3
では、令和8年に入居した人はどうでしょう。1年目は確定申告なので、この書類の出番は来年からです。4
残高証明書が付かない人もいる
「残高証明書が足りない」と催促する前に、入居した年を見てください。令和6年以後に入居し、借入先が調書方式に対応していれば、残高証明書は要りません。金融機関が税務署へ年末残高を出し、税務署から本人に知らせる仕組みだからです。5令和5年までの入居なら、今までどおり添えてもらいましょう。
調書方式の人は、申告書の「備考」欄に、対応する金融機関からの借入れである旨を書くので、見分ける目印になります。6
| 本人の受け取り方 |
届く時期の目安 |
年末残高の印字 |
残高証明書 |
| 調書方式で電子 |
毎年11月中旬頃 |
原則あり |
要らない |
| 調書方式で紙 |
入居2年目の11月下旬頃に各年分を一括 |
2年目の分だけ |
要らない |
| 証明書方式で電子 |
毎年10月頃 |
なし |
添える |
| 証明書方式で紙 |
入居2年目の10月下旬頃に各年分を一括 |
なし |
添える |
まず見てほしいのは2行目です。令和7年に入居した調書方式の人が紙で受け取ると、書類は11月下旬まで届かないかもしれません。回収を11月中旬で締めるなら、この人たちだけ締め切りを後ろに置くと、催促の行き違いが減ります。紙の人の3年目以降は残高が空欄で、本人が返済計画表を見て書くことになります。7
ちなみに電子で受け取った人が紙で出すなら、国税庁の「QRコード付証明書等作成システム」で書面にできます。データのまま出せるのは、令和元年以後の入居だけ。8会社の受け取り方は年末調整の電子化で説明しています。
2枚を並べて、上の行から追う
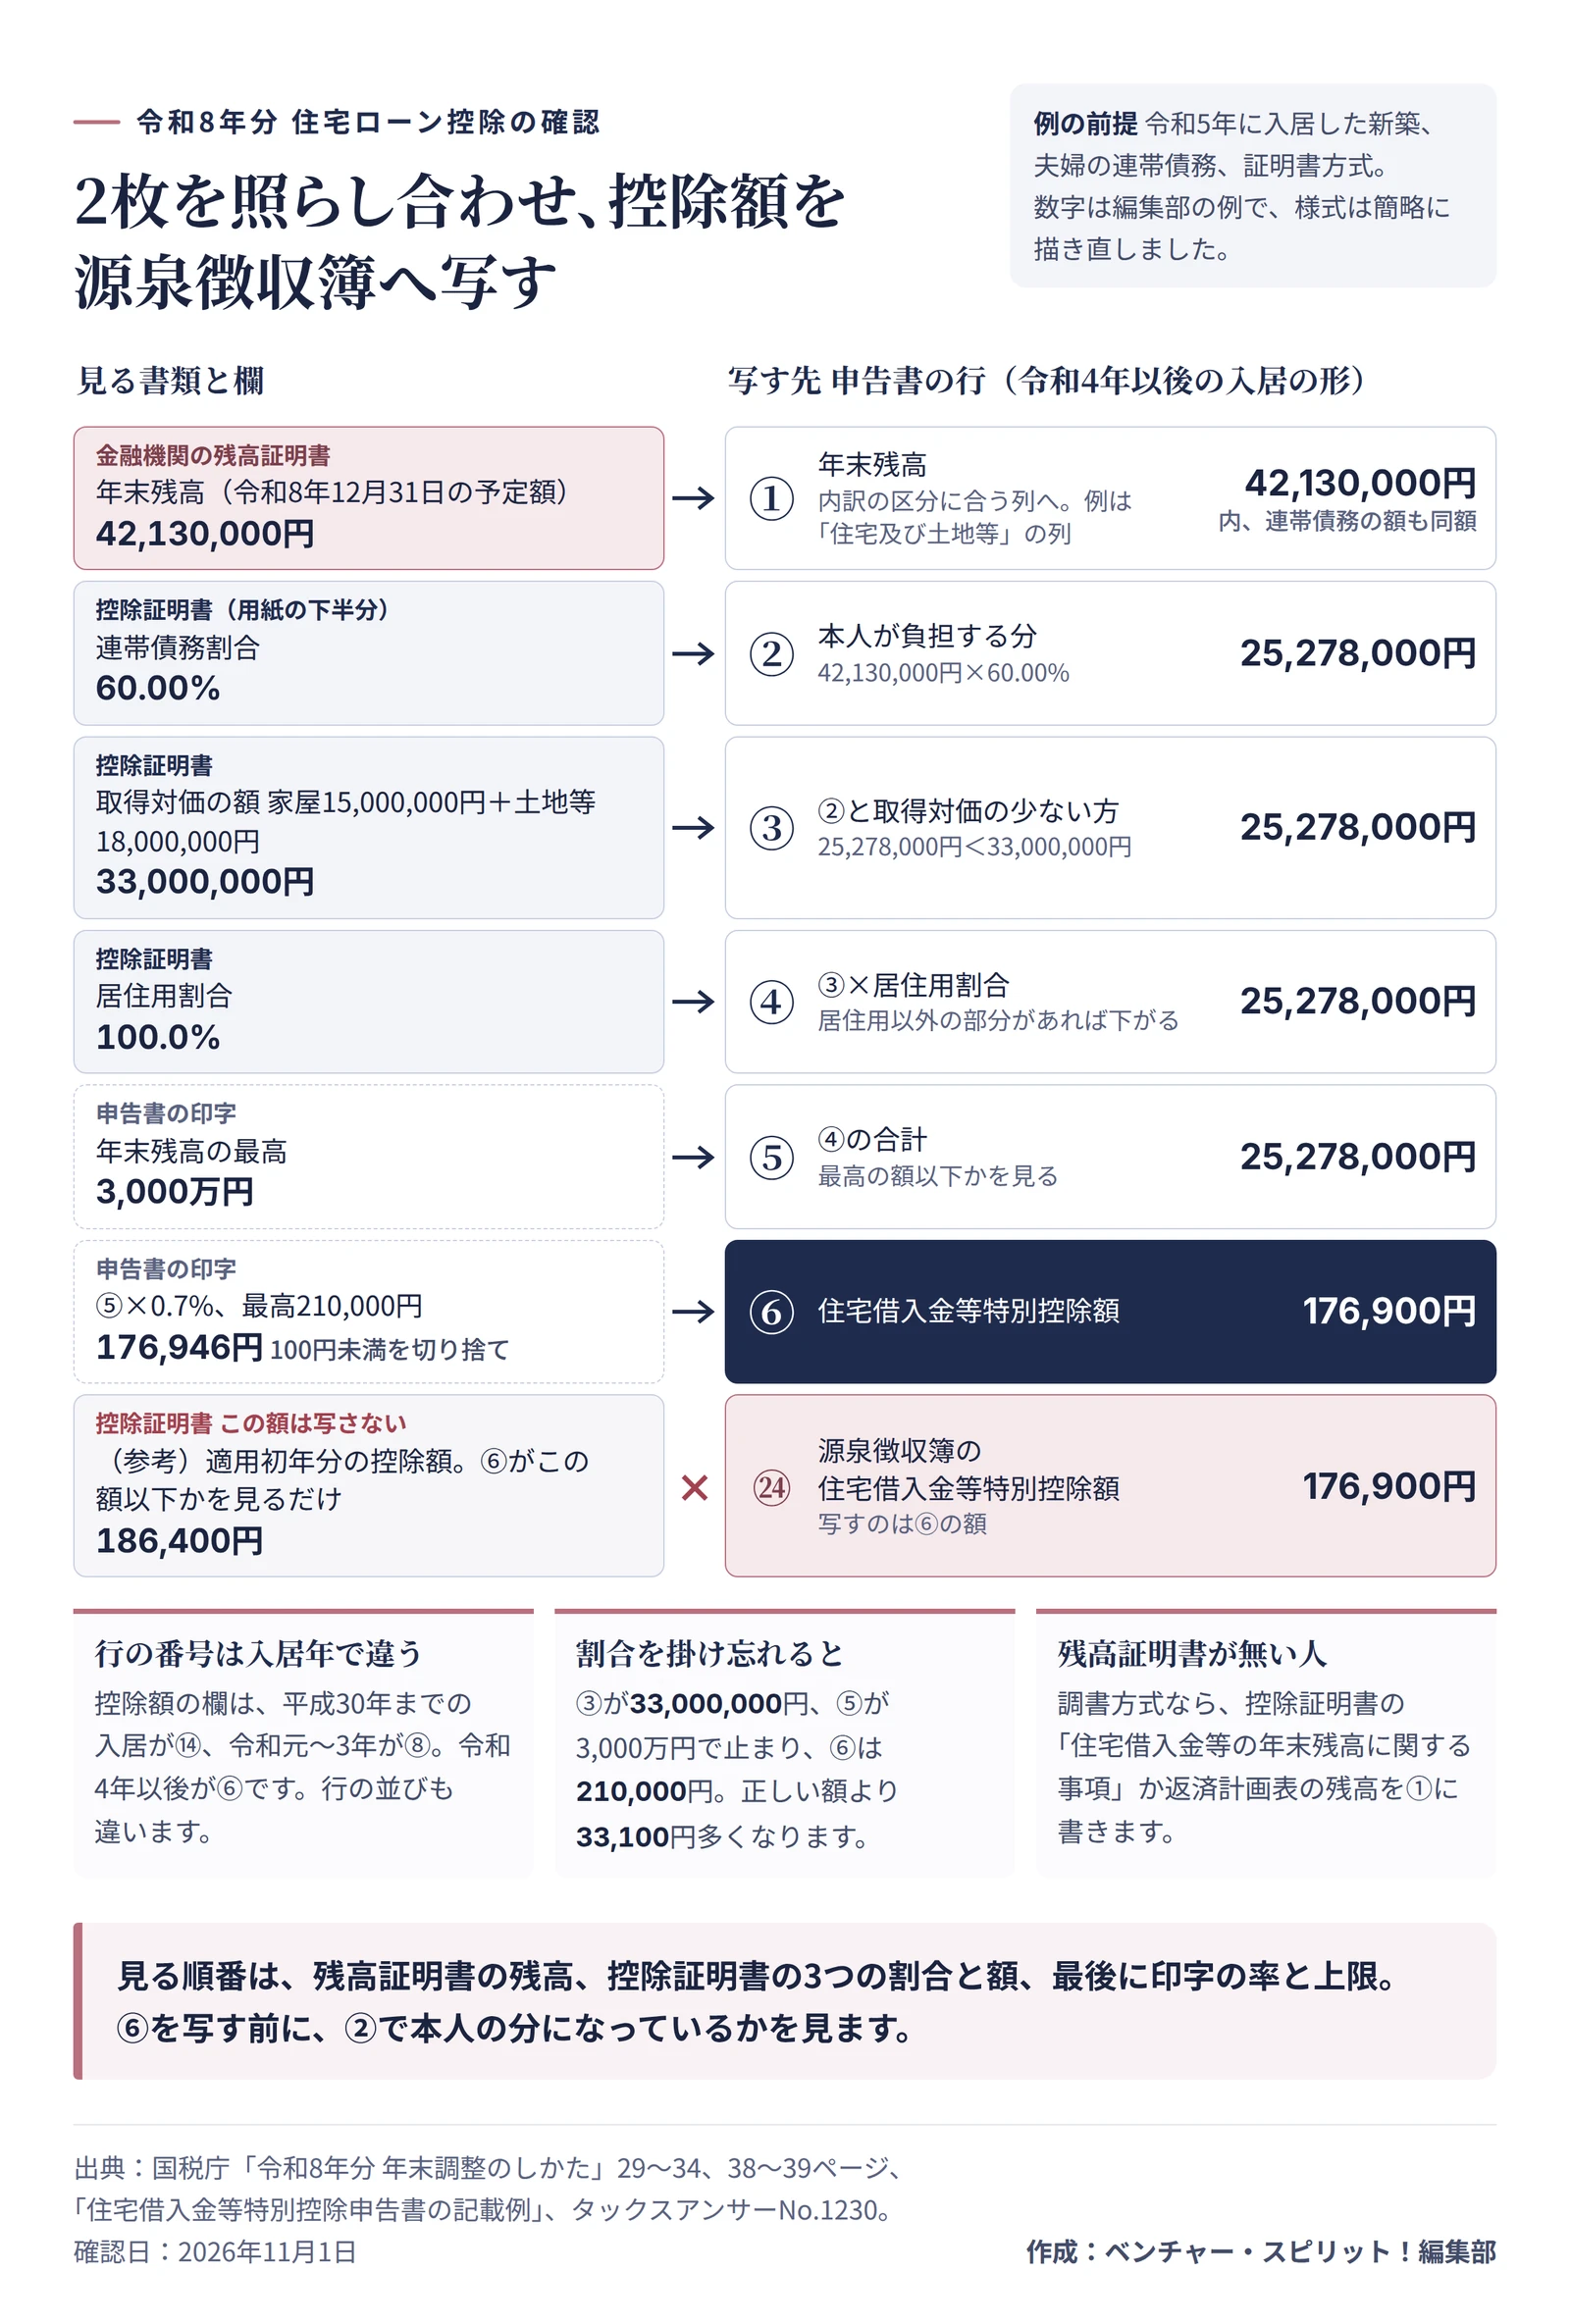
編集部の例で追ってみます。令和5年に入居し、夫婦の連帯債務でローンを組んだ人の1組です。
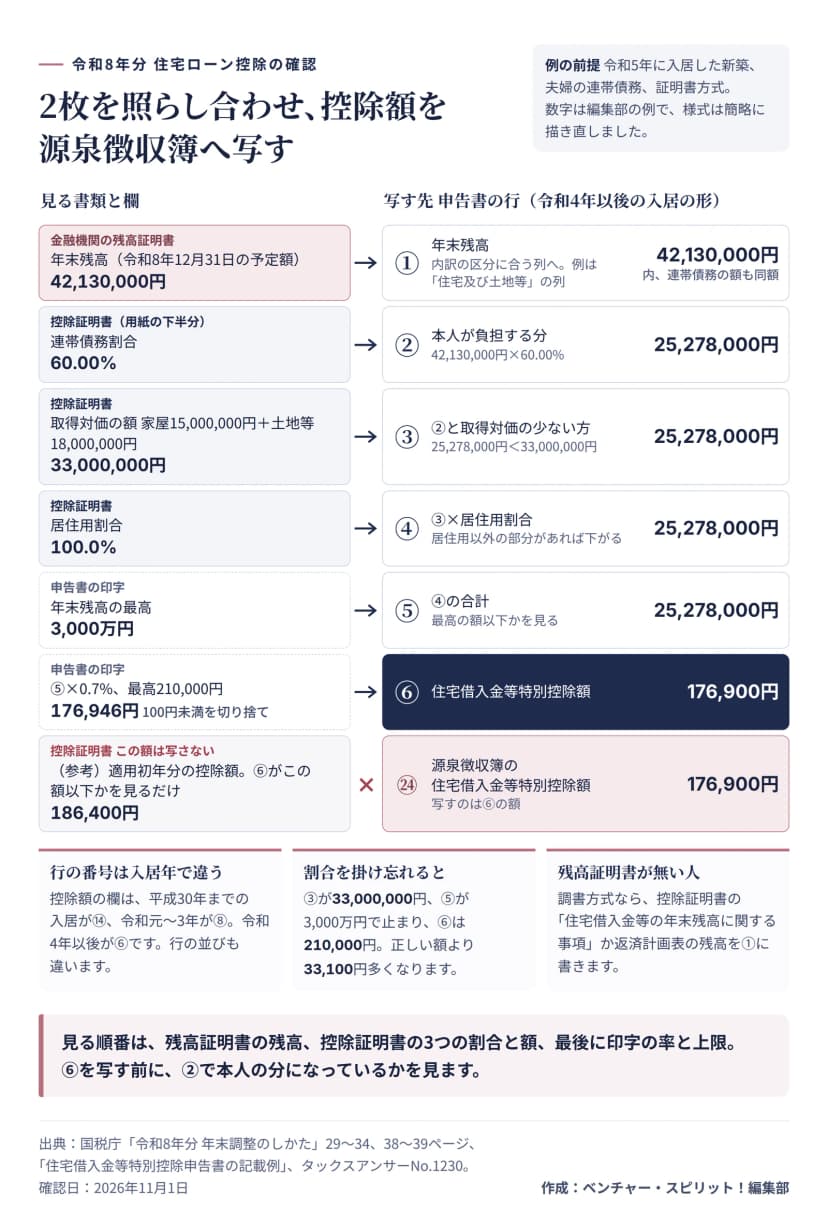 残高証明書と控除証明書を照らし合わせ、申告書の①から⑥をたどる流れ。数字は編集部の例作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
真っ先に見たいのは②の行です。連帯債務の残高証明書には、夫婦2人分の残高が載っていますよね。割合を掛け忘れると、この例では⑤が3,000万円で頭打ちになり、⑥は210,000円。正しい額より33,100円多いのに、上限の内なので、ぱっと見では気づけません。⑥が上限ちょうどの人は、②を見直しておくといいのです。
割合は控除証明書の「連帯債務割合」で確認します。平成31年以後の入居で、令和2年10月以後に送られた証明書なら載っています。なければ、もう一人の連帯債務者に、申告書の「備考」欄へ負担額の文言と住所、氏名、勤務先を書いてもらうのです。9
もう一つ、控除証明書の下の「(参考)適用初年分の控除額」は写しません。今年の控除額ではないからです。でも、各年の計算結果がこの額を上回ることはないので、⑥と比べる物差しには使えます。10
繰上げ返済と借り換えは①から変わる
残高証明書の残高は、予定額で書かれていることがあります。そのあとで繰上げ返済をしたり返済が遅れたりすると、実際の残高とずれてしまいます。だから、実際の残高で申告書を出し直してもらいます。証明書方式の人は証明書を取り直し、調書方式の人は返済計画表などで確認する流れです。11
借り換えをした人は、新しいローンの当初金額が、借り換え直前の残高を上回るかどうかで分かれます。上回るなら、①に書くのは按分した額。たとえば直前の残高3,000万円を3,200万円で借り換え、年末残高が3,120万円なら、3,120万円×3,000万円÷3,200万円で2,925万円です。11調書方式でも、借り換えがあると残高が印字されないことがあります。7
引ききれない分は、住民税へ回る
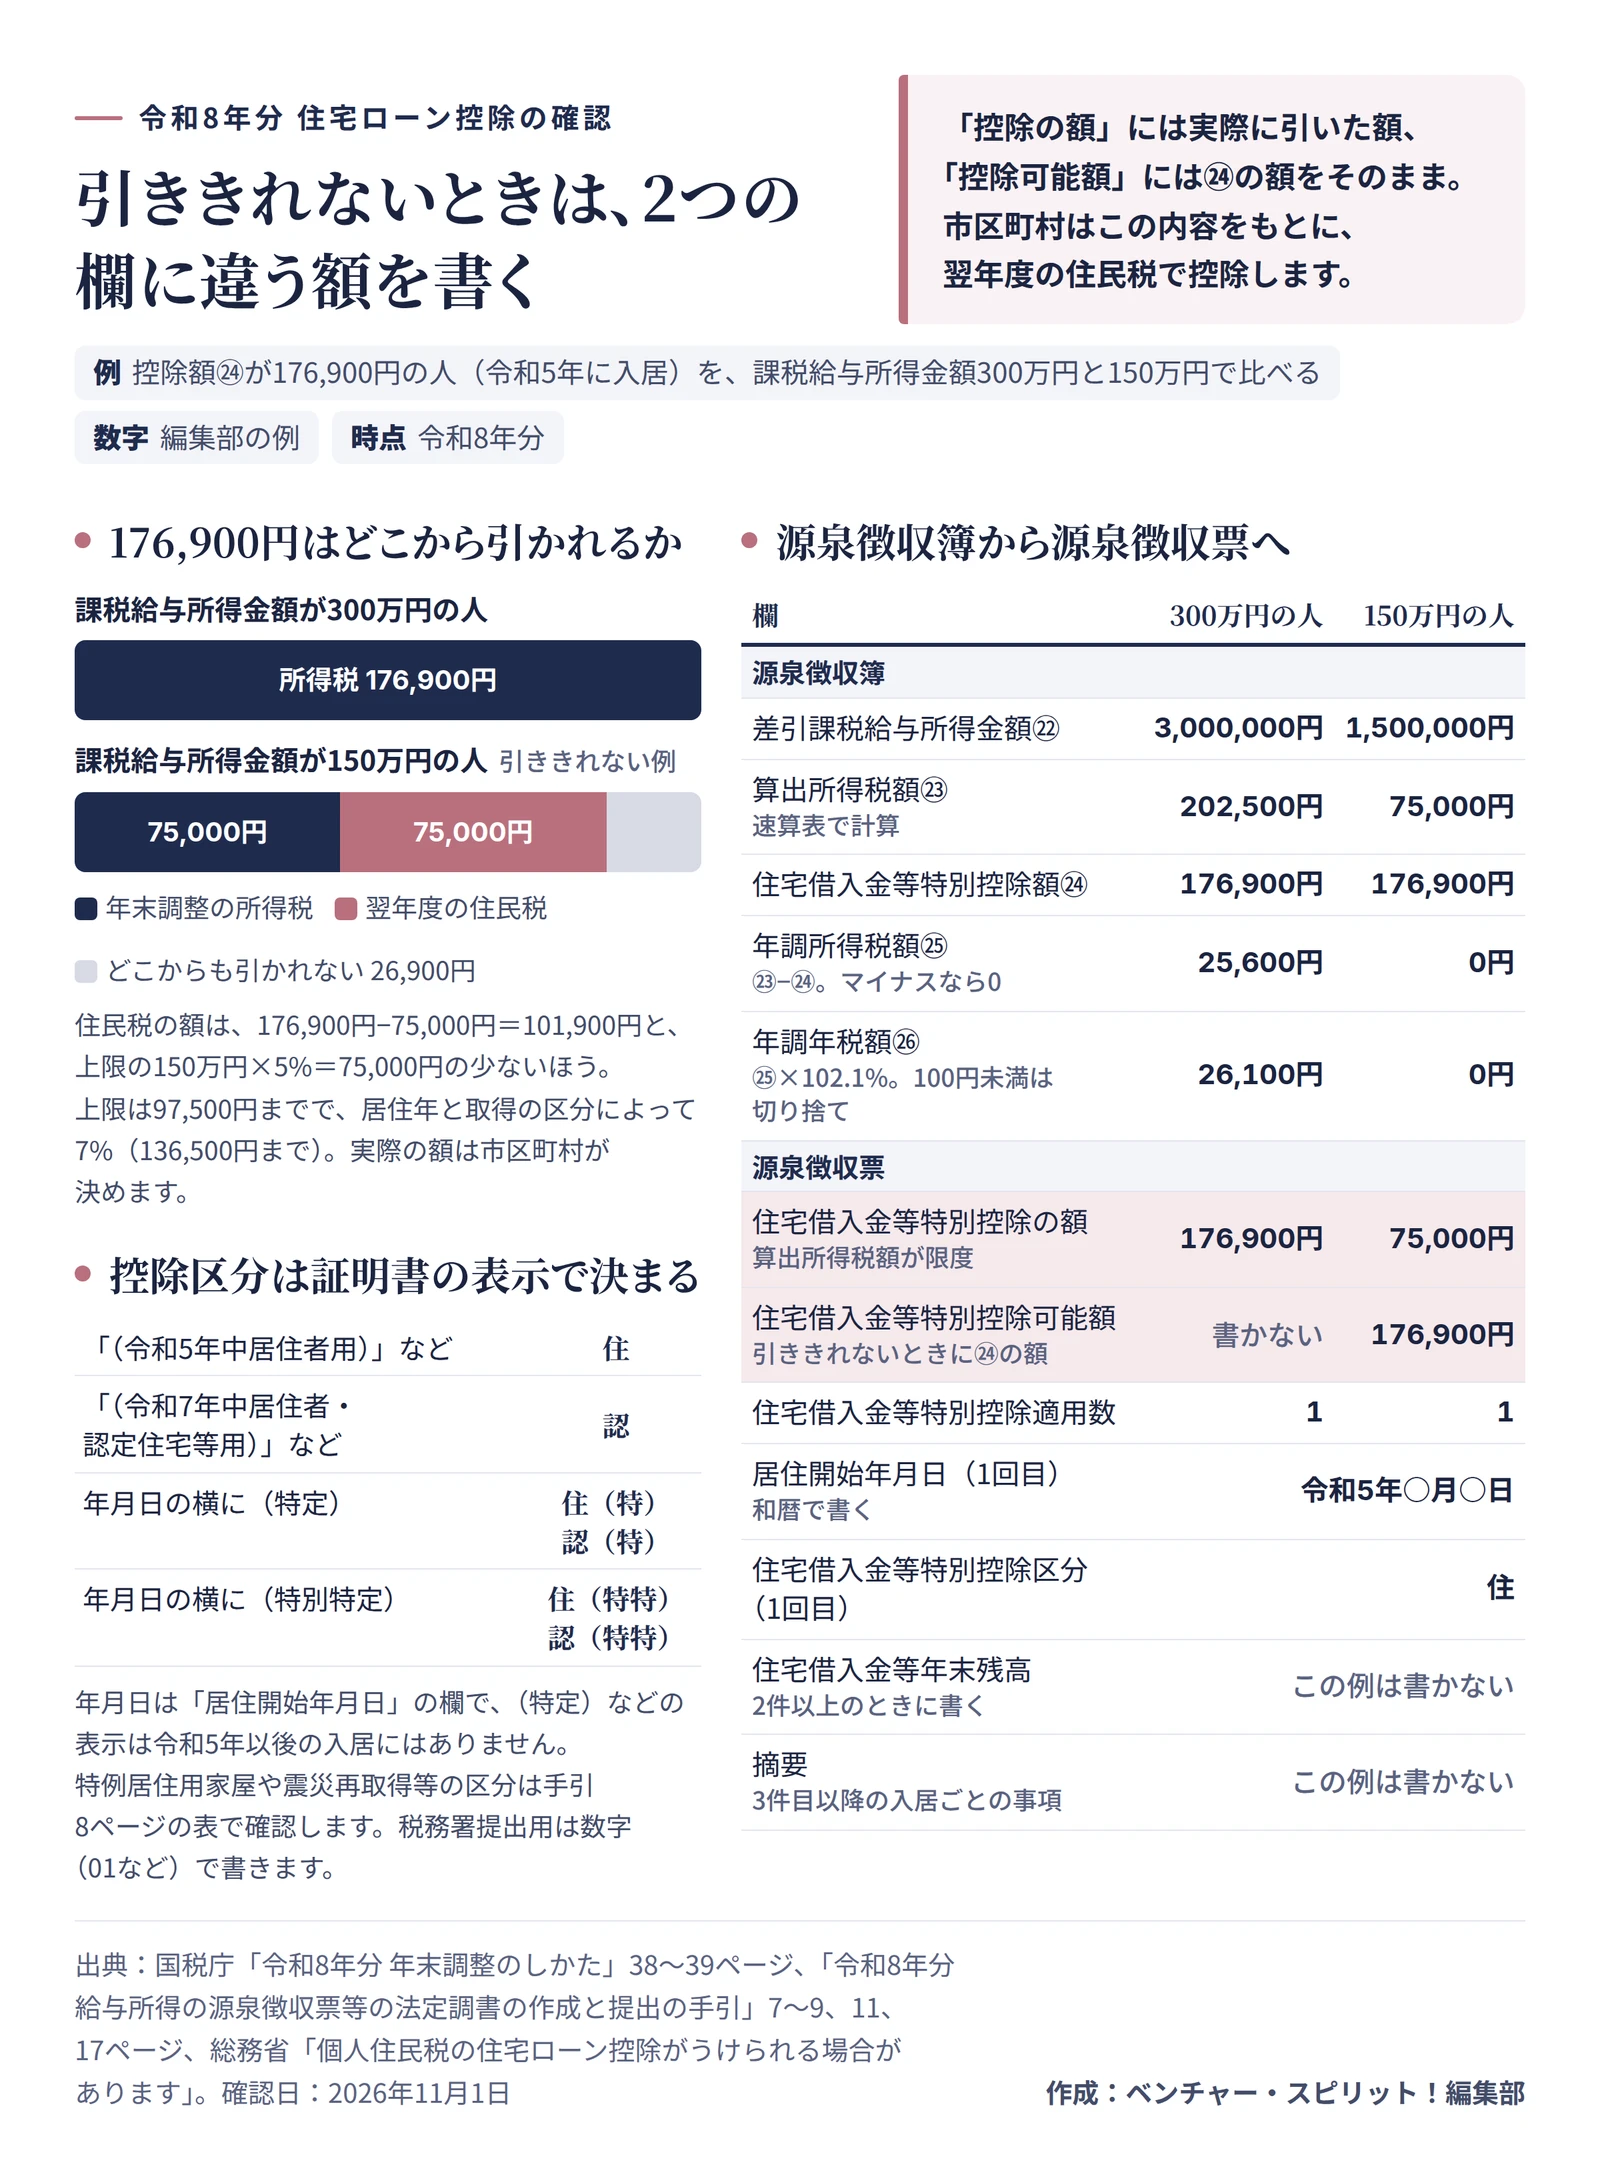
算出所得税額㉓から控除額㉔を引き、102.1%を掛けるのはそのあとです。年税額より控除が大きければ年調所得税額㉕は0円になり、余った分は年末調整では切り捨て。12
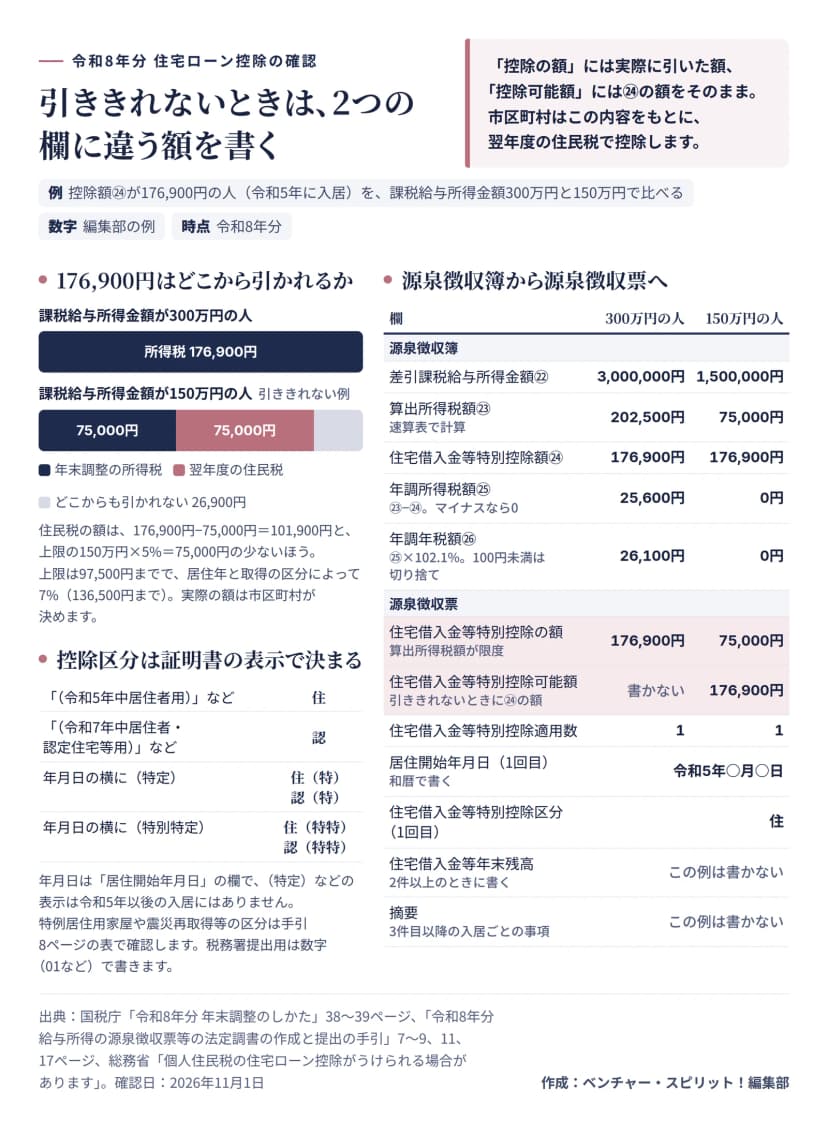 控除額を引ききれる人と引ききれない人の源泉徴収簿と源泉徴収票、住民税への回り方。数字は編集部の例作成: 編集部 / 出典: 国税庁「令和8年分 法定調書の作成と提出の手引」ほか
つまり150万円の人の源泉徴収票には、「住宅借入金等特別控除の額」に実際に引いた75,000円、「住宅借入金等特別控除可能額」に㉔の176,900円を書きます。差額の101,900円ではありません。13
市区町村は、給与支払報告書の内容をもとに翌年度の住民税で控除します。従業員からも会社からも、市区町村への申告は要りません。会社の仕事は、この欄を正しく埋めること。
ただし、住民税の控除にも上限があります。前年分の所得税の課税総所得金額等の5%(97,500円まで)か、居住年と取得の区分によって7%(136,500円まで)。150万円の人は上限が75,000円なので、26,900円はどこからも引かれません。14「全部戻りますか」と聞かれたら、所得が少ない年は残ることもある、と答えられます。還付の時期は年末調整の還付で説明しています。
摘要欄を使うのは、控除が3件以上ある人の3件目からです。年末残高の欄に写す額は、④の行(平成30年までの入居は⑤の行)にあります。15
受けられない人、書類がない人
控除を受けるには、12月31日まで引き続き住んでいることが条件です。家族が住み続けている単身赴任なら受けられますが、家族ごと転居して年末に住んでいなければ、その年からは受けられません。転勤で離れるなら、住まなくなる日までに本人が税務署へ届出書と未使用の申告書を出しておくと、戻ったあと、残りの期間で再び受けられます。その最初の年は確定申告です。16
給与が2,000万円を超える人など、年末調整そのものの対象でない人は年末調整2026の段取りの表で確認できます。
書類をなくしたときの窓口は発行元です。残高証明書は金融機関へ。税務署の用紙は、本人が所轄の税務署へ交付申請書を出します。年末調整に間に合わなくても、源泉徴収票を渡す翌年1月末日までに出してもらえれば、やり直せます。それも過ぎたら本人の確定申告です。17
回収した1組で確認すること
入居年と方式を名簿に1行ずつ残しておくと、来年は用紙を開く前にどの欄を見るかが分かります。「この人は⑧で1.0%」と言えるようになれば、引き継ぐときの説明も1枚で済みます。
2026年11月1日に、国税庁と総務省の資料で確認した令和8年分の内容です。金額の例は編集部が作ったもので、実在の人の数字ではありません。個別の判断は、税理士か所轄の税務署に相談してください。