源泉徴収票を配ったあとで、扶養の人数を1人分打ち間違えていたと気づいた。経理にいると、背筋が冷える場面ですよね。
見るところは3つです。源泉徴収票をもう渡したか。税額は増えるのか減るのか。誤りは本人の申告か、会社の計算か。この3つで、会社で直すのか、本人の確定申告に任せるのかが決まります。
線を引くのは、源泉徴収票を渡す時
年末調整のあとに扶養の人数が変わった、申告書が出ていなかった、保険料の証明書があとから見つかった。こうしたときのやり直しを、国税庁の「年末調整のしかた」は翌年1月末日までとしています。1同じ国税庁のQ&Aでは源泉徴収票を「交付する時まで」、所得税基本通達では「作成される時まで」です。2
3つの言い方が並ぶので、社内の線は源泉徴収票を作る日に置くのが確実でしょう。給与明細と一緒に年内に配る会社なら、その日でほぼ締め切りです。やり直しを受ける最終日を、年末調整の案内に1行書いておくと、あとのやりとりが減ります。
もちろん、やり直さずに済むならそのほうが楽ですよね。渡す前に国税庁の「年末調整チェック表」で見直しておくと、見落としを減らせます。令和8年分は基礎控除の額が去年と違い、扶養親族の合計所得金額の線も62万円に上がりました。どちらも去年の感覚で見てしまいやすいところです。3
申告の漏れをやり直すかどうかは、資料の言葉では「できます」です。会社がやり直さない場合でも、本人は確定申告で還付を受けられます。4本人の側の動き方は、年末調整を出し忘れたらで確認できます。
渡したあとは、税額が増えるか減るかで分かれる
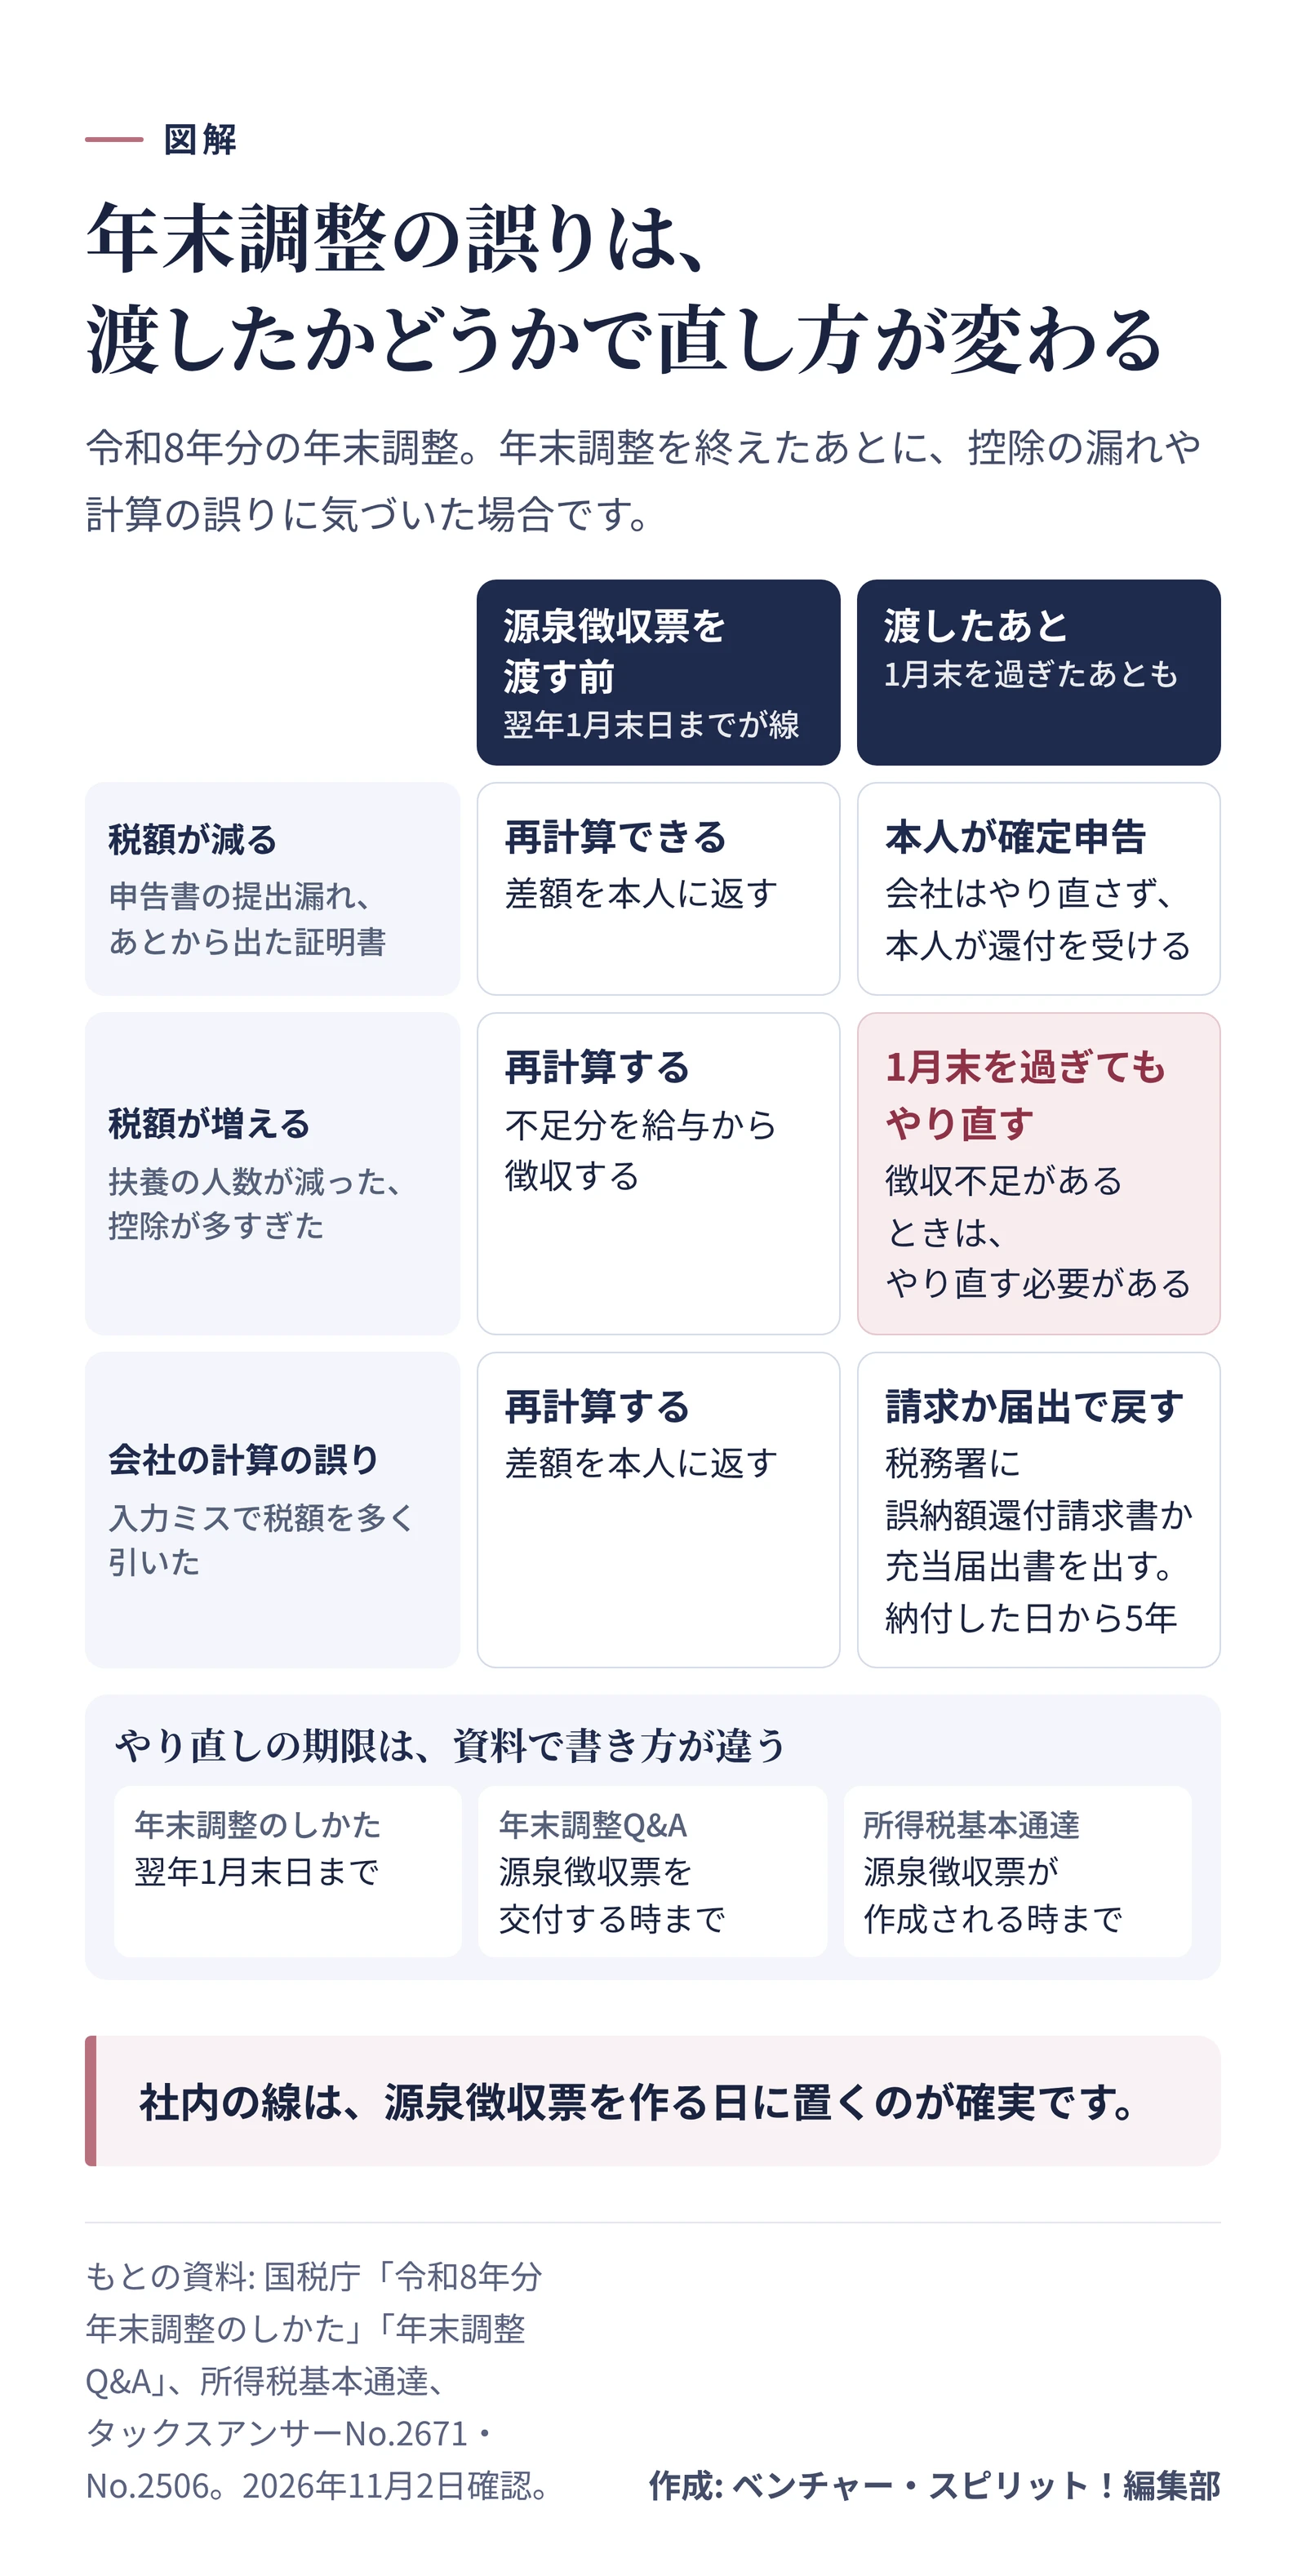
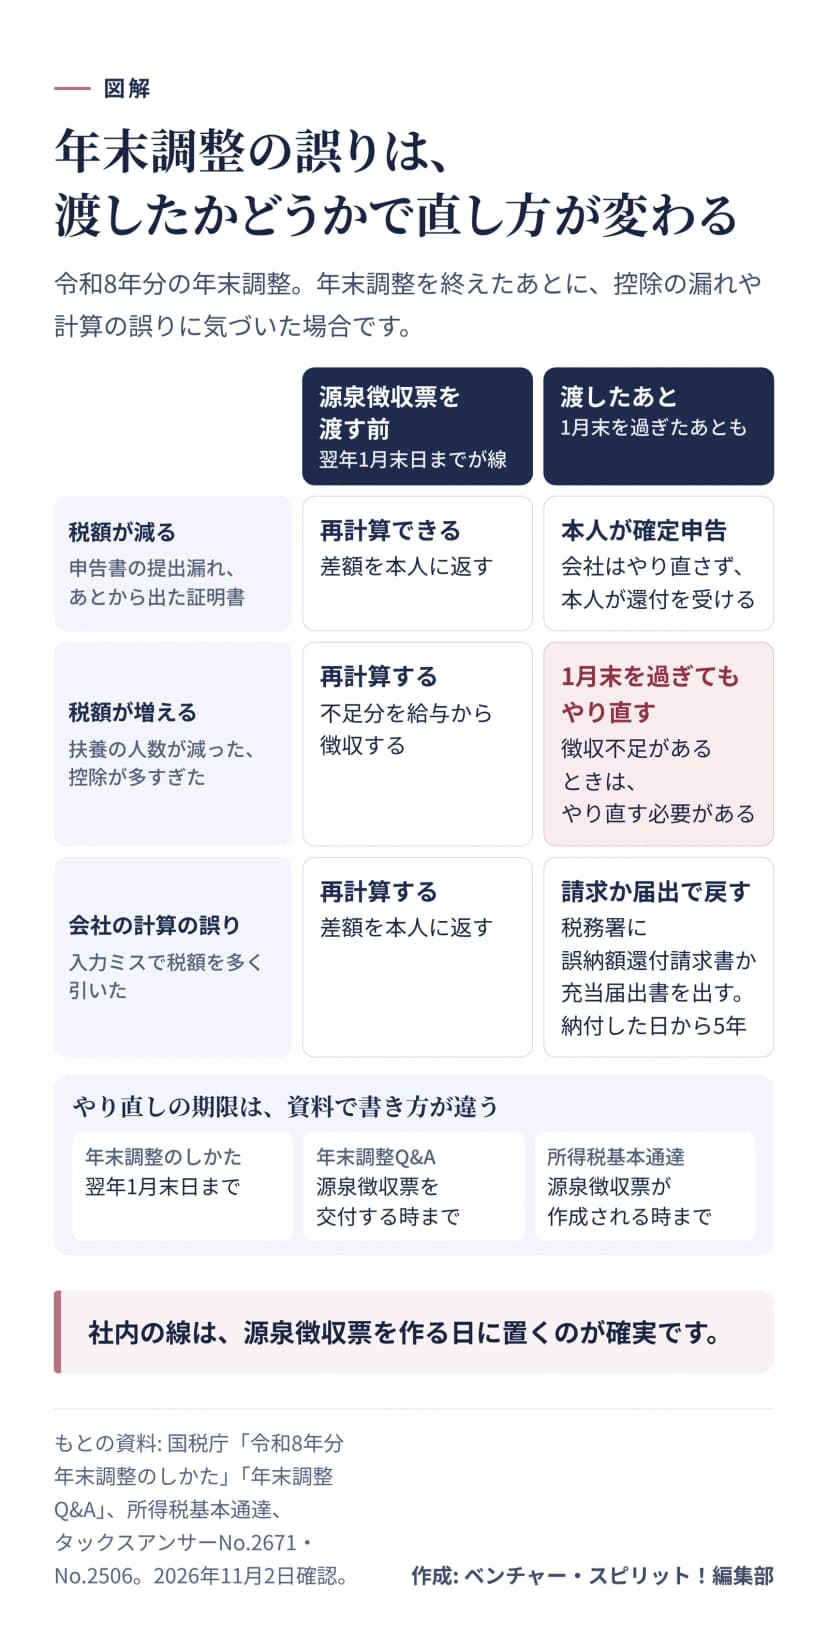 源泉徴収票を渡したかどうかと、税額の増減で変わる直し方作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
いちばん気をつけたい場面は、税額が足りないと分かったときです。扶養から外れる人がいたのに控除したままなど、徴収が足りないときのやり直しは、翌年の1月末日を過ぎていても行う必要があります。4「もう1月末を過ぎたから」で終わらせられないのは、こちらの側だけです。
反対に、税額が減るほうは、渡したあとなら本人の確定申告で精算するのが基本。ただ、会社の計算の誤りとなると話が変わります。申告書には正しく書いてあったのに、入力を間違えて税額を多く引いてしまったような場合です。
源泉徴収した会社が計算の誤りで納めすぎた分は、誤納額還付請求書を税務署に出すと還付を受けられます。給与や賞与の分なら、誤納額充当届出書を出して、そのあとに納める税額から差し引く方法もあります。どちらも、納付したときの徴収高計算書の写しと、誤りの事実が分かる帳簿の写しを付けます。総勘定元帳の預り金の部分などです。請求できるのは、原則として納付した日から5年以内です。5
本人に確定申告を頼むのか、会社の手続きで直すのか迷うときは、先に所轄の税務署へ相談すると確実です。
表に当てはめると、たとえば次のようになります。
- 2月に生命保険料の控除証明書が見つかった人は、税額が減るほうで、源泉徴収票はもう渡したあと。本人が確定申告で控除を受けます。
- 子の1年の所得が見積もりより増え、扶養から外れると3月に分かった人は、税額が増えるほう。1月末を過ぎていても、やり直して不足分を徴収します。
- 配偶者の申告書が出ていなかったと1月の初めに分かった人は、源泉徴収票を作る前なら再計算できます。
差額の見当は、増えた控除の額に所得税率をかけて、さらに1.021をかけるとつかめます。税率5%の人で控除が4万円増えるなら、約2,000円です。本人に説明するときも、先にこの見当を持っておくと話が早く進みます。
差額は、次の給与で精算する
 正しい内容の源泉徴収票を、本人に渡し直すイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
再計算で税額が減ったら、差額は本人に返します。通達は年末調整の過納額の還付に準じて扱ってよいとしています。2返す元手は、納める源泉徴収税額です。足りないときの流れと仕訳は、年末調整の過不足の精算と仕訳で追えます。
税額が増えたら、不足分を徴収します。年末調整の不足額は年末調整をする月の給与から徴収し、残ればそのあとの給与から順に徴収するのが基本です。6ただ、納めるのが法定納期限を過ぎると、不納付加算税がかかることがあります。税率は10%ですが、税務署の調査や告知の前に自分で納めれば5%です。7
追加で給与を払う場合は、時期で分かれます。年内に今年分を追加で払うなら、足して年末調整をやり直します。翌年になってから昇給をさかのぼって決めた差額は、改定した年の所得なので、今年の分はやり直しません。1
訂正した源泉徴収票は、出す先が変わる
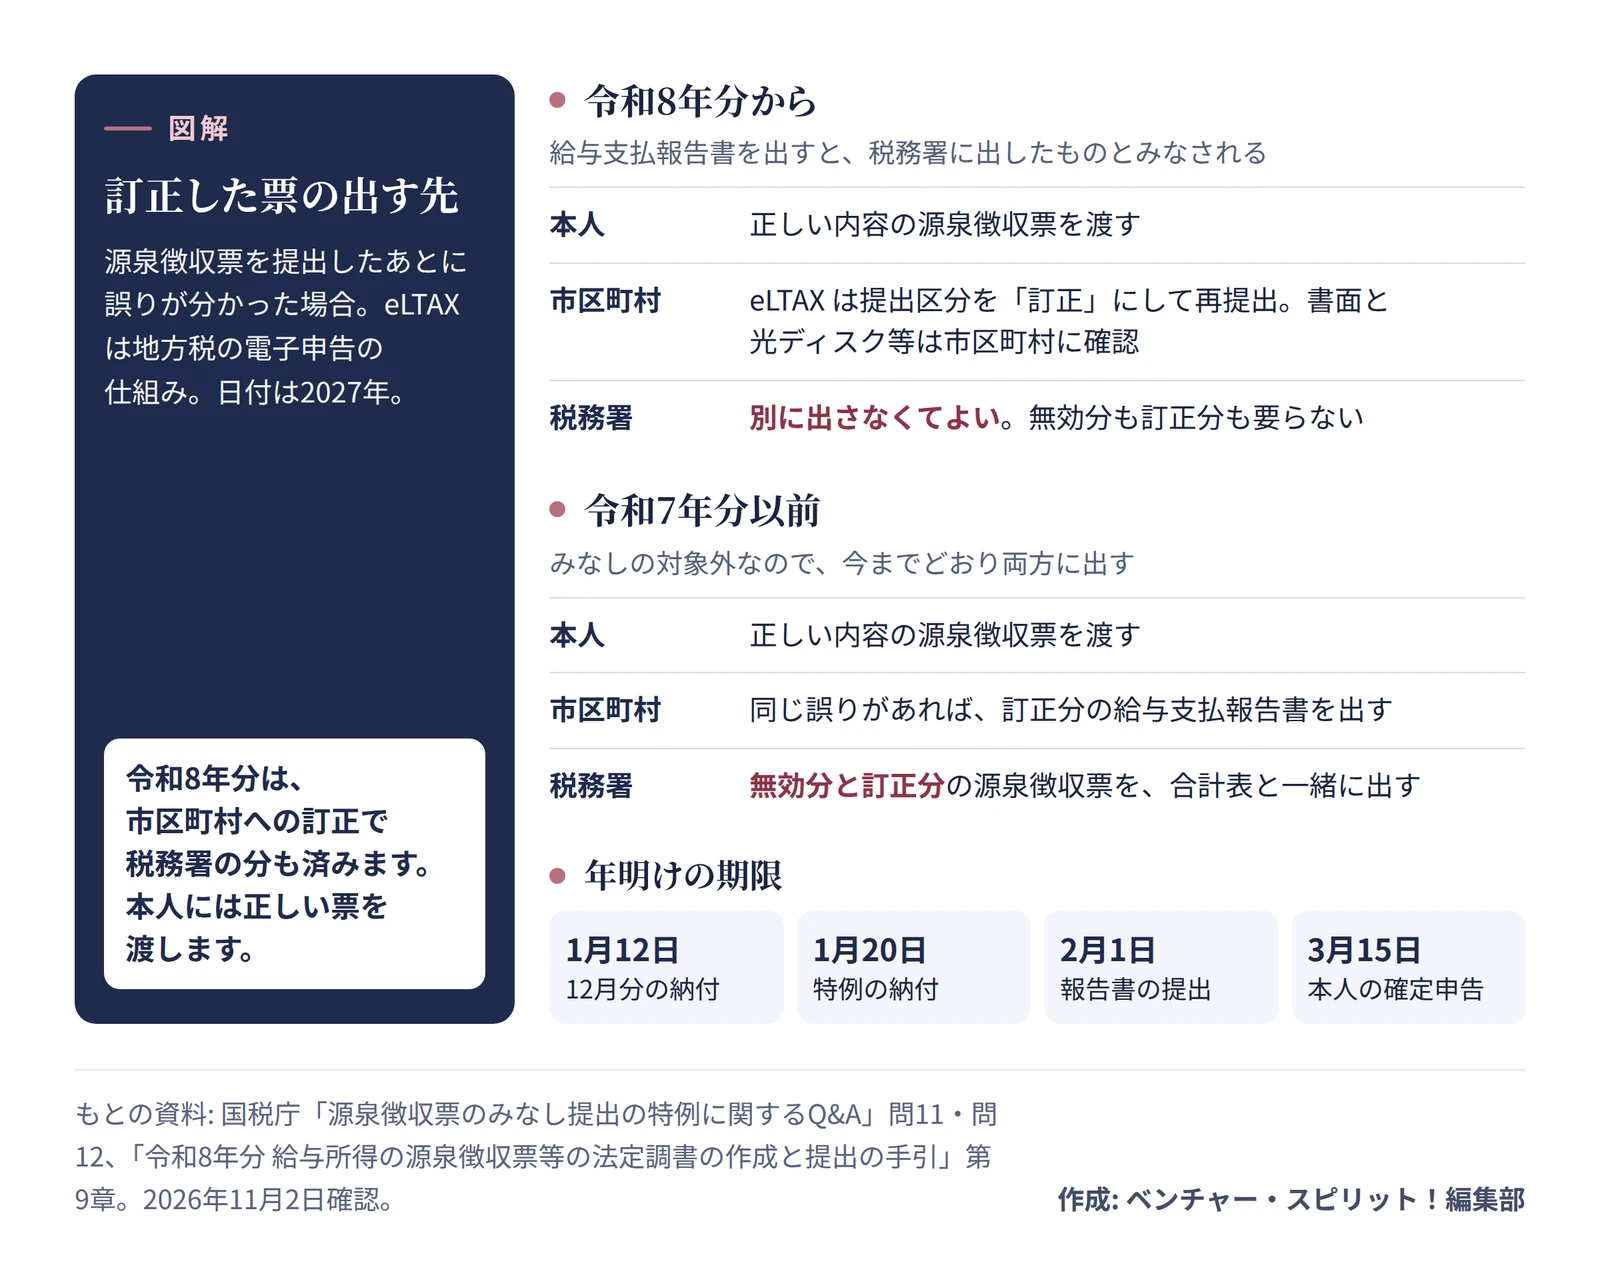
今年いちばん変わるのは、訂正した票の出す先です。2027年1月からは、市区町村に給与支払報告書を出すと、税務署に源泉徴収票を出したものとみなされます。8訂正も同じ考え方で、令和8年分なら、eLTAXで出した給与支払報告書は提出区分を「訂正」にして出し直せば足ります。書面や光ディスク等で出した分は、市区町村ごとにやり方が違うので問い合わせます。9
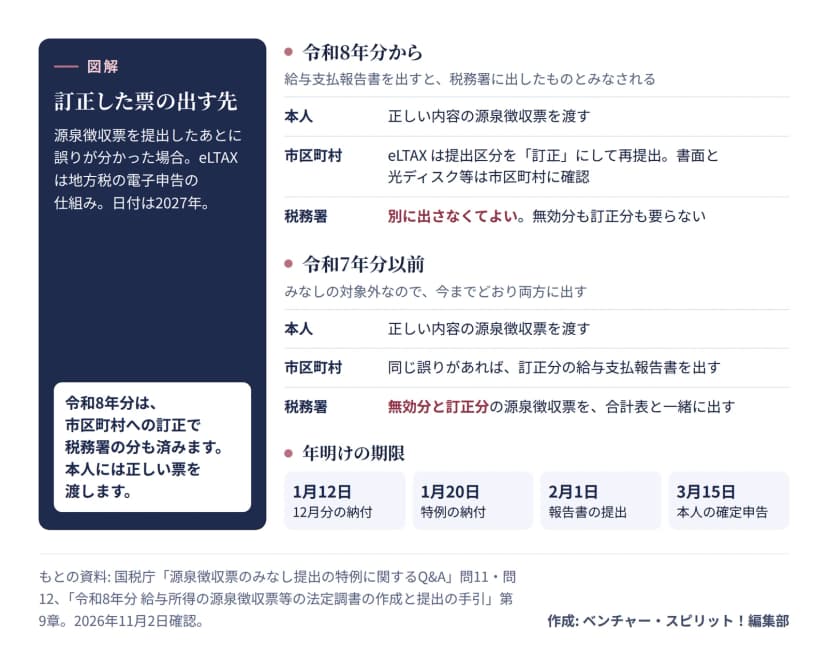 訂正した源泉徴収票の出す先は、年分で変わる作成: 編集部 / 出典: 国税庁「源泉徴収票のみなし提出の特例に関するQ&A」ほか
令和7年分以前の誤りは、この特例の対象外です。今までどおり、無効分と訂正分の源泉徴収票を税務署に出し、同じ誤りがある給与支払報告書の訂正分を市区町村に出します。10年分で手順が違うので、取りかかる前にどの年の分かを確認しておくと迷いません。
ただ、本人に渡す分はどの年分でも必要です。11先に渡した票を確定申告などに使っていないかも、聞いておきたいところ。
気づいた日からの手順
誤りに気づいたら、次の順で進めます。
- 誰の、どの年分の、何の誤りかを書き出す。
- 源泉徴収票を渡したか、税額が増えるか減るかを図に当てはめる。
- 税務署への手続きが要りそうなら、先に相談する。
- 源泉徴収簿か給与ソフトで再計算し、差額を出す。
- 差額を次の給与で精算し、本人に文面で伝える。
- 正しい源泉徴収票を本人に渡す。
- 給与支払報告書の訂正を出す。令和7年分以前なら税務署にも出す。
- いつ、いくら、なぜ直したかを源泉徴収簿のそばに残す。
間違いをゼロにするのは難しくても、いつ気づいて、いくら動いて、どう直したかを数字で言えれば、説明に困りません。8つ目の記録があれば、来年の担当にもそのまま引き継げます。
この記事は、2026年11月2日に確認した国税庁の資料と所得税法にもとづいています。個別の判断は、所轄の税務署か税理士に確認してください。