税制改正大綱は、翌年度にどの税をどう変えるかを、政府が閣議で決めた計画です。この時点では、まだ法律ではありません。国会で改正法が成立して、初めて決まります。
毎年12月ごろ、「税制改正大綱がまとまった」というニュースが流れます。経理や人事の仕事に効くのは、そのうちの一部です。大綱のどこを読み、給与や年末調整にいつ効くかが分かれば、12月のニュースに慌てずに済みます。
大綱は「この方向で法律を作る」という計画
 閣議決定された大綱は、自分の仕事に関わる項目から読むイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
財務省の説明では、税制改正は次の順で進みます。1
- 政府の税制調査会が、中長期の視点で税制のあり方を検討する。
- 毎年度の具体的な改正は、与党の税制調査会が各方面からの要望を審議し、与党税制改正大綱にまとめる。
- それを踏まえて、政府の「税制改正の大綱」が閣議で決まる。
- 大綱に沿って、国税の改正法案は財務省が、地方税の改正法案は総務省が作り、国会に出す。
- 衆議院と参議院で可決されると成立し、改正法に書かれた日から施行される。
ニュースでは、与党の大綱と政府の大綱がどちらも「大綱」と呼ばれます。先に出るのは与党の大綱で、政府の大綱はそれを踏まえて閣議で決まります。見出しだけでは区別がつかないので、どちらの話かを確かめてから読むと混乱しません。
なお、2026年9月15日には、飲食料品の消費税率の臨時的な引下げについての大綱も閣議決定されています。2毎年の税制改正大綱とは別のもので、中身は飲食料品の消費税率1%法案で確かめられます。
12月の大綱から、3月31日の成立まで
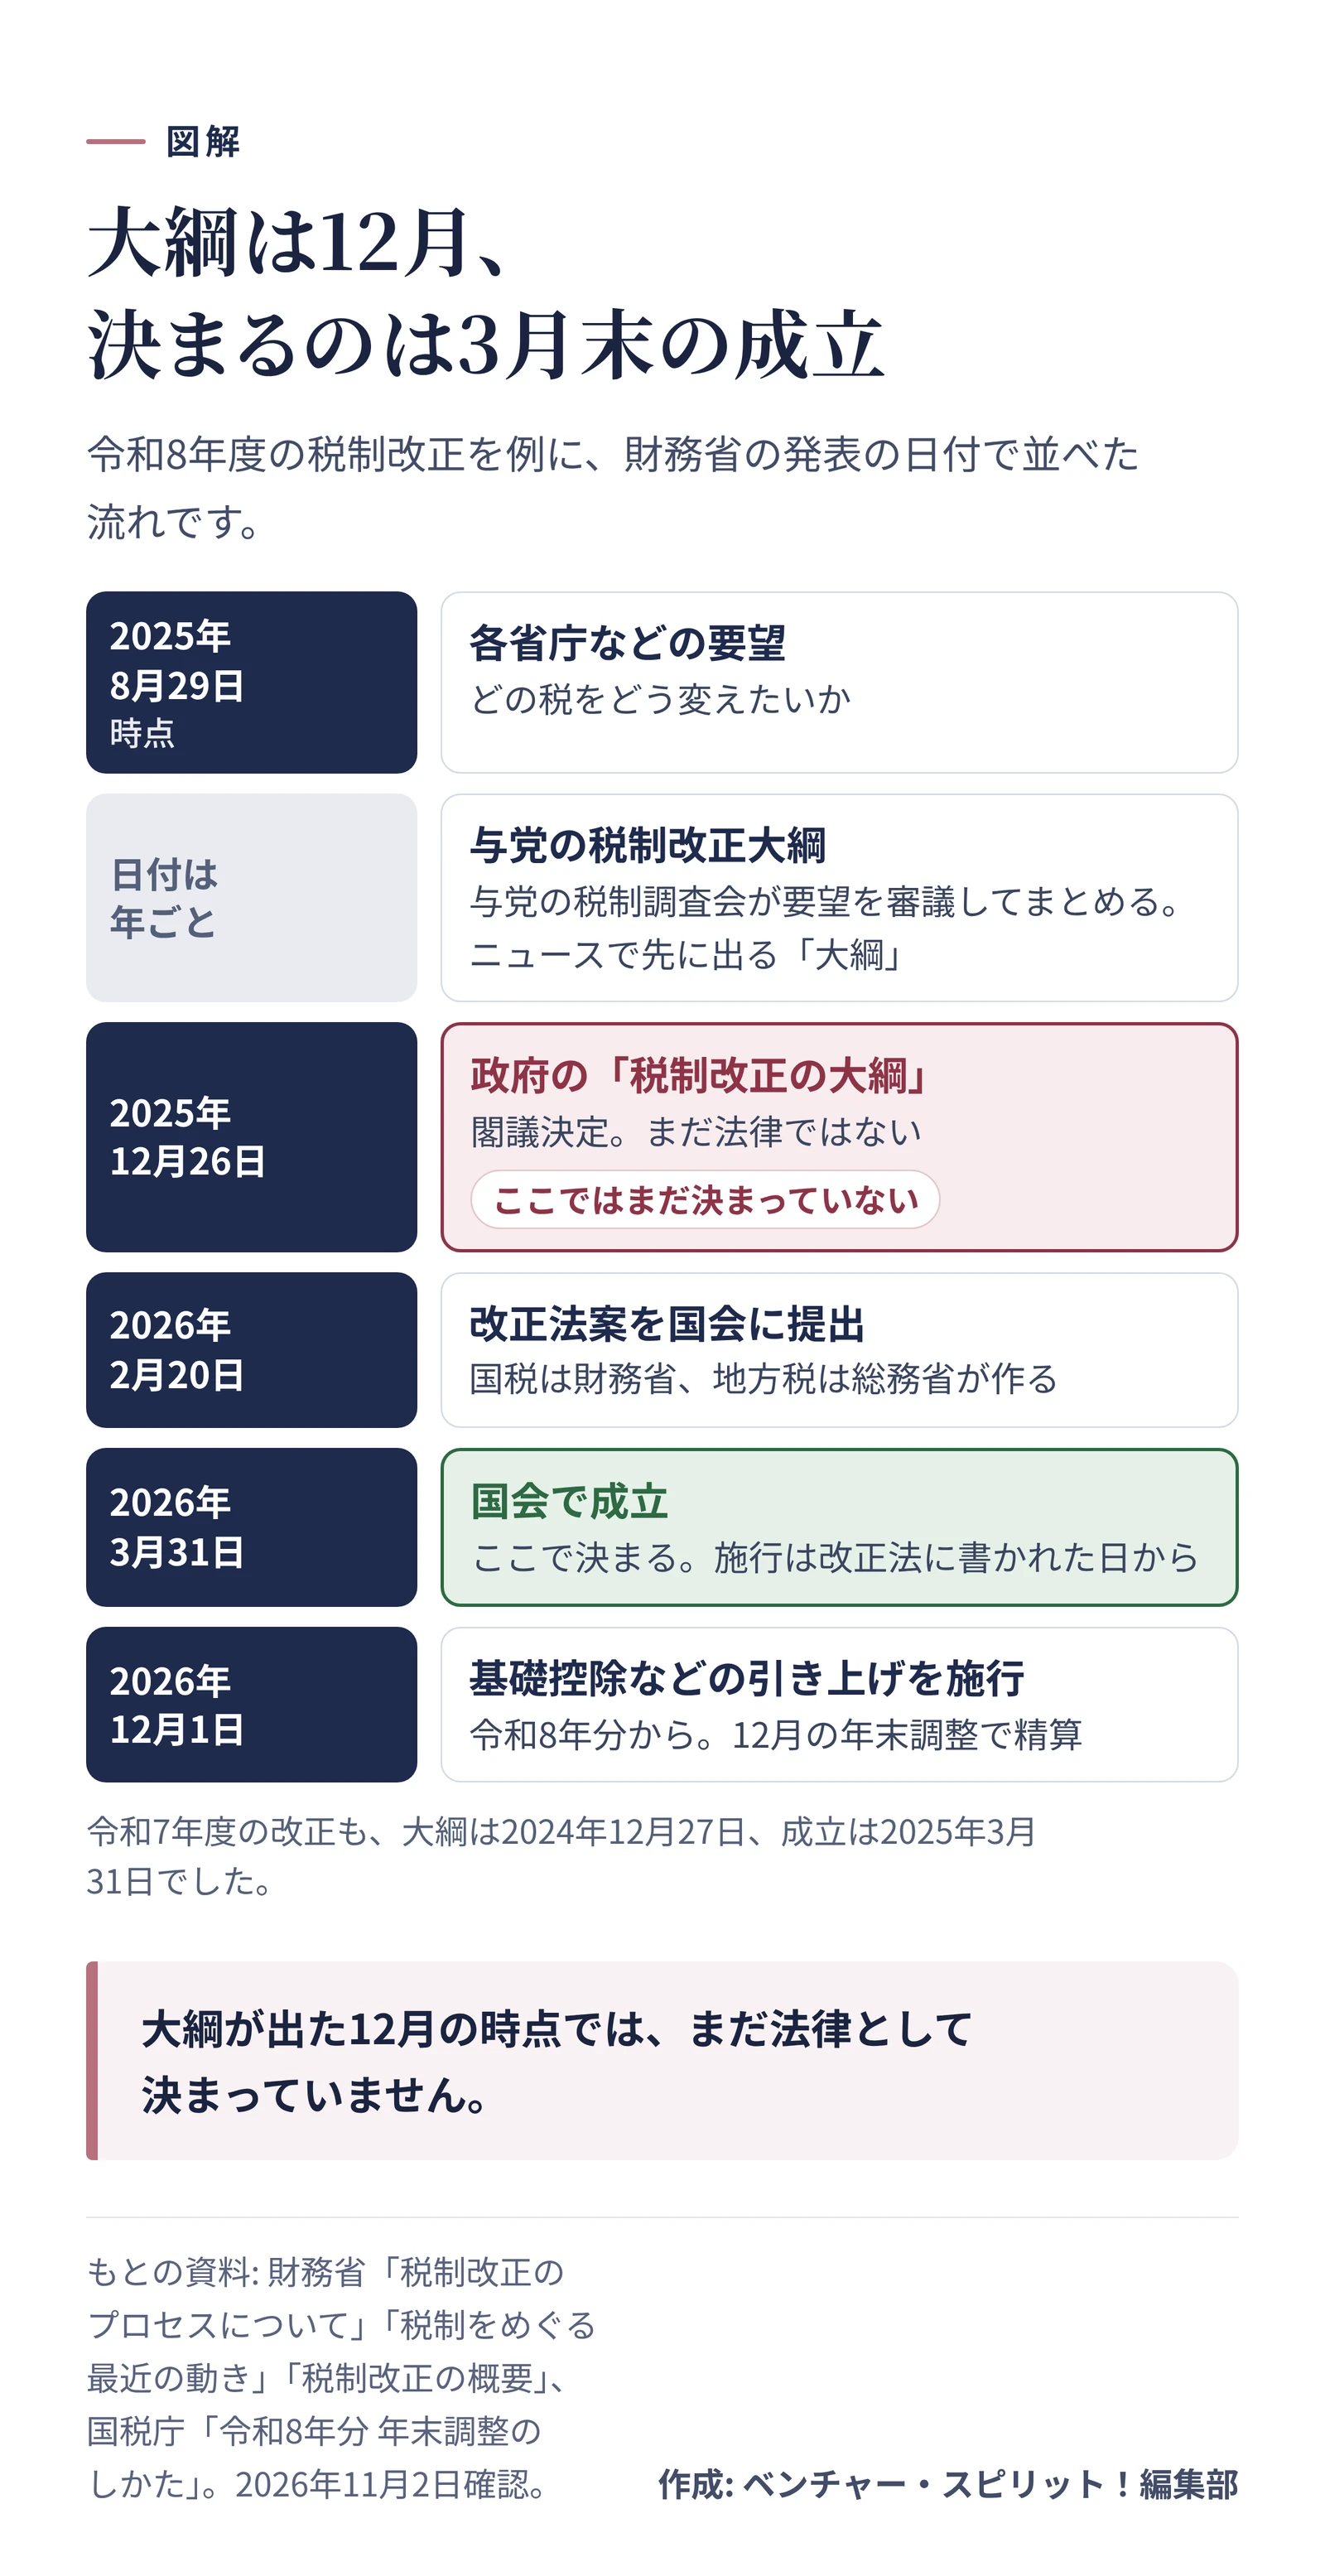
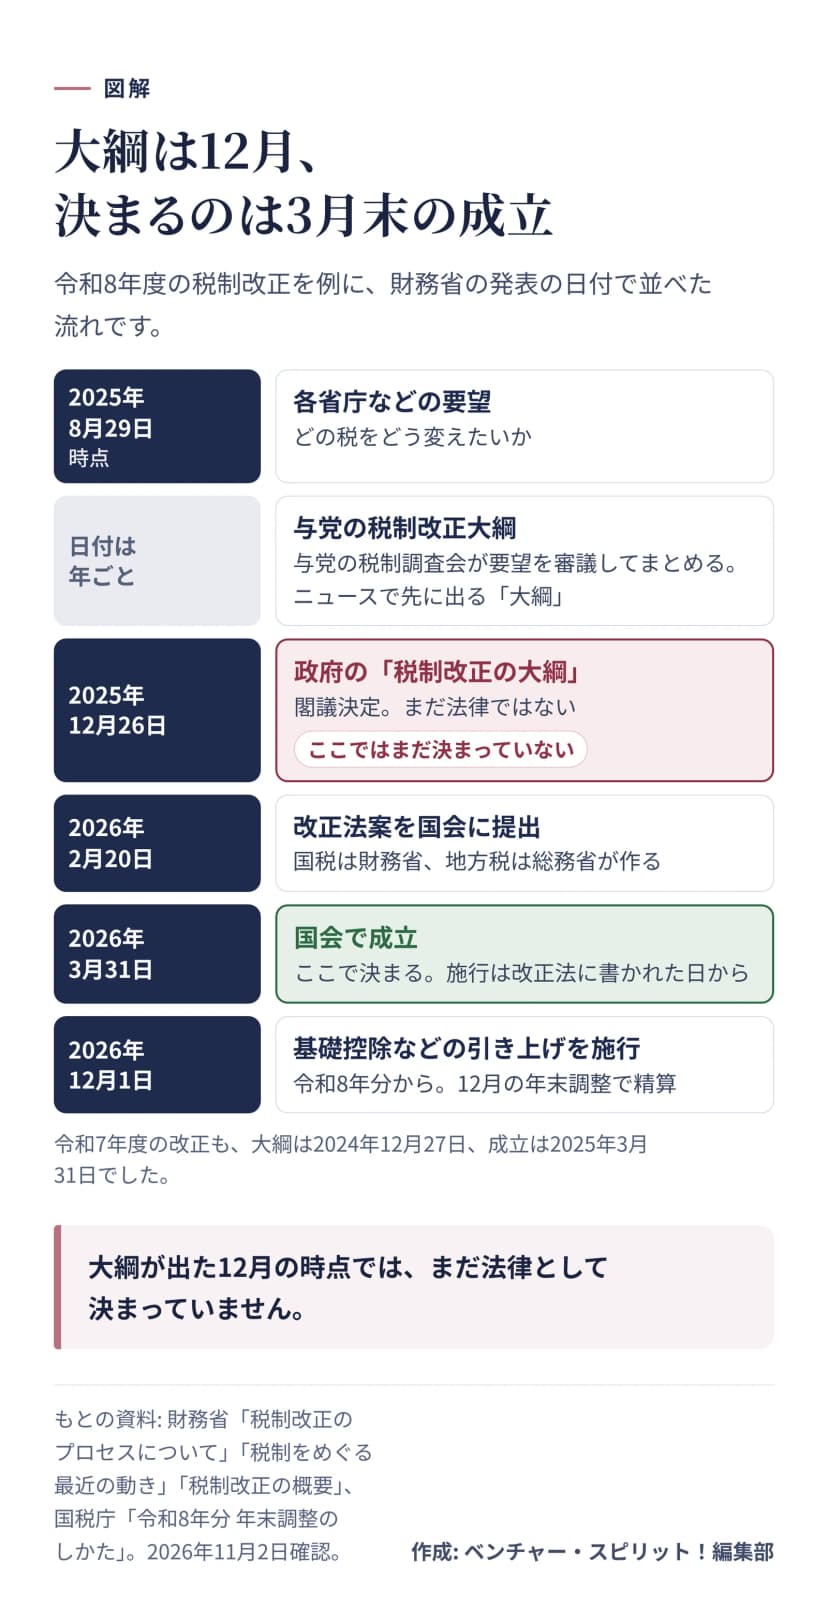 令和8年度の税制改正を例にした、要望から施行までの流れ作成: 編集部 / 出典: 財務省「税制改正のプロセスについて」「税制をめぐる最近の動き」ほか
ここ2年の日付を、財務省の発表で並べると次のとおりです。3
| 段階 |
令和7年度の改正 |
令和8年度の改正 |
| 各省庁などの要望(時点) |
2024年8月30日 |
2025年8月29日 |
| 政府の大綱を閣議決定 |
2024年12月27日 |
2025年12月26日 |
| 改正法案を閣議決定し、国会に提出 |
2025年2月4日 |
2026年2月20日 |
| 国会で成立 |
2025年3月31日 |
2026年3月31日 |
どちらの年も、大綱は12月の下旬、成立は3月31日でした。次の令和9年度の分は、2026年8月31日時点の要望が財務省のサイトに載っています。4
使い始める時期は、項目ごとの注に書いてある
「令和8年度の改正」と聞くと、2026年4月から変わる印象を持つかもしれません。でも、使い始める時期は項目ごとに違います。大綱では、各項目の終わりの(注)に書かれています。
たとえば令和7年度の大綱は、基礎控除を58万円に引き上げる項目の注に、こう書いていました。令和7年分以後の所得税に適用する。給与の源泉徴収は、令和8年1月1日以後に支払う給与から。51年分の税金と、毎月の給与から引く税金とで、時期が分かれているわけです。
令和8年度の改正は、成立したあとの国税庁の案内では次のとおりです。6
- 基礎控除と給与所得控除の最低保障額の引き上げは、原則として2026年12月1日に施行し、令和8年分の所得税から適用する。
- 2026年11月までの給与の源泉徴収は変わらない。12月の年末調整で、1年分を新しい額で計算して精算する。
- 防衛特別所得税(所得税の額の1%)を新たに設け、復興特別所得税の税率を2.1%から1.1%に下げる。2027年1月1日以後の所得から。合計の税率は2.1%のままなので、源泉徴収税額の計算方法は変わらない。
今年の年末調整で基礎控除の額が変わるのは、2025年12月の大綱から始まった改正です。年収ごとの額は2026年の基礎控除はいくら?にあります。
大綱と、成立した改正法が同じとは限らない
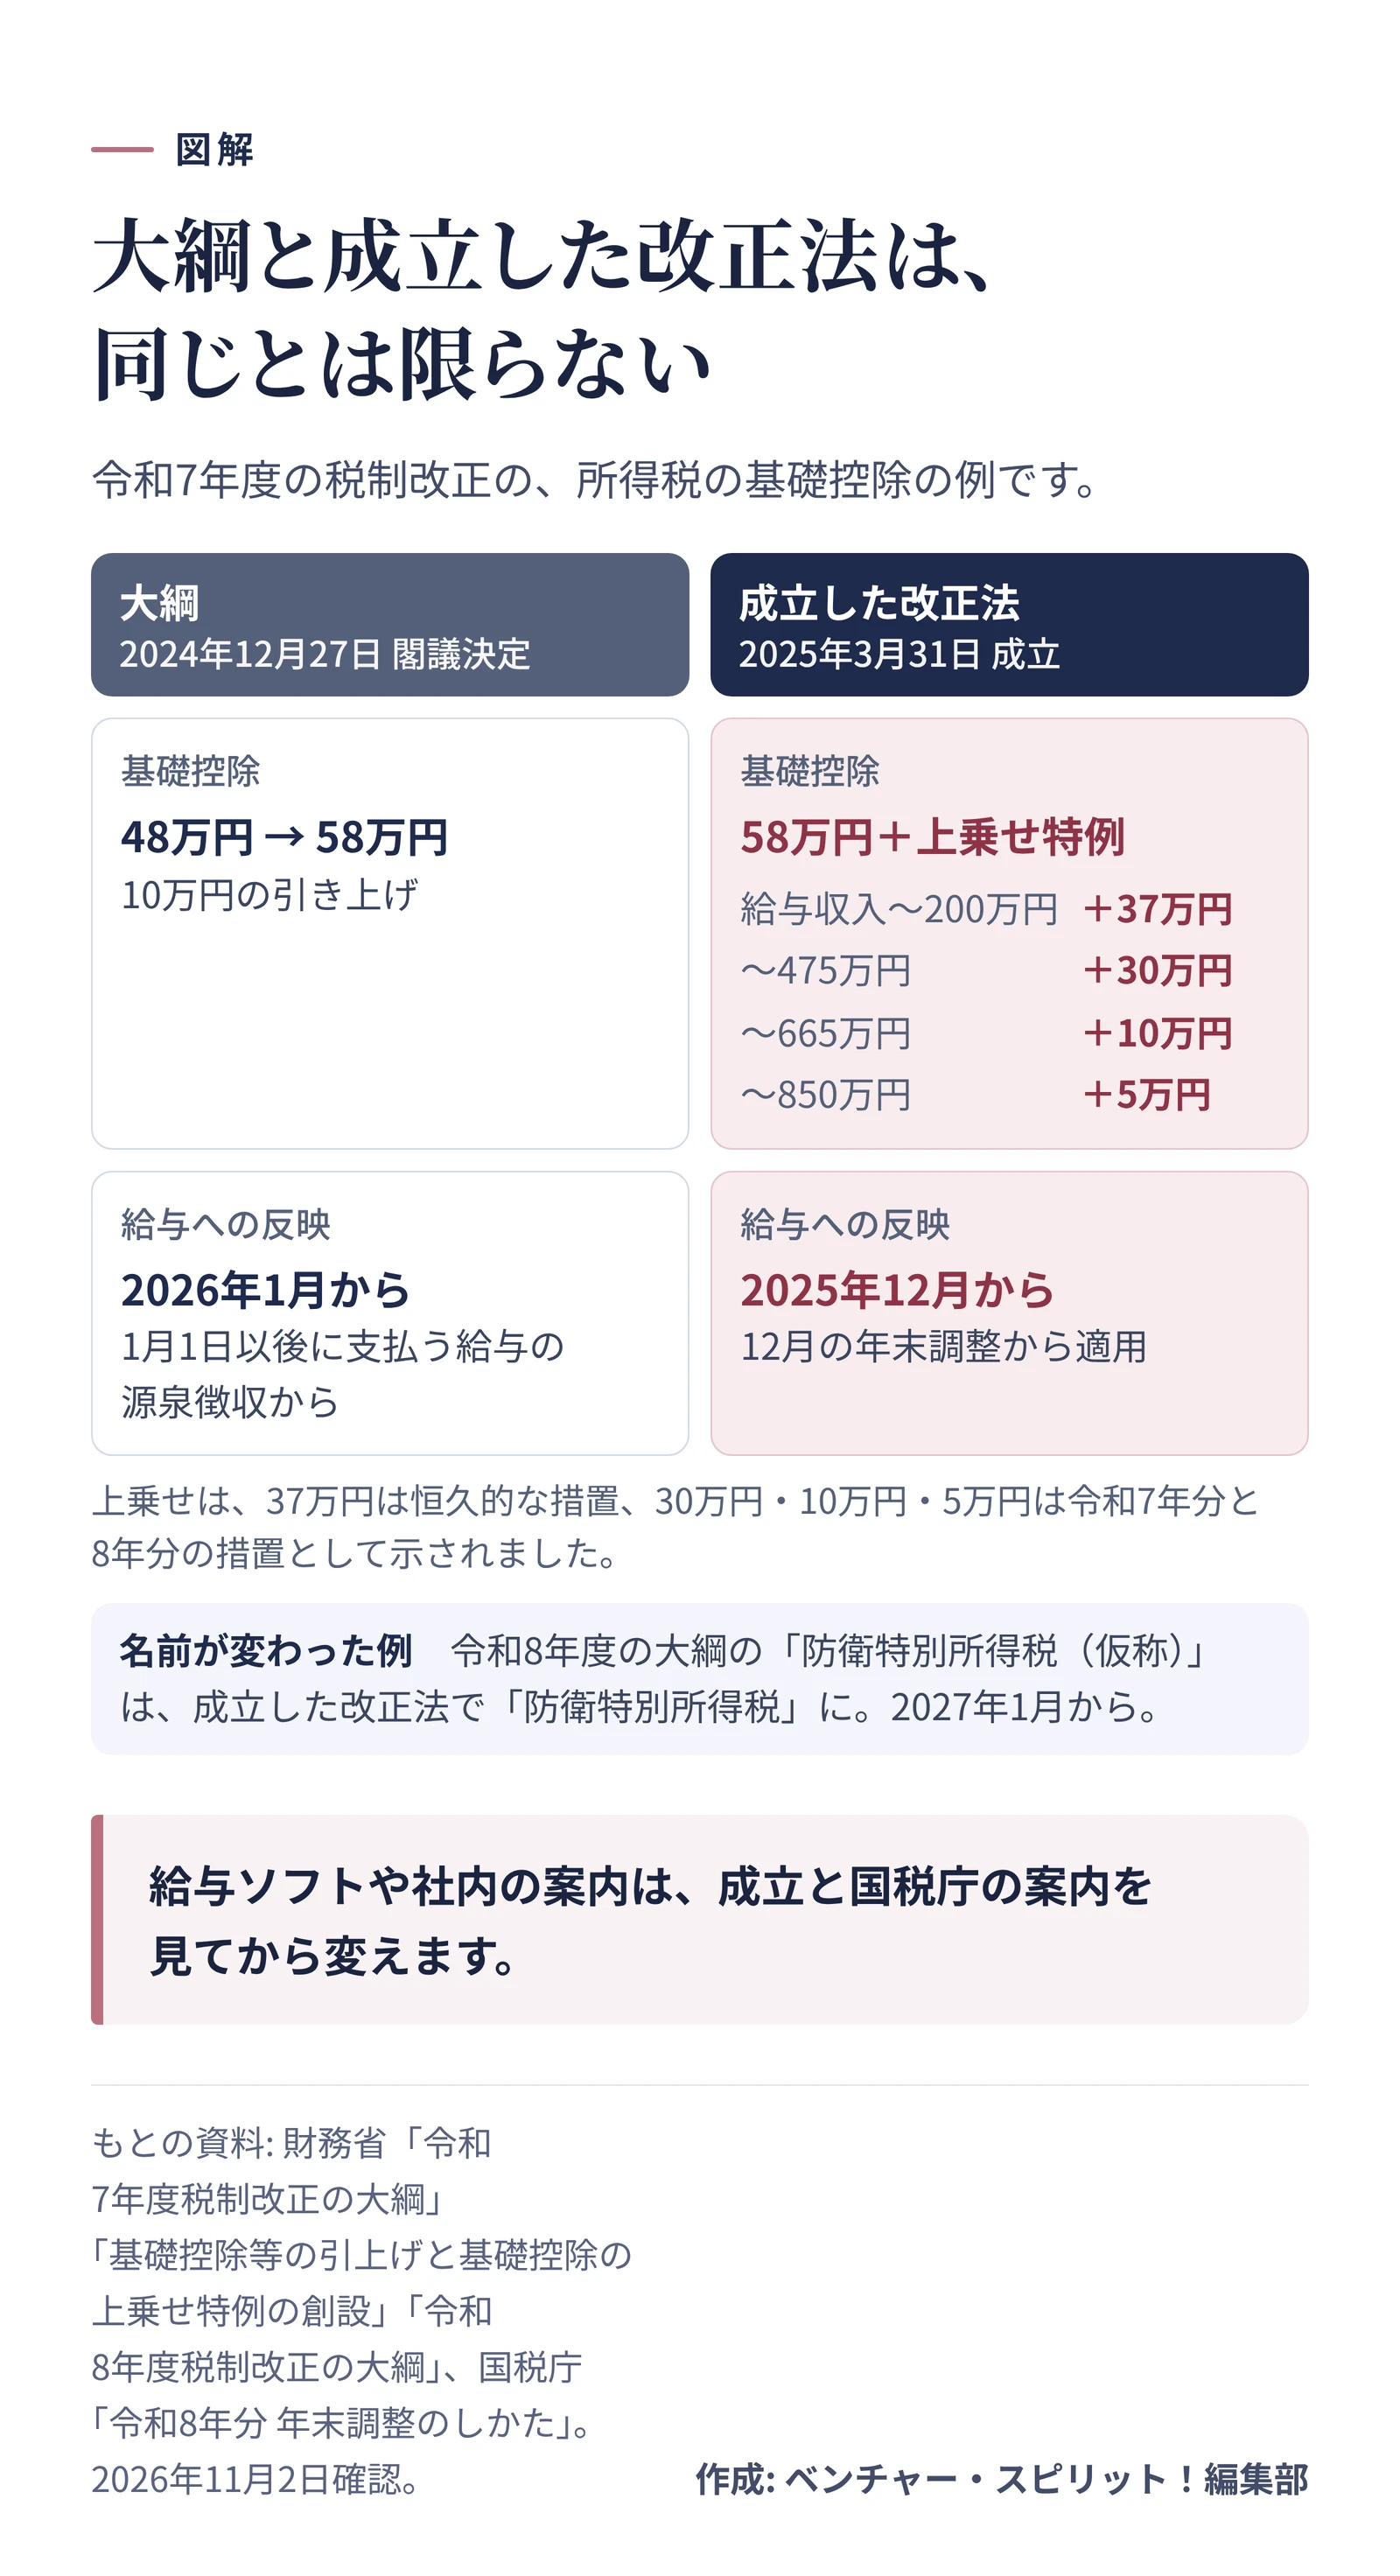
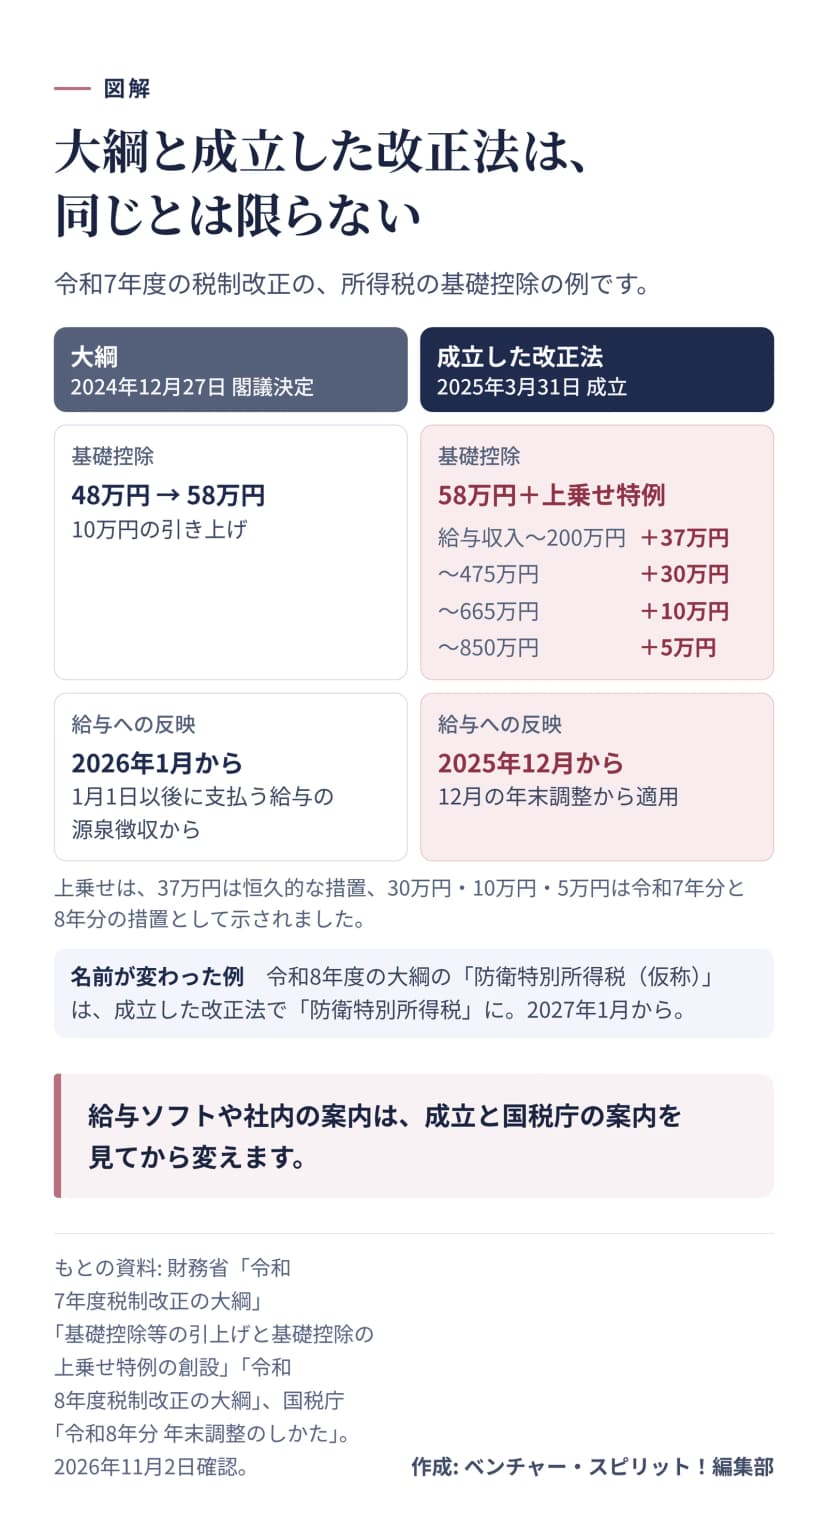 令和7年度の基礎控除で見る、大綱と成立した改正法の違い作成: 編集部 / 出典: 財務省「令和7年度税制改正の大綱」「基礎控除等の引上げと基礎控除の上乗せ特例の創設」ほか
大綱は計画なので、国会を通るまでに中身が変わることがあります。令和7年度がその例です。
2024年12月27日の大綱では、基礎控除の引き上げは10万円で、額は58万円でした。5ところが、2025年3月31日に成立した改正法では、58万円への引き上げに加えて、所得に応じた「上乗せ特例」が設けられています。給与の収入が200万円までの人は37万円、200万円から475万円までの人は30万円といった上乗せです。7大綱の本文に、この上乗せはありません。
時期も動きました。大綱では、給与の源泉徴収に反映するのは令和8年1月からでした。成立したあとは、令和7年12月の年末調整から適用されています。7
名前が変わる例もあります。令和8年度の大綱で「防衛特別所得税(仮称)」と書かれていた税は、成立した改正法で防衛特別所得税になりました。8
大綱の段階で給与ソフトの設定や社内の案内を変えると、あとで直す手間が増えます。動き出すのは、改正法の成立と国税庁の案内を見てからで十分です。令和8年分の年末調整の情報も、国税庁は2026年10月ごろに「年末調整がよくわかるページ」に載せるとしていました。6
大綱のニュースを見た日に確かめること
12月にニュースを見たら、次の順で確かめます。
- 与党の大綱か、閣議決定された政府の大綱か。
- 何年度の改正か。2026年12月に決まるのは、令和9年度の改正。
- 目次の「一 個人所得課税」に、給与や年末調整に関わる項目があるか。住民税は、同じ項目の中の(地方税)の部分に書かれる。
- 経理の仕事なら、ほかの章も目次で見る。令和8年度の大綱では「四 消費課税」に、インボイスの経過措置の見直しが入っていた。
- 気になる項目の(注)で、何年分の税からか、いつ支払う給与からかを確かめる。
- 3月末に改正法が成立したかを、財務省の「税制をめぐる最近の動き」で確かめる。
- 給与ソフトの更新と社内の案内は、国税庁の案内が出てから。
令和8年度の大綱の目次は、個人所得課税、資産課税、法人課税、消費課税、国際課税、防衛力強化の財源のための税制措置、納税環境整備、関税の8つの章でした。9全部を読む必要はありません。自分の仕事に関わる章と、その(注)だけ押さえておけば、1月からの準備の順番が立てやすくなります。インボイスの経過措置の今の割合は、請求書の受け取りから支払いまでで確かめられます。
この記事は、2026年11月2日に確認した財務省と国税庁の資料にもとづいています。令和9年度の大綱が出たあとは、その中身で確かめてください。