11月に入ると、人事の机に、扶養控除等(異動)申告書が戻ってきます。去年と同じに見えても、今年はそのまま通せないものが混じります。見つけたい間違いは2つ。ひとつは家族の所得の見積額、もうひとつは、今年の改正で新しく扶養に入る人の書き漏れです。
欄を決まった順に見ていけば、本人に聞き返す前に気づけます。今年は、この書類が2枚あります。令和8年分は、1年のあいだに家族のようすが変わっていないかを見るためのもの。令和9年分は、来年はじめての給与までに出してもらうもので、毎月の源泉徴収にも使います。
令和8年分と令和9年分は、使い道が違う
令和8年分は、今年のはじめに出してもらった書類です。年末調整では、これが今の家族のようすと合っているかを見ます。見るときの決まりは公式の資料にあって、所得は1月から12月までの見込み、年は12月31日の時点で決めます。
年の途中で家族に変わりがあったのに、届けが出ていないこともあります。見落としやすいのは、次の4つです。
2枚の違いを、表にしました。
| 比べる点 |
令和8年分の申告書 |
令和9年分の申告書 |
| 使い道 |
年末調整で、扶養控除などの内容を最終的に確認する |
来年の毎月の源泉徴収で、税額表の列を決める |
| 出す期限 |
今年の最初の給与を受け取る日の前日まで |
来年の最初の給与を受け取る日の前日まで(所得税法第194条) |
| 所得の見積りの期間 |
令和8年1月1日から12月31日 |
令和9年1月1日から12月31日 |
| 16歳以上(控除対象扶養親族) |
平成23年1月1日以前に生まれた人 |
平成24年1月1日以前に生まれた人 |
| 19歳以上23歳未満(特定扶養親族と特定親族) |
平成16年1月2日から平成20年1月1日 |
平成17年1月2日から平成21年1月1日 |
| 70歳以上(老人扶養親族) |
昭和32年1月1日以前に生まれた人 |
昭和33年1月1日以前に生まれた人 |
| 16歳未満の扶養親族 |
平成23年1月2日以後に生まれた人 |
平成24年1月2日以後に生まれた人 |
ずれで見落としやすいのは、住民税の欄に書いてきた、16歳未満の子です。令和9年のうちに16歳になる子は、来年分では親族の欄に書くことになります。所得が62万円までなら、税額表で数える人数が1人増えます。
去年の書類を写しただけでは、この移動に気づけません。来年分には、前の年から変わりがなければ「異動なし」と書くだけの簡易な申告書もありますが、子が16歳になるなど欄が変わる家族がいるときは、ふつうの様式で出してもらうと安心です。
所得の線が62万円に上がり、出し直しが要る人が出る
今年の税制改正で、扶養にできる家族の所得の線が上がりました。新しい線を使うのは12月1日からで、11月までの給与の源泉徴収は、今までどおりです。年末調整から使うと、国税庁は案内しています。
| 区分(合計所得金額) |
改正後(令和8年12月1日以後) |
改正前 |
| 扶養親族、同一生計配偶者、ひとり親の生計を一にする子 |
62万円以下(収入136万円以下) |
58万円以下(収入123万円以下) |
| 特定親族 |
62万円超123万円以下(収入136万円超197万円以下) |
58万円超123万円以下(収入123万円超188万円以下) |
| 配偶者特別控除の対象の配偶者 |
62万円超133万円以下(収入136万円超207万円以下) |
58万円超133万円以下(収入123万円超201万5,999円以下) |
| 勤労学生 |
89万円以下(収入163万円以下) |
85万円以下(収入150万円以下) |
表の( )内は、給与だけのときの収入です。影響が大きいのは、年収が123万円を超え136万円以下の家族でしょう。年のはじめの書類に書かなかった配偶者や、アルバイトをしている子が、新しく扶養の線に入ります。
線が上がったのは、基礎控除が引き上げられたためです。あわせて、給与から引ける額の最低が大きくなったので、同じ収入でも、所得は小さく出るようになりました。
こうした家族の控除を受けるには、申告書を出し直してもらいます。国税庁の年末調整のしかたに、そう書かれています。
税の扶養と、社会保険の扶養は、線が別ものです。年収の壁については税の扶養と社会保険の扶養の違いを、年末調整全体の流れについては年末調整の段取り2026年の改正点を見てください。
特定親族特別控除は、どの申告書に書くか
19歳から22歳で、所得が62万円を超え123万円までの親族を、特定親族といいます。令和7年分から、特定親族特別控除が使えるようになりました。書く場所は、次の2つです。
- 申告書の親族の欄に、所得が100万円以下の人を書き、「特定親族」にチェックを付ける。100万円を超える人は、ここには書かない。
- 基礎控除申告書などと1枚になった特定親族特別控除申告書に書く。控除そのものは、こちらで受ける。控除は1人につき、最高63万円。
親族の欄に書いてあるかどうかにかかわらず、2のほうを出してもらうよう、国税庁は案内しています。特定親族は扶養親族にあたらないので、本人の障害者控除の対象にもなりません。
欄ごとの見方と、間違えやすい点
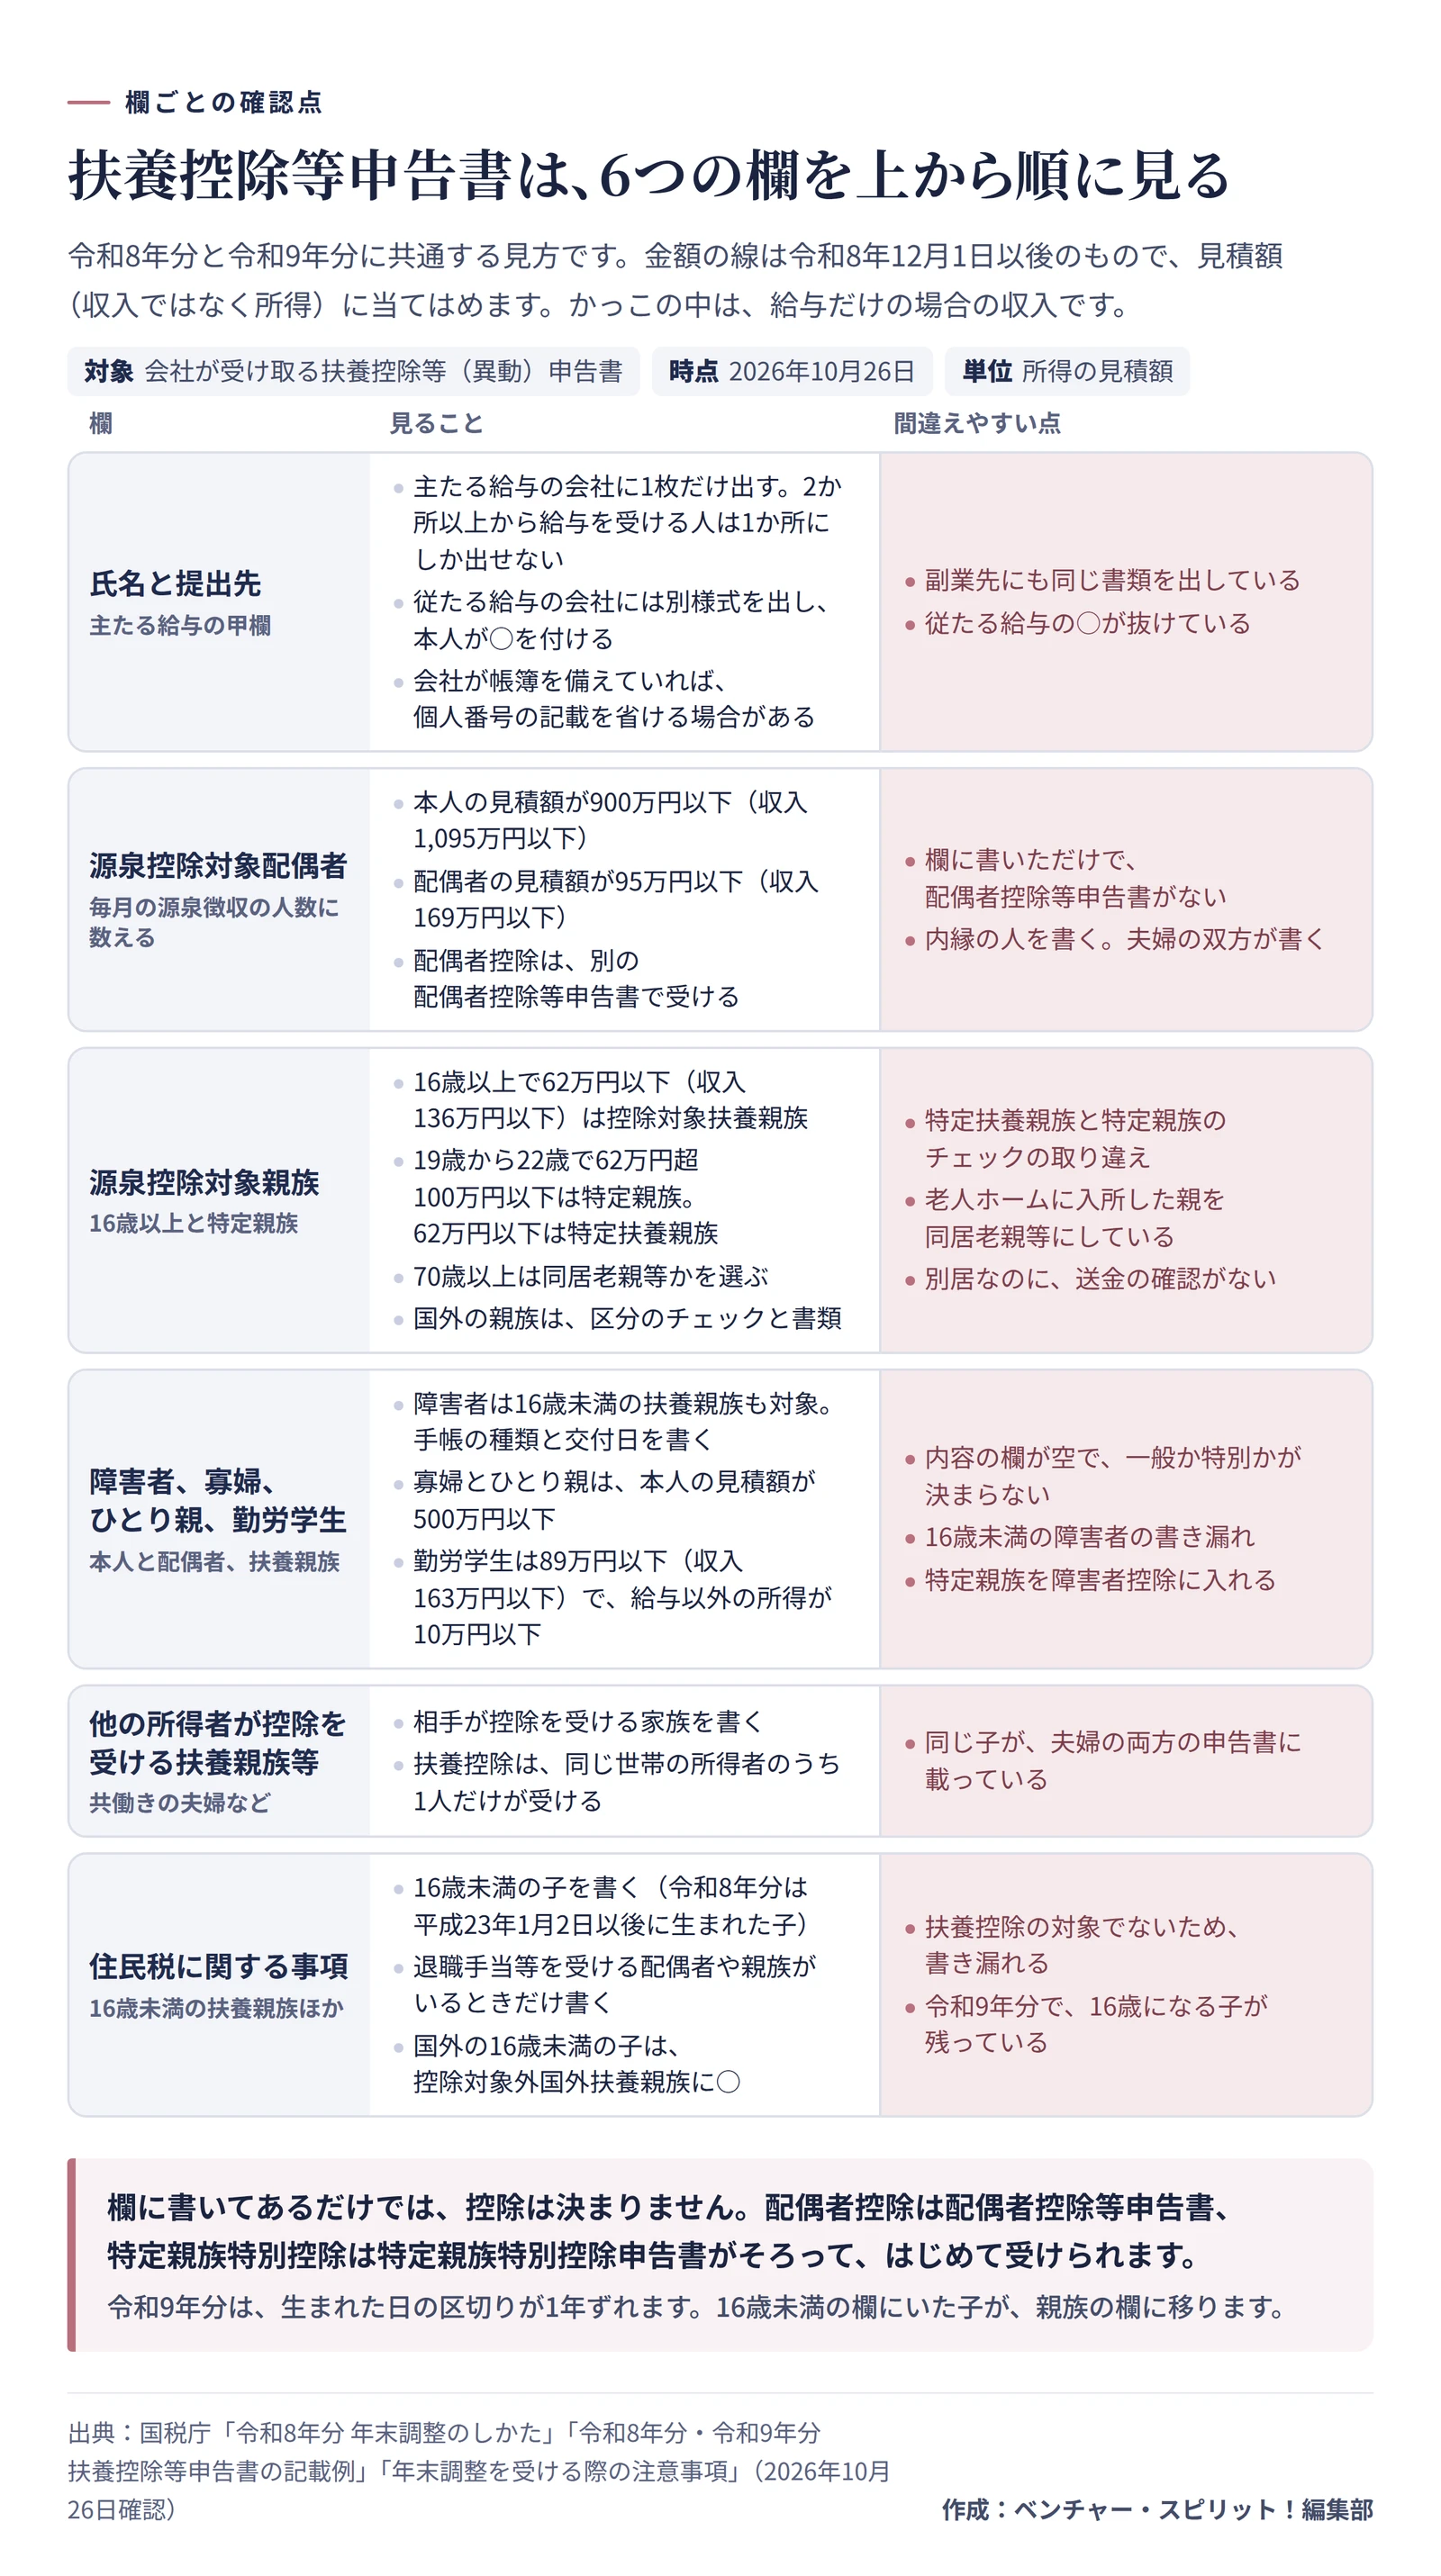
欄ごとの見る点と、間違えやすいところを、1枚にまとめました。
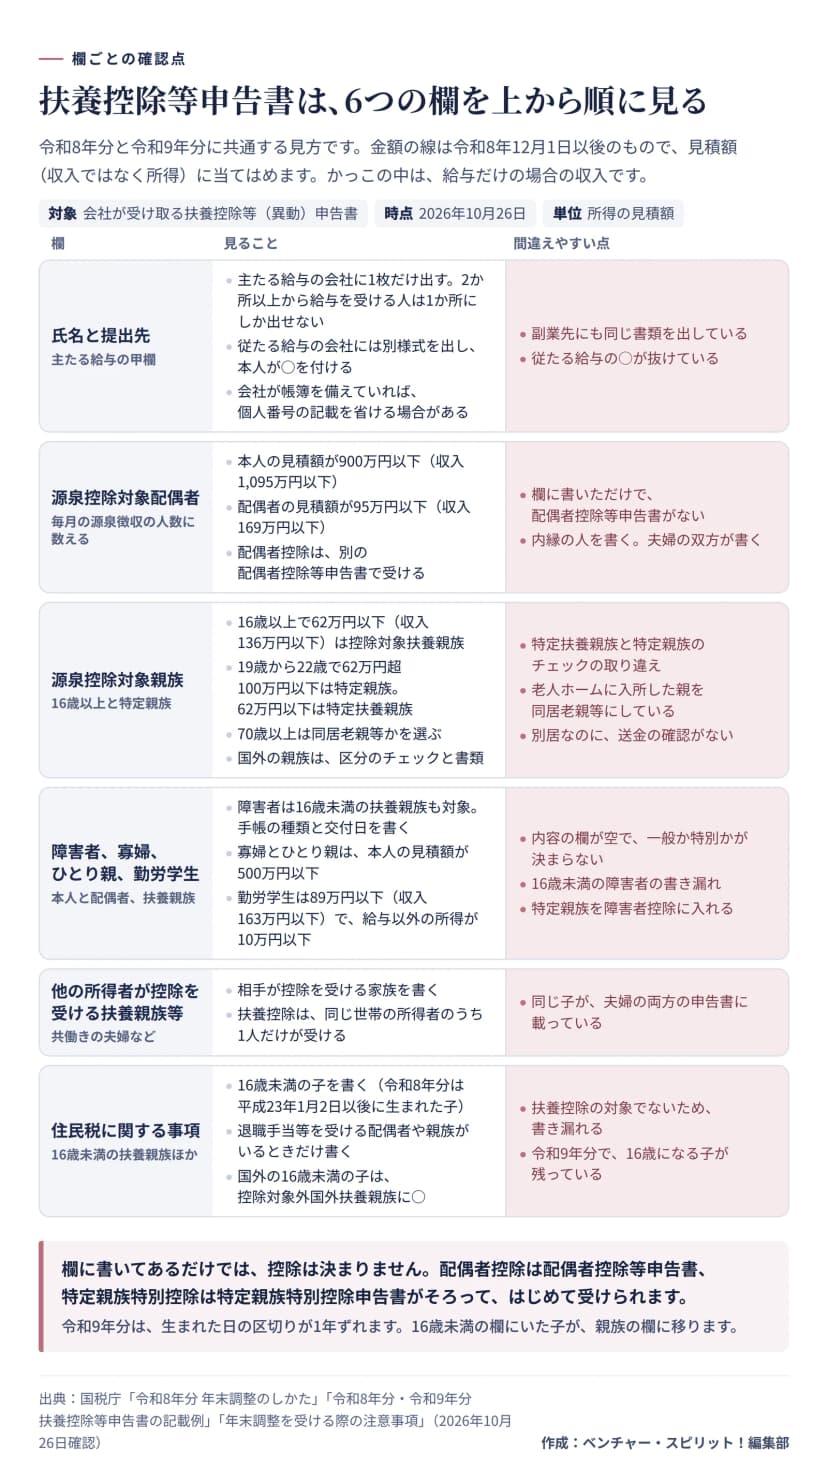 扶養控除等申告書の6つの欄ごとの確認点と、間違えやすい点作成: 編集部 / 出典: 国税庁 令和8年分 年末調整のしかた・扶養控除等申告書の記載例
この書類を書くのは本人ですが、年末調整の計算をするのは会社です。控除を受けすぎていれば、あとで足りない税を集めることになり、書き漏れがあれば、本人が受けられる控除を逃します。
まず、出した先が主たる給与の会社かどうかを見ます。2か所以上から給与をもらう人は、1か所にしか出せません。ほかの会社にも出しているときは、本人が従たる給与の欄に○を付けているかも見ます。
次に、欄ごとの所得の線を、表で押さえます。見積りが線に近いときは、収入に直して見直すと、取り違えに気づけます。
| 欄に書く人 |
見積額の線 |
給与だけのときの収入 |
| 配偶者の欄(本人の見積額が900万円以下) |
95万円以下 |
169万円以下 |
| 親族の欄の控除対象扶養親族(16歳以上) |
62万円以下 |
136万円以下 |
| 親族の欄の特定親族(19歳から22歳) |
62万円超100万円以下 |
136万円超174万円以下 |
| 障害者の欄の配偶者と扶養親族 |
62万円以下 |
136万円以下 |
| 勤労学生(本人) |
89万円以下 |
163万円以下 |
| 寡婦とひとり親(本人) |
500万円以下 |
6,777,778円以下 |
つまずきやすい点は、次の4つです。
- 配偶者の欄に名前があっても、配偶者控除等申告書がなければ、年末調整の配偶者控除は受けられない。内縁の人は配偶者に入らず、夫婦が互いの欄に書くこともできない。
- 親族の欄では、19歳から22歳の人を、見積額が62万円までかどうかで、特定扶養親族と特定親族に分ける。チェックを取り違えると、控除の種類から違ってくる。
- 障害者の控除は16歳未満の子にも使えるので、親族の欄にいない子が、障害者の欄に出てくることがある。手帳の種類と交付の日が空だと、一般か特別かが決まらない。
- 他の所得者が控除を受ける欄は、共働きの夫婦が使う。扶養控除は同じ世帯の所得者のうち1人しか受けられないので、配偶者が同じ会社にいれば、同じ子が両方の申告書に載っていないかを突き合わせる。
住民税の欄には、16歳未満の子を書きます。扶養控除の対象ではないので、書き漏れに気づきにくい欄です。年末調整のしかたには、内閣官房からのお知らせとして、この情報が今後の「所得に連動したきめ細かな給付」の事務に使われる見込みがあり、漏れのないようにと書かれています。
所得の見積額は、収入から給与所得控除を引いて出す
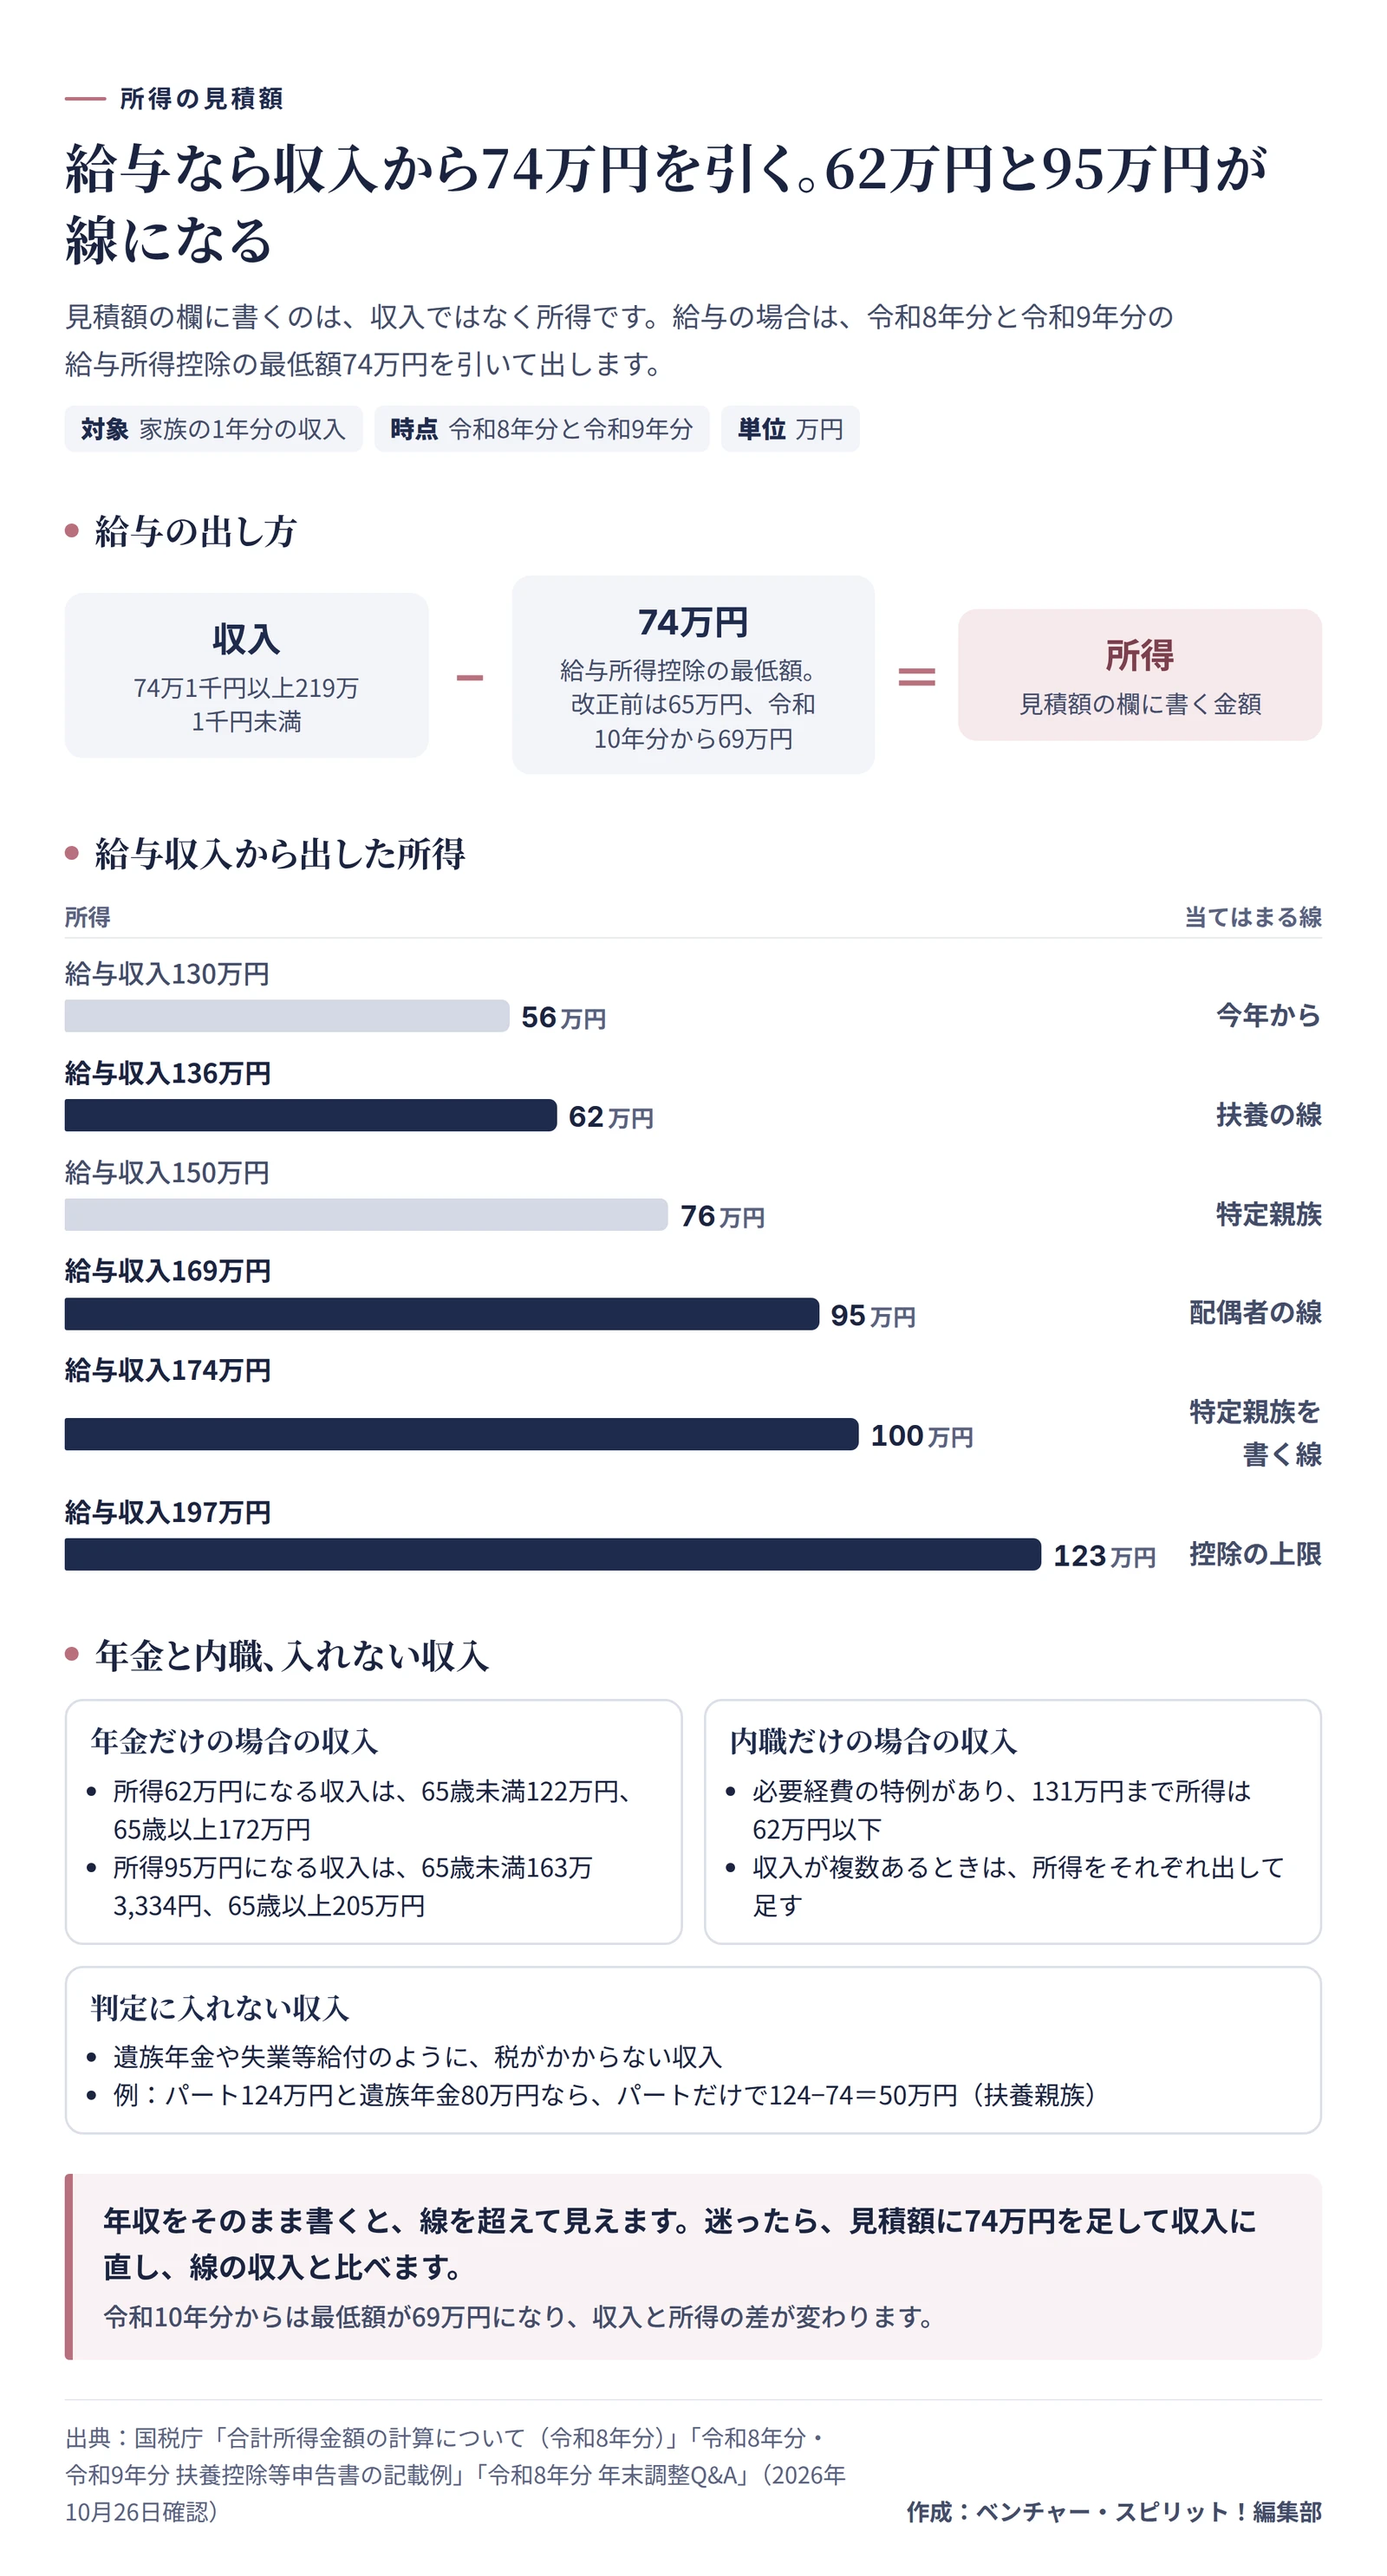
見積額の欄に書くのは、収入ではなく所得です。家族に聞いて返ってくるのは、年収のほうでしょう。年収をそのまま書くと、62万円を超えているように見えて、扶養に入れない人と誤解されます。年末までの給料の見込みも含めた、1年分で考えます。
給与の所得は、収入から給与所得控除を引いて出します。計算は、次の順に進めます。
- 1年分の収入を見積もる。毎月の給料に12をかけ、賞与や年末までの増減の見込みも入れる。
- 収入が74万1千円以上219万1千円未満なら、74万円を引く。74万円は給与所得控除の最低額で、令和8年分と令和9年分の金額。改正前は65万円で、令和10年分からは69万円。
- 出た額が、見積額の欄に書く所得になる。
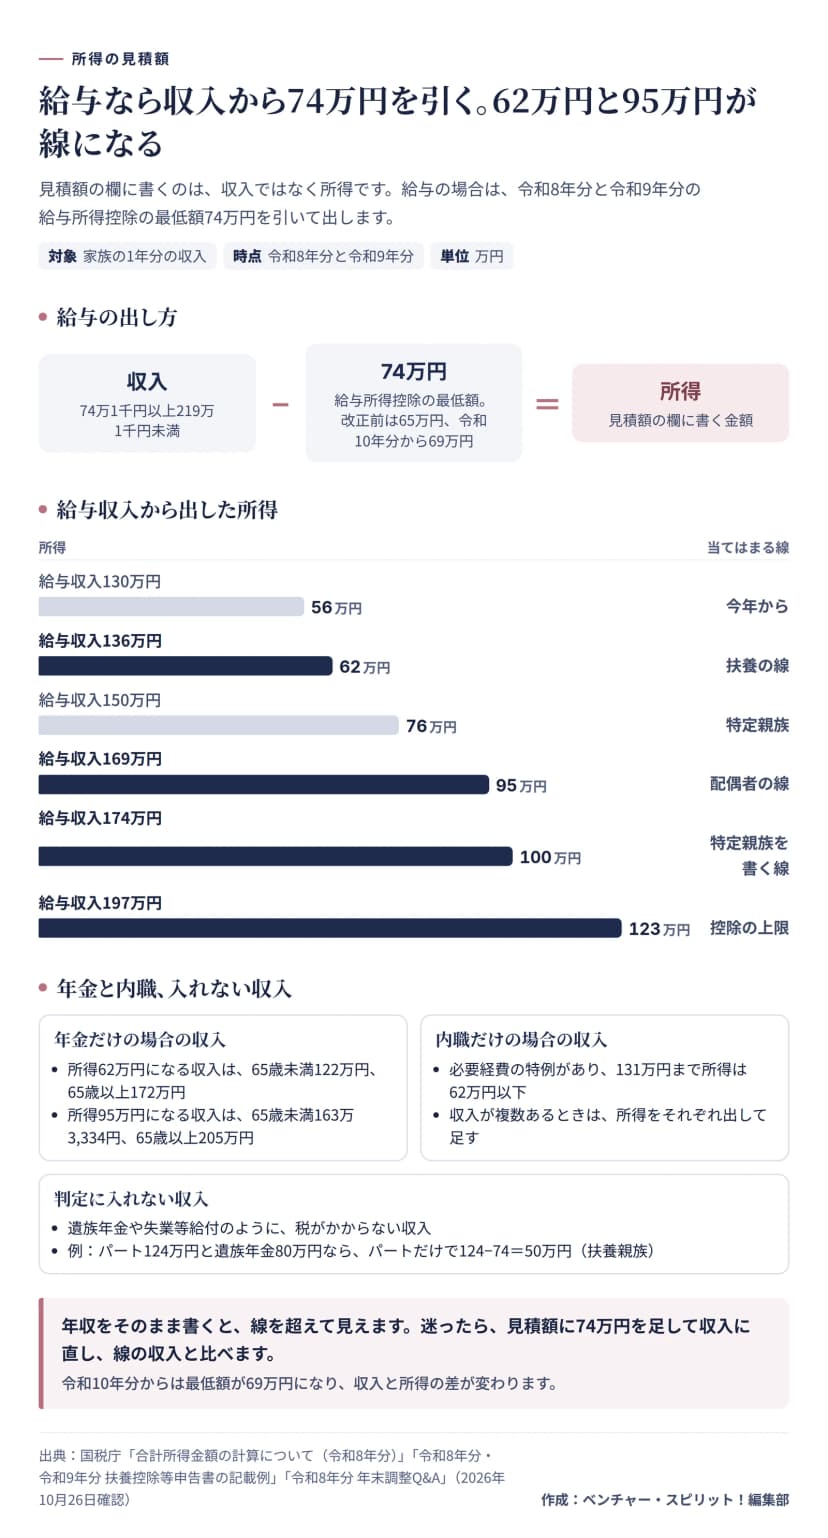 給与の収入から所得の見積額を出す計算と、62万円・95万円の線作成: 編集部 / 出典: 国税庁 合計所得金額の計算について(令和8年分)ほか
線になる金額を、収入に置き換えると次の表になります。年金だけの家族の分も入れました。
| 収入の種類と額 |
所得 |
当てはまる線 |
| 給与1,300,000円 |
560,000円 |
改正前は対象外、今年は対象 |
| 給与1,360,000円 |
620,000円 |
扶養親族と同一生計配偶者の線 |
| 給与1,370,000円 |
630,000円 |
62万円を超え、扶養親族にならない |
| 給与1,500,000円 |
760,000円 |
19歳から22歳なら特定親族 |
| 給与1,690,000円 |
950,000円 |
配偶者の欄に書く線 |
| 給与1,740,000円 |
1,000,000円 |
親族の欄に特定親族を書く線 |
| 給与1,970,000円 |
1,230,000円 |
特定親族特別控除の上限 |
| 年金1,220,000円(65歳未満) |
620,000円 |
扶養親族と同一生計配偶者の線 |
| 年金1,720,000円(65歳以上) |
620,000円 |
扶養親族と同一生計配偶者の線 |
| 年金1,633,334円(65歳未満) |
950,000円 |
配偶者の欄に書く線 |
| 年金2,050,000円(65歳以上) |
950,000円 |
配偶者の欄に書く線 |
意外に思えるのは、社会保険の130万円が、税の判定とは別ものだということです。税の線は、今年から収入136万円になりました。見積額の欄に130万円とあれば、収入と所得を取り違えたか、社会保険の線と混ぜたのでしょう。
遺族年金や失業等給付のように、税がかからない収入は、判定に入れません。収入がいくつかあるときは、所得をそれぞれ出して足します。足し方は、「合計所得金額の計算について」という資料にあります。
国外の親族の書類とマイナンバー
国外に住む親族を扶養にするときは、申告書に書くだけでは足りません。次の書類が要ります。
- 親族関係書類は、戸籍の附票の写しと旅券の写し、または外国政府などが出した書類です。
- 送金関係書類は、金融機関やクレジットカード会社の書類のように、必要なつど送ったことがわかるものです。
- 留学を理由にする30歳以上70歳未満の人には、留学ビザ等書類も要ります。
- 生活費や教育費を38万円以上送っている30歳以上70歳未満の人には、38万円送金書類も要ります。
外国語の書類には、訳文もつけてもらいます。そろえるのに時間がかかることもあるので、国外の親族がいる社員には、書類を配るときにひとこと伝えておくと、間に合いやすくなります。出す時期も違っていて、親族関係書類と留学ビザ等書類は申告書を出すとき、送金の2つは年末調整のときです。このとき、生計を一にする事実の欄に、今年の送金額を書き足してもらいます。
申告書には、本人と、配偶者や親族のマイナンバーを書くことになっています。会社は、番号と身元の2つで本人確認をします。ただし、会社がマイナンバーを書いた一定の帳簿を備えているときは、申告書への記載を省けます。
要件を満たせば、書面の代わりに電磁的な方法で受け取れます。進め方は年末調整の電子化の進め方を見てください。
回収したあとは、確認表の7つの順に見る
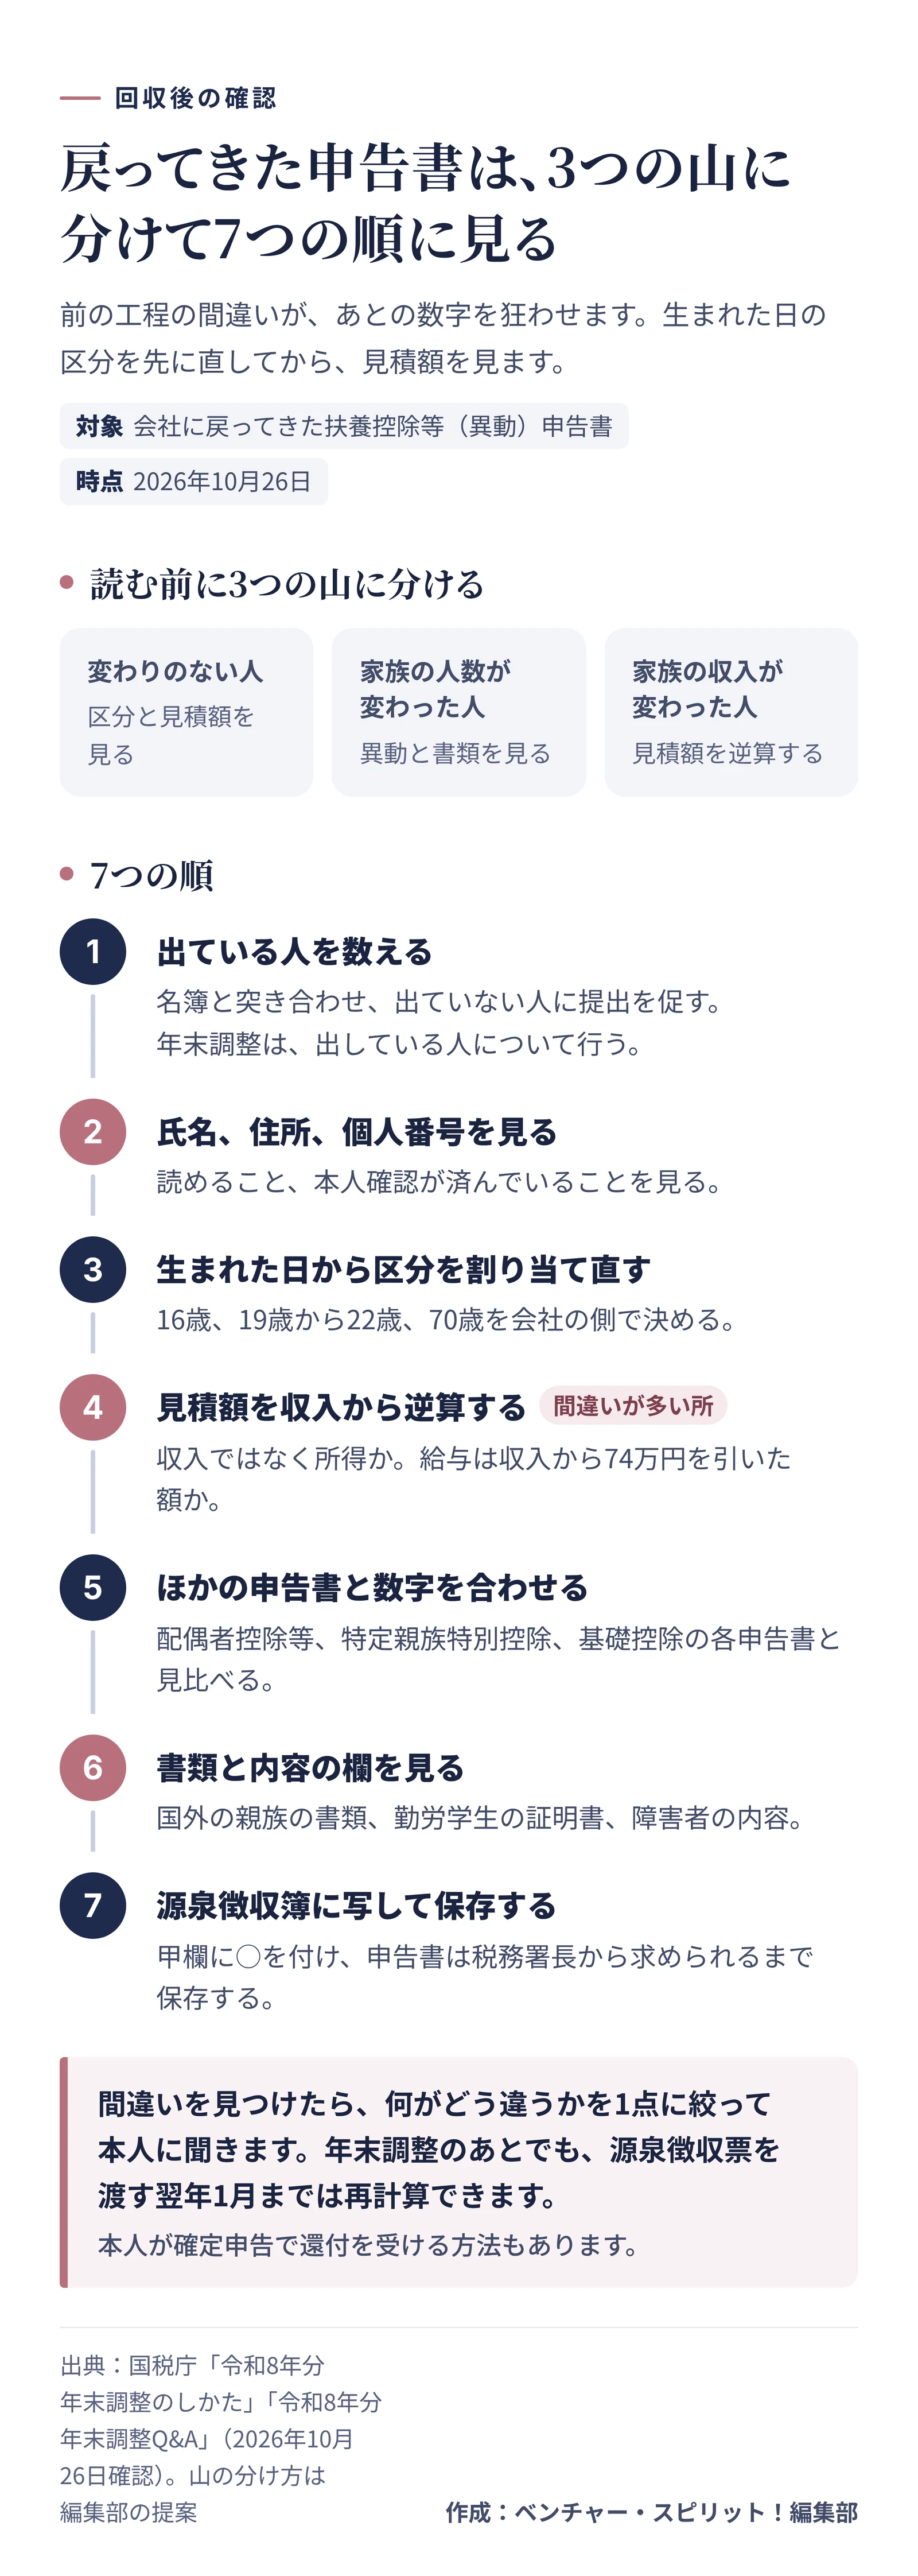
戻ってきた申告書は、読みはじめる前に、3つの山に分けます。去年から変わりのない人、家族の人数が変わった人、家族の収入が変わった人です。変わりのない山は、生まれた日の区分と見積額だけを見れば足ります。
見る順番は、次のとおりです。順番を決めるのは、前の工程の間違いが、あとの数字を狂わせるからです。生まれた日の区分を間違えたまま見積額を見ても、線が合いません。
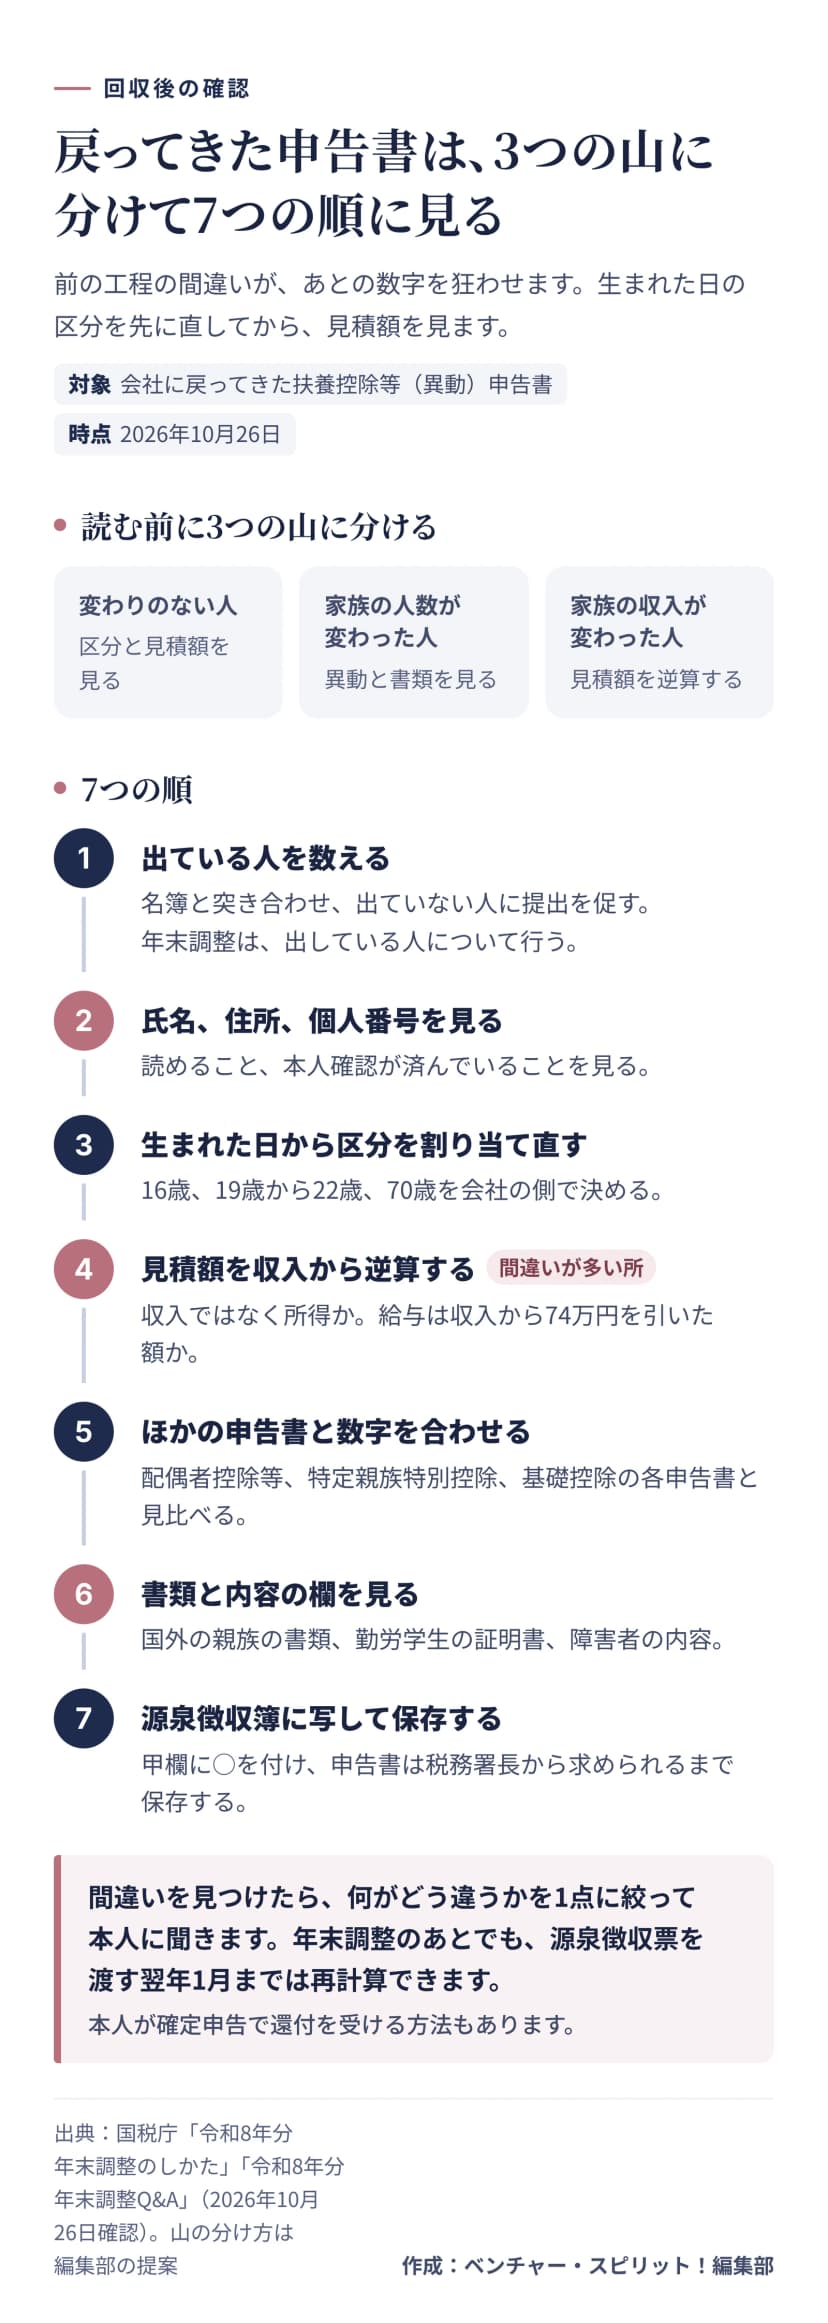 回収した申告書を3つの山に分け、7つの順に見る流れ作成: 編集部 / 出典: 国税庁 令和8年分 年末調整のしかた・年末調整Q&A
- 提出した人の名簿をつくり、出ていない人に出すよう促す。年末調整は、申告書を出している人について行う。
- 氏名、住所、個人番号が読めること、本人確認が済んでいることを見る。
- 家族の生年月日から、区分を会社の側で割り当て直す。
- 見積額が収入ではなく所得になっているかを、収入から逆算して見る。
- 配偶者控除等申告書、特定親族特別控除申告書、基礎控除申告書の数字と合っているかを見る。
- 国外の親族の書類、勤労学生の証明書、障害者の内容の欄が入っているかを見る。
- 源泉徴収簿の扶養控除等の申告の欄に写し、甲欄に○を付ける。申告書は、税務署長から求められるまで保存する。
どれも、悪気があって起きる間違いではありません。収入と所得の区別がつかないまま書いたり、家族の生まれた日を去年の写しのまま書いたりすれば、起こります。
見つけた間違いは、本人に直してもらいます。聞き返す文は、何がどう違うかを1点に絞ると、戻りが早くなります。
年末調整のあとで気づいたとき
年末調整を終えたあとで、扶養に入る家族がいるとわかることもあります。扶養親族かどうかは12月31日の現況で決めるので、今年分の控除は受けられます。国税庁のQ&Aによると、申告書を出してもらえば、源泉徴収票を渡す翌年1月まで、年末調整をやり直せます。
見積りと、あとから決まった所得がずれて、配偶者控除などの額が変わるときも、同じ期限までやり直せます。やり直さずに、本人が確定申告で還付を受ける方法もあります。
戻ってきた書類は、去年の写しではなく、生まれた日と収入から数え直した結果と見比べます。この作業を欄の順に決めておけば、担当が替わっても、同じように見られます。
この記事は、2026年10月26日の時点で、国税庁の資料と所得税法を見て確認した内容です。個別の判断は、税理士か税務署に聞いてください。