国税庁は、2027年(令和9年)1月4日にe-Taxソフトを更新する予定です。源泉所得税の徴収高計算書などの様式が新しくなります(e-Taxのお知らせ・2026年9月24日掲載)。同じ1月から、源泉所得税には防衛特別所得税が加わり、法定調書と源泉徴収票の出し方も変わります。経理・給与の担当者がe-Taxで行う手続きを、年末から2月までの段取りに沿って整理しました。
2027年1月にe-Taxまわりで変わること
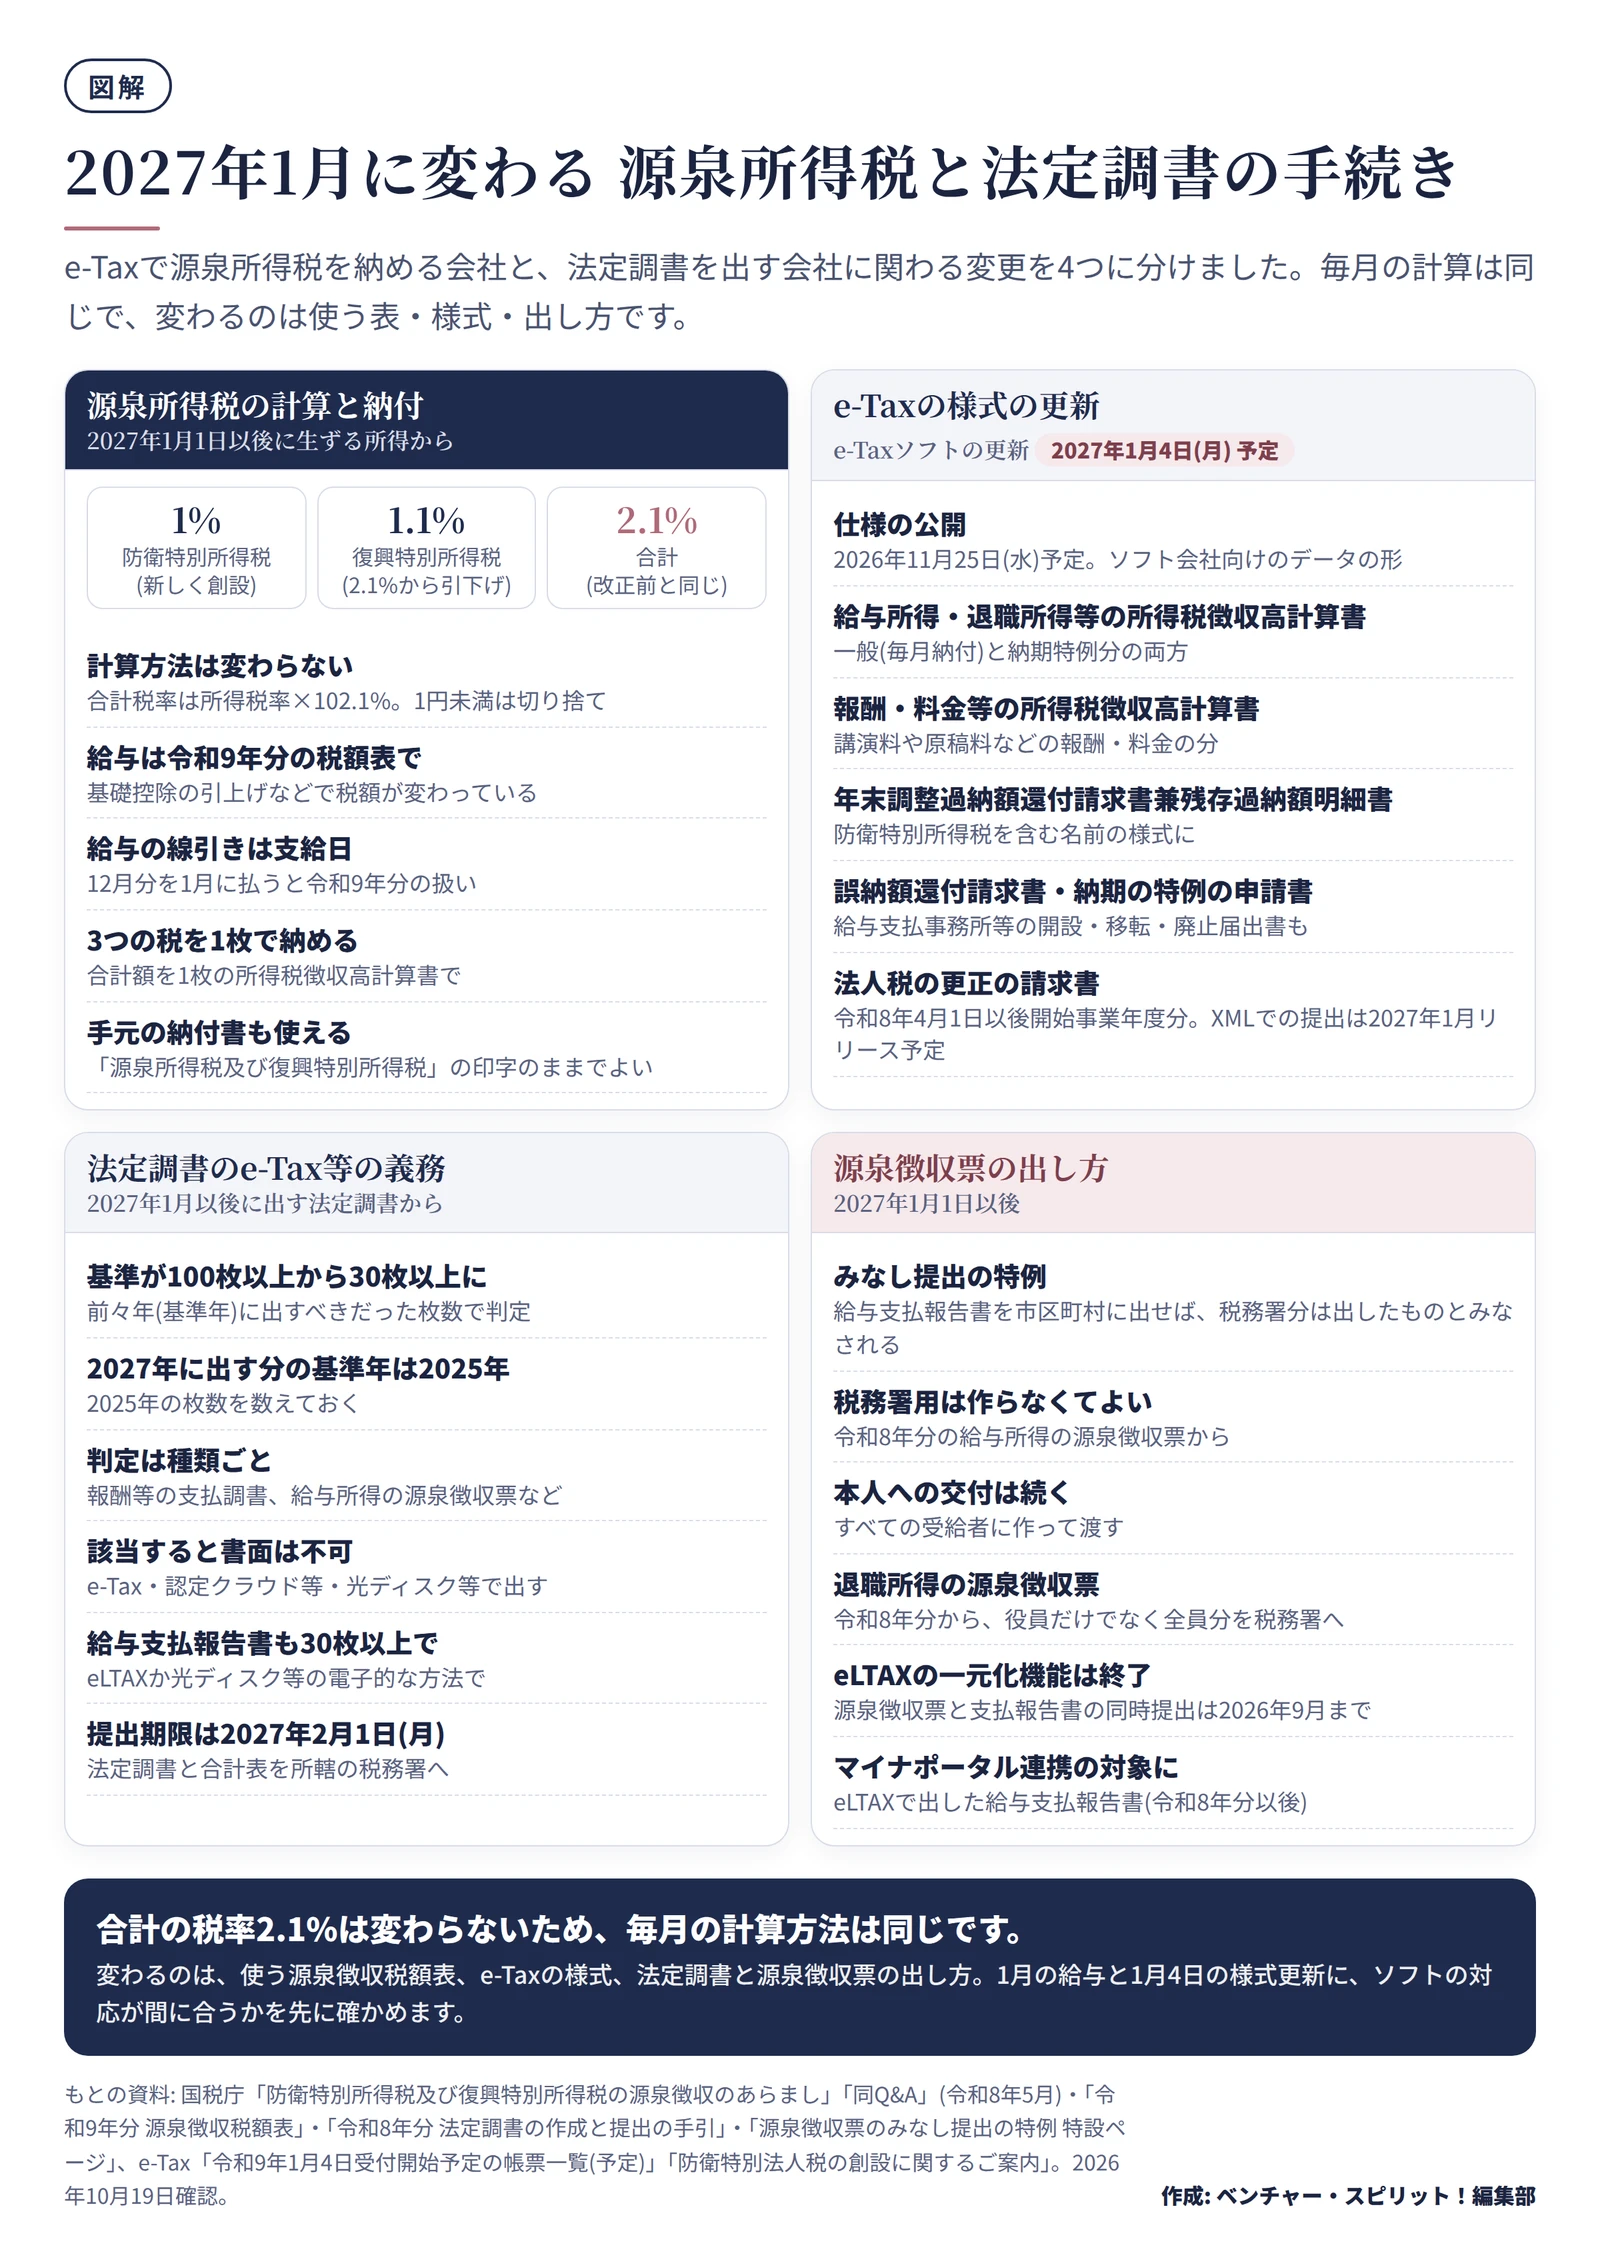
変わる点は、源泉所得税の計算と納付、e-Taxの様式、法定調書、源泉徴収票の4つに分かれます。どれも国税庁とe-Taxの公表資料で確かめたものです(2026年10月19日時点)。
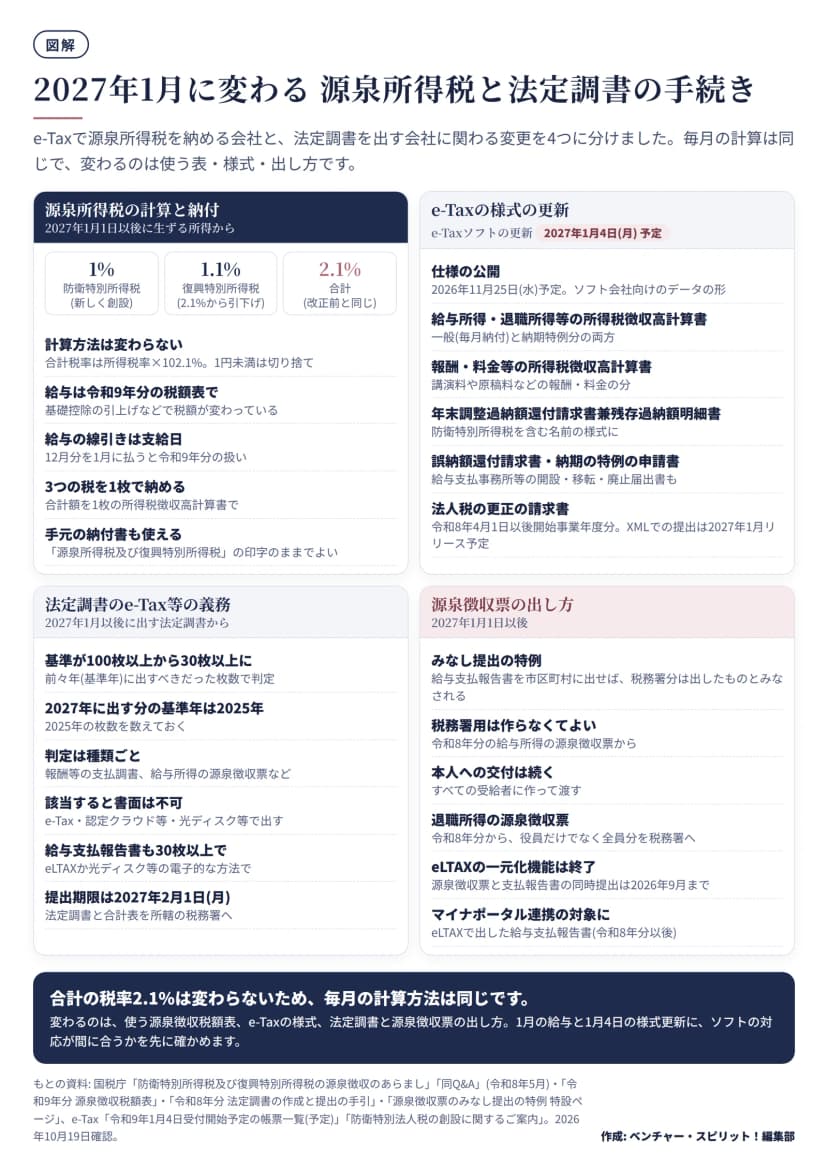 2027年1月に変わる源泉所得税・e-Taxの様式・法定調書・源泉徴収票作成: 編集部 / もとの資料: 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」ほか
| 変わること |
いつから |
経理・給与の手続きへの影響 |
| 防衛特別所得税の創設(源泉徴収する所得税の額の1%)と復興特別所得税の引下げ(2.1%から1.1%) |
2027年1月1日以後に生ずる所得 |
合計2.1%は同じで、計算方法は変わらない。3つの税の合計を1枚の徴収高計算書で納める |
| 令和9年分 源泉徴収税額表 |
2027年1月1日以後に支払う給与 |
基礎控除の引上げなどで税額が変わっている。給与ソフトの表を切り替える |
| e-Taxソフトの更新 |
2027年1月4日(月)に受付開始の予定 |
徴収高計算書(一般・納期特例分)、報酬・料金等の徴収高計算書、年末調整過納額還付請求書などが更新の対象 |
| 法定調書のe-Tax等の義務 |
2027年1月以後に出す法定調書 |
前々年の枚数の基準が100枚以上から30枚以上に。種類ごとに判定 |
| 源泉徴収票のみなし提出の特例 |
2027年1月1日以後 |
給与支払報告書を市区町村に出せば、税務署用の給与所得の源泉徴収票は不要 |
防衛特別所得税が加わっても、毎月の計算は同じ
防衛特別所得税は、源泉徴収する所得税の額の1%です。あわせて復興特別所得税の税率が2.1%から1.1%に下がり、課税期間は2047年(令和29年)12月31日まで10年延びました。足すと2.1%で今と同じなので、国税庁は源泉徴収税額の計算方法に変更は生じないとしています。
報酬・料金などは、支払金額に「所得税率×102.1%」の合計税率をかけ、1円未満を切り捨てます。たとえば講演料222,222円(所得税率10%)なら、222,222円×10.21%で22,688円です。
| 所得税率 |
5% |
10% |
15% |
16% |
18% |
20% |
| 合計税率 |
5.105% |
10.21% |
15.315% |
16.336% |
18.378% |
20.42% |
迷いやすいのは「2027年1月1日以後に生ずる所得」の線引きです。給与は支給日で決まるため、12月分の給与を1月に払う会社では、その給与から令和9年分の扱いになります。
e-Taxの様式は1月4日に新しくなる
e-Taxは2027年1月4日(月)にe-Taxソフトを更新し、それに先立ち2026年11月25日(水)に仕様を公開する予定です。仕様は、給与ソフトや会計ソフトを作る会社向けのデータの形です。更新の対象として公表された帳票一覧(予定)には、給与・経理の担当者が使う次の様式が入っています。
| 様式 |
使う場面 |
| 給与所得・退職所得等の所得税徴収高計算書(一般) |
毎月の源泉所得税の納付 |
| 給与所得・退職所得等の所得税徴収高計算書(納期特例分) |
納期の特例の承認を受けた会社の半年ごとの納付 |
| 報酬・料金等の所得税徴収高計算書 |
講演料や原稿料などの報酬・料金から引いた税の納付 |
| 源泉所得税、防衛特別所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書 |
年末調整の還付を会社で払いきれないとき |
| 源泉所得税、防衛特別所得税及び復興特別所得税の誤納額還付請求書 |
納めすぎた源泉所得税の還付を求めるとき |
| 源泉所得税の納期の特例の承認に関する申請書 |
納期の特例を始めるとき |
| 給与支払事務所等の開設・移転・廃止届出書 |
給与を払う事務所を開く・移す・閉じるとき |
法人税の担当者は、令和8年4月1日以後に始まる事業年度の法人税申告書に係る更正の請求にも注意します。e-Taxでのデータ(XML形式)の提出は2027年1月にリリースの予定で、それまでは書面かイメージデータ(PDF形式)で出します。
e-Taxで源泉所得税を納める段取り
源泉所得税をキャッシュレスで納めるには、先にe-Taxで徴収高計算書のデータを作って送ります。初めての会社は、次の順番で準備します。
- e-Taxの開始届出を出し、利用者識別番号を受け取ります。e-Taxソフト(WEB版)から送ることもできます。
- 納税用確認番号(必須)とメールアドレス(推奨)を登録します。徴収高計算書と納付情報登録依頼の送信には、電子証明書は要りません。
- 納付方法を決めて準備します。法人がダイレクト納付を使うときは、届出書を書面で所轄の税務署に出します。使う日のおおむね1か月前までが目安で、オンラインでの提出は個人だけです。
- 毎月(納期の特例なら半年ごと)、e-Taxソフト(WEB版)で徴収高計算書データを作って送ります。納める税額が0円でも送れます。
- 受信通知かメッセージボックスの納付区分番号通知から納付し、完了通知を確かめます。
| 納付方法 |
事前の準備 |
気をつける点 |
| ダイレクト納付 |
届出書を書面で税務署へ(使えるまで1か月程度) |
「自動ダイレクト」にチェックすると法定納期限の当日に引き落とし。指定日の前日までに残高を確かめる |
| インターネットバンキング |
ペイジーに対応した金融機関と契約 |
金融機関の画面で払込情報を確かめて納める |
| クレジットカード納付 |
使えるカード |
決済手数料がかかる(国の収入ではない) |
| スマホアプリ納付 |
Pay払いのアカウント登録と残高のチャージ |
納付税額が30万円以下のとき |
e-Taxで納めて紙の納付書が要らなくなった会社は、徴収高計算書データの「所得税徴収高計算書用紙の送付の要否」欄で「1 送付不要」を選びます。次の年末調整の書類の送付から、納付書の郵送が止まります。
2027年1月の納期限
源泉所得税は原則として、支払った月の翌月10日までに納めます。納期の特例の承認を受けている会社は、7月から12月分を翌年1月20日までに納めます。国税庁の「令和8年分 年末調整のしかた」は、年末調整に係る源泉所得税の納期限を次のように示しています。
| 納める分 |
決まり |
2027年1月の納期限 |
| 12月に払った給与など(年末調整分を含む) |
翌月10日(休日なら休日明け) |
1月12日(火) |
| 納期の特例の7月から12月分 |
翌年1月20日 |
1月20日(水) |
e-Taxホームページの「源泉所得税のキャッシュレス納付体験コーナー」では、徴収高計算書の作成から納付までの画面を試せます。実際の送信や納付はされないので、新しく担当になった人の練習に使えます。
1月の納付で迷いやすい場面
- 年末調整の超過額を1月分から差し引く: 防衛特別所得税を含まない令和8年分の年末調整の超過額でも、給与所得・退職所得等の徴収高計算書の「年末調整による超過税額」欄に書きます。
- 租税条約の限度税率を使う非居住者への支払い: 防衛特別所得税と復興特別所得税はかかりません。かかる分と同時に納めるときは、別の用紙の徴収高計算書に分けます。
- 還付の請求: 所得税・防衛特別所得税・復興特別所得税の合計額で請求します。分けて請求する必要はありません。
法定調書と源泉徴収票は2027年の提出から出し方が変わる
令和8年分の法定調書と合計表は、2027年2月1日(月)までに所轄の税務署に出します。給与支払報告書の提出先は市区町村で、期限は同じ2月1日です。
30枚以上ならe-Tax等で出す
前々年(基準年)に出すべきだった枚数が30枚以上の法定調書は、e-Tax・認定クラウド等・光ディスク等で出します。2026年までに出す分は100枚以上が基準でした。判定は種類ごとで、2027年に出す分は2025年の枚数で決まります。
たとえば2025年に出すべきだった「報酬、料金、契約金及び賞金の支払調書」が30枚以上なら、2027年に出す報酬等の支払調書はe-Tax等で出します。該当する法定調書は、書面では出せません。 給与支払報告書も、基準年の給与所得の源泉徴収票が30枚以上なら、eLTAX(地方税のポータルシステム)か光ディスク等で出します。
e-Taxソフト(WEB版)では、報酬等の支払調書や給与所得の源泉徴収票など6種類の法定調書を作って出せます。表計算ソフトで作ったCSVファイルも読み込めます。国税庁の「CSVファイル等作成・分割ツール」を使うと、WEB版の送信上限(6,900レコード程度、かつ20MB以下)に収まるよう分けられます。
税務署用の給与所得の源泉徴収票は作らなくてよくなる
2027年1月1日以後、市区町村に給与支払報告書を出せば、税務署に給与所得の源泉徴収票を出したものとみなされます(源泉徴収票のみなし提出の特例)。令和8年分から、税務署用の源泉徴収票を作って出す必要はなくなります。本人に渡す源泉徴収票は、これまでどおり全員分が必要です。
eLTAXで出した給与支払報告書(令和8年分以後)は、従業員が確定申告をするとき、マイナポータル連携で給与の情報が自動で入る対象になります。なお、源泉徴収票と支払報告書をまとめて作って出せたeLTAXの「電子的提出の一元化機能」は、2026年9月で終わりました。
退職所得の源泉徴収票は全員分を税務署へ
令和8年分から、退職所得の源泉徴収票は役員の分だけでなく、居住者に払ったすべての退職手当等の分を税務署に出します。eLTAXでの出し方が整うまでの当面の間、市区町村への特別徴収票の提出は要りません。
| 書類 |
令和7年分まで(2026年までに提出) |
令和8年分から(2027年に提出) |
| 給与所得の源泉徴収票(税務署用) |
一定の範囲の人の分を税務署へ |
給与支払報告書を出せば不要(みなし提出) |
| 給与所得の源泉徴収票(本人用) |
全員に渡す |
全員に渡す(変わらない) |
| 退職所得の源泉徴収票 |
役員の分を税務署へ |
すべての退職手当等の分を税務署へ |
| e-Tax等の義務の基準 |
基準年の枚数が100枚以上 |
基準年の枚数が30枚以上 |
11月から2月までの段取り
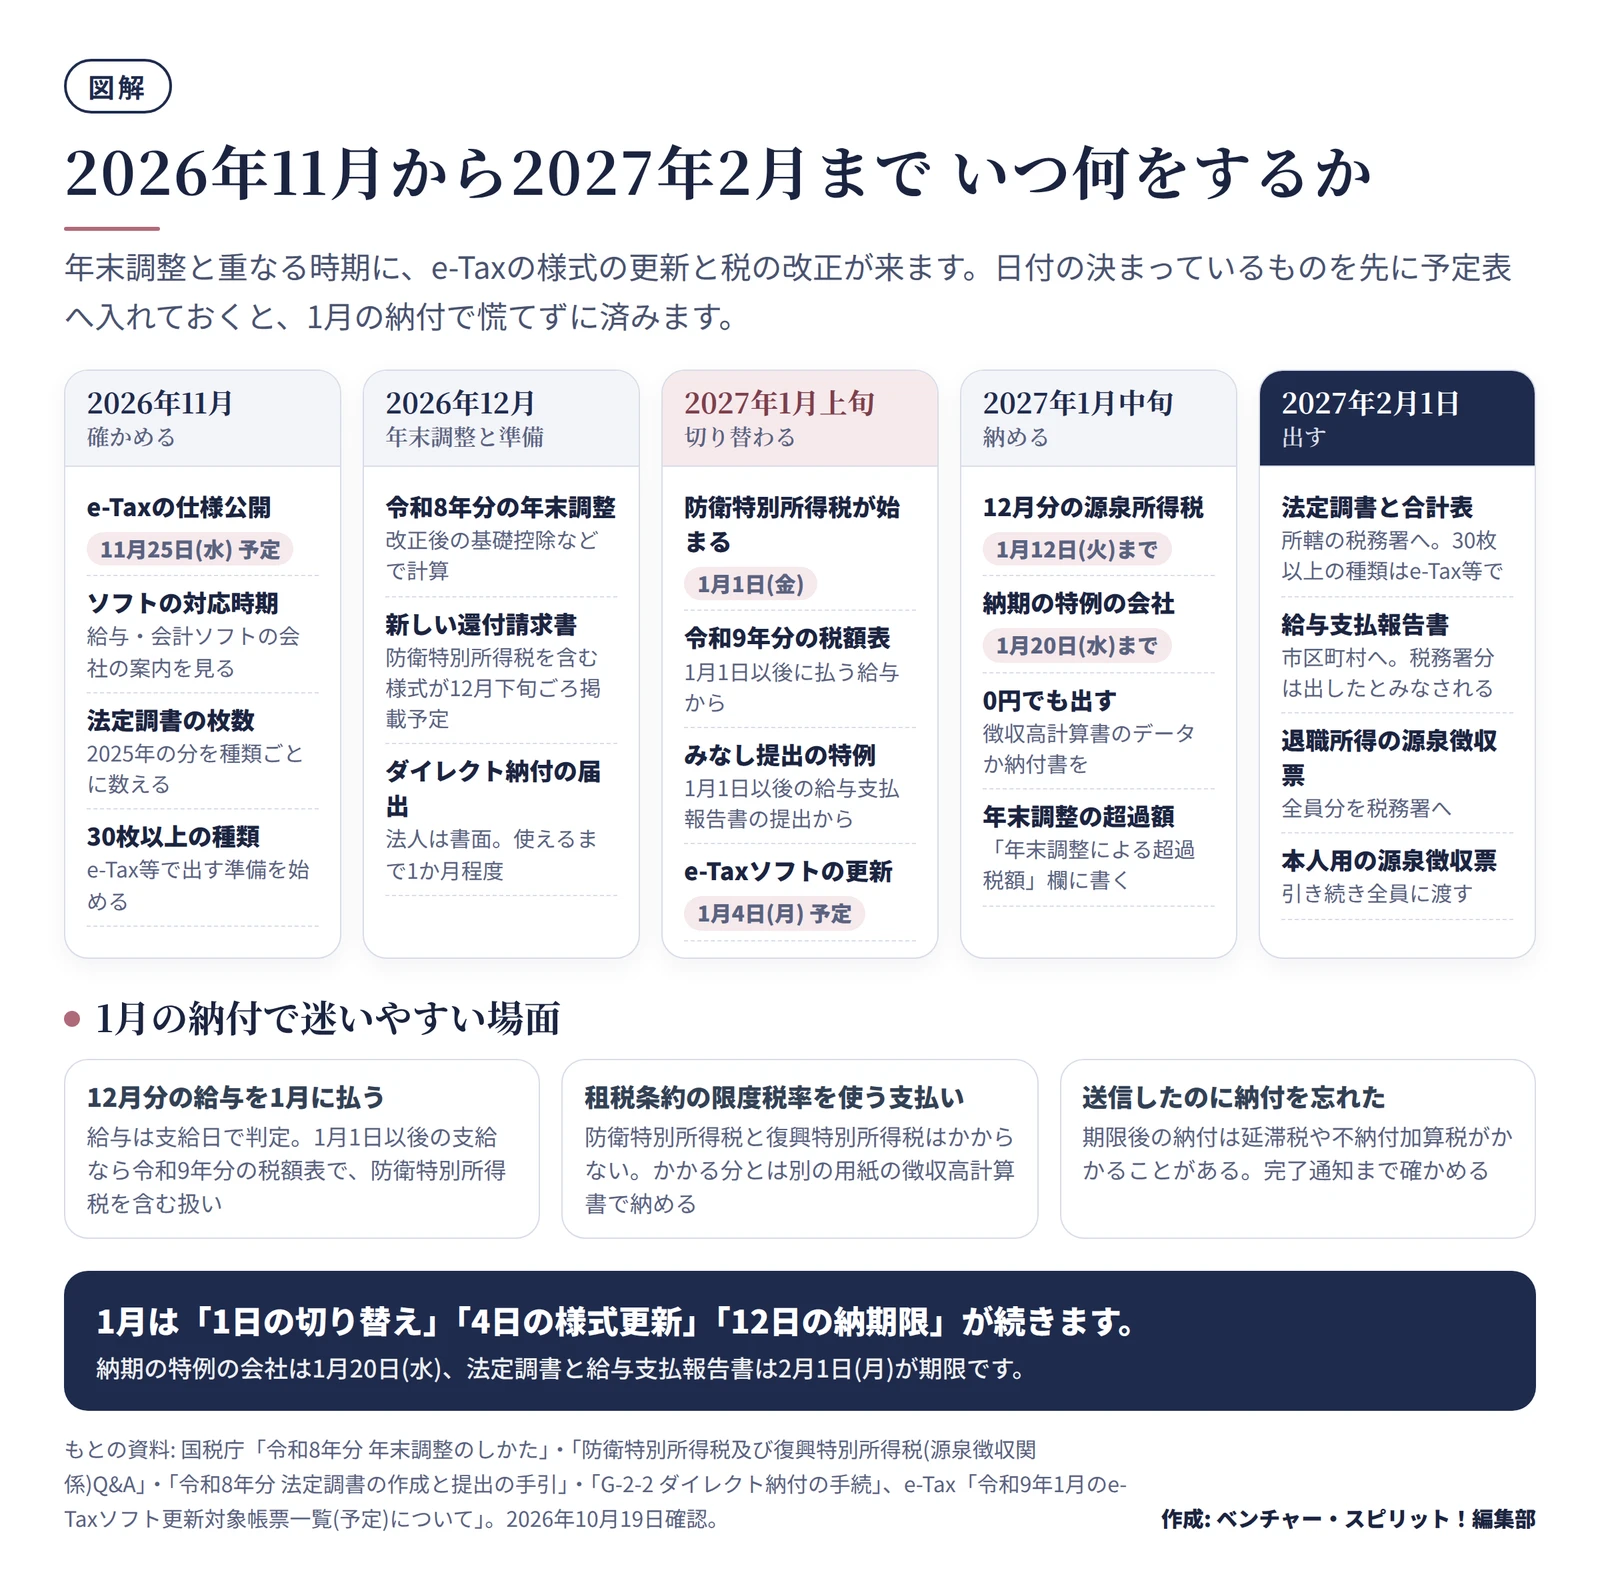
年末は年末調整と重なるため、様式の更新に気づくのが遅れがちです。日付の決まっているものを先に予定表に入れておくと、1月の納付で慌てずに済みます。
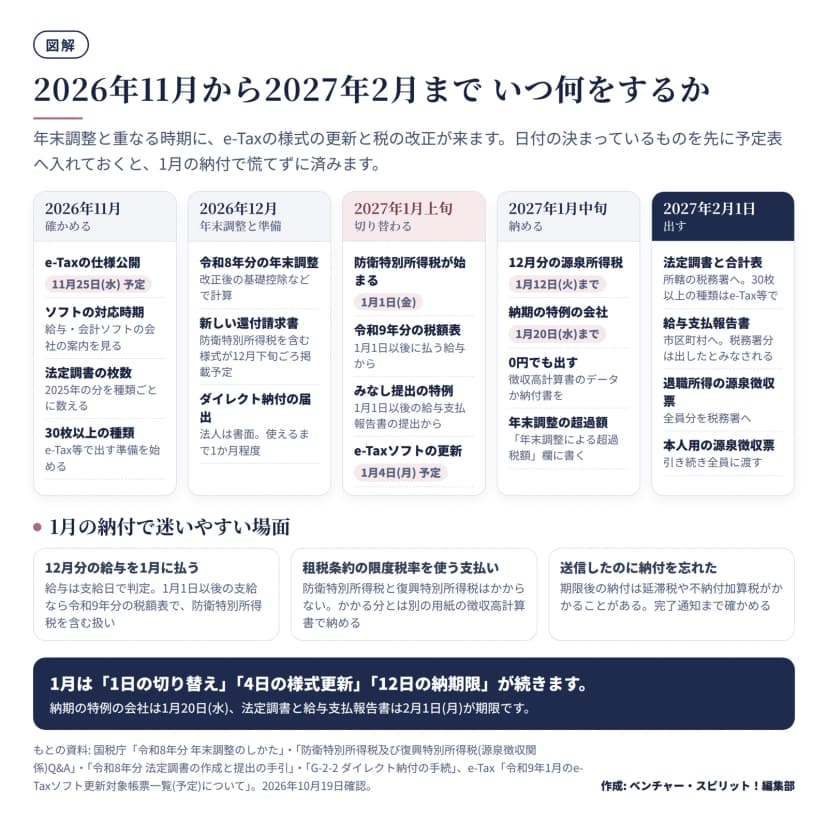 2026年11月から2027年2月までの源泉所得税・法定調書の段取り作成: 編集部 / もとの資料: 国税庁「令和8年分 年末調整のしかた」ほか
| 時期 |
起きること・やること |
| 2026年11月25日(水) |
e-Taxの仕様公開(予定)。給与・会計ソフトの対応時期を確かめる |
| 2026年11月から12月 |
2025年の法定調書の枚数を種類ごとに数え、30枚以上の種類はe-Tax等で出す準備を始める。法人でダイレクト納付を始めるなら、届出書を書面で出す(使えるまで1か月程度) |
| 2026年12月 |
令和8年分の年末調整。防衛特別所得税を含む年末調整過納額還付請求書は、12月下旬ごろ国税庁ホームページに載る予定 |
| 2027年1月1日(金) |
防衛特別所得税・令和9年分の源泉徴収税額表・みなし提出の特例が始まる |
| 2027年1月4日(月) |
e-Taxソフトの更新(新しい様式の受付開始の予定) |
| 2027年1月12日(火) |
12月分(年末調整分を含む)の源泉所得税の納期限。0円でも徴収高計算書を出す。年末調整の超過額は「年末調整による超過税額」欄に書く |
| 2027年1月20日(水) |
納期の特例の7月から12月分の納期限 |
| 2027年2月1日(月) |
法定調書と合計表を税務署へ、給与支払報告書を市区町村へ。退職所得の源泉徴収票は全員分を税務署へ。本人用の源泉徴収票は引き続き全員に渡す |
年間の流れは総務の年間スケジュール 月ごとの仕事と期限のカレンダー 2026年度版にも載せています。
今日からできること
- 給与担当: 給与ソフトに令和9年分の源泉徴収税額表が入る時期と、防衛特別所得税を含む様式への対応時期を、ソフト会社の案内で確かめます。
- 経理担当: 2025年に出した法定調書の枚数を種類ごとに数え、30枚以上の種類を書き出します。30枚以上なら、e-Taxか光ディスク等の準備を年内に始めます。
- 経理担当: e-Taxの利用者識別番号・暗証番号・納税用確認番号の保管場所と、担当者が替わったときの引き継ぎ方を決めます。
- 紙で納めている会社: キャッシュレス納付体験コーナーで1度試し、ダイレクト納付に切り替えるかを決めます。切り替えるなら、1か月程度かかる届出を先に出します。
- 給与担当: 給与支払報告書をeLTAXで出すかを決め、本人用の源泉徴収票の渡し方を確かめます。
この記事は、2026年10月19日時点の国税庁とe-Taxの公表資料にもとづいています。e-Taxソフトの更新の対象と日付は「予定」として公表されたもので、変わることがあります。個別の判断は、税理士や所轄の税務署に確かめてください。