「家族を扶養に入れたい」「パートの年収をいくらまでにすればいいか」という相談は、人事・労務の窓口でよく受けます。答えに迷うのは、扶養に「税の扶養」と「社会保険の扶養」の2つがあり、基準も届け出も別だからです。この記事では、2026年10月19日時点の国税庁・財務省・日本年金機構・厚生労働省の資料で確かめた基準と、会社の手続きをまとめます。
扶養には「税」と「社会保険」の2つがあります
扶養とは、家族の生活を主に支えている状態のことです。会社の実務で「扶養」と言うときは、次の2つの制度のどちらかを指しています。
- 税の扶養: 社員(扶養する人)の所得から扶養控除や配偶者控除を差し引いて、所得税を軽くするしくみです。年末調整で反映します。
- 社会保険の扶養: 社員の健康保険に、家族が保険料を払わずに入るしくみです(被扶養者)。20歳以上60歳未満の配偶者は、国民年金の第3号被保険者にもなります。
2つは目的が違うため、収入の数え方も、見る期間も違います。
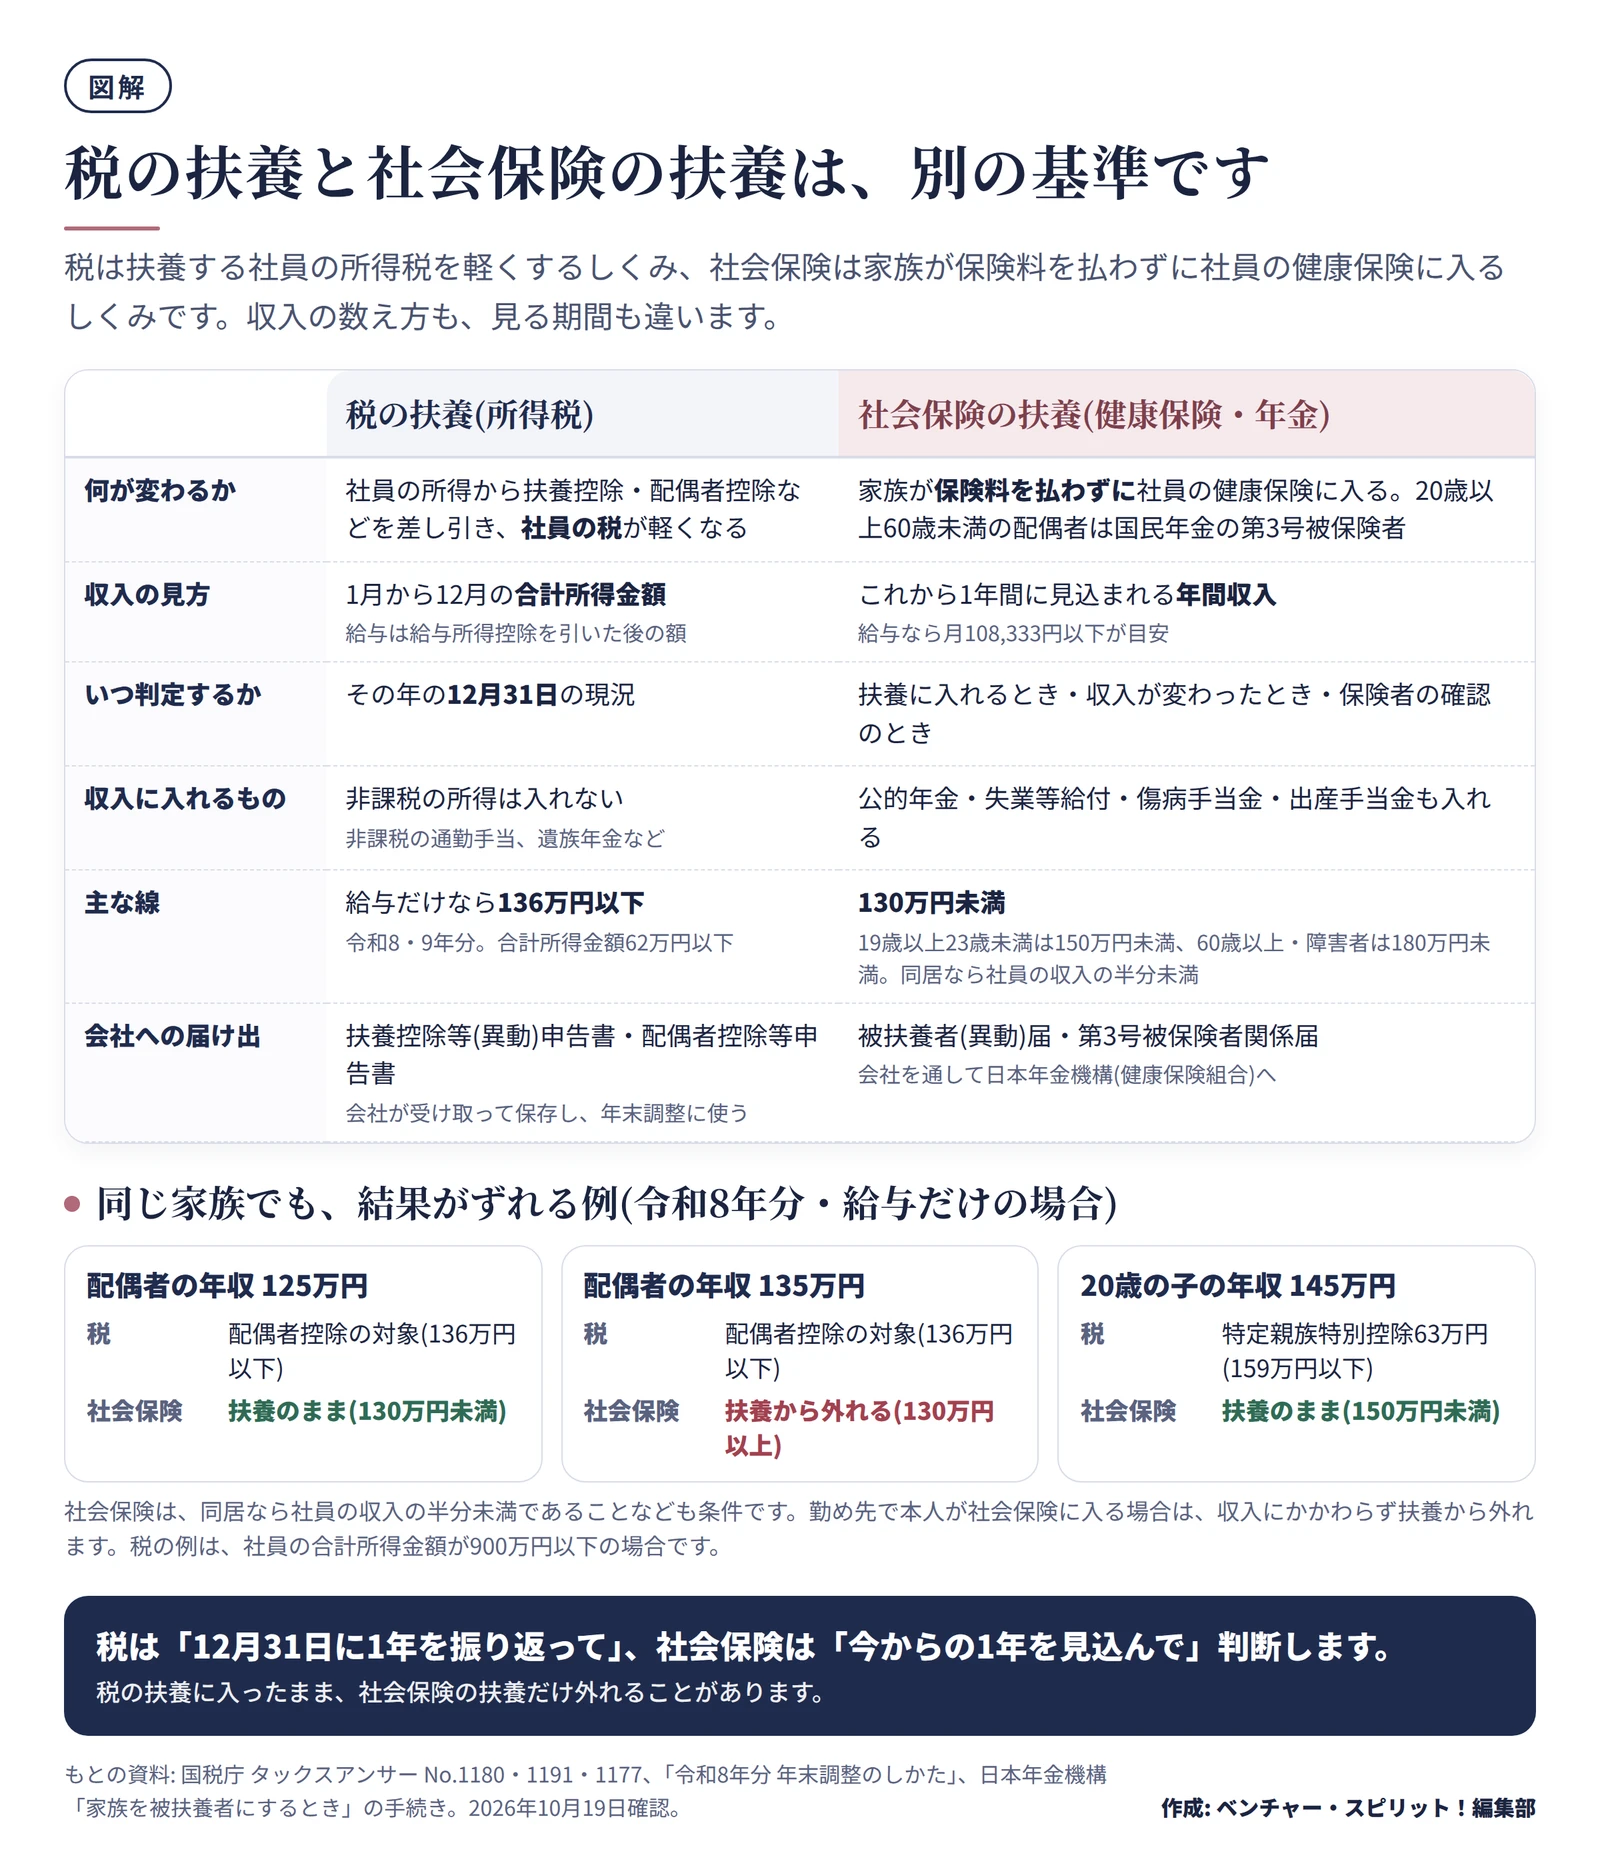
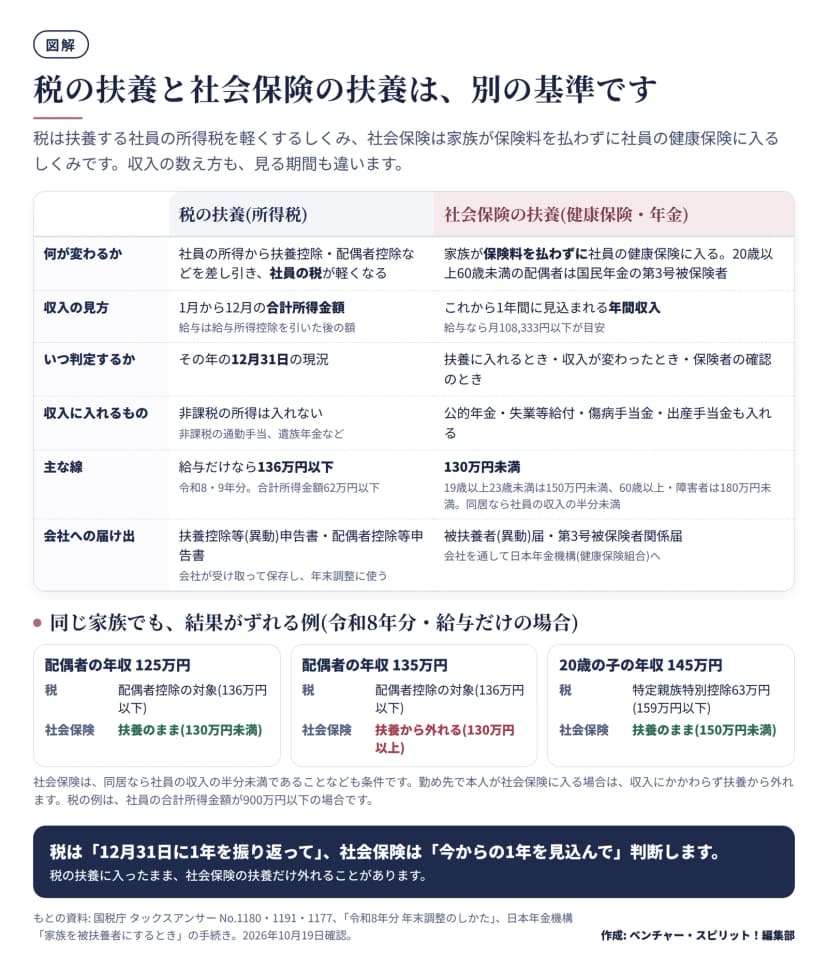 税の扶養と社会保険の扶養の違い(収入の見方・判定の時点・主な線・届け出)作成: 編集部 / もとの資料: 国税庁 タックスアンサー・日本年金機構
| 項目 |
税の扶養(所得税) |
社会保険の扶養 |
| 得をする人 |
扶養する社員(税が軽くなる) |
家族本人(保険料がかからない) |
| 収入の見方 |
1月から12月の合計所得金額 |
これから1年間に見込まれる年間収入 |
| 判定の時点 |
その年の12月31日の現況 |
扶養に入れるとき・収入が変わったときなど |
| 収入に入れるもの |
非課税の通勤手当や遺族年金などは入れない |
公的年金・失業等給付・傷病手当金・出産手当金も入れる |
| 主な線(給与だけ) |
136万円以下(令和8・9年分) |
130万円未満(19〜22歳は150万円未満、60歳以上・障害者は180万円未満) |
| 届け出 |
扶養控除等(異動)申告書など |
被扶養者(異動)届・第3号被保険者関係届 |
収入の数え方が違う理由
税は、その年に実際にいくら所得があったかを、年が終わってから確かめます。扶養に当たるかは12月31日の現況で判定し、合計所得金額には非課税の所得を含めません(国税庁 タックスアンサー No.1180)。給与だけの人は、収入から給与所得控除を引いた額が所得です。
社会保険は、これから先の暮らしを社員の収入が支えているかを見ます。日本年金機構は、年間収入は過去の収入ではなく、扶養に入る時点からの年間の見込み収入だと説明しています。給与なら月108,333円以下が目安で、公的年金や雇用保険の失業等給付、傷病手当金なども収入に含めます。
年収の壁の一覧 税の壁と社会保険の壁
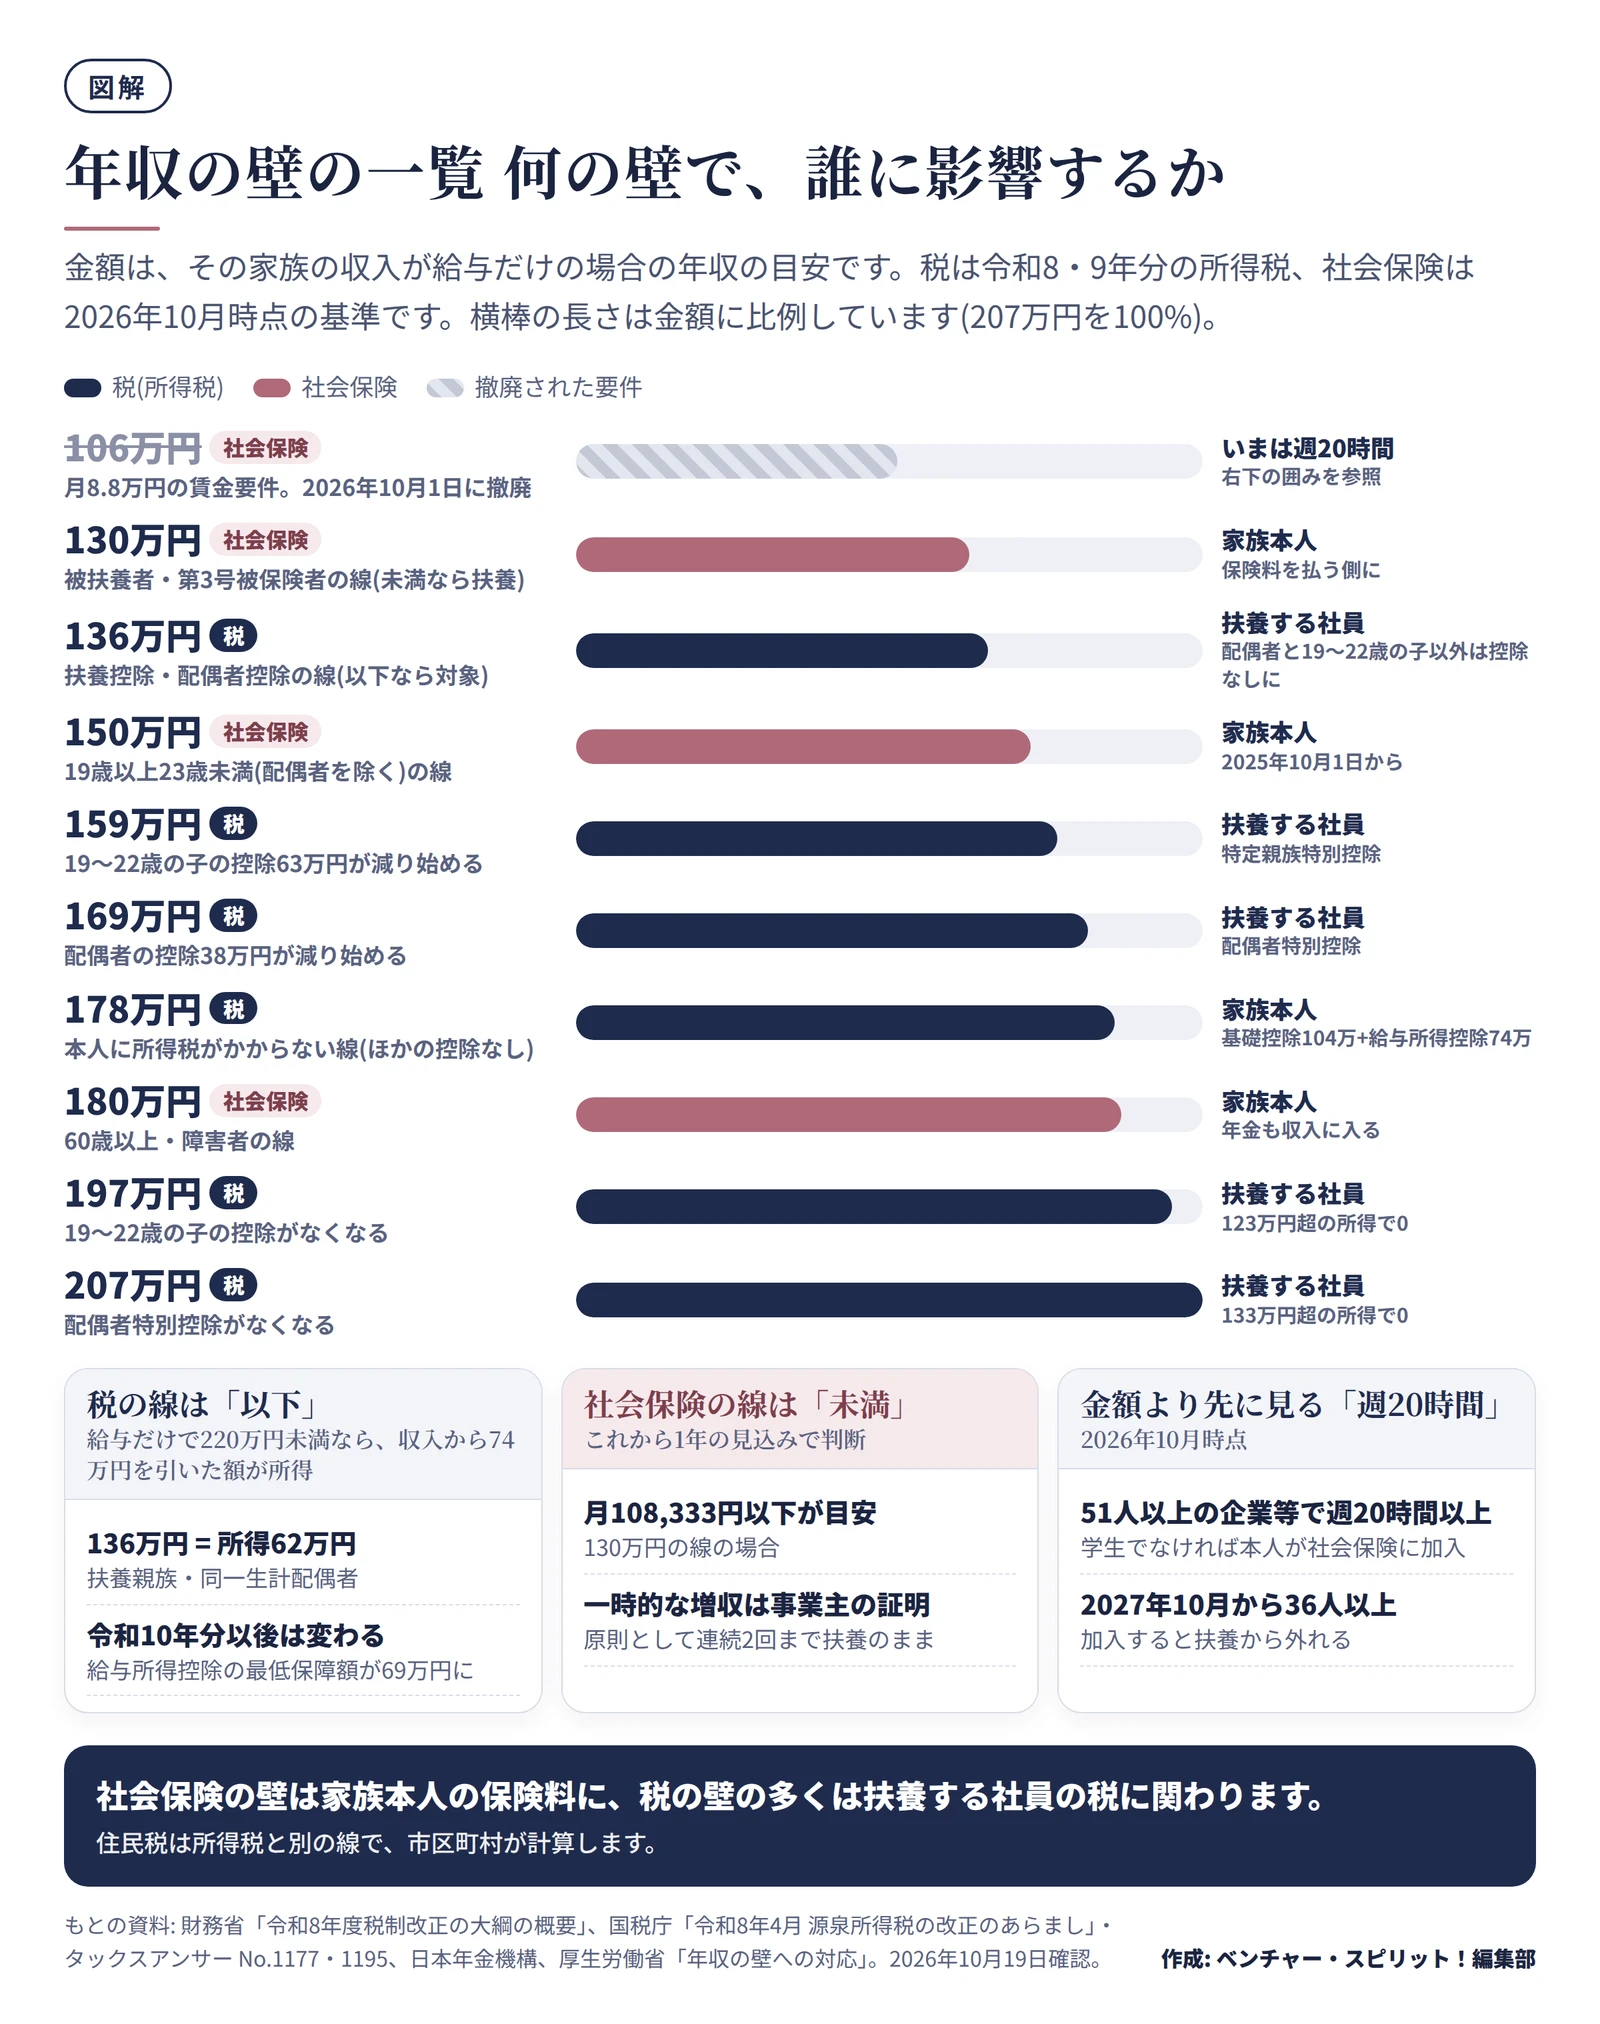
「年収の壁」は、収入がある額を超えると、税や保険料の扱いが変わる線のことです。厚生労働省は、社会保険の約106万円や130万円の基準が、いわゆる「年収の壁」と呼ばれていると説明しています。ここでは税の線も並べ、何の壁で、誰に影響するかを整理します。
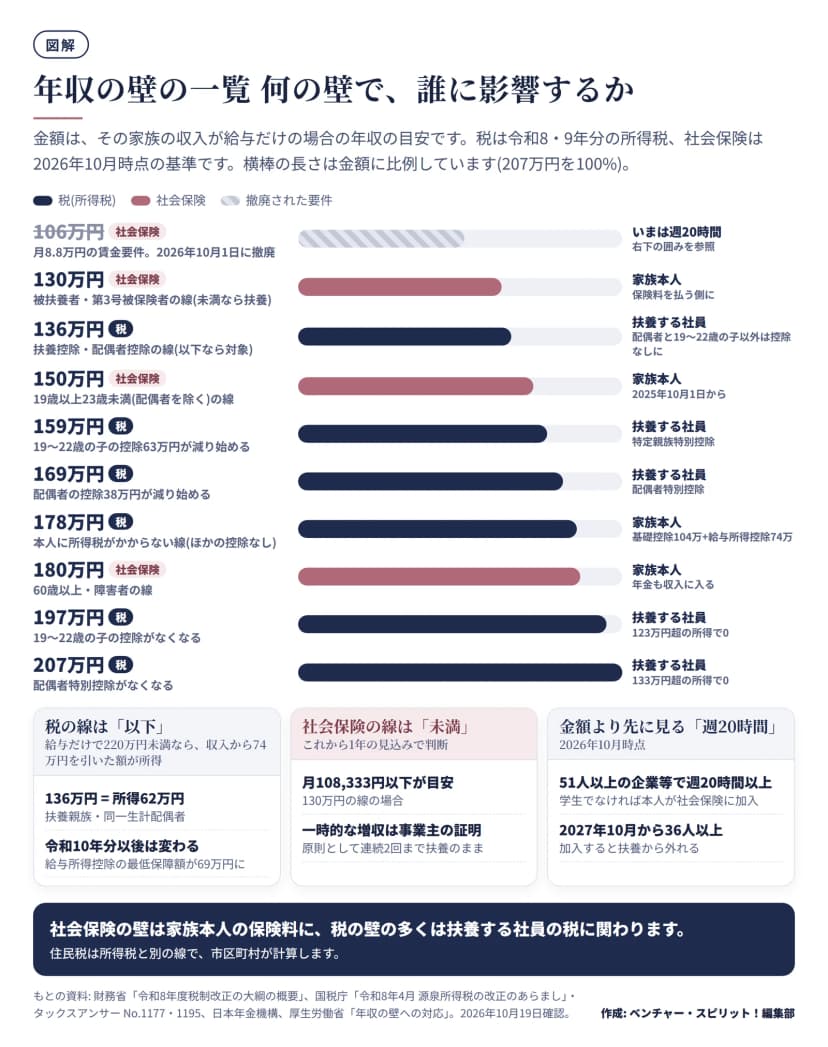 年収の壁の一覧 税と社会保険の線と、影響する人(2026年10月時点)作成: 編集部 / もとの資料: 財務省・国税庁・日本年金機構・厚生労働省
| 年収の目安(給与だけ) |
区分 |
何が変わるか |
影響する人 |
| 106万円 |
社会保険 |
月8.8万円の賃金要件。2026年10月1日に撤廃 |
今は週20時間以上かで判断 |
| 130万円 |
社会保険 |
未満なら被扶養者・第3号被保険者 |
家族本人 |
| 136万円 |
税 |
以下なら扶養控除・配偶者控除の対象 |
扶養する社員 |
| 150万円 |
社会保険 |
19歳以上23歳未満(配偶者を除く)の線 |
家族本人 |
| 159万円 |
税 |
19〜22歳の子の控除63万円が減り始める |
扶養する社員 |
| 169万円 |
税 |
配偶者の控除38万円が減り始める |
扶養する社員 |
| 178万円 |
税 |
本人に所得税がかからない線 |
家族本人 |
| 180万円 |
社会保険 |
60歳以上・障害者の線 |
家族本人 |
| 197万円 |
税 |
19〜22歳の子の控除がなくなる |
扶養する社員 |
| 207万円 |
税 |
配偶者特別控除がなくなる |
扶養する社員 |
税の壁(令和8年分・令和9年分)
令和8年度の税制改正で、基礎控除・給与所得控除の最低保障額・扶養親族の所得要件が上がりました。改正は2026年12月1日に施行され、令和8年分の所得税から適用されます。11月までの源泉徴収は変わらず、12月の年末調整で反映します。
家族を扶養控除や配偶者控除の対象にできるのは、家族の合計所得金額が62万円以下の場合です。給与だけなら収入136万円以下に当たります。令和8・9年分は、給与収入が220万円未満なら、収入から74万円を引いた額が給与所得になる特例があるためです。
136万円を超えると控除がすぐになくなるのは、配偶者と19〜22歳の子以外の家族です。配偶者と19〜22歳の子には、段階的に減る控除があります。
| 家族 |
136万円以下 |
136万円を超えると |
控除がなくなる線 |
| 配偶者(70歳未満) |
配偶者控除38万円 |
配偶者特別控除。169万円以下は38万円 |
207万円超 |
| 19〜22歳の子 |
特定扶養控除63万円 |
特定親族特別控除。159万円以下は63万円 |
197万円超 |
| 16〜18歳・23歳以上の子、親など |
扶養控除38万円(70歳以上は48万円、同居の親などは58万円) |
控除なし |
136万円超 |
配偶者の控除額は、社員の合計所得金額が900万円以下の場合です。社員の合計所得金額が1,000万円を超えると、配偶者控除も配偶者特別控除も受けられません。
家族本人の所得税は、別の線です。財務省は令和8年度の改正の大綱で、所得税の課税最低限を178万円まで特例的に引き上げると説明しています。給与だけで178万円なら、給与所得104万円から基礎控除104万円を引いて、課税される所得は0円になります。
社会保険の壁(2026年10月時点)
健康保険の被扶養者になれるのは、年間収入が130万円未満(60歳以上か障害者は180万円未満)で、次の条件も満たす人です(日本年金機構)。
- 同居なら、収入が社員の収入の半分未満(半分以上でも、社員の収入を上回らず、社員が生計の中心と認められれば被扶養者になることがある)
- 別居なら、収入が社員からの仕送り額より少ない
- 配偶者・子・孫・兄弟姉妹・父母などは別居でもよい。そのほかの3親等内の親族は同居が必要
19歳以上23歳未満の家族(配偶者を除く)は、扶養認定日が2025年10月1日以降なら、線が150万円未満に上がりました。年齢は、認定日が属する年の12月31日時点で判定し、学生である必要はありません。
いわゆる106万円の壁は、短時間で働く人が勤め先の社会保険に入る条件の一つでした。この月額8.8万円以上という賃金要件は、2026年10月1日に撤廃されました。今は、厚生年金保険の被保険者が51人以上の企業等で、週の所定労働時間が20時間以上などの条件を満たす人は、収入にかかわらず本人が加入し、扶養からは外れます。
企業規模の線は、2027年10月から36人以上に下がります。くわしくはパート・アルバイトの社会保険 加入の条件と適用拡大の予定にまとめています。
社会保険の扶養は「これから1年」で判断します
2026年4月から労働契約の内容で判定できる
扶養に入る家族の収入が給与だけなら、扶養認定日が2026年4月1日以降は、労働条件通知書などに書かれた賃金から見込まれる年間収入で判定できます。130万円未満(60歳以上・障害者は180万円未満、19〜22歳は150万円未満)で、ほかの収入がなく、同居・別居の条件を満たせば、原則として被扶養者になります。ここでいう賃金には、諸手当と賞与も含みます。
厚生労働省の通知は、当初想定されなかった臨時収入で結果的に130万円以上になっても、社会通念上妥当な範囲なら、それを理由に扱いを変える必要はないとしています。この方法を使うときは、被扶養者(異動)届に次の2つを付けます。
- 労働条件通知書・雇用契約書、または労働条件を書いた事業主の証明
- 「給与収入のみである」旨の本人の申立書(届の申立書欄に本人が書けば不要)
一時的に130万円を超えるときは事業主の証明
人手不足で労働時間を延ばしたなどの理由で、一時的に年収が130万円以上になることがあります。この場合は、事業主が一時的な収入である旨を証明すると、原則として連続2回まで扶養のままでいられます。
この取扱いは、2023年10月からの「年収の壁・支援強化パッケージ」で始まりました。2025年10月1日の厚生労働省の通知で、当面の対応から恒久的な取扱いになっています。証明の様式は、厚生労働省と協会けんぽのサイトにあります。
会社への届け出と期限
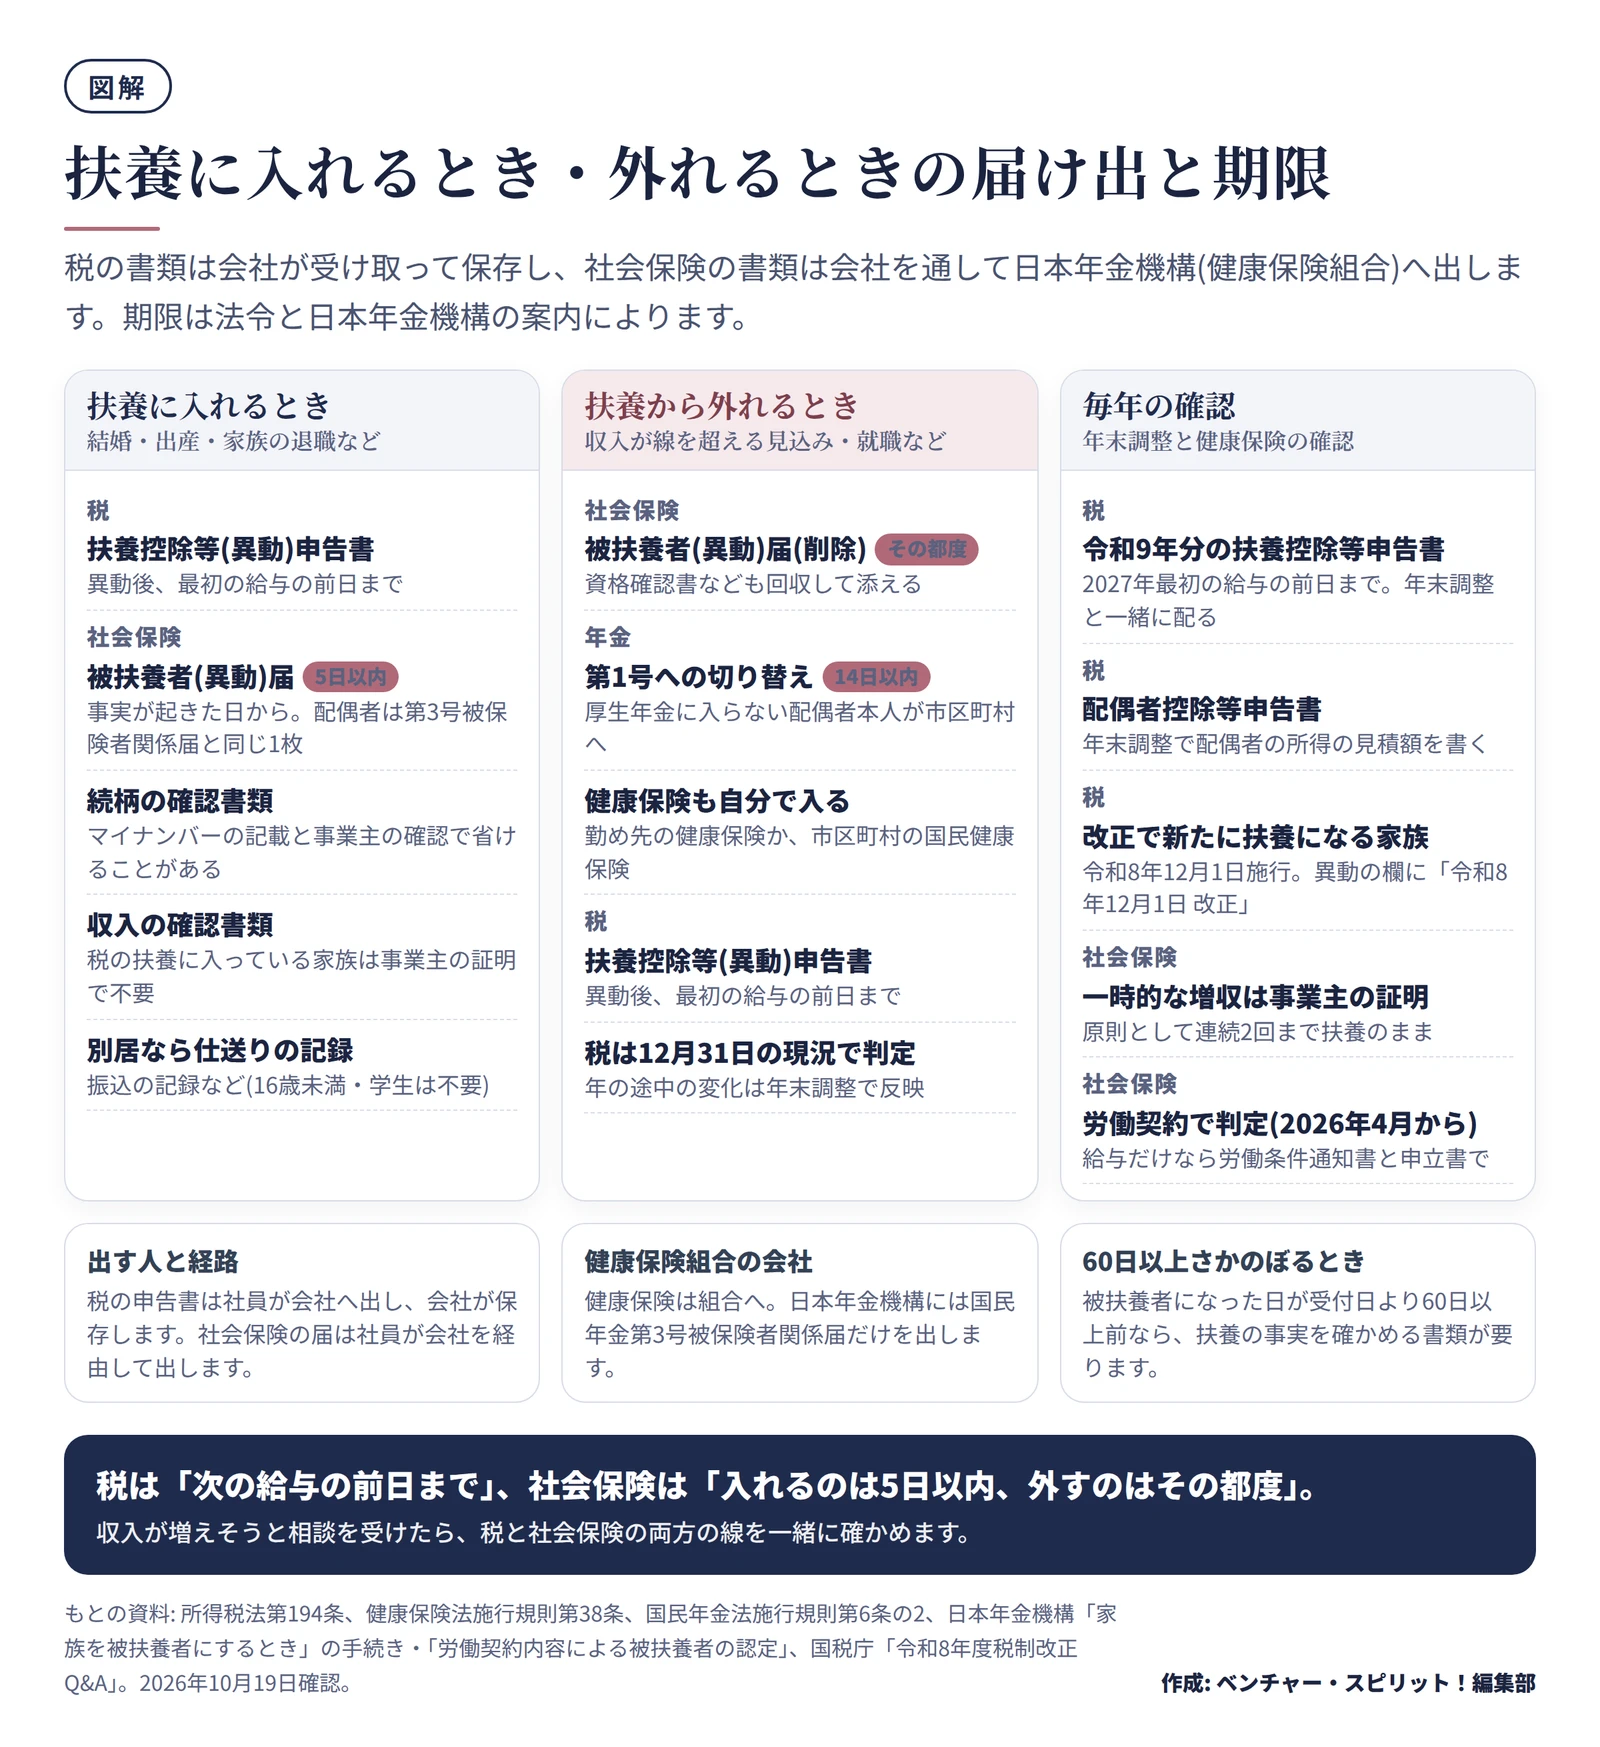
扶養の手続きは、税の書類と社会保険の書類を別々に出します。期限の決まり方も違います。
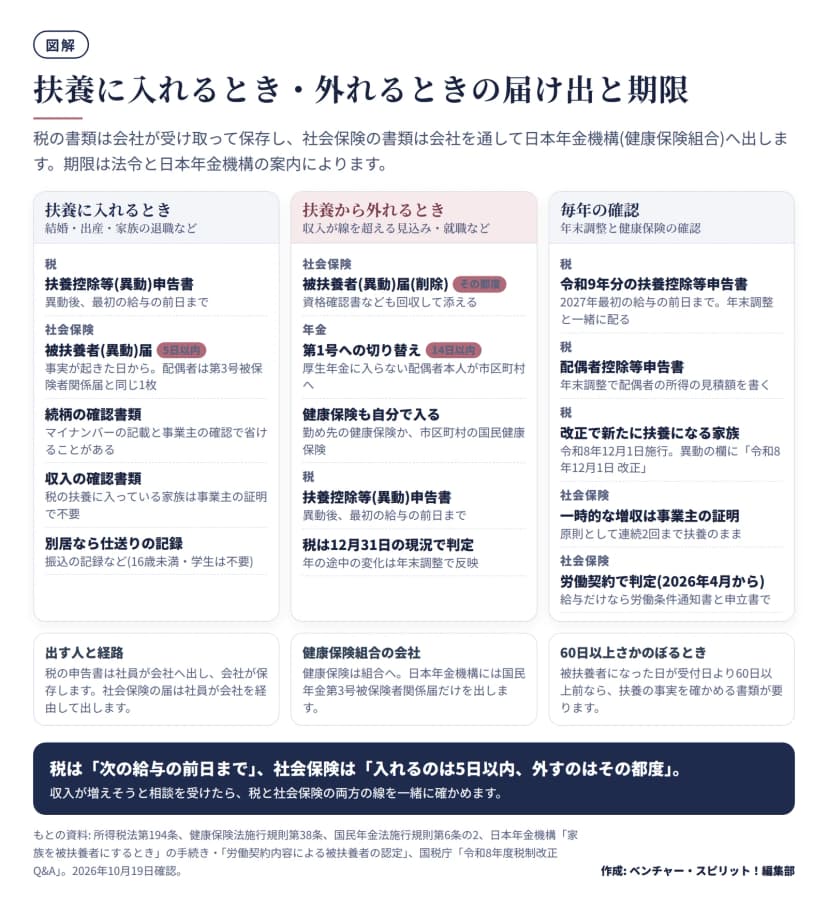 扶養に入れるとき・外れるときの届け出と期限(税と社会保険)作成: 編集部 / もとの資料: 日本年金機構・所得税法・健康保険法施行規則ほか
| 届け出 |
出す人・出す先 |
期限 |
| 扶養控除等(異動)申告書 |
社員が会社へ(会社が保存) |
毎年最初の給与の前日まで。異動があれば、異動後最初の給与の前日まで |
| 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書 |
社員が会社へ |
年末調整のとき(会社が決めた締め切りまで) |
| 被扶養者(異動)届・国民年金第3号被保険者関係届(入れるとき) |
社員が会社を経由して日本年金機構へ |
事実発生から5日以内 |
| 同じ届(外すとき・内容の変更) |
社員が会社を経由して日本年金機構へ |
その都度 |
| 国民年金の第3号から第1号への切り替え |
配偶者本人が市区町村へ |
事実があった日から14日以内 |
税の届け出 扶養控除等(異動)申告書
社員は、毎年最初の給与を受ける日の前日までに、扶養控除等(異動)申告書を会社に出します(所得税法第194条)。年の途中で家族が増えた・減ったなど記載に異動があれば、異動後最初の給与の前日までに出し直します。令和9年分の申告書は、2027年最初の給与の前日までに回収します。年末調整の書類と一緒に配ると、家族の状況を一度で確かめられます。
令和8年分は、改正で新たに扶養控除などの対象になる家族がいる社員に、扶養控除等申告書を出し直してもらいます。国税庁のQ&Aは、「異動月日及び事由」欄に「令和8年12月1日 改正」などと書くよう案内しています。年末調整の流れは年末調整の段取り 2026年(令和8年分)のスケジュールと改正点にまとめています。
社会保険の届け出 被扶養者(異動)届
健康保険の被扶養者(異動)届と国民年金第3号被保険者関係届は、1枚の様式です。家族を扶養に入れるときは、事実発生から5日以内に、会社を通して事務センターか年金事務所に出します(健康保険法施行規則第38条第1項)。電子申請もできます。
扶養から外すときと、届けた内容が変わったときは「その都度」出します(同条第2項)。日数の定めはありませんが、家族の就職や収入の増加を知ったら、すぐに手続きします。外すときは、交付されている資格確認書なども回収して添えます。
健康保険組合に入っている会社は、健康保険の届けは組合に出し、日本年金機構には配偶者の第3号被保険者関係届だけを出します。
配偶者が第3号被保険者から外れ、自分で厚生年金保険に入らない場合は、本人が住所地の市区町村で国民年金第1号被保険者への切り替えをします。期限は事実があった日から14日以内です(国民年金法施行規則第6条の2)。健康保険も、勤め先の健康保険か国民健康保険に自分で入ります。
迷いやすいケース
パートの家族の年収が130万円前後
まず、その増収が一時的か、これから続くかを分けます。繁忙期の残業など一時的なものなら、事業主の証明を使えます。時給が上がった、契約の時間が増えたなど、これから1年の見込みが130万円以上になったときは、扶養から外れる手続きが必要です。
税の線は136万円なので、社会保険の扶養から外れても、配偶者控除はそのまま受けられることがあります。家族の勤め先が51人以上の企業等で、週20時間以上で働く契約なら、学生でなければ金額にかかわらず勤め先の社会保険に入ります。
年金を受け取る親を扶養に入れる
社会保険では、60歳以上の家族の線は180万円未満で、公的年金も収入に含めます。障害年金や遺族年金のような非課税の年金も、収入の確認の対象です。後期高齢者医療制度の被保険者になった家族は、協会けんぽの被扶養者にはなれません。
税では、遺族年金のような非課税の年金は合計所得金額に入りません。70歳以上の老人扶養親族の扶養控除は48万円、同居の親などは58万円です。
共働きの夫婦の子ども
健康保険では、夫婦ともに収入があるとき、子どもは年間収入の多い方の被扶養者になります。税では、1人の子どもについて夫婦の両方が扶養控除を受けることはできません。どちらの扶養にするかは、税と健康保険で別々に決まることがあります。
今日からできること
扶養の相談を受けたら、最初に「税の話か、健康保険の話か」を分けて聞くと、説明の行き違いが減ります。社内の案内や規程に、改正前の金額が残っていないかも確かめましょう。
家族手当(配偶者手当)の支給の基準を、配偶者の年収で決めている会社もあります。これは税や社会保険とは別の、会社の賃金規程の決まりです。厚生労働省は、配偶者手当の見直しの手順を資料にまとめています。
この記事は、2026年10月19日時点の国税庁・財務省・日本年金機構・厚生労働省・協会けんぽの資料と法令にもとづいています。税の線は令和8年分・令和9年分の所得税のもので、令和10年分以後は変わります。個別の判断は、税理士や社会保険労務士、所轄の税務署、年金事務所、加入している健康保険組合に確かめてください。