年末に会社から受け取る源泉徴収票。いちばん上の段の「支払金額」と「給与所得控除後の金額」は、なぜ数十万円もちがうのでしょうか。その差が給与所得控除です。
給与所得控除は、年収から決まった額を差し引いて、税金の計算のもとになる「給与所得」を出すためのものです。2026年分からは最低額が74万円に上がりました。段ごとの計算と年収別の早見で、自分の数字を確かめてみましょう。
給与所得は、年収から給与所得控除を引いた額
所得税法では、給与所得の金額を、その年の給与などの収入から給与所得控除額を引いた残りと定めています。1ここでいう収入は、手取りではなく、税金や社会保険料を引かれる前の額面の合計です。源泉徴収票でいえば「支払金額」に当たります。2
自営業の人は売上から実際の経費を引いて所得を出します。会社員やパートの人は、かわりに年収に応じた決まった額を引くと考えると分かりやすいでしょう(編集部の説明)。仕事のための支出が多い人には、給与所得控除の半分を超えた分をさらに引ける「特定支出控除」もあり、確定申告で使います。2
2026年分の給与所得控除は、5つの段で決まる
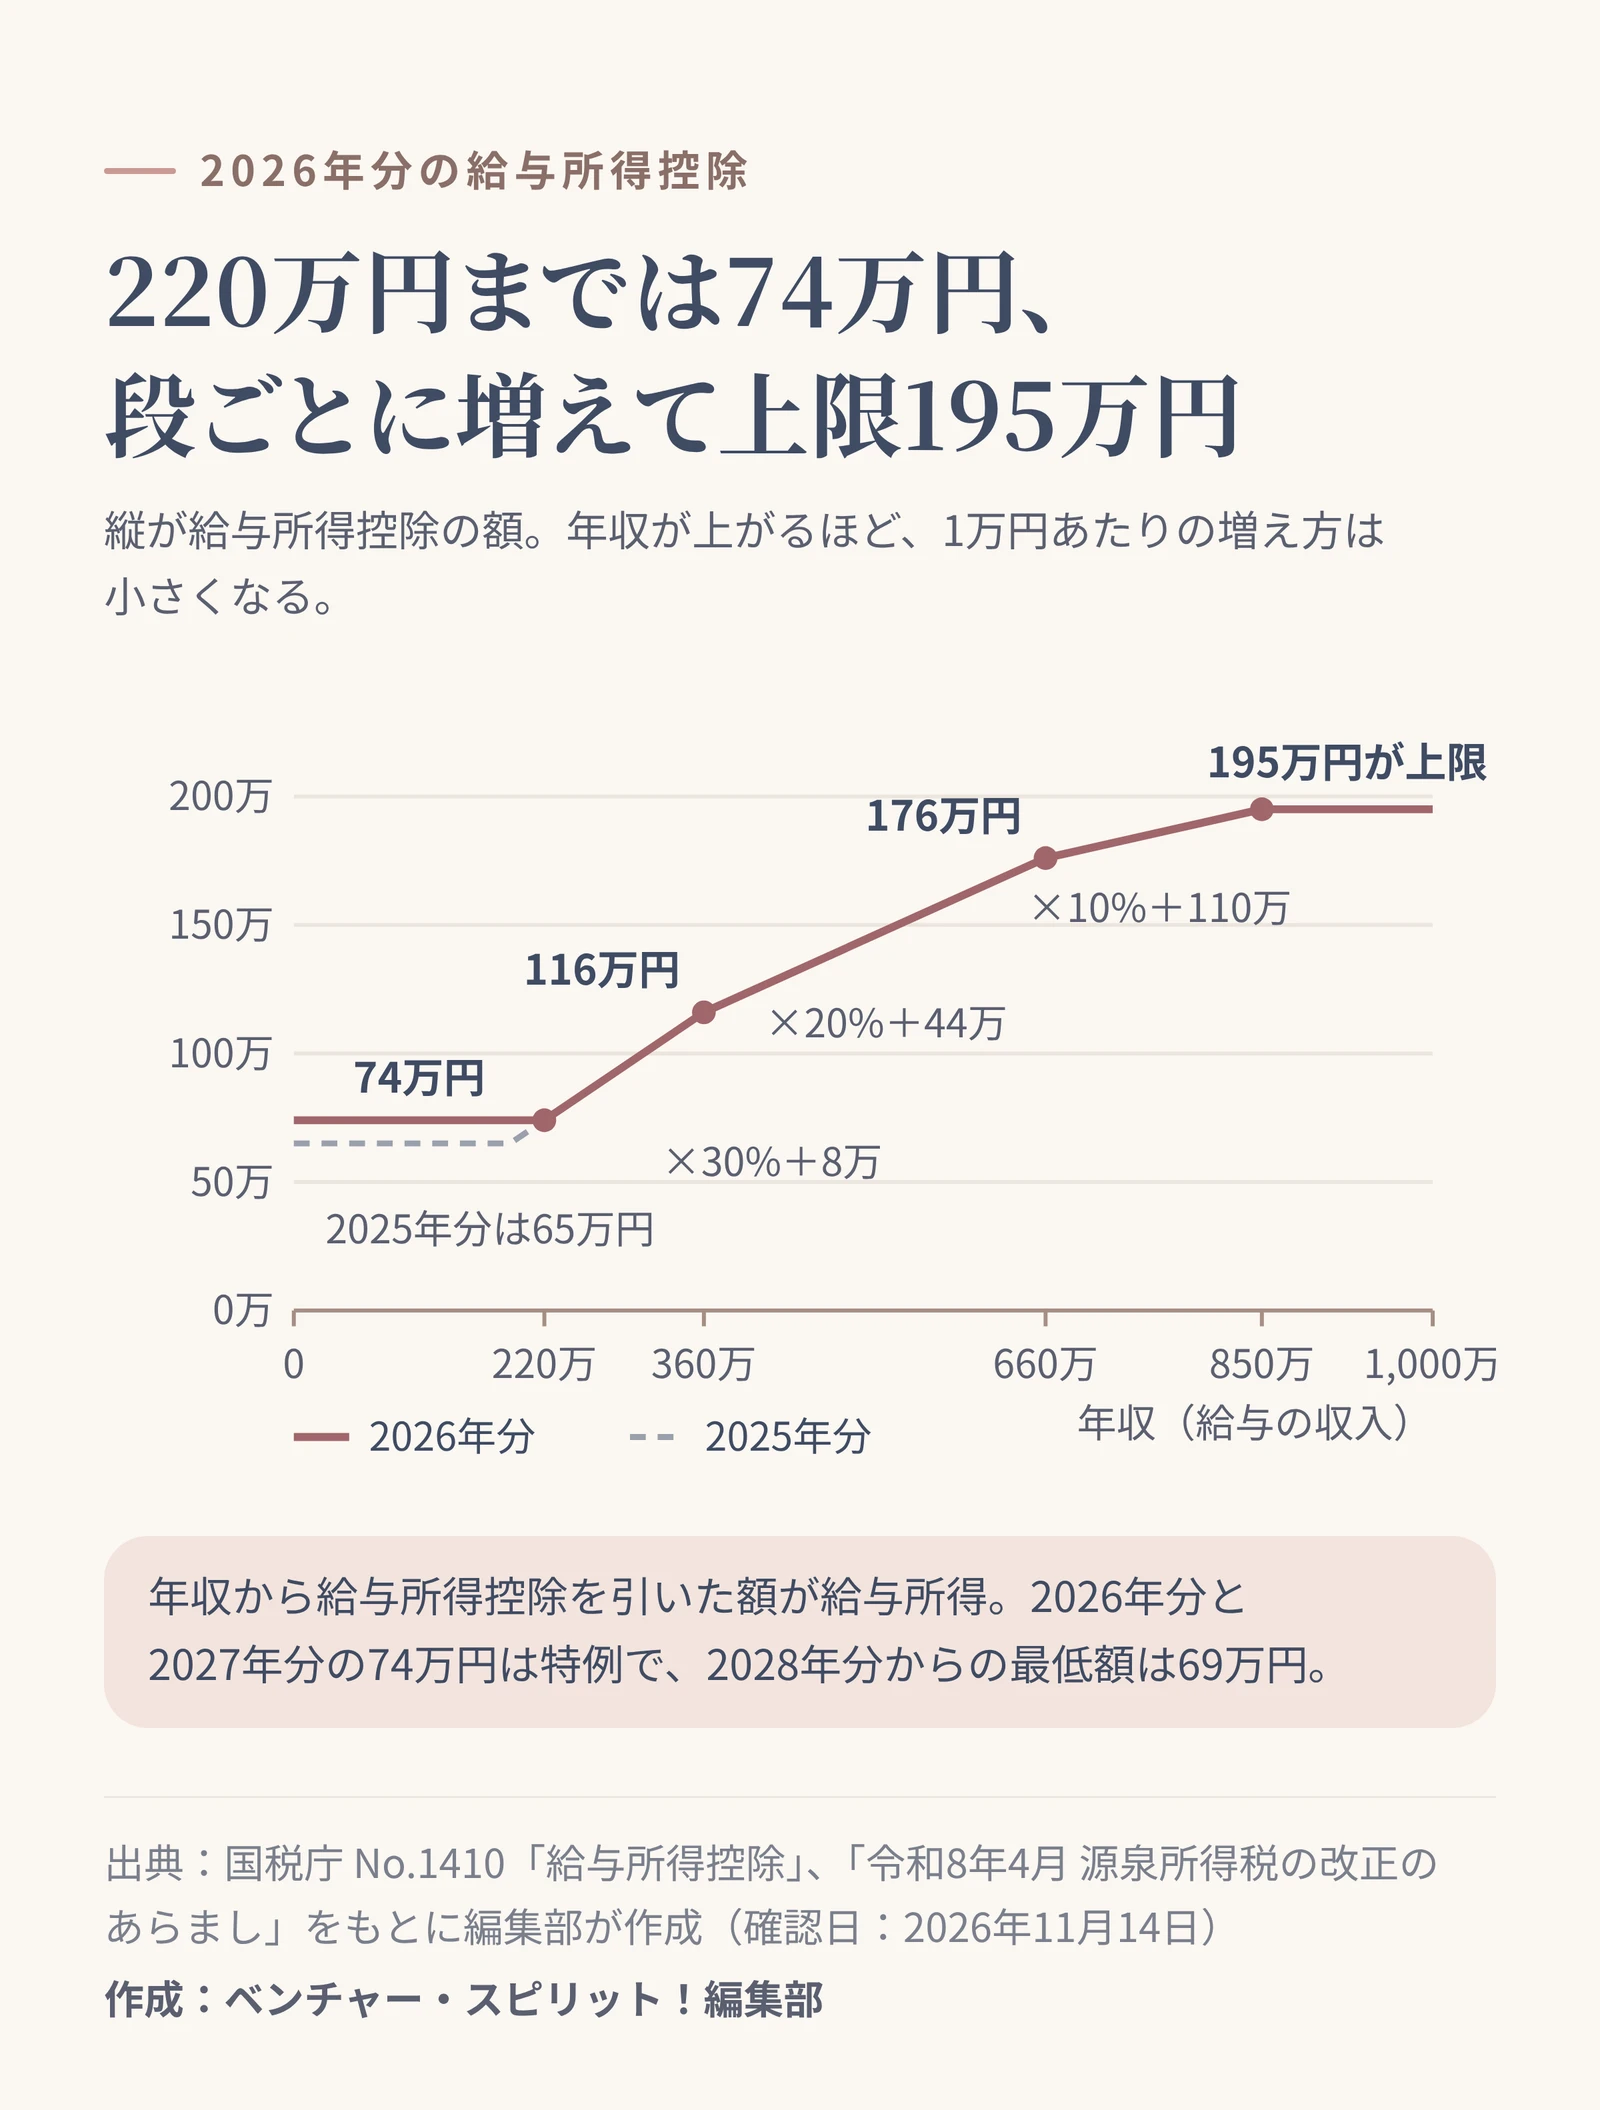
2026年分と2027年分の給与所得控除は、次のとおりです。23
| 給与の収入(年収) |
給与所得控除 |
| 220万円まで |
74万円 |
| 220万円を超え360万円まで |
年収×30%+8万円 |
| 360万円を超え660万円まで |
年収×20%+44万円 |
| 660万円を超え850万円まで |
年収×10%+110万円 |
| 850万円を超える |
195万円(上限) |
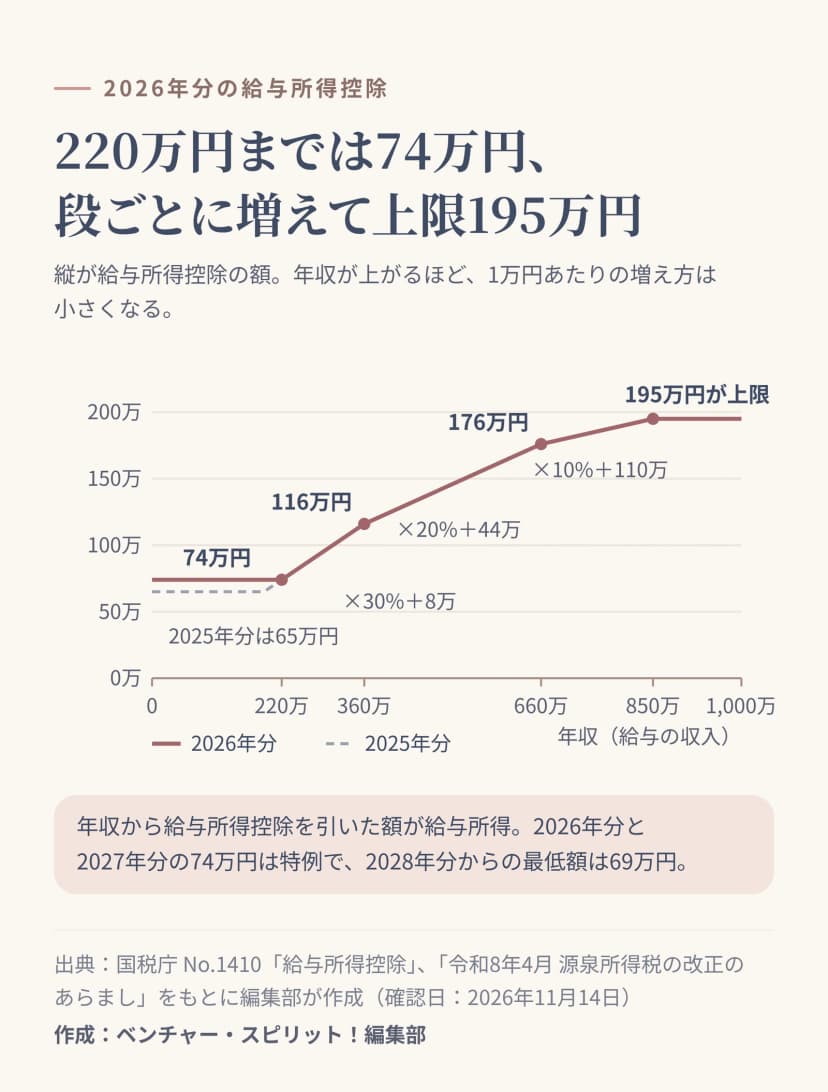 2026年分の給与所得控除は、年収220万円までが74万円で、上限は195万円作成: 編集部 / 出典: ベンチャー・スピリット!編集部
2025年分までの最低額は65万円で、年収190万円までが一律でした。22026年12月1日に施行された改正で74万円になり、2026年分から当てはまります。4ただし、74万円は2026年分と2027年分の特例です。2028年分からの最低額は69万円と定められています。3
年収が220万円を超える人は、控除の額は変わりません。3今回の改正で給与所得控除が増えたのは、年収が220万円以下の人です。
段の境目では、両側の式の答えがそろいます。たとえば年収360万円なら、「×30%+8万円」でも「×20%+44万円」でも116万円です(編集部の計算)。年収が少し増えて次の段に移っても、控除が急に減ることはありません。段が上がるごとに、年収が1万円増えたときに増える控除が3,000円、2,000円、1,000円と小さくなっていく仕組みです。
年収から給与所得を出す計算の例
表の式に年収を当てはめると、給与所得控除と給与所得が出ます。たとえば年収400万円の人なら、次のように計算します(説明用の作例)。
年収が660万円以上なら、国税庁の速算表を使うと給与所得を直接出せます。850万円未満なら「年収×90%-110万円」、850万円以上なら「年収-195万円」です。2
一方、年収が660万円未満の人の給与所得は、式ではなく国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で決まります。12表は年収を4,000円ごとなどの幅で区切っているので、端数のある年収では、式で出した額と少しずれることがあります。2026年分の表では、年収74万1,000円未満の給与所得は0円、74万1,000円から219万1,000円未満までは年収から74万円を引いた額です。5
年収別の早見
区切りのよい年収で、2026年分の給与所得控除と給与所得を並べました(編集部の計算。いずれも国税庁の表の額と一致します)。25
| 年収 |
給与所得控除 |
給与所得 |
| 100万円 |
74万円 |
26万円 |
| 150万円 |
74万円 |
76万円 |
| 200万円 |
74万円 |
126万円 |
| 250万円 |
83万円 |
167万円 |
| 300万円 |
98万円 |
202万円 |
| 350万円 |
113万円 |
237万円 |
| 400万円 |
124万円 |
276万円 |
| 500万円 |
144万円 |
356万円 |
| 600万円 |
164万円 |
436万円 |
| 700万円 |
180万円 |
520万円 |
| 800万円 |
190万円 |
610万円 |
| 1,000万円 |
195万円 |
805万円 |
給与を2か所以上からもらっている人は、源泉徴収票の支払金額を合計した年収で表を見ます。2会社ごとに別々に控除を引くわけではありません。
源泉徴収票では、支払金額との差が給与所得控除
源泉徴収票の上の段には、左から「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」が並びます。支払金額から給与所得控除後の金額を引くと、その年の給与所得控除が分かります。
ただし、年収が850万円を超えていて、23歳未満の扶養親族がいる人などは、「所得金額調整控除」も給与所得から引かれます。6控除額は、年収(1,000万円が上限)から850万円を引いた額の10%で、年末調整で受けるには申告書を出します。6この場合、源泉徴収票の差は給与所得控除より大きくなります。
12月の年末調整の前に確認すること
2026年分の給与所得控除は、12月の年末調整で1年分の所得税を計算し直すときに使われます。42026年11月までの毎月の給与の源泉徴収は変わらず、新しい控除を織り込んだ源泉徴収税額表は2027年1月の給与から使われます。4
給与所得控除と基礎控除で、所得税がかからない年収の目安
給与所得控除のあとには、基礎控除などの所得控除を引いて、税金のかかる所得を出します。2026年分と2027年分の基礎控除は、合計所得が132万円以下なら104万円です。3給与だけの人なら、年収206万円までがこの段に入ります。3
給与所得控除の74万円と基礎控除の104万円を足すと178万円です。給与だけの人は、年収178万円までなら、社会保険料などを引く前の段階でも所得税がかかりません(編集部の計算)。パートやアルバイトで働く時間を決めるときの目安にもなります。ただし、住民税や社会保険の扶養の線は別の基準なので、同じ年収では判断できません。
給与所得控除のあとには、基礎控除や社会保険料控除などの所得控除が続きます。2026年分は基礎控除も変わったので、あわせて確認しておくと、12月の還付のおおよその額が見えてきます。
この記事は、2026年11月14日時点の国税庁の資料と法令をもとにしています。住民税の給与所得控除は、所得税とは適用の年度がずれるので、市区町村の案内もあわせて確認してください。