年末調整の書類を出し終えて、ひと息。でも、税金の話はまだ終わりではありません。12月31日までに払うかどうかで、今年の税金が変わる制度がいくつかあります。
どれから手を付けるか迷ったら、同じ物差しで比べてみましょう。物差しは「いくら払うと、税金がいくら戻るか」です。ふるさと納税、iDeCo、医療費控除、セルフメディケーション税制、生命保険料控除の5つを並べると、戻り方の違いと、年内にすることが見えてきます。
戻るお金は、控除額に税率を掛けて出す
5つのうち、ふるさと納税以外は「所得控除」です。所得から差し引かれる額で、戻るお金の目安は、控除額に税率を掛けて出します。
所得税の率は、課税される所得に応じて5%から45%までの段に分かれています。たとえば、課税される所得が195万円以上330万円未満なら10%。330万円以上695万円未満なら20%です。1住民税の所得割は、標準で道府県民税4%と市町村民税6%、合わせて10%です。2
下の表と計算は、所得税率10%、住民税10%の会社員の例です(説明用の作例・復興特別所得税は除く)。控除額が同じでも、所得税率が20%の人なら、所得税の分は2倍戻ります。
5つを、戻るお金で並べる
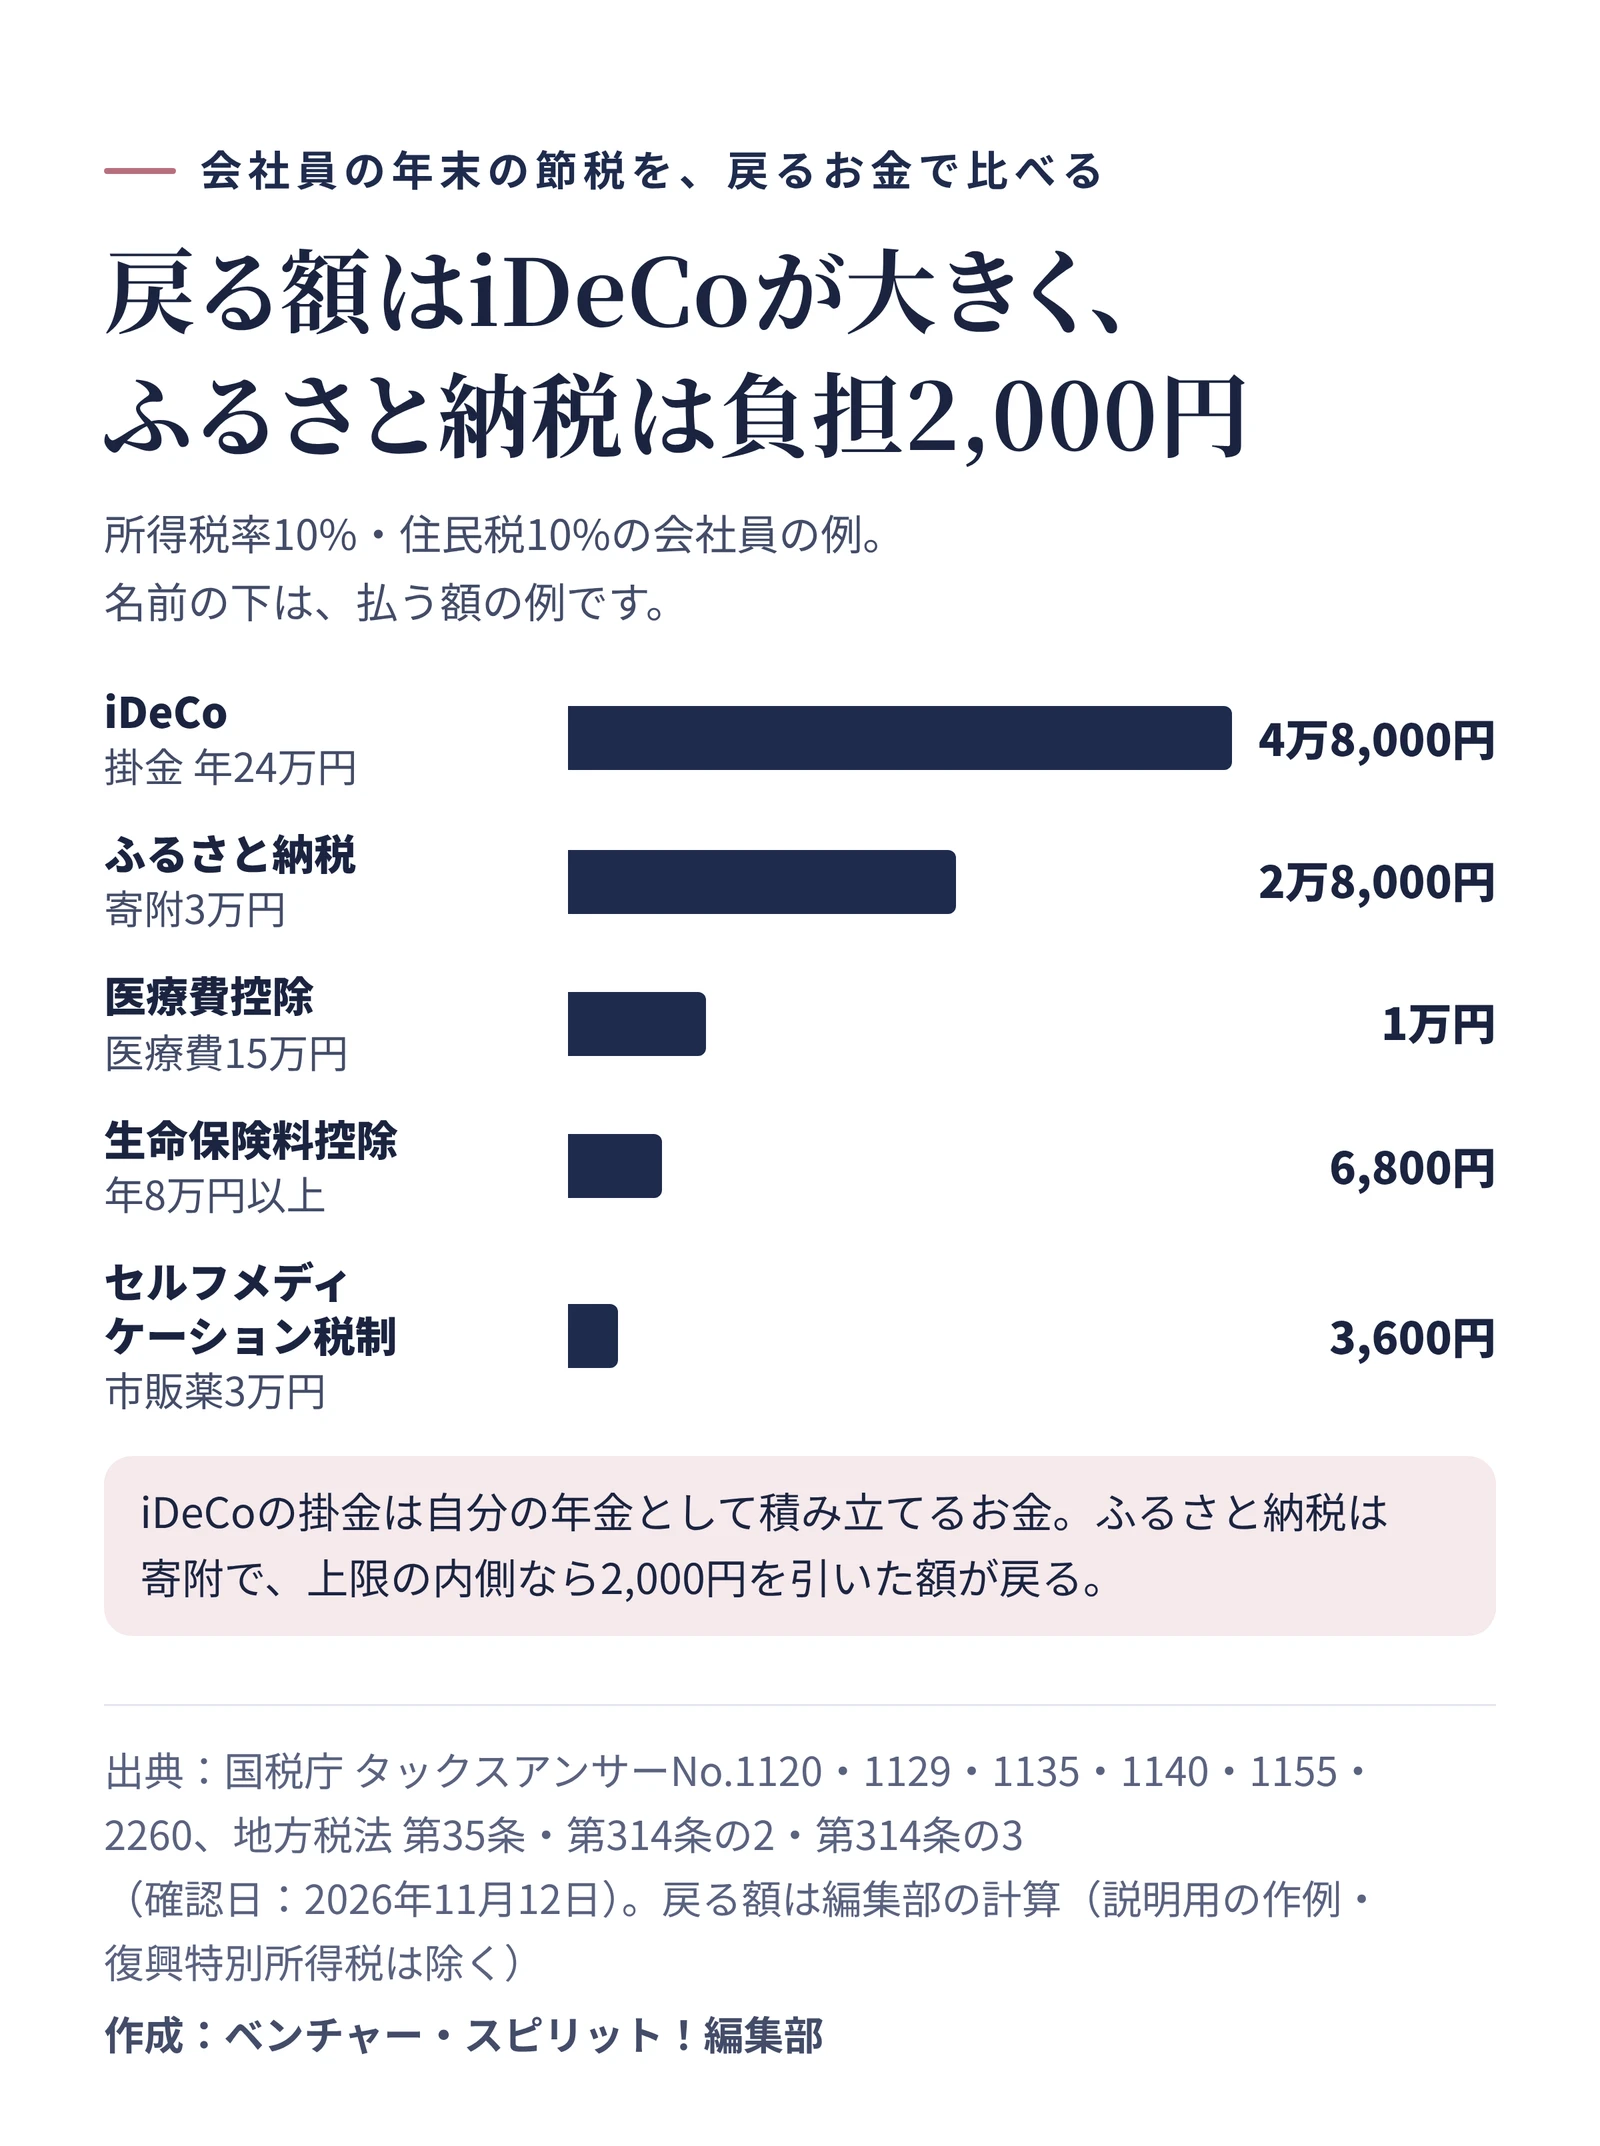
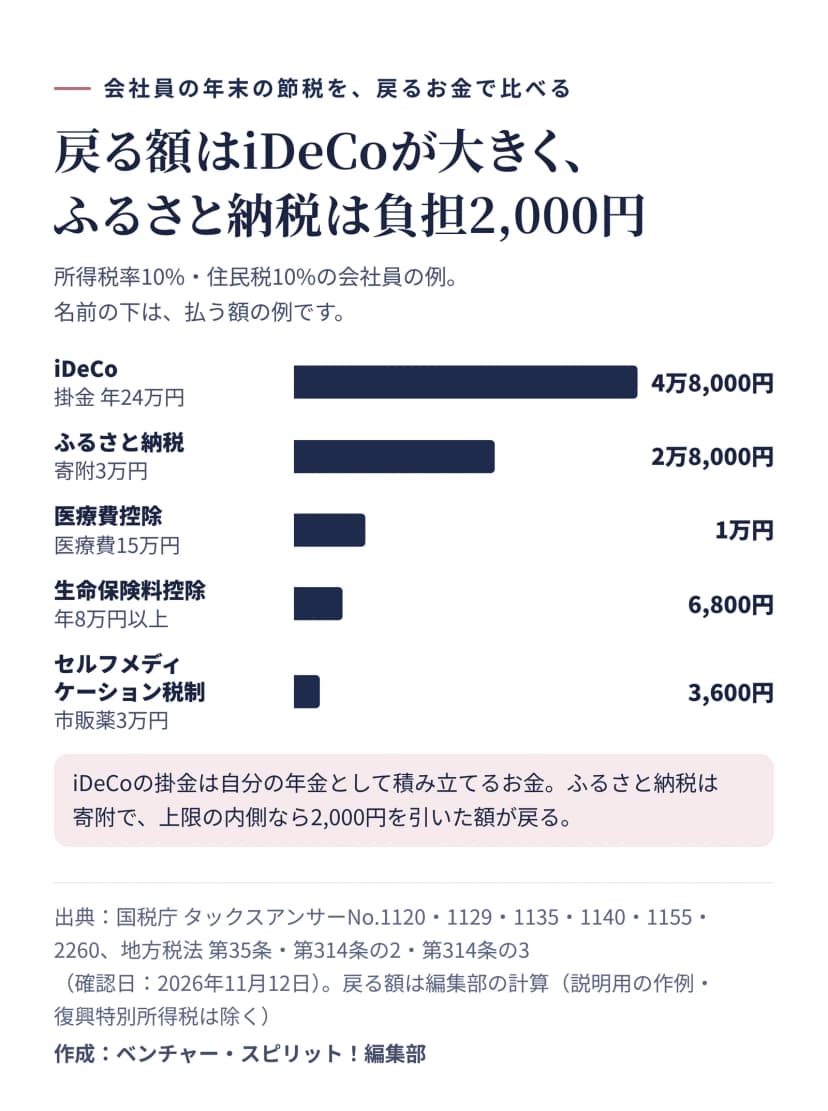 所得税率10%・住民税10%の例で、5つの制度の戻るお金を同じ物差しで並べる作成: 編集部 / 出典: 国税庁・e-Gov法令検索
| 制度 |
払う額の例 |
戻る目安(所得税+住民税) |
年内にすること |
| ふるさと納税 |
寄附3万円(控除の上限の内側) |
2万8,000円 |
12月31日までに寄附する |
| iDeCo |
掛金 月2万円(年24万円) |
4万8,000円 |
払った掛金の証明書を年末調整に出す |
| 医療費控除 |
医療費15万円(保険で戻る分なし) |
1万円 |
12月中の支払いも集め、確定申告の準備 |
| セルフメディケーション税制 |
対象の市販薬3万円 |
3,600円 |
レシートを残す |
| 生命保険料控除 |
新しい契約の生命保険 年8万円以上 |
6,800円 |
控除証明書を年末調整に出す |
数字だけを見ると、iDeCoがいちばん大きく戻ります。ただ、iDeCoの掛金は自分の年金として積み立てるお金で、ふるさと納税のように使って終わるお金とは性質が違います。比べるときは、戻る額と、払ったお金がどうなるかを分けて考えましょう。
ふるさと納税は、2,000円を引いた額が戻る
ふるさと納税は、寄附のうち2,000円を超える部分が、所得税と住民税から控除されます。3控除の上限の内側で3万円を寄附すれば、2万8,000円が戻り、自己負担は2,000円です。上限は収入や家族で変わるので、先に目安を出しておきます。
今年の控除になるのは、12月31日までの寄附です。3確定申告がいらない会社員で、寄附先が5団体以内なら、ワンストップ特例の申請で控除を受けられます。申請書は翌年1月10日必着です。4
iDeCoは、その年に払った掛金が全額控除
iDeCoの掛金は、小規模企業共済等掛金控除の対象で、その年に払った掛金の全額が控除されます。5住民税でも同じように控除されます。2月2万円なら年24万円が控除になり、所得税と住民税で4万8,000円が戻る計算です。
会社員は、払った掛金の証明書を年末調整の保険料控除申告書に添えて出します。5出し忘れても、確定申告で控除を受けられます。
医療費は、10万円を超えた分が控除に
医療費控除は、1月1日から12月31日までに払った医療費が対象です。控除額は、払った医療費から保険金などで戻る分を引き、さらに10万円を引いた額です。その年の総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を引きます。6
まだ払っていない医療費は、実際に払った年の控除になります。612月に通院や歯の治療の支払いがあるなら、その分も今年に入ることを頭に入れておきましょう。医療費控除は、確定申告で受けます。
市販薬なら、セルフメディケーション税制
ドラッグストアで買える対象の市販薬は、セルフメディケーション税制の対象です。控除額は、買った額から1万2,000円を引いた額で、上限は8万8,000円です。73万円分買ったなら、控除は1万8,000円、戻る目安は3,600円です。
ただし、医療費控除とは選択で、両方は使えません。選んだあとで変えることもできません。7医療費が10万円に届かない年は、こちらのほうが有利になることがあります。
 医療費の領収書と、ふるさと納税の受領証明書は、年内に1か所へ集めておくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
生命保険料は、年末調整で出す
生命保険料控除は、年末調整の保険料控除申告書に、保険会社の控除証明書を添えて出します。2012年以降の新しい契約で、一般の生命保険料を年8万円を超えて払っていれば、所得税の控除は4万円です。8住民税の控除は2万8,000円になり、合わせた戻る目安は6,800円です。2
2026年分からは、23歳未満の扶養親族がいる人の場合、新しい契約の一般の生命保険料で、控除の上限が6万円に上がりました。8子どもがいる人は、年末調整の書類の欄を見直しておきましょう。
年内にすることと、ワンストップ特例の落とし穴
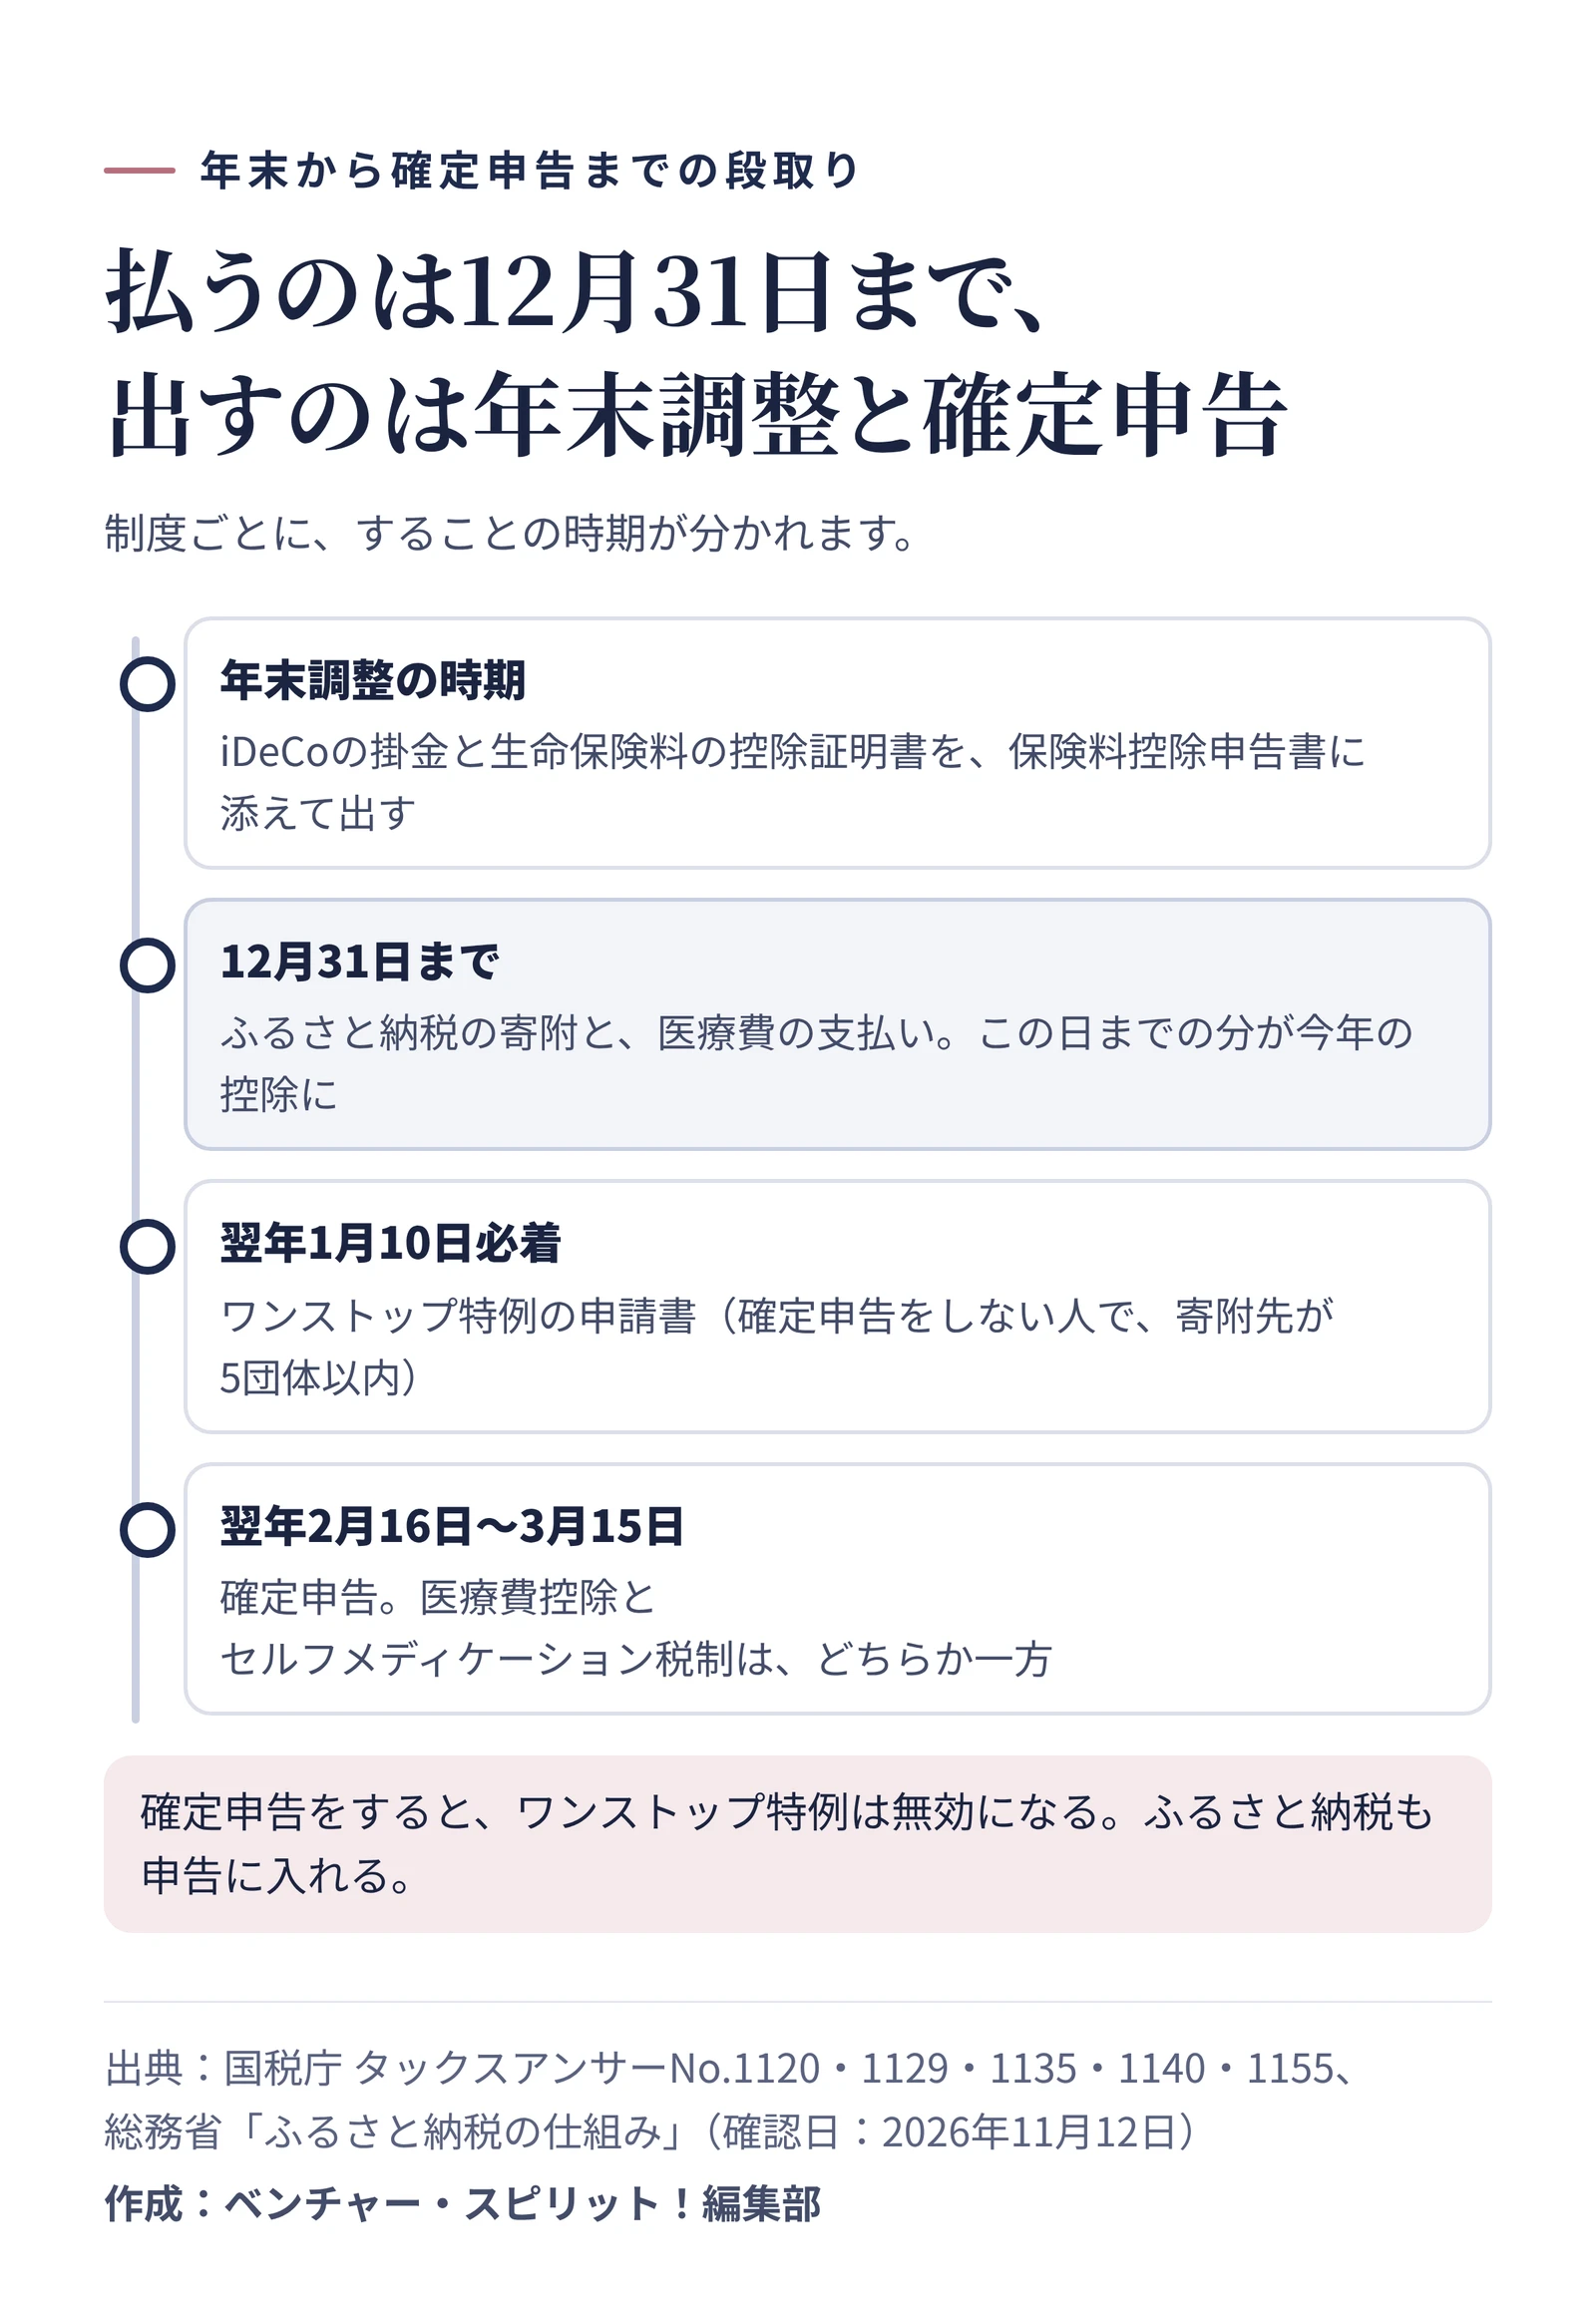
5つのうち、年内に払うことで今年に効くのは、ふるさと納税と医療費です。iDeCoと生命保険料は、払った分の証明書を年末調整に出すのが中心です。
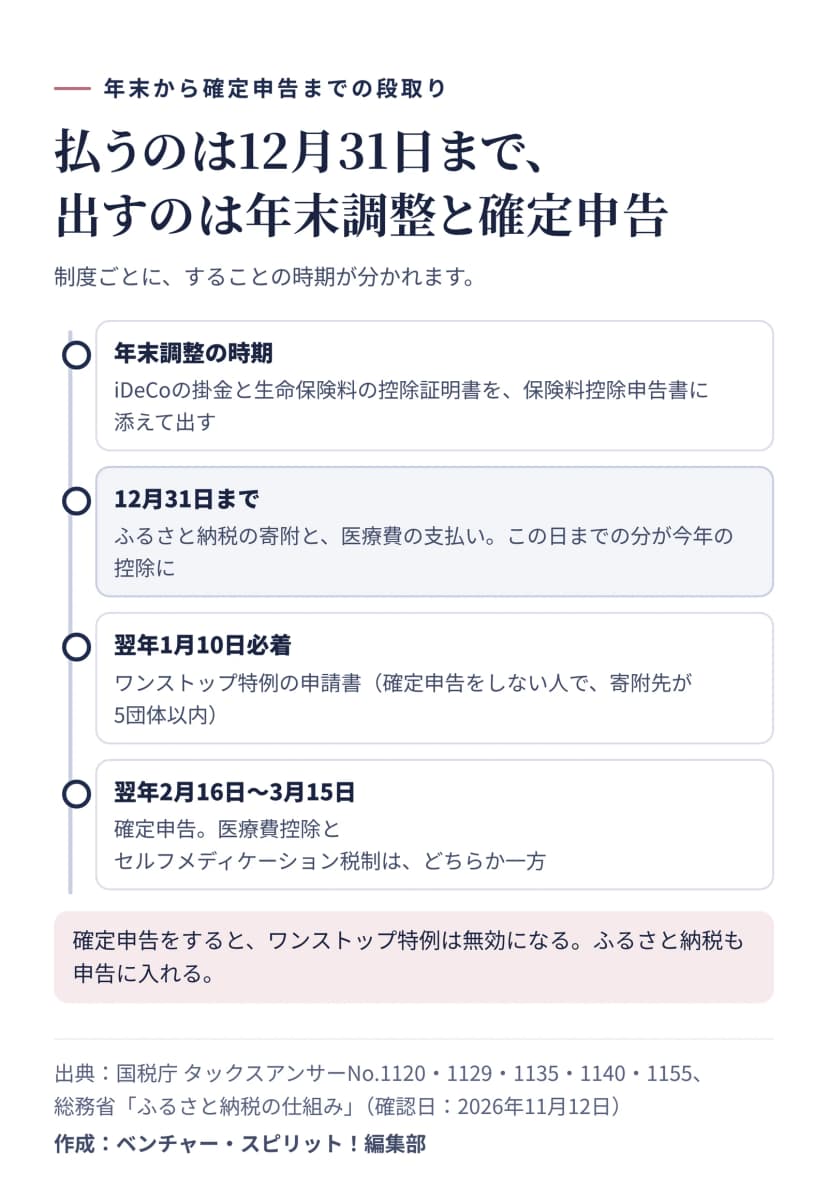 払うのは12月31日まで。出すのは年末調整、ワンストップ特例の申請書、確定申告の3つ作成: 編集部 / 出典: 国税庁・総務省
気をつけたいのは、医療費控除などで確定申告をする人です。確定申告をすると、ふるさと納税のワンストップ特例の申請は無効になります。国税庁は、ワンストップ特例を申請した分も含めて、ふるさと納税を寄附金控除として確定申告に入れるよう案内しています。3医療費の領収書と、ふるさと納税の受領証明書は、同じ封筒に入れておくと安心できます。
12月31日までの確認表
節税は、払ったお金を取り戻す方法ではなく、払う予定のお金にかかる税金を軽くする方法です。年末にまとめて慌てるより、今年の数字で一度計算しておくと、来年の使い方も決めやすくなります。
この記事は、2026年11月12日時点の国税庁と総務省の公表資料、法令をもとにしています。自分の税額は、源泉徴収票の数字で計算し直すか、税務署で確認してください。