年末調整の書類を出し忘れても、今年の控除がなくなるわけではありません。会社が源泉徴収票を作る前ならやり直しを頼めますし、そのあとでも確定申告で取り戻せます。
締め切りのあとで、かばんから証明書の封筒が出てきた。そんなときは、まず何が抜けたのかを1つ言葉にしてみてください。頼む先と急ぐ度合いは、そこで決まります。
やり直しの期限は、3通りに書かれている
 帰宅した玄関で、かばんから出し忘れの封筒が出てくるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
配偶者控除等申告書の提出期限は、本来「その年の最後に給与の支払を受ける日の前日まで」ですが、その日を過ぎても道は残っています。国税庁の年末調整Q&Aは、出し忘れた人でも、あとから出せば再計算できると答えています。基礎控除申告書や保険料控除申告書も同じです。1
ややこしいのは、その期限の書き方でしょう。「年末調整のしかた」は、やり直しができるのは「翌年1月末日まで」としています。Q&Aの言い方は、源泉徴収票を「交付する時まで」。そして「年末調整についてのお知らせ」が示す交付の期限は、2027年2月1日(月)です。2
では、やり直しも2月1日まで頼めるのでしょうか。ずれたのは源泉徴収票を渡す期限のほうで、2027年は1月31日が日曜日だからです。やり直しの期限まで延びるとは、国税庁の資料には書かれていません。
しかも本当の締め切りは、もっと手前かもしれません。Q&Aの別の問いには、「源泉徴収票を給与の支払者が作成するまでに」申し出があったとき、とあります。3給与明細と一緒に年内に渡す会社なら、残りはごくわずかです。
もうひとつ、資料の言葉は「やり直しをすることができます」で、必ずやるとは書かれていません。断られても慌てなくてかまいません。再計算によらず確定申告で取り戻す道もある、とQ&Aは続けています。1
何を出し忘れたかで、動き方が変わる
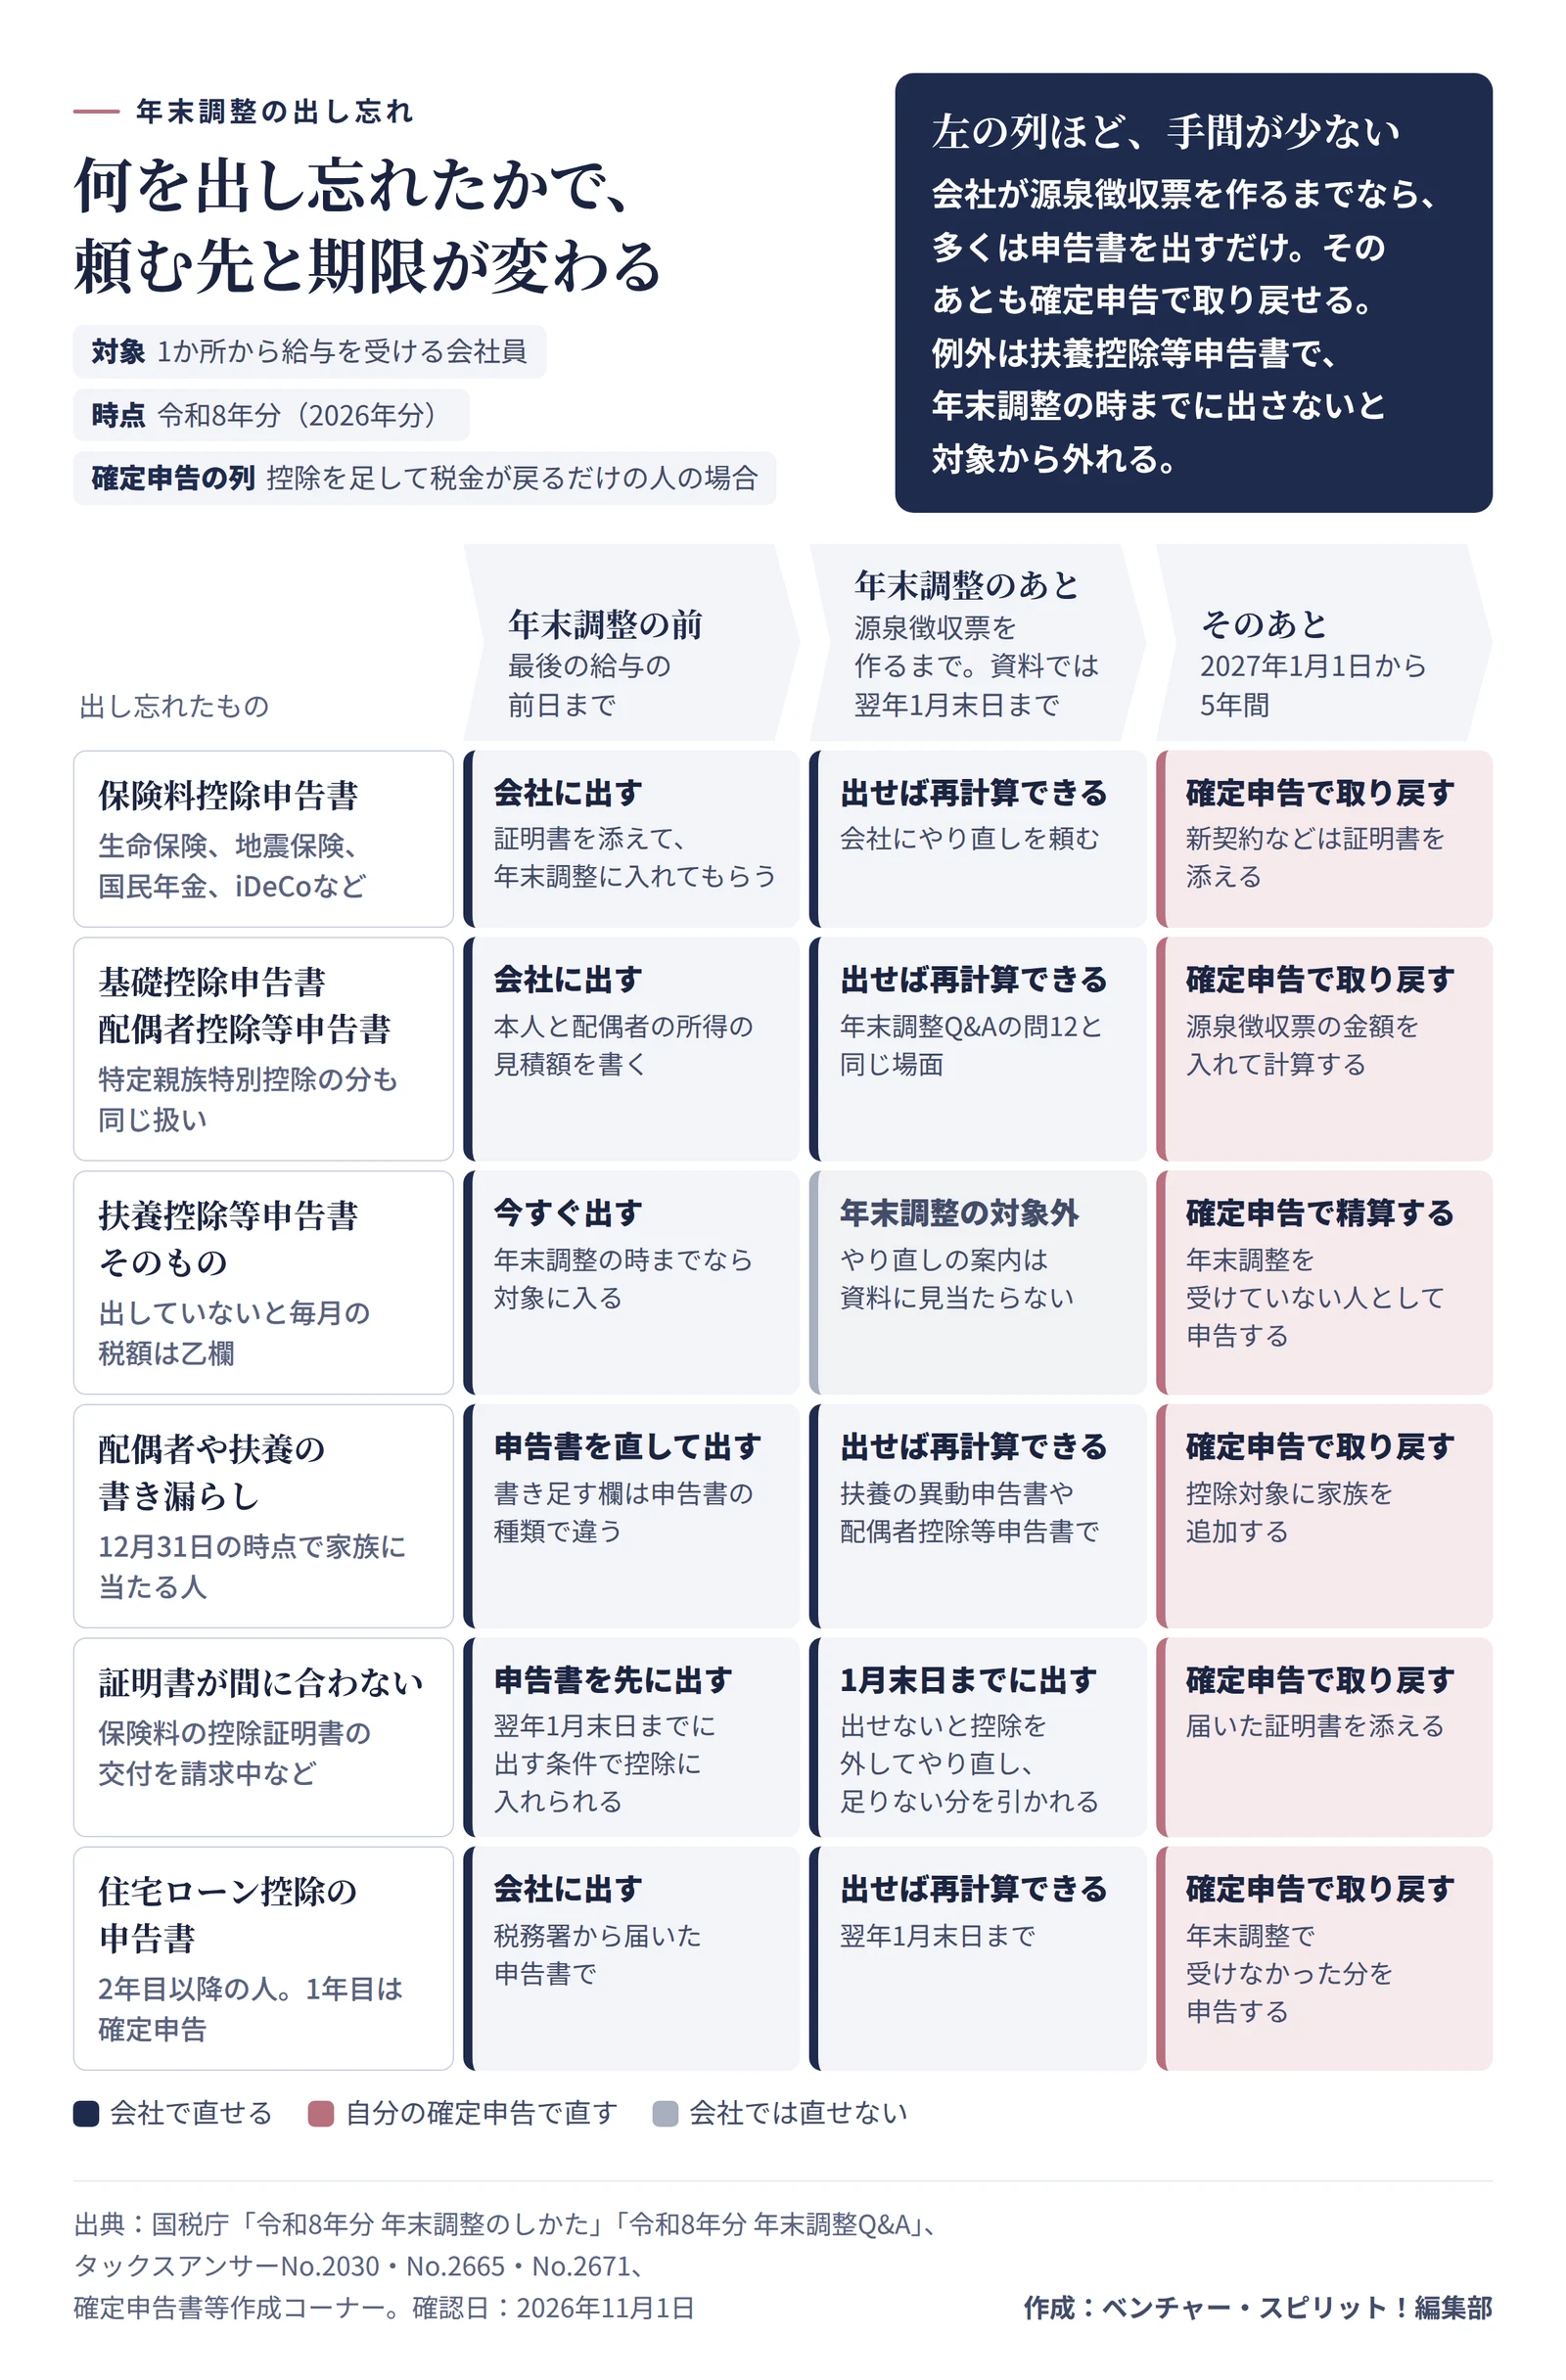
自分の場面を、図の行から探してみてください。
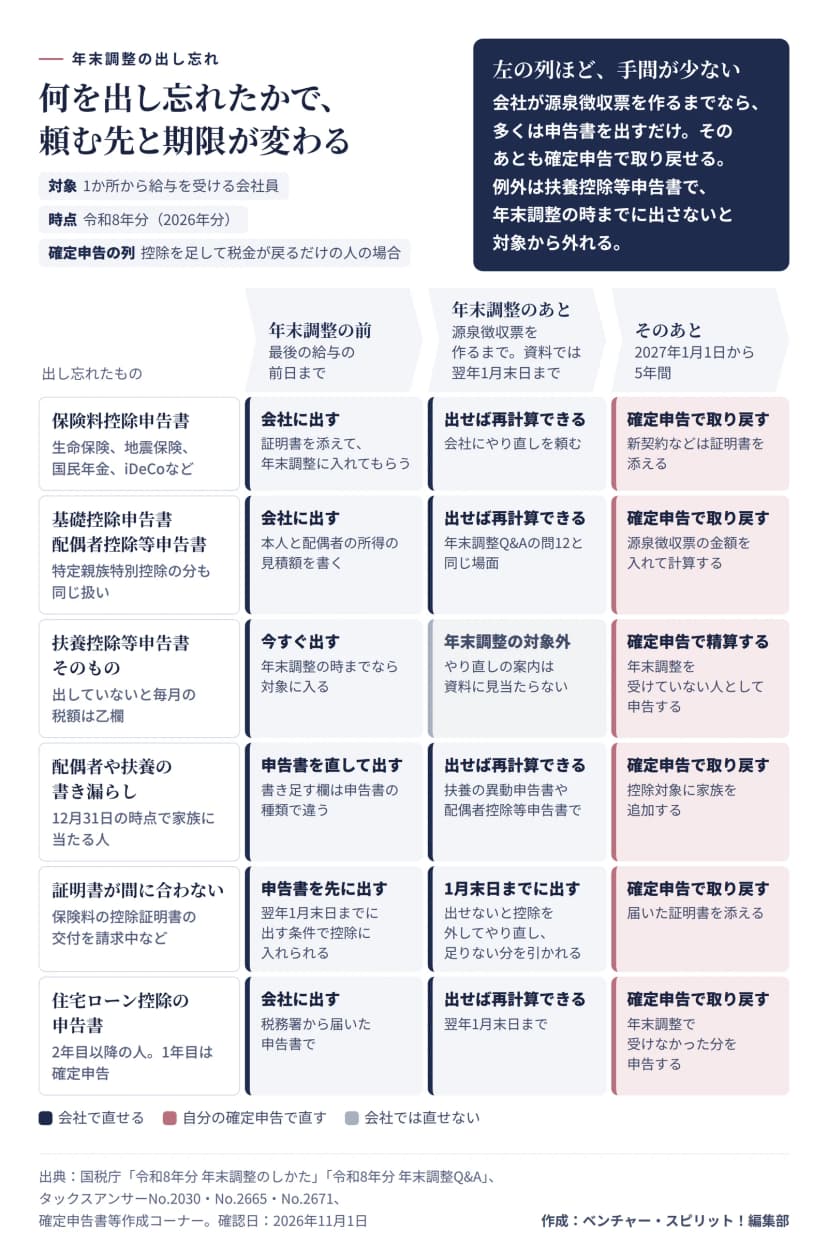 何を出し忘れたかと時点で分けた、会社と確定申告の動き方作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
事情がいちばん違うのが、扶養控除等申告書そのものを出していない人です。年末調整の対象はこの申告書を「年末調整を行う時までに」出した人。出していない人の税額は、乙欄という区分で計算します。4たとえば社会保険料などを引いた給与が月20万円なら、扶養親族のいない甲欄で4,340円のところ、乙欄は19,700円です。5
それでも、年末調整の時までに出せば、その申告で年末調整をしてもらえます。6入社のときに出した覚えがないなら、12月の給与を待たずに給与担当へ聞いてみてください。対象から外れたまま年を越すと、自分で確定申告をして精算することになります。4
配偶者や扶養の書き漏らしは、もう少し余裕があります。扶養親族に当たるかは12月31日の時点で決まるので、年末調整のあとに気づいても今年分の控除になるのです。7欄の書き方は扶養控除等申告書の書き方にあります。反対に、控除を受けすぎていたと分かったら、早めに会社へ伝えてください。不足が出るやり直しは、1月末日を過ぎても必要です。7
証明書が間に合わないときは、順番を逆にします。証明書を待って申告書まで止めると、控除ごと抜けてしまうからです。交付を請求中などで確認できなくても、翌年1月末日までに出す条件で、控除に入れて年末調整をしてよいことになっています。ただし、出せないまま過ぎると、その控除を外してやり直し、足りない分を引かれます。8証明書の要る控除は保険料控除申告書の書き方で確認できます。
源泉徴収票の欄で、抜けに気づける
出したつもりだったのに、ということもありますよね。源泉徴収票が届いたら、次の欄を見てください。どれも、年末調整を受けた人にだけ書かれる欄です。9
| 見る欄 |
こうなっていたら |
疑うこと |
| 基礎控除の額 |
0 |
基礎控除申告書の記載がない |
| 生命保険料の控除額、地震保険料の控除額 |
何も書かれていない |
保険料控除申告書の出し忘れ |
| 配偶者(特別)控除の額 |
何も書かれていない |
配偶者控除等申告書の出し忘れ |
| 給与所得控除後の金額、所得控除の額の合計額 |
何も書かれていない |
年末調整そのものを受けていない |
真っ先に見たいのは1行目です。基礎控除の適用がないときは「0」と書く決まりなので、数字で抜けが分かります。9もちろん、生命保険に入っていない人の欄が空なのは当たり前。心当たりのある行だけ見れば足ります。
忘れた控除は、いくらの税金になる?
戻る額は、控除額そのものではありません。所得税なら、控除額に自分の税率をかけた額が目安です。10
| 忘れた控除(編集部の例) |
控除額 |
税率5%の人 |
税率10%の人 |
| 生命保険料控除(新契約の上限) |
4万円 |
2,000円 |
4,000円 |
| 地震保険料控除(上限) |
5万円 |
2,500円 |
5,000円 |
| 配偶者控除(本人の所得が900万円以下) |
38万円 |
19,000円 |
38,000円 |
| 基礎控除(本人の所得が489万円以下) |
104万円 |
52,000円 |
104,000円 |
税率は課税される所得金額が195万円未満なら5%、330万円未満なら10%。源泉徴収票の「給与所得控除後の金額(調整控除後)」から「所得控除の額の合計額」を引くと、自分の区分の見当がつきます。
保険の2,000円なら、手間と比べて迷う人もいるはずです。でも基礎控除が抜けていたら、話は5万円を超えます。額を見てから、動くかどうかを決めてかまいません。
取り戻せるものと、取り戻せないもの
年末調整で受ける扶養控除や配偶者控除、基礎控除、保険料控除は、どれも確定申告で受けられます。1年末調整でしか受けられない控除は、国税庁の資料には見当たりませんでした。
反対に、年末調整では受けられず、確定申告が要るものもあります。医療費控除、雑損控除、寄附金控除(ふるさと納税のワンストップ特例を除く)、それに住宅ローン控除の最初の年分です。11これらは出し忘れではないので、会社に頼んでも直りません。医療費の数え方は医療費控除の申告で説明しています。
取り戻せないのは2つ。ひとつは、源泉徴収税額が0円の人の所得税です。引かれた税金がないので、申告しても戻りません。もうひとつは、申告できる期間を過ぎた年分。令和8年分の還付申告は、2027年1月1日から5年間、2031年12月31日まで出せます。いちばん古い令和3年分は2026年12月31日までなので、5年前の出し忘れに心当たりがあるなら、この年末が最後です。12
ただし、5年あるのは確定申告の義務がない人です。副業の所得が20万円を超えるなど、もともと申告が必要な人の期限は2027年3月15日(月)。13
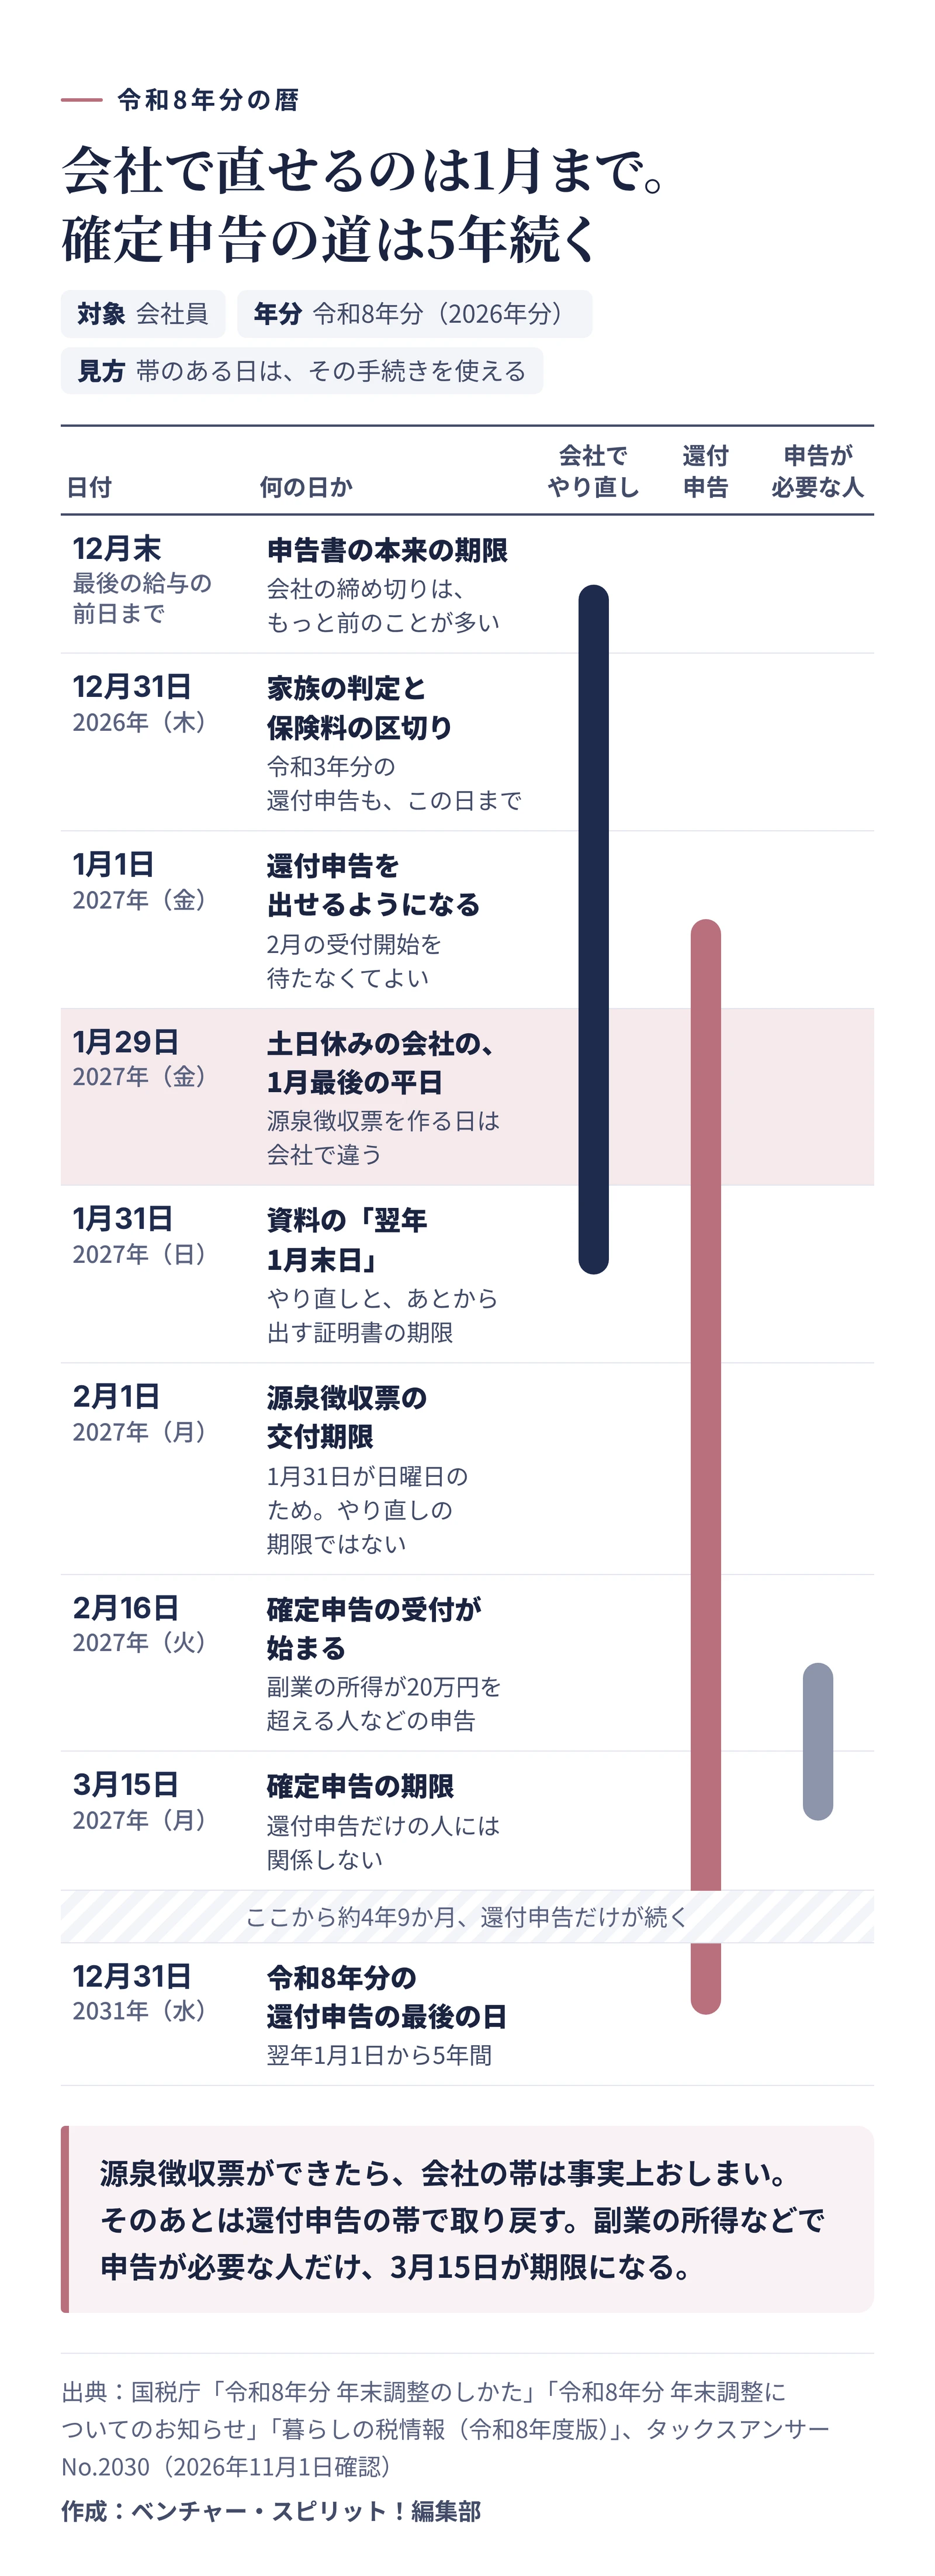
暦に置くと、3つの道の長さの違いが見えてきます。
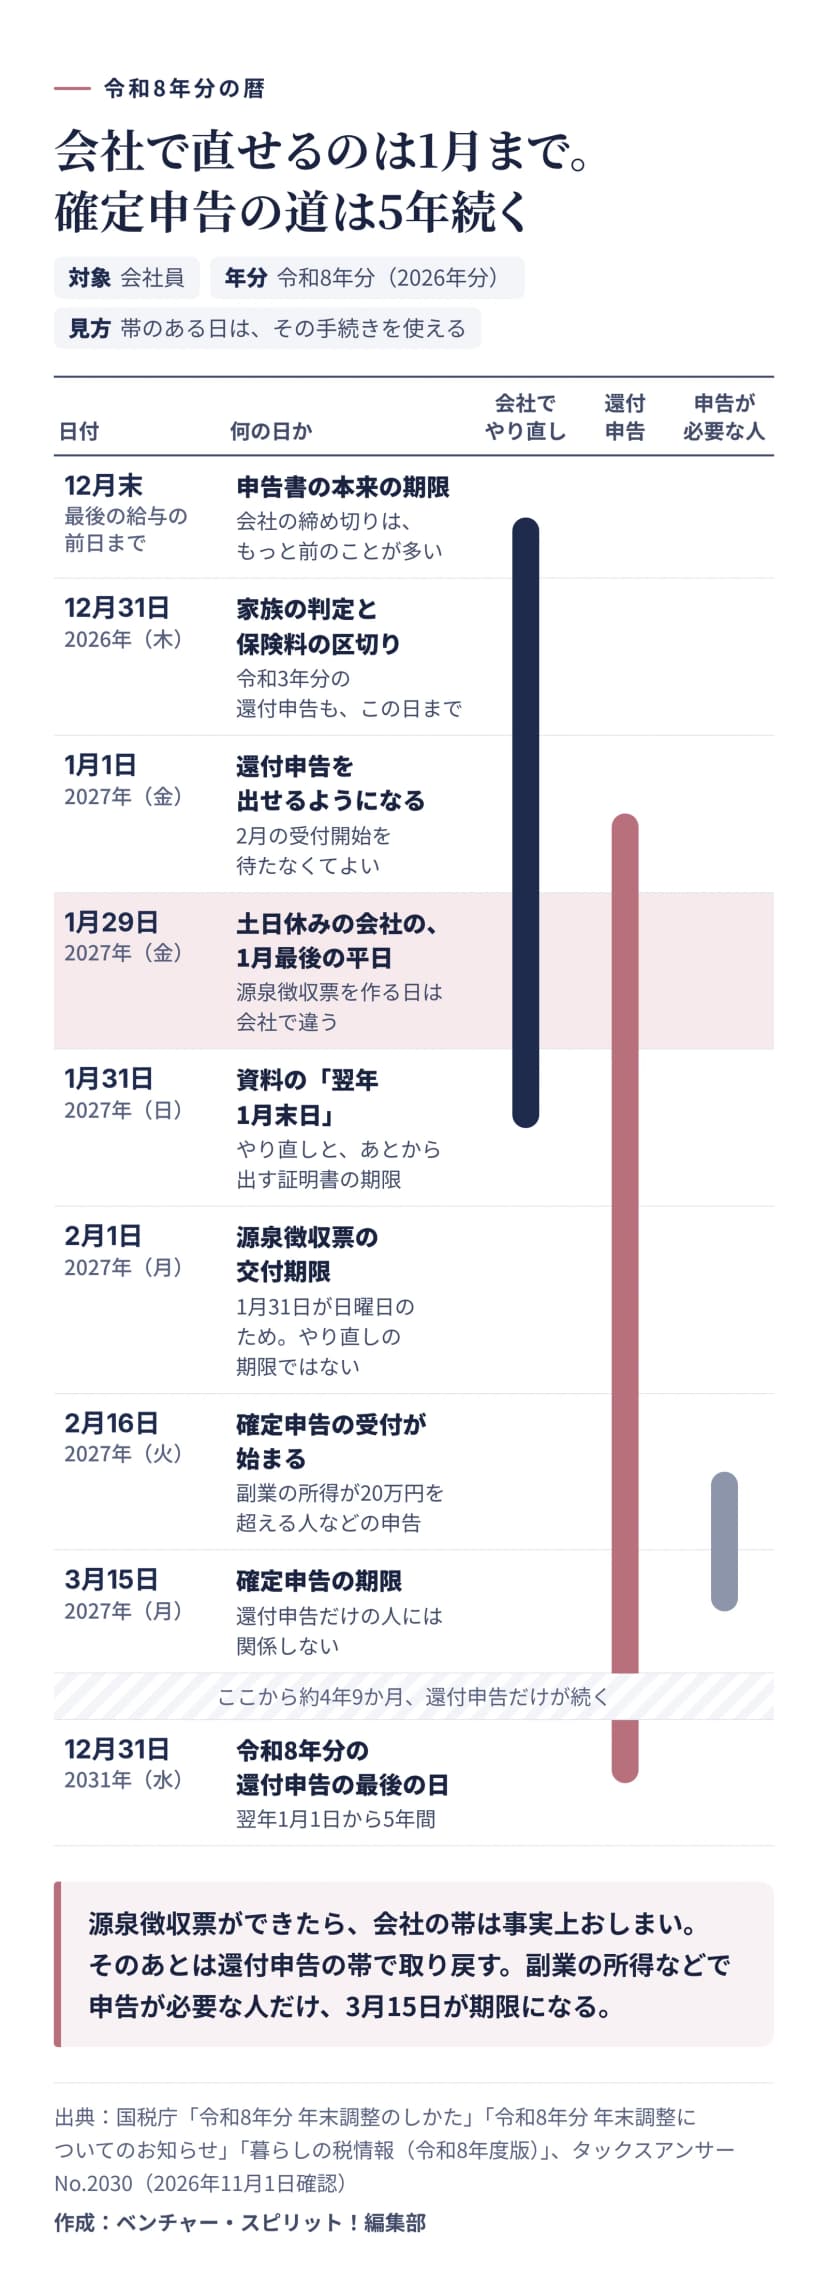 令和8年分の暦。会社でやり直せる時期と、申告の期間の長さの違い作成: 編集部 / 出典: 国税庁「令和8年分 年末調整についてのお知らせ」ほか
申告の段取りと、2つの落とし穴
年が明けたら、次の順に進めます。
- 勤務先から源泉徴収票を受け取る。
- 追加する控除の証明書をそろえる。
- 確定申告書等作成コーナーで、年末調整の内容を変更するかの質問に「はい」と答える。14
- 年末調整で受けた控除も入っているかを見ながら、控除を入力する。
- e-Taxか書面で提出する。
年末調整で受けた生命保険料控除なら、証明書は付けなくてかまいません。15e-Taxはマイナンバーカードとスマートフォンがあれば出せて、自宅からの還付申告なら処理は3週間ほどです。16
落とし穴のひとつ目は、ふるさと納税のワンストップ特例です。確定申告をすると特例の申請が無効になるので、寄附の分も計算に含めて申告します。17流れはふるさと納税のワンストップが使えない人で確認できます。
ふたつ目は、副業などの所得。確定申告が要らない人でも、還付申告をするなら、ほかの所得も一緒に申告します。18所得が20万円以下だから書かなくていい、とはなりません。
住民税のほうは別の手続きが要りません。確定申告書のデータが税務署から市区町村へ送られるからです。19令和8年分の控除は、前の年の所得で計算する2027年度の住民税に入ります。20
給与担当へ送る一文
間に合いそうなら、今日のうちに連絡してしまうのが近道です。
確認するのは、源泉徴収票をいつ作るか。間に合えば会社で、間に合わなければ自分の申告で。どちらの道でも、抜けた控除は取り戻せます。
2026年11月1日時点の令和8年分の制度について、国税庁と総務省の資料で確認しました。自分の場合の判断は、勤務先の給与担当か税務署、税理士に相談してください。