源泉徴収票で最初に見るのは、上の段に横に並んだ4つの金額です。この4つは、左から右へ控除を引いていき、最後に税額を出す1本の計算でつながっています。
金額の欄がいくつも並ぶので、どれが何なのか分かりにくいですよね。上の段のつながりが分かれば、ほかの欄も「どの数字の材料か」で読めるようになります。
源泉徴収票は、1年分の給与と所得税の結果
 届いた源泉徴収票は、まず上の段からイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
源泉徴収票は、会社がその年に払った給与や賞与と、そこから差し引いた所得税をまとめた書類です。年末調整をした人には、その精算の結果も書かれます。1
会社が渡す期限は、翌年の1月31日まで。年の途中で退職した人には、退職の日から1か月以内です。2令和8年分は、国税庁の案内では2027年2月1日(月)が期限になっています。2027年の1月31日が日曜日にあたるためです。3
本人に渡す源泉徴収票には、マイナンバーは書かれません。1
手元の1枚は、たとえば次のような場面で使います。
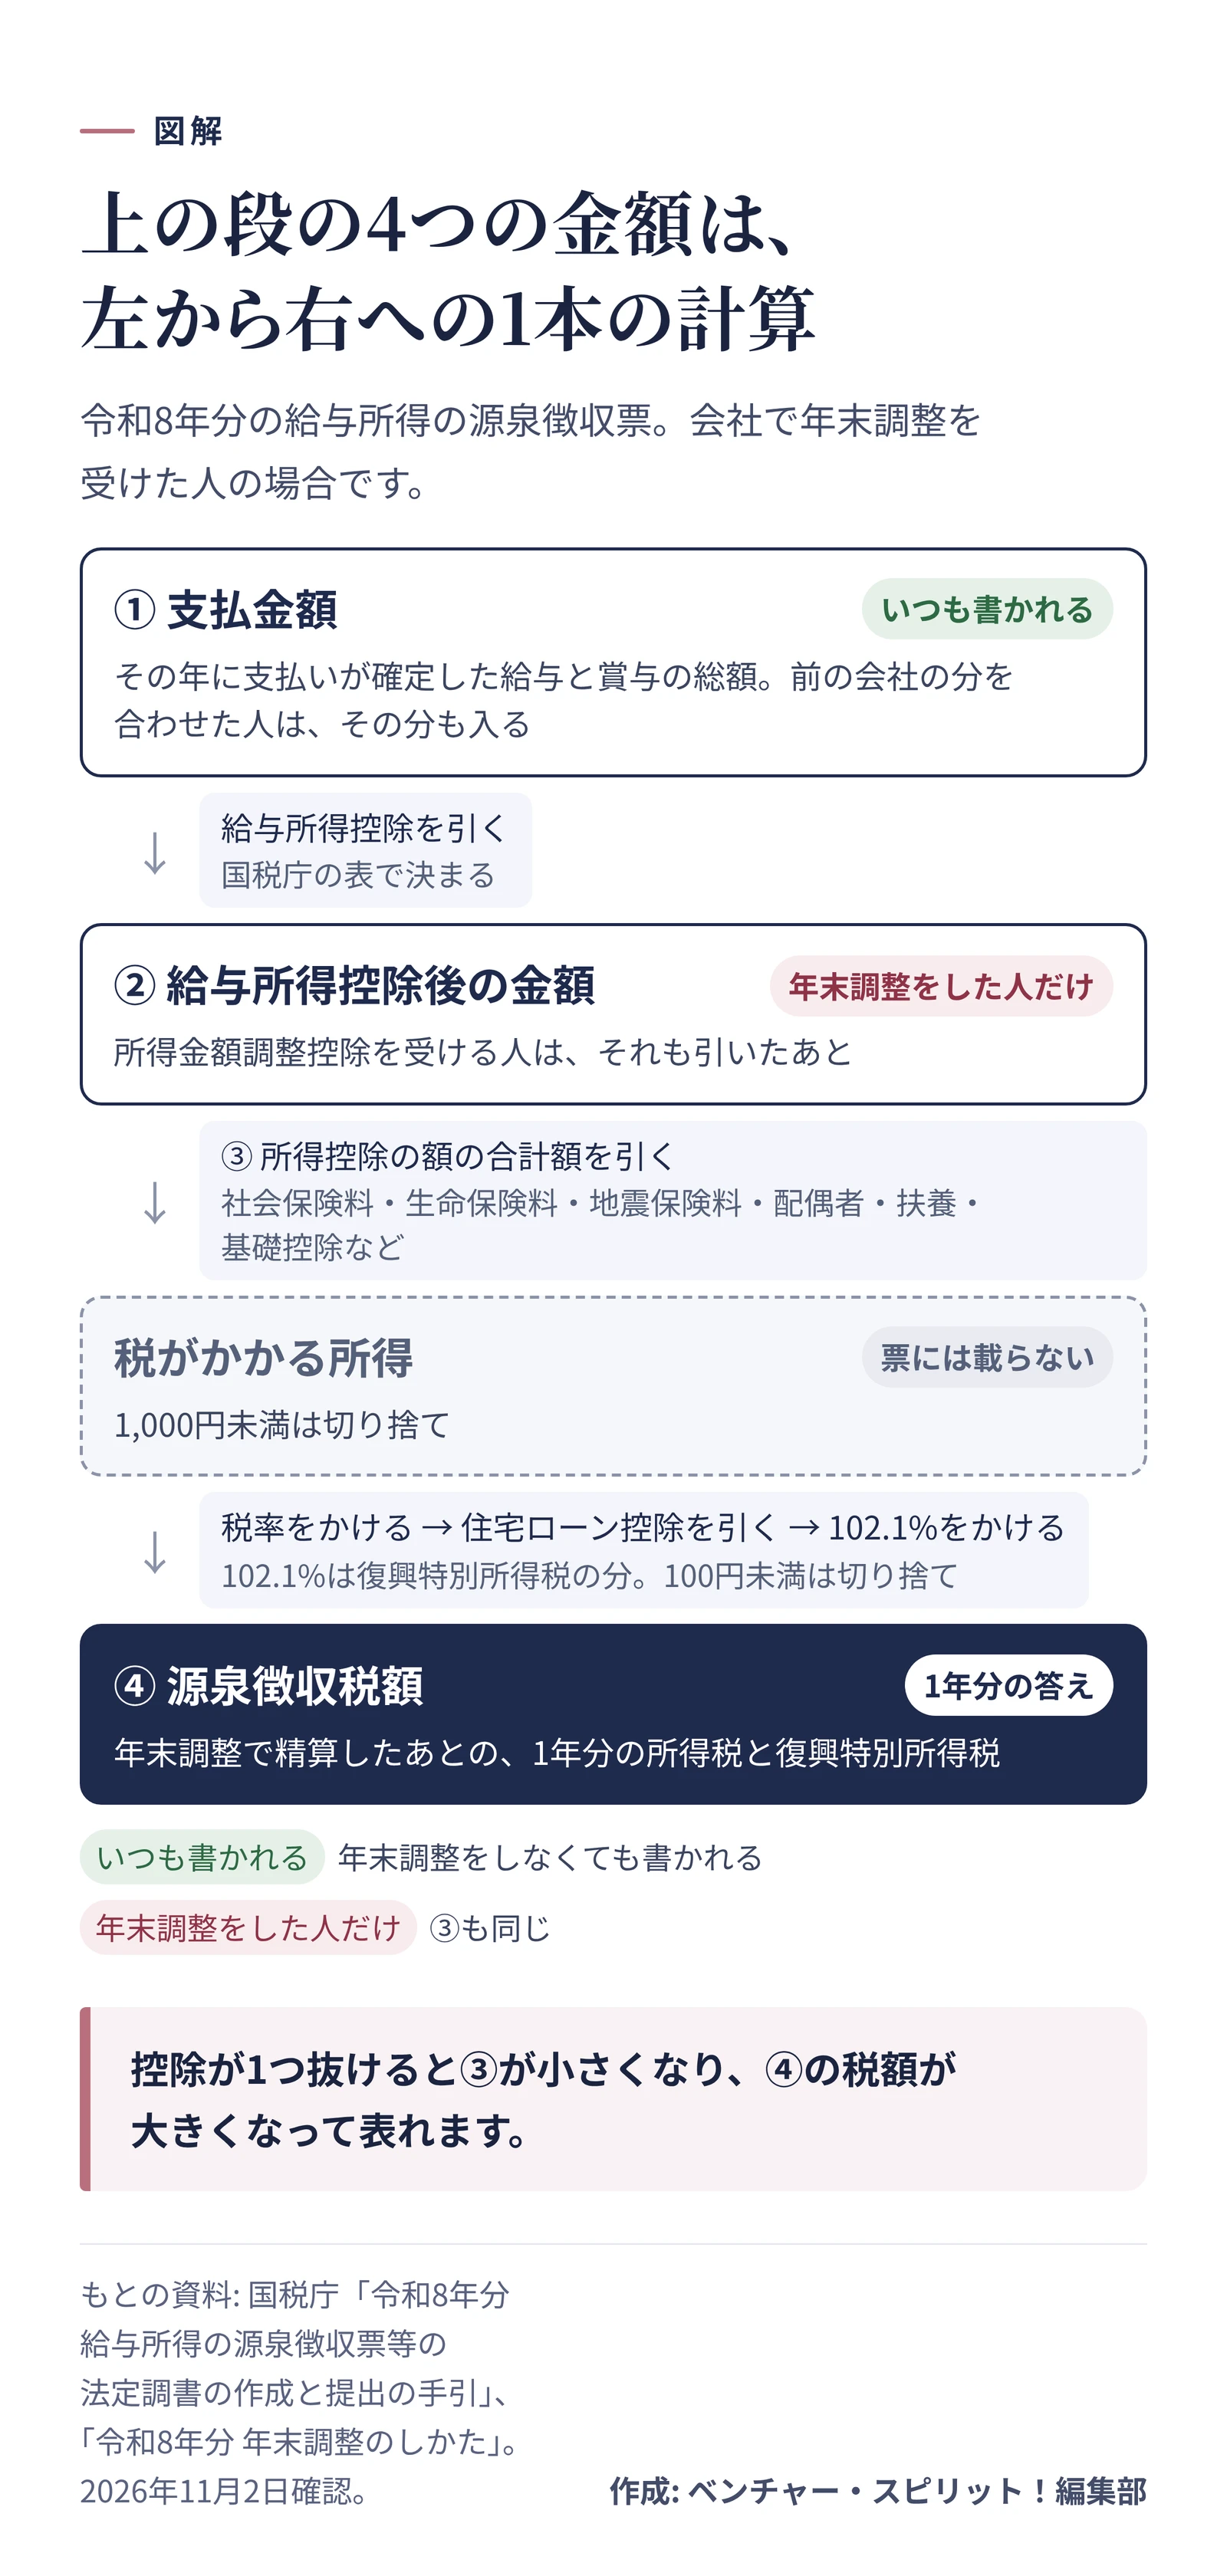
上の段の4つの金額は、左から右への計算
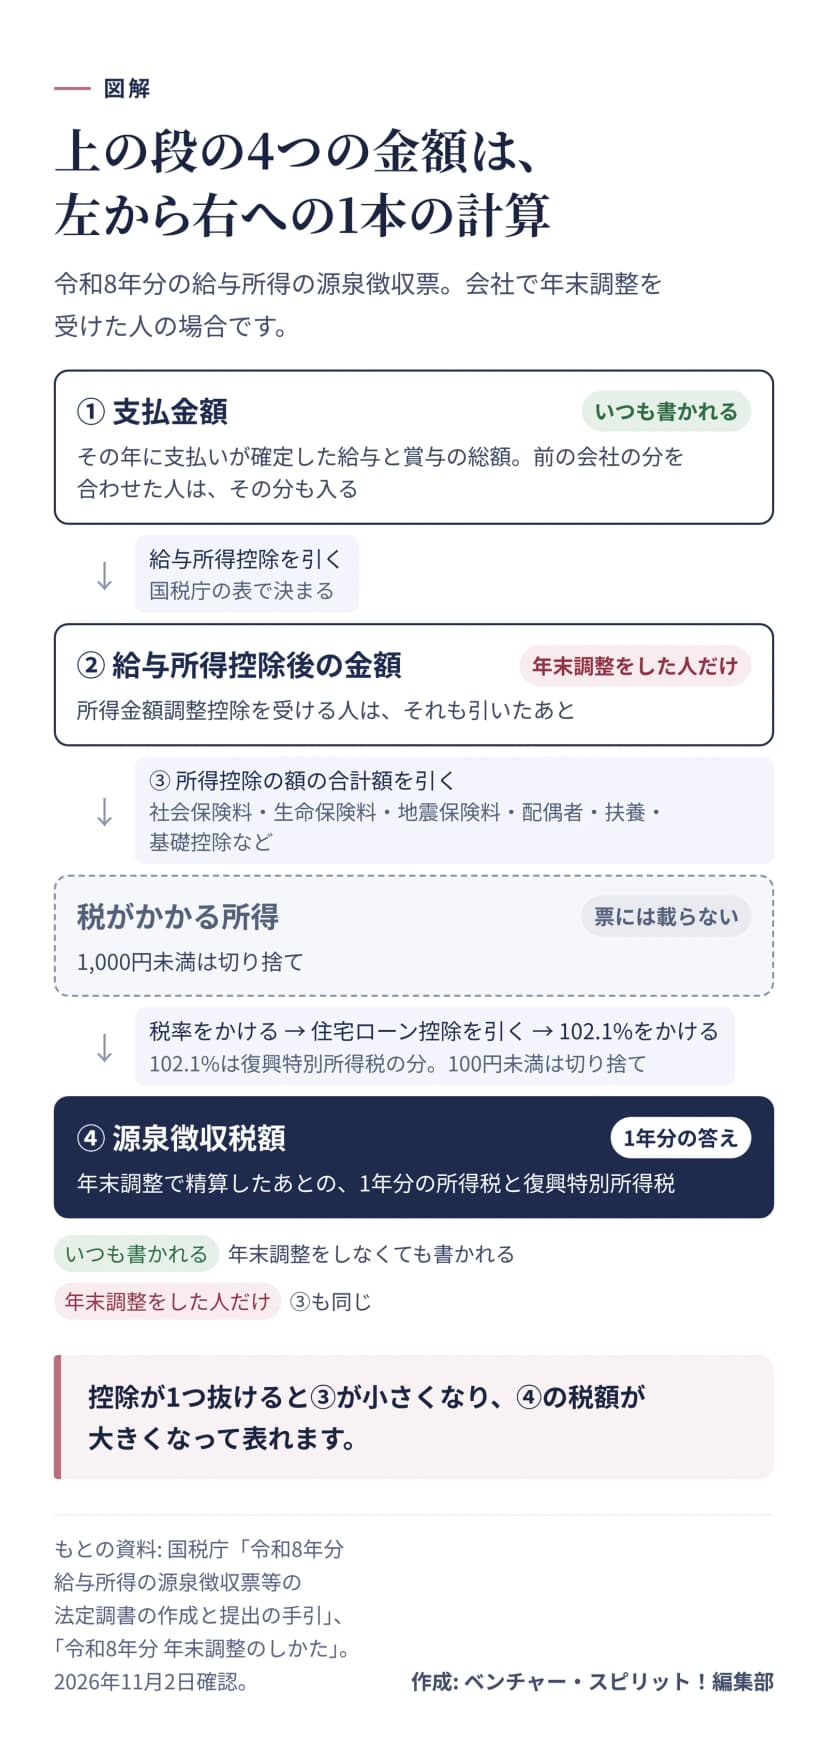 支払金額から源泉徴収税額まで、上の段の4つの金額のつながり作成: 編集部 / 出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」ほか
4つの欄に書かれる金額は、国税庁の記載要領で次のように決まっています。1
| 欄 |
書かれる金額 |
| 支払金額 |
その年に支払いが確定した給与や賞与の総額。前の会社の分も合わせて年末調整をした人は、その分も入る |
| 給与所得控除後の金額 |
支払金額から給与所得控除を引いた額。国税庁の表で決まる |
| 所得控除の額の合計額 |
社会保険料、生命保険料、地震保険料、配偶者、扶養、基礎控除などの控除の合計 |
| 源泉徴収税額 |
年末調整をした人は、精算したあとの1年分の所得税と復興特別所得税。していない人は、その年に差し引かれた額の合計 |
支払金額の欄に「内」と小さく書き添えた額があれば、票を作った日にまだ払われていなかった分です。給与所得控除後の金額は、所得金額調整控除を受ける人なら、それも引いたあとの額になります。
4つのつながりは、こうです。給与所得控除後の金額から所得控除の額の合計額を引くと、税がかかる所得が出ます。1,000円未満は切り捨てで、源泉徴収票には載らない数字です。これに税率をかけて所得税を出し、住宅ローン控除があれば引きます。最後に102.1%をかけて復興特別所得税を足し、100円未満を切り捨てた額が源泉徴収税額です。4
控除が1つ抜けると、このつながりの右側に表れます。生命保険料の控除を出し忘れれば、所得控除の額の合計額が小さくなり、そのぶん源泉徴収税額が大きくなります。
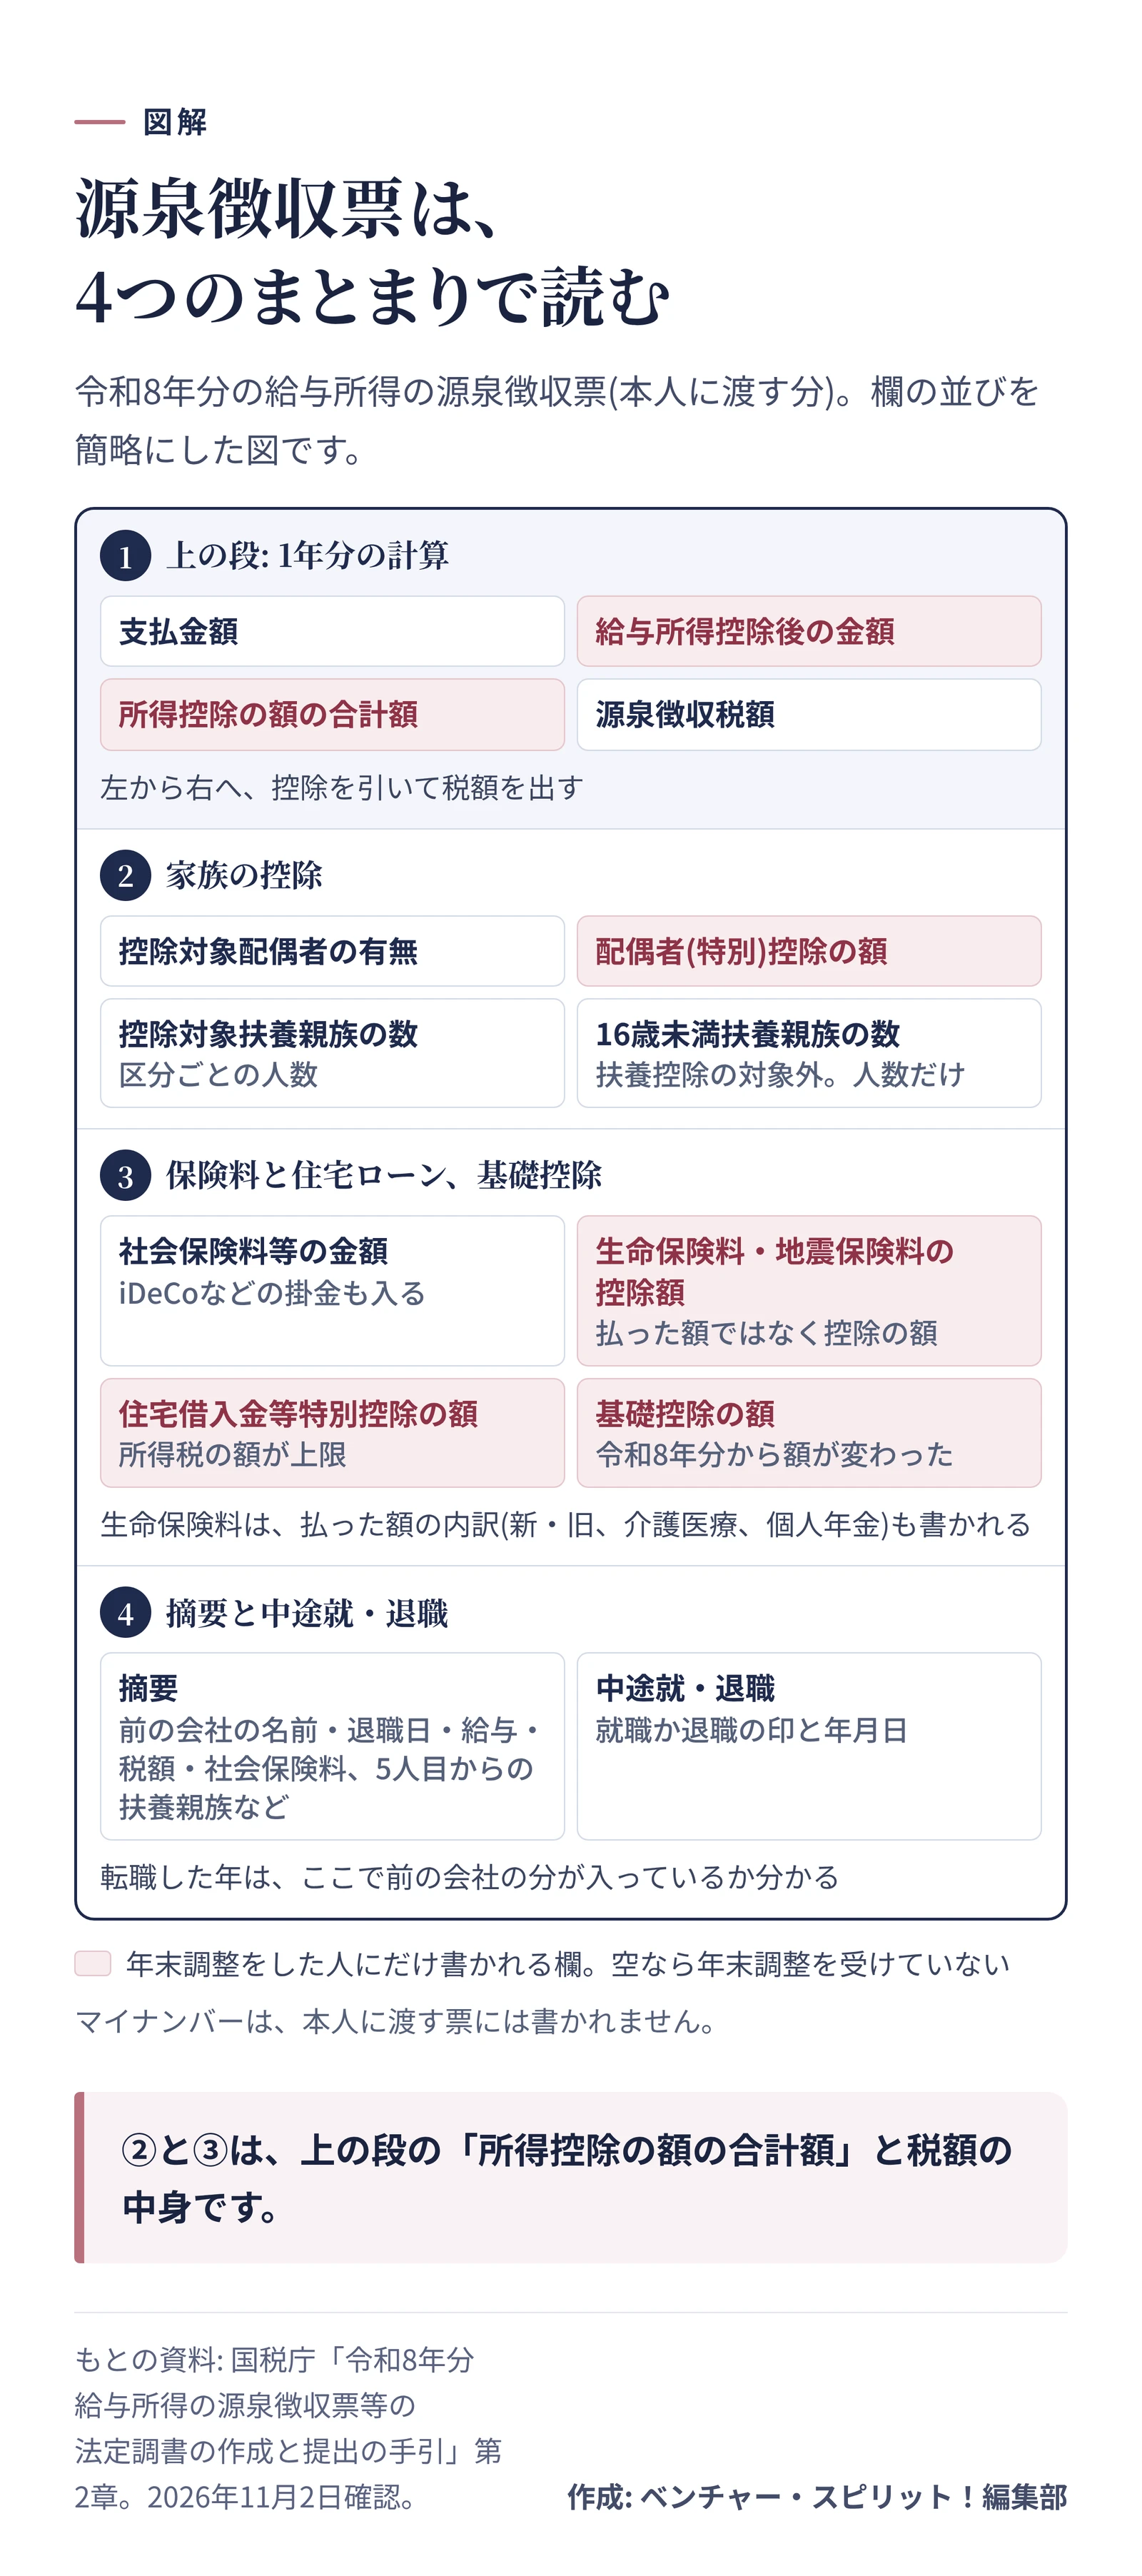
真ん中から下の段は、控除の中身
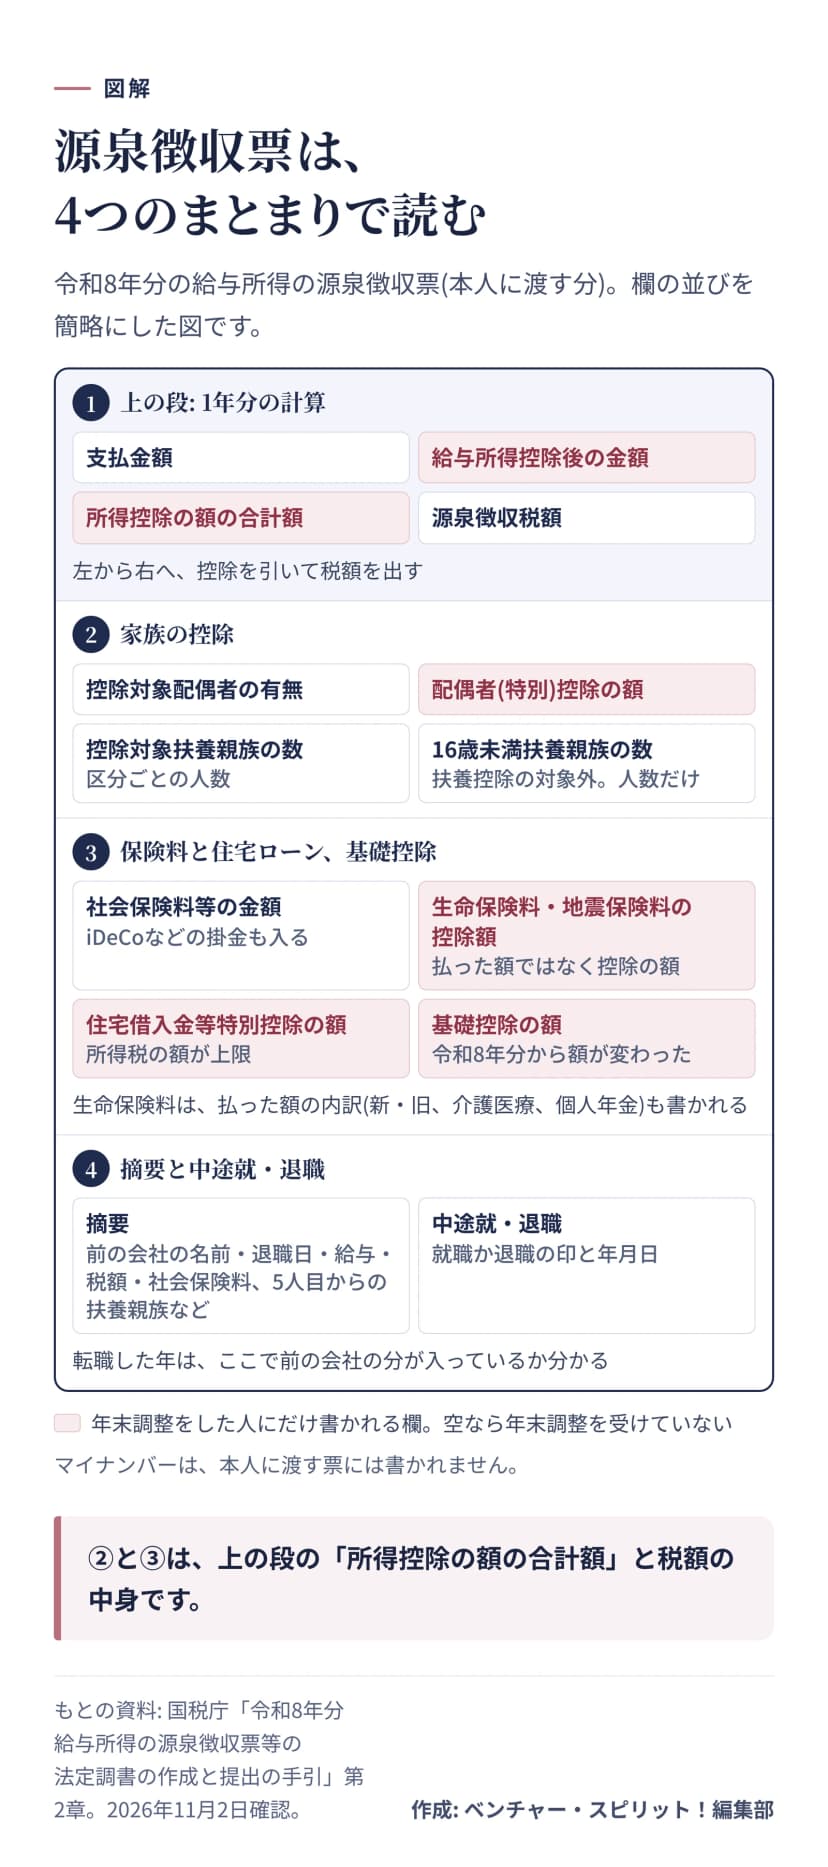 源泉徴収票の欄を4つのまとまりに分けた簡略図作成: 編集部 / 出典: 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
上の段の「所得控除の額の合計額」と住宅ローン控除の中身は、真ん中から下の段に分けて書かれます。1
| 欄 |
何が分かるか |
| 控除対象配偶者の有無、配偶者(特別)控除の額 |
配偶者の控除を受けたか、その額 |
| 控除対象扶養親族の数 |
扶養控除の対象になった家族の人数。区分ごとに分けて書かれる |
| 16歳未満扶養親族の数 |
16歳未満の子などの人数。扶養控除の対象ではないが、人数は書かれる |
| 社会保険料等の金額 |
給与から引かれた社会保険料、自分で申告した社会保険料、iDeCoなどの掛金の合計 |
| 生命保険料の控除額、地震保険料の控除額 |
申告した保険料から計算した控除の額。払った額そのものではない |
| 住宅借入金等特別控除の額 |
年末調整で引いた住宅ローン控除の額 |
| 基礎控除の額 |
基礎控除申告書から写した額 |
生命保険料は、払った額の内訳も下の段に書かれます。新しい契約と古い契約、介護医療保険、個人年金保険の区分ごとの金額です。
住宅ローン控除の欄には、所得税の額を上限とした額が書かれます。控除の額が所得税より大きい人は、欄の額が申告書の額より小さくなっていても、書き間違いではありません。1住宅ローン控除の2年目の手続きは、住宅ローン控除の2年目の年末調整で確かめられます。
令和8年分は、基礎控除が引き上げられました。年収によって額が変わるので、去年の票と比べると基礎控除の額の欄が違って見えるはずです。年収ごとの額は、2026年の基礎控除はいくら?にあります。
年末調整を受けたかは、空欄で分かる
給与所得控除後の金額、所得控除の額の合計額、配偶者(特別)控除の額、保険料の控除額、住宅借入金等特別控除の額、基礎控除の額。どれも、年末調整をした人にだけ書かれる欄です。1
このうち、給与所得控除後の金額と所得控除の額の合計額が空なら、年末調整を受けていない票です。源泉徴収税額は、毎月の給与や賞与から引かれた所得税を足しただけで、精算はされていません。社会保険料等の金額は、年末調整をしなくても書かれます。
年末調整を受けないのは、年の途中で退職してその年のうちに再就職していない人や、給与の年収が2,000万円を超える人などです。4くわしくは年末調整の対象になる人で確かめられます。この場合は、次の会社で年末調整を受けるか、自分で確定申告をして精算します。
年末調整は受けたのに保険料の欄が空、という票もあります。申告書の出し忘れが考えられます。欄ごとの見分け方と取り戻し方は、年末調整を出し忘れたらで確かめられます。
転職した年は、摘要と中途就・退職の欄
年の途中で就職した人や退職した人は、下の段の「中途就・退職」の欄に印と年月日が入ります。1
前の会社の給与も合わせて年末調整をした場合、摘要の欄に前の会社の住所と名前、退職した日、前の会社が払った給与の額、差し引いた税額、社会保険料の額が書かれます。1このとき、上の段の支払金額と社会保険料等の金額には、前の会社の分も入っています。今の会社でもらった給与より支払金額が多く見えても、おかしくはありません。
摘要には、ほかにもこんなことが書かれます。1
- 扶養親族などや16歳未満の扶養親族が5人以上いるときの、5人目からの名前
- 23歳未満の扶養親族がいる人が、令和8年分からの生命保険料控除の特例を受けたときの「租税特別措置法第41条の15の5第1項適用」
受け取った日に確かめること
- 何年分の票か、名前と住所が合っているか。
- 給与所得控除後の金額と所得控除の額の合計額が書かれているか。空なら年末調整を受けていない。
- 支払金額が、自分の感覚と大きく違わないか。違うときは、摘要に前の会社の分がないかを見る。
- 配偶者や扶養の人数と、保険料や住宅ローンの控除が、出した申告書と合っているか。
- 次の会社への提出や確定申告に使うので、すぐ出せる場所にしまう。
3番で分からなかったときや、4番で合わないところがあったときは、会社の給与担当に内訳を聞くのがいちばん早い方法です。上の段の4つのつながりをつかんでおけば、どの欄の話かを伝えるだけで、やりとりが短く済みます。
この記事は、2026年11月2日に確認した国税庁の資料と所得税法にもとづいています。個別の判断は、勤め先の給与担当か所轄の税務署に確認してください。