年末調整で税金が戻る人は、その年最後の給与のときに受け取ります。国税庁の資料では、年末調整をする時期は「本年最後に給与の支払をする時」で、通常は12月です。1
ただ、戻ったお金が明細のどこに出るかは、会社の給与の仕組みで変わります。「戻ると聞いていたのに、どこにも書いていない」と探し回らずに済むよう、見る場所と順番を先に決めておきましょう。
戻るのは、その年最後に払う給与のときです
 給与明細を手に、所得税の欄を見ていくイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
毎月の給与から引かれる所得税は、1年分の税金の前払いです。ただし、毎月の税額は、1年間ずっと給与が変わらない前提で作られています。年の途中で扶養する家族が増えても、さかのぼって各月の税額を直すことはしません。生命保険料や地震保険料の控除も、年末調整のときに初めて差し引きます。2
だから、1年分の給与が決まる年末に、本当の税額と引かれた額を比べます。引きすぎていれば戻り、足りなければ追加で引かれる。この引き直しが年末調整です。
戻し方は、少し意外です。国から振り込まれるのではなく、会社が、年末調整をした月に国へ納める源泉所得税から戻す額を差し引き、本人に還付する形をとります。3
もうひとつ、賞与との関係があります。その年最後に給与を払う月に、普通の給与と賞与の両方があり、賞与のほうが先に払われるなら、賞与を払うときに年末調整をしてもよいことになっています。4この場合、戻るのは賞与のときです。後から払う給与が見積りと違えば、会社が計算をやり直します。
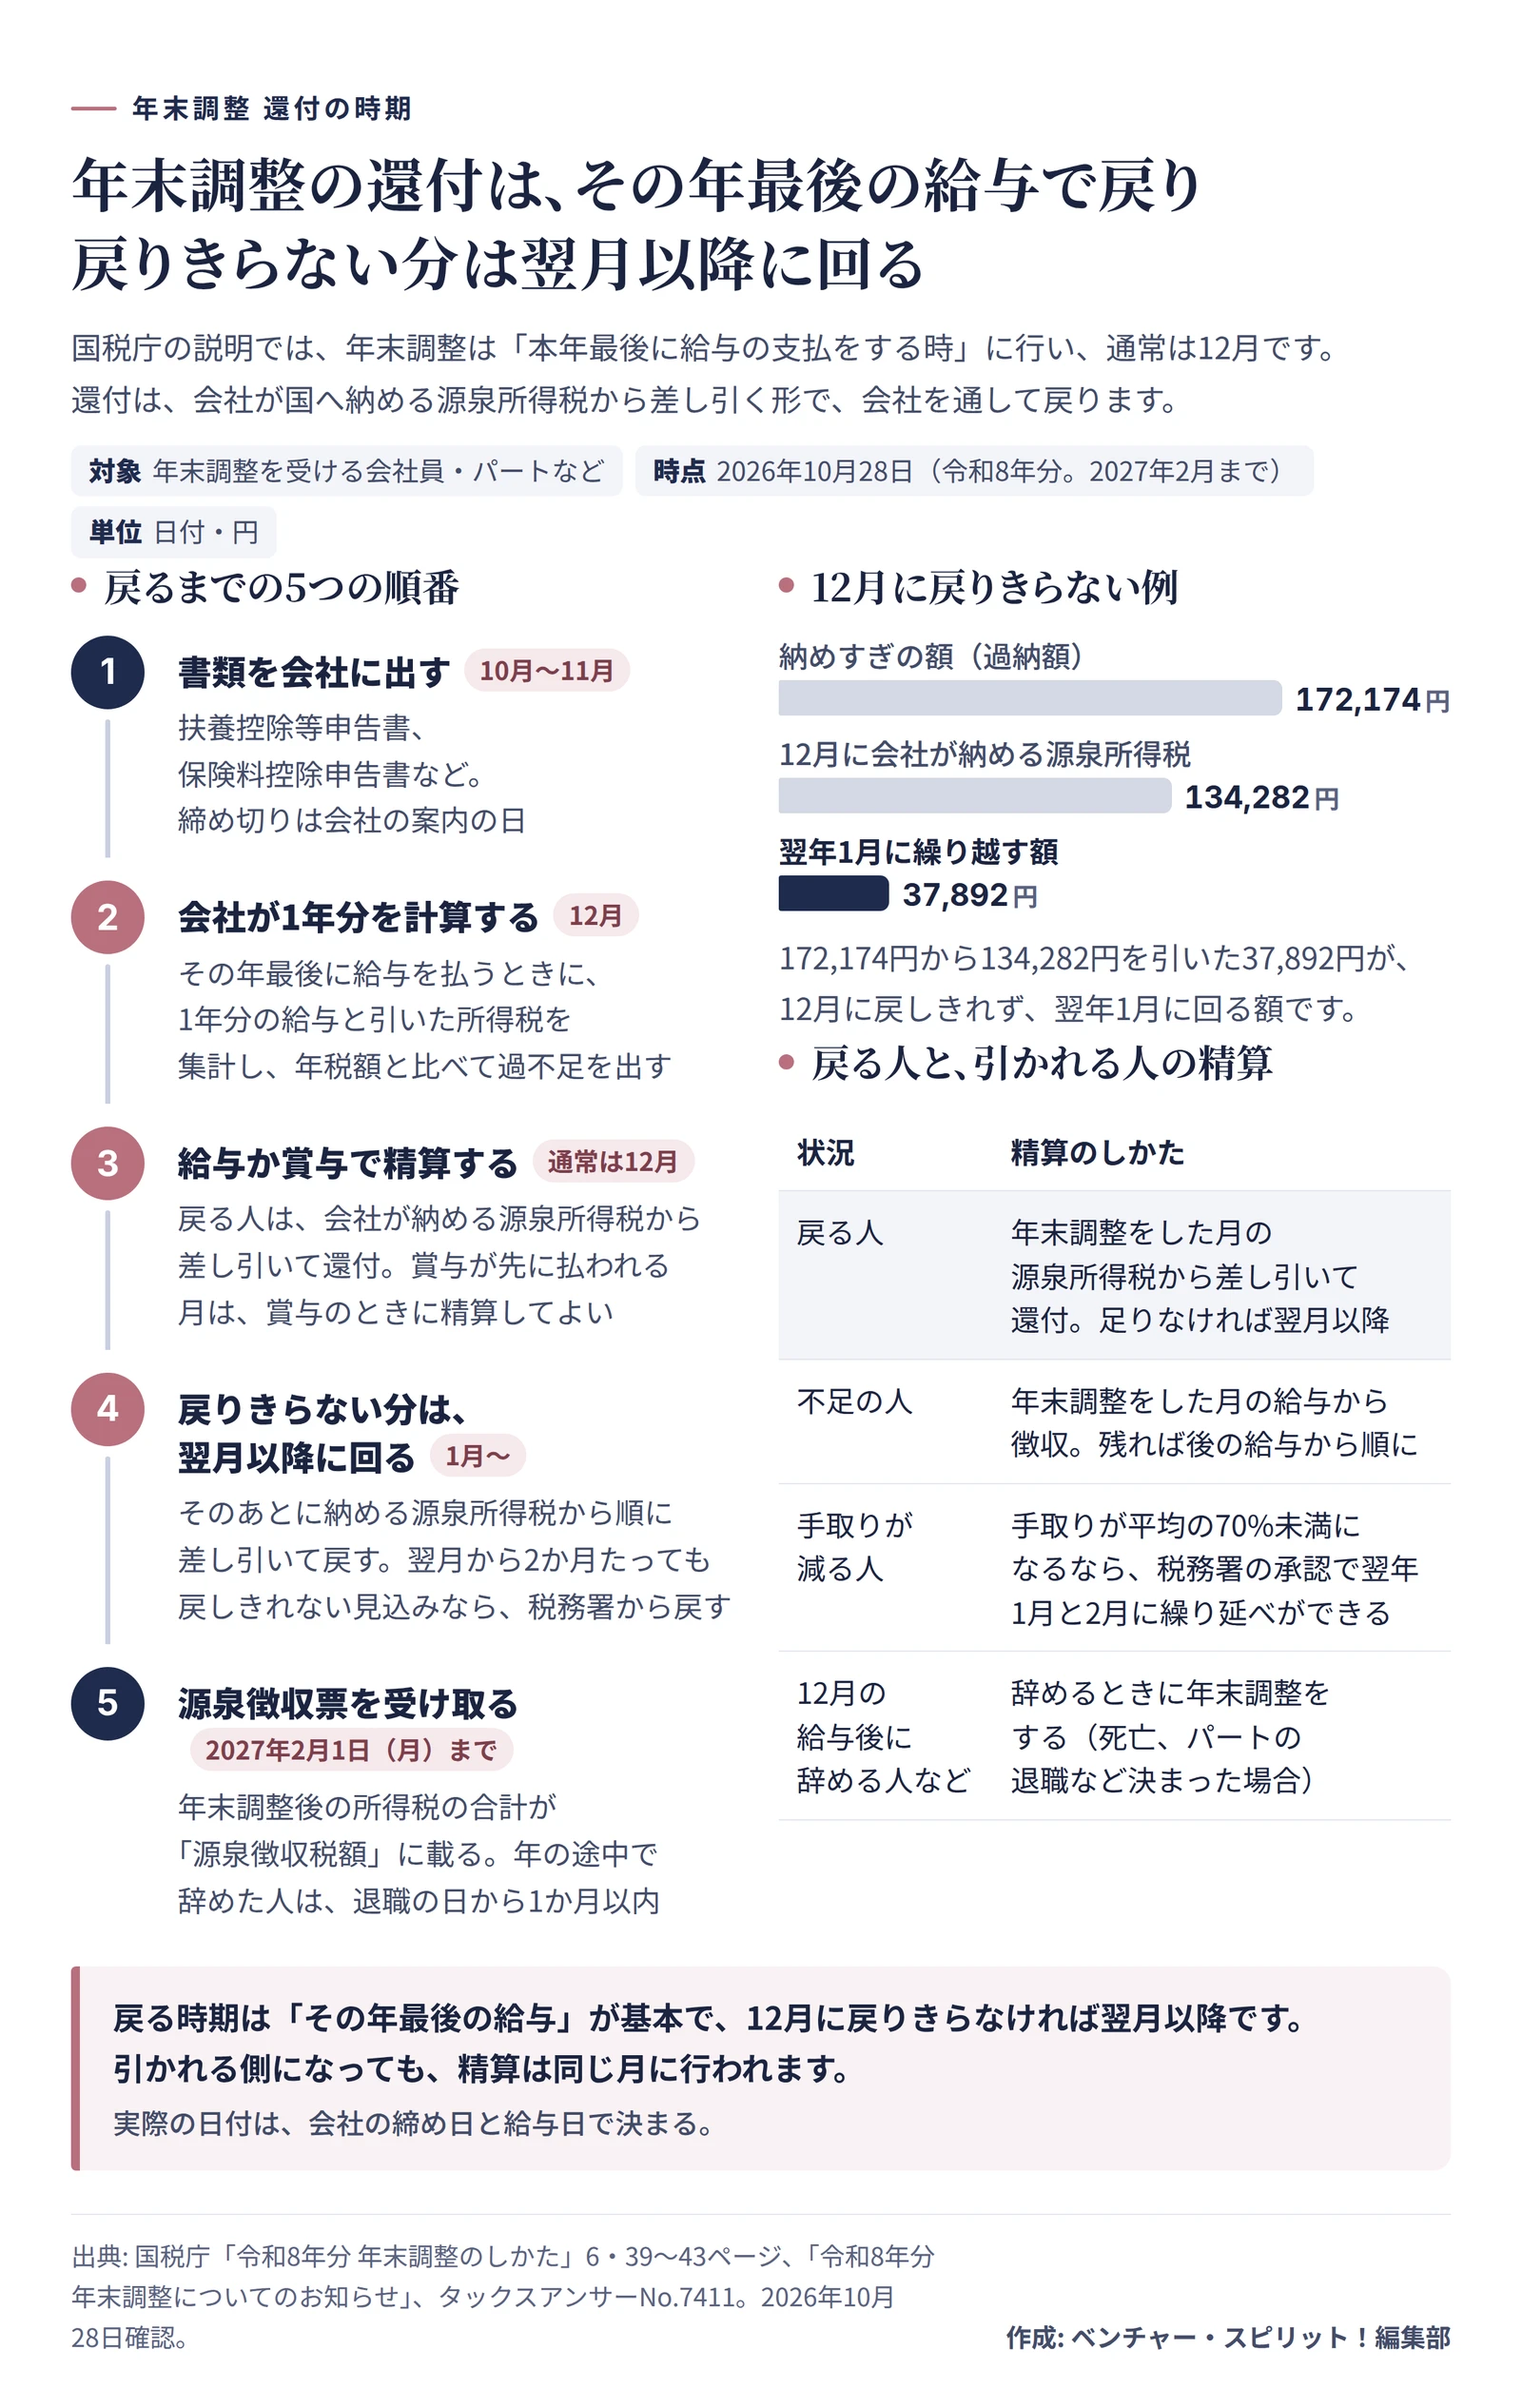
書類を出してから源泉徴収票を受け取るまでの流れは、1枚にまとめました。
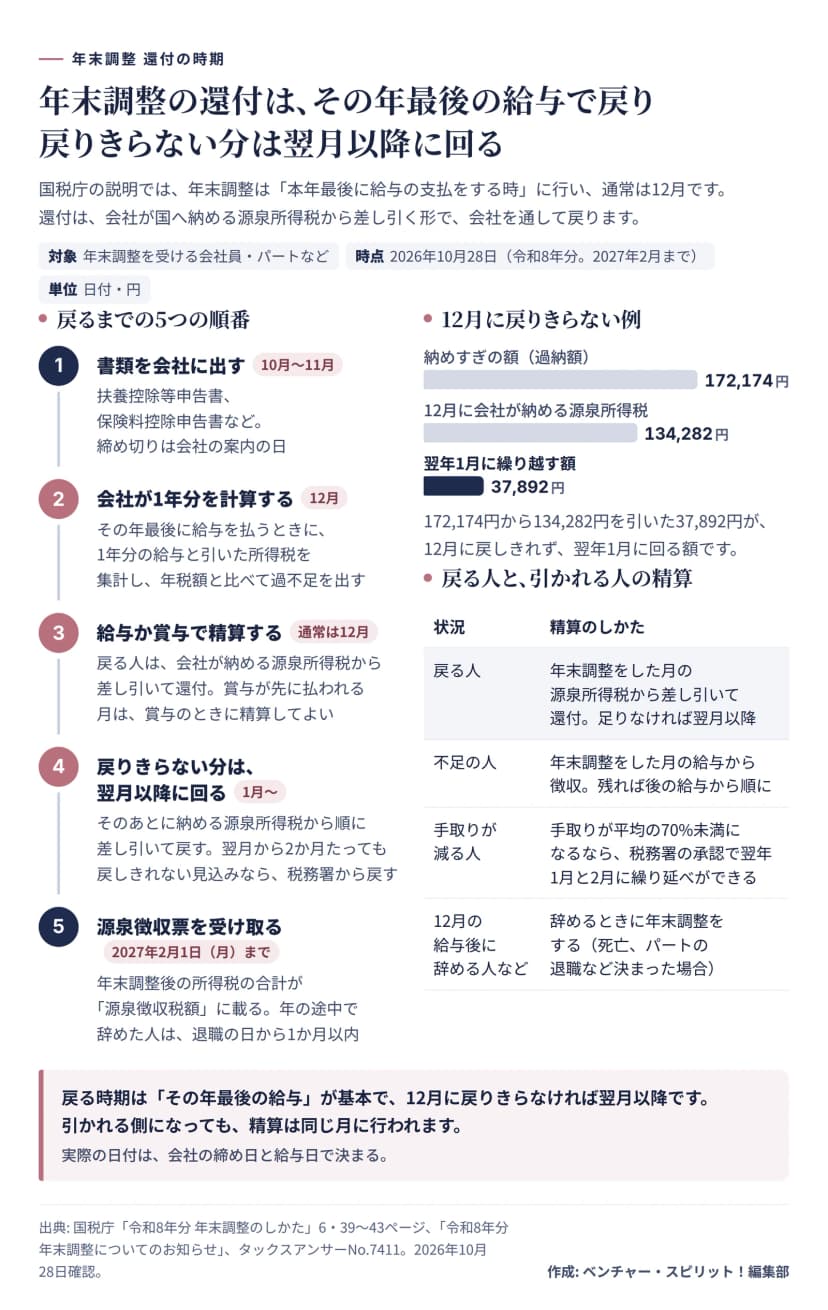 年末調整の還付が戻るまでの流れ。書類の提出から源泉徴収票まで作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
10月から11月は、扶養控除等申告書や保険料控除申告書などを会社に出す時期です。ここまでが、自分でする作業になります。12月には会社が1年分の給与と引いた税額を集計し、年税額を計算して、過不足を精算します。その結果が、12月の給与(賞与が先ならその賞与)に出ます。
会社の提出の締め切りは会社ごとに違うので、案内の日付だけは、手帳に書いておきたいところです。
12月に戻りきらないと、翌月以降の給与に回ります
戻る額が大きい人は、12月の給与で全額が戻るとは限りません。会社が国に納める源泉所得税のほうが、戻す額より少ないことがあるからです。国税庁の資料は、年末調整をした月に納める分から差し引き、足りなければ、そのあとに納める源泉所得税から順に差し引いて戻すと説明しています。3
国税庁の記載例では、納めすぎの額が172,174円、12月に会社が納める源泉所得税が134,282円でした。差し引くと37,892円が残り、この分は翌年1月に繰り越して戻します。5会社の書類の書き方を示す例ですが、本人にとっては「12月に全部は戻らず、1月の給与に残りが来ることがある」という見本になります。
そのまま何か月も戻らない場合には、別の道があります。戻す日の翌月から2か月たっても、戻しきれないと見込まれるときです。このときは、税務署から会社に一括して戻すか、本人に直接戻す扱いになります。3
つまり、12月の明細に戻りが見当たらなくても、1月、2月の明細まで見るのが先です。それでも見つからないなら、給与担当に聞く。この順番で十分間に合います。
令和8年分は、基礎控除の引き上げも12月に精算します
令和8年分の年末調整は、例年と少し違います。基礎控除などの引き上げが2026年12月1日から始まるため、11月までの毎月の源泉徴収は、改正前のまま行われます。12月の年末調整で、改正後の基礎控除額などを使って1年分の税額を計算し直し、改正前の税額表で引いた額と精算します。6会社の側の事務は、令和8年分の年末調整、会社側の段取りにまとめてあります。
基礎控除が上がると、課税される所得が小さくなり、年税額も小さくなります。毎月の源泉徴収は改正前のままなので、この差が12月の精算に入ってくる、と考えれば筋は通ります。
ただ、国税庁の資料は、還付になる人の数や、戻る額の見込みを示していません。実際に戻るかどうかは、扶養の状況や賞与、ほかの控除でも変わります。12月の明細を見るまでは、誰にも分かりません。
もうひとつ、働く人の側で押さえたいことがあります。改正で、扶養に入れられる家族の所得の線が62万円以下(給与だけなら年収136万円以下)に上がりました。これまで扶養に入れなかった家族が、新しく入ることがあります。その控除を受けるには、扶養控除等(異動)申告書を出す必要がある、と国税庁は説明しています。7書き方は扶養控除等申告書の書き方にあります。
給与明細は、所得税の欄・年末調整の欄・差引支給額の順に見ます
給与明細の欄の名前や並びは、会社で違います。そこで、名前ではなく「何を見る場所か」で探します。見る場所は3つです。
| 見る場所 |
何が分かるか |
戻るとき |
追加で引かれるとき |
| 所得税の欄 |
その月に引かれた源泉所得税 |
前の月より少なくなる、または0円になる |
前の月より多くなる |
| 年末調整の欄 |
精算した額そのもの |
還付として載る |
不足として載る |
| 差引支給額 |
口座に入る額 |
前の月より増える方向に動く |
前の月より減る方向に動く |
年末調整の欄は、「年末調整」「年調」「過不足」のような語が付いた欄を探してください。呼び名は会社で違い、所得税の欄の中にまとめて出す会社もあります。
読み方のコツは、差引支給額から見ないことです。差引支給額は、残業代の増減や社会保険料の変更でも動きます。前の月より増えていても、全部が還付とは限りません。まず所得税の欄、次に年末調整の欄。最後に差引支給額で、全体の結果を見ます。
明細そのものの読み方は、給与明細の見方 手取りが思ったより少ない理由を、項目ごとに読み解くで項目ごとに説明しています。
源泉徴収票は、1年分の答え合わせに使います
明細の数字が、合っているのか。それを確かめる材料が、年明けに届く源泉徴収票です。見る欄は4つあります。
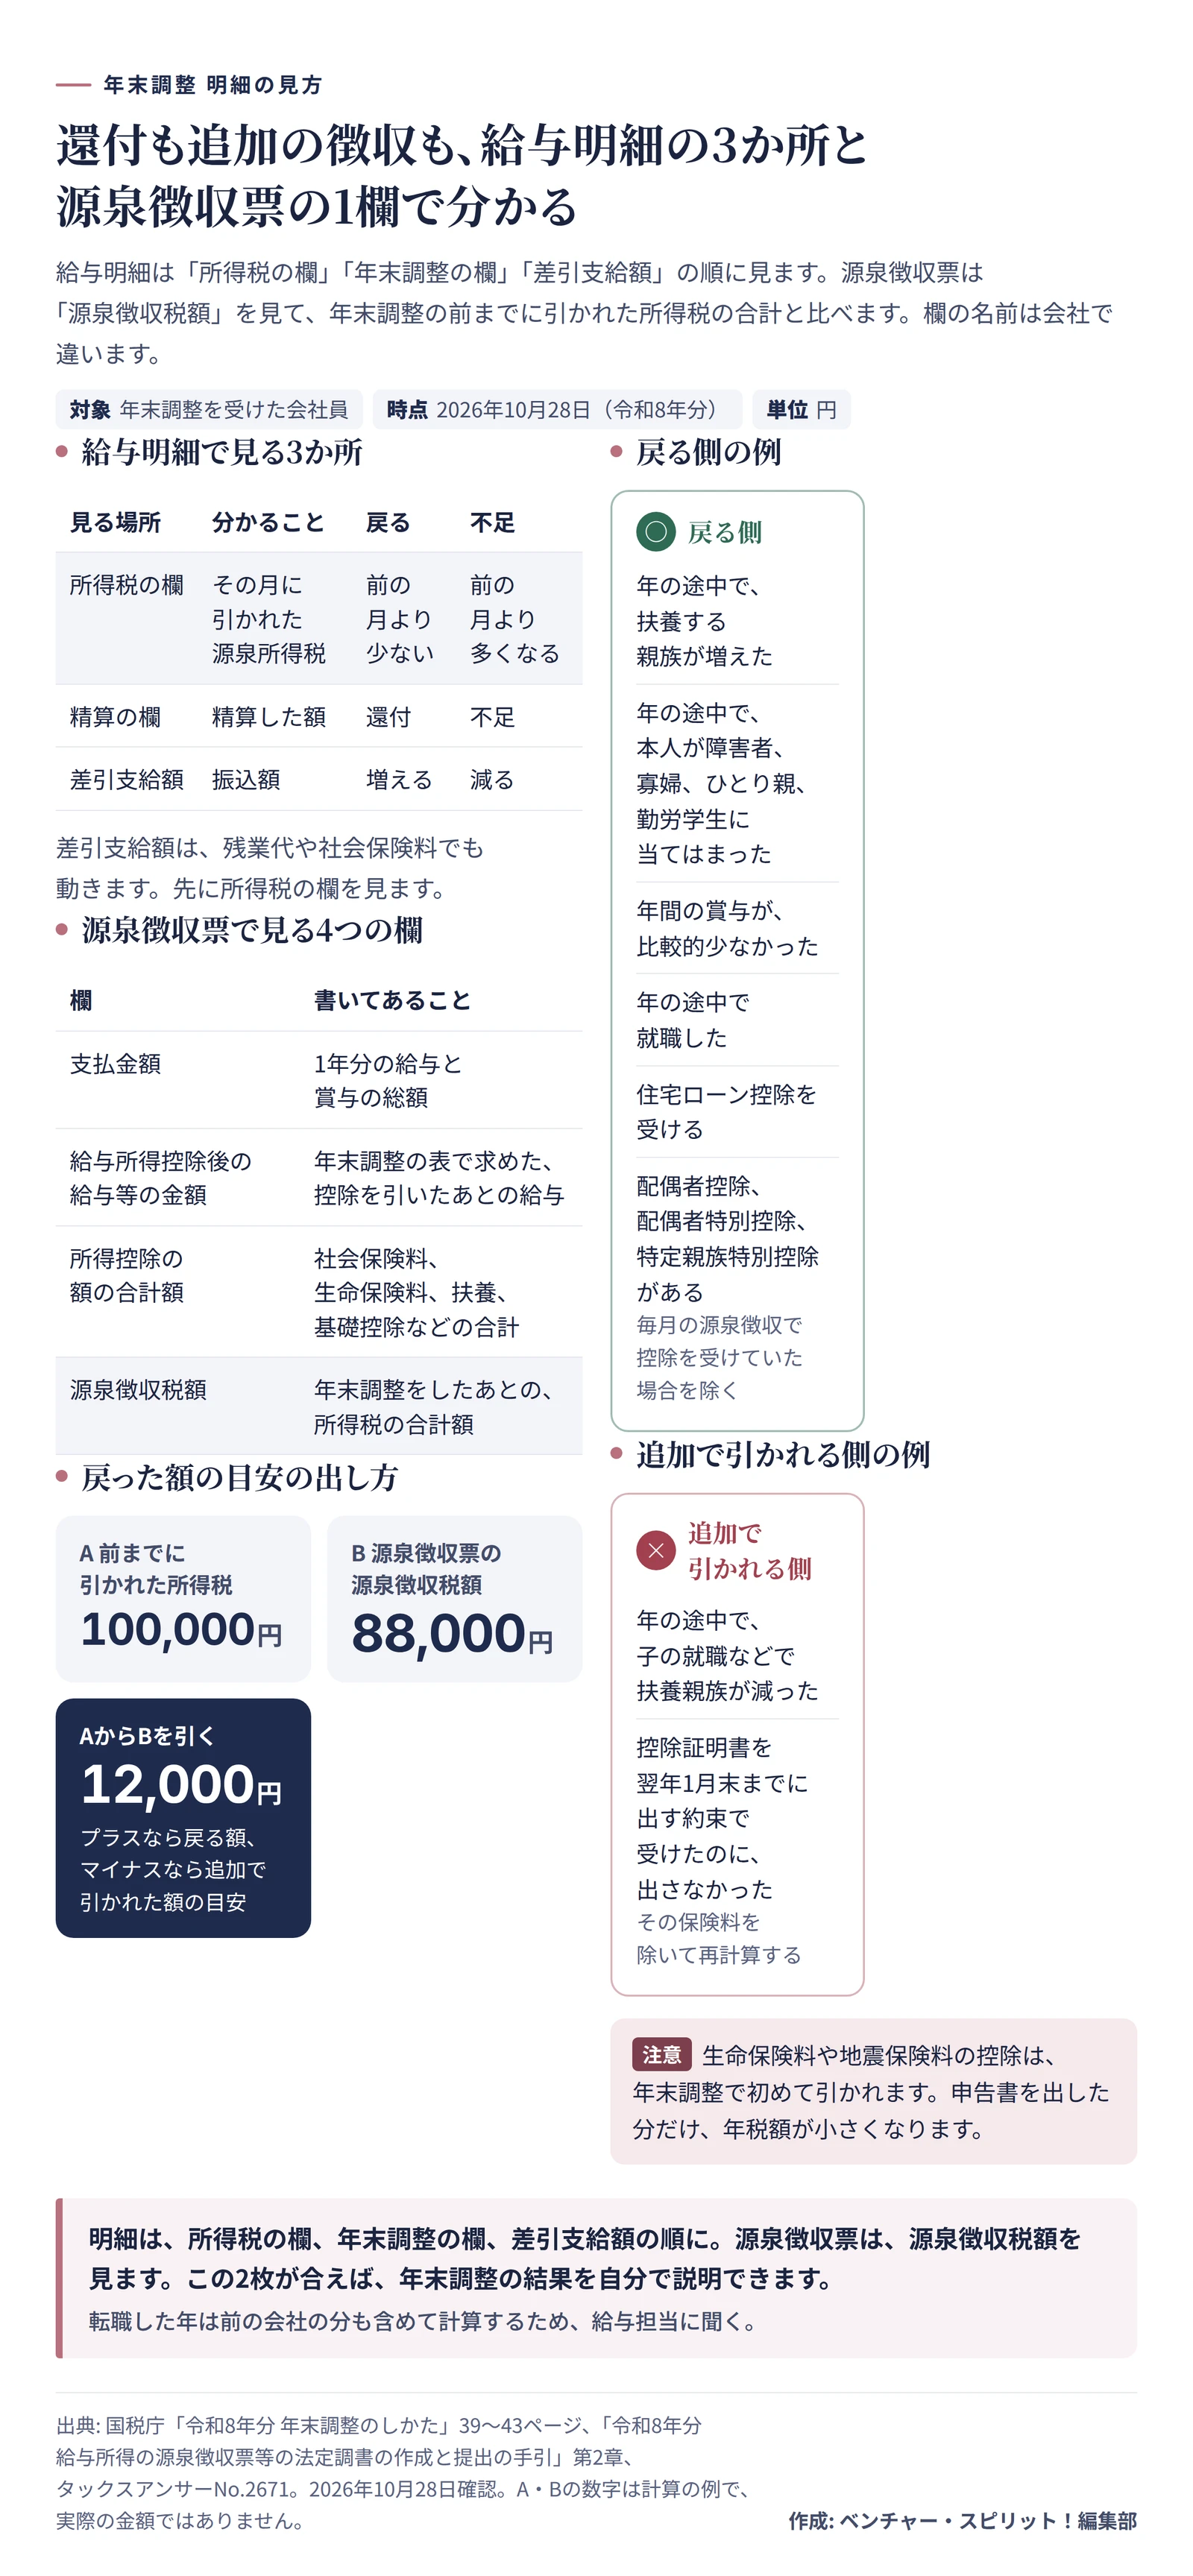
「支払金額」は、1年に支払うことが確定した給与や賞与の総額です。「給与所得控除後の給与等の金額」は、年末調整のための表で求めた、控除を引いたあとの給与の金額。「所得控除の額の合計額」には、社会保険料や生命保険料、扶養、基礎控除などの控除をまとめた額が入ります。そして「源泉徴収税額」が、答えにあたる欄です。年末調整をした給与なら、年末調整をしたあとの所得税の合計額が書かれます。8
ここから、戻った額を逆算できます。年末調整の前までに、給与と賞与から引かれた所得税の合計をA、源泉徴収票の「源泉徴収税額」をBとします。AからBを引いた額が、年末調整で精算された額の目安です。
どの月の所得税も、明細を残していれば足せます。保存していないときは、会社の給与担当に、累計の見方を聞くと早いです。ただし、年の途中で転職した人は、前の会社の分も含めて年末調整をするため、この計算が当てはまらないことがあります。その場合も、給与担当に聞いてください。
源泉徴収票は、会社が1月31日までに渡すことになっています。2027年は1月31日が日曜日なので、国税庁の案内では2027年2月1日(月)が期限です。年の途中で退職した人には、退職の日から1か月以内に渡します。9電子で受け取る場合は、本人の承諾が前提になります。書面がほしいと頼めば、書面でも受け取れます。
見る場所を、図にまとめました。
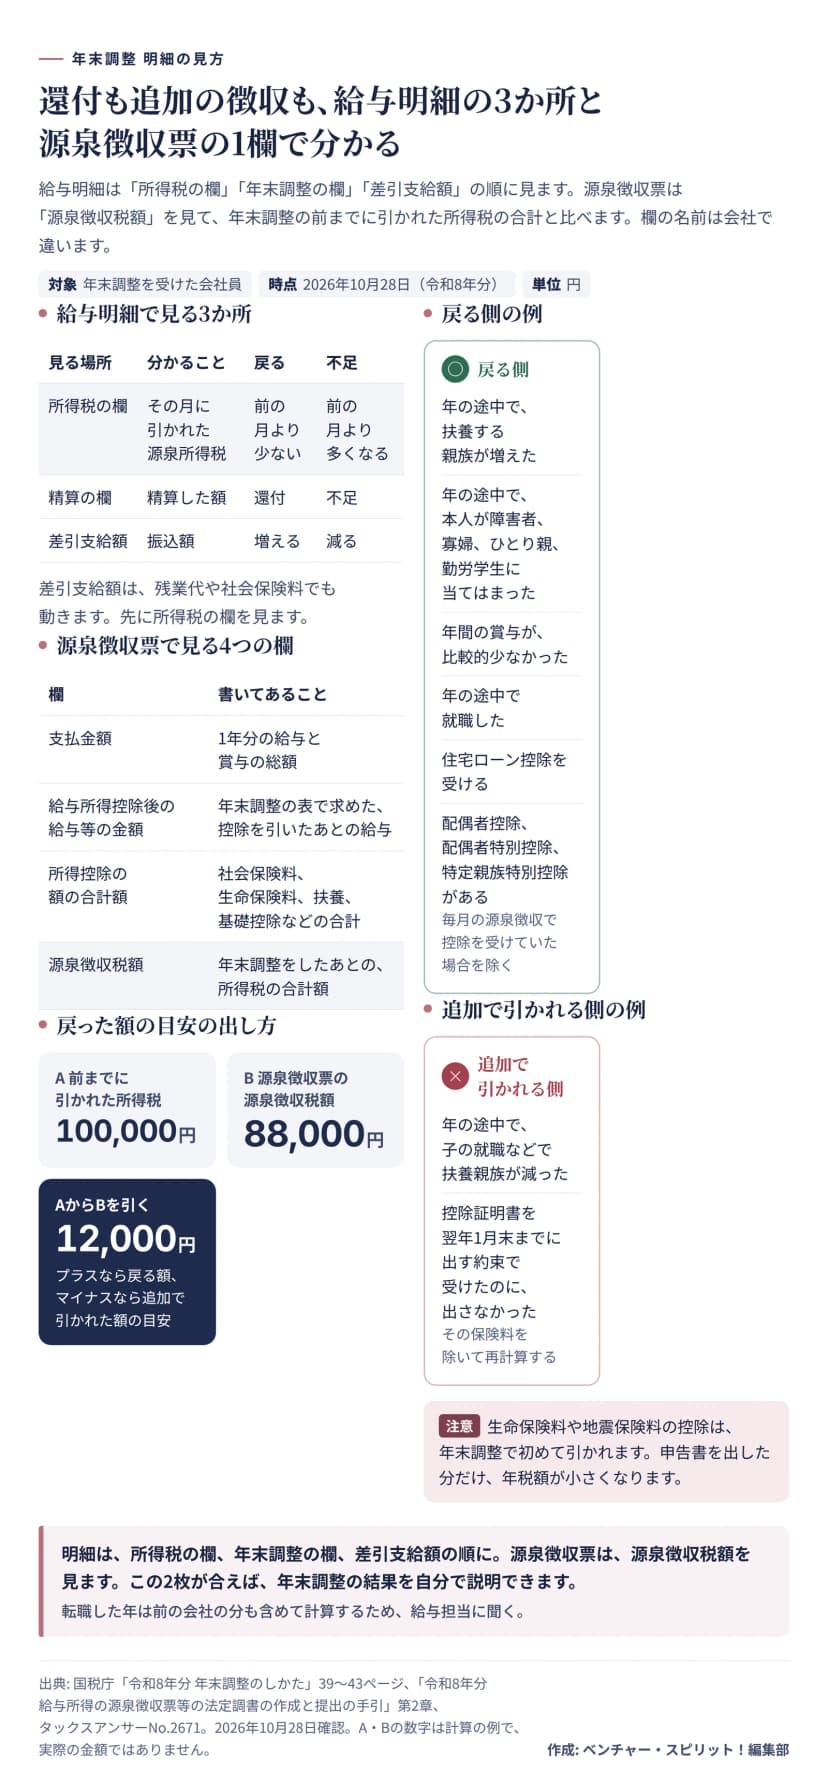 給与明細の3か所と源泉徴収票の4つの欄。戻る人と追加で引かれる人の違い作成: 編集部 / 出典: 国税庁「令和8年分 年末調整のしかた」ほか
戻る人と、追加で引かれる人は、何が違うのでしょうか
同じ年収でも、戻る人と追加で引かれる人に分かれることがあります。国税庁の資料は、納めすぎ(過納額)が生じる場合を6つ挙げています。10表では、これに追加で引かれる例を2つ足しました。
| 状況 |
精算の向き |
| 年の途中で、扶養する親族が増えた |
戻る側 |
| 年の途中で、本人が障害者、寡婦、ひとり親、勤労学生に当てはまった |
戻る側 |
| 年間の賞与が、比較的少なかった |
戻る側 |
| 年の途中で就職し、1年間は勤務していない |
戻る側 |
| 住宅ローン控除(住宅借入金等特別控除)がある |
戻る側 |
| 配偶者控除、配偶者特別控除、特定親族特別控除の控除額がある(毎月の源泉徴収で、その親族の控除を受けていた場合を除く) |
戻る側 |
| 年の途中で、子が就職するなどして扶養親族が減った |
追加で引かれる側 |
| 保険料の控除証明書を、翌年1月末までに出す約束で年末調整を受けたが、出さなかった |
追加で引かれる側 |
表のうち、見落としやすいのは最後の2行です。扶養の人数が減ると不足が出て、証明書を出し忘れても不足が出ます。11戻る話ばかりに目が行きがちですが、引かれる場合もある、と頭の片すみに置いておくと、12月の明細を見たときに慌てません。
生命保険料や地震保険料の控除も、毎月の源泉徴収には入っていないので、年末調整で初めて引かれます。この控除が使える人は、申告書を出した分だけ年税額が小さくなり、戻る側に動きます。
反対に賞与が多かった年は、引かれた額が足りない側にずれる可能性があります。資料が「賞与が少ない」を過納の例に挙げているので、そう考えるのが自然です。
追加で引かれる額が大きく、12月の手取りが、1月から前の月までの平均の70%未満になるときには、会社が税務署の承認を受けて、翌年1月と2月に繰り延べて引く扱いが認められます。12引かれる額に驚いたら、給与担当に「繰り延べの対象になりますか」と聞いてみてください。
12月の明細が届いた日の手順
届いた日にすることは、順番どおりなら5つです。
- 会社の給与日のカレンダーで、12月の給与日が、その年最後の給与日かを見る。
- 所得税の欄が、前の月から変わったかを見る。
- 「年末調整」「年調」「過不足」などの語がある欄を探し、還付か不足かを見る。
- 差引支給額が、前の月とどれくらい違うかを見て、残業や保険料の変化も思い出す。
- 月ごとの所得税が分かるよう、1月から12月までの明細を保存しておく。
1月に源泉徴収票が届いたら、前の節の計算で、AからBを引きます。明細で見た結果と大きく食い違うときだけ、給与担当に聞けば足ります。そのまま使える文例を置いておきます。
聞き方は、「間違っていませんか」ではなく、「どこに含まれていますか」です。担当者も、見る場所が分かれば答えやすくなります。
戻らないときと、年末調整では済まないとき
年末調整は、扶養控除等申告書を出している人が対象です。その申告書を出していない人や、年の途中で退職した人(12月の給与を受けたあとの退職など、いくつかの例外を除く)や、給与が2,000万円を超える人は、年末調整を受けられません。13この場合は、自分で確定申告をして精算します。
年末調整のあとで、扶養する家族が増えたり、保険料を払っていたと分かったりした場合は、会社が年末調整をやり直せます。やり直せるのは、源泉徴収票を渡す翌年1月末日までと、国税庁の資料にあります。14やり直してもらえなかったときや、間に合わなかったときは、本人が確定申告をして、還付を受ける方法があります。還付申告は、翌年1月1日から5年間、出せます。15
医療費控除やふるさと納税の寄附金控除は、年末調整ではなく確定申告で受けます。年末調整の還付とは別の手続きなので、混ぜずに見分けてください。年末までの手続きの全体は、年末までにやること 会社員のお金の手続きを、締め切り順に1枚でで締め切り順に並べています。
明細と源泉徴収票を並べると、1年分の税金が見えてきます
12月の明細で所得税の欄を見て、1月の源泉徴収票で「源泉徴収税額」を見る。この2か所が合えば、年末調整の結果を、自分の言葉で説明できます。戻ったお金の使い道を考えるのは、そのあとで十分です。
源泉徴収票は、転職したときの年末調整にも、確定申告にも使う書類です。1月から12月までの明細と一緒に、同じ場所に保存しておくと、来年の自分が助かります。
2026年10月28日時点で国税庁が公表している、令和8年分の年末調整の資料に沿って書きました。自分の場合に戻るか、追加で引かれるかは、勤務先の給与担当か、所轄の税務署に相談してください。