6月の給与と一緒に渡される住民税の通知書、開かずにしまっていませんか。見るのは3か所だけです。税額のもとになる所得と控除、税額の内訳、そして毎月いくら引かれるか。
住民税は前の年の所得で決まります。引かれるのは、6月から次の年の5月までの12回。だから4月に入社した人は、ふつう2年目の6月から引かれ始めます。
通知書は、会社から渡される
 届いた通知書を、給与明細と見比べるイラスト: 編集部が画像生成AIで作成したイメージ(YOBITSUGI AI・OpenAI gpt-image-2.5-sunburst)
正式な名前は「特別徴収税額の決定通知書」。市区町村が毎年5月31日までに会社へ届け、会社から本人に渡す決まりです。1紙のほか、データで受け取る会社もあります。
なくさないようにしたい書類でもあります。東広島市の案内には「この通知書を再交付することはできません」とあり、あとで所得の証明が要るときは課税証明書を申請します。
通知書に載るのは、給与から引く分の税額だけ。副業で給与以外の所得があって自分で納める形にした分は、別の納税通知書が自宅に届きます。しくみは副業と住民税の普通徴収 会社に届く通知の仕組みと、自分で納付を選べる副業で確認できます。
見る欄は、3か所に絞れる
数字が並ぶと、つい閉じたくなりますよね。でも、欄の名前や並びが市区町村で少しずつ違っても、見るところは同じです。
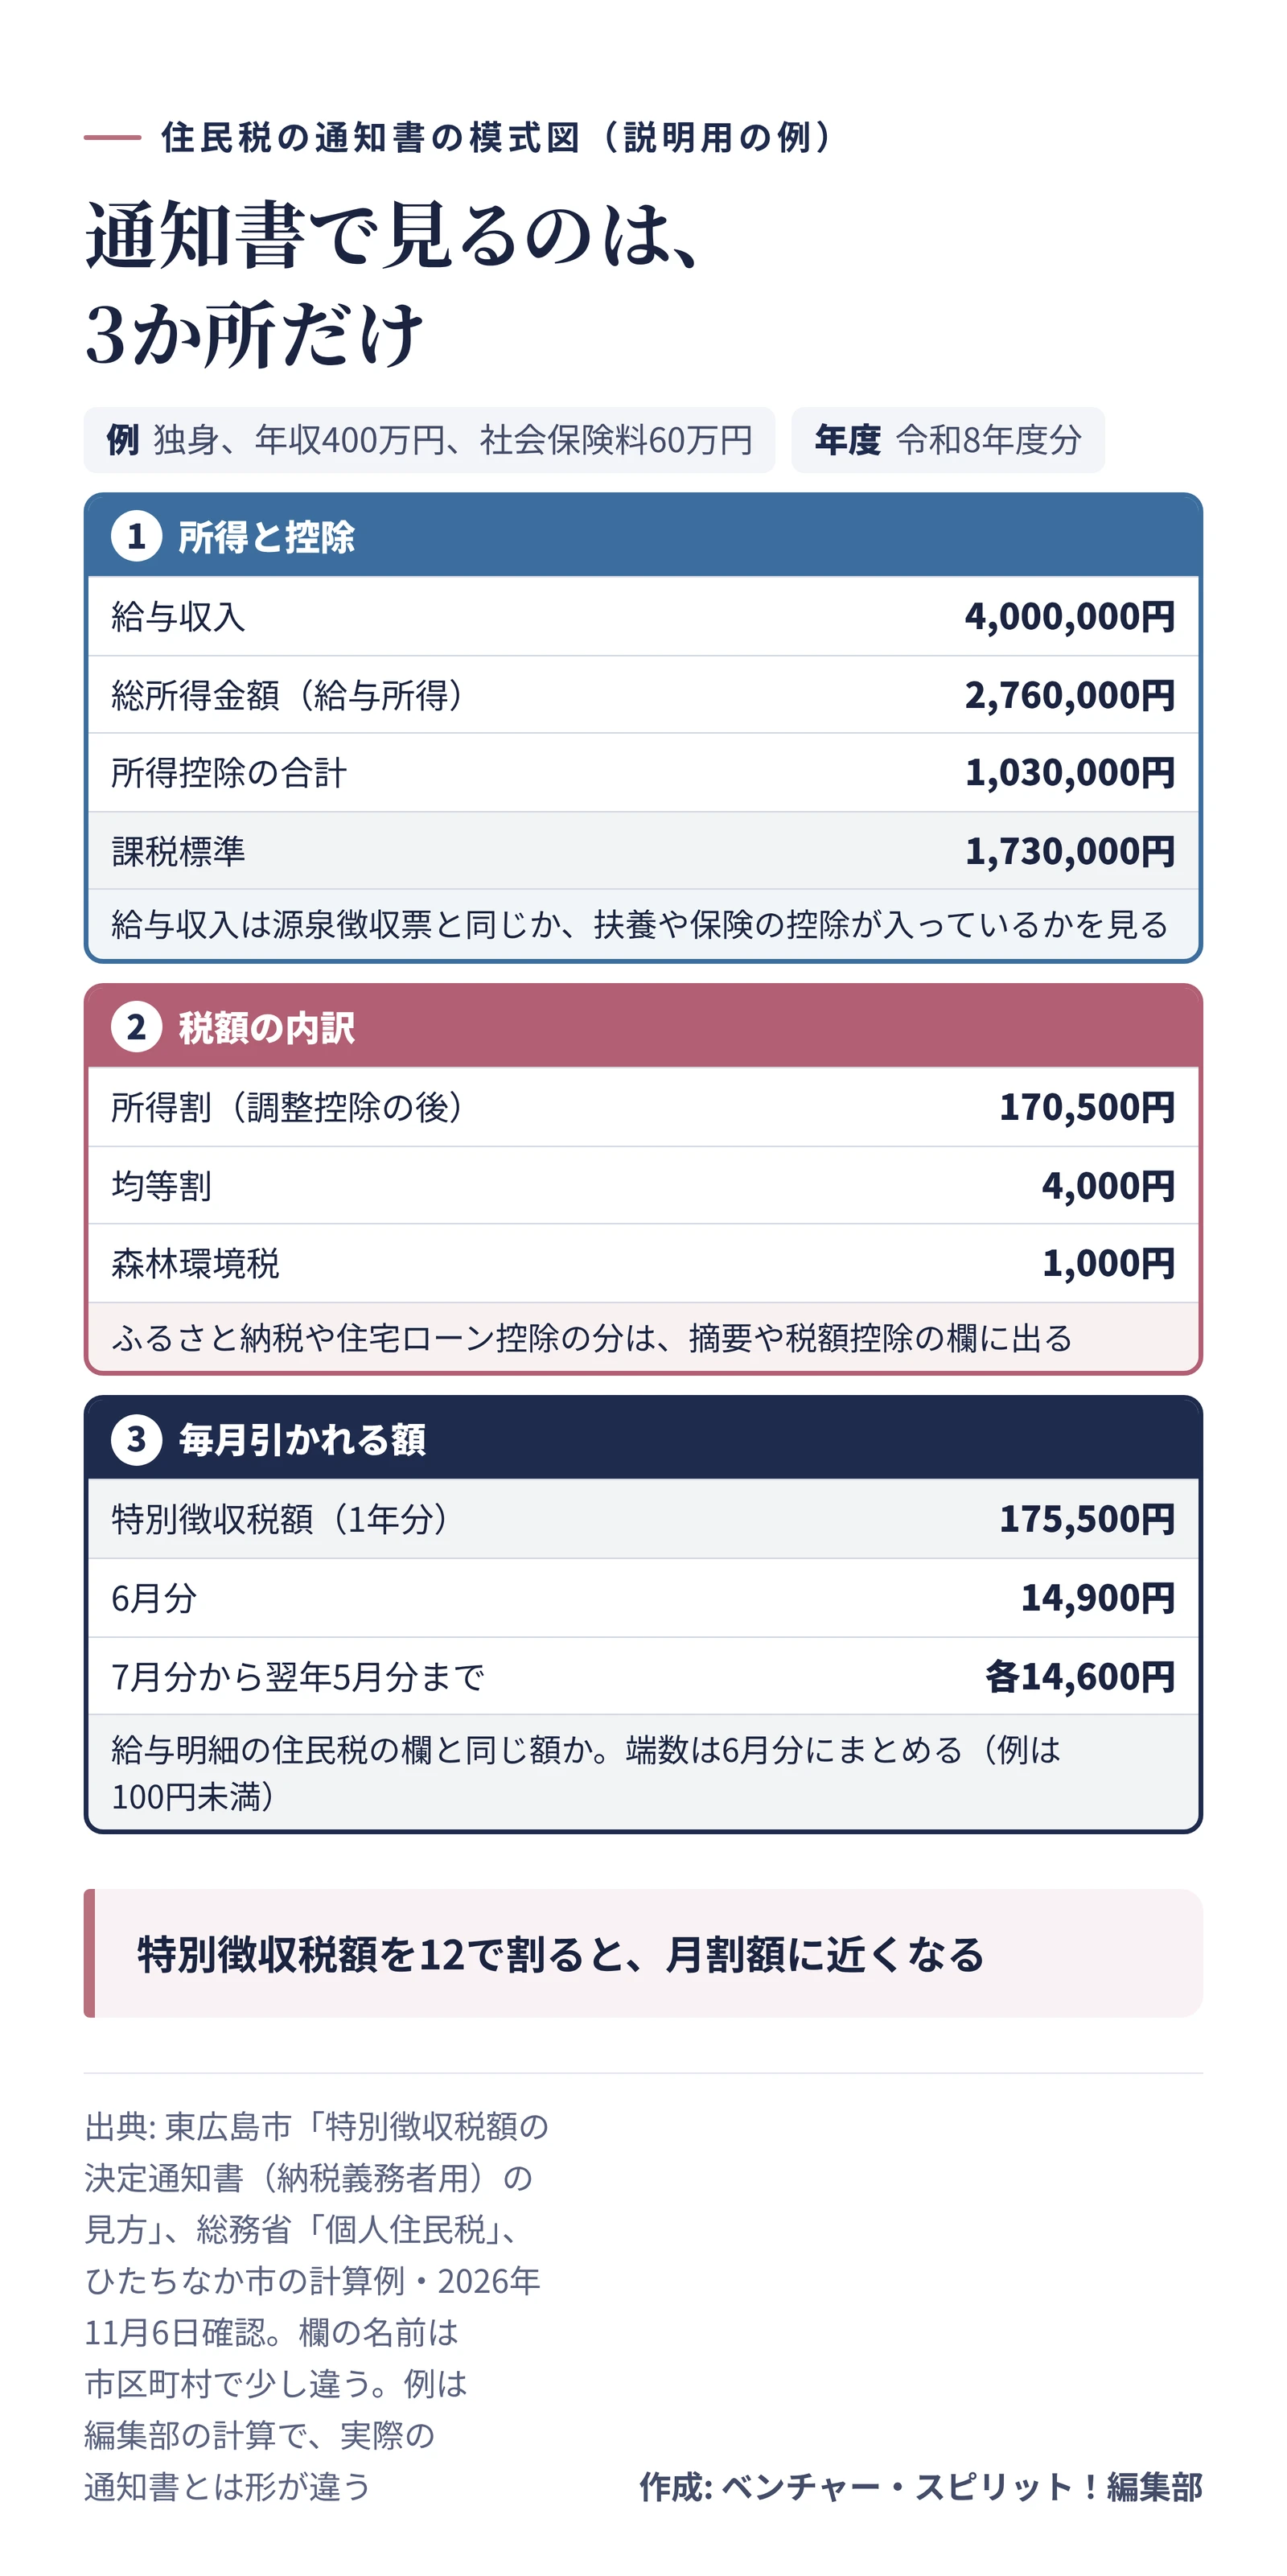
1か所目は所得と控除。「給与収入」は前の年の給与を合わせた額で、源泉徴収票の支払金額と同じになるはずです。そこから「総所得金額」「所得控除の合計」「課税標準」と進みます。課税標準は聞き慣れない言葉ですが、控除を引いたあとの所得のことです。扶養や生命保険の控除が入っているかも、ここで分かります。
2か所目は税額の内訳。「所得割」「均等割」「森林環境税」を足すと、1年分の税額になります。住宅ローン控除やふるさと納税の分があれば、「摘要」か税額控除の欄に出てきます。
3か所目は月割額。1年分の「特別徴収税額」を、6月分と7月分以降に分けて書いてあります。給与明細の住民税と同じ額か、見比べてみてください。
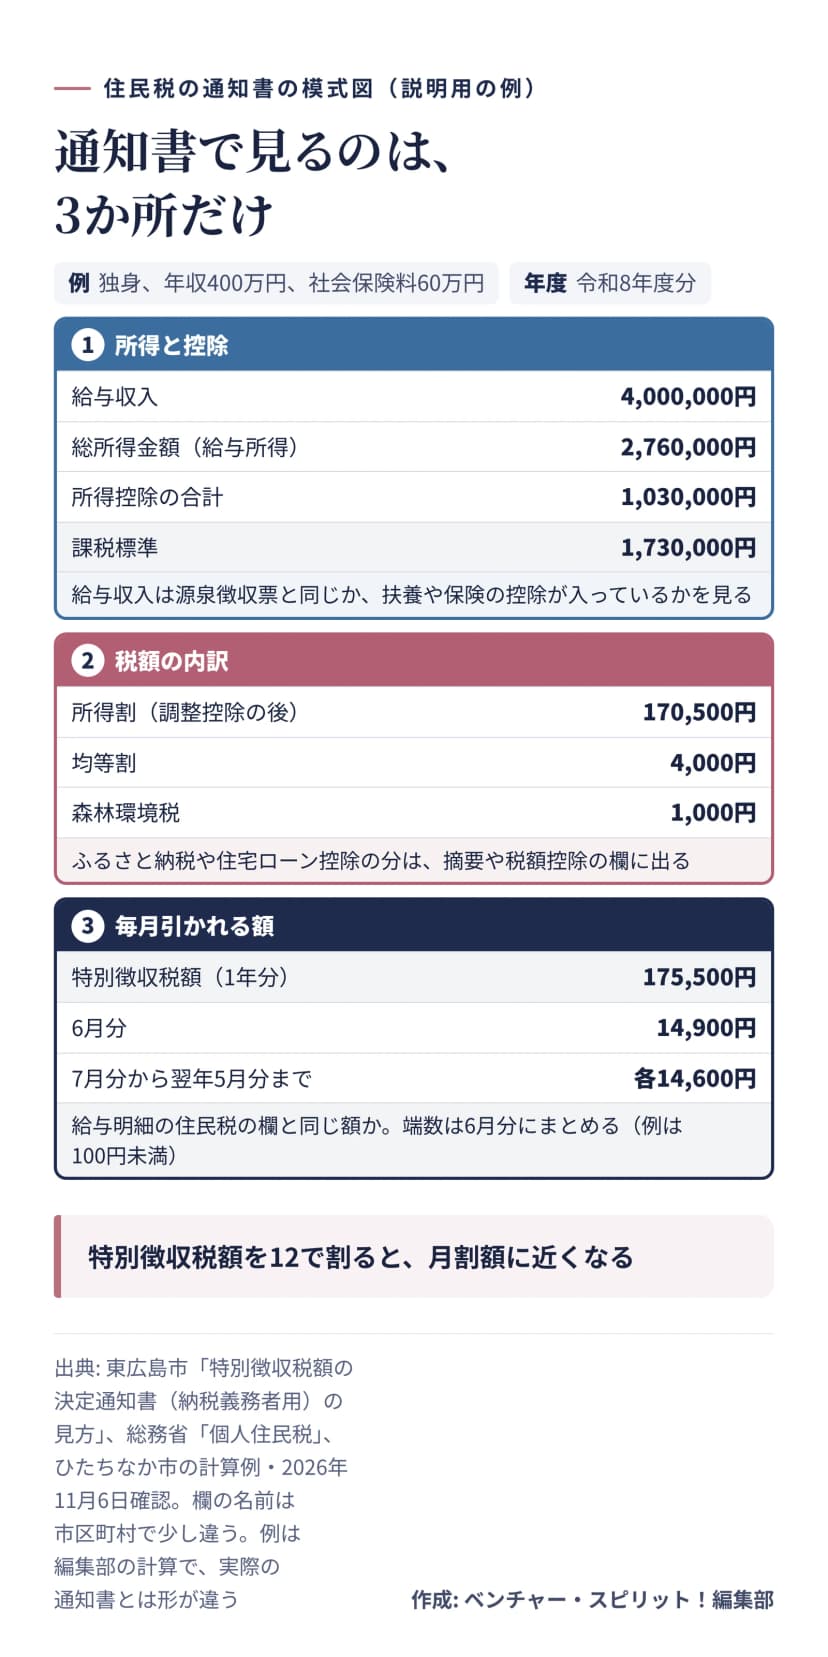 住民税の通知書で見る3か所を、年収400万円の例で示した模式図作成: 編集部 / 出典: 東広島市「特別徴収税額の決定通知書(納税義務者用)の見方」ほか
控除の額が源泉徴収票と合わなくても、あわてなくて大丈夫。東広島市の案内も、所得税とは控除の額が違うので「源泉徴収票や確定申告書とは一致しない場合があります」としています。たとえば基礎控除は、所得税が2025年分から最大95万円になった一方、住民税は最大43万円のままです。2
税額は、4つの段階で決まる
なぜこの金額になるのか。流れを追うと、通知書の数字がつながって見えてきます。所得割は所得の10%、均等割は年4,000円。ここに国の森林環境税1,000円が加わります。3
独身で年収400万円、社会保険料が年60万円の人なら、次のようになります(数字は説明用の例です)。4
- 400万円から給与所得控除124万円を引くと、給与所得は276万円。
- 社会保険料60万円と基礎控除43万円を引くと、課税標準は173万円。
- 10%をかけて17万3,000円。調整控除2,500円を引いて、所得割は17万500円。
- 均等割と森林環境税の5,000円を足して、1年分は17万5,500円。
調整控除は、所得税と住民税の控除の差を埋めるものです。ここまでなら、電卓があれば追えます。
これを12で割ると1万4,625円。ただ、割り切れない端数は最初の6月分に入ります。5100円未満をまとめるなら、6月は1万4,900円、7月から次の5月までは1万4,600円です。だから、6月だけ少し高くなるのです。ひたちなか市の計算例でも、年18万4,000円の人は6月が1万5,700円、7月以降が1万5,300円でした。
あなたの通知書でも、特別徴収税額を12で割ってみてください。月割額とほぼ同じになるはずです。もっとも、税率は市区町村が決められるので、都道府県の森林税などが上乗せされる地域もあります。
引かれ始めるのは、翌年の6月から
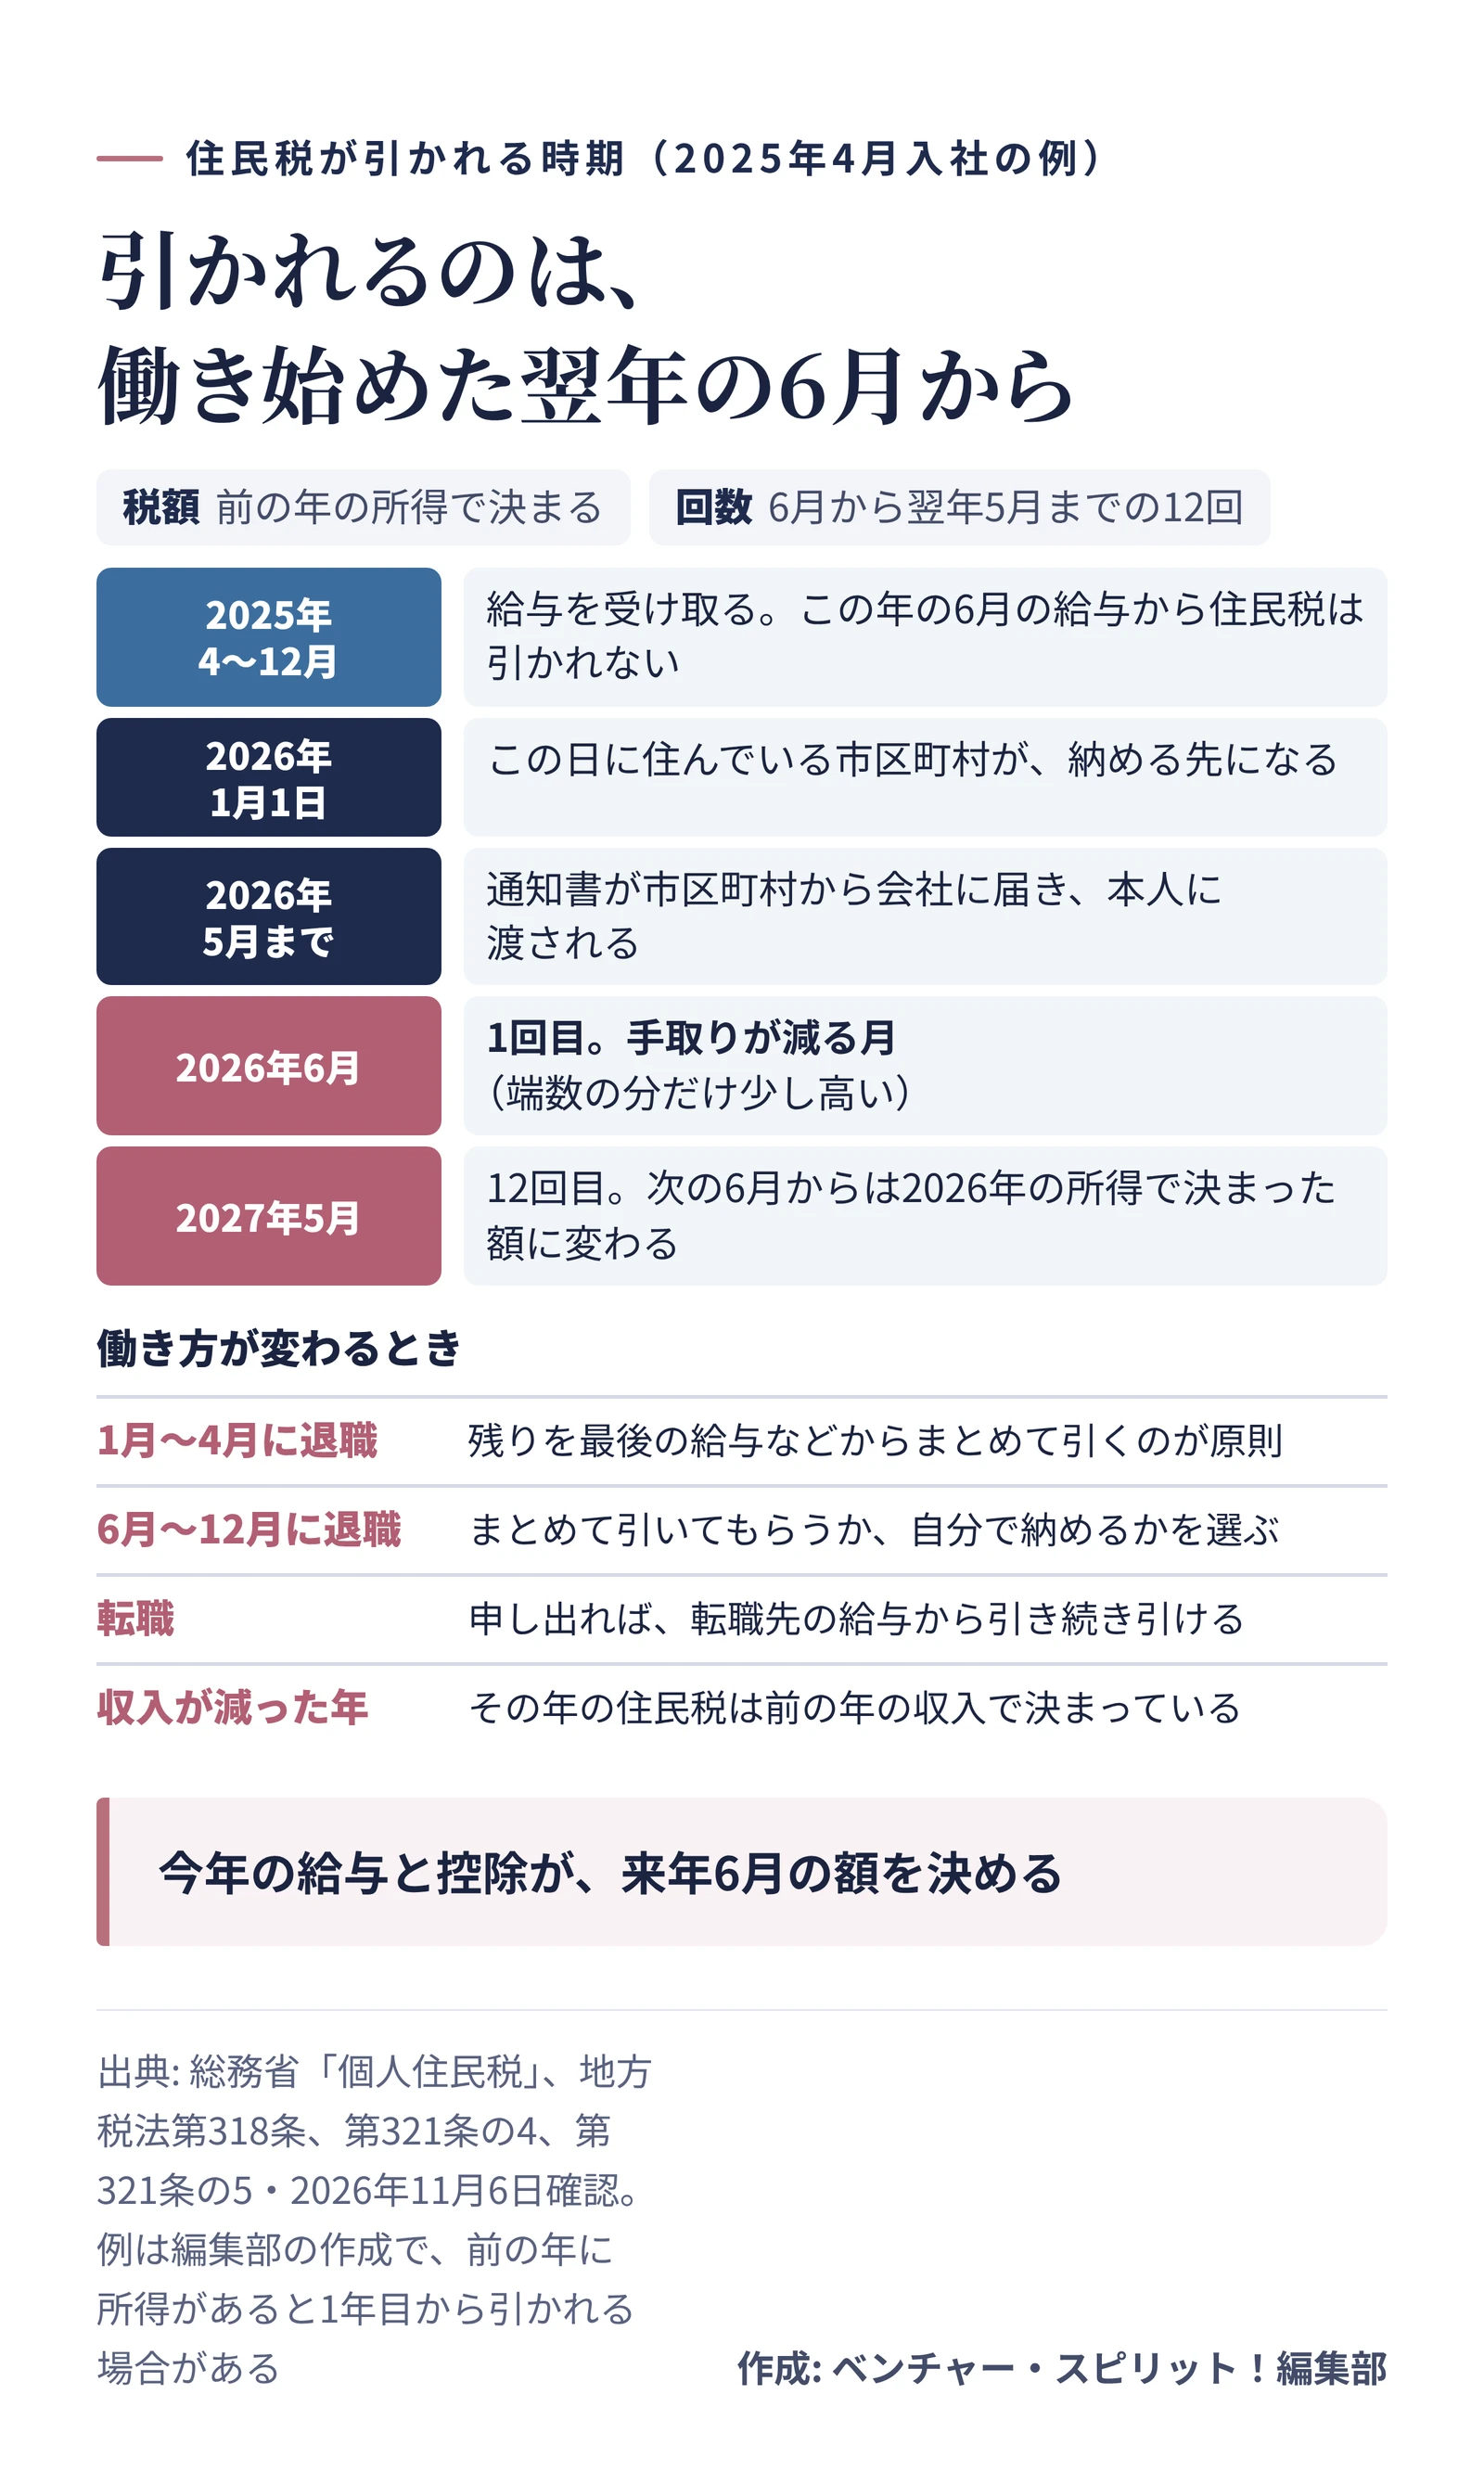
前の年の所得で決まるので、引かれるのは1年遅れ。たとえば2025年4月に入社した人なら、その年の9か月分の給与で税額が決まり、2026年6月から引かれ始めます。
2年目の6月に手取りが急に減った。そんな話の正体がこれです。ほかの項目もあわせて知りたいときは、給与明細の見方 手取りが思ったより少ない理由を、項目ごとに読み解くが役に立ちます。学生のときのアルバイトで前の年に一定の所得があれば、1年目から税額が決まる場合もあります。
1年遅れは、収入が減った年にも効いてきます。仕事を辞めたり育児休業に入ったりして今年の収入が少なくても、今年6月からの住民税は去年の収入で決まっています。貯えを考えるときは、この分も見込んでおきましょう。
納める先は、その年の1月1日に住んでいた市区町村です。6年の途中で引っ越しても、次の5月までは変わりません。引っ越しの手続き全体の順番は、引っ越しの手続き一覧 転出届と住所変更、ライフラインの順番と期限で確認できます。
会社を辞めるときは、時期で扱いが変わります。1月から4月なら、残りを最後の給与などからまとめて引くのが原則。6月から12月なら、まとめて引いてもらうか、自分で納めるかを選べます。転職先で続けて引いてもらう方法もあります。
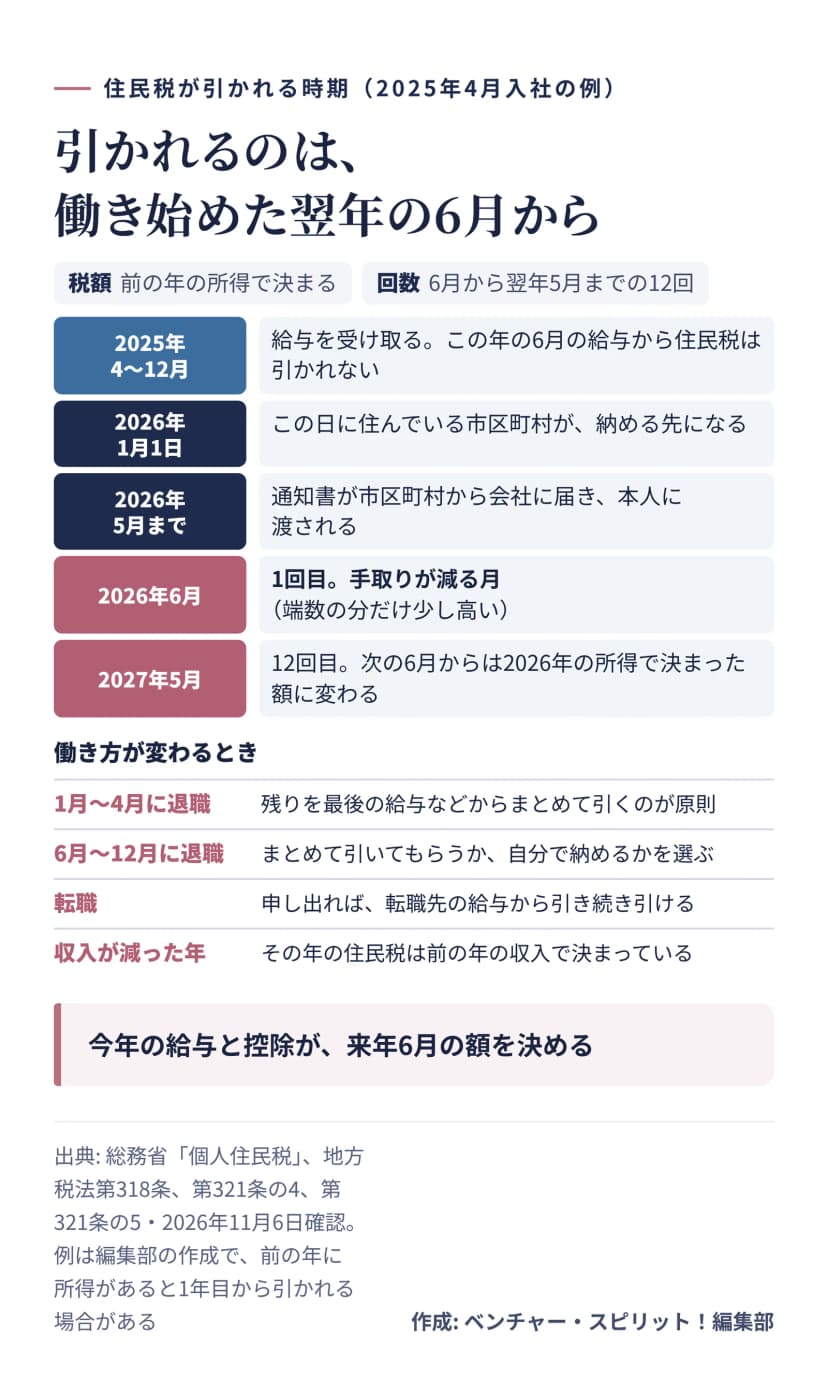 住民税が引かれる時期と、働き方が変わるときの扱い作成: 編集部 / 出典: 総務省「個人住民税」ほか
金額が変わった年に確認すること
去年と金額が違うときは、どの欄が動いたかを見れば、理由にたどり着けます。
おかしいと感じたら、聞く先は会社ではなく、市区町村の住民税の窓口です。東広島市の案内は、問い合わせのときに指定番号と整理番号を伝えるよう求めています。
来年6月の通知書の数字は、今年の給与と、今まさに出す年末調整の控除で決まります。ふるさと納税を考えているなら、ふるさと納税の控除上限額 住民税の通知書から目安を自分で出すで、今年の通知書から目安を出せます。
通知書を1枚読めるようになると、手取りが減った理由を自分の言葉で説明できます。今年の分が手元にあるなら、まず特別徴収税額の欄を探すところから。
記事の制度と数字は、2026年11月6日時点の法令と、総務省や市の資料で確認した内容です。自分の税額で迷ったときは、お住まいの市区町村の住民税の担当窓口に相談できます。