店のポイントを付けると、経理の仕訳には「付けたとき」「使われたとき」「期末に残っているとき」の3つの場面が出てきます。その場で値段を下げる値引きなら、売上が減って終わりです。でも、ポイントは違います。代金はいま全額を受け取り、値引きは次の買い物のときにやってきます。
このずれを帳簿にどう載せるかで、会計の処理は2通りに分かれます。一方で消費税は、どちらを選んでも同じ考え方です。付けた日は売上の全額に、使われた日は値引き後の金額にかかります。他社が運営する共通ポイントだと、扱いがまた別です。
金額はすべて説明用の作例です。消費税は標準税率の10%で、税抜経理の例です。
ポイントは値引きの約束。会計の処理は2通り
|
その場の値引き |
自社ポイント |
| 売ったとき |
値引き後の金額が売上になる |
代金を全額受け取る。値引きはまだ起きていない |
| 次の買い物 |
関係しない |
ポイントの分だけ値引きする |
| 経理が決めること |
とくにない |
将来の値引きの分を、いつ、どう帳簿に載せるか |
ポイントはまだ果たしていない値引きの約束です。収益認識に関する会計基準の適用指針では、買い物をした人しか受け取れない「重要な権利」を渡すとき、ポイントを商品とは別の約束(履行義務)として扱います。たとえば、その地域でふつうに受けられる値引きを超える値引きを約束する場合です。1
この約束を帳簿に載せる方法が、次の2つです。
|
売上の一部を契約負債にする |
ポイント引当金を立てる |
| 使う会社 |
会計監査を受ける会社(上場企業、会計監査人を置く会社など) |
監査を受けない中小企業も選べる |
| 付けたとき |
代金を商品とポイントに分け、ポイントの分は売上にせず契約負債にする |
代金の全額を売上にする |
| 使われたとき |
契約負債を売上に移す |
使われた分を値引きにする |
| 期末 |
使われる見込みに合わせて、契約負債を売上に移す |
残ったポイントのうち、使われそうな分を引当金にする |
| 法人税 |
要件を満たせば、税務も前受けにできる |
引当金の繰入額は損金にならない |
国税庁の資料によると、監査を受けない中小企業(監査対象法人以外)は、この基準を使わずに、これまでどおり企業会計原則に沿って処理してもかまいません。2中小企業の会計に関する指針も、この基準の考え方を取り入れるかどうかは、指針を作った4つの団体がまだ検討している段階です。3
どちらを使うかは、会社の会計方針で決まります。担当者が1人で選ぶものではありません。経理の責任者や顧問の税理士と決めて、決めた方法を毎期続けましょう。
契約負債で処理する会社の仕訳
作例として、税抜10,000円(税込11,000円)の商品を売り、1ポイント1円で使える自社ポイントを1,000ポイント付けたとします。付けたポイントは全部使われる見込みとします。
付けたときは代金を分け、使われたときに売上へ移す
付けたときは受け取った税抜10,000円を、商品とポイントに分けます。分ける比は、それぞれを単独で売ったらいくらになるか(独立販売価格)です。
- 商品:10,000円×10,000円÷(10,000円+1,000円)=9,091円
- ポイント:10,000円×1,000円÷(10,000円+1,000円)=909円
円未満は四捨五入しました。
| 借方 |
金額 |
貸方 |
金額 |
| 現金 |
11,000 |
売上 |
9,091 |
|
|
契約負債 |
909 |
|
|
仮受消費税 |
1,000 |
仮受消費税は9,091円ではなく10,000円にかかる1,000円です。会計で売上を減らしても、消費税の課税売上は減りません。国税庁の設例でも、会計の売上を9,025円にしたまま、消費税の課税売上げは10,000円で計算しています。4
次の来店で、同じお客さまが税込3,300円(税抜3,000円)の商品を買い、1,000ポイントを使って、残りの2,300円を現金で払ったとします。
| 借方 |
金額 |
貸方 |
金額 |
| 現金 |
2,300 |
売上 |
2,091 |
|
|
仮受消費税 |
209 |
| 契約負債 |
909 |
売上 |
909 |
ポイントで払った1,000円の分に、消費税はかかりません。自社ポイントで払った分は値引きと同じなので、消費税がかかるのは値引き後の2,300円(税込)だけです。国税庁の設例も、使われたポイントの分を対価の返還等(売上から差し引く扱い)にして、差し引きで消費税を0円にしました。4
期末は、使われる見込みに合わせて売上に移す
実際には、付けたポイントが全部使われることはまずありません。そこで適用指針の設例は、10,000ポイントのうち9,500ポイントが使われると見込み、1ポイントの価値を0.95円と見積もってから代金を分けます。5
期末には使われると見込む総数のうち、実際に使われた割合の分だけ、契約負債を売上に移します。設例の1年目は4,500ポイントが使われたので、契約負債8,676円のうち4,110円(8,676円×4,500÷9,500)が売上です。翌年に見込みを9,700ポイントへ見直すと、計算もその数でやり直しです。5つまり、使われずに失効しそうな分も、使われるペースに合わせて少しずつ売上になっていきます。1
法人税は、要件を満たせば前受けのまま繰り延べられる
法人税でも、次の4つを全部満たす自社ポイントなら、会計と同じように前受けにできます。益金(税務の収益)に入れる時期を、使われるときまで遅らせられるわけです。6
- 買い物をしないと受け取れない、重要な権利であること
- 発行した年度ごとに分けて管理していること
- 有効期限切れや規約違反など、店の責任でない理由のほかには、店が一方的にポイントを消せないと規約で明らかにしていること
- 1ポイントからでも値引きに使えること(または、そうしたポイントと決まった比率で交換できること)
一定数たまらないと使えないポイント、割引券、スタンプカードのようなものは、4つ目に当たりません。6「500ポイントから使える」という規約なら前受けにはできないので、会計で契約負債にした分は、法人税の申告書で調整が必要です。
前受けにしたポイントは使われた年度に益金に入れるのが基本です。ただ、付けた日から10年たっても使われずに残っている分は、その年度の終わりにまとめて益金に入れます。有効期限が来たときや、年度ごとの管理をやめたときも同じです。7
ポイント引当金で処理する会社の仕訳
同じ作例を、引当金の方法で処理してみます。付けたときは、代金の全額が売上です。
| 借方 |
金額 |
貸方 |
金額 |
| 現金 |
11,000 |
売上 |
10,000 |
|
|
仮受消費税 |
1,000 |
使われたときは、ポイントの分が値引きです。
| 借方 |
金額 |
貸方 |
金額 |
| 現金 |
2,300 |
売上 |
3,000 |
| 売上値引(ポイント) |
909 |
仮受消費税 |
209 |
ポイントで払った1,000円(税込)は、税抜909円と消費税91円に分かれます。売上3,000円の消費税300円から91円を引くので、仮受消費税は209円です。科目の名前は会社で決めてかまいません。ポイントの分を補助科目で分けておくと、期末の集計が楽になります。
期末の仕事は、残ったポイントのうち使われそうな分を引当金にすることです。たとえば、使われていないポイントが50,000ポイント残っていて、過去の実績から60%が使われると見込むなら、30,000円(50,000ポイント×60%×1円)です。
| 借方 |
金額 |
貸方 |
金額 |
| ポイント引当金繰入額 |
30,000 |
ポイント引当金 |
30,000 |
中小企業の会計に関する指針では、次の4つに当たる費用は、引当金として計上しなければなりません。将来の特定の費用であること、原因が当期以前にあること、起きる可能性が高いこと、金額を合理的に見積もれることです。8使われる割合の見積もり方や、翌期末に前の期の残高をどう扱うかは、会社で決めて毎期そろえます。
なお法人税では、ポイント引当金の繰入額は損金になりません。9決算書で費用にした分は、法人税の申告書で足し戻す形です。
消費税は、どちらの会計でも同じ考え方
会計の処理が2通りあっても、消費税の計算は1つです。
- 付けた日は、売上の全額に消費税がかかる。契約負債や引当金で会計の売上を減らしても、課税売上は減らない。4
- 自社ポイントが使われた日は値引きとして扱い、値引き後の金額に消費税がかかる。4
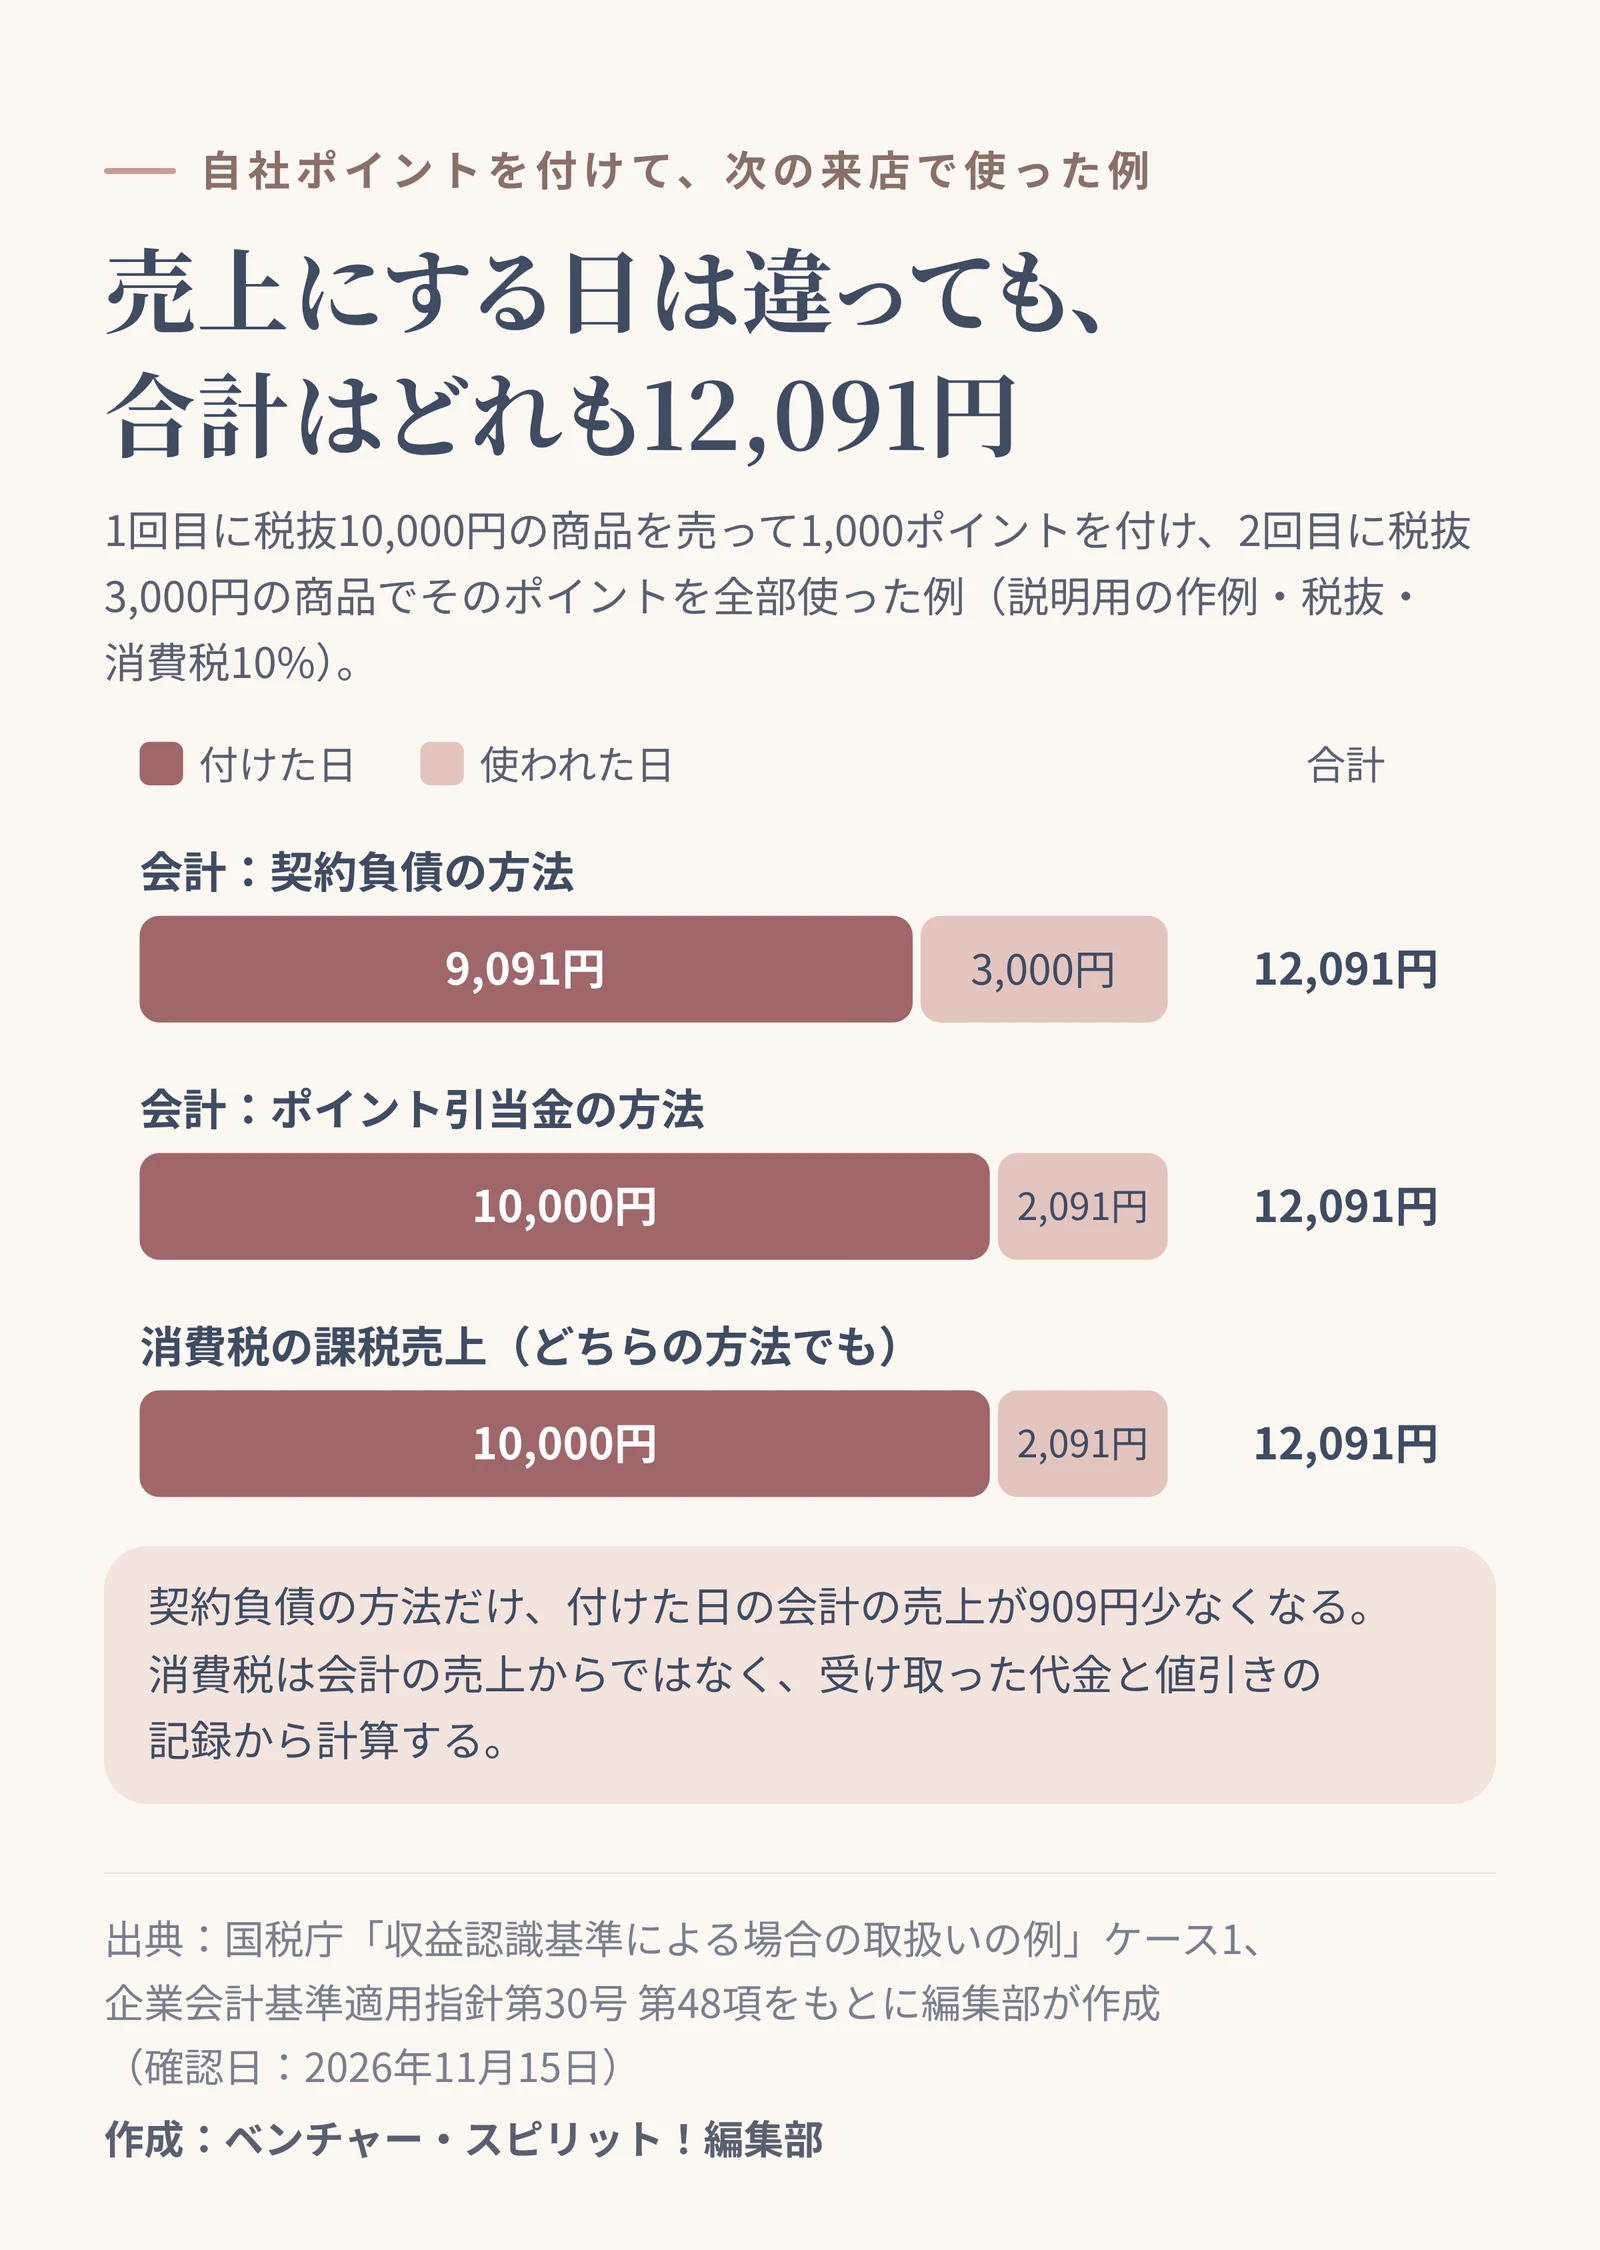
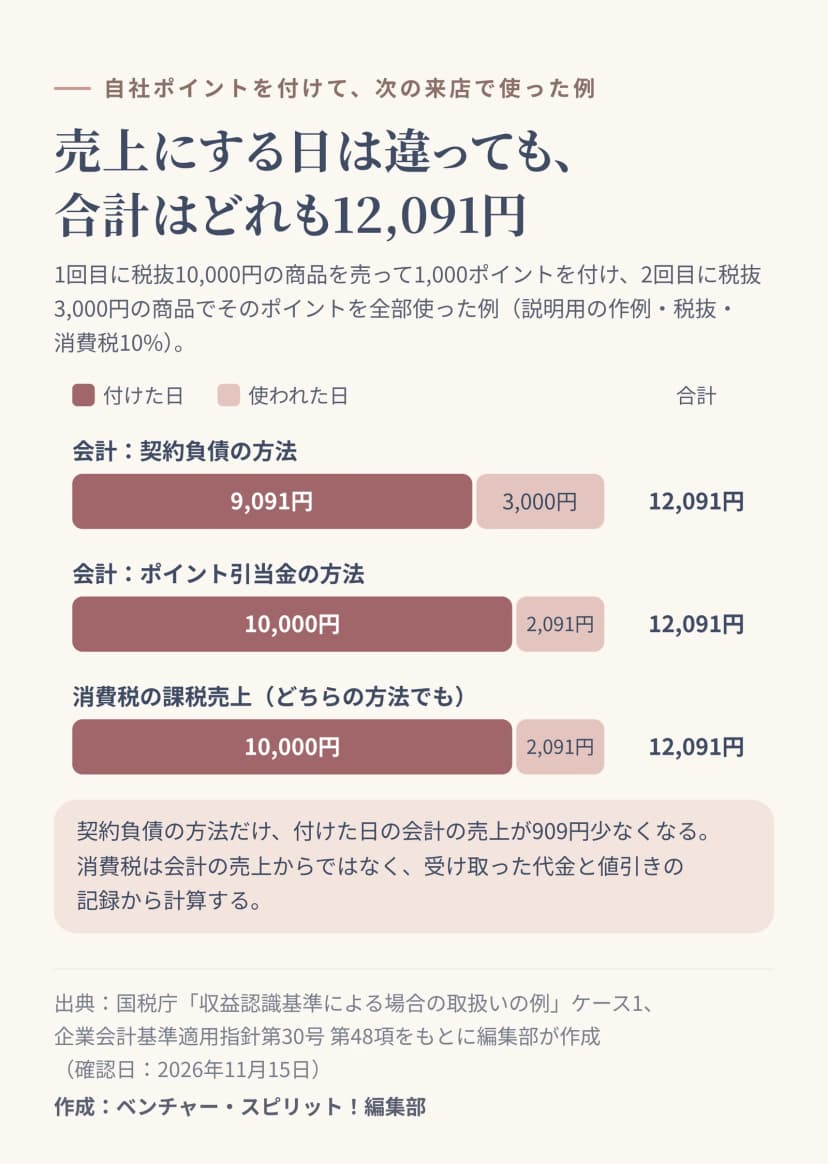 売上にする日は方法で違っても、合計はどれも12,091円作成: 編集部 / 出典: ベンチャー・スピリット!編集部
作例の数字を3通りに並べると、合計はどれも12,091円です。違うのは、売上にする時期だけ。会計の売上から消費税を計算してしまうと、契約負債の方法では、付けた日の課税売上が909円少なくなります。消費税は、レジで受け取った代金と値引きの記録から計算しましょう。
レシートは、税率ごとの値引き後の金額を出す
軽減税率8%の食品と10%の日用品を一緒に買い、ポイントで値引きしたときは、値引きの額を税率ごとに分けます。国税庁のインボイスのQ&Aにある例は、スーパーで割引券を使い、合計から1,000円を引くケースです。値引きの額を商品の金額の比率で分け(10%対象604円、8%対象396円)、レシートには税率ごとの値引き後の金額か、税率ごとの値引きの額を載せます。10
お客さまが事業者なら、レシートの表示で仕入税額控除の額も変わります。国税庁によると、ポイントが「商品本体の値引き」なら値引き後の金額、「支払う額の値引き」なら値引き前の全額が課税仕入れの額で、買う側はレシートの表記で判断してかまいません。11国税庁が示すレシートの例も、「ポイント値引き」と出して、税率ごとの値引き後の金額を載せたものです。自社ポイントは値引きなので、レシートも同じ形にしておくと、店の処理と買った側の処理がそろいます。
レジの設定で、ポイント値引きが税率ごとに分かれて出るかを確認しておきましょう。また、令和9年4月から2年間、飲食料品の税率を1%に下げる案があり、国税庁は法案が成立した場合の内容をQ&Aで案内しています。12決まれば、税率ごとに分ける設定も見直すことになります。
共通ポイントは店の値引きにならない
複数の会社で使える共通ポイントを発行するのは、店ではなく運営会社です。店(加盟店)は、付けたポイントの分を運営会社に払い、使われたポイントの分を運営会社から受け取ります。
国税庁の処理例では、税込11,000円の商品を売って110ポイントが付いたとき、次のように処理します。13
| 借方 |
金額 |
貸方 |
金額 |
| 現金 |
11,000 |
売上 |
10,000 |
| ポイント費用 |
110 |
仮受消費税 |
1,000 |
|
|
未払金 |
110 |
税込220円の商品を売り、お客さまが110ポイントを使って残りの110円を現金で払ったときは、こうなります。13
| 借方 |
金額 |
貸方 |
金額 |
| 現金 |
110 |
売上 |
200 |
| 未収金 |
110 |
仮受消費税 |
20 |
自社ポイントと違うのは、使われたときです。売上は値引き前の全額で、消費税も全額にかかります。ポイントの分は運営会社から受け取るお金なので、未収金です。なお、この処理例は運営会社とのポイント代のやりとりを対価のない取引(消費税の不課税)としていますが、規約によっては課税の取引になることもあると注記があります。13
収益認識に関する会計基準で処理する会社は、付けたポイントの分を売上に入れず、運営会社への未払金にします。適用指針の設例は、他社ポイントが店にとって重要な権利ではなく、店がポイントを支配していないと判断した小売業の例です。100円の売上のうち1円を、売上から除いています。14
|
自社ポイント |
共通ポイント |
| 付けたとき |
契約負債にするか、全額を売上にして期末に引当金 |
全額を売上にし、ポイント代は運営会社への未払金(収益認識の会社は売上から除く) |
| 使われたとき |
値引き。消費税は値引き後の金額 |
値引きではない。売上も消費税も全額で、ポイントの分は運営会社から受け取る |
| 確認する書類 |
自社のポイント規約 |
運営会社との契約と規約 |
期末までに確認すること
ポイントの処理は、期末にあわてて数字を集めると、見積もりの根拠が残りません。期の途中で、次の点を確認しておきましょう。
法人税で前受けにするなら、失効の見込みは過去の実績などをもとに合理的に見積もり、計算の根拠になる書類を残す必要があります。7レジやポイントのシステムから、年度ごとの数を毎月出せるようにしておけば、期末の見積もりはぐっと楽になります。